O Deutsche Bank é um dos principais bancos comerciais globais da Alemanha, com operações que abrangem banca empresarial, banca de investimento, banca privada e gestão de ativos. Em 16 de setembro de 2026, o Deutsche Bank anunciou planos para lançar uma solução de custódia de ativos digitais antes do final do ano, prestando serviços de salvaguarda de criptoativos a clientes institucionais e empresariais na Europa. Em 16 de outubro, o banco revelou ainda que esperava lançar os seus serviços iniciais nas semanas seguintes e que planeava expandir-se para os principais centros financeiros da Ásia em 2027. A atividade ainda precisa de concluir os procedimentos regulamentares aplicáveis e os preparativos técnicos.
À medida que a Bitcoin, o Ethereum, as stablecoins e a tokenização de ativos do mundo real (RWA) entram cada vez mais no investimento institucional e na gestão de tesouraria empresarial, a custódia de ativos digitais está a evoluir da simples salvaguarda de chaves privadas para uma infraestrutura importante que liga as finanças tradicionais às redes de blockchain. Para bancos, fundos e empresas multinacionais, a capacidade de deter ativos digitais de forma segura, cumprir os requisitos internos de aprovação e integrá-los nos sistemas financeiros e de gestão de risco existentes é frequentemente mais importante do que simplesmente obter acesso a transações on-chain.
A entrada do Deutsche Bank no mercado de custódia de criptoativos não só indica que os grandes bancos comerciais estão a começar a participar diretamente na construção de infraestruturas de ativos digitais, como também reflete a extensão dos serviços financeiros institucionais às redes on-chain. Compreender esta estratégia exige analisar as diferenças entre a custódia institucional e as carteiras convencionais, a forma como os bancos gerem as chaves privadas e a segurança dos ativos, o papel do quadro regulamentar MiCA da Europa e como a custódia de criptoativos pode ligar ainda mais as stablecoins, os depósitos tokenizados e os mercados de RWA.
Principais conclusões
-
O Deutsche Bank planeia lançar serviços de custódia de ativos digitais em 2026, servindo inicialmente clientes institucionais e empresariais na Europa. O momento específico do lançamento depende dos procedimentos regulamentares e da preparação técnica.
-
Os ativos inicialmente suportados incluem Bitcoin, Ether e determinadas stablecoins. Os serviços centram-se na salvaguarda de chaves privadas, segregação de ativos, aprovações de transferências e gestão de segurança de nível institucional, em vez de disponibilizarem diretamente negociação de criptomoedas a utilizadores de retalho.
-
A entrada dos bancos no mercado de custódia de criptoativos reflete a crescente procura institucional por infraestruturas de ativos digitais em conformidade, enquanto as instituições financeiras tradicionais também procuram integrar serviços de blockchain nas suas operações existentes.
-
O Deutsche Bank planeia expandir-se gradualmente para serviços relacionados com stablecoins, depósitos tokenizados e apoio à emissão de valores mobiliários digitais, posicionando a custódia como infraestrutura que liga pagamentos, gestão de tesouraria e RWA.
-
A custódia bancária não significa que os ativos estejam isentos de risco. A gestão de chaves privadas, os contratos inteligentes, as falhas operacionais, o crédito da contraparte e as alterações regulamentares continuam a ser fatores essenciais que as instituições têm de avaliar.
Porque está o Deutsche Bank a entrar no mercado de custódia de criptoativos em 2026?
A entrada do Deutsche Bank no mercado de custódia de criptoativos não representa uma mudança súbita para os serviços de criptomoedas, mas sim o resultado do desenvolvimento gradual da sua estratégia de ativos digitais.
Já em 2023, o Deutsche Bank estabeleceu uma parceria com o fornecedor suíço de infraestruturas de ativos digitais Taurus para explorar serviços de custódia e tokenização de criptoativos. Em 2025, novos relatórios de mercado revelaram os planos do banco para lançar serviços de custódia de criptoativos em 2026, tendo sido também noticiado o envolvimento da área tecnológica da Bitpanda no desenvolvimento.
Em 2026, o plano começou a avançar para uma implementação efetiva. Em setembro, o Deutsche Bank anunciou formalmente a sua solução de custódia de ativos digitais. Em outubro, a administração clarificou ainda o objetivo de lançamento a curto prazo para o mercado alemão e os planos de expansão para a Ásia.
Esta cronologia mostra que o foco do Deutsche Bank está a passar da exploração tecnológica para serviços comerciais destinados a clientes institucionais.
O principal fator desta mudança é a crescente procura institucional por ativos digitais. Mais gestores de ativos, empresas e intermediários financeiros estão a obter exposição à Bitcoin, ao Ether, às stablecoins e aos valores mobiliários tokenizados, mas podem não dispor das capacidades necessárias para gerir chaves privadas, implementar infraestruturas de carteiras e manter sistemas de segurança on-chain por conta própria.
Ao mesmo tempo, a custódia de ativos digitais está estreitamente alinhada com as capacidades existentes dos bancos tradicionais. Os bancos prestam há muito tempo serviços de salvaguarda de valores mobiliários, liquidação de ativos, gestão de contas e controlo de risco. A custódia de ativos digitais pode acrescentar suporte para ativos de blockchain a estas operações estabelecidas.
Para o Deutsche Bank, a entrada neste mercado pode gerar novas receitas provenientes da custódia e de serviços relacionados, ajudando também a manter relações comerciais de longo prazo com clientes institucionais.
O banco também incorporou os serviços de ativos digitais na sua estratégia de crescimento da banca empresarial, com planos para expandir a sua oferta de serviços através de infraestruturas financeiras digitais. Por conseguinte, a custódia de criptoativos não é um novo produto isolado, mas parte da extensão dos seus serviços financeiros empresariais aos ativos digitais.
O que é a custódia de criptoativos e porque não podem as instituições depender apenas de carteiras convencionais?
A custódia de criptoativos refere-se a prestadores de serviços profissionais que protegem e gerem chaves privadas, permissões de carteiras e processos de execução de transações relacionados com ativos digitais, para ajudar os clientes a deter e transferir ativos em segurança.
Nas redes de blockchain, os ativos são geralmente registados em endereços on-chain, enquanto as chaves privadas autorizam as transações correspondentes. Os utilizadores individuais podem gerir as suas próprias chaves privadas através de carteiras de hardware ou software, mas esta abordagem muitas vezes não consegue cumprir os requisitos complexos de gestão interna das grandes instituições financeiras.
Por exemplo, uma empresa de gestão de ativos pode necessitar de gerir várias carteiras simultaneamente e atribuir pedidos de transação, análises de risco e aprovações finais a diferentes departamentos. Se um único colaborador controlar a carteira que gere todos os ativos, tal pode criar concentração de autoridade e risco operacional.
A função central dos serviços de custódia institucional consiste em integrar a gestão de chaves privadas, a autorização de transações, os registos de ativos e as aprovações internas num quadro de controlo unificado.
| Dimensão de comparação |
Carteira pessoal de autocustódia |
Custódia institucional de ativos digitais |
| Gestão de chaves privadas |
O utilizador é responsável |
Gerida pelo custodiante e pelos sistemas de segurança relacionados |
| Aprovação de transações |
Geralmente autorizada pelo titular da carteira |
Suporta vários aprovadores e permissões por níveis |
| Gestão de ativos |
Principalmente para contas individuais |
Suporta gestão empresarial, de fundos e de várias contas |
| Mecanismos de segurança |
Carteiras de hardware, frases-semente e ferramentas semelhantes |
HSM, armazenamento a quente e a frio, controlos de acesso e auditorias |
| Gestão de conformidade |
O utilizador é responsável pelas obrigações relevantes |
Pode integrar verificação de identidade, monitorização de transações e processos de conformidade |
| Principais riscos |
Perda de chaves privadas, phishing e segurança dos dispositivos |
Risco do custodiante, falhas de sistema e riscos de gestão operacional |
A vantagem da custódia institucional não é eliminar o risco associado às chaves privadas, mas reduzir a probabilidade de um ponto único de falha através de tecnologia, processos e segregação de funções.
No entanto, recorrer a um custodiante profissional também significa que os clientes têm de avaliar as capacidades operacionais do prestador, as disposições de segregação de ativos, a arquitetura técnica e as responsabilidades legais. Os serviços de custódia não garantem, por si só, o valor de mercado dos ativos digitais.
Como protege o serviço de custódia de ativos digitais do Deutsche Bank as chaves privadas e os ativos?
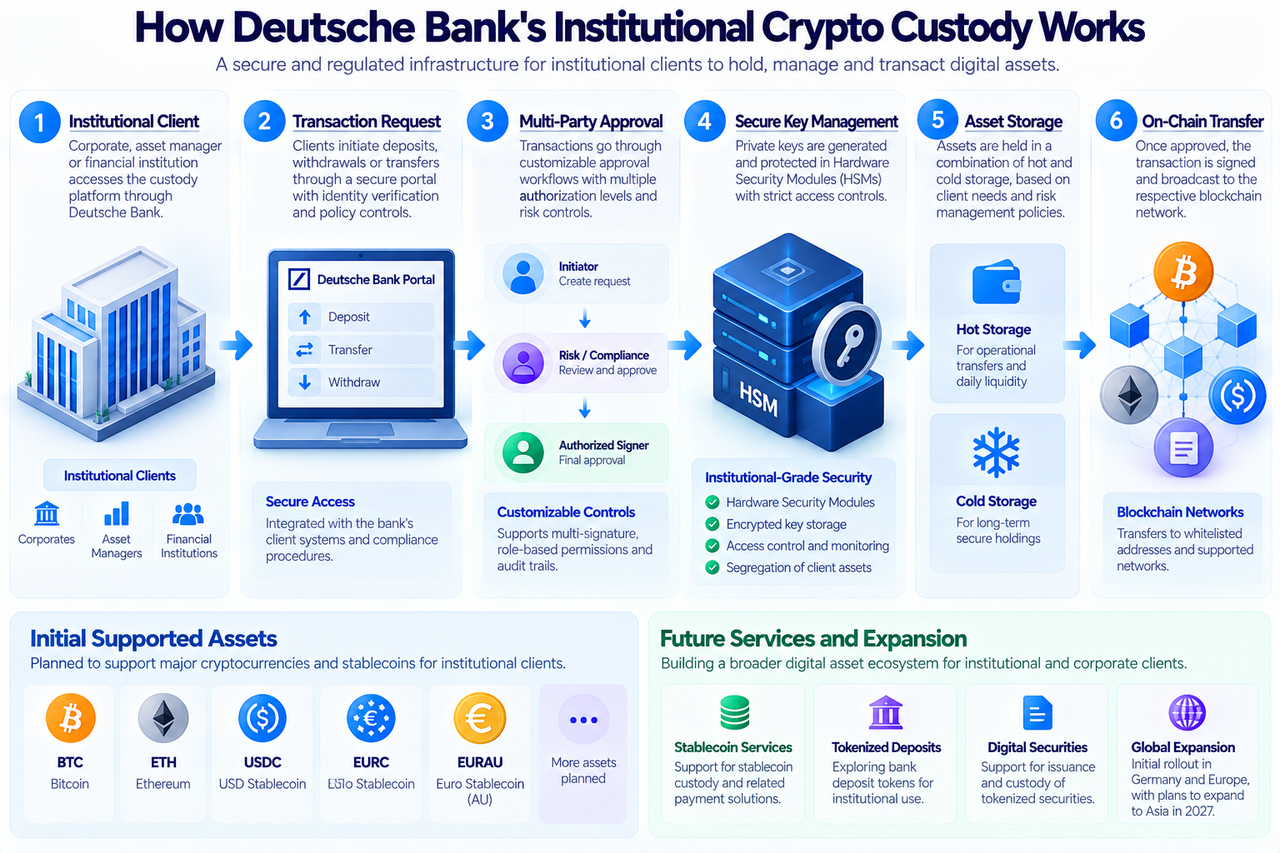
A solução de custódia do Deutsche Bank utiliza uma arquitetura de segurança de nível institucional que combina proteção de chaves privadas, gestão de carteiras e aprovações de transações.
Os módulos de segurança de hardware (HSM) são um componente importante. Um HSM é um dispositivo seguro especificamente concebido para gerar, armazenar e utilizar chaves criptográficas. Pode limitar as operações críticas com chaves a um ambiente protegido, reduzindo o risco de exposição de chaves privadas em sistemas informáticos de uso geral.
O Deutsche Bank também planeia disponibilizar opções de armazenamento a quente e a frio. O armazenamento a quente mantém geralmente alguma conectividade à rede para facilitar transferências de rotina, enquanto o armazenamento a frio privilegia o isolamento e a salvaguarda segura a longo prazo, sendo adequado para ativos negociados com menor frequência.
As instituições precisam de combinar estas abordagens com base na utilização dos ativos e na frequência das transferências de fundos, em vez de escolher simplesmente uma ou outra.
Para as aprovações de transações, o Deutsche Bank suporta fluxos de trabalho personalizáveis de autorização de transferências dos clientes, incluindo autenticação multifator e aprovações multinível. As instituições podem atribuir diferentes permissões a diferentes membros do pessoal com base nos seus requisitos de gestão, impedindo que um único operador controle de forma independente transferências de ativos de grande valor.
A plataforma também destaca a segregação de ativos dos clientes e disponibiliza acesso através da plataforma financeira empresarial Autobahn do Deutsche Bank, permitindo que os clientes institucionais geram ativos digitais num ambiente bancário familiar.
Os ativos previstos para suporte inicial incluem Bitcoin (BTC), Ether (ETH), USDC, EURC e EURAU. A disponibilidade efetiva continua a depender do lançamento do produto, da elegibilidade dos clientes e dos requisitos regulamentares aplicáveis.
É importante salientar que os HSM, o armazenamento a frio e as aprovações múltiplas são medidas de controlo de risco. Não podem eliminar totalmente vulnerabilidades de sistemas, erros operacionais internos ou ataques externos. As instituições ainda precisam de avaliar a recuperação de desastres, a auditoria e a distribuição de responsabilidades do prestador.
Embora os grandes bancos comerciais disponham de capacidades maduras de gestão de contas e conformidade, a infraestrutura de blockchain envolve tecnologias especializadas, como a gestão de chaves privadas, a execução de transações on-chain, o suporte para várias redes e a emissão de ativos digitais.
Por conseguinte, os bancos tradicionais que entram no mercado de custódia de criptoativos optam frequentemente por trabalhar com fornecedores estabelecidos de tecnologia de ativos digitais, em vez de desenvolverem de raiz todos os sistemas subjacentes.
A Taurus é um fornecedor suíço de infraestruturas de ativos digitais, cuja atividade inclui custódia de ativos digitais, emissão de ativos tokenizados e tecnologia financeira relacionada. O Deutsche Bank estabeleceu uma parceria com a Taurus em 2023 e também participou no seu financiamento.
A Bitpanda fornece infraestruturas de ativos digitais a instituições financeiras através da sua área tecnológica relacionada. Relatórios de mercado de 2025 identificaram a Bitpanda e a Taurus como parceiros tecnológicos envolvidos no projeto de custódia do Deutsche Bank.
Este modelo de parceria permite aos bancos combinar as suas relações com clientes, processos de conformidade e capacidades de gestão de risco com a infraestrutura de blockchain de empresas tecnológicas especializadas.
No entanto, subcontratar tecnologia não significa que um banco possa transferir todos os riscos para os seus parceiros. Os clientes institucionais continuam a necessitar de clareza sobre quem é responsável pela gestão de chaves privadas, operações de sistemas, tratamento de transações anómalas e recuperação de ativos.
O Deutsche Bank revelou anteriormente que fornecedores externos de tecnologia e infraestrutura forneceriam determinados componentes técnicos específicos da sua plataforma de custódia. A distribuição efetiva de responsabilidades deve ser determinada por contratos formais de prestação de serviços e disposições operacionais após o lançamento.
Porque é importante o quadro regulamentar MiCA para os serviços de custódia de criptoativos dos bancos europeus?
O MiCA (Regulamento dos Mercados de Criptoativos) é o quadro regulamentar da União Europeia para os mercados de criptoativos, abrangendo determinadas atividades de emissão de criptoativos, prestadores de serviços e atividades comerciais relacionadas.
Antes da entrada em vigor do MiCA, as disposições regulamentares para serviços de ativos digitais variavam entre países europeus. Para instituições financeiras que planeiam operações transfronteiriças, estas diferenças podiam aumentar os custos de conformidade e a incerteza comercial.
O MiCA estabelece regras mais consistentes para os serviços de criptoativos que cumprem as condições aplicáveis, incluindo proteção dos ativos dos clientes, governação organizacional, divulgação de informações e obrigações dos prestadores de serviços.
Para o Deutsche Bank, o quadro regulamentar é importante não só para obter a autorização necessária para operar, mas também para integrar a custódia de ativos digitais nos sistemas de conformidade e controlo de risco existentes do banco.
Por exemplo, os clientes institucionais precisam geralmente de confirmar se os ativos sob custódia estão separados dos ativos próprios do prestador, como são tratadas as falhas operacionais e se as transferências transfronteiriças cumprem os requisitos regulamentares relevantes.
Um quadro regulamentar claro ajuda a estabelecer processos mais normalizados para responder a estas questões.
No entanto, o MiCA não significa que todos os ativos ou serviços digitais estejam sujeitos exatamente à mesma regulamentação. Os valores mobiliários tokenizados podem enquadrar-se noutra regulamentação dos mercados financeiros, e os bancos também têm de cumprir os requisitos prudenciais e de combate ao branqueamento de capitais aplicáveis.
Por conseguinte, a atividade de custódia do Deutsche Bank ainda precisa de concluir os procedimentos regulamentares relevantes. Em 21 de outubro de 2026, o banco tinha anunciado um plano de lançamento a curto prazo, que não deve ser descrito como um serviço totalmente disponível.
Porque planeia o Deutsche Bank expandir a custódia para stablecoins e depósitos tokenizados?
A custódia de criptoativos aborda a forma como as instituições podem deter ativos digitais de forma segura. No entanto, para os bancos comerciais, o valor potencial dos serviços de ativos digitais vai além da salvaguarda de Bitcoin e Ether.
As stablecoins e os depósitos tokenizados podem ligar ainda mais os pagamentos empresariais, a gestão de tesouraria e a liquidação de ativos financeiros.
As stablecoins são geralmente emitidas por emitentes especializados e têm como garantia numerário, obrigações governamentais de curto prazo ou outros ativos de reserva elegíveis. Já são amplamente utilizadas para pagamentos on-chain, negociação de criptoativos e transferências de fundos.
Os depósitos tokenizados são representações digitais de depósitos bancários comerciais e geralmente mantêm o direito sobre o depósito face ao banco emissor. A sua base de valor, permissões de acesso e disposições de reembolso diferem das das stablecoins típicas.
| Dimensão de comparação |
Stablecoins |
Depósitos bancários tokenizados |
| Emitente |
Emitente de stablecoins |
Banco comercial |
| Garantia de valor |
Ativos de reserva geridos pelo emitente |
Responsabilidades de depósitos bancários e o sistema bancário associado |
| Principais utilizações |
Negociação on-chain, pagamentos e transferências de fundos |
Pagamentos empresariais, liquidação institucional e gestão de tesouraria |
| Acesso |
Geralmente disponível para uma base mais ampla de utilizadores |
Geralmente sujeito a restrições de elegibilidade dos clientes do banco |
| Riscos principais |
Riscos de reservas, reembolso e emitente |
Riscos de crédito bancário, operacionais e de disposições legais |
Além dos seus serviços iniciais de custódia, o Deutsche Bank planeia desenvolver gradualmente serviços de conversão de fundos relacionados com stablecoins, depósitos tokenizados e apoio à emissão de valores mobiliários digitais.
Para os clientes empresariais, estes serviços oferecem um certo grau de continuidade entre atividades comerciais. Por exemplo, uma empresa poderia primeiro deter ativos digitais através da plataforma de custódia do banco e, em seguida, utilizar stablecoins para pagamentos ao abrigo das disposições aplicáveis ou participar na liquidação institucional através de depósitos tokenizados.
No entanto, estas atividades continuam em fase de planeamento ou desenvolvimento faseado. Os serviços planeados de depósitos tokenizados e emissão de valores mobiliários digitais não devem ser considerados como já oficialmente lançados.
Como pode a custódia de criptoativos tornar-se infraestrutura para os mercados de RWA e valores mobiliários digitais?
A tokenização de ativos do mundo real (RWA) refere-se à representação e gestão de obrigações, unidades de participação em fundos, direitos relacionados com ações e outros ativos tradicionais através da tecnologia blockchain.
Para os mercados financeiros institucionais, a tokenização de ativos exige mais do que a implementação de contratos inteligentes. Exige também resolver questões relacionadas com a salvaguarda de ativos, a gestão da identidade dos investidores, a liquidação de transações e a verificação de direitos legais.
A custódia de ativos digitais pode prestar apoio fundamental a estas funções.
Por exemplo, depois de um gestor de ativos emitir uma obrigação tokenizada, os investidores necessitam de uma forma de deter os tokens que cumpra os seus requisitos internos de gestão. Os custodiantes podem fornecer serviços de gestão de carteiras, aprovações de transferências e manutenção de registos de ativos, ajudando os investidores tradicionais a aceder aos mercados de valores mobiliários on-chain.
Em casos de utilização mais avançados, os valores mobiliários digitais também podem ser combinados com stablecoins ou depósitos tokenizados para coordenar mais estreitamente a entrega de ativos e o pagamento.
Este mecanismo é habitualmente denominado entrega contra pagamento (DvP). Utiliza disposições de transação para reduzir o risco de uma parte entregar ativos enquanto a outra não conclui o pagamento.
No entanto, a capacidade técnica de executar transferências de ativos e fundos simultaneamente não assegura automaticamente o caráter definitivo da liquidação jurídica. Estes produtos continuam a ter de cumprir a regulamentação dos valores mobiliários, as regras de custódia e as disposições relativas às contrapartes.
A entrada do Deutsche Bank na custódia de ativos digitais dá-lhe a oportunidade de expandir-se da salvaguarda tradicional de valores mobiliários para serviços destinados a ativos financeiros tokenizados. A escala efetiva da atividade continuará, contudo, a depender da procura do mercado e dos lançamentos de produtos subsequentes.
Que riscos e desafios enfrenta o Deutsche Bank ao entrar no mercado de custódia de criptoativos?
A participação dos bancos na custódia de ativos digitais pode tornar estes serviços mais acessíveis aos clientes institucionais, mas não significa que o mercado de ativos digitais tenha eliminado os seus principais riscos.
Em primeiro lugar, existem os riscos relacionados com chaves privadas e cibersegurança. Mesmo com HSM, armazenamento a quente e a frio e aprovações múltiplas, as plataformas de custódia podem continuar a enfrentar ciberataques, vulnerabilidades de software e erros operacionais internos.
Em segundo lugar, existe o risco tecnológico de terceiros. Quando os bancos dependem de fornecedores externos de infraestrutura, precisam de assegurar que esses fornecedores têm capacidades operacionais estáveis e estabelecer mecanismos claros para auditorias de segurança e resposta a falhas.
Em terceiro lugar, existem riscos legais e regulamentares. Diferentes ativos digitais podem estar sujeitos a diferentes enquadramentos legais. Em particular, as regras para emissão, salvaguarda e transferência de stablecoins, criptoativos e valores mobiliários tokenizados não são inteiramente iguais.
Em quarto lugar, existe o risco de procura de mercado. Embora o interesse institucional por ativos digitais esteja a crescer, nem todas as empresas precisam de deter criptomoedas diretamente. A capacidade da custódia para gerar receitas sustentáveis continua a depender do número de clientes, dos saldos de ativos e da atividade efetiva de transações.
Por último, existe o risco operacional transfronteiriço. O Deutsche Bank planeia expandir-se para a Ásia após lançar os serviços na Alemanha, mas os requisitos regulamentares, a elegibilidade dos clientes e a infraestrutura de mercado variam entre jurisdições. Replicar a atividade pode exigir investimento adicional em conformidade e tecnologia.
Assim, avaliar a maturidade da atividade de custódia de ativos digitais de um banco exige mais do que contar os tokens suportados. Exige também analisar o seu historial de segurança, a adoção efetiva pelos clientes, os ativos sob custódia e a estabilidade dos serviços relacionados.
O que significa a entrada do Deutsche Bank na custódia de criptoativos para a Bitcoin, o Ethereum e o setor?
A entrada do Deutsche Bank na custódia de criptoativos reflete principalmente os esforços das instituições financeiras tradicionais para desenvolverem capacidades que lhes permitam servir diretamente clientes de ativos digitais.
Para a Bitcoin e o Ethereum, mais serviços de custódia de nível institucional podem reduzir alguns dos obstáculos operacionais que os investidores tradicionais enfrentam ao obter exposição a estes ativos. As instituições podem obter apoio de infraestrutura através de prestadores de serviços financeiros familiares, sem terem de criar inteiramente por conta própria sistemas de gestão de carteiras e chaves privadas.
No entanto, o lançamento de serviços de custódia não significa que o banco vá comprar diretamente grandes quantidades de BTC ou ETH, nem que o capital institucional vá necessariamente fluir para o mercado de criptoativos.
As implicações podem ser mais amplas para as stablecoins e os RWA. Os bancos podem ligar a custódia de ativos digitais, as transferências de fundos, os depósitos tokenizados e os serviços de valores mobiliários digitais para fornecer uma infraestrutura mais abrangente às instituições que participam em atividades financeiras on-chain.
Ao mesmo tempo, a concorrência entre bancos tradicionais e custodiantes nativos de criptoativos pode intensificar-se. Os bancos têm relações estabelecidas com clientes e experiência em conformidade, enquanto as empresas nativas de criptoativos acumularam experiência em tecnologia on-chain, iteração de produtos e suporte para várias redes.
Estes dois tipos de instituições poderão competir e colaborar no futuro.
Na perspetiva do setor, a mudança estratégica do Deutsche Bank indica que os serviços de ativos digitais estão gradualmente a evoluir de atividades autónomas do mercado de criptoativos para uma forma de infraestrutura financeira que as instituições financeiras tradicionais podem integrar.
Conclusão
O Deutsche Bank planeia lançar serviços institucionais de custódia de ativos digitais em 2026, suportando inicialmente Bitcoin, Ether e determinadas stablecoins, com planos para expandir-se gradualmente para serviços relacionados com pagamentos, depósitos tokenizados e valores mobiliários digitais.
A lógica central desta estratégia é a crescente procura institucional por infraestruturas de ativos digitais em conformidade, juntamente com o objetivo dos bancos tradicionais de integrarem ativos digitais nos sistemas existentes de gestão de contas, liquidação de fundos e controlo de risco.
Em comparação com as carteiras convencionais de criptoativos, a custódia bancária dá maior ênfase à segurança das chaves privadas, a vários aprovadores, à segregação de ativos, à gestão de conformidade e a processos operacionais de nível institucional. Estas capacidades podem reduzir a complexidade de as instituições criarem a sua própria infraestrutura de ativos digitais, mas não conseguem eliminar totalmente os riscos técnicos, operacionais e de crédito.
A longo prazo, a importância da custódia de ativos digitais poderá ir além da própria salvaguarda de criptomoedas. À medida que os mercados de stablecoins, depósitos tokenizados e RWA se desenvolvem, os serviços de custódia poderão tornar-se uma ligação importante entre os bancos tradicionais e as finanças on-chain.
A entrada do Deutsche Bank na custódia de criptoativos não significa que as criptomoedas estejam a substituir a banca tradicional. Significa, antes, que os bancos estão a começar a incorporar ativos de blockchain nos seus próprios serviços financeiros. Entre os desenvolvimentos essenciais a acompanhar estão o progresso do seu lançamento oficial, a adoção por clientes institucionais e a capacidade dos serviços de stablecoins e ativos tokenizados para atingirem uma escala comercial significativa.
Perguntas frequentes
Porque está o Deutsche Bank a entrar no mercado de custódia de criptoativos?
As principais razões incluem a crescente procura institucional por ativos digitais, o desenvolvimento gradual do quadro regulamentar europeu e o objetivo do banco de combinar a custódia de ativos digitais com os serviços existentes de finanças empresariais, gestão de tesouraria e valores mobiliários.
O serviço de custódia de criptoativos do Deutsche Bank já foi lançado?
Em 21 de outubro de 2026, o Deutsche Bank planeava lançar os seus serviços iniciais nas semanas seguintes, mas o lançamento oficial continuava dependente dos procedimentos regulamentares aplicáveis e da preparação técnica.
Que criptoativos vai o Deutsche Bank suportar inicialmente?
O âmbito anunciado inclui Bitcoin, Ether e determinadas stablecoins, como USDC, EURC e EURAU. A disponibilidade efetiva dos ativos e o âmbito dos serviços vão depender das disposições do lançamento oficial.
Em que difere a custódia bancária de criptoativos da custódia convencional de uma bolsa?
A custódia bancária centra-se geralmente mais na gestão de contas institucionais, nos requisitos de conformidade, na segregação de ativos e nas aprovações internas. A custódia numa bolsa está frequentemente integrada com a execução de negociações, liquidez e serviços de contas de utilizadores. O nível efetivo de segurança continua a depender das disposições operacionais e legais de cada prestador.
A utilização de custódia bancária significa que os criptoativos estão totalmente seguros?
Não. A custódia bancária pode reduzir alguns riscos através de infraestruturas de segurança profissionais e processos de gestão, mas podem manter-se riscos relacionados com chaves privadas, sistemas, operações, mercado e aspetos legais.
O Deutsche Bank vai emitir a sua própria stablecoin?
O Deutsche Bank planeia expandir os serviços relacionados com stablecoins e as operações de depósitos tokenizados, mas tal não significa que tenha confirmado planos para emitir a sua própria stablecoin disponível publicamente. As estruturas específicas dos produtos e as disposições de lançamento ainda necessitam de confirmação adicional.
A entrada do Deutsche Bank na custódia de criptoativos vai aumentar os preços de BTC e ETH?
Não necessariamente. Os serviços de custódia institucional podem melhorar a infraestrutura de mercado, mas os preços de BTC e ETH continuam a depender de fatores como as condições macroeconómicas, a oferta e procura de mercado, os fluxos de capital e as expectativas dos investidores.
Qual é a relação entre a custódia de criptoativos e os RWA?
Os produtos RWA exigem uma infraestrutura segura para deter, transferir e liquidar tokens. A custódia institucional pode ajudar as instituições financeiras tradicionais a gerir valores mobiliários tokenizados e outros ativos on-chain, tornando-se uma componente importante do desenvolvimento do mercado de RWA.