No início de novembro de 2026, o preço do BTC voltou a cair acentuadamente. A menor apetência pelo risco e a liquidação de posições longas alavancadas agravaram-se mutuamente, renovando a atenção sobre a forma como a negociação alavancada pode amplificar a volatilidade dos preços. Entre 5 e 6 de novembro, os criptoativos e as ações tecnológicas dos EUA estiveram simultaneamente sob pressão, tendo o BTC caído brevemente abaixo de $76 000. Durante a volatilidade do mercado em 5 de novembro, as liquidações de derivados de criptoativos ultrapassaram 1 000 milhões de dólares num período de 24 horas. Mais tarde, na noite de 8 de novembro, o BTC atingiu brevemente aproximadamente 73 708 $, o nível mais baixo em mais de dois meses.
Estes acontecimentos mostram que as quedas de curto prazo no mercado de criptoativos não dependem apenas da compra e venda ativas por parte dos investidores, podendo também ser afetadas conjuntamente pelos sistemas de margem, pelos mecanismos de liquidação automática e pela liquidez do mercado. Tendo em conta a recente queda acentuada do BTC, este artigo analisa de que forma as liquidações alavancadas podem criar um efeito de cascata e quais os indicadores de risco que os investidores devem acompanhar.
Principais conclusões
-
A negociação alavancada permite aos investidores controlar posições nocionais de maior dimensão com uma margem inferior, mas também amplifica os ganhos e as perdas potenciais.
-
Uma descida do preço do BTC pode fazer com que as posições longas com elevada alavancagem deixem de cumprir os requisitos de margem de manutenção, desencadeando uma liquidação forçada.
-
Quando grandes quantidades de posições estão concentradas em intervalos de preços semelhantes, as ordens de liquidação podem intensificar a pressão vendedora e criar uma cascata de liquidações.
-
As saídas de capital dos ETF, a redução da profundidade do mercado e as alterações na apetência pelo risco podem afetar o preço do BTC juntamente com as liquidações alavancadas, mas os seus efeitos individuais não devem ser considerados equivalentes.
-
O acompanhamento dos juros em aberto, das taxas de financiamento, dos dados de liquidação e da profundidade do livro de ordens pode ajudar a identificar riscos relacionados com a alavancagem do mercado, mas estes indicadores não permitem prever com exatidão os movimentos de preços de curto prazo.
Porque pode o BTC cair acentuadamente num curto período?
O preço do BTC é continuamente determinado pelos compradores e vendedores no mercado. Quando a procura de venda excede significativamente a procura de compra num curto período, ou quando os compradores não estão dispostos ou não conseguem fornecer liquidez suficiente, o preço pode cair rapidamente.
Ao contrário de alguns ativos financeiros tradicionais, os mercados de criptoativos funcionam geralmente 24 horas por dia. Os mercados à vista, de futuros perpétuos, de futuros com entrega e de outros derivados estão estreitamente interligados. As alterações de preços em diferentes plataformas de negociação podem propagar-se rapidamente através de atividades de arbitragem e gestão de risco. Consequentemente, a pressão vendedora num mercado local pode, por vezes, estender-se a um ambiente de negociação mais abrangente.
A queda do BTC no início de novembro de 2026 teve vários fatores contributivos. As ações tecnológicas dos EUA sofreram uma correção significativa, enquanto aumentavam as preocupações relativas ao investimento em infraestruturas de IA, às alterações das políticas e ao desempenho futuro dos ativos de risco. Ao mesmo tempo, os ETF de BTC à vista dos EUA registaram saídas líquidas, e alguns investidores reduziram a sua exposição a criptoativos.
Em 5 de novembro, os ETF de BTC à vista dos EUA registaram saídas líquidas superiores a 400 milhões de dólares num único dia. Posteriormente, o BTC caiu abaixo de 75 000 $ em 6 de novembro. Durante o mesmo período, o mercado registou liquidações em grande escala de posições alavancadas, aumentando ainda mais a volatilidade de curto prazo.
No entanto, é importante distinguir entre os fatores iniciais de uma queda de preços e os fatores que amplificam a queda à medida que esta se desenrola. As expectativas macroeconómicas, os fluxos de capital institucionais ou acontecimentos inesperados podem alterar a disposição dos participantes no mercado para comprar ou vender. As liquidações alavancadas, por outro lado, podem acelerar a queda depois de os preços já terem começado a cair. Por conseguinte, a queda total do BTC não pode ser simplesmente atribuída a uma única ordem de venda de grande dimensão, nem o fundo do mercado pode ser determinado apenas com base nos montantes liquidados.
O que é a negociação alavancada e porque amplifica os ganhos e as perdas?
A negociação alavancada consiste em estabelecer uma exposição de mercado de maior dimensão através do empréstimo de fundos ou da utilização do mecanismo de margem dos derivados, com um montante de capital inicial relativamente reduzido. Por exemplo, um trader com 1 000 USDT poderia estabelecer uma posição em BTC no valor aproximado de 1 000 USDT sem utilizar alavancagem. Com uma alavancagem de 10x, poderia estabelecer uma posição com um valor nocional aproximado de 10 000 USDT.
Suponha-se que o preço do BTC sobe 5%. O lucro teórico dessa posição seria de aproximadamente 500 USDT, equivalente a 50% da margem inicial. No entanto, se o BTC cair 5%, a perda teórica seria igualmente de aproximadamente 500 USDT, equivalente a metade da margem inicial.
| Variação do preço do BTC |
Lucro ou perda com exposição de 1x |
Lucro ou perda com alavancagem de 5x |
Lucro ou perda com alavancagem de 10x |
| Subida de 5% |
0,05 |
0,25 |
0,5 |
| Queda de 5% |
-5% |
-25% |
-50% |
| Queda de 8% |
-8% |
-40% |
-80% |
Os exemplos acima são cálculos simplificados baseados na margem inicial e não têm em conta as taxas de negociação, as taxas de financiamento, a derrapagem ou a liquidação forçada. Uma posição real pode ser liquidada antes de atingir as percentagens de perda apresentadas na tabela.
A alavancagem não altera a dimensão dos movimentos de preços subjacentes do BTC, mas amplifica as alterações no capital da conta de um trader em relação à margem inicial. Isto significa que até um ajustamento de curto prazo de apenas alguns pontos percentuais no BTC pode resultar em perdas significativas para traders com elevada alavancagem. No caso de posições com margem limitada e sem fundos adicionais disponibilizados atempadamente, pode ser desencadeada uma liquidação forçada sem que ocorra uma queda extrema do mercado.
Além disso, uma alavancagem mais elevada significa geralmente que uma posição consegue suportar uma variação adversa de preços menor. Os traders devem avaliar não só a direção do mercado, mas também se a volatilidade de curto prazo poderá encerrar uma posição prematuramente.
Como ocorre uma liquidação forçada?
A liquidação forçada (liquidação) é um mecanismo importante de controlo de risco na negociação alavancada. Quando a margem de uma posição é insuficiente para cumprir o requisito de margem de manutenção da plataforma, o sistema de negociação pode reduzir ou encerrar automaticamente a posição para limitar riscos adicionais.
Considere-se uma posição longa em futuros perpétuos de BTC. O trader espera que o BTC suba e, por isso, estabelece uma posição longa num contrato. Se o preço do BTC cair, a posição regista perdas não realizadas, reduzindo o capital da conta disponível para a suportar. Quando o capital desce até ao limite de risco especificado, a plataforma pode desencadear uma liquidação forçada.
Este processo envolve geralmente três conceitos fundamentais.
-
Margem inicial é o montante que um trader deve disponibilizar ao estabelecer uma posição alavancada. Mantendo todas as outras condições constantes, uma alavancagem mais elevada exige geralmente uma margem inicial menor.
-
Margem de manutenção é a margem mínima necessária para manter uma posição aberta. Quando o capital da posição é insuficiente para cumprir este requisito, a posição pode entrar no processo de liquidação.
-
Preço de referência é um preço de referência utilizado por alguns sistemas de negociação de derivados para calcular lucros e perdas não realizados e avaliar o risco de liquidação. Pode diferir do preço da transação de mercado mais recente, de modo a reduzir o impacto de transações anómalas num único mercado nas decisões de liquidação.
Por exemplo, um trader estabelece uma posição longa de BTC com alavancagem de 10x quando o BTC está cotado a 80 000 $. Se o preço continuar a cair, o capital de margem do trader continuará a diminuir. O preço de liquidação efetivo deve ser calculado com base no tamanho da posição, no modo de margem, na taxa de margem de manutenção, nas taxas e nas regras da plataforma. Uma queda de 10% no preço não deve ser tratada como uma condição de liquidação fixa. Diferentes plataformas podem também utilizar liquidação parcial, reduções de posição escalonadas e sistemas de limites de risco. Consequentemente, o processo de liquidação efetivo não é idêntico em todas as plataformas.
Porque pode uma liquidação forçada desencadear uma cascata de liquidações?
Uma cascata de liquidações ocorre quando um movimento de preços desencadeia a liquidação forçada de um grupo inicial de posições alavancadas e as transações de encerramento resultantes afetam ainda mais o preço, fazendo com que mais posições atinjam os respetivos limites de liquidação. Durante uma queda do mercado, o encerramento forçado de grandes quantidades de posições longas pode aumentar a pressão vendedora. Se a liquidez de compra no livro de ordens for insuficiente, estas ordens podem pressionar ainda mais o preço.
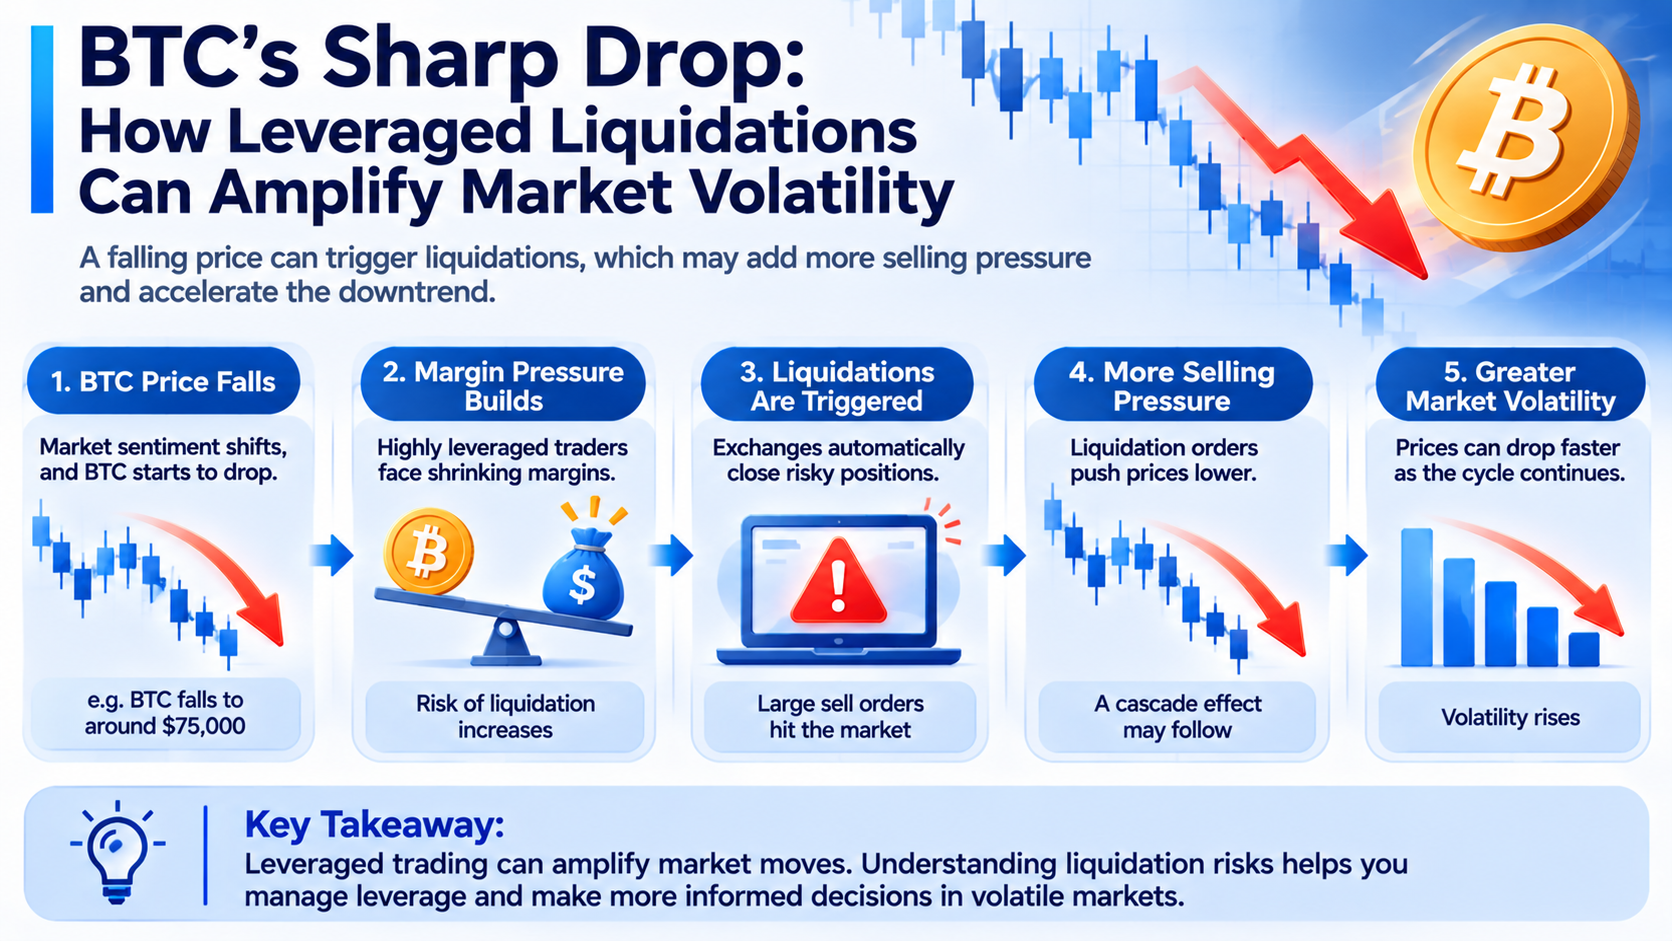
À medida que o preço continua a cair, outras posições longas que ainda não tinham atingido os respetivos limites de liquidação também podem ser liquidadas, gerando uma libertação contínua de risco. No entanto, nem todos os eventos de liquidação conduzem a uma cascata prolongada. Se o mercado dispuser de liquidez de compra suficiente, ou se uma nova procura de compra conseguir absorver as ordens de encerramento, o impacto sobre o preço pode ser relativamente limitado.
Além disso, os montantes nocionais de liquidação divulgados pelas plataformas de negociação não podem ser diretamente equiparados a novas vendas no mercado à vista. Algumas liquidações ocorrem nos mercados de derivados, e o seu impacto específico sobre os preços depende também dos métodos de execução da plataforma, da liquidez das contrapartes e das atividades de arbitragem entre mercados.
Porque afeta a liquidez do mercado a dimensão das liquidações de BTC?
A liquidez do mercado refere-se à capacidade de comprar ou vender um ativo sem afetar significativamente o seu preço. No caso do BTC, a liquidez depende não só do volume de negociação, mas também da profundidade do livro de ordens, dos diferenciais entre preços de compra e de venda e da tolerância ao risco dos traders. Quando a liquidez é suficiente, as grandes ordens de venda podem ser gradualmente absorvidas por ordens de compra a diferentes níveis de preço, resultando num impacto relativamente limitado sobre o preço. No entanto, se os participantes no mercado retirarem coletivamente as suas ordens de compra e a profundidade do livro de ordens diminuir, ordens de venda do mesmo tamanho podem provocar um movimento de preços maior.
Por exemplo, suponha-se que o BTC está atualmente cotado a 75 000 $ e que um mercado de negociação dispõe de muitas ordens de compra próximas desse preço. Mesmo que surja uma ordem de venda relativamente grande, o preço pode variar apenas de forma limitada. Se a procura de compra diminuir subitamente, as ordens de liquidação forçada poderão ter de ser executadas a preços mais baixos, aumentando a derrapagem. Nesta situação, o mercado pode entrar num processo de autorreforço: a queda dos preços leva os fornecedores de liquidez a reduzir a sua exposição ao risco, enquanto a redução da procura de compra aumenta o impacto sobre os preços das ordens de liquidação subsequentes.
No entanto, a negociação à vista e de derivados de BTC está distribuída por várias plataformas, pelo que a liquidez de todo o mercado não pode ser avaliada apenas com base na profundidade do livro de ordens de uma plataforma. Os investidores devem também ter em conta que um aumento do volume de negociação não indica necessariamente uma melhoria da liquidez. Durante períodos de volatilidade extrema, os diferenciais entre preços de compra e de venda podem aumentar e os custos efetivos de negociação podem subir, mesmo quando o volume de negociação aumenta significativamente.
Qual é a relação entre as saídas de capital dos ETF de BTC à vista e as liquidações alavancadas?
Os ETF de BTC à vista dos EUA proporcionam aos investidores uma forma de obter exposição ao preço da Bitcoin através dos mercados de valores mobiliários. A criação e o resgate de unidades de participação dos ETF envolvem os ativos dos fundos, participantes autorizados e transações de mercado relacionadas. Consequentemente, os fluxos de capital dos ETF podem afetar a dinâmica da oferta e da procura no mercado de BTC.
No início de novembro de 2026, os ETF de BTC à vista dos EUA registaram saídas líquidas significativas. Em 5 de novembro, vários dos principais produtos ETF de BTC registaram resgates substanciais, enquanto o BTC e as ações tecnológicas caíram simultaneamente.
No entanto, as saídas de capital dos ETF e a liquidação forçada nos derivados são mecanismos diferentes. As saídas líquidas dos ETF refletem alterações nos fluxos de unidades de participação dos fundos e podem ser acompanhadas por transações nos ativos subjacentes. A liquidação alavancada, por outro lado, é uma medida de controlo de risco desencadeada quando uma posição de derivados dispõe de margem insuficiente. Os dois fenómenos podem ocorrer simultaneamente durante uma queda do mercado, mas as saídas líquidas dos ETF e os montantes liquidados não podem ser somados diretamente e tratados como a pressão vendedora efetiva do mercado.
As saídas de capital dos ETF podem alterar as expectativas relativas à procura institucional, e os traders de derivados podem ajustar as suas posições em conformidade. Se o preço continuar a cair e atingir os limites de liquidação de posições longas com elevada alavancagem, o encerramento forçado no mercado de derivados poderá amplificar ainda mais a volatilidade. Por conseguinte, ao analisar uma queda acentuada do BTC, os investidores devem acompanhar tanto os fluxos de capital do mercado à vista como as alterações na alavancagem dos derivados. No entanto, a ocorrência simultânea dos dois fenómenos não estabelece, por si só, uma relação causal direta.
Como podem os juros em aberto e as taxas de financiamento ser utilizados para avaliar o risco de alavancagem?
Os juros em aberto (OI) referem-se à dimensão dos contratos de derivados que ainda não foram encerrados ou liquidados no mercado. Podem ajudar os investidores a observar a quantidade de exposição contratual que permanece no mercado, mas não permitem distinguir diretamente a direção líquida longa ou curta de todos os participantes. Quando o preço do BTC sobe e os juros em aberto continuam a aumentar, isso pode indicar que estão a entrar mais fundos no mercado de derivados. Se as taxas de financiamento também forem elevadas, isso pode indicar que alguns traders estão dispostos a pagar um custo mais elevado para manter posições longas, refletindo potencialmente operações de compra excessivamente concentradas.
A taxa de financiamento é um dos mecanismos utilizados nos futuros perpétuos para alinhar o preço do contrato com o preço à vista. Em circunstâncias normais, uma taxa de financiamento positiva significa que as posições longas pagam taxas às posições curtas, enquanto uma taxa de financiamento negativa significa que as posições curtas pagam taxas às posições longas. No entanto, as regras específicas de cálculo e liquidação dependem da plataforma de negociação.
Os investidores podem acompanhar o risco do mercado através dos seguintes indicadores:
| Indicador |
O que acompanhar |
Risco potencial indicado |
| Juros em aberto (OI) |
Se a dimensão dos contratos está a aumentar rapidamente |
A exposição à alavancagem pode estar a expandir-se |
| Taxa de financiamento |
Se o custo das posições longas ou curtas está significativamente elevado |
A negociação numa direção pode estar excessivamente concentrada |
| Montante liquidado |
Se estão a ocorrer liquidações concentradas |
As posições alavancadas estão a ser rapidamente encerradas |
| Profundidade do livro de ordens |
Se as ordens de compra e venda estão a diminuir significativamente |
O impacto sobre o preço de grandes transações pode aumentar |
| Volume de negociação à vista |
Se está a ocorrer uma venda agressiva sustentada |
A procura no mercado à vista pode estar a enfraquecer |
| Fluxos de capital dos ETF |
Alterações nos fundos que circulam através de canais de investimento institucionais |
A apetência pelo risco pode estar a mudar |
Estes indicadores devem ser analisados em conjunto com as tendências de preços.
Por exemplo, uma queda do preço do BTC acompanhada por uma redução acentuada dos juros em aberto pode indicar que algumas posições alavancadas estão a ser encerradas ou liquidadas. No entanto, uma redução dos juros em aberto também pode resultar da redução voluntária das posições por parte dos traders. Esta alteração, por si só, não confirma a ocorrência de uma liquidação forçada em grande escala. Se o preço do BTC cair enquanto os juros em aberto aumentam, podem estar a ser abertas novas posições curtas ou podem estar envolvidas outras operações de cobertura. É necessária uma análise mais aprofundada das taxas de financiamento, dos dados de negociação e da estrutura do mercado.
Do mesmo modo, uma mudança da taxa de financiamento de positiva para negativa não significa necessariamente que o mercado tenha atingido o fundo. Pode refletir uma alteração na direção da negociação, enquanto o preço pode continuar a cair. Por conseguinte, estes indicadores são mais adequados para acompanhar o risco do que para servirem como sinais independentes de compra ou venda.
O BTC vai recuperar após liquidações em grande escala?
As liquidações em grande escala significam geralmente que algumas posições com elevada alavancagem foram forçadas a sair do mercado. Depois de estas posições serem encerradas, a pressão vendedora passiva de curto prazo pode diminuir, dando ao mercado a oportunidade de estabelecer um novo equilíbrio entre compradores e vendedores. No entanto, um montante elevado de liquidações não significa que o preço vá necessariamente recuperar de imediato.
-
As liquidações alavancadas refletem alterações em apenas algumas posições de derivados. Se permanecer uma pressão vendedora sustentada no mercado à vista, ou se o ambiente macroeconómico continuar a deteriorar-se, o BTC poderá continuar sob pressão.
-
Os dados de liquidação variam consoante o intervalo temporal. Diferentes plataformas de dados podem divergir quanto à cobertura de plataformas de negociação, aos tipos de contratos e aos métodos de cálculo dos montantes nocionais. Por conseguinte, o montante liquidado durante um determinado período não pode ser simplesmente interpretado como prova de que o mercado reduziu completamente a sua alavancagem.
-
Alguns traders podem estabelecer novas posições com elevada alavancagem após uma queda de preços. Se as novas posições se concentrarem em intervalos de preços semelhantes, o mercado poderá enfrentar uma nova ronda de liquidações.
Além disso, uma recuperação de curto prazo após uma queda acentuada pode resultar do encerramento de posições curtas, e não de uma recuperação da procura de compra a longo prazo. O encerramento de posições curtas pode fazer subir rapidamente o preço, mas a sua sustentabilidade continua a depender dos fundos e da procura de negociação subsequentes no mercado. Por conseguinte, para avaliar se o mercado está a estabilizar gradualmente, é necessário considerar a volatilidade dos preços, a procura no mercado à vista, os juros em aberto e a recuperação da liquidez, em vez de se concentrar apenas no montante liquidado no próprio dia.
Como podem os investidores particulares reduzir o risco de liquidação alavancada?
Para os investidores particulares, um dos maiores riscos da negociação alavancada é o encerramento forçado de uma posição devido à volatilidade de curto prazo antes de as perspetivas de preços a longo prazo terem sido confirmadas.
É importante compreender a relação entre a alavancagem e o risco de margem. Uma alavancagem mais elevada pode melhorar a eficiência do capital, mas também reduz a amplitude de uma variação adversa de preços que uma posição consegue suportar. Mesmo que a tendência de longo prazo do BTC esteja alinhada com as expectativas, uma queda acentuada de curto prazo pode fazer com que uma posição longa com elevada alavancagem seja encerrada prematuramente.
Os investidores devem compreender a diferença entre margem isolada e margem cruzada. A margem isolada atribui geralmente um montante específico de margem a uma posição individual, ajudando a limitar o impacto direto dessa posição sobre os restantes fundos da conta. A margem cruzada pode utilizar uma parte maior da margem disponível da conta para suportar uma posição, mas também pode aumentar o risco global da conta. O âmbito específico do risco depende das regras da plataforma.
A derrapagem e o risco de execução durante condições extremas do mercado também devem ser considerados. As ordens de stop loss podem ajudar a gerir o risco de negociação, mas não garantem a execução ao preço predefinido durante períodos de volatilidade severa. Algumas ordens podem sofrer uma derrapagem significativa devido à liquidez insuficiente.
Os investidores não devem considerar o preço de liquidação como o seu único indicador de controlo de risco. Mesmo que uma posição ainda esteja relativamente afastada do preço de liquidação estimado, poderá ser afetada pelas taxas de financiamento, por alterações nos requisitos de margem, por perdas noutras posições da conta e pela redução da liquidez do mercado.
Para os utilizadores que não estejam familiarizados com os requisitos de margem e o funcionamento da negociação de contratos, reduzir ou evitar a exposição à alavancagem é geralmente mais eficaz para controlar o risco do que tentar prever todas as quedas acentuadas do mercado.
Resumo
A queda acentuada do BTC no início de novembro de 2026 demonstrou novamente a complexa relação entre a negociação alavancada e a liquidez do mercado. Uma queda de preços pode resultar inicialmente de alterações na apetência macroeconómica pelo risco, de saídas de capital ou de vendas ativas. No entanto, quando grandes quantidades de posições longas alavancadas estão concentradas em intervalos de preços semelhantes, a liquidação forçada pode aumentar a pressão vendedora e transformar um ajustamento de mercado inicialmente limitado numa volatilidade de curto prazo mais severa.
A liquidação alavancada não é a única causa de uma queda do preço do BTC, nem o fim das liquidações significa que o mercado vá necessariamente recuperar. O seu impacto depende do tamanho das posições, dos níveis de margem, dos métodos de execução das transações e da liquidez do mercado.
Para os investidores, compreender os juros em aberto, as taxas de financiamento, a margem de manutenção e a profundidade do livro de ordens é mais útil para identificar o risco do que concentrar-se apenas nos montantes liquidados. Sobretudo quando o sentimento do mercado muda rapidamente, controlar a alavancagem e gerir adequadamente as posições são bases importantes para evitar saídas forçadas causadas pela volatilidade de curto prazo.
Perguntas frequentes
O que significa a liquidação de BTC?
A liquidação de BTC refere-se geralmente ao encerramento forçado de uma posição alavancada por uma plataforma de negociação devido a margem insuficiente. Na negociação de contratos, uma posição pode ser liquidada pelo sistema em resultado dos movimentos do preço de mercado, mesmo sem uma venda ativa da posição.
Porque pode uma queda de 5% no BTC fazer com que uma posição com elevada alavancagem perca a maior parte da sua margem?
A alavancagem aumenta a relação entre o valor nocional de uma posição e a sua margem inicial. Com uma alavancagem de 10x, uma queda de 5% no BTC corresponde a uma perda teórica de aproximadamente 50% da margem inicial, antes de serem consideradas as taxas de negociação e outros fatores.
As liquidações de BTC em grande escala vão necessariamente fazer com que o preço continue a cair?
Não necessariamente. As liquidações podem aumentar a pressão vendedora de curto prazo, mas o movimento final dos preços também depende da liquidez de compra, da procura no mercado à vista e da atividade de negociação dos restantes participantes no mercado.
Uma redução dos juros em aberto significa que o risco do mercado foi eliminado?
Não necessariamente. Uma redução dos OI pode refletir a redução voluntária de posições ou liquidações forçadas, mas não prova que todo o risco relacionado com a alavancagem tenha desaparecido. Podem ainda ocorrer novas concentrações de posições e alterações na liquidez.
As saídas de capital dos ETF de BTC à vista vão desencadear diretamente liquidações de contratos?
Não. As saídas de capital dos ETF e as liquidações de contratos são mecanismos diferentes. No entanto, as alterações nos fluxos dos ETF podem afetar os preços e as expectativas do mercado, influenciando indiretamente o risco das posições alavancadas.
Como podem os investidores avaliar o potencial de uma cascata de liquidações de BTC?
Os investidores podem acompanhar os juros em aberto, as taxas de financiamento, a liquidez do mercado e os dados recentes de liquidação para avaliar potenciais riscos. No entanto, uma vez que é difícil observar integralmente a distribuição efetiva das posições e a atividade de negociação, não é possível prever com exatidão o momento e a dimensão de uma cascata de liquidações.