#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly Le rapport sur l’emploi de septembre est tombé le vendredi 2 octobre, et il a fait quelque chose de rare. Il a ébranlé la confiance du marché obligataire sans ébranler celle du marché actions. Les créations d’emplois non agricoles se sont établies à seulement 29 000, contre un consensus d’environ 84 000 à 90 000. Le taux de chômage est monté à 4,2 %, contre 4,1 %, laissant environ 7,1 millions de personnes comptabilisées comme chômeuses. Puis est venue la partie que la plupart des gens ont survolée : le Bureau of Labor Statistics a révisé à la baisse les deux mois précédents de 60 000 emplois au total, ramenant juillet à une perte nette de 10 000 emplois, la première publication négative depuis février, et réduisant août de 162 000 initialement à 133 000. Le secteur privé a ajouté 46 000 emplois tandis que l’administration publique en a supprimé 17 000, prolongeant une baisse de 216 000 sur l’année écoulée. Le salaire horaire moyen n’a augmenté que de 5 cents, soit 0,1 %, à 37,81 dollars, tandis que le rythme annuel s’est refroidi à 3,0 %. Le taux de participation à la population active est monté à 61,8 %, ce qui explique exactement pourquoi le taux de chômage a dérivé à la hausse sans que le chiffre d’ensemble ne s’effondre. La santé a ajouté 17 000 emplois, la construction 11 000 et l’industrie manufacturière 9 000, tandis que les activités financières en ont perdu 7 000 et affichent désormais une baisse de 129 000 par rapport à leur pic de mai 2025. La moyenne mobile sur 12 mois des créations mensuelles est déjà tombée à environ 45 000. Ce n’est pas un marché du travail qui ralentit. C’est un marché du travail qui fonctionne sur ses dernières réserves.
La réaction a été immédiate et déséquilibrée. En quelques minutes, les marchés à terme ont ramené la probabilité d’une hausse de 25 points de base lors de la réunion des 27 et 28 octobre à environ 17 % à 23 %, contre près de 64 % à 70 % une semaine plus tôt, tandis que la probabilité d’un statu quo a dépassé 80 % et a même atteint 86 % sur l’outil FedWatch. Sur le marché prédictif Kalshi, le changement a été encore plus marqué, passant de près de 70 % à environ 18 %. Ainsi, dans l’esprit du marché, la hausse d’octobre est morte vendredi, et c’est précisément pourquoi les actifs risqués ont progressé. Mais regardez ce qui ne s’est pas produit. Les probabilités d’une hausse en décembre sont restées élevées, au-dessus de 75 % sur les contrats à terme de taux et autour de 65 % sur les marchés prédictifs, tandis que les prix à terme impliquent toujours environ 89 points de base de resserrement d’ici à la fin de l’année prochaine. Le marché n’a pas basculé vers des baisses de taux. Il a simplement déplacé une hausse d’octobre à décembre. Quiconque interprète cela comme le début d’un cycle d’assouplissement se trompe.
Puis est venu le signal, le détail qui distingue une séance saine où les mauvaises nouvelles sont de bonnes nouvelles d’un coup de semonce. Les actions ont clôturé en hausse. Le S&P 500 a gagné 0,73 % à 7 722,72 et a terminé la semaine à moins de 1 % de son plus-haut historique, le Nasdaq Composite a progressé de 1,19 % à 27 190,86 et a inscrit un nouveau record en séance, le Dow a gagné 0,49 % à 51 176,96, et le Russell 2000 a augmenté de 0,9 % à 2 832,90. Pourtant, les rendements des bons du Trésor ont quand même augmenté. Le rendement du titre à 10 ans est monté à 5,28 %, en hausse de 12 points de base sur la semaine, celui à 30 ans a atteint 5,62 %, et seul le 2 ans a reculé, à 4,83 %. Cela a accentué l’écart entre les rendements à 10 ans et à 2 ans, à 44 points de base contre 29. L’indice du dollar s’est raffermi à 101,92, en hausse de 0,7 % sur la semaine et proche d’un plus-haut de 18 mois. Réfléchissez un instant à cette combinaison. Emploi faible, rendements longs plus élevés, dollar plus fort. Le marché obligataire ne price pas un ralentissement. Il price une inflation persistante et une prime de terme en hausse. Le 10 ans a atteint 5,304 % le 30 septembre, son plus haut niveau depuis mai 2002, un pic de 24 ans. Lorsque la partie longue de la courbe refuse de progresser sur de faibles données d’emploi, le problème de l’inflation prend le pas sur celui de la croissance. C’est le signal le plus important du marché à l’heure actuelle.
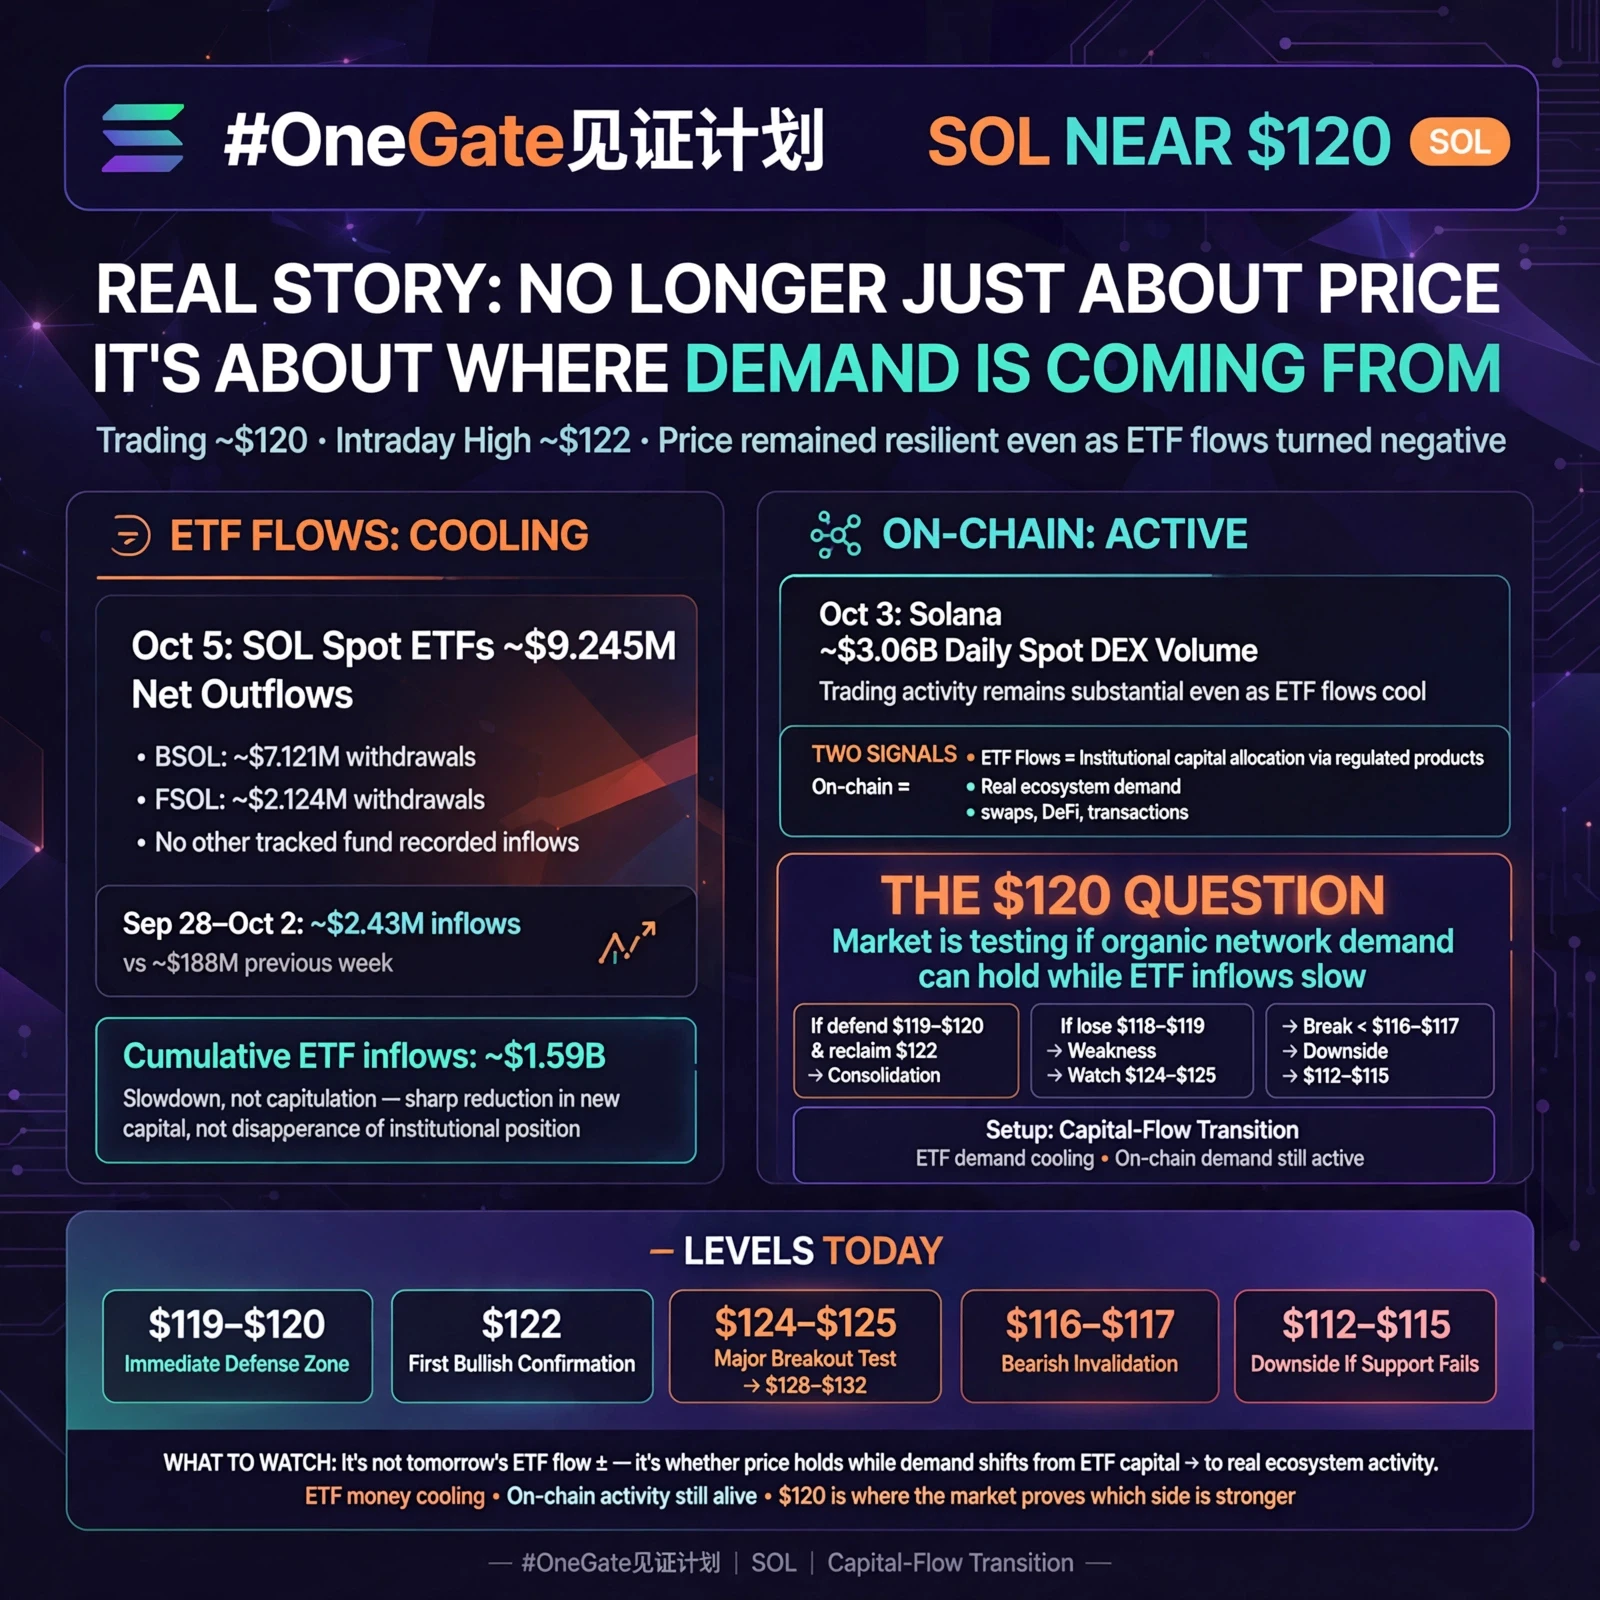
La réaction du Bitcoin a été plus honnête que celle du marché actions. Il a clôturé autour de 85 206 dollars, en hausse de 0,42 %, après avoir bondi vers 87 000 dollars sur la publication avant de céder la majeure partie de son mouvement dans une fourchette étroite de 84 555 à 85 334 dollars. L’intérêt ouvert a bondi de 2,3 milliards de dollars, les traders payant davantage pour des positions haussières, et environ 600 millions de dollars de liquidations ont été déclenchés lors des mouvements brusques. La capitalisation totale du marché crypto a augmenté de 2,27 % à environ 2,93 billions de dollars, et la dominance du Bitcoin est revenue vers 60 %, tandis que celle des stablecoins a reculé à 6,3 %. L’Ether évoluait près de 2 714 dollars, le XRP près de 1,49 dollar et Solana près de 118 dollars. Pour donner un contexte, le Bitcoin reste en hausse d’environ 44 % sur 90 jours et de 6,4 % en septembre, son troisième gain mensuel consécutif et son premier trimestre positif en un an, tout en restant environ 34 % sous son plus-haut historique et seulement légèrement au-dessus de son ouverture annuelle proche de 87 700 dollars, après être tombé jusqu’à 58 000 dollars plus tôt cette année. Cet écart entre la dynamique sur trois mois et la situation annuelle résume toute l’histoire de ce marché.
Passons maintenant aux flux, car c’est là que se trouve le véritable message. Les ETF Bitcoin spot américains ont enregistré provisoirement 82,9 millions de dollars d’entrées pour la semaine du 28 septembre au 2 octobre. C’est un chiffre positif, mais il représente un ralentissement de 96 % par rapport à la semaine précédente, qui se chiffrait en milliards de dollars. Sur le trimestre, les fonds ont attiré 6,3 milliards de dollars, mais les flux nets depuis le début de l’année ne s’élèvent qu’à environ 985 millions de dollars, car le premier semestre a enregistré environ 5,4 milliards de dollars de sorties. Le total des actifs des ETF s’établit autour de 109,3 milliards de dollars, en baisse de 14,6 % par rapport au pic de 128 milliards de dollars atteint à la mi-janvier. Les fonds Ether ont enregistré environ 118 millions de dollars de sorties début octobre, et les produits Solana n’ont recueilli que 0,8 million de dollars sur la semaine, contre 188,1 millions de dollars la semaine précédente. Pendant ce temps, les fonds monétaires américains ont absorbé 2,4 milliards de dollars durant la semaine s’achevant le 25 septembre, leur collecte hebdomadaire la plus importante depuis octobre 2025, tandis que la demande spot on-chain pour le Bitcoin a diminué d’environ 170 000 unités au cours des 30 derniers jours. Considérez ces éléments ensemble : le dollar marginal choisit toujours un rendement sans risque supérieur à 5 % plutôt que le bêta crypto.
L’or et l’argent expliquent le même mécanisme sous un autre angle. L’or se négocie près de 4 150 dollars l’once, bien en dessous du record de 5 589 dollars atteint plus tôt cette année, et BMO a abaissé sa prévision pour le quatrième trimestre à 4 650 dollars. L’argent évolue autour de 61 dollars, soit environ la moitié de son record de 121 dollars atteint fin janvier, tandis que le platine se situe près de 1 707,80 dollars et le palladium autour de 1 231,46 dollars. Chacun de ces métaux a une guerre à sa porte et ne parvient toujours pas à conserver une demande acheteuse, car lorsque les bons du Trésor rapportent plus de 5 % et que le dollar est à un plus-haut de 18 mois, le coût d’opportunité de la détention d’un actif sans rendement devient brutal. La demande de valeurs refuges est réelle, mais elle perd face au rendement. C’est le coût d’un régime de taux élevés plus longtemps, et c’est le même vent contraire qui pèse sur les cryptos.
Le pétrole est la courroie de transmission qui relie tout cela. Le Brent se négocie autour de 102,31 dollars le baril et le WTI près de 92,87 dollars, l’écart Brent-WTI s’étant élargi au-delà de 11 dollars et des qualités régionales comme le Murban atteignant 109 à 110 dollars. Le brut est en hausse de plus de 70 % cette année. La raison est simple : les États-Unis et l’Iran sont engagés dans une guerre depuis sept mois, le détroit d’Ormuz reste le point d’étranglement, et Washington ajoute un troisième groupe aéronaval ainsi que davantage de troupes dans la région. La proposition de l’Iran de rouvrir le détroit sous sept jours en échange d’un allègement des sanctions et d’un cessez-le-feu a été rejetée, et les discussions par l’intermédiaire de médiateurs sont au point mort. La tension sur le diesel est ce qui compte le plus, car elle se répercute sur le transport de marchandises, l’alimentation et les biens de base, précisément le circuit que la Fed surveille. Chaque dollar supplémentaire sur un baril finit par apparaître dans un chiffre d’inflation, et c’est pourquoi le pétrole est désormais une variable de politique monétaire, pas seulement une matière première.
Alors, que pense réellement la Fed ? Le 16 septembre, elle a relevé la fourchette cible à 3,75 %–4,00 %, sa première hausse depuis 2023, par un vote unanime de 12 voix contre 0. La médiane des projections officielles du dot plot prévoit une nouvelle hausse de 25 points de base cette année, les projections de fin d’année se concentrant entre 4,1 % et 4,4 %. Le ton au sommet est resté constamment offensif, et le président de la Fed de New York, John Williams, a déclaré qu’une nouvelle hausse en fin d’année pourrait être appropriée, tout en soulignant qu’il n’y avait aucune urgence à se précipiter. À retenir : la Fed ne réagit plus principalement à l’emploi. Elle réagit à l’inflation. Le rapport sur l’emploi lui a donné la possibilité d’attendre, pas l’autorisation de s’arrêter. La prochaine décision aura lieu le 28 octobre, et le scénario central du marché est désormais un statu quo à cette date, suivi d’une hausse en décembre.
Cela rend les deux prochaines semaines bien plus importantes que vendredi dernier. L’IPC de septembre sera publié le 14 octobre, avec un chiffre global attendu autour de 3,4 % sur un an et un chiffre sous-jacent autour de 2,4 %. L’indice des prix à la production suivra le 15 octobre, l’enquête de la Fed de New York sur les anticipations des consommateurs arrivera le 7 octobre, et nous aurons également l’indice ISM des services et le compte rendu du FOMC entre-temps. Si l’IPC sous-jacent accélère et que l’IPP fait apparaître une pression croissante dans la chaîne de production, la hausse de décembre se confirme, le rendement du 10 ans se dirige vers 5,4 %, et tous les actifs risqués à longue duration, Bitcoin compris, subissent une pression accrue. Si l’inflation se refroidit au contraire, les probabilités de hausse diminuent, le dollar s’affaiblit et le chemin de moindre résistance s’inverse à la hausse. Surveillez ces publications, pas le calendrier.
Voici comment j’envisage les niveaux et les scénarios plutôt que de prétendre connaître l’avenir. Sur le Bitcoin, le premier mur se situe entre 87 000 et 87 500 dollars, zone où le cours a déjà été rejeté deux fois, et une clôture journalière confirmée au-dessus de cette zone ouvre la voie vers 90 000 dollars, puis vers le retracement de 0,618 près de 93 650 dollars. En dessous, la zone de 82 000 à 82 500 dollars est la ligne qui a tenu, avec 80 811 dollars en dessous, et une cassure à ce niveau expose la zone des 74 900 dollars autour des moyennes mobiles à 50 et 200 jours, situées près de 78 300 et 75 300 dollars. L’ouverture annuelle proche de 87 700 dollars compte psychologiquement, car sa reconquête transforme 2026 d’une année perdante en une année stable. À mon avis, la configuration à court terme est véritablement constructive, car le principal facteur de pression, une hausse en octobre, vient de disparaître. Mais je ne considère pas cela comme un feu vert pour courir après le marché. Si les probabilités de hausse ont chuté, c’est parce que les embauches se détériorent, et un marché du travail qui s’affaiblit constitue un risque pour la croissance qui finit par toucher tous les actifs risqués, y compris celui-ci. Mon plan consiste donc à faire preuve de patience aux extrêmes de la fourchette plutôt qu’à afficher une conviction au milieu. Je veux voir les flux des ETF repasser au-dessus de 1 milliard de dollars par jour avant de croire à une cassure, et je veux voir le rendement du 10 ans cesser de grimper avant de croire à un vaste rallye.
Dans une perspective plus large, nous vivons dans un régime où la liquidité coûte cher, où l’énergie est une variable de politique publique et où les obligations rapportent enfin suffisamment pour concurrencer tout le reste. Le Bitcoin n’a pas besoin que la Fed baisse ses taux pour progresser. Il a besoin que les probabilités de hausse cessent d’augmenter et que les rendements réels cessent de dévorer le monde. Vendredi a fait évoluer la première variable en notre faveur. La seconde reste très loin d’être résolue.