Posts
Suivis
Populaire
Actualités
Notifications
Profil

JOHAR09

vip
Aucun contenu pour l'instant
Niveau VIP maximal 35.6 an(s)
3.3k
Suivis
780
Followers
41.1k
Aimé
#MOO 🍀🍀🍀✨🏆
Trademaster69
$MOO 🟢 MOON — Configuration haussière
Prix actuel : 0,0092
Entrée : 0,00910–0,00925
TP1 : 0,00960
TP2 : 0,01000
TP3 : 0,01050
SL : 0,00870
Confirmation : Un mouvement soutenu au-dessus de 0,00940 renforcerait la configuration de continuation haussière.
$MOO ‌
MOO+1,89%
#美国10月CPI全面超预期 #每周来晒 La Fed n’a pas besoin de « devenir plus hawkish » ; il lui suffit de maintenir une posture hawkish.

I. Il y a trois niveaux dans le fait de « devenir plus hawkish », et le marché n’a intégré que le premier
Premier niveau : une hausse de 25 points de base en décembre. La probabilité est de 88.5 %, déjà entièrement intégrée dans les cours. Ce n’est pas devenir plus hawkish ; c’est une confirmation.
Deuxième niveau : une hausse ponctuelle de 50 points de base en décembre. La probabilité est passée de 0 % avant la publication à 11.5 %. C’est un véritable « virage hawkish », e
Surrealist5N1K
#美国10月CPI全面超预期 #每周来晒 La Fed n’a pas besoin de « durcir le ton » ; il lui suffit de maintenir une posture restrictive.
I. « Durcir le ton » comporte trois niveaux, et le marché n’a intégré que le premier
Premier niveau : une hausse de 25 points de base en décembre. La probabilité est de 88.5 %, déjà entièrement intégrée dans les cours. Ce n’est pas un durcissement du ton, mais une confirmation.
Deuxième niveau : une hausse ponctuelle de 50 points de base en décembre. La probabilité est passée de 0 % avant la publication à 11.5 %. Il s’agit d’un véritable « durcissement de ton », et c’est aussi le seuil que Waller a lui-même fixé quelques heures avant la publication des données : une hausse mensuelle de l’inflation sous-jacente de 0.3 % ou plus devrait être envisagée. Le résultat a été exactement de 0.3 %, juste au seuil.
Troisième niveau : modifier la trajectoire. La probabilité de hausses cumulées totalisant 50 points de base d’ici janvier prochain atteint 59.2 %. C’est ce que le marché réévalue réellement. La question de savoir si le taux neutre sera relevé dans le graphique à points compte davantage que l’ampleur de cette hausse.
Mon avis : en décembre, la Fed devrait très probablement encore relever ses taux de 25 points de base. La raison ne tient pas seulement aux commentaires des responsables ; un détail technique, passé inaperçu pour beaucoup, entre aussi en jeu : ce rapport sur l’IPC ne comportait pas de données en glissement annuel, car aucune donnée sur les prix n’a été collectée pendant la paralysie des services fédéraux d’octobre 2025, ce qui ne laisse aucune valeur de référence.
Sans chiffre en glissement annuel pour servir de repère, il est difficile pour le comité de justifier une « hausse ponctuelle de 50 points de base » au nom de l’inflation. Ce n’est pas qu’il ne le veuille pas ; il ne dispose pas d’éléments suffisants. L’absence de données rend donc une hausse de 50 points de base moins probable.
II. Jusqu’où peut aller le durcissement du ton ? Surveillez trois éléments
La variation mensuelle de l’inflation sous-jacente mesurée par le PCE, dans le rapport définitif avant la réunion de décembre.
La possibilité d’une nouvelle hausse en janvier prochain. C’est une question de trajectoire, et la véritable source de pression sur le BTC.
L’évolution des termes « supplémentaires » et « restrictif » dans le communiqué. Les changements de formulation précèdent souvent les changements de chiffres.
III. Cette fois, le BTC a chuté à cause de l’effet de levier, et non de sa valorisation
Côté cours : il est passé sous les 73,000, avec un plus bas intrajournalier de 72,787 ; l’ETH a chuté de 4.75 %, le SOL de 4.9 %, et le ZEC de près de 13 %.
La structure mérite davantage d’attention : les liquidations sur 24 heures ont totalisé $657 millions, dont $540 millions de positions longues ; dans le même temps, l’intérêt ouvert a augmenté de 5 % pour atteindre 341.5 milliards ; la capitalisation totale du marché des cryptomonnaies a baissé de 2.93 %, tandis que le volume des échanges a progressé de 15.5 %.
Cours en baisse, volume des échanges en hausse, intérêt ouvert en hausse : c’est une structure classique de « liquidation forcée des positions longues tandis que de nouvelles positions courtes s’ouvrent ». L’indice Fear and Greed est à 24, et la dominance du BTC est de 60.4 %, ce qui montre que les capitaux se réfugient dans les actifs les plus solides plutôt que de quitter le marché.
Le diagnostic est donc clair : il s’agit d’un mouvement entraîné par les liquidations, et non par des décisions d’allocation.
IV. Pourquoi le BTC est-il si sensible à l’IPC ? Trois canaux de transmission
Le premier est le taux d’actualisation. Le rendement à 10 ans a dépassé 5 %, et celui à 2 ans s’établit à 4.71 %. Le numérateur de la valorisation des actifs à longue duration n’a pas changé, mais le dénominateur est devenu plus coûteux ; dans ce cycle, le BTC compte parmi les actifs à la « duration la plus longue ».
Le deuxième est le dollar. L’indice du dollar a progressé de 0.56 %. Lorsque la liquidité en dollars offshore se resserre, les acheteurs marginaux du BTC — les positions longues à effet de levier — sont les premiers à se retirer. Le pouvoir de fixation du prix du BTC a toujours été entre les mains des dollars offshore, et non de Wall Street.
Le troisième est l’effet de levier. Lorsque les positions longues sont surchargées, les données servent de déclencheur. Ce n’est pas que l’IPC soit si inquiétant ; c’est que les positions sont trop importantes.
V. Comment distinguer un désendettement d’une perte de conviction
La suite sera complètement différente selon le scénario, mais les deux se ressemblent beaucoup sur les graphiques.
Signes de désendettement : l’intérêt ouvert chute rapidement, les taux de financement deviennent négatifs, la prime au comptant se redresse et les liquidations se concentrent sur un à deux jours. Ce phénomène prend généralement fin en moins d’une semaine.
Signes d’une perte de conviction : l’intérêt ouvert reste stable, mais les sorties au comptant se poursuivent, les ETF enregistrent des rachats consécutifs et les détenteurs à long terme commencent à réduire leurs positions on-chain. Ce phénomène dure des mois.
Ce que nous observons actuellement correspond aux prémices du premier scénario — j’insiste, aux « prémices » — car l’intérêt ouvert continue d’augmenter, ce qui signifie que l’effet de levier n’a pas encore été entièrement évacué. Alors, ne vous précipitez pas pour annoncer un point bas.
VI. Mon plan
Je ne prédis pas la direction du marché ; j’agis uniquement lorsque certaines conditions sont réunies.
Je ne renforcerai mes positions longues que si les trois conditions sont réunies : clôture journalière au-dessus de 72,787, baisse des volumes pendant le repli et taux de financement négatifs. Mon stop sera à 71,500, et mon objectif initial entre 76,000 et 77,000.
Si la clôture journalière passe sous 72,787, je viserai 70,000, voire 68,000. Je ne tenterai pas d’attraper un couteau qui tombe.
Avant la décision sur les taux du 9 décembre, l’exposition totale restera inférieure à 30 %, et l’effet de levier inférieur à 2x.
La Fed n’a pas besoin de « durcir le ton » ; il lui suffit de ne pas l’assouplir. Pour le BTC, le véritable point bas n’est pas « le pic de l’IPC », mais « l’élimination de l’effet de levier ».
Pensez-vous que ce cycle relève d’un désendettement ou d’une perte de conviction ? Partagez en commentaire les raisons de votre opinion. $BTC
BTC-0,65%
ETH-1,23%
SOL-0,74%
ZEC+1,29%
#Polymarket年化收入突破18亿美元 1,8 milliard de dollars de revenus, c’est bien réel, mais le « décollage » pourrait ne pas profiter à Polymarket

Le secteur des marchés prédictifs est bel et bien en plein essor, mais Polymarket n’en sera pas forcément le grand bénéficiaire.

I. D’abord, distinguons les deux chiffres

1,8 milliard de dollars correspond à un chiffre d’affaires annualisé, soit environ 150 millions de dollars par mois ; 14,5 milliards de dollars correspond au volume nominal des transactions du site américain en octobre. Un calcul approximatif donne un taux de monétisation d’environ 1 % — m
Surrealist5N1K
#Polymarket年化收入突破18亿美元 1,8 milliard de dollars de revenus, c’est bien réel, mais le « décollage » ne profitera peut-être pas à Polymarket
Le secteur des marchés prédictifs est bel et bien en plein essor, mais Polymarket n’en sera pas forcément le grand gagnant.
I. D’abord, distinguons les deux chiffres
1,8 milliard de dollars correspond à un chiffre d’affaires annualisé, soit environ 150 millions de dollars par mois ; 14,5 milliards de dollars correspond au volume nominal des transactions sur le site américain en octobre. Un calcul rapide donne un taux de monétisation d’environ 1 % — mais attention, ces chiffres ne portent pas sur le même périmètre : le chiffre d’affaires est mondial, tandis que les 14,5 milliards de dollars concernent uniquement le site américain. Il ne s’agit donc que d’un ordre de grandeur.
Plus important encore, il faut comprendre le terme « volume nominal des transactions ». Chaque contrat de marché prédictif se règle finalement à 1 dollar. Ainsi, un contrat acheté à 0,30 dollar puis vendu à 0,70 dollar génère deux fois du volume nominal. Cela signifie que les 14,5 milliards de dollars ne représentent pas 14,5 milliards de dollars de capitaux ; les capitaux réellement immobilisés sont d’un ordre de grandeur inférieur.
Qu’est-ce que cela signifie ? Le secteur gagne de l’argent grâce aux volumes, et non aux commissions. L’explosion apparente des volumes de transactions se traduit par un levier financier moindre qu’on pourrait le croire.
II. D’où vient la croissance : l’effet de lancement sur un nouveau marché et le trafic saisonnier, pas une croissance structurelle
Le site américain n’a été lancé qu’en mai de cette année. En octobre, le volume nominal a atteint 14,5 milliards de dollars, soit plus du triple des 4 milliards de dollars enregistrés en juin. Les facteurs à l’origine de cette hausse sont évidents : la Coupe du monde de la FIFA en été, puis le début de la saison de la NFL en septembre.
Autrement dit, il s’agissait d’une convergence exceptionnelle entre « l’arrivée sur un nouveau marché » et le « trafic saisonnier ». En 2027, il n’y aura ni Coupe du monde ni grande élection : ce sera une année typique de « creux événementiel ». La capacité des prédictions financières comme « l’IPC, les résultats des entreprises et le cours du BTC » à soutenir l’activité sera alors le véritable test.
III. Le « décollage » ne profitera peut-être pas à Polymarket : les parts de marché se sont déjà inversées
Voici ce qu’on a le plus facilement tendance à oublier : fin 2024, Polymarket représentait encore plus de 90 % du volume mensuel des transactions. Aujourd’hui, la situation s’est inversée.
En août 2026, Kalshi a enregistré 37,17 milliards de dollars en un seul mois, tandis que les sites américain et international de Polymarket ont totalisé 8,16 milliards de dollars ; de la mi-septembre à la mi-octobre, les parts s’élevaient à environ 76 % pour Kalshi, 12 % pour le site américain de Polymarket et 5 % pour son site international.
Les 1,8 milliard de dollars de Polymarket ont donc été réalisés alors que la plateforme « perdait sa position de leader en parts de marché » : sa croissance vient de l’augmentation de la taille globale du marché, et non d’une hausse de sa part. Ces deux éléments ont des implications très différentes pour la valorisation.
IV. Le véritable obstacle n’est pas la demande, mais la réglementation
Le site américain de Polymarket opère sur QCX, la plateforme de marché contractuel désignée par la CFTC que l’entreprise a rachetée pour 112 millions de dollars en juillet 2025. Il n’a ouvert aux utilisateurs américains qu’en décembre 2025, en commençant par les événements sportifs.
Mais c’est aussi là que les problèmes commencent : le procureur général de l’État de New York l’a déjà poursuivi pour exploitation illégale d’une activité de jeux d’argent, et l’autorité de régulation des jeux du Nevada a pris directement des mesures d’application. Le projet de règles réglementaires de la CFTC publié en juin de cette année a laissé une ouverture relativement permissive pour les marchés politiques liés aux élections, tout en traçant une ligne rouge autour des paris sur les événements sportifs.
Autrement dit, le secteur est désormais confronté à un bras de fer juridique entre « la réglementation fédérale des produits dérivés » et « les lois des États sur les jeux d’argent ». Cette incertitude compte davantage que n’importe quel chiffre de croissance.
V. Quel domaine a le plus de potentiel ? Ma réponse : le sport, pas la finance
Cela peut sembler contre-intuitif, mais j’en suis de plus en plus convaincu.
Le sport a le plus de potentiel, car il constitue une « alternative légale aux jeux d’argent », avec le plus grand marché adressable total (TAM) et la fréquence d’utilisation la plus élevée. Les particuliers sont aussi ceux qui souffrent le moins d’un désavantage informationnel : personne ne connaît vraiment bien le sport, et ils restent donc prêts à parier. La Coupe du monde et la NFL ne sont que le début.
Je ne pense pas que les événements financiers (IPC, décisions du FOMC, résultats des entreprises) puissent devenir un bassin de trafic grand public, car les cotes sont trop « efficientes » : les professionnels bien informés continueront à gagner de l’argent aux dépens des particuliers, qui ne reviendront pas après quelques tentatives. Ces marchés ressemblent davantage à des outils de couverture et à des produits dérivés d’information. Ils seront importants, mais ne seront pas animés.
Quant à la politique, elle revient tous les quatre ans et donne lieu au plus grand nombre de litiges sur le règlement des contrats.
VI. Ce que je négocierais personnellement
Je ne négocierais que des événements financiers, et uniquement ceux dont les règles de règlement sont claires et qui présentent une profondeur suffisante : l’IPC, les décisions du FOMC et les résultats des grandes entreprises. Je ne toucherais pas au sport : frais, désavantage informationnel et transactions émotionnelles, les trois sont réunis. Je ne toucherais pas non plus à la politique, en raison des litiges sur le règlement et de l’incertitude réglementaire.
Mais il faut d’abord accepter une réalité : des études montrent que 70 % des portefeuilles les plus rentables sont des bots. Autrement dit, si vous entrez sur le marché, vous êtes en pratique « celui qui fournit des liquidités aux bots teneurs de marché ». Réfléchissez-y avant de parler de votre expérience.
Les 1,8 milliard de dollars prouvent que les « transactions sur événements » répondent à une demande réelle, mais pas que Polymarket est le gagnant. Dans ce secteur, l’avantage concurrentiel ne réside pas dans les « événements », mais dans l’accès réglementaire, la profondeur de marché fournie par les teneurs de marché et les canaux de distribution. Kalshi a obtenu les deux premiers, ainsi que le réseau de distribution de Robinhood ; Polymarket dispose de la liquidité native de la crypto, mais n’a toujours pas franchi l’obstacle réglementaire.
Vous commenceriez par l’IPC ou par le sport ? Partagez votre première transaction dans les commentaires.
BTC-0,67%
KALSHI+0,00%
HOOD-4,30%
Le 10 novembre 2026, les actifs à risque mondiaux ont présenté un tableau qui a laissé de nombreux traders perplexes. Les trois principaux indices boursiers américains ont tous fortement rebondi : le Dow a clôturé en hausse de 2,15 %, le S&P 500 a progressé de 2,35 % et le Nasdaq a gagné 2,74 %. L’or au comptant a également grimpé, clôturant près de 4 140,94 $ l’once. Dans le même temps, les données de marché de Gate indiquaient que le Brent s’échangeait à 90,86 $ le baril, en baisse de 6,02 % sur la journée, et le WTI à 85,61 $ le baril, en recul de 5,03 %. La forte baisse des prix du pétrole
Surrealist5N1K
Le 10 novembre 2026, les actifs mondiaux à risque ont présenté un tableau qui a laissé de nombreux traders perplexes. Les trois principaux indices boursiers américains ont tous fortement rebondi : le Dow a clôturé en hausse de 2,15 %, le S&P 500 a progressé de 2,35 % et le Nasdaq a gagné 2,74 %. L’or au comptant a également grimpé, clôturant à près de 4 140,94 $ l’once. Dans le même temps, les données de marché de Gate indiquaient que le pétrole brut Brent s’échangeait à 90,86 $ le baril, en baisse de 6,02 % sur la journée, et le WTI à 85,61 $ le baril, soit un recul de 5,03 %. La forte baisse des prix du pétrole a fait suite à un titre sans équivoque : r$NVDA $MU $AMD $SPCX
DOW-0,30%
US500+0,00%
NDAQ-0,15%
NVDA-1,92%
MU-2,56%
#黄仁勋辞职 Jensen Huang démissionne, marquant un tournant décisif pour Nvidia : quelle est la suite pour le géant de l’IA ?

Un changement soudain à la tête de l’entreprise a placé Nvidia sous les projecteurs de la scène technologique mondiale. Le 12 novembre 2026, plusieurs médias ont rapporté que Jensen Huang avait démissionné de ses fonctions de président, de PDG et d’administrateur de Nvidia, avec effet immédiat. Colette Kress, actuelle directrice financière, est devenue PDG par intérim, et le conseil d’administration recherchera un successeur permanent au sein de l’entreprise comme à l’extéri
Surrealist5N1K
#黄仁勋辞职 Jensen Huang démissionne, marquant un tournant décisif pour Nvidia : quelle sera la suite pour le géant de l’IA ?
Un changement soudain à la tête de l’entreprise a propulsé Nvidia sous les projecteurs de la scène technologique mondiale. Le 12 novembre 2026, plusieurs médias ont rapporté que Jensen Huang avait démissionné de ses fonctions de président, de PDG et d’administrateur de Nvidia, avec effet immédiat. Colette Kress, l’actuelle directrice financière, est devenue PDG par intérim, et le conseil d’administration recherchera un successeur permanent, au sein de l’entreprise comme à l’extérieur.
Pourquoi le marché a-t-il réagi si vivement ?
Après l’annonce du départ de Huang, les actions Nvidia ont chuté d’environ 10 % dans les échanges avant l’ouverture des marchés américains. À noter qu’il s’agit d’un mouvement immédiat avant l’ouverture, et non de la performance finale à la clôture de la journée.
La principale inquiétude tient à l’incertitude provoquée par ce changement soudain de direction.
Du point de vue des affaires, lorsqu’une entreprise est étroitement associée à son fondateur pour son orientation technologique, ses relations avec les clients et son image publique, un changement de direction amène les investisseurs à se poser plusieurs questions : la nouvelle direction pourra-t-elle maintenir l’efficacité décisionnelle ? Les principaux clients et partenaires continueront-ils à soutenir l’entreprise ? Les plans concernant les produits et les activités pourront-ils suivre leur calendrier initial ? L’entreprise dispose-t-elle d’un processus de succession suffisamment mûr ? Les résultats futurs de l’entreprise devront apporter des réponses à ces questions.
À court terme, les cours des actions reflètent l’incertitude, tandis que la valeur à long terme doit encore être démontrée par les résultats de l’entreprise.
Qui est Colette Kress, la successeure par intérim ?
Selon la biographie officielle de Nvidia, Colette Kress a rejoint l’entreprise en 2013 en tant que vice-présidente exécutive et directrice financière. Auparavant, elle a travaillé chez Cisco, Microsoft et Texas Instruments, où elle a acquis une vaste expérience de la gestion financière dans le secteur technologique. Le fait qu’une dirigeante connaissant bien les finances et les activités de l’entreprise en prenne les rênes à titre intérimaire pourrait aider celle-ci à traverser cette transition tout en assurant la continuité de la gestion. Mais cette solution provisoire n’est qu’une première étape. Le choix d’un successeur permanent, la répartition des décisions techniques et commerciales, ainsi que la manière dont le conseil d’administration supervise la direction, façonneront tous la perception qu’aura le marché de l’avenir de Nvidia.
Qu’est-ce que cela signifie pour le secteur de l’IA ?
Premièrement, le marché pourrait réévaluer la dépendance des entreprises technologiques à l’égard de leurs fondateurs.
L’influence d’un fondateur peut aider une entreprise à se développer rapidement. Mais lorsque les décisions clés, les relations avec les clients et la confiance du public sont fortement concentrées entre les mains d’une seule personne, l’impact d’un changement de direction s’en trouve amplifié. Les investisseurs pourraient désormais s’intéresser davantage à la capacité de l’équipe, des systèmes et des moyens d’exécution de l’entreprise à soutenir sa croissance après le départ du fondateur.
Deuxièmement, la gouvernance d’entreprise pourrait devenir encore plus importante.
Pour les entreprises au cœur de la concurrence technologique mondiale, les investisseurs s’intéressent non seulement au chiffre d’affaires et aux bénéfices, mais aussi à la sécurité de l’information, à la gestion des conflits d’intérêts, au contrôle interne et à la planification de la succession. En temps normal, ces dispositifs font rarement la une, mais en période de crise, ils déterminent souvent si une entreprise peut garder le cap.
Troisièmement, il convient d’évaluer séparément les changements de direction et la demande dans le secteur de l’IA.
Le départ de Huang ne prouve pas à lui seul que la demande en IA s’affaiblit, pas plus qu’il ne prouve que des concurrents ont déjà remporté des contrats. Pour évaluer l’orientation du secteur, il faut toujours examiner les dépenses des clients, les livraisons de produits, la rentabilité et les prochains rapports financiers. Il est trop tôt pour assimiler une seule crise de direction à un renversement de tendance dans l’ensemble du secteur.
Que faut-il vraiment surveiller ensuite ?
Plutôt que de courir sans cesse après des rumeurs non vérifiées, il est plus utile de suivre trois indicateurs :
Avancement de l’enquête.
L’entreprise révélera-t-elle de nouveaux faits et devra-t-elle modifier ses systèmes internes ?
Plans de succession.
Quand un PDG permanent sera-t-il nommé, et comment l’équipe de direction répartira-t-elle ses responsabilités ?
Résultats de l’entreprise.
Y aura-t-il des changements importants dans les commandes, les livraisons, la rentabilité ou les partenariats avec les clients ?
Pour Nvidia, il s’agit d’un test de leadership, de gouvernance d’entreprise et de confiance du marché.
Après le départ de Huang de ses fonctions de direction, la capacité de l’entreprise à continuer d’innover sur le plan technologique et à maintenir son efficacité d’exécution se précisera progressivement à travers ses décisions et ses résultats commerciaux.
Les marchés financiers peuvent réévaluer une entreprise en quelques minutes, mais sa compétitivité à long terme devra en définitive être démontrée par ses produits, son équipe et ses clients.$NVDA
NVDA-1,92%
#黄仁勋辞职 Ce n’est absolument pas le moment de tout miser à l’aveugle ; attendez que 3 signaux clés se concrétisent avant d’agir.

📉 Situation actuelle de NVIDIA (les risques l’emportent largement sur les opportunités)

1. Le départ soudain de Jensen Huang prive directement NVIDIA de son plus important « centre de coordination du secteur » de ces 10 dernières années. Il avait personnellement établi des liens de bout en bout entre les capacités de production de TSMC, la chaîne d’approvisionnement en HBM, les clients mondiaux de l’IA et l’écosystème des développeurs. C’est là le principal avantag
Surrealist5N1K
#黄仁勋辞职 Ce n’est absolument pas le moment de se lancer à l’aveugle ; attendez que 3 signaux clés se concrétisent avant d’agir.
📉 Situation actuelle de NVIDIA (les risques l’emportent largement sur les opportunités)
1. Le départ soudain de Jensen Huang prive directement NVIDIA de son principal « pivot de coordination sectorielle » depuis 10 ans. Il a personnellement noué des relations de bout en bout couvrant les capacités de production de TSMC, la chaîne d’approvisionnement HBM, les clients mondiaux de l’IA et l’écosystème des développeurs. C’est là l’avantage concurrentiel fondamental qui a permis à NVIDIA de devancer AMD et Broadcom, et aucun plan de produits existant ne peut facilement le remplacer.
2. Le marché a déjà voté avec ses pieds : depuis son plus haut historique d’octobre, la capitalisation boursière de NVIDIA a perdu environ 1,7 billion de dollars, soit une baisse cumulée de 31 %. Après la diffusion de la nouvelle, son plus fort recul en préouverture a atteint 12 %, tandis que les gains latents des vendeurs à découvert pour cette seule journée ont dépassé 3,8 milliards de dollars.
3. Kress, l’actuelle PDG par intérim, possède une solide expérience dans la finance et peut stabiliser les bénéfices et les flux de trésorerie à court terme, mais elle n’a pas la capacité de Jensen Huang à ouvrir de nouvelles voies dans le secteur. Le marché ignore si elle réduira les investissements à haut risque dans la R&D de pointe ou les investissements dans l’écosystème. C’est la plus grande incertitude cachée.
🎯 Mon plan de trading (à exécuter en trois étapes)
1. Rester à l’écart et ne détenir aucune position. Ne pas acheter la baisse ni tenter de rattraper un couteau qui tombe.
2. Première période d’observation : la publication des résultats du T3, le 17 novembre
Concentrez-vous sur deux détails : premièrement, les prévisions de chiffre d’affaires sont-elles revues à la baisse en raison du changement de direction ? Deuxièmement, la PDG par intérim reste-t-elle vague au sujet de la chaîne d’approvisionnement et des principaux clients lors de la conférence téléphonique sur les résultats ? Si les résultats dépassent largement les attentes et que les prévisions ne sont pas abaissées, ce ne sera qu’un premier filet de sécurité — on sera encore loin du moment où il sera judicieux de prendre une position importante.
3. Deuxième période d’observation : la nomination d’un PDG permanent
C’est le signal décisif. Si un haut responsable technique issu de l’entreprise prend la relève et peut poursuivre la feuille de route produit de Jensen Huang, je pourrai rétablir 50 % de la position que j’ai précédemment réduite. Si un gestionnaire professionnel externe est parachuté à ce poste, ou si une personne issue exclusivement de la finance prend les commandes, j’abandonnerai complètement le plan. Cela signifierait que l’histoire de croissance de NVIDIA a fondamentalement changé.
4. Plan de secours en cas de scénario extrême : si le cours de l’action s’effondre ensuite dans la panique et que sa baisse dépasse 45 %, sans preuve concrète de la perte de clients clés ou de perturbations de la chaîne d’approvisionnement, j’investirai 15 % de mon portefeuille total dans une petite position à contre-courant, sans aucun recours excessif à l’effet de levier.
⚠️ Deux pièges à éviter
• Ne vous accrochez pas aveuglément à l’argument selon lequel « les perspectives à long terme du secteur de l’IA sont positives ». 80 % de la prime actuelle de NVIDIA tient à la maîtrise de l’écosystème par Jensen Huang, et pas simplement à ses puces. Si cette thèse s’effondre, le cadre de valorisation sera entièrement remanié.
• Ne partez pas du principe qu’une baisse de 10 % à court terme en fait une bonne affaire. L’ensemble du secteur de l’IA est actuellement sous pression, les contrats à terme sur le Nasdaq reculent de plus de 1 %, et des concurrents comme AMD et Broadcom profitent toujours de la situation pour gagner des parts de marché. La dynamique baissière est bien plus forte que vous ne le pensez.$NVDA ‌
NVDA-1,92%
AMD-8,76%
AVGO-4,86%
TSM-1,70%
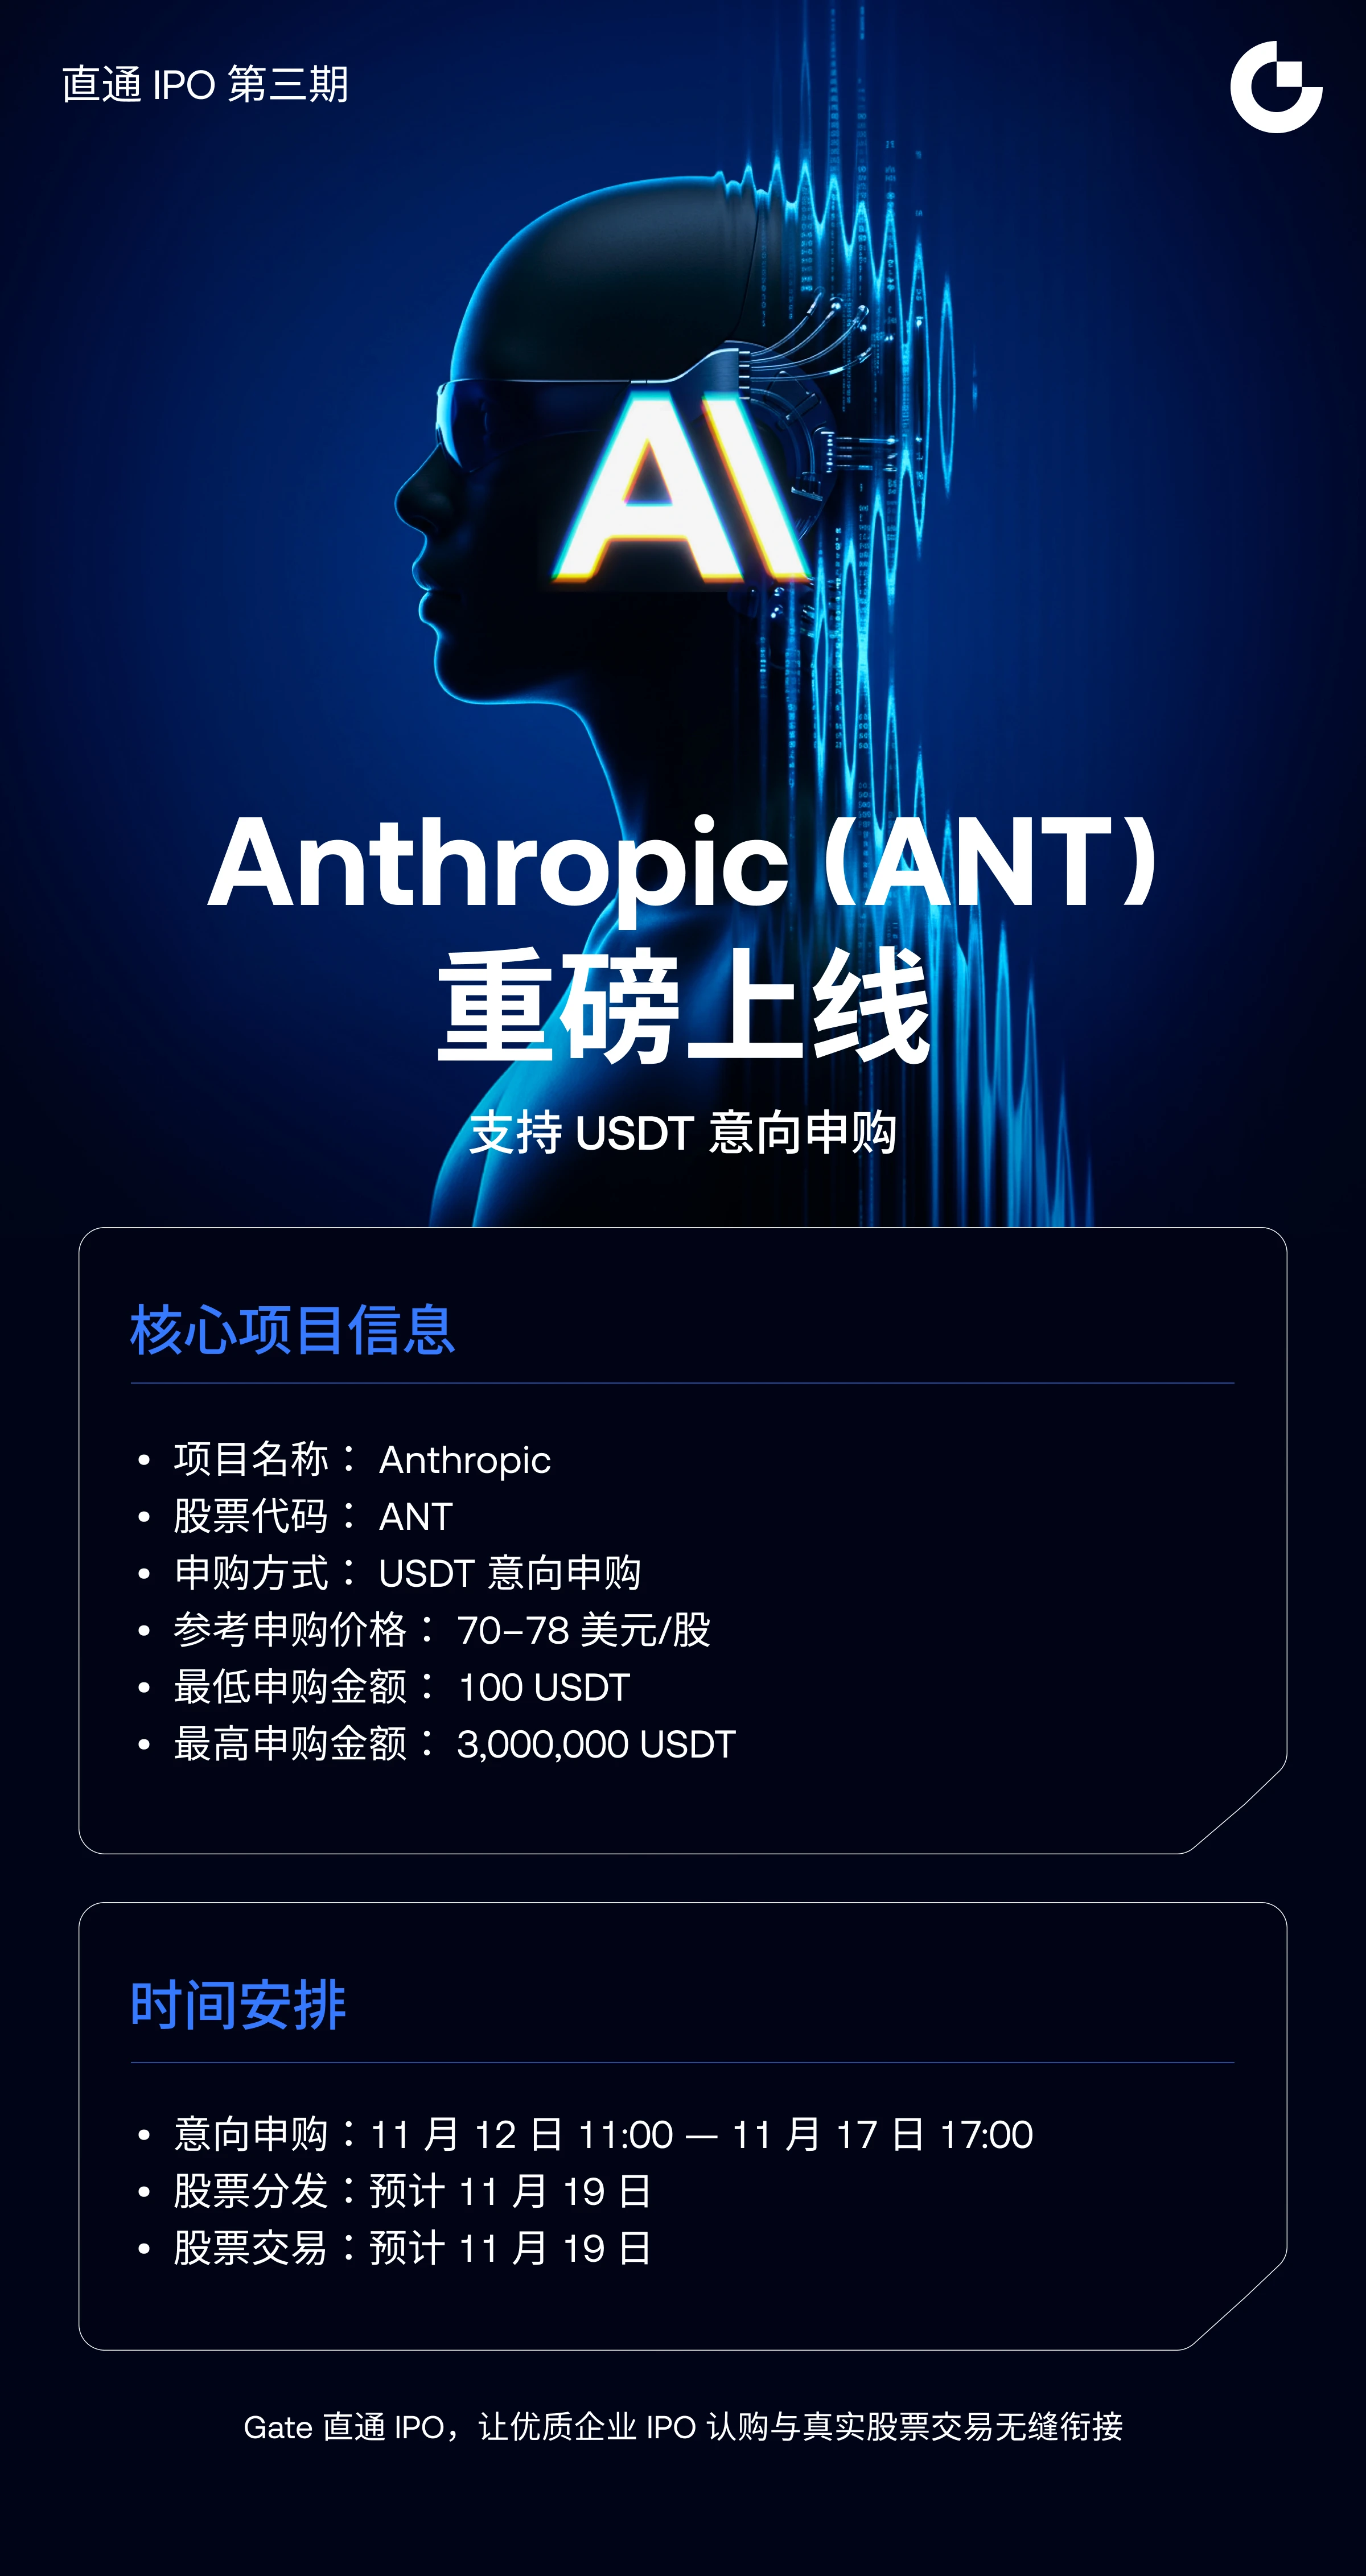
#Gate直通IPO第三期Anthropic À partir des informations figurant dans le prospectus public, des articles de presse et des derniers développements des produits, voici une analyse d’Anthropic et de son produit phare Claude selon cinq dimensions : expérience utilisateur, compétitivité des produits, modèle économique, perspectives commerciales et risques.
1. Expérience utilisateur : un écart entre capacités et limites
L’expérience utilisateur de Claude présente clairement un caractère « à deux vitesses » :
· Un plafond de capacités élevé : Claude Fable 5.2 et Mythos 5.2, lancés le 9 novembre 2026, sont p
Surrealist5N1K
#Gate直通IPO第三期Anthropic Sur la base des informations publiques du prospectus, des articles de presse et des derniers développements des produits, voici une analyse d’Anthropic et de son produit phare Claude selon cinq dimensions : l’expérience utilisateur, la compétitivité des produits, le modèle économique, les perspectives commerciales et les risques.
1. Expérience utilisateur : un écart entre capacités et limites
L’expérience utilisateur de Claude présente clairement un caractère « à deux vitesses » :
· Un plafond de capacités élevé : Claude Fable 5.2 et Mythos 5.2, lancés le 9 novembre 2026, sont présentés comme les modèles les plus performants actuellement disponibles. Ils obtiennent de très bons résultats en ingénierie logicielle complexe, en raisonnement scientifique, en compréhension de graphiques et en contrôle de robots.
Par exemple, Fable 5.2 a obtenu un score de 49.1% au benchmark de programmation FrontierCode 2.0, surpassant ses concurrents contemporains ; il a atteint un taux de réussite de 64.9% lors de tests simulés de robots bimanuels. Les nouveaux modèles ont également démontré leur capacité à coordonner plus de 1,000 sous-agents et à rédiger en continu un prototype de système d’exploitation pendant 8 jours.
· Des limites pour les utilisateurs individuels : Malgré les puissantes capacités des modèles, les utilisateurs individuels — en particulier les utilisateurs gratuits et Pro — sont souvent confrontés à des plafonds d’utilisation, à des limites de débit et à des contrôles des risques stricts. Certains utilisateurs ont signalé que les contrôles des risques sont particulièrement rigoureux dans des régions telles que la Chine continentale, où les suspensions de comptes sont relativement fréquentes.
· La cause fondamentale de cet écart d’expérience : Cette différence découle des stratégies d’allocation de la puissance de calcul. La puissance de calcul étant limitée, l’entreprise donne la priorité aux clients professionnels à forte valeur. Le prospectus reconnaît que l’entreprise « a toujours opéré dans un environnement où la puissance de calcul est limitée » et pourrait ajuster les plafonds d’utilisation à l’avenir, ce qui pourrait affecter la stabilité de l’expérience des utilisateurs individuels.
2. Compétitivité des produits : agents et flux de travail d’entreprise
L’avantage concurrentiel principal d’Anthropic ne repose plus sur un simple « chatbot », mais s’est déplacé vers les « agents autonomes » et leur « intégration dans les flux de travail d’entreprise » :
· Claude Code stimule l’utilisation : Claude Code est considéré comme un produit clé qui définit le travail de l’IA autonome. Les données du prospectus montrent qu’au troisième trimestre 2026, les 5 % d’utilisateurs professionnels de Claude Code les plus actifs dépensaient en moyenne environ 20 fois plus par mois que les utilisateurs qui n’utilisaient pas cette fonctionnalité.
Cela indique que les agents capables d’écrire du code de manière autonome, d’exécuter des tests et de corriger des bogues constituent un cas d’utilisation essentiel, qui consomme de la puissance de calcul et génère des revenus.
· Gamme de modèles et tarification : La gamme actuelle comprend Mythos (dont Fable), Opus, Sonnet et Haiku. Le tarif standard des nouveaux modèles lancés en novembre 2026 est de $8 par million de jetons d’entrée et de $40 par million de jetons de sortie, soit 20% de moins que pour la génération précédente, tandis que la vitesse de génération est 30% plus élevée ; une option plus performante est également proposée en mode ultra-rapide.
· Sécurité et alignement : L’entreprise met l’accent sur l’« IA constitutionnelle » et la recherche sur la sécurité. La version Fable, destinée au grand public, est assortie de mesures de protection complètes, tandis que la version Mythos est moins restrictive et réservée aux organisations ayant fait l’objet d’une vérification. Cette stratégie différenciée répond aux besoins du public en matière de sécurité tout en préservant une marge d’exploration dans les domaines professionnels.
3. Modèle économique : prédominance du B2B et des canaux cloud
La structure commerciale d’Anthropic dépend fortement des clients professionnels et des canaux des fournisseurs cloud, tandis que les utilisateurs individuels représentent une part relativement faible :
· Répartition des revenus : Au premier semestre 2026, les revenus basés sur l’utilisation s’élevaient à environ $13.064 milliards, soit autour de 80% du chiffre d’affaires total ; les revenus d’abonnement s’élevaient à environ $3.222 milliards, soit autour de 20%. Les revenus d’abonnement ne sont pas ventilés entre les utilisateurs individuels (Pro/Max) et les offres professionnelles (Team/Enterprise), mais la contribution des utilisateurs individuels est certainement inférieure à 20%.
· Dépendance aux canaux cloud : La part des ventes réalisées par l’intermédiaire des places de marché de fournisseurs cloud tels qu’Amazon, Google et Microsoft continue d’augmenter. Au premier semestre 2026, les canaux des fournisseurs cloud représentaient environ 48% du chiffre d’affaires, soit près de la moitié.
· Structure de la clientèle : Au 30 septembre 2026, le nombre de clients ayant généré plus de $100,000 de revenus au cours des 12 derniers mois était passé de plus de 950 un an auparavant à plus de 11,900. Les cinq principaux clients représentaient environ 25% du chiffre d’affaires au total, ce qui permet de maintenir à un niveau gérable la dépendance à l’égard d’un seul client.
· Fidélité des clients : Au 30 septembre 2026, le taux de rétention nette du chiffre d’affaires (NRR) atteignait environ 900%. Il convient toutefois de noter que les utilisateurs individuels abonnés sont exclus de ce calcul, qui reflète principalement l’expansion de la clientèle professionnelle.
4. Perspectives commerciales : croissance rapide, mais les coûts doivent être absorbés
D’après ses données financières et opérationnelles, Anthropic est en phase de forte croissance, mais la qualité de ses bénéfices et sa trajectoire vers la rentabilité restent à confirmer :
· Croissance du chiffre d’affaires : Le chiffre d’affaires du premier semestre 2026 s’élevait à $16.286 milliards, soit 3.55 fois le chiffre d’affaires de l’ensemble de l’année 2025 ($4.585 milliards). Au deuxième trimestre 2026, le chiffre d’affaires a atteint $11.555 milliards, en hausse de 1,368% sur un an.
· Tournant vers la rentabilité : L’entreprise a généré $974 millions de bénéfice d’exploitation au deuxième trimestre 2026, avec une marge opérationnelle d’environ 8.4%, marquant ainsi son premier trimestre bénéficiaire au niveau opérationnel. Cela s’explique principalement par une croissance du chiffre d’affaires (1,368%) largement supérieure à celle des dépenses de calcul et d’infrastructure (environ 300%), tandis que les dépenses de calcul sont passées de 177% à 48% du chiffre d’affaires.
· Pertes comptables : Malgré le passage à la rentabilité opérationnelle, les pertes nettes au premier semestre 2026 restaient élevées, à $80.748 milliards. L’essentiel de ces pertes — $72.388 milliards — provenait des variations de juste valeur des obligations convertibles, des passifs dérivés et des SAFEs. Il s’agit de charges comptables hors trésorerie qui n’indiquent pas directement une détérioration des flux de trésorerie opérationnels.
· Valorisation et introduction en bourse : L’entreprise prévoit d’être cotée au Nasdaq vers la mi-novembre 2026 sous le symbole ANT. Selon les médias, la fourchette évoquée pour sa valorisation se situe entre $1.5 trillion et $2 trillion, contre une valorisation post-money de $965 milliards lors de son financement de série H en mai.
· Efficacité par employé : Au 30 septembre 2026, l’entreprise comptait environ 5,300 employés, et son chiffre d’affaires par employé sur les 12 derniers mois dépassait $6.6 millions, ce qui témoigne d’une densité de talents et d’une efficacité opérationnelle exceptionnellement élevées.
5. Risques et défis
Malgré des perspectives prometteuses, les facteurs de risque suivants ont été cités à plusieurs reprises dans le prospectus et les analyses de marché :
· Approvisionnement et allocation de la puissance de calcul : L’entreprise reconnaît que la demande des clients dépasse la puissance de calcul disponible. La puissance de calcul étant en pénurie constante, l’équilibre entre l’allocation des ressources aux utilisateurs professionnels à forte valeur et aux utilisateurs individuels pourrait présenter un risque pour sa réputation.
· Pressions sur les coûts : Bien que l’efficacité du calcul se soit améliorée au deuxième trimestre, une partie des capacités de calcul faisant l’objet de contrats n’a pas encore été livrée, et les coûts correspondants seront comptabilisés au fil du temps. Des hausses ultérieures des coûts pourraient peser sur les marges bénéficiaires.
· Paysage concurrentiel : Des concurrents tels qu’OpenAI intensifient la concurrence sur le marché professionnel, et les entreprises pourraient adopter des modèles à poids ouverts moins coûteux. La croissance du chiffre d’affaires d’Anthropic au troisième trimestre 2026 (45% par rapport au trimestre précédent) était déjà inférieure à celle du deuxième trimestre (144% par rapport au trimestre précédent), ce qui laisse penser que la croissance pourrait commencer à ralentir à la marge.
· Conversion des utilisateurs individuels : La puissance de calcul consommée par les utilisateurs gratuits est comptabilisée dans les dépenses de « vente et marketing ». L’entreprise espère les convertir en clients payants, mais le prospectus reconnaît également que cette conversion pourrait échouer et que l’offre gratuite pourrait cannibaliser les abonnements payants.
· Volatilité comptable et de la valorisation : Les importantes pertes nettes déclarées sont principalement dues aux variations de juste valeur des instruments financiers. Les investisseurs devraient distinguer la rentabilité opérationnelle des pertes comptables. En outre, la valorisation lors de l’introduction en bourse est influencée par le sentiment du marché et pourrait être ajustée.
Résumé
Anthropic démontre actuellement de très fortes capacités de commercialisation auprès des entreprises. Des produits tels que Claude Code sont profondément intégrés aux flux de travail d’entreprise, entraînant une croissance exponentielle du chiffre d’affaires et un passage à la rentabilité opérationnelle. Ses principaux atouts résident dans l’intégration verticale des capacités des modèles, l’alignement sur la sécurité et les canaux d’entreprise. Toutefois, ses perspectives commerciales restent limitées par les contraintes d’approvisionnement en puissance de calcul, les coûts élevés d’infrastructure et l’intensité de la concurrence sur le marché.
Pour les utilisateurs individuels, bien que les modèles soient parmi les meilleurs en matière de capacités, ils pourraient rester à long terme moins prioritaires dans la gamme de produits. Si l’entreprise parvient à continuer de faire croître son chiffre d’affaires plus rapidement que ses coûts, sa valeur à long terme sera davantage confirmée ; à l’inverse, si les coûts de calcul deviennent incontrôlables ou si la croissance du nombre de clients professionnels ralentit, sa valorisation élevée sera mise à l’épreuve.
Les employés de Nvidia exhorteraient l’entreprise à faire revenir Jensen Huang. Une publication interne a reçu plus de 1 600 commentaires, dont la plupart soutiennent son retour.

Le conseil d’administration n’a pas encore annoncé sa décision, laissant planer l’incertitude sur l’avenir de la direction de Nvidia.

Jensen Huang fera-t-il son retour ?
#GateIPOAccessAnthropic
Surrealist5N1K
Les employés de Nvidia exhorteraient l’entreprise à faire revenir Jensen Huang, une publication interne ayant recueilli plus de 1 600 commentaires, majoritairement favorables à son retour.
Le conseil d’administration n’a encore annoncé aucune décision, laissant planer l’incertitude sur l’avenir de la direction de Nvidia.
Jensen Huang reviendra-t-il ?
#GateIPOAccessAnthropic
NVDA-1,92%
Surrealist5N1K
Tradez NVIDIA avec un taux de réussite de 100 % https://www.gate.com/campaigns/7006?ch=9741&ref=BQNGUwoL&ref_type=132
repost-content-media
NVDA-1,92%
NVDAG-0,24%
Le défi de trading lié à la nouvelle cotation des ETF Gate est désormais lancé. Négociez SOXL5L/USDT ou SOXL5S/USDT, effectuez votre premier trade, participez aux check-ins de trading et accomplissez les tâches de parrainage pour débloquer la cagnotte communautaire. Récompenses totales : 60,000 USDT. https://www.gate.com/campaigns/7002?ch=9723&ref=BQNGUwoL&ref_type=132
Surrealist5N1K
Le défi de trading pour la nouvelle cotation d’ETF Gate est lancé. Tradez SOXL5L/USDT ou SOXL5S/USDT, effectuez une première transaction, participez aux check-ins de trading et accomplissez les tâches de parrainage pour débloquer la cagnotte communautaire. Récompenses totales : 60,000 USDT. https://www.gate.com/campaigns/7002?ch=9723&ref=BQNGUwoL&ref_type=132
repost-content-media
Atteignez vos objectifs de trading pour gagner des récompenses et débloquer à la fois des gStocks et des USDT https://www.gate.com/campaigns/6999?ch=9731&ref=BQNGUwoL&ref_type=132
Surrealist5N1K
Atteignez vos objectifs de trading pour gagner des récompenses et débloquer à la fois les gStocks et les USDT https://www.gate.com/campaigns/6999?ch=9731&ref=BQNGUwoL&ref_type=132
repost-content-media
#黄仁勋辞职 #每周来晒 Le vieux Huang passe le relais : Nvidia osera-t-elle encore miser sur demain ?

On dit souvent que le monde continue de tourner, peu importe qui s’en va. Il continue de tourner, certes, mais la manière dont il tourne compte. En politique, cette formule se vérifie généralement. Les présidents et les premiers ministres se succèdent si souvent qu’on peine à retenir leurs noms, et aucun ne semble vraiment meilleur que les autres. Mais l’industrie, c’est différent : les dirigeants des entreprises remarquables doivent avoir le courage de miser leur fortune sur l’avenir. C’est ça, « l’es
Surrealist5N1K
#黄仁勋辞职 #每周来晒 Le vieux Huang passe le relais : Nvidia osera-t-elle encore miser sur demain ?
On dit souvent que le monde continue de tourner, quoi qu’il arrive à ceux qui s’en vont. C’est vrai, mais la façon dont il tourne compte. En politique, cette maxime se vérifie généralement. Les présidents et les premiers ministres se succèdent si souvent qu’on a du mal à se souvenir de leurs noms, et aucun ne semble vraiment meilleur que les autres. Mais l’industrie, c’est différent : les dirigeants des entreprises exceptionnelles doivent avoir le cran de miser leur fortune sur l’avenir. C’est ce qu’on appelle « l’esprit entrepreneurial ».
Jensen Huang est un dur à cuire qui a cet esprit chevillé au corps. D’où cette formule qui circule en ligne : dès que Huang passera le relais, Nvidia finira tôt ou tard par devenir médiocre. Ce n’est pas qu’il n’y ait pas eu de précédent ou de pair ; c’est simplement qu’il est incroyablement difficile de trouver quelqu’un comme lui. Du moins, chez Nvidia, on n’en voit encore aucun signe.
Certains rétorquent en citant Apple : Jobs est parti depuis des années, et Apple se porte toujours très bien, son action atteignant sans cesse de nouveaux records.
Quand Jobs est parti, Apple était déjà une machine à imprimer de l’argent parfaitement huilée, qui tournait depuis plus de dix ans. L’iPhone avait fixé la définition du smartphone, l’écosystème iOS était devenu un système en circuit fermé, l’App Store prélevait sa commission de 30 % année après année, et Cook avait mis la chaîne d’approvisionnement au pas.
Ce qu’il a laissé à Cook, c’est un royaume de produits capable de fonctionner en pilote automatique : pas besoin de miser chaque jour sur l’avenir ; tant qu’on ne dévie pas de la trajectoire, l’élan peut le porter pendant des années. L’ère Cook a essentiellement consisté à « préserver l’héritage et bien vendre des téléphones ». Ajoutez de temps à autre une Dynamic Island ou passez à un châssis en titane, et les consommateurs continueront de faire la queue pour payer. Quand Cook passera le relais à Ternus, ce qu’il lui transmettra sera toujours un écosystème en circuit fermé : les consommateurs sont attachés à la marque et à leurs habitudes, pas à l’identité du PDG.
Nvidia n’a rien à voir avec ça. Ce que Huang laisse derrière lui, ce n’est pas une voiture autonome, mais une partie de Texas Hold’em où chaque coup exige une décision et où chaque main fait monter les enjeux. Les cycles de renouvellement des GPU ont été ramenés à environ deux ans, les rivaux se rapprochent à chaque instant, il faut sécuriser les capacités de TSMC, verrouiller l’approvisionnement en HBM, composer avec les restrictions à l’exportation et répondre aux exigences spécifiques des fournisseurs cloud. Les clients B2B n’ont aucun état d’âme : si les performances baissent d’un cran aujourd’hui, les commandes de demain sont perdues. Dans ces conditions, le rôle du nouveau PDG n’est pas de « tenir la position », mais de « miser » : sur l’architecture, les engagements de capacité et les manœuvres géopolitiques.
Huang a passé 33 ans à miser sur CUDA, sur la vague de l’IA et de la puissance de calcul, et sur la sécurisation des capacités CoWoS de TSMC. Si son successeur est un dirigeant de carrière doué pour équilibrer les comptes, il transformera très probablement l’« audace de miser » en « prudence » : les résultats financiers à court terme pourront sembler satisfaisants, mais à long terme, Nvidia reculera du statut de faiseur de règles à celui de suiveur.
Les défis de succession chez Apple et Nvidia ne jouent pas dans la même catégorie. L’un consiste à préserver un empire ; l’autre, à ouvrir de nouveaux mondes. Or, les personnes capables d’ouvrir de nouveaux mondes ne se recrutent pas dans le vivier de candidats des RH.
Ne tirons pas de conclusions trop catégoriques.
Il ne faut pas non plus sous-estimer la force de l’élan.
La véritable variable, c’est l’audace stratégique au sommet. À plusieurs moments décisifs, Huang a pris lui-même les décisions : oser investir des sommes colossales dans une nouvelle architecture, oser réserver à l’avance des capacités prioritaires chez TSMC et oser manœuvrer dans les milieux politiques et industriels pour lier étroitement les GPU à la vague de l’IA.
Réussir un coup de chance, c’est de la chance ; surfer sur la vague à répétition, c’est du talent. Ce genre de détermination est difficile à reproduire au sein de l’entreprise. Un successeur prudent peut assurer la continuité de l’activité ; le plus difficile sera de trouver le courage de faire de gros paris et de redéfinir le secteur. Préserver l’existant est facile ; ouvrir la voie, c’est difficile.
Comment savoir si Nvidia glisse vers la médiocrité ? Trois indicateurs visibles.
1. L’audace des dépenses d’investissement.
Le coup le plus audacieux de Huang a été de s’engager sur des capacités à long terme avant même que le marché ne comprenne les enjeux : CoWoS, HBM, packaging avancé, tout a été misé deux ou trois ans à l’avance. Si son successeur commence à « réaffecter les dépenses d’investissement avec souplesse », à reporter les capacités jugées non urgentes et à remplacer les engagements majeurs de capacité par des achats à la demande, en clair, cela signifie qu’il n’ose plus miser. Un PDG soucieux de préserver le statu quo pensera toujours d’abord à optimiser les flux de trésorerie, et non à conquérir l’avenir.
2. Y a-t-il encore des « projets que personne d’autre ne comprend » dans la feuille de route architecturale ?
Huang a consacré plus d’une décennie à développer CUDA, malgré les critiques des actionnaires. Si la feuille de route de R&D devient de plus en plus « explicable » et de plus en plus adaptée aux goûts actuels des clients, cela devrait en réalité susciter des inquiétudes : plus personne ne mise sur des domaines obscurs que personne ne comprend. Lorsqu’une véritable percée à la frontière du possible est approuvée, quelqu’un finit toujours par dire : « Ce fou gaspille encore de l’argent. »
3. Comment l’entreprise traversera la prochaine période la plus sombre.
Quand l’essor du minage de cryptomonnaies s’est essoufflé, les revenus se sont effondrés et l’activité des centres de données n’avait pas encore décollé. À chaque fois, Huang a pris les devants pour réorienter l’entreprise au lieu d’attendre que le marché lui fournisse une réponse. Quand viendra le prochain ralentissement, son successeur relèvera-t-il les enjeux à contre-courant ou se repliera-t-il passivement ? Investira-t-il dans des projets de long terme ou coupera-t-il dans les activités « non essentielles » pour protéger les bénéfices ? Cette réaction déterminera si Nvidia pilote encore ou se laisse glisser dans la pente.
Ces trois indicateurs se résument à une seule question : l’entreprise « mise-t-elle encore sur demain » ou s’est-elle mise à « calculer ce qui est juste devant elle » ?
Tant qu’elle sera disposée à consacrer de l’argent au Capex, à développer des domaines obscurs et à miser à contre-courant en période de ralentissement, Nvidia ne sera pas encore médiocre. À l’inverse, ces trois indicateurs n’ont pas tous le même poids : le Capex est le socle, les domaines obscurs sont la colonne vertébrale, et miser à contre-courant est l’épreuve ultime.
Si les deux premiers ont disparu, cela signifie que la direction n’a plus aucun projet offensif en cours et que la machine de puissance de calcul commence à évoluer, passant de « définir le secteur » à « suivre le secteur ».
La conclusion n’est donc pas que « tout s’effondrera dès son départ », mais qu’il existe deux trajectoires possibles : grâce à l’élan de CUDA, l’activité principale de Nvidia peut rester stable pendant de nombreuses années ; mais il sera bien plus difficile de rester à l’avant-garde de la vague technologique et de surprendre régulièrement le marché.
En bref, la possibilité d’un glissement progressif vers la médiocrité ne peut être ignorée.
Ce que Jobs a laissé à Apple, c’est un royaume de produits capable de s’autosuffire. Ce que Huang laisse à Nvidia, c’est une partie à enjeux élevés, toujours menée à plein régime et qui exige une décision à chaque coup. Aussi profond que soit son fossé défensif, il ne peut résister longtemps à l’absence, au sommet, d’un dirigeant prêt à miser. Le bien le plus précieux de Nvidia, ce ne sont pas ses puces ; c’est la personne prête à tout risquer pour l’inconnu. Ce genre de personne n’apparaît ni dans les rapports financiers ni dans les indicateurs clés de performance, mais sans elle, le plafond du cours de l’action Nvidia sera bien plus bas.
Le donneur change et la partie continue. Mais sans le meilleur joueur de poker à la table, qui osera encore faire tapis ?$NVDA
$DODO décolle complètement ! Déjà en hausse de 83 % depuis notre entrée, et quel mouvement incroyable !
La dynamique est magnifique, et voir ces gains fait vraiment plaisir. La patience et la conviction portent leurs fruits. $MITO $SOXS
#GateIPOAccessAnthropic
#Dr.HanOxfordUnionSpeech #USOctoberPPIBelowExpectations #BitcoinDropsBelow$70K
ProfitOutlook
$DODO s’envole littéralement ! Déjà en hausse de 83 % depuis notre point d’entrée, et quelle incroyable progression !
La dynamique est excellente, et voir ces gains fait vraiment plaisir. La patience et la conviction portent leurs fruits. $MITO $SOXS
#GateIPOAccessAnthropic
#Dr.HanOxfordUnionSpeech
DODO+11,43%
MITO+8,51%
SOXS+0,00%
Compétition CFD sur les actifs mondiaux à deux classements, manche 6 : principales publications de données, jusqu’à 10 000 USDT par utilisateur https://www.gate.com/campaigns/6847?ref=BVIRBA8M&ref_type=132
discovery
Concours du double classement des actifs mondiaux CFD, 6e manche : publications de données majeures, jusqu’à 10 000 USDT par utilisateur https://www.gate.com/campaigns/6847?ref=BVIRBA8M&ref_type=132
repost-content-media
Boostez vos récompenses grâce aux check-ins de trading et débloquez des récompenses METAG triplées https://www.gate.com/campaigns/6997?ref=BVIRBA8M&ref_type=132
discovery
Boostez vos récompenses grâce aux check-ins de trading et débloquez des récompenses METAG triples https://www.gate.com/campaigns/6997?ref=BVIRBA8M&ref_type=132
repost-content-media
METAG-0,13%
Tradez NVIDIA, taux de réussite de 100 % https://www.gate.com/campaigns/7006?ref=BVIRBA8M&ref_type=132
discovery
Tradez NVIDIA, taux de réussite de 100 % https://www.gate.com/campaigns/7006?ref=BVIRBA8M&ref_type=132
repost-content-media
NVDAG-0,24%
#Gate直通IPO第三期Anthropic
Les fondateurs encaissent tandis que la valorisation chute de 600 milliards de dollars : cette introduction en bourse reste-t-elle une bonne affaire ?

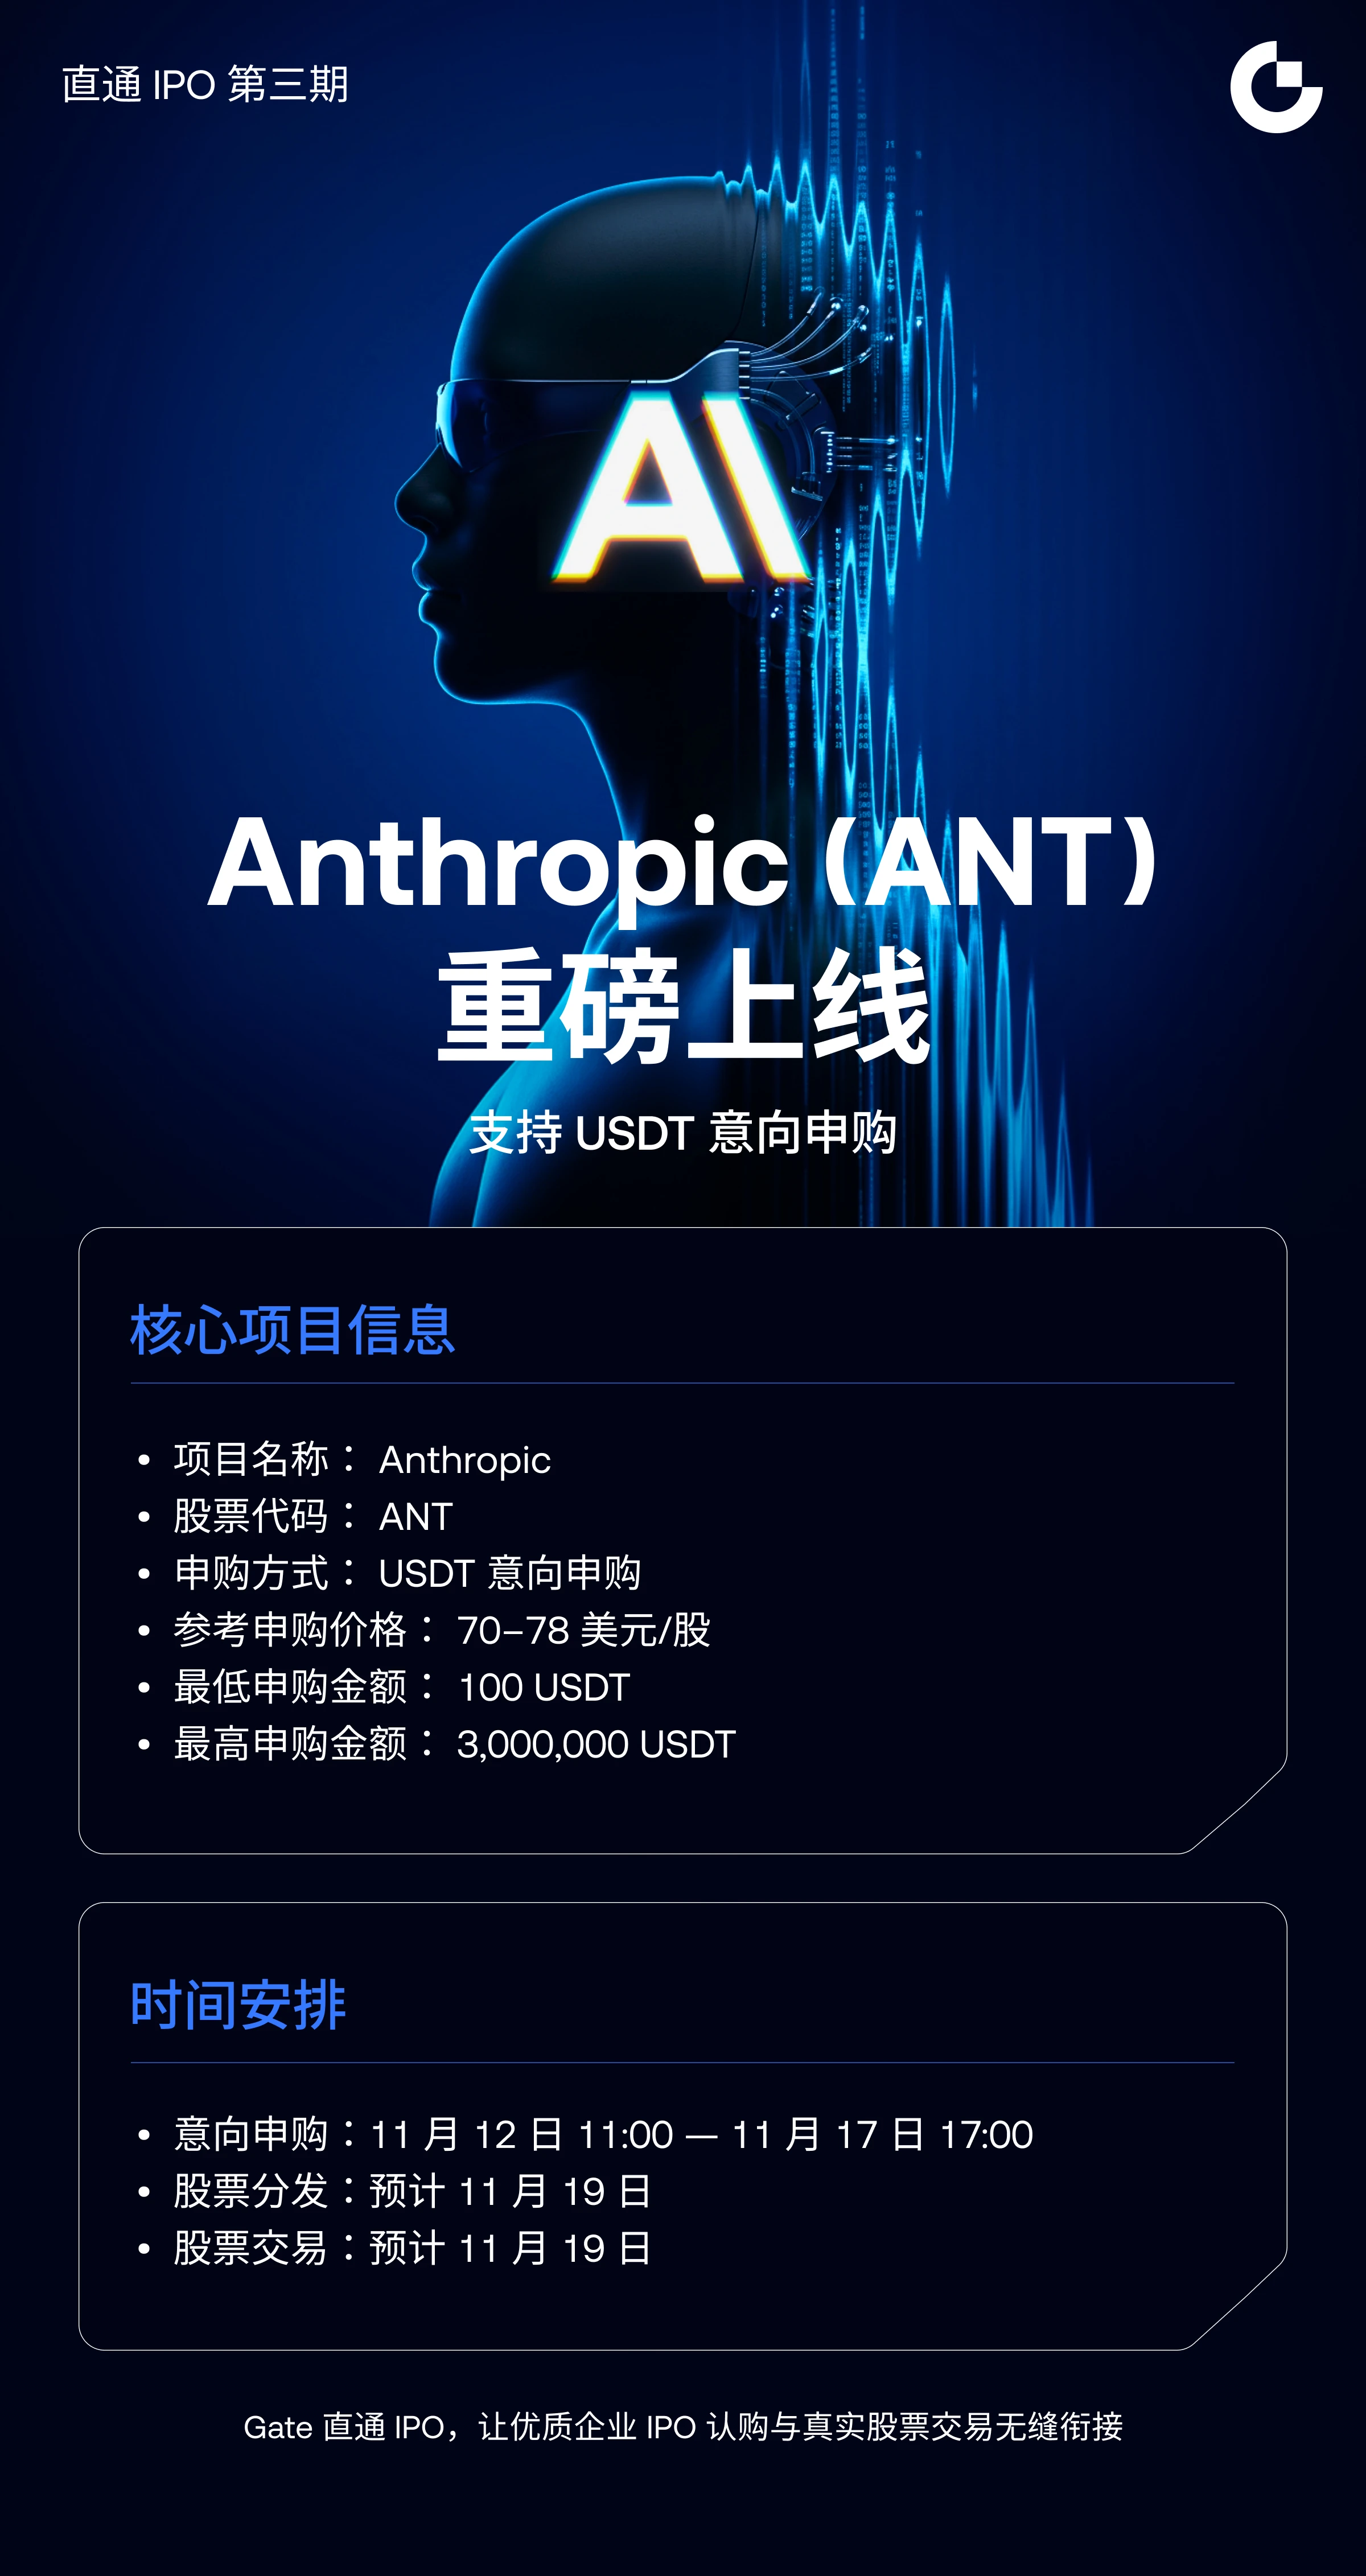
Anthropic entre en bourse, mais les débuts sont difficiles. Le 10 novembre, la tournée de présentation a commencé avec 825 millions d’actions proposées entre 70 et 78 $, pour un montant pouvant atteindre 64,4 milliards de dollars. La veille au soir, le document provisoire affichait encore 69,3 milliards de dollars. Environ 5 milliards de dollars se sont évaporés en une nuit.

La valorisation est passée de 2 000 milliards
discovery
#Gate直通IPO第三期Anthropic
Les fondateurs encaissent tandis que la valorisation chute de 600 milliards de dollars : cette IPO est-elle toujours une bonne affaire ?
Anthropic entre en Bourse, mais les débuts sont difficiles. Le 10 nov., la tournée de présentation a commencé avec 825 millions d’actions proposées entre $70 et $78, pour un montant pouvant atteindre $64.4 milliards. La veille au soir, le projet indiquait encore $69.3 milliards. Environ $5 milliards se sont évaporés du jour au lendemain.
La valorisation est passée des $2 trillions évoqués il y a deux semaines à environ $1.4 trillion, soit une baisse d’environ 30%. C’est inférieur à celle de SpaceX, d’environ $1.77 trillion lors de son IPO.
Dans le même temps, 7 fondateurs vendront d’anciennes actions pour un total d’environ $1.75 milliard, soit environ $250 millions chacun.
Une ampleur colossale, mais pas un record
SpaceX a levé $75 milliards en juin, soit environ $85.7 milliards avec l’option d’actions supplémentaires. Anthropic atteint un maximum de $64.4 milliards, soit environ $74 milliards avec cette option. Cela reste la deuxième plus grande IPO jamais réalisée.
Un placement privé ajoute $26 milliards au prix de l’IPO. Google et Nvidia ont investi $10 milliards chacun. AMD, Broadcom, Micron, Microsoft et TSMC se partagent les $6 milliards restants. Avec l’IPO, le total avoisine les $100 milliards.
Mais ces sept entreprises sont toutes des fournisseurs en amont de la chaîne de calcul. Les fournisseurs paient pour détenir une part d’un acheteur, qui leur paie ensuite des services de calcul. Les montants paraissent plus élevés, mais l’argent pourrait simplement circuler à l’intérieur de la chaîne. Si la demande finale est en deçà des attentes, les deux parties en pâtiront.
Les revenus sont bien réels, mais les coûts pèsent lourd
Les revenus sont bien réels. $386 millions en 2024, $4.585 milliards en 2025, et environ $17 milliards au seul T3. Le rythme de revenus annualisé a atteint environ $81 milliards fin octobre. Les mêmes acheteurs dépensent environ 9 fois plus un an plus tard. Le taux de rétention du revenu net est d’environ 900%. Les flux de trésorerie générés par l’activité ont atteint environ $3.9 milliards au premier semestre.
Mais la croissance ralentit. Elle était de 144% d’un trimestre à l’autre au T2, puis de 47% au T3. Le bénéfice s’est transformé en perte. Le T2 a enregistré un bénéfice d’exploitation de $974 millions, tandis que le T3 a affiché une perte de $567 millions. Les coûts de calcul sont passés de 48% des revenus à 58%. L’entreprise a dû acheter environ $5 milliards de capacité de calcul à court terme, à prix élevé. Les baisses de prix et les remises ont réduit les revenus du T3 d’environ $600 millions.
Autre point faible : au cours des neuf premiers mois, 5% à 7% des revenus, soit environ $1.7 à $2.3 milliards, provenaient d’acheteurs dont on a découvert par la suite qu’ils avaient enfreint les conditions d’utilisation ou les conditions commerciales. La plupart étaient des utilisateurs situés hors des États-Unis dont les comptes ont été fermés. Fermer les comptes sans remboursement est une pratique de longue date. Le fait que cela apparaisse comme une source de revenus récurrente est difficile à considérer comme un point positif.
La perte comptable est l’aspect le plus étrange. La perte nette comptabilisée a atteint $104 milliards en neuf mois. La perte d’exploitation réelle n’était que d’environ $1.26 milliard. Le reste provient de la réévaluation des financements précoces, dans le cadre desquels les investisseurs paient aujourd’hui et reçoivent des actions plus tard. Comme la valorisation est passée de plus de $100 milliards à plus de $1 trillion en un peu plus d’un an, la valeur de ces futures actions a elle aussi augmenté, et cette hausse a dû être comptabilisée comme une perte. C’est un effet comptable, pas une sortie de trésorerie, mais cela brouille tout de même les comptes.
Les engagements sont lourds. Près de $900 milliards de contrats d’achat et de location de capacité de calcul à long terme avec Google, Amazon, Broadcom et d’autres. La trésorerie et les placements à court terme s’élèvent à environ $132 milliards. Les cinq principaux acheteurs ont généré environ un quart des revenus en neuf mois. Plus de 80% des revenus du T3 provenaient de modèles lancés au cours des six derniers mois. Anthropic doit continuer à devancer tous ses rivaux. Un seul écart entre les modèles pourrait lui faire perdre rapidement des acheteurs.
Structure de l’offre
825 millions d’actions de classe A. Environ 801 millions sont nouvelles. Au prix médian de $74, cette partie rapporte environ $59.3 milliards à l’entreprise. Le reste, 23.648 millions, correspond aux anciennes actions des 7 fondateurs.
Une protection du cours de 30 jours est prévue. Les banques garantes peuvent acheter jusqu’à 123.75 millions d’actions supplémentaires au prix d’offre si nécessaire. Si le cours baisse, elles achètent pour le soutenir. S’il monte, l’entreprise peut émettre davantage d’actions. Cette protection ne dure que 30 jours. SpaceX avait la même protection, et pourtant son action est passée sous le prix d’offre à la mi-juillet.
La demande est forte. Les ordres ont rapidement rempli la fourchette, et les grands acheteurs ont manifesté plus d’intérêt que pour SpaceX. Mais l’ambiance est morose. Le 5 nov., les actions américaines ont chuté de 5.5% en une journée, leur pire baisse en 19 mois, et les titres des fabricants de puces IA ont fortement reculé. Entrer en Bourse en pleine vague de ventes est un mauvais choix de calendrier.
Les ventes dès le premier jour constituent également un risque. Certains administrateurs, dirigeants et employés peuvent vendre jusqu’à 10% dès le premier jour. Beaucoup détiennent des actions acquises lorsque la valorisation était très faible ; les vendre leur permettrait donc de réaliser un gain important. Si un grand nombre d’entre eux vendent en même temps, le cours baisse.
Le prix intègre déjà beaucoup d’attentes. Les banques l’ont fixé en fonction des propres prévisions de revenus d’Anthropic pour 2028, soit $190 à $200 milliards. Le rythme de revenus annualisé n’est encore que d’environ $81 milliards. Les revenus doivent plus que doubler en deux ans pour que le prix actuel se maintienne.
Actualités sur les modèles
Fable 5.2 est sorti la veille du début de la tournée de présentation, seulement deux mois après 5.1. Il est jusqu’à 30% plus rapide, et son mode rapide est encore 2.5 fois plus rapide. Il coûte $8 par million de jetons d’entrée et $40 par million de jetons de sortie, soit environ 20% de moins que la génération précédente. Il a obtenu un score de 65 à l’indice d’intelligence d’Artificial Analysis, se classant premier devant Gemini 4 Carbon de Google, à 60. Dans FrontierCode 2.0, il a obtenu 49.1%, contre 32.4% auparavant, et devancé GPT-6 Astra d’OpenAI.
Pourtant, Anthropic le bride délibérément. Lors de l’entraînement, l’entreprise a limité au niveau d’Opus 5.5 les capacités de Fable 5.2 à accélérer la recherche en IA, notamment l’optimisation des noyaux pour puces et la conception de modèles. La plus grande contradiction de l’entreprise est de mener une course effrénée aux modèles tout en retenant son meilleur modèle.
Pourquoi maintenant, alors qu’OpenAI attend ?
Trois entreprises à l’échelle du trillion de dollars se préparent à entrer en Bourse : SpaceX, Anthropic et OpenAI. SpaceX l’a fait en juin. Anthropic lui emboîte le pas. OpenAI reste privée. Le 6 nov., OpenAI a bouclé une levée de $11 milliards pour une valorisation de $1.25 trillion.
OpenAI a déposé confidentiellement son dossier en juin, une semaine après Anthropic. En sept., Altman a déclaré qu’il n’y aurait pas d’IPO en 2026, invoquant la sécurité de l’IA. Les conseillers avaient proposé deux options : attendre 2027 pour une cotation à un trillion de dollars, ou réduire la valorisation et entrer en Bourse maintenant. Altman a rejeté la seconde. Son directeur financier a lui aussi recommandé de reporter l’opération, estimant que les informations communiquées n’étaient pas encore aux normes d’une société cotée. Dans le privé, la valorisation se fixe par négociation. Une fois coté, on est évalué chaque jour.
Anthropic a trois raisons d’entrer en Bourse maintenant. Premièrement, ses dépenses sont colossales. Près de $900 milliards de contrats de calcul, contre environ $132 milliards de trésorerie et de placements à court terme. Les tours de financement privés ne peuvent pas suivre. Cette opération apporte près de $100 milliards d’un coup. Deuxièmement, les comptes semblent prêts. Les revenus sont solides et le T2 a même enregistré un bénéfice d’exploitation. OpenAI subit davantage de pression, avec environ $278 milliards de sorties de trésorerie prévues entre 2026 et 2030. Troisièmement, l’avantage du premier entrant. Partout dans le monde, d’importantes sommes attendent un titre purement consacré à l’IA. La valorisation combinée des trois entreprises dépasse $4 trillions, mais les liquidités disponibles sur le marché sont limitées. La première à entrer en Bourse sera la première à les attirer.
Verdict : oui, mais avec prudence
Oui, car l’activité est bien réelle. Les revenus augmentent, les acheteurs dépensent davantage et les résultats des produits le confirment. Mais le prix intègre déjà une grande partie du potentiel futur. La valorisation est passée de $2 trillions à $1.4 trillion, mais elle reste élevée. Les revenus doivent plus que doubler en deux ans. Les coûts de calcul, la circulation circulaire des fonds, la concentration des acheteurs et les $900 milliards de contrats rendent cet objectif difficile à atteindre. Les ventes d’actions des fondateurs, à hauteur de $250 millions chacun, affaiblissent aussi le message « nous y croyons ». La vente en elle-même n’est pas répréhensible, mais son calendrier soulève des questions.
Il faut donc aborder le titre avec discipline, sans se laisser emporter par l’engouement. Gardez une position de taille mesurée. À court terme, tout dépend de l’humeur du marché ; à long terme, des résultats. Une hausse le premier jour n’est pas une preuve. Le véritable test sera l’évolution du cours après la fin de la protection de 30 jours. Anthropic pourrait être une IPO historique. Cela n’en fait pas une bonne affaire à n’importe quel prix. Une bonne affaire exige le bon prix, la bonne taille de position et le bon horizon. Sans ces trois éléments, même le récit le plus convaincant ne protégera pas un investisseur.
#WCTCS9
#ShareWeekly
$SPCX
repost-content-media
#BTC跌4% #Gate直通IPO第三期Anthropic Le Bitcoin passe sous les 70 000 $ : le BTC à 68 663 $, le $67K test du support et la recherche d’un véritable plancher

La correction du Bitcoin est entrée dans une phase technique plus importante. Le seuil psychologique des 70 000 $ a cédé, et le dernier cours de référence, à 68 663 $, place le BTC près d’une importante zone de support hebdomadaire. Il ne s’agit plus simplement de savoir si les acheteurs peuvent défendre un chiffre rond. Le marché doit prouver que la demande est suffisamment forte pour absorber les ventes, les sorties des ETF et les liquidation
Jiaa_Insights
#BTC跌4% #Gate直通IPO第三期Anthropic Le Bitcoin passe sous les 70 000 $ : le BTC à 68 663 $, le $67K test du support et la recherche d’un véritable plancher
La correction du Bitcoin est entrée dans une phase technique plus importante. Le seuil psychologique des 70 000 $ a cédé, et le dernier cours de référence de 68 663 $ place le BTC à proximité d’une importante zone de support hebdomadaire. Il ne s’agit plus simplement de savoir si les acheteurs peuvent défendre un chiffre rond. Le marché doit prouver que la demande est suffisamment forte pour absorber les ventes, les sorties des ETF et les liquidations forcées sur les produits dérivés.
Depuis la zone des 80 000 $ mentionnée dans la précédente mise à jour du marché jusqu’à 68 663 $, le Bitcoin a reculé d’environ 14,17 %. Par rapport au cours de référence précédent de 73 662 $, il est en baisse d’environ 6,79 %. La variation exacte sur 24 heures dépend de la plateforme d’échange et de l’horodatage, mais le mouvement général confirme une accélération de la pression vendeuse.
Le graphique est passé d’une correction à une structure baissière
L’évolution technique la plus importante a été la rupture de la moyenne mobile simple (SMA) sur 200 jours, qui se situait auparavant autour de 73 150 $. Ce niveau avait servi de zone de support importante de la mi-août au début novembre. Une fois le cours passé en dessous, l’ancien support est devenu une zone de résistance potentielle.
L’aperçu technique journalier du 12 novembre indiquait :
- RSI (14) : 29,3, en zone de survente.
- MACD : -2 125,81, sous sa ligne de signal à -1 631,56.
- Histogramme MACD : -494,25, confirmant un momentum négatif.
- Stochastique : 1,9 / 9,1, en situation de survente profonde.
- SMA journalière sur 20 jours : environ 77 333 $.
- SMA journalière sur 50 jours : environ 80 943 $.
- SMA journalière sur 200 jours : environ 73 136 $.
Dans cet aperçu, le BTC évoluait sous les huit indicateurs SMA/EMA suivis sur 20, 50, 100 et 200 jours. Il s’agit d’un alignement baissier généralisé, et non d’un simple repli à court terme.
Un RSI inférieur à 30 indique que les ventes ont atteint des niveaux extrêmes. Mais une situation de survente ne signifie pas automatiquement que l’actif est sous-évalué ou prêt à se retourner. Une forte tendance baissière peut rester en zone de survente tandis que le cours continue de baisser. Le fait que le MACD reste sous sa ligne de signal signifie qu’aucun retournement confirmé du momentum n’apparaissait encore dans cette mesure datée.
Où le Bitcoin trouve-t-il du support maintenant ?
Avec un BTC autour de 68 663 $, les zones de prix suivantes méritent une attention particulière :
- 67 300–68 000 $ : principale zone de support immédiate, qui regroupe le pivot hebdomadaire S3 signalé autour de 67 333 $ et la moyenne mobile sur 200 jours hebdomadaire autour de 67 937 $.
- 66 000–67 000 $ : zone de rupture historique plus basse si le support hebdomadaire cède.
- 63 000–65 000 $ : ancienne zone de consolidation estivale plus large.
- 57 877 $ : creux de cycle du 1er juillet signalé et référence historique plus basse, et non objectif de cours immédiat.
La première résistance correspond désormais à la zone des 70 000 $ qu’il faut reconquérir. Au-dessus, les traders doivent surveiller les niveaux de 71 150–71 300 $, puis l’ancienne moyenne journalière sur 200 jours, autour de 73 150 $.
Un retour au-dessus de 70 000 $ ne suffirait pas à établir un retournement haussier. Un signal plus fort nécessiterait que le BTC repasse au-dessus de 71 300 $, puis clôture nettement au-dessus de 73 150 $, idéalement avec une amélioration des volumes et du momentum.
Les produits dérivés révèlent l’ampleur du désendettement
Les positions sur les contrats à terme ont également été affectées par les ventes. Les données de CoinGlass autour du 13 novembre indiquaient :
- Intérêt ouvert sur les contrats à terme BTC : environ 49,42 milliards de dollars.
- Variation de l’intérêt ouvert sur 24 heures : -3,13 %.
- Volume des contrats à terme sur 24 heures : environ 71,56 milliards de dollars.
- Liquidations sur 24 heures : environ 478,84 millions de dollars.
- Les liquidations de positions longues représentaient environ 96 % du total déclaré.
- Taux de financement pondéré : environ +0,0077 % toutes les huit heures.
La combinaison d’une baisse du cours, d’un recul de l’intérêt ouvert et d’importantes liquidations de positions longues indique que des positions à effet de levier étaient clôturées ou liquidées de force. Cela peut accentuer la baisse, les ordres de liquidation venant s’ajouter aux ventes sur le marché.
Le taux de financement restait légèrement positif dans cet aperçu, ce qui signifie que les positions longues rémunéraient encore les positions courtes en moyenne. Cela laisse penser que le positionnement n’était pas nécessairement devenu uniformément baissier ni complètement réinitialisé. Cela rappelle également qu’un taux de financement positif dans un marché en baisse peut rendre les positions longues à effet de levier vulnérables.
La demande des ETF constitue une autre faiblesse importante
La demande institutionnelle n’a pas encore apporté de contrepoids convaincant aux ventes.
Selon le rapport de marché de CoinDesk du 12 novembre, les ETF Bitcoin au comptant américains ont enregistré environ 1,44 milliard de dollars de sorties nettes cumulées sur cinq séances consécutives, jusqu’au 11 novembre. Lors de la séance du 11 novembre seulement, environ 299,9 millions de dollars ont quitté ces fonds, dont quelque 269,7 millions pour l’IBIT de BlackRock.
Le suivi de novembre faisait également état d’environ 1,9 milliard de dollars de sorties nettes pour le mois, selon sa mise à jour du 11 novembre.
Les rachats d’ETF ne signifient pas que tous les investisseurs institutionnels ont abandonné le Bitcoin, mais des retraits persistants affaiblissent une source importante de demande sur le marché au comptant. Une amélioration significative se traduirait par plusieurs séances de sorties réduites ou par un retour des entrées nettes, plutôt que par une seule journée positive.
Pourquoi la pression s’étend aux marchés
Le rapport américain sur l’IPC d’octobre a constitué un nouvel obstacle macroéconomique. L’inflation globale a augmenté de 0,4 % sur un mois, contre des attentes de 0,3 %, tandis que l’IPC sous-jacent a progressé de 0,3 %, contre une prévision de 0,2 %.
Les rendements des bons du Trésor ont bondi après la publication, et les anticipations du marché ont évolué vers une Réserve fédérale potentiellement plus restrictive. Des rendements plus élevés et un dollar plus fort peuvent réduire l’appétit pour les actifs sensibles au risque, y compris les cryptomonnaies.
La réunion du FOMC des 8 et 9 décembre est donc un événement important à suivre. Les anticipations de taux déduites des marchés ne constituent pas une décision confirmée de la Fed, et les prochaines données sur l’inflation et l’emploi pourraient modifier les perspectives.
Le Bitcoin a également évolué dans un contexte plus général de prudence sur les marchés technologiques. La faiblesse de la demande pour les ETF, le positionnement à effet de levier et l’incertitude macroéconomique se sont conjugués au lieu d’agir comme des facteurs isolés.
Trois scénarios pour le prochain mouvement
**Reprise haussière :** le BTC se maintient dans la zone des 67 300–68 000 $, repasse au-dessus de 70 000 $, puis reconquiert les niveaux de 71 300–73 150 $ grâce à une demande plus forte sur le marché au comptant. Un RSI journalier repassant au-dessus de 30–35 et un histogramme MACD négatif qui se réduit apporteraient une confirmation supplémentaire.
**Poursuite de la baisse :** une clôture journalière nette sous 67 300 $, suivie d’une reprise avortée, fragiliserait la structure du support hebdomadaire. La zone des 66 000–67 000 $ deviendrait le prochain niveau important, et celle des 63 000–65 000 $ une référence historique plus basse.
**Stabilisation latérale :** le BTC pourrait évoluer entre environ 67 300 et 71 300 $ pendant que l’effet de levier se réduit et que les flux des ETF s’améliorent. Il s’agirait d’une phase de consolidation, et non d’une preuve que le marché a déjà formé un plancher.
Le véritable test : la reprise du cours doit s’appuyer sur la demande
À 68 663 $, le Bitcoin est environ 14,17 % sous le niveau de référence de 80 000 $, et la rupture des 70 000 $ a renforcé l’importance de la zone de support hebdomadaire. Le RSI est en zone de survente, le MACD reste baissier, les moyennes mobiles indiquent une tendance négative, les flux des ETF sont faibles et les liquidations sur les produits dérivés concernent principalement les positions longues.
Cette combinaison explique pourquoi un rebond rapide est possible, mais pas encore confirmé.
Les signes les plus convaincants d’une reprise durable seraient la défense des 67 300–68 000 $, la reconquête des niveaux de 70 000 $ et 73 150 $, une amélioration des volumes au comptant, une réduction des retraits des ETF et un positionnement plus sain sur les produits dérivés.
Pour l’instant, le marché teste la volonté des acheteurs à long terme d’intervenir après les ventes provoquées par l’effet de levier. **Un RSI en zone de survente ou un prix rond ne confirme pas un plancher ; celui-ci se confirme lorsque les vendeurs perdent le contrôle et que les acheteurs manifestent une demande soutenue.**
Note technique : 68 663 $ est le cours que vous avez fourni. Le RSI, le MACD, les moyennes mobiles et les données sur les produits dérivés sont des instantanés de marché datés des 12 et 13 novembre, et non des calculs effectués à ce cours exact. Les niveaux sont des zones de référence, et non des supports ou des objectifs de cours garantis.
BTC-0,67%
BLK+0,48%
  • 3
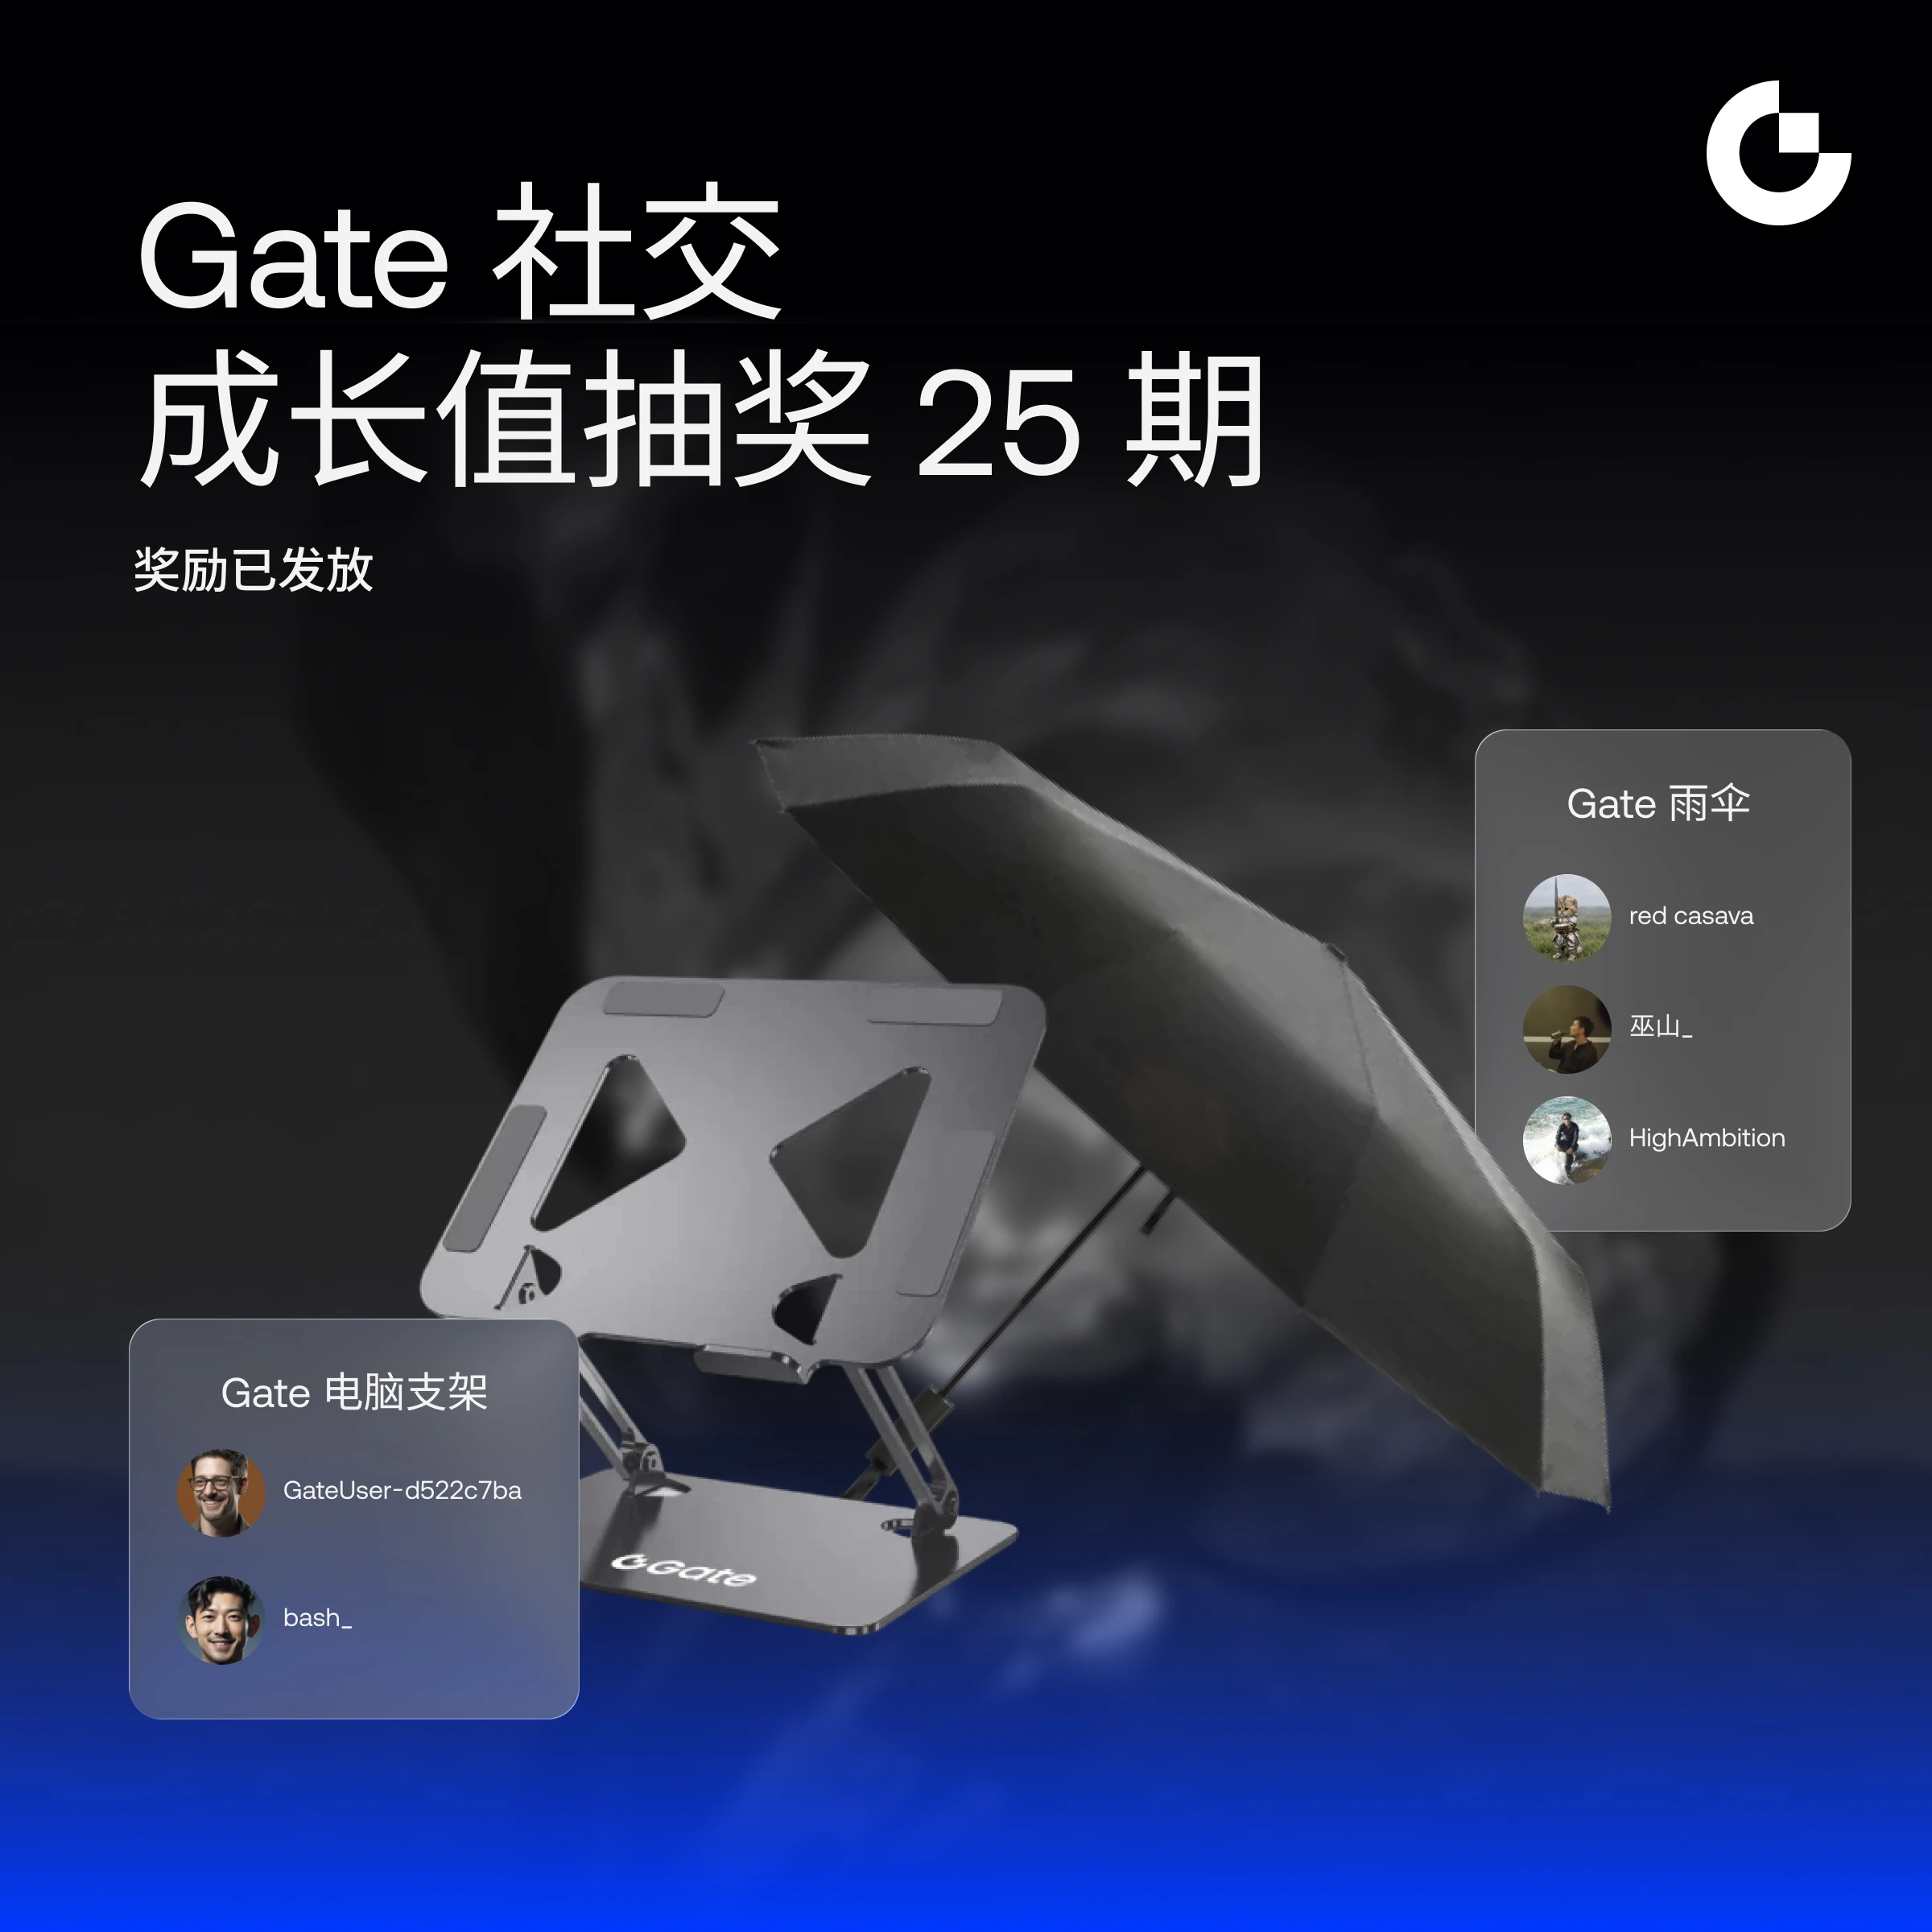
🎉 Les récompenses du tirage au sort des 25e points de croissance de Gate Square ont été distribuées !
Merci à toutes et à tous d’avoir publié, commenté et partagé activement pour faire vivre une communauté dynamique !

🏆 Les heureux gagnants des supports pour ordinateur portable Gate et des parapluies Gate ont été annoncés !

📌 Comment réclamer vos récompenses
1️⃣ Récompenses en articles : réclamez-les dans le 【Panier】 de la Marketplace Gate sous 30 jours
2️⃣ Récompenses sous forme de coupons : consultez vos 【Messages】, puis réclamez-les et utilisez-les au 【Centre de coupons Gate】
3️⃣ Avant
MrFlower_XingChen
🎉 Les récompenses du tirage au sort des 25e points de croissance de Gate Square ont été distribuées !
Merci à tous pour vos publications, commentaires et partages actifs qui contribuent à créer une communauté dynamique !
🏆 Les heureux gagnants de supports pour ordinateur portable et de parapluies Gate ont été annoncés !
📌 Comment réclamer vos récompenses
1️⃣ Récompenses en articles : réclamez-les dans le 【Panier】 du Marketplace Gate sous 30 jours
2️⃣ Récompenses sous forme de coupons : consultez vos 【Messages】, puis réclamez-les et utilisez-les au 【Centre de coupons Gate】
3️⃣ Privilège VIP+1 : valable 14 jours, avec un accès complet aux avantages VIP correspondants
🎁 Le 26e tirage au sort des points de croissance sociale est lancé !
Accomplissez des tâches sur les réseaux sociaux pour gagner de généreuses récompenses, dont 5,000 USDT et des tokens $SPCX !
👉 https://www.gate.com/activities/pointprize?now_period=26
repost-content-media
SPCX+0,78%
  • 3
#Gate直通IPO第三期Anthropic
Une fourchette de 70 à 78 $, 825 millions d’actions et une faible marge d’erreur

Une fourchette de prix de 70 à 78 $ pour 825 millions d’actions ne laisse pas beaucoup de marge d’erreur. Lorsqu’un laboratoire privé d’IA s’apprête à entrer en Bourse à cette échelle, le marché ne se demande pas seulement si la technologie fonctionne. Il se demande si le prix intègre déjà plusieurs années de croissance future.

Anthropic est l’entreprise à l’origine de la famille de grands modèles de langage Claude. Elle sert aussi bien des utilisateurs individuels que des clients profess
discovery
#Gate直通IPO第三期Anthropic
Une fourchette de $70-78, 825 millions d’actions et une marge d’erreur très réduite
Une fourchette de prix de $70-78 pour 825 millions d’actions ne laisse pas beaucoup de marge d’erreur. Lorsqu’un laboratoire privé d’IA se prépare à entrer en bourse à cette échelle, le marché ne se demande pas seulement si la technologie fonctionne. Il se demande si le prix intègre déjà des années de croissance future.
Anthropic est l’entreprise à l’origine de la famille de grands modèles de langage Claude. Elle s’adresse aussi bien aux particuliers qu’aux entreprises. En entreprise, ses modèles sont utilisés pour le développement logiciel, le service client, l’examen de documents, la génération de code, la synthèse de données et l’automatisation des processus.
Selon le document mis à jour daté du 10 novembre 2026, l’entreprise prévoit d’offrir 825 millions d’actions de catégorie A à $70-78 par action. Au haut de la fourchette, cela correspond à une levée de fonds pouvant atteindre $64.4 milliards. Selon des informations de presse, la demande serait environ six fois supérieure au nombre d’actions proposées. Ce chiffre n’est pas encore confirmé dans les conditions officielles, mais il témoigne d’un vif intérêt du marché.
Les moteurs de la croissance
Les perspectives de croissance reposent sur trois piliers.
Premièrement, la demande des entreprises. L’IA est passée du stade de l’expérimentation à celui d’une infrastructure opérationnelle. Les entreprises utilisent ces modèles pour réduire leurs coûts, augmenter leur production et améliorer la qualité de leurs services. La demande repose sur un modèle d’abonnement récurrent, et non sur des dépenses ponctuelles. Ce modèle récurrent offre à l’entreprise une meilleure visibilité sur ses revenus.
Deuxièmement, la sécurité et la fiabilité. Pour les entreprises, la précision, la sécurité, la confidentialité et l’auditabilité comptent désormais autant que la puissance brute des modèles. Anthropic est connue pour son approche prudente et mesurée dans ce domaine. Cette approche peut motiver son choix dans les secteurs de la finance, de la santé, du droit et du secteur public, où les règles sont strictes.
Troisièmement, l’écosystème et les partenariats. La collaboration avec de grandes entreprises du cloud et du logiciel élargit la distribution. Ces partenariats donnent accès à une clientèle que le marketing seul ne pourrait pas atteindre.
Conditions de souscription
Les conditions annoncées sont conçues pour permettre également aux petits investisseurs de participer.
• Prix de référence : $70-78 par action
• Montant de souscription : 100 - 3,000,000 USDT
• Participation minimale : 100 USDT
• Période de souscription : du 12 novembre à 11:00 au 17 novembre à 17:00 (UTC+8)
• Livraison des actions : après une attribution réussie, les actions sont directement versées sur le compte-titres
• Période de blocage : aucune période de blocage
L’absence de période de blocage offre une réelle flexibilité. Les actions peuvent être négociées librement après la cotation, ce qui favorise la liquidité. En revanche, cela signifie que les premières séances de cotation pourraient être volatiles. Les actions non bloquées peuvent exercer une pression à la vente lors des premières séances.
Valorisation : le prix est-il juste ?
La fourchette de $70-78 doit être examinée avec prudence. Selon des articles de presse, la valorisation implicite dépasse $1 trillion. Comparée aux revenus actuels, cette valorisation paraît élevée.
Deux points de vue s’opposent.
Le point de vue optimiste considère que le marché de l’IA n’en est qu’à ses débuts et que les revenus actuels ne reflètent pas la taille future du marché. Selon cette approche, la valeur doit être évaluée à un horizon de cinq à dix ans, et non en fonction de la situation actuelle.
Le point de vue prudent estime qu’une valorisation élevée réduit la marge d’erreur. Si la croissance des revenus ralentit, si la concurrence s’intensifie ou si les coûts augmentent plus vite que prévu, la valorisation peut rapidement être mise sous pression. L’histoire montre que les entreprises technologiques qui entrent en bourse à des valorisations élevées connaissent souvent de fortes fluctuations au cours de leurs premières années.
Cet article penche pour le point de vue prudent. Les perspectives de croissance sont solides, mais le prix intègre déjà une grande partie de cette croissance. Pour cette raison, la décision de participer doit être évaluée en fonction du risque et du rendement, et non de la seule confiance accordée à l’entreprise.
Risques
Risque lié à la concurrence : la concurrence dans l’IA est intense. Les grandes entreprises technologiques et les nouvelles startups ciblent la même clientèle. La qualité des modèles converge rapidement, ce qui peut affaiblir le pouvoir de fixation des prix.
Risque lié aux coûts : l’entraînement et l’exploitation des modèles nécessitent d’importantes capacités de calcul et une grande quantité d’énergie. Ces coûts peuvent augmenter plus vite que les revenus. La voie vers la rentabilité est donc incertaine.
Risque réglementaire : l’IA est soumise à davantage de règles concernant l’utilisation des données, la sécurité et la transparence. De nouvelles règles peuvent avoir une incidence sur le rythme de développement des produits et sur la structure des coûts.
Risque lié à la valorisation : les informations faisant état d’une demande six fois supérieure à l’offre sont un signal positif, mais elles peuvent aussi susciter des attentes excessives pour le premier jour. Des attentes excessives augmentent le risque d’un brusque repli.
Risque de concentration de la clientèle : si une grande part des revenus issus des entreprises provient d’un petit groupe de grands clients, les revenus deviennent fragiles. La perte d’un client important aurait un effet direct sur les revenus.
Comment décider de participer
Trois questions doivent être examinées avant de participer.
Premièrement, quelle part du portefeuille cela représentera-t-il ? Une entrée en bourse de ce type, très volatile, devrait représenter une faible part du portefeuille total. Consacrer une grande partie d’un portefeuille à une seule introduction en bourse ne constitue pas une gestion prudente du risque.
Deuxièmement, quel est l’horizon de placement ? La négociation à court terme et la détention à long terme exigent des approches différentes. Pour une négociation à court terme, il faut tenir compte de la volatilité du premier jour. Pour une détention à long terme, il faut avant tout avoir confiance dans les perspectives de croissance sur trois à cinq ans.
Troisièmement, existe-t-il un plan en cas de baisse ? Si le cours passe sous le prix d’introduction, l’investisseur devrait savoir à l’avance quoi faire. Il faut gérer cette éventualité avec un plan, et non dans la panique.
Conclusion
Anthropic dispose d’une technologie solide et d’une clientèle d’entreprises bien établie. Les conditions sont favorables aux investisseurs en matière d’accès, avec un minimum faible et aucune période de blocage. La forte demande témoigne d’un vif intérêt du marché.
Cependant, la valorisation est élevée et les risques ne peuvent être ignorés. La concurrence, les coûts, la réglementation, la valorisation et la concentration de la clientèle appellent tous à examiner cette entrée en bourse avec prudence.
Pour cette raison, il faut envisager une participation avec discipline, et non avec enthousiasme. Limitez le montant, définissez clairement l’horizon de placement et prévoyez à l’avance un scénario de baisse. Pour cette IPO, l’approche la plus raisonnable consiste à croire aux perspectives de croissance tout en s’interrogeant sur le prix.
#WCTCS9
#ShareWeekly
repost-content-media
  • 3
Charger plus