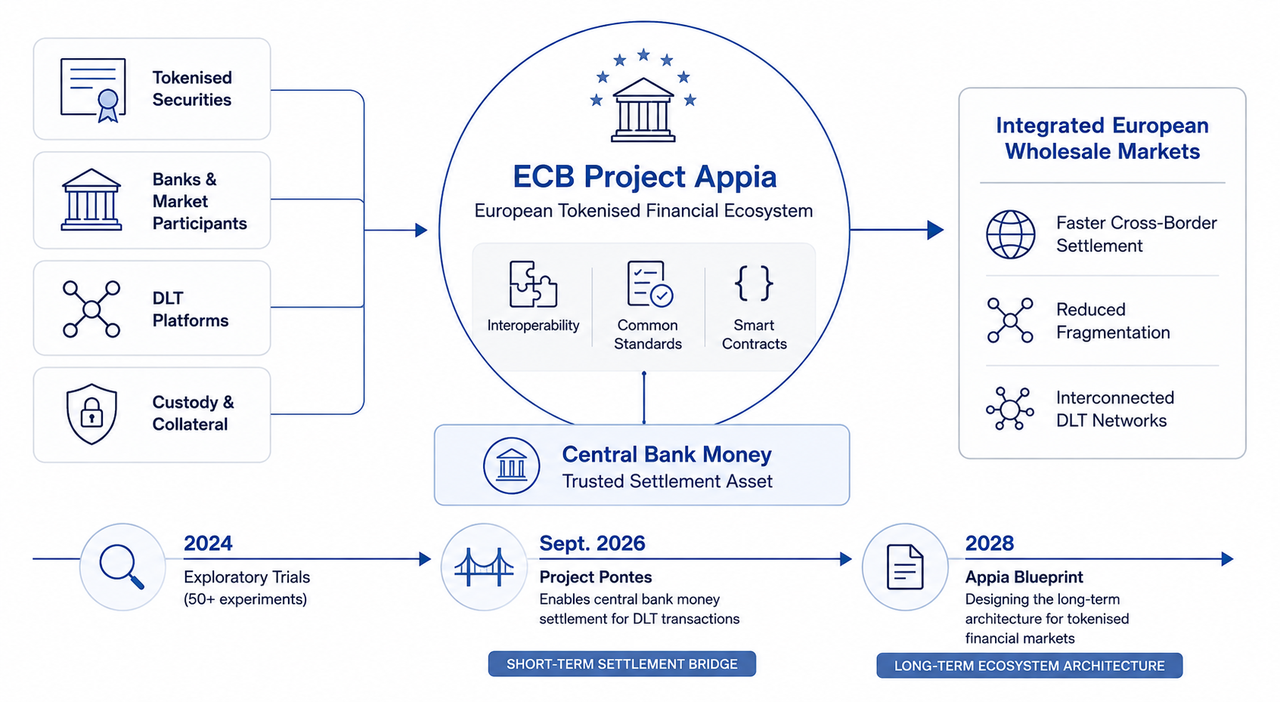
Pour toute personne qui cherche à comprendre l’orientation possible des marchés financiers européens, la distinction essentielle est celle entre Pontes et Appia. ECB Project Pontes correspond au volet opérationnel à court terme consacré au règlement des transactions fondées sur la DLT en monnaie de banque centrale. Appia est le projet d’architecture à long terme : il vise à déterminer ce que pourrait devenir, à terme, un marché européen intégré des actifs tokenisés.
La feuille de route Appia a été publiée le 11 mars 2026, et l’Eurosystème prévoit d’achever ses travaux analytiques et pratiques avec la publication d’un schéma directeur en 2028. L’architecture n’est volontairement pas encore définie. Les modèles reposant sur un réseau unique, plusieurs réseaux ou une combinaison hybride restent à l’étude.
Points clés
-
Le projet Appia de la BCE constitue la stratégie à long terme de l’Eurosystème pour les marchés financiers de gros tokenisés en Europe, avec un périmètre couvrant l’infrastructure, l’interopérabilité, les normes, le règlement, le collatéral, la gouvernance et la réglementation.
-
La monnaie de banque centrale reste au cœur du modèle. L’objectif est de permettre l’innovation financière sans remplacer l’actif de règlement public qui soutient le système monétaire actuel.
-
Pontes et Appia sont deux initiatives complémentaires. Pontes assure, à court terme, le règlement en monnaie de banque centrale des transactions fondées sur la DLT. Appia élabore l’architecture plus large des marchés tokenisés de demain.
-
Appia ne suppose pas que l’Europe adoptera une seule blockchain. L’Eurosystème étudie un registre européen partagé, plusieurs réseaux interconnectés et des combinaisons de ces différentes approches.
-
Le schéma directeur Appia est attendu en 2028, à la lumière des consultations du marché, des expérimentations et de l’expérience opérationnelle acquise avec Pontes.
Qu’est-ce que le projet Appia de la BCE ?
L’initiative Appia est un programme stratégique de l’Eurosystème qui étudie le fonctionnement futur des marchés financiers de gros européens, dans un contexte où les titres, la monnaie et d’autres actifs financiers sont de plus en plus représentés sous forme de Tokens numériques.
La tokenisation consiste à émettre ou à représenter un actif sous la forme d’un Token numérique, généralement enregistré au moyen de la technologie des registres distribués (DLT). Plutôt que de tenir des registres distincts et de les rapprocher régulièrement, plusieurs institutions pourraient ainsi permettre à des participants autorisés du marché de travailler à partir d’enregistrements de transactions synchronisés.
Cette évolution pourrait concerner l’ensemble du cycle de vie d’un actif. L’émission, le trading, le règlement, la conservation, la gestion du collatéral et les services aux actifs pourraient interagir plus directement, tandis que les Smart Contracts pourraient automatiser des actions prédéfinies lorsque certaines conditions sont réunies. La présentation de Gate Learn consacrée à la tokenisation des actifs du monde réel illustre le principe général : la tokenisation modifie la façon dont la propriété ou les créances financières peuvent être représentées et transférées. Les titres institutionnels imposent toutefois des exigences juridiques, de règlement et de gouvernance bien plus strictes.
Appia applique cette réflexion aux marchés financiers de gros tokenisés. Il ne s’agit ni d’une nouvelle cryptomonnaie destinée aux particuliers, ni d’une plateforme de trading, ni d’un substitut aux banques commerciales.
L’initiative s’inscrit dans le prolongement des travaux exploratoires menés par l’Eurosystème entre mai et novembre 2024. Ce programme a réuni 64 participants, qui ont mené plus de 50 essais et expérimentations sur de nouvelles technologies de règlement des transactions de gros en monnaie de banque centrale. Ces travaux ont contribué à faire émerger la stratégie à deux volets de l’Eurosystème : Pontes et Appia.
Pourquoi la Banque centrale européenne veut-elle placer la monnaie de banque centrale au centre du dispositif ?
Tokeniser une obligation ou un titre ne résout qu’une partie de la transaction. Il faut toujours régler le paiement correspondant.
Dans le système financier actuel, les principales transactions de gros peuvent en définitive être réglées en monnaie de banque centrale. Celle-ci n’expose pas les participants au risque de crédit d’un prestataire de règlement commercial de la même manière qu’une monnaie émise par un acteur privé. L’Eurosystème souhaite que cet ancrage monétaire reste disponible lorsque l’activité financière se déplace vers des plateformes fondées sur la DLT.
Cet objectif relie Appia au concept plus large de finance tokenisée de la BCE : l’innovation numérique peut transformer les infrastructures technologiques, mais l’Eurosystème ne souhaite pas que les marchés tokenisés se détachent du règlement en monnaie de banque centrale.
Les implications dépassent le cadre des transactions individuelles. La monnaie de banque centrale contribue au bon fonctionnement des systèmes de paiement, à la mise en œuvre de la politique monétaire et à la stabilité financière. Si les marchés de gros européens se répartissaient finalement entre de nombreux réseaux DLT incompatibles utilisant des actifs de règlement différents, la liquidité et le collatéral pourraient se fragmenter au lieu de gagner en efficacité.
Appia est donc aussi un projet d’intégration. L’Eurosystème souhaite établir des normes communes et une infrastructure interopérable afin de réduire les barrières à l’entrée, de soutenir la concurrence et de simplifier les transactions transfrontalières, sans imposer à chaque participant l’utilisation d’une même plateforme technologique.
L’une des principales questions encore ouvertes concerne l’architecture du réseau lui-même.
Un futur écosystème financier européen tokenisé pourrait théoriquement reposer sur un réseau unique partagé faisant office d’infrastructure de base. Les établissements financiers et les infrastructures de marché pourraient aussi fonctionner sur plusieurs réseaux interconnectés, avec des normes d’interopérabilité permettant aux actifs et à la monnaie de circuler entre eux.
Une structure hybride reste également possible.
L’Eurosystème n’a pas encore choisi de modèle, car chacune de ces configurations présente des compromis. Une infrastructure partagée pourrait faciliter la standardisation et l’interopérabilité. Plusieurs réseaux pourraient favoriser la concurrence, la diversité technologique et la résilience, mais ils nécessiteraient aussi davantage de normes techniques communes et de mécanismes permettant de transférer les actifs en toute sécurité entre les plateformes DLT.
Appia évaluera ces options en fonction des conditions du marché, des évolutions technologiques, de la réglementation et des facteurs géopolitiques. La gouvernance européenne constitue un autre élément important : le projet vise notamment à renforcer l’autonomie stratégique de l’Europe et sa résilience, tout en préservant la place de l’euro comme monnaie internationale.
Pontes et Appia : deux volets d’une même stratégie
Pontes et Appia répondent à des enjeux relevant de deux horizons temporels distincts.
| Domaine |
Pontes |
Appia |
| Rôle principal |
Règlement opérationnel à court terme |
Conception de l’écosystème à long terme |
| Orientation |
Relier l’activité fondée sur la DLT à la monnaie de banque centrale |
Concevoir un écosystème financier européen tokenisé et intégré |
| Infrastructure |
Relie les plateformes DLT du marché aux services TARGET et développe les capacités DLT de l’Eurosystème |
Étudie les futures architectures de réseau, les normes et la gouvernance |
| Première étape |
Lancement en septembre 2026 |
Feuille de route publiée en mars 2026 |
| Étape à plus long terme |
Améliorations progressives après le lancement |
Schéma directeur attendu en 2028 |
| Relation |
Génère une expérience opérationnelle utile à Appia |
Contribue à déterminer les futures améliorations de Pontes |
Pontes doit entrer en service en septembre 2026. Le dispositif relie les plateformes DLT du marché aux services TARGET de l’Eurosystème et permet ainsi de régler en monnaie de banque centrale le volet espèces des transactions tokenisées éligibles. Les améliorations prévues par la suite devraient inclure des horaires de fonctionnement plus étendus, une programmabilité accrue et, à terme, des capacités disponibles 24 h/24 et 7 j/7.
Appia tire les enseignements de ces travaux pratiques et cherche à déterminer ce qui devra suivre. La relation fonctionne également dans l’autre sens : les conclusions analytiques d’Appia pourront progressivement orienter l’évolution de Pontes.
Cette organisation à deux volets est donc déterminante. L’Europe n’a pas à attendre que l’architecture à long terme soit entièrement définie pour permettre aux participants au marché de réaliser des transactions fondées sur la DLT en monnaie de banque centrale.
La feuille de route Appia et le schéma directeur de 2028
La feuille de route Appia associe recherche analytique, expérimentations pratiques et coopération entre l’Eurosystème, les organismes du secteur public, les autorités de réglementation, les législateurs et les participants au marché.
Son périmètre dépasse largement la technologie de règlement. La BCE a identifié plusieurs domaines, dont les normes techniques et l’interopérabilité, les actifs tokenisés, la mise en œuvre de la politique monétaire, la gestion du collatéral, l’infrastructure consacrée à la monnaie de banque centrale tokenisée, la connectivité transfrontalière, les fondements juridiques et réglementaires, la gouvernance et la résilience.
Le schéma directeur prévu en 2028 ne sera pas simplement une spécification pour une blockchain de la BCE. Il doit présenter des conclusions, des recommandations et des principes en vue d’un écosystème intégré, tout en précisant le rôle que l’Eurosystème devrait y jouer.
Cette distinction est importante, car l’architecture reste déterminée par le marché tout en étant façonnée par le secteur public. Les banques, les infrastructures de titres, les dépositaires et les autres prestataires continueraient à développer des produits et services financiers. Le rôle de l’Eurosystème se concentre sur l’ancrage monétaire, les questions d’infrastructure, les normes communes et les conditions favorables à un marché intégré.
Pourquoi Appia va-t-il au-delà du règlement tokenisé ?
Transférer le règlement sur la DLT tout en laissant fragmentées les autres composantes de l’environnement des titres ne permettrait d’exploiter qu’une partie du potentiel de la tokenisation.
Appia envisage donc un écosystème de bout en bout. Un actif tokenisé peut passer par l’émission, le trading, la compensation ou l’appariement, le règlement, la conservation, l’utilisation en tant que collatéral et les services aux actifs. Si ces étapes reposent sur des systèmes incompatibles et exigent des rapprochements répétés, le simple enregistrement de l’actif sur un registre distribué n’améliore pas automatiquement l’efficacité.
Les Smart Contracts pourraient à terme automatiser certaines interactions entre ces différentes étapes. Une transaction pourrait, par exemple, être structurée de façon à ce que l’actif ne soit transféré que lorsque le paiement correspondant peut être réglé. Cela réduirait le risque en principal grâce à des mécanismes de livraison contre paiement. La programmabilité pourrait également transformer les processus liés au collatéral et d’autres opérations financières conditionnelles.
Le rôle des Smart Contracts dans les opérations des banques centrales est particulièrement pertinent dans ce contexte. La monnaie de banque centrale tokenisée pourrait à terme interagir de manière programmable avec des titres tokenisés, tout en restant soumise aux exigences de politique monétaire, aux cadres juridiques et au contrôle du risque.
L’automatisation ne dispense toutefois pas d’une gouvernance solide. La force exécutoire des dispositions juridiques, la cybersécurité, la confidentialité, la résilience opérationnelle, l’interopérabilité et la répartition des responsabilités en cas de défaillance restent essentielles.
Appia, l’euro numérique et le régime pilote de l’UE pour la DLT
Appia ne doit pas être confondu avec l’euro numérique.
L’euro numérique est principalement une initiative de monnaie de banque centrale destinée aux paiements des particuliers et des entreprises. Appia se concentre sur les marchés financiers de gros, où les banques, les établissements financiers et les infrastructures de marché règlent les titres et d’autres transactions de montant élevé.
Le régime pilote de l’UE pour la DLT constitue un dispositif différent. Il établit un cadre réglementaire dans lequel certaines infrastructures de marché fondées sur la DLT peuvent fonctionner dans des conditions définies. Appia traite de la question plus large de la manière dont la finance tokenisée européenne pourrait relier, à terme, les technologies, les marchés et les infrastructures publiques.
Ces initiatives complémentaires montrent que l’innovation numérique en Europe se déploie à plusieurs niveaux : paiements de détail, règlement de gros, infrastructure des marchés de titres et réglementation.
Pourquoi Appia est-il important pour les marchés financiers européens ?
Les marchés financiers européens restent répartis entre des systèmes nationaux, des dispositifs juridiques et des infrastructures post-marché distincts. La tokenisation pourrait reproduire cette fragmentation si les plateformes DLT individuelles évoluaient comme des réseaux isolés.
Appia cherche à répondre à ce problème avant que ces silos ne deviennent permanents.
Des normes communes pourraient faciliter l’interaction entre un titre tokenisé émis sur une infrastructure et des services de conservation, de règlement ou de gestion du collatéral opérant sur une autre. Le financement de gros transfrontalier pourrait devenir plus rapide ou plus simple sur le plan opérationnel si les établissements n’avaient plus à multiplier les processus de rapprochement déconnectés.
La dimension stratégique est également importante. Selon l’Eurosystème, Appia devrait soutenir le contrôle européen des infrastructures financières essentielles, renforcer la résilience et préserver la pertinence internationale de l’euro. Il s’agit d’objectifs, et non de résultats garantis. Leur réalisation dépendra de l’adoption par le marché, de la réglementation, de l’interopérabilité technique et de la coopération au sein de l’Union européenne.
À titre de comparaison pratique, la catégorie de marché RWA de Gate.com montre comment les thématiques liées aux actifs fondés sur la blockchain apparaissent déjà sur les marchés publics des cryptomonnaies. Appia concerne un tout autre niveau : l’infrastructure institutionnelle au sein de laquelle les actifs financiers tokenisés et la monnaie de banque centrale pourraient, à terme, interagir dans le système de gros européen.
Qu’est-ce qui pourrait limiter le projet Appia ?
Appia est une feuille de route, et non une infrastructure achevée.
L’interopérabilité technique reste difficile lorsque les réseaux DLT utilisent des formats de Tokens, des environnements de Smart Contracts et des règles de gouvernance différents. Même une conception techniquement opérationnelle pourrait se heurter à des obstacles juridiques dans plusieurs juridictions.
Des compromis existent également en matière de politiques publiques. La réduction des barrières peut soutenir la concurrence, mais l’accès ouvert doit rester compatible avec la stabilité financière et des garanties opérationnelles. Un réseau unique pourrait simplifier l’interopérabilité, tout en suscitant des préoccupations liées à la concentration. Plusieurs réseaux interconnectés pourraient favoriser la diversité, mais rendre la coordination plus difficile.
Les infrastructures financières existantes ne disparaîtront pas du jour au lendemain. Les services TARGET, les dépositaires centraux de titres, les systèmes de paiement et les processus de marché établis continuent d’assurer des fonctions essentielles. Appia doit donc être considéré comme une démarche progressive visant à déterminer comment le système financier actuel et les marchés tokenisés de demain peuvent converger.
Conclusion
Le projet Appia de la BCE constitue le cadre à long terme de l’Eurosystème pour déterminer comment construire un écosystème financier européen tokenisé. Son idée centrale est simple : les actifs financiers et les infrastructures pourraient devenir plus programmables et distribués, mais la monnaie de banque centrale devrait continuer à fournir un ancrage de règlement fiable.
Pontes répond à l’enjeu à court terme en permettant le règlement en monnaie de banque centrale des transactions fondées sur la DLT. Appia se projette davantage dans l’avenir et examine l’architecture complète de la finance de gros tokenisée, notamment l’interopérabilité, les normes, le collatéral, la politique monétaire, la gouvernance, la réglementation et la connectivité transfrontalière.
Le schéma directeur attendu en 2028 devrait rendre cette vision plus concrète. D’ici là, Appia reste volontairement exploratoire. L’écosystème européen final pourrait reposer sur un réseau partagé unique, plusieurs réseaux DLT interconnectés ou une combinaison de ces approches. Pour l’Eurosystème, l’essentiel est que l’innovation numérique améliore l’intégration au lieu de créer une nouvelle couche d’infrastructures financières fragmentées.
FAQ
Qu’est-ce que le projet Appia de la BCE ?
Le projet Appia de la BCE est l’initiative à long terme de l’Eurosystème visant à concevoir un écosystème financier européen tokenisé et intégré. Il examine l’infrastructure, l’interopérabilité, les normes, la gouvernance et la manière dont la monnaie de banque centrale peut rester l’ancrage de règlement des marchés financiers de gros.
Quand le projet Appia sera-t-il lancé ?
Appia ne sera pas lancé comme une plateforme opérationnelle unique à une date donnée. Sa feuille de route a été publiée le 11 mars 2026, et l’Eurosystème prévoit de produire un schéma directeur Appia en 2028.
Quelle est la différence entre Pontes et Appia ?
Pontes est la solution opérationnelle à court terme destinée au règlement des transactions fondées sur la DLT en monnaie de banque centrale, tandis qu’Appia élabore l’architecture à long terme de la finance tokenisée européenne. L’expérience acquise avec Pontes alimentera les travaux d’Appia, et les conclusions d’Appia contribueront à orienter les améliorations de Pontes.
Le projet Appia est-il un euro numérique ?
Non. Appia se concentre sur les marchés financiers de gros tokenisés et leurs infrastructures. L’euro numérique concerne principalement la monnaie de banque centrale de détail et les paiements numériques du quotidien.
Appia utilisera-t-il une seule blockchain ?
La décision n’a pas encore été prise. L’Eurosystème examine un réseau partagé unique, plusieurs réseaux DLT interconnectés et des combinaisons de ces deux modèles. L’approche finale dépendra des conditions technologiques, réglementaires, de marché et, plus largement, de la situation économique.
Pourquoi la monnaie de banque centrale est-elle importante pour Appia ?
La monnaie de banque centrale fournit un actif de règlement public commun, sans le risque de crédit associé à un émetteur privé. L’Eurosystème souhaite que cet ancrage monétaire reste disponible même si les titres, le collatéral et d’autres activités financières de gros migrent progressivement vers des infrastructures fondées sur la DLT.