Pour les intervenants de marché, les banques, les dépositaires centraux de titres et les opérateurs de DLT qui évaluent la finance tokenisée de l’ECB, la question essentielle est de savoir comment cette passerelle fonctionne concrètement. Le dispositif repose sur une solution unique de l’Eurosystème, deux voies de règlement, la synchronisation livraison contre paiement et une mise en œuvre progressive, dont le point de départ sera le pilote prévu au troisième trimestre 2026. Cette architecture est importante, car la tokenisation d’un actif ne fournit pas, à elle seule, l’actif de règlement en espèces, la sécurité juridique ni la connexion à la monnaie de banque centrale nécessaires aux marchés financiers institutionnels.
Points clés
-
Pontes relie les plateformes DLT de marché aux TARGET Services et permet ainsi de régler les transactions DLT en monnaie de banque centrale.
-
Son modèle de règlement à deux voies prend en charge les jetons de liquidité sur la plateforme DLT de l’Eurosystème ou le règlement direct via T2 RTGS.
-
Le protocole Hash-Link synchronise la livraison contre paiement (DvP) ainsi que d’autres transactions exécutées intégralement ou pas du tout.
-
Pontes s’appuie sur les résultats concluants des travaux exploratoires de l’Eurosystème menés en 2024, auxquels ont participé 64 participants et qui ont donné lieu à plus de 50 essais et expérimentations.
-
La première offre à court terme devrait être mise en service d’ici la fin du troisième trimestre 2026.
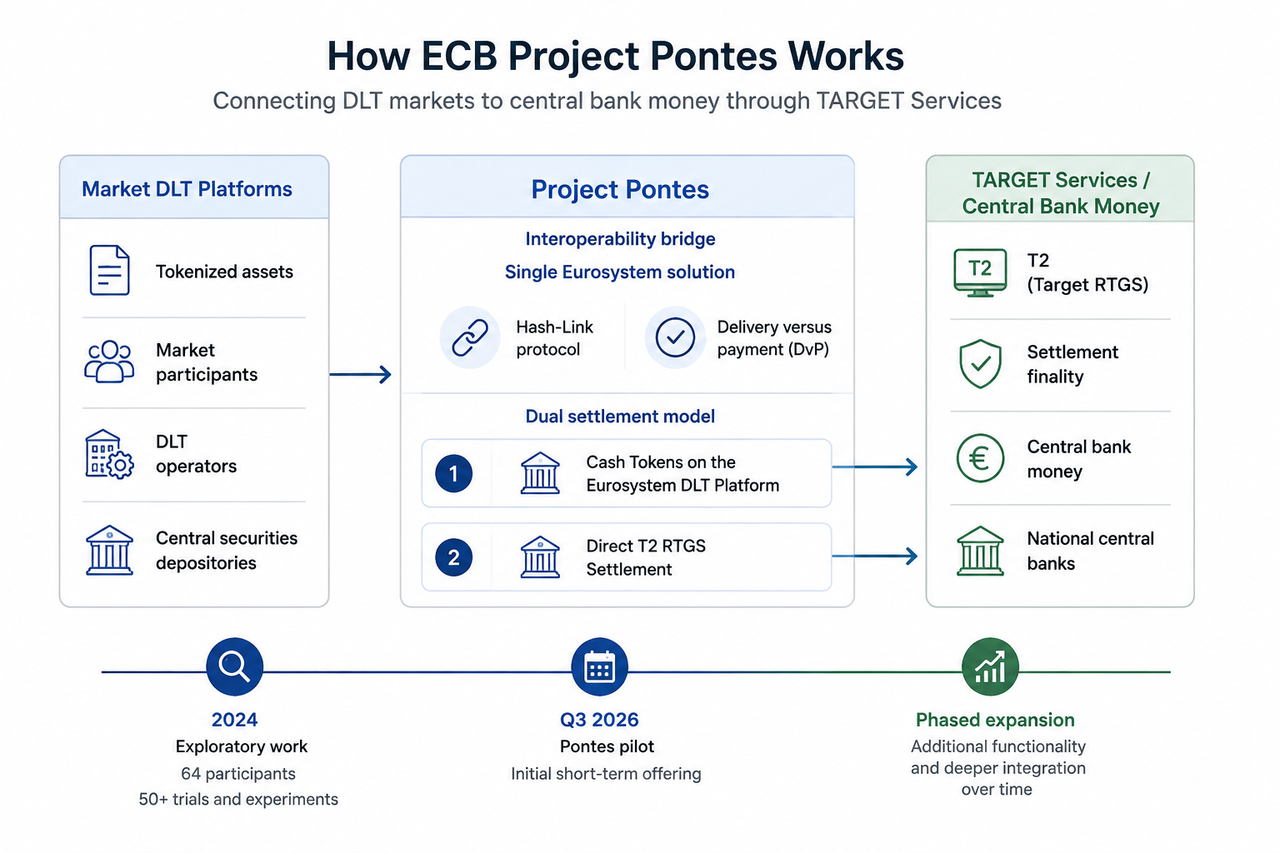
Pontes agit comme une couche d’interopérabilité. Un titre tokenisé peut rester sur une plateforme DLT de marché éligible, tandis que Pontes coordonne son volet espèces avec la solution de technologie des registres distribués (DLT) de l’Eurosystème et T2.
Deux voies de règlement sont proposées. Les intervenants de marché peuvent utiliser des jetons de liquidité sur la plateforme DLT de l’Eurosystème, avec un adossement assuré par l’interaction avec T2, ou régler directement via T2 RTGS. Dans les deux cas, le caractère définitif du règlement du volet espèces dépend de son exécution dans T2. Cette architecture préserve le rôle de la monnaie de banque centrale comme moyen de règlement le plus sûr au sein du système financier, tout en permettant aux infrastructures des marchés financiers d’expérimenter les innovations liées à la DLT.
Le protocole Hash-Link permet la livraison contre paiement ainsi que d’autres règlements exécutés intégralement ou pas du tout. Le transfert de l’actif et le paiement peuvent ainsi être synchronisés, plutôt que d’exposer les participants au risque qu’un volet soit exécuté sans l’autre. Pontes renforce également l’automatisation et fluidifie l’interaction avec T2, ce qui réduit les opérations manuelles tout au long du processus de règlement.
Le projet Pontes s’appuie directement sur les travaux exploratoires menés de mai à novembre 2024. La European Central Bank (Banque centrale européenne, ECB) et les banques centrales nationales de la zone euro ont testé trois solutions d’interopérabilité : la Trigger Solution de la Deutsche Bundesbank, le TIPS Hash-Link de la Banca d’Italia et la solution Full DLT Interoperability de la Banque de France, connue sous le nom de DL3S.
Ces essais ont produit des statistiques utiles : 64 participants ont réalisé plus de 50 essais et expérimentations, notamment des règlements réels en monnaie de banque centrale. Les cas d’utilisation comprenaient des titres publics et d’entreprise tokenisés, la Slovénie ayant réalisé sa première émission d’obligations souveraines numériques. Les références regroupant ces travaux sous l’appellation « Trésors français et slovène » doivent être interprétées avec précaution : les documents officiels de l’ECB identifient précisément l’émission souveraine du Trésor slovène, tandis que le rôle documenté de la France comprenait le développement et l’exploitation de DL3S par la Banque de France.
Pontes rassemble les enseignements tirés des trois systèmes dans une solution unique de l’Eurosystème, au lieu de conserver trois voies de règlement distinctes.
Qui peut utiliser Pontes ?
L’éligibilité couvre trois domaines : les actifs, les intervenants de marché et les opérateurs de DLT de marché. Les intervenants de marché doivent généralement avoir accès à T2. Les opérateurs de DLT éligibles peuvent notamment être des dépositaires centraux de titres agréés, des opérateurs relevant du régime pilote de l’UE pour les infrastructures de marché fondées sur la DLT, des opérateurs de systèmes de paiement supervisés et d’autres établissements financiers réglementés répondant aux critères requis.
Les premières orientations indiquaient que les critères d’éligibilité devaient être finalisés par l’Eurosystème. Ce n’est plus le cas. Le Conseil des gouverneurs de l’ECB a approuvé les cas d’utilisation et les critères d’éligibilité le 4 décembre 2025, même si les cadres opérationnels et juridiques nécessaires à leur mise en œuvre sont publiés en fonction des dates de lancement concernées. Cette distinction revêt une importance particulière pour la sécurité juridique à l’approche du pilote.
Pourquoi Pontes est-il important pour les actifs tokenisés et la stabilité financière ?
La DLT peut modifier le lieu d’enregistrement des actifs, mais la monnaie de banque centrale demeure essentielle à la stabilité financière, car elle fournit un point d’ancrage commun pour le règlement entre les établissements financiers privés. Pontes vise à soutenir l’innovation des marchés sans dissocier la finance de gros tokenisée de cet ancrage. L’Eurosystème a explicitement relié cette approche à la préservation du rôle central de la monnaie de banque centrale ainsi qu’à l’efficacité et à la stabilité des TARGET Services.
C’est également pourquoi Pontes constitue une offre à court terme et non l’architecture définitive. Le projet Appia de l’ECB constitue le deuxième volet et étudie un écosystème financier intégré à plus long terme, fondé sur la tokenisation et la DLT. La programmabilité et les smart contracts dans les opérations des banques centrales pourraient favoriser une automatisation accrue à mesure que ce système se développera.
Pontes contribue ainsi à des objectifs européens plus larges : une union numérique des marchés de capitaux, l’Union de l’épargne et de l’investissement, le renforcement du rôle international de l’euro et l’autonomie stratégique de l’UE. Il n’a pas vocation à transformer les TARGET Services en blockchain publique. Son objectif est plus précis : permettre aux infrastructures de règlement existantes des banques centrales d’interagir de manière fiable avec les marchés DLT émergents.
Conclusion
Alors, comment le projet Pontes de l’ECB fonctionne-t-il ? Il met en place une couche d’interopérabilité contrôlée entre les plateformes DLT de marché et les TARGET Services. Les transactions de gros tokenisées peuvent ainsi être réglées en monnaie de banque centrale, soit au moyen de jetons de liquidité sur la DLT de l’Eurosystème, soit via T2.
Hash-Link synchronise les transferts d’actifs et d’espèces, T2 assure le caractère définitif du règlement, et une solution unique de technologie des registres distribués de l’Eurosystème rassemble les enseignements de trois approches d’interopérabilité antérieures. Le projet s’appuie sur les expérimentations concluantes de 2024, tout en maintenant le règlement ancré dans les infrastructures établies des banques centrales. Son pilote est prévu au troisième trimestre 2026, ce qui fait de Pontes la passerelle à court terme entre le système financier de gros existant en Europe et des marchés de plus en plus tokenisés.
FAQ
Qu’est-ce que le projet Pontes de l’ECB ?
Le projet Pontes de l’ECB est une initiative de l’Eurosystème qui relie les plateformes DLT de marché aux TARGET Services. Il permet ainsi de régler en monnaie de banque centrale les transactions financières de gros éligibles enregistrées au moyen de la technologie des registres distribués. Il constitue le volet à court terme de la stratégie plus large de l’Eurosystème en matière de finance tokenisée.
Quand le pilote Pontes débutera-t-il ?
La première offre Pontes devrait être mise en service d’ici la fin du troisième trimestre 2026. La mise en œuvre est progressive. Les fonctionnalités pourront donc être étendues après le pilote initial, plutôt que d’être déployées dans un système complet dès le premier jour.
Pontes remplace-t-il les TARGET Services ?
Non. Pontes relie les marchés DLT aux TARGET Services au lieu de les remplacer. Pendant le pilote, la solution Pontes fonctionnera en dehors du périmètre technique des TARGET Services, tout en interagissant avec T2 pour le règlement et le caractère définitif du règlement en monnaie de banque centrale.
En quoi consiste le modèle de règlement dual de Pontes ?
Le modèle de règlement dual permet de traiter le volet espèces d’une transaction soit au moyen de jetons de liquidité sur la plateforme DLT de l’Eurosystème, soit directement via T2 RTGS. Le caractère définitif du règlement en monnaie de banque centrale est lié à l’exécution de la transaction T2 correspondante.
Comment Pontes prend-il en charge la livraison contre paiement ?
Pontes utilise le protocole Hash-Link pour coordonner la livraison contre paiement. Le DvP relie le transfert des actifs tokenisés au paiement correspondant, afin que les deux volets soient exécutés intégralement ou pas du tout, plutôt que d’être réglés indépendamment.
Les critères d’éligibilité de Pontes ont-ils été finalisés ?
Oui. Le Conseil des gouverneurs de l’ECB a approuvé les cas d’utilisation et les critères d’éligibilité de Pontes et de son pilote le 4 décembre 2025. Ces critères couvrent les actifs éligibles, les intervenants de marché et les opérateurs de DLT de marché. Les cadres opérationnels et juridiques concernés sont, quant à eux, liés aux modalités de mise en œuvre et de lancement.