Pour les traders et les investisseurs qui cherchent à comprendre pourquoi le bitcoin progresse, il est essentiel de distinguer les différents moteurs de cette hausse. Un mouvement soutenu par des achats Spot persistants peut se comporter très différemment d’un mouvement principalement alimenté par les produits dérivés et les liquidations. En analysant conjointement la demande, la liquidité, l’effet de levier et l’évolution des prix, il devient plus facile d’identifier ce qui alimente réellement le mouvement, plutôt que de simplement suivre le prix une fois le momentum installé.
Points clés
-
Les hausses du bitcoin résultent généralement de plusieurs forces qui interagissent, et non d’un seul événement d’actualité ou indicateur technique.
-
La demande Spot et les flux institutionnels peuvent créer la pression acheteuse sous-jacente, tandis que les produits dérivés peuvent accélérer le mouvement des prix.
-
L’augmentation de la liquidité mondiale, la baisse des rendements ou l’affaiblissement du dollar peuvent favoriser les actifs rares et sensibles au risque, comme le bitcoin.
-
Une structure de marché haussière peut attirer les traders de momentum après le franchissement d’une résistance précédente.
-
Les short squeezes peuvent accélérer fortement une hausse, mais les gains liés aux liquidations ne témoignent pas nécessairement d’une demande durable.
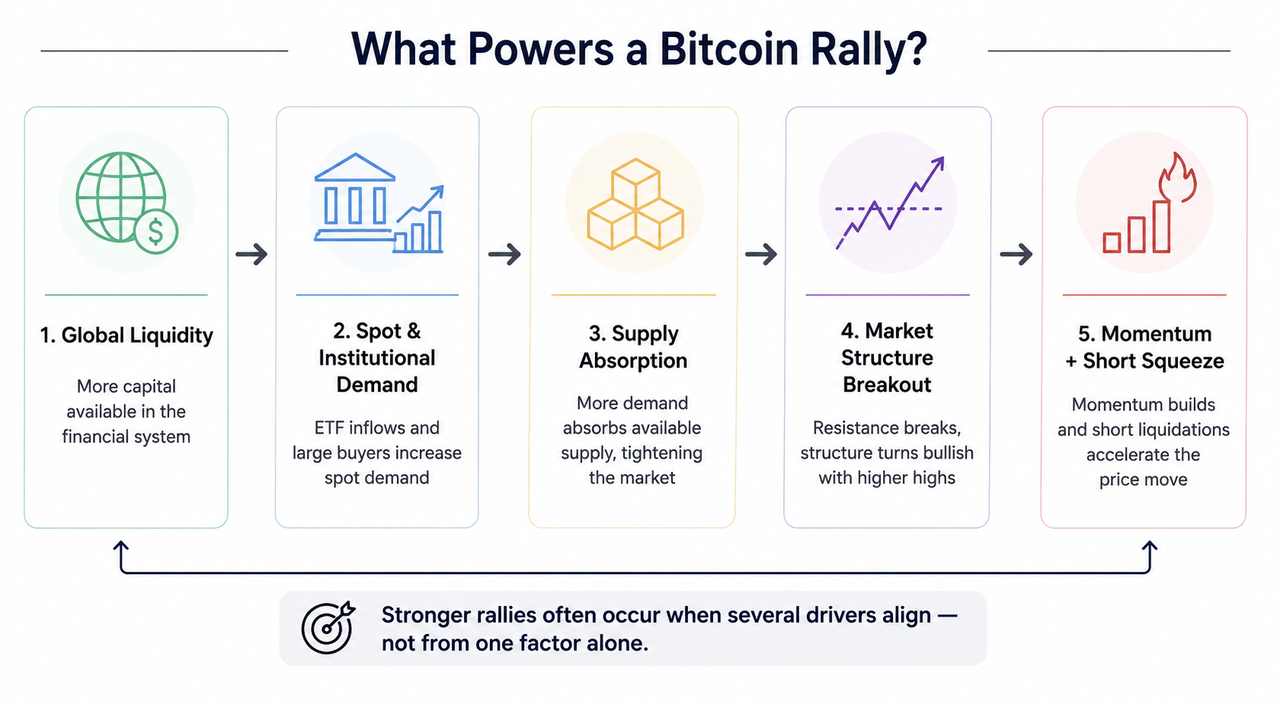
Les moteurs d’une hausse du bitcoin : un cadre causal
La manière la plus simple de comprendre une hausse du bitcoin consiste à distinguer la demande primaire des amplificateurs.
Les acheteurs Spot qui acquièrent des BTC réels créent une demande directe. Les ETF Bitcoin, les entreprises, les gestionnaires d’actifs, les fonds et les investisseurs particuliers peuvent tous y contribuer. Comme la quantité de bitcoins immédiatement disponible à la vente est limitée, des achats persistants peuvent faire monter le prix du marché jusqu’à ce que suffisamment de vendeurs se manifestent.
D’autres forces amplifient ce mouvement. Le positionnement sur les Futures, les liquidations de positions short, le trading algorithmique et les stratégies de momentum peuvent accélérer une tendance existante. Le sentiment et les anticipations réglementaires peuvent également attirer de nouveaux acheteurs sur le marché.
Un cadre utile est le suivant :
Liquidité macroéconomique → disponibilité des capitaux → demande Spot et institutionnelle → absorption de l’offre → cassure → momentum et liquidations → accélération de la hausse des prix
L’ordre de ces étapes n’est pas immuable. Parfois, un communiqué réglementaire lance le processus. Dans d’autres cas, une accumulation institutionnelle s’opère discrètement avant que l’évolution des prix n’attire une attention plus large.
Comment la demande Spot modifie le prix du marché
La demande Spot constitue l’un des facteurs les plus clairs d’une hausse du BTC, car chaque transaction implique qu’un acheteur acquiert des BTC auprès d’un vendeur disposé à les céder.
Le prix augmente lorsque les acheteurs acceptent progressivement de payer plus cher, tandis que les vendeurs ne sont pas prêts à fournir suffisamment de BTC au niveau actuel. Un volume de trading élevé accompagnant le mouvement peut indiquer que des transactions importantes sont réalisées, plutôt qu’une simple progression du prix sur un marché peu liquide.
Les ETF Spot sur le bitcoin ont créé une autre voie par laquelle les capitaux des marchés financiers traditionnels peuvent s’exposer au bitcoin. Lorsque la création de parts d’ETF transforme les entrées de capitaux des investisseurs en demande de BTC sous-jacente, des flux persistants peuvent resserrer l’équilibre entre l’offre disponible et les acheteurs. Le mécanisme expliquant comment les entrées de capitaux des ETF Bitcoin influencent le prix dépend des créations, des rachats et du montant de liquidité disponible, et pas uniquement des titres consacrés aux ETF.
Un exemple récent illustre ce mécanisme sans en faire une règle universelle. Selon Farside Investors, les ETF Spot américains sur le bitcoin ont enregistré des entrées nettes d’environ 297,5 millions de dollars le 17 août, 189,3 millions de dollars le 18 août et 517,2 millions de dollars le 19 août 2026.
La demande institutionnelle n’est pas automatiquement haussière au quotidien. Les fonds peuvent racheter des parts, rééquilibrer leurs portefeuilles ou couvrir leur exposition au moyen de produits dérivés.
Pourquoi la demande institutionnelle peut faire évoluer le bitcoin
Les grands intervenants n’abordent pas la liquidité de la même manière que de nombreux petits traders. Une institution qui gère un ordre important ne peut généralement pas soumettre l’intégralité de la transaction au prix du marché actuel sans s’exposer à du slippage.
Les desks de trading fractionnent couramment les ordres importants et utilisent des algorithmes d’exécution qui répartissent les transactions dans le temps, selon les prix ou sur différentes plateformes. Leur priorité est souvent la liquidité : trouver des zones où suffisamment d’acheteurs et de vendeurs sont présents, plutôt que de suivre les mouvements de prix après une cassure.
Des transactions importantes et répétées peuvent créer des zones de liquidité institutionnelle, où l’offre et la demande ont déjà interagi de manière significative. Ces flux peuvent influencer le prix avant que les indicateurs techniques courants ne réagissent clairement, car ces indicateurs tirent généralement leurs signaux d’un prix ou d’un volume qui a déjà évolué.
Les achats institutionnels ne doivent toutefois pas être considérés comme un signal de hausse garanti. Les institutions vendent également, se couvrent avec des Futures et des options, et modifient leurs plans d’allocation lorsque les conditions de risque évoluent.
La liquidité et son importance pour le bitcoin
La liquidité revêt deux significations distinctes dans ce contexte.
La liquidité de marché désigne la capacité à acheter ou à vendre un actif sans provoquer une variation importante de son prix. Les actifs très liquides disposent généralement de carnets d’ordres profonds, d’un volume important et de spreads plus étroits. Les marchés moins liquides peuvent subir des mouvements de prix plus importants pour un même montant d’achats.
La liquidité mondiale ou monétaire concerne le montant et la disponibilité de la monnaie et du crédit au sein du système financier. Des conditions financières plus souples peuvent inciter les investisseurs à allouer davantage de capitaux aux actions, aux cryptomonnaies et à d’autres actifs sensibles au risque. La relation entre la liquidité mondiale et le bitcoin constitue donc un canal potentiel de transmission macroéconomique, et non une formule mécanique.
Par exemple, le Trésor américain a annoncé en août 2026 qu’il doublerait certains rachats d’obligations à longue maturité, pour atteindre au moins 4 milliards de dollars par opération. Cette annonce a d’abord fait baisser les rendements à long terme et affaibli le dollar, tandis que le bitcoin et l’or progressaient. Toutefois, l’opération du Trésor n’équivalait pas à un assouplissement quantitatif, et les analystes se sont interrogés sur la persistance de son impact sur le marché.
Un dollar plus faible peut parfois accroître l’intérêt pour les actifs rares libellés en dollars, mais le bitcoin ne réagit pas exactement de la même manière au dollar dans tous les régimes de marché.
Pourquoi le ratio de liquidité générale et le quick ratio ne sont pas des indicateurs de liquidité du bitcoin
Le mot liquidité peut prêter à confusion, car l’analyse financière l’emploie de plusieurs manières.
Le ratio de liquidité générale compare les disponibilités et équivalents de trésorerie aux dettes à court terme. Le quick ratio prend en compte les actifs courants liquides, tels que les disponibilités, les titres négociables et généralement les créances clients, par rapport aux obligations à court terme. Les entreprises utilisent ces ratios de liquidité pour évaluer leur capacité à rembourser leurs dettes à court terme sans dépendre fortement de leurs stocks.
Ces ratios ne mesurent pas la liquidité du marché du bitcoin.
Pour le BTC, les traders s’intéressent davantage au volume de trading, à la profondeur du carnet d’ordres, aux spreads, à l’offre disponible et à la capacité de réaliser des transactions sans faire fortement varier le prix. Les actions et les obligations activement négociées sur les marchés sont également des exemples d’actifs relativement liquides, tandis que certains biens immobiliers ou actifs des marchés privés peuvent nécessiter beaucoup plus de temps pour être vendus et convertis en liquidités.
Structure de marché et évolution des prix pendant une hausse
La structure de marché décrit la manière dont les sommets successifs, les creux, les zones de support et les zones de résistance organisent les mouvements de prix au fil du temps.
Pendant une phase d’accumulation, les acheteurs peuvent absorber à plusieurs reprises l’offre dans un intervalle. Si la demande finit par dépasser la pression vendeuse, le prix peut franchir la résistance. Les traders qualifient parfois de Break of Structure (BOS), ou rupture de structure, un mouvement décisif au-dessus d’un précédent sommet significatif, notamment lorsqu’il confirme la poursuite d’une tendance haussière existante.
Une séquence haussière typique peut se présenter ainsi :
Accumulation → creux plus élevé → cassure de la résistance → sommet plus élevé → repli → poursuite
La structure de marché aide les traders à identifier le comportement du prix, mais elle n’explique pas toutes les causes qui le sous-tendent. Une cassure peut refléter une véritable accumulation Spot, une spéculation avec effet de levier ou les deux.
Les cycles historiques du bitcoin montrent également pourquoi il ne faut pas considérer un indicateur ou un événement comme une fatalité. Même la relation entre les halvings, l’offre et les marchés haussiers a évolué, à mesure que les ETF, les produits dérivés et la participation institutionnelle ont modifié la structure des cycles de marché du bitcoin.
Pour observer un exemple en direct, les traders peuvent comparer le volume et la structure des prix sur le marché Spot BTC/USDT de Gate.com ou utiliser les données de prix du bitcoin sur Gate.com afin d’examiner l’évolution des sommets, des creux et du volume des transactions selon les différentes conditions de marché.
Comment les short squeezes accélèrent les mouvements de prix
Les produits dérivés peuvent transformer une hausse ordinaire en mouvement rapide.
Supposons que de nombreux traders aient vendu le bitcoin à découvert au moyen de contrats Futures, car ils anticipent une baisse du marché. Si la demande Spot pousse au contraire le BTC à la hausse, les positions short avec effet de levier commencent à enregistrer des pertes. Certains traders rachètent volontairement leur exposition au BTC afin de clôturer leurs positions. D’autres atteignent leur seuil de liquidation et voient leur position clôturée de force.
Ces achats ajoutent une pression supplémentaire à la hausse.
Le prix augmente → les positions short perdent de l’argent → les positions short sont clôturées ou liquidées → des achats supplémentaires ont lieu → le prix augmente davantage.
Cette boucle de rétroaction constitue un short squeeze. Les mécanismes des liquidations de positions short pendant les hausses du bitcoin expliquent pourquoi le prix peut soudainement franchir plusieurs niveaux de résistance lorsque le positionnement fortement exposé à l’effet de levier devient instable.
Les mécanismes généraux de liquidation des cryptomonnaies montrent également pourquoi l’effet de levier amplifie à la fois les gains et les pertes.
Le problème est que les achats liés aux liquidations peuvent rapidement disparaître. Une fois les positions short vulnérables éliminées, la poursuite de la hausse nécessite de nouveaux acheteurs.
Sentiment, réglementation et momentum
Les narratifs influencent la manière dont les investisseurs interprètent les mêmes données économiques.
Les évolutions réglementaires positives, l’adoption institutionnelle, la demande d’ETF ou les anticipations de conditions monétaires plus souples peuvent améliorer le sentiment. En août 2026, par exemple, les discussions politiques américaines autour du Digital Asset Market Clarity Act ont renforcé le sentiment positif à l’égard des cryptomonnaies. Le projet de loi vise à clarifier certains aspects du cadre réglementaire fédéral applicable aux actifs numériques, mais au 24 août, il n’était pas devenu une loi et devait encore être examiné par le Sénat en septembre.
Une fois que le prix commence à évoluer, le momentum peut devenir un autre moteur. Les cassures attirent les stratégies systématiques et les traders qui attendent une confirmation. Les acheteurs qui avaient initialement prévu d’attendre peuvent entrer sur le marché lorsque la volatilité augmente.
Cela ne signifie pas que le sentiment crée une demande illimitée. Si le positionnement spéculatif augmente plus rapidement que les achats Spot sous-jacents, une hausse peut devenir de plus en plus dépendante de l’effet de levier.
Comment évaluer si une hausse du bitcoin repose sur des bases solides
Plutôt que de chercher un indicateur parfait, évaluez si plusieurs facteurs indépendants convergent.
Les hausses solides peuvent combiner une augmentation du volume Spot, des flux institutionnels positifs, une amélioration de la liquidité macroéconomique, une structure de marché constructive et un niveau d’effet de levier maîtrisé. Une hausse dominée par les produits dérivés, alors que la demande Spot reste faible, présente un profil de risque différent.
Cette distinction est particulièrement importante lors des mouvements de prix rapides. Un volume élevé n’est pas automatiquement haussier, les entrées de capitaux dans les ETF peuvent s’inverser, les conditions macroéconomiques peuvent changer et une rupture de structure peut échouer.
Les hausses du bitcoin résultent en définitive d’interactions dynamiques entre les acheteurs, les vendeurs, l’offre disponible, la monnaie, les produits dérivés et les anticipations.
Risques et limites
Aucune combinaison de moteurs d’une hausse du bitcoin ne garantit que le prix continuera de progresser. Les marchés peuvent se retourner lorsque les institutions prennent leurs bénéfices, que les flux des ETF deviennent négatifs, que les conditions monétaires se resserrent ou que des vendeurs apparaissent à des niveaux de prix plus élevés.
L’effet de levier crée une autre vulnérabilité. Le même mécanisme de produits dérivés qui provoque des liquidations de positions short lors d’une hausse peut entraîner des liquidations en cascade de positions long pendant une baisse.
Les données doivent également être contextualisées. Le volume d’une plateforme peut différer de celui d’une autre, les transactions institutionnelles peuvent être couvertes ailleurs et les transferts on-chain ne représentent pas toujours des achats ou des ventes. La structure technique du marché décrit le comportement observé des prix, mais ne permet pas de garantir leur évolution future.
Conclusion
Une forte hausse du bitcoin est plus convaincante lorsque plusieurs forces convergent. Les acheteurs Spot créent la demande sous-jacente, les institutions peuvent absorber une offre importante, des conditions de liquidité favorables augmentent les capitaux disponibles et une structure de marché haussière attire une participation supplémentaire. Les produits dérivés peuvent ensuite accélérer le mouvement grâce au momentum et aux liquidations de positions short.
La question pratique n’est pas simplement « Pourquoi le bitcoin progresse-t-il ? » Il s’agit plutôt de se demander : « Quel type de demande le pousse à la hausse, et cette demande peut-elle persister ? »
Distinguer les achats durables de l’effet de levier temporaire permet d’interpréter plus facilement les moteurs du prix du bitcoin. Cela ne permet toujours pas de prédire le prochain mouvement avec certitude, mais fournit aux investisseurs et aux traders un cadre plus clair pour évaluer ce qui se passe réellement derrière le graphique des prix.
FAQ
Quel est le principal moteur d’une hausse du bitcoin ?
Il n’existe pas de moteur principal unique pour chaque hausse. Une demande Spot persistante par rapport à l’offre disponible est fondamentale pour soutenir des prix plus élevés, tandis que les flux institutionnels, la liquidité macroéconomique, le sentiment et les produits dérivés peuvent renforcer ou accélérer le mouvement.
Les entrées de capitaux dans les ETF Bitcoin font-elles toujours monter le bitcoin ?
Non. Les entrées de capitaux dans les ETF peuvent ajouter de la demande Spot, mais le prix du marché du bitcoin reflète simultanément la pression vendeuse, le positionnement sur les produits dérivés, les conditions macroéconomiques et l’activité sur les autres plateformes. D’importantes entrées de capitaux peuvent donc avoir lieu sans provoquer immédiatement une hausse.
Comment la liquidité influence-t-elle le prix du bitcoin ?
Une liquidité mondiale plus importante peut accroître le montant de capitaux disponibles pour les actifs risqués, tandis que la liquidité de marché détermine la facilité avec laquelle le BTC peut être négocié sans faire varier sensiblement son prix. Ces deux notions sont liées, mais distinctes.
Qu’est-ce qu’une rupture de structure dans le trading du bitcoin ?
Une rupture de structure se produit généralement lorsque le prix franchit de manière décisive un précédent sommet ou creux important. Dans une structure haussière, le franchissement d’un sommet précédent peut soutenir l’interprétation d’une poursuite de la tendance, même si de fausses cassures restent possibles.
Pourquoi les liquidations de positions short font-elles monter le bitcoin ?
Une position short doit en pratique être rachetée lorsqu’elle est clôturée. Lorsque de nombreuses positions short avec effet de levier sont forcées de clôturer pendant un marché haussier, ces achats supplémentaires peuvent accélérer la hausse et créer un short squeeze.
La réglementation peut-elle provoquer une hausse du bitcoin ?
Les évolutions réglementaires peuvent influencer le sentiment et la volonté des institutions de participer au marché, mais leur impact dépend de ce qui change réellement. Les projets de loi, les déclarations politiques et les règles adoptées doivent être distingués, car les marchés peuvent réagir avant l’entrée en vigueur de toute modification juridique.
Avertissement : Ce contenu est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier ou un conseil en investissement. Les cours des cryptomonnaies peuvent être très volatils, et les relations historiques de marché, les structures techniques et les flux institutionnels ne garantissent pas les résultats futurs.