Préface
La thèse d’investissement sur l’IA s’est résumée, ces dernières années, à une idée simple : des modèles toujours plus puissants exigent toujours davantage de puissance de calcul. Cette dynamique ouvre des perspectives de croissance dans les puces, les centres de données, les plateformes cloud et les logiciels.
Mais à mesure que le secteur adopte un discours axé sur un « développement plus prudent de l’IA » et des « limites de sécurité plus strictes », les investisseurs se posent désormais une autre question : si le rythme de développement de l’IA devient effectivement plus prudent, quelles entreprises en ressentiront les effets en premier ?
Il ne suffit pas d’affirmer que « les actions liées à l’IA vont connaître des difficultés » : le secteur est loin d’être homogène. Nvidia, AMD et Broadcom se concentrent principalement sur les infrastructures de calcul et de réseau. TSMC intervient en amont, dans les procédés de gravure avancés et la fabrication de puces. Microsoft, Alphabet, Amazon et Oracle fournissent des plateformes cloud et d’IA. Salesforce, Adobe et d’autres éditeurs de logiciels d’entreprise dépendent bien davantage de la monétisation des applications fondées sur l’IA.
Certaines entreprises pourraient même bénéficier de nouvelles opportunités à mesure que l’utilisation de l’IA devient plus mesurée, comme les sociétés de cybersécurité CrowdStrike et Palo Alto Networks.
La véritable question est donc la suivante : si le rythme de croissance de l’IA ralentit, quelle partie de la chaîne de valeur est la plus sensible ?
Le 14 septembre 2026, les discussions sur le rythme de développement de l’IA avaient déjà atteint les marchés actions. Reuters a rapporté que l’appel de Dario Amodei, PDG d’Anthropic, en faveur d’un ralentissement du développement de l’IA avait déclenché une forte volatilité sur les actions concernées. Les marchés se sont inquiétés de l’impact d’une réduction des dépenses liées à l’IA sur la demande de puces, tandis que certaines entreprises de logiciels et de sécurité se sont révélées particulièrement résilientes.
Les fluctuations quotidiennes du marché ne constituent toutefois pas le sujet de cet article.
La question la plus pertinente à long terme est la suivante : si le secteur passe réellement de la « maximisation des capacités de l’IA » à un équilibre entre capacités, coûts, sécurité et rendements commerciaux, comment les modèles de profit évolueront-ils dans l’ensemble de la chaîne de valeur ?
Principaux points à retenir
-
Un ralentissement du développement de l’IA ne signifie pas que toutes les actions liées à l’IA subiront les mêmes vents contraires
-
Les puces et les infrastructures de centres de données sont particulièrement sensibles aux fluctuations des dépenses d’investissement dans l’IA
-
Les plateformes cloud bénéficient d’une protection grâce à leurs revenus issus à la fois des infrastructures et des applications
-
Les fournisseurs de logiciels d’entreprise dépendent de la capacité réelle de l’IA à générer des gains de productivité et des dépenses supplémentaires de la part des clients
-
Les entreprises de cybersécurité pourraient bénéficier de l’attention accrue des entreprises portée à la gestion des risques liés à l’IA
-
Évaluer les actions liées à l’IA suppose de suivre de près la sensibilité des clients aux CapEx, la diversification des revenus, la monétisation de l’IA et les structures de coûts
Scénario 1 : pourquoi les fabricants de puces ressentent en premier les variations de l’investissement dans l’IA
Les fabricants de puces sont généralement les premiers à subir les effets des changements du cycle d’investissement dans l’IA.
La raison est claire : la demande de puces suit étroitement la demande de puissance de calcul, elle-même directement liée à l’entraînement des modèles, à l’inférence et à l’extension des centres de données.
Nvidia en est l’exemple classique : l’augmentation de la taille des modèles d’IA de pointe accroît les besoins en GPU, ce qui stimule les CapEx et renforce l’activité de Nvidia dans les centres de données.
Mais si les principaux laboratoires d’IA réduisent leurs efforts d’entraînement des modèles ou retardent le déploiement de clusters à grande échelle, les inquiétudes du marché se concentrent rapidement sur un éventuel ralentissement de la croissance des commandes de GPU.
La logique d’AMD est similaire. L’entreprise bénéficie elle aussi de l’accélération de l’IA, mais ses perspectives dépendent davantage que celles de Nvidia de sa capacité à accroître sa part de marché dans les GPU dédiés à l’IA. Les investisseurs suivent donc à la fois le cycle global des dépenses liées à l’IA et l’évolution de la gamme de produits ainsi que de la composition de la clientèle.
Broadcom se distingue sur ce point. En plus de son activité d’accélérateurs d’IA, l’entreprise bénéficie de ses activités dans les réseaux et les puces personnalisées. Pour Broadcom, l’impact de l’investissement dans l’IA dépend du rythme de construction des centres de données et de la vitesse à laquelle les clients adoptent des ASIC personnalisés.
En résumé : même les « fabricants de puces » ne sont pas exposés de la même manière. Les entreprises qui dépendent le plus des clusters d’IA hyperscale sont les plus vulnérables aux fluctuations des CapEx. Les acteurs disposant d’un portefeuille de semi-conducteurs diversifié bénéficient d’un meilleur amortisseur pendant les phases baissières.
Scénario 2 : le défi de la « quantité » et de la « structure » pour TSMC
En remontant plus haut dans la chaîne de valeur, TSMC occupe une position particulière. Ce n’est pas un fournisseur d’IA en particulier, mais un fondeur avancé pour un large éventail de clients concevant des puces. Les cycles de l’IA l’affectent donc plus indirectement. Un ralentissement de l’IA pourrait ne pas faire disparaître la demande de puces d’IA, mais il pourrait néanmoins modifier la trajectoire de croissance des commandes liées aux nœuds avancés.
La demande structurelle en puissance de calcul pour l’IA pourrait rester robuste. Même si la croissance de l’entraînement ralentit, l’inférence, les réseaux, les ASIC personnalisés et le calcul haute performance pourraient continuer à mobiliser d’importantes capacités de production avancées.
Pour TSMC, la question essentielle est donc la suivante : les CapEx globaux consacrés à l’IA vont-ils diminuer, ou leur structure va-t-elle simplement évoluer ?
Cette distinction est essentielle pour les investisseurs. Le passage, dans le secteur, de l’entraînement hyperscale à l’inférence, aux Agents et à des modèles plus efficaces ne signifie pas que la demande de puissance de calcul disparaît. Elle pourrait simplement se déplacer d’un type de puce à un autre.
C’est pourquoi la prudence dans le développement de l’IA ne se traduit généralement pas par un ralentissement simple et généralisé pour les fabricants de semi-conducteurs.
Microsoft, Alphabet, Amazon et Oracle occupent une position différente de celle de Nvidia. Bien que toutes ces entreprises aient investi massivement dans les centres de données d’IA, elles disposent également de sources de revenus dans les services cloud, la publicité, les logiciels, les bases de données, les services aux entreprises et d’autres activités.
Leurs flux de revenus sont donc plus diversifiés. Microsoft dispose par exemple d’Azure, d’Office, de solutions d’entreprise et d’autres activités. Alphabet s’appuie sur le cloud, la publicité et la recherche. Amazon exploite AWS parallèlement à ses activités de commerce électronique. Oracle utilise ses bases de données et ses services cloud pour les entreprises afin de générer des flux de trésorerie réguliers.
Ainsi, si le déploiement de l’IA devient plus mesuré, les plateformes cloud pourraient ressentir des effets contradictoires. Les investissements dans les infrastructures pourraient ralentir, mais la hausse de l’adoption de l’IA par les entreprises pourrait continuer à générer des revenus issus de l’inférence, de l’accès aux modèles, du traitement des données et du SaaS.
Cela signifie qu’il est impossible d’analyser les fournisseurs cloud à partir des seuls CapEx.
Il faut se concentrer sur : CapEx liés à l’IA → utilisation du cloud → revenus des entreprises
Si le déploiement physique ralentit, mais que les infrastructures existantes sont de plus en plus utilisées pour des charges de travail liées à l’IA, les fournisseurs cloud peuvent encore obtenir des rendements importants.
À l’inverse, une croissance persistante des CapEx sans revenus liés à l’IA ni migration correspondante des utilisateurs ne ferait qu’accentuer les inquiétudes concernant les valorisations.
Scénario 4 : les logiciels d’entreprise — la question ne porte pas sur les modèles, mais sur la productivité
Salesforce, Adobe et leurs homologues des logiciels d’entreprise reposent sur une logique commerciale totalement différente.
Leur problème n’est pas de savoir « combien de GPU l’IA nécessite », mais plutôt : les clients sont-ils réellement disposés à payer davantage pour l’IA ? L’ajout d’une fenêtre de discussion à un produit ne devrait pas, à lui seul, entraîner une hausse du revenu moyen par utilisateur (ARPU). En revanche, si l’IA automatise le service client, génère des prospects commerciaux, analyse les données, traite les documents ou fluidifie les flux de travail, elle peut améliorer directement la productivité des entreprises.
C’est pourquoi les éditeurs de logiciels doivent progressivement passer d’une logique consistant à se demander « le produit intègre-t-il l’IA ? » à une autre : « l’IA générera-t-elle réellement des revenus ? »
Les investisseurs de Salesforce doivent vérifier si les Agents IA sont effectivement déployés dans les entreprises et s’ils se transforment en nouveaux abonnements. Pour Adobe, la question est de savoir si l’IA générative approfondit l’engagement commercial avec Creative Cloud et les clients professionnels, au-delà du simple effet de mode.
Ainsi, un développement plus prudent de l’IA n’est pas nécessairement négatif pour toutes les entreprises de logiciels. Si les investisseurs réduisent leurs attentes concernant des modèles toujours plus puissants et commencent à exiger de véritables gains de productivité liés à l’IA, les fournisseurs de solutions d’entreprise établis, dont les flux de travail sont solidement ancrés, pourraient bénéficier de valorisations plus rationnelles.
Scénario 5 : pourquoi la cybersécurité pourrait devenir une bénéficiaire de premier plan
À mesure que l’IA devient toujours plus puissante et que les entreprises la déploient avec davantage de prudence, une conséquence inattendue pourrait être que les fournisseurs de solutions de sécurité gagnent encore plus de valeur. L’utilisation accrue de l’IA par les entreprises entraîne une intensification des risques liés aux identités, aux données, aux modèles, aux Agents et aux intégrations d’outils.
Selon une récente étude d’IBM, environ un quart des violations malveillantes impliquent déjà l’IA, et les attaques fondées sur l’IA coûtent plus cher que la moyenne mondiale des violations de données. Parallèlement, les organisations qui utilisent l’IA et l’automatisation pour leurs opérations de sécurité constatent une réduction marquée du coût des violations.
Les dépenses consacrées à une utilisation prudente de l’IA ne prennent donc pas toujours la forme d’une « réduction des budgets dédiés à l’IA ». Elles peuvent parfois se déplacer vers moins d’expansion non contrôlée et davantage d’investissements dans la gestion des identités, la sécurité des données, la surveillance des modèles et les contrôles d’accès. Cette évolution est favorable à des acteurs de la cybersécurité tels que CrowdStrike et Palo Alto Networks.
Bien entendu, cela ne garantit pas que tous les fournisseurs de solutions de sécurité surperformeront. Les budgets des clients, la concurrence, les cycles de produits et les valorisations restent déterminants. Une chose est toutefois claire : plus l’IA devient importante, plus la gestion des risques devient essentielle.
Dans une ère marquée par une IA plus mesurée, la sécurité pourrait devenir un débouché essentiel pour les dépenses liées à l’IA.
Pourquoi la sensibilité diffère entre les puces, le cloud et les logiciels
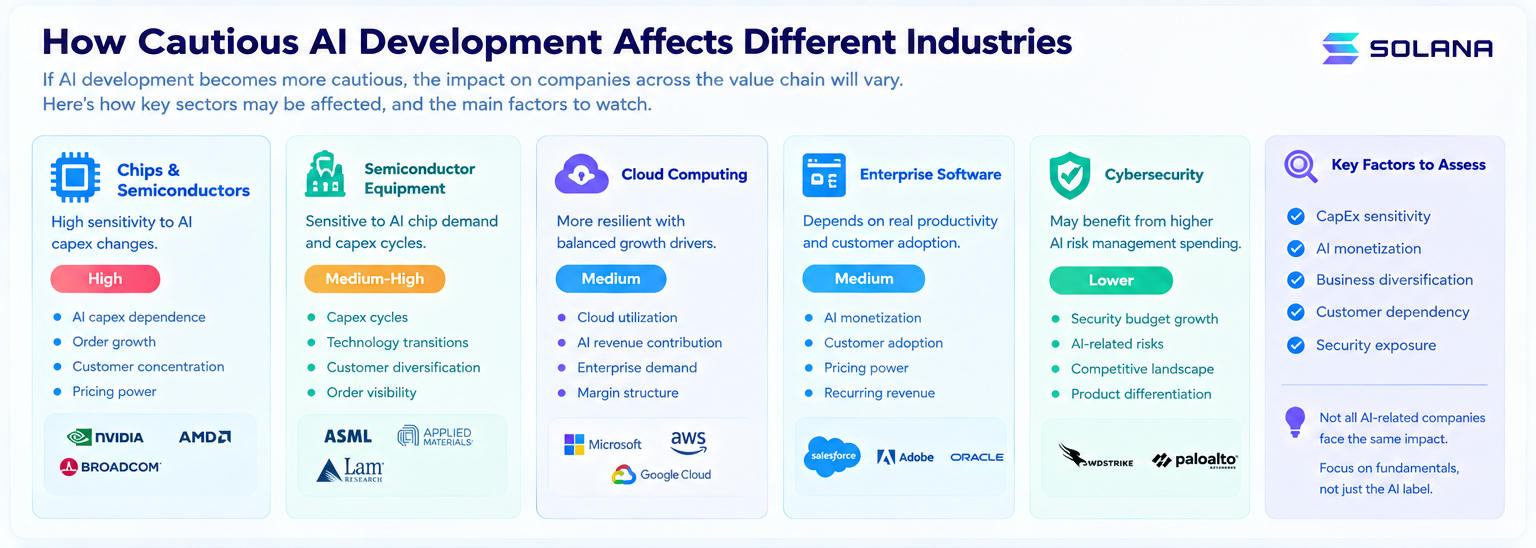
En rassemblant les éléments précédents, on observe des différences structurelles claires de sensibilité au sein de la chaîne de valeur de l’IA.
-
Les bénéfices des fabricants de puces sont les plus étroitement liés aux cycles de CapEx dans l’IA
-
Les plateformes cloud sont exposées à la fois aux CapEx et à la croissance réelle des charges de travail liées à l’IA
-
Les fournisseurs de logiciels dépendent de la capacité de l’IA à créer de la valeur pour les clients
-
Les entreprises de sécurité pourraient bénéficier de vents favorables supplémentaires grâce aux dépenses consacrées à la gestion des risques liés à l’IA
Ainsi, un cycle de l’IA plus prudent ne signifie pas que « les actions liées à l’IA baissent toutes ensemble ». Il entraîne plutôt une réorganisation des valorisations au sein du secteur.
Les investisseurs ont autrefois accepté de payer cher pour « les besoins futurs massifs en puissance de calcul ». À l’avenir, les marchés exigeront de plus en plus des réponses aux questions suivantes :
-
Les revenus liés à l’IA sont-ils réels ?
-
Quel est le ROI des dépenses consacrées à l’IA ?
-
La fidélité des clients est-elle réelle ?
-
Les dépenses de sécurité suivent-elles le rythme ?
-
Des modèles plus puissants peuvent-ils se traduire par des bénéfices plus élevés ?
L’attention du marché passera naturellement de « quelle entreprise ressemble le plus à une entreprise d’IA ? » à « quelle entreprise sait le mieux transformer l’IA en flux de trésorerie ? »
Utiliser quatre indicateurs pour comparer les actions liées à l’IA
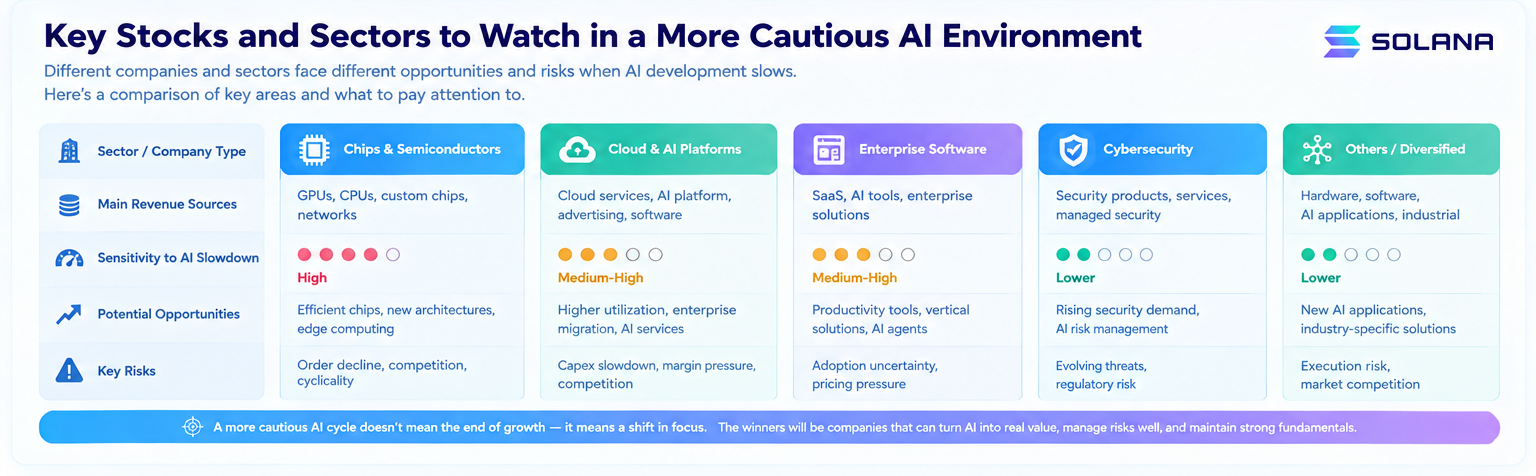
Dans un monde où le développement de l’IA est plus délibéré, quatre indicateurs clés se distinguent pour comparer les entreprises :
-
Sensibilité aux CapEx : dans quelle mesure les revenus et les commandes d’une entreprise dépendent-ils des dépenses d’investissement dans l’IA ? Nvidia, AMD et Broadcom en sont des exemples majeurs.
-
Monétisation de l’IA : l’IA constitue-t-elle déjà une source de revenus réels et récurrents, plutôt qu’une simple démonstration de produit ? Microsoft, Google, Salesforce et Adobe doivent être évalués selon ce critère.
-
Diversification des activités : les activités autres que l’IA d’une entreprise peuvent-elles générer des flux de trésorerie stables si le cycle de l’IA se refroidit ? Les grands fournisseurs cloud et les groupes technologiques intégrés disposent ici d’un avantage.
-
Exposition aux risques et à la sécurité : à mesure que les risques liés à l’IA augmentent, les budgets de sécurité des entreprises prennent une importance croissante. Pour les entreprises de cybersécurité, il s’agit d’un angle d’investissement distinctif par rapport aux fabricants de puces.
Un développement plus lent de l’IA est-il baissier ou s’agit-il d’une réinitialisation des valorisations ?
Il s’agit de la principale conclusion de l’article. Si le secteur de l’IA passe réellement d’une course aux armements à grande vitesse à un développement prudent, les valorisations des entreprises de matériel et d’infrastructures pourraient réagir en premier. Mais si la trajectoire à long terme de l’IA reste orientée à la hausse, avec une attention accrue portée à la sécurité, à l’efficacité et au ROI, le véritable résultat pourrait ne pas être « la fin du marché haussier de l’IA », mais une réinitialisation structurelle des valorisations du secteur de l’IA.
Les entreprises affichant des CapEx élevés, des prévisions de croissance ambitieuses et une forte concentration de clients sont les plus exposées aux changements de budgets consacrés à l’IA. Les entreprises disposant d’une large base de clients professionnels, de flux de trésorerie établis et d’activités diversifiées sont mieux équipées pour absorber les chocs. Les fournisseurs de solutions de sécurité, les logiciels de gouvernance et les entreprises qui aident les organisations à réduire leurs coûts liés à l’IA pourraient émerger comme de nouveaux pôles de création de valeur.
En bref, l’analyse des actions liées à l’IA ressemblera de plus en plus à une analyse traditionnelle fondée sur les fondamentaux.
La question n’est plus simplement : « cette entreprise intègre-t-elle l’IA ? »
Les questions essentielles deviennent les suivantes :
-
Quelle part des revenus l’IA génère-t-elle ?
-
Quels sont les coûts réels de l’IA ?
-
Les clients utilisant l’IA renouvellent-ils leurs contrats ?
-
Quelle est la marge bénéficiaire des activités fondées sur l’IA ?
-
Quel montant supplémentaire doit encore être consacré à la gestion des risques liés à l’IA ?
À mesure que ces questions deviennent centrales, les valorisations des actions liées à l’IA s’éloigneront de la « spéculation à long terme sur les capacités » pour se rapprocher de la « performance commerciale réelle à court terme ».
FAQ
Un développement plus prudent de l’IA signifie-t-il automatiquement que Nvidia rencontrera des difficultés ?
Pas nécessairement. L’activité de Nvidia est très sensible aux CapEx dans l’IA, de sorte qu’un ralentissement de l’expansion des clusters peut créer des vents contraires à court terme. Mais si la demande se déplace simplement vers l’inférence, les Agents et des capacités de calcul plus efficaces, la croissance structurelle pourrait se maintenir, même si ses moteurs évoluent avec le temps.
Pourquoi les fournisseurs cloud pourraient-ils mieux résister à un cycle de l’IA plus prudent que les fabricants de puces ?
Parce que des entreprises comme Microsoft, Alphabet, Amazon et Oracle exploitent plusieurs activités. Ainsi, même si les CapEx dans l’IA marquent une pause, elles peuvent continuer à générer des revenus grâce à l’inférence, aux bases de données, aux logiciels d’entreprise et à d’autres sources de demande liées au cloud.
Pourquoi les entreprises de cybersécurité pourraient-elles bénéficier d’une utilisation plus mesurée de l’IA ?
Parce qu’une adoption prudente de l’IA entraîne généralement des besoins accrus en matière de gestion des identités, de contrôle des accès, de supervision des modèles, de protection des données et d’opérations de sécurité robustes. À mesure que les risques liés à l’IA augmentent, les budgets ne sont pas toujours réduits : ils se déplacent souvent de « modèles plus puissants » vers un « déploiement plus sûr ».
Quels seront les facteurs les plus importants pour les actions liées à l’IA à l’avenir ?
Au-delà des étiquettes superficielles associées à l’« IA », tout dépend des revenus liés à l’IA, du rendement des CapEx, des taux d’adoption du cloud, de la fidélisation des clients, des marges bénéficiaires et des coûts de sécurité. En définitive, la valeur vient de la capacité de l’IA à générer durablement des flux de trésorerie et des rendements sur investissement.
Un ralentissement de l’IA signifierait-il la fin du cycle d’investissement ?
Il est plus probable que la structure de l’investissement évolue plutôt que le cycle ne prenne fin. Les gains d’efficacité dans l’entraînement, la croissance des charges de travail d’inférence, l’élargissement des applications d’Agents et la hausse des dépenses de sécurité pourraient tous alimenter une évolution de l’investissement dans l’IA, qui passerait de l’augmentation brute du taux de hachage à des infrastructures et des applications plus riches et plus diversifiées.