Cette distinction est importante lorsque quelques secondes ou minutes peuvent modifier une configuration. Un trader spécialisé dans les cassures peut surtout surveiller l’atteinte du plus haut de la session, tandis qu’un trader spécialisé dans les pullbacks peut attendre le retour du prix sur la ligne VWAP. Comprendre ce que mesure réellement chaque référence aide les scalpers à ne pas utiliser le même signal pour deux objectifs différents.
Points clés
-
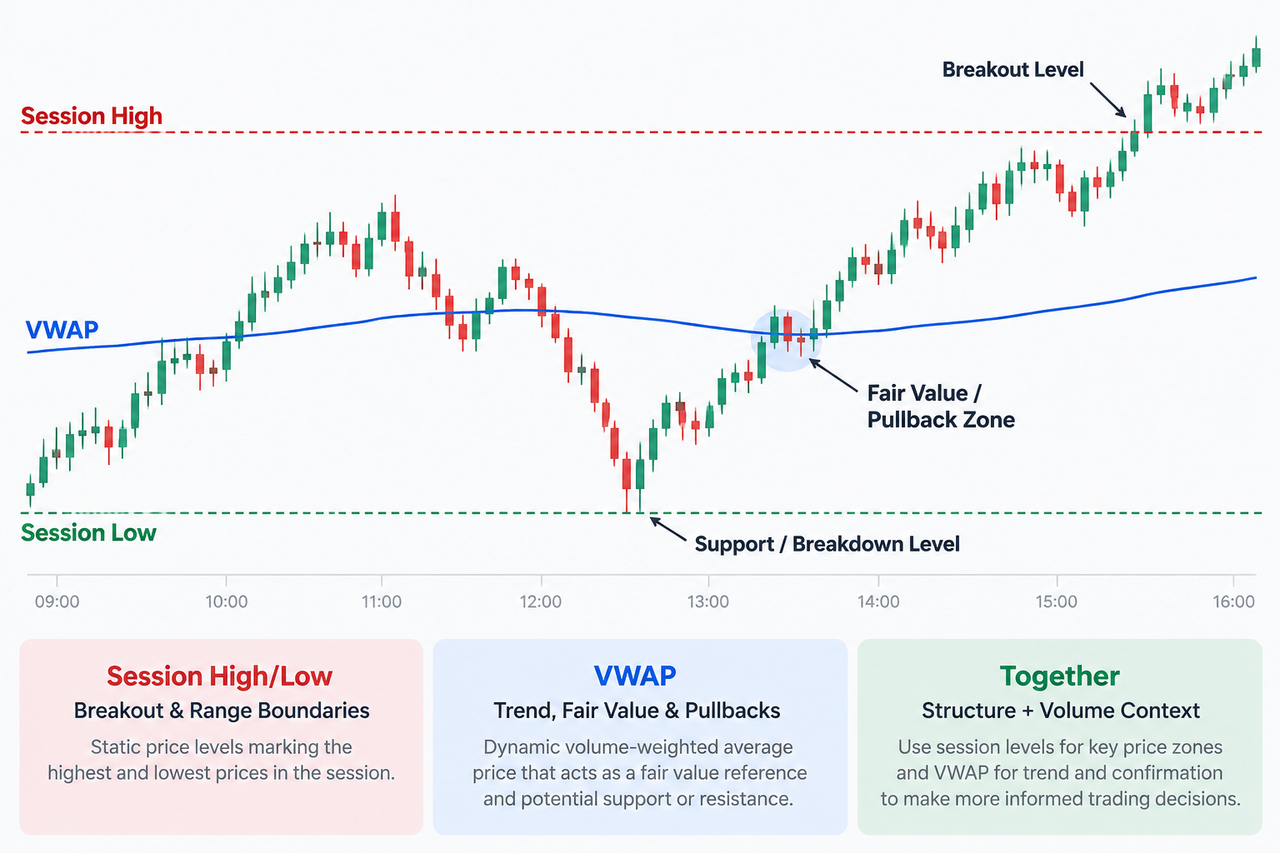
Le plus haut/plus bas de la session définit des limites de prix statiques, en indiquant les prix les plus élevés et les plus bas négociés au cours d’une session de trading donnée.
-
Le VWAP est un prix moyen dynamique pondéré par le volume qui évolue à mesure que le prix et le volume des échanges s’accumulent au cours de la session.
-
Les plus hauts et les plus bas de la session sont généralement plus utiles pour repérer les niveaux de cassure ; le VWAP est davantage adapté à l’analyse de la juste valeur, à la confirmation de tendance et aux pullbacks.
-
Un prix qui se maintient au-dessus du VWAP peut soutenir une interprétation haussière en intraday, tandis qu’un prix qui reste sous le VWAP peut indiquer une pression baissière.
-
La combinaison du plus haut/plus bas de la session et du VWAP peut fournir aux scalpers à la fois une vision de la structure du marché et une confirmation par le volume, mais aucun de ces signaux ne garantit les résultats futurs.
Plus haut/plus bas de la session vs. VWAP : la différence fondamentale
La différence la plus simple est la suivante : limite de prix contre prix moyen.
Le plus haut/plus bas de la session enregistre les prix les plus élevés et les plus bas atteints au cours d’une session choisie. Une fois établis, ces niveaux deviennent des références visibles de support et de résistance. Une cassure au-dessus du plus haut de la session peut signaler une forte dynamique acheteuse, tandis qu’une cassure sous le plus bas de la session peut traduire une pression vendeuse plus importante.
Le VWAP fonctionne différemment. L’indicateur VWAP calcule un prix moyen en accordant davantage de poids aux prix auxquels les volumes échangés sont les plus importants. Le VWAP réagit ainsi à la fois à l’évolution des prix et au niveau de participation.
| Caractéristique |
Plus haut/plus bas de la session |
VWAP |
| Donnée principale |
Prix |
Prix + volume |
| Type de niveau |
Limite statique de la session |
Moyenne dynamique |
| Principale utilisation en scalping |
Cassures et rejets |
Tendance, juste valeur, pullbacks |
| Réinitialisation |
Nouvelle session définie |
Généralement à chaque session de trading |
| Support/résistance |
Référence horizontale |
Support/résistance dynamique |
| Confirmation par le volume |
Non |
Intégrée au calcul |
| Faiblesse courante |
Fausses cassures |
Retard dans les marchés rapides ou agités |
Les niveaux de session diffèrent également du plus haut/plus bas journalier. Un plus haut ou un plus bas journalier couvre l’ensemble de la journée de trading, tandis qu’un plus haut ou un plus bas de session peut isoler une période précise du marché.
VWAP signifie prix moyen pondéré par le volume. Sa formule de base est la suivante :
VWAP = Σ(Prix × Volume) / Σ(Volume)
Les graphiques utilisent couramment un prix type dérivé du plus haut, du plus bas et de la clôture de chaque intervalle, avant de multiplier cette valeur par le volume. La valeur cumulée prix-volume est ensuite divisée par le volume cumulé.
Cette pondération par le volume est importante. Une moyenne mobile simple utilise uniquement les prix historiques, tandis que le VWAP intègre également le volume des échanges. Par conséquent, deux mouvements de prix de même amplitude n’ont pas nécessairement la même influence sur le VWAP.
La SEC américaine, par l’intermédiaire d’Investor.gov, inclut le prix moyen pondéré par le volume (VWAP) dans son glossaire destiné aux investisseurs, tandis que CME Group utilise des calculs fondés sur le VWAP pour plusieurs prix de fixing de marché. Cela montre que la pondération des prix par le volume est également utilisée dans les infrastructures de marché professionnelles.
Contrairement à une moyenne mobile classique, le VWAP de session se réinitialise normalement au début de chaque session de trading. Un VWAP ancré modifie ce point de départ et permet aux traders de calculer la moyenne pondérée à partir d’un événement choisi, d’un plus haut de fluctuation, d’un plus bas de fluctuation ou d’une autre référence.
Le VWAP est-il plus adapté au trading intraday et à l’identification des tendances du marché ?
Le VWAP est avant tout un outil de trading intraday, car sa réinitialisation à chaque session place l’activité de trading de la journée en cours au centre du calcul.
Lorsque le prix reste au-dessus de la ligne VWAP, les traders interprètent souvent la session comme présentant un biais haussier. Lorsqu’il reste en dessous, l’interprétation est généralement baissière. Des croisements répétés du VWAP, accompagnés d’un faible suivi du mouvement, peuvent au contraire indiquer un marché agité.
Le VWAP constitue donc un outil de confirmation de tendance utile. Il reste toutefois un indicateur retardé, car son calcul repose sur des transactions qui ont déjà eu lieu.
Imaginons par exemple que le BTC dépasse le VWAP peu après l’activation du marché, effectue un pullback, puis rebondisse sur le VWAP avec une hausse du volume. Un scalper peut interpréter ce rebond du VWAP différemment d’un simple contact, car l’évolution du prix et la confirmation par le volume vont dans le même sens.
Un trader qui teste cette configuration sur une paire active, telle que le marché BTC/USDT sur Gate.com, peut comparer la ligne VWAP au prix actuel, aux données de volume et aux niveaux de session voisins, plutôt que d’évaluer l’indicateur isolément.
Pourquoi le plus haut/plus bas de la session est important pour le scalping et le trading du forex
Le plus haut/plus bas de la session indique à un scalper jusqu’où le prix n’a pas réussi à progresser au cours d’une session de trading.
Ces niveaux sont donc particulièrement utiles autour des cassures. Si le prix se rapproche plusieurs fois du plus haut de la session avant de finalement le franchir avec une augmentation du volume, les acheteurs peuvent se montrer plus agressifs. Une cassure du plus bas de la session peut révéler une dynamique de marché opposée.
Les plus hauts et les plus bas des sessions précédentes peuvent également rester importants. Les acteurs du marché les surveillent souvent comme des niveaux potentiels de support et de résistance, car les extrêmes précédents constituent des références de prix évidentes autour desquelles peuvent se concentrer des stop-loss, des ordres de cassure ou de la liquidité en attente.
Ce concept est également courant dans le trading du forex, où les acteurs du marché distinguent les sessions asiatique, londonienne et new-yorkaise. Les cryptomonnaies se négocient en continu ; la définition exacte de la session dépend donc des paramètres du graphique et de la stratégie du trader.
Plus haut/plus bas de la session ou VWAP pour prendre des décisions de trading plus éclairées ?
Aucun de ces deux outils ne doit nécessairement être utilisé seul.
Une configuration pratique combinant le plus haut/plus bas de la session et le VWAP utilise la limite de la session pour définir où un événement important se produit, et le VWAP pour évaluer la situation intraday générale.
Supposons que le prix reste au-dessus du VWAP et se rapproche progressivement du plus haut de la session. Une cassure au-dessus de ce niveau fournit des informations différentes d’une cassure qui se produit alors que le prix passe régulièrement sous le VWAP. Dans le premier cas, la tendance est confirmée ; dans le second, les signaux sont contradictoires.
Le raisonnement inverse s’applique près d’un plus bas de session. Une cassure du plus bas alors que le prix reste sous le VWAP peut conforter une interprétation de tendance baissière. Si le prix franchit brièvement le plus bas, puis repasse rapidement au-dessus du niveau et du VWAP, la cassure apparente peut avoir échoué.
Cette approche complémentaire s’apparente à l’utilisation du SuperTrend avec le VWAP : une référence aide à établir la direction, tandis qu’une autre fournit un contexte sur la position du prix.
Le VWAP fonctionne-t-il comme support et résistance dynamiques ?
Le VWAP peut se comporter comme un support ou une résistance dynamique, en particulier lorsque les acteurs du marché respectent déjà la tendance intraday dominante.
Lors d’un mouvement haussier, les retours du prix vers le VWAP peuvent attirer les acheteurs. Lors d’un mouvement baissier, les rebonds vers la ligne VWAP peuvent rencontrer une pression vendeuse. Une stratégie de pullback sur le VWAP attend généralement que le prix atteigne le VWAP, puis recherche une réaction, plutôt que d’entrer simplement parce que la ligne a été touchée.
Certains traders tracent des bandes de VWAP au-dessus et au-dessous de la ligne centrale. Ces zones de prix peuvent aider à identifier les mouvements étendus ou les zones potentielles de retour vers la moyenne, de manière comparable aux enveloppes de volatilité. La logique diffère toutefois de celle des bandes de Bollinger : les bandes de Bollinger sont dérivées de l’historique des prix et de l’écart type, tandis que le VWAP est ancré dans l’activité de la session pondérée par le volume.
Les traders qui comparent les outils intraday dynamiques peuvent également utiliser le VWAP par rapport à l’EMA, car une EMA accorde davantage d’importance aux observations de prix récentes, sans les pondérer par le volume négocié.
Intégrer le VWAP comme référence d’exécution
Le VWAP ne sert pas uniquement à générer des signaux graphiques. Les investisseurs institutionnels, les hedge funds et les autres traders professionnels peuvent utiliser le VWAP comme référence d’exécution pour évaluer si de gros ordres ont été exécutés efficacement.
En théorie, un acheteur qui obtient un prix d’exécution moyen inférieur au VWAP pertinent a exécuté ses ordres sous la référence pondérée par le volume pour la période mesurée. Un vendeur évalue généralement la référence dans le sens opposé.
CME Group utilise explicitement le VWAP dans ses calculs de prix de marché et reconnaît le VWAP comme une méthode de couverture prédéfinie pour certaines transactions. La méthodologie du Nasdaq illustre également le principe de calcul sous-jacent : les prix négociés sont multipliés par leur volume correspondant, puis le total est divisé par le volume total négocié.
Cette utilisation institutionnelle ne signifie pas que le VWAP révèle exactement les prix payés par les traders institutionnels ou qu’il garantit une juste valeur institutionnelle. Elle signifie que la pondération des prix par le volume peut servir de référence pratique pour évaluer la qualité d’exécution et l’impact sur le marché.
Risques et limites
Le plus haut/plus bas de la session peut générer de faux signaux de cassure. Le prix peut brièvement dépasser une limite de session, déclencher des ordres de cassure ou des stops, puis revenir dans la fourchette précédente.
Le VWAP présente un problème différent : le retard. Chaque nouvelle valeur intégrant les données cumulées de la session, la ligne peut réagir lentement lorsque le prix évolue fortement. Dans les marchés agités, les croisements répétés du VWAP peuvent créer plusieurs signaux apparents sans tendance durable.
La qualité du volume est également importante. Sur les marchés crypto centralisés, le VWAP calculé sur une plateforme reflète les transactions de cette plateforme, et non l’ensemble du volume mondial des échanges de cryptomonnaies. Les plateformes de forex peuvent s’appuyer sur le volume des ticks plutôt que sur un volume consolidé provenant des plateformes d’échange.
Les scalpers doivent également composer avec le spread, le slippage, les frais, la liquidité et le risque d’exécution. Les indicateurs techniques décrivent le comportement historique et actuel du marché ; ils ne garantissent pas les résultats futurs.
Conclusion
Pour le scalping, le plus haut/plus bas de la session constitue généralement l’outil le plus clair pour repérer les niveaux de cassure, tandis que le VWAP fournit un meilleur contexte sur le prix moyen intraday, la juste valeur et la direction de la tendance.
Ces outils deviennent plus informatifs lorsqu’ils sont combinés. Un plus haut ou un plus bas de session indique où le marché teste une limite établie ; le VWAP aide à déterminer si l’évolution environnante des prix bénéficie d’un soutien plus large de la tendance pondérée par le volume.
Un scalper peut donc utiliser le plus haut/plus bas de la session pour définir le niveau de prix, puis s’appuyer sur le VWAP, le volume et la réaction effective du prix pour évaluer la configuration. Aucun de ces outils ne doit remplacer les contrôles des risques ou la discipline d’exécution.
FAQ
Le VWAP est-il un indicateur avancé ou retardé ?
Le VWAP est un indicateur retardé, car sa valeur actuelle est calculée à partir des prix et des volumes déjà négociés. Il peut néanmoins être utile pour les décisions intraday en temps réel, car la ligne VWAP se met à jour à mesure que de nouvelles transactions ont lieu.
Le VWAP se réinitialise-t-il chaque jour de trading ?
Le VWAP de session standard se réinitialise normalement au début d’une nouvelle session de trading. Le VWAP ancré fonctionne différemment, car le trader sélectionne un point de départ précis à partir duquel le calcul se poursuit.
Qu’est-ce qui est le plus adapté au scalping des cassures : le plus haut/plus bas de la session ou le VWAP ?
Le plus haut/plus bas de la session est généralement plus direct pour identifier les niveaux de cassure, car il indique les extrêmes de prix réels. Le VWAP peut ensuite aider à déterminer si la cassure est cohérente avec la tendance intraday générale.
Que se passe-t-il lorsque le prix atteint le VWAP ?
Le fait que le prix atteigne le VWAP ne crée pas automatiquement un signal d’achat ou de vente. Les traders observent généralement si le prix rebondit, franchit la ligne, clôture de l’autre côté ou oscille à plusieurs reprises autour de celle-ci avant d’interpréter la réaction.
Le plus haut/plus bas de la session et le VWAP peuvent-ils être utilisés ensemble ?
Oui. De nombreuses configurations de trading utilisent le plus haut ou le plus bas de la session comme référence statique de support ou de résistance, et le VWAP comme référence dynamique de tendance et de juste valeur. Le volume, la liquidité et la réaction du prix peuvent fournir une confirmation supplémentaire.
Le VWAP est-il plus adapté au scalping qu’une moyenne mobile ?
Le VWAP peut être plus pertinent pour le trading intraday lorsque l’activité pondérée par le volume est importante, car il intègre à la fois le prix et le volume et se réinitialise normalement à chaque session. Les moyennes mobiles restent utiles lorsque les traders souhaitent mesurer une tendance calculée en continu sur plusieurs sessions, comme avec l’EMA 9, l’EMA 20 et l’EMA 50.
Avertissement : Ce contenu est fourni à des fins éducatives uniquement et ne constitue pas un conseil financier. Le trading de cryptomonnaies comporte des risques liés au marché, à la liquidité et à l’exécution. Les indicateurs techniques et l’évolution historique des prix ne garantissent pas les résultats futurs.