Pour les traders intrajournaliers qui doivent choisir entre VWAP et EMA, ce n'est pas forcément un dilemme exclusif. Le VWAP montre si le prix s’échange au-dessus ou en dessous de la moyenne pondérée par le volume de la séance, tandis qu’une EMA rapide, comme la 9 EMA, permet de voir si le momentum récent s’accélère ou ralentit. L’utilisation combinée des deux offre une vue plus globale, même si aucun n’élimine totalement les faux signaux ni ne remplace un contrôle rigoureux du risque.
Points clés à retenir
-
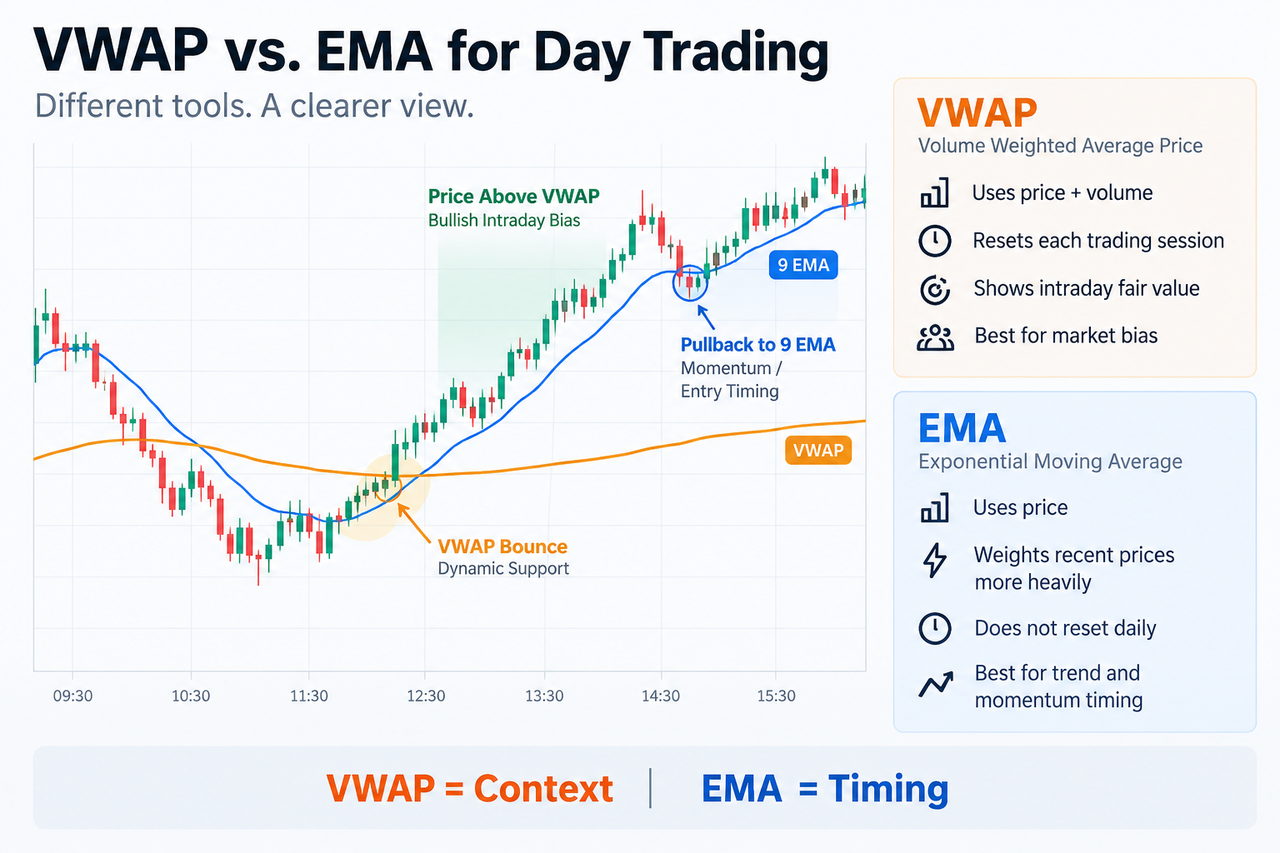
Le VWAP s’appuie sur le prix et le volume pour fournir un prix moyen pondéré par le volume à l’échelle intrajournalière ; il se réinitialise normalement à chaque nouvelle séance.
-
Un prix au-dessus du VWAP est souvent perçu comme un signal haussier à court terme, tandis qu’un prix situé en dessous suggère un positionnement baissier.
-
L’EMA donne plus de poids aux observations récentes et réagit donc plus vite aux retournements ou dynamismes de court terme qu’une simple moyenne mobile.
-
Le VWAP se prête mieux au décodage du contexte du marché ; l’EMA est privilégiée pour le suivi du momentum et le timing des entrées et sorties.
-
Ces deux outils perdent en fiabilité sur des marchés sans réelle tendance, peu liquides ou très volatils. Il faut donc éviter de fonder une décision de trading uniquement sur un seul indicateur.
VWAP vs EMA : résumé comparatif
| Fonctionnalité |
VWAP |
EMA |
| Nom complet |
Volume Weighted Average Price |
Exponential Moving Average |
| Données principales |
Prix et volume |
Prix uniquement |
| Mode de pondération |
Accent mis sur les périodes de fort volume |
Accent mis sur les données récentes |
| Réinitialisation |
Généralement à chaque session |
Aucune réinitialisation quotidienne |
| Utilité principale |
Valeur intrajournalière, biais de marché |
Direction de la tendance, momentum |
| Réglages typiques pour day trading |
VWAP de la session |
9, 20 ou 50 périodes |
| Support / résistance dynamique |
Oui, fréquemment |
Oui, fréquemment |
| Plus adapté à |
Le contexte intrajournalier |
Le filtrage des tendances et le timing des entrées |
| Faiblesse principale |
Ralentissement dans les fortes tendances |
Risque de faux signaux en marché latéral |
En résumé, le VWAP indique là où la majorité des capitaux se sont échangés en fonction du prix, quand l’EMA s’intéresse à la dynamique des prix récents.
Qu’est-ce que le VWAP ?
La notion de Volume Weighted Average Price signifie prix moyen pondéré par le volume. Le calcul mêle prix et volume, si bien qu’une transaction avec un fort volume impacte davantage le VWAP.
Calcul courant :
VWAP = Somme cumulée (Prix typique × Volume) ÷ Volume cumulé
Définition du prix typique :
Prix typique = (Haut + Bas + Clôture) ÷ 3
Contrairement à une moyenne mobile classique, le VWAP reflète prioritairement les périodes actives. Par exemple, cinq minutes à très fort volume pèseront bien plus lourd qu’un intervalle faible, même au même prix.
La réglementation FINRA assimile le VWAP à une référence tarifaire pour les marchés de titres, y compris pour les transactions calées sur la clôture.
L’indicateur VWAP se réinitialise à l’ouverture d’une nouvelle séance, ce qui permet au day trader de toujours s’appuyer sur un repère « actualisé ».
Interprétation de la ligne VWAP par les day traders
Un prix qui reste au-dessus du VWAP illustre généralement un biais positif de marché. À l’inverse, un cours au-dessous du VWAP sera jugé défavorable.
Le VWAP peut servir de soutien mobile ou de résistance. Exemple : le bitcoin évolue au-dessus du VWAP lors d’un mouvement fort, le prix revient sur la ligne, la tient puis repart : le VWAP joue ici un support.
En configuration vendeuse (short), c’est l’inverse : le prix se rapproche du VWAP par le bas, échoue à franchir la ligne, qui fait alors office de barrière.
Il s’agit toutefois de tendances probables, non garanties. En configuration très directionnelle, le prix peut s’éloigner durablement du VWAP, la formule restant lente à suivre les accélérations.
Un utilisateur du marché BTC/USDT sur Gate.com pourra ainsi comparer évolution des prix et volumes, et non se limiter à l’observation d’une cassure ou d’un rebond sur le VWAP.
Qu’est-ce que l’EMA ?
La Moyenne mobile exponentielle (EMA) n’utilise pas le volume réel, mais lisse la courbe du prix en favorisant les données les plus récentes.
Formule de base du lissage :
2 ÷ (nombre de périodes + 1)
Plus l’EMA est courte, plus elle réagit. La 9 EMA s’adapte très vite au momentum court terme, la 20 EMA filtre plus de bruit tandis que la 50 EMA agit sur les tendances globales.
L’EMA est continue : sur un graphique 5 min, une EMA à 20 périodes accompagne les vingt dernières bougies, sur un graphique journalier, elle suit la progression des cours quotidiens. Aucun reset automatique à chaque début de séance.
Selon l’association CMT, l’EMA fonctionne en rendant l’influence des anciennes valeurs résiduelle et non instantanément nulle, ce qui explique sa capacité à épouser les tendances.
VWAP ou EMA : quel intérêt pour le day trading ?
Il n’existe pas de solution universelle. Tout dépend de l’angle d’analyse recherché.
Le contexte de marché intrajournalier : le VWAP s’impose comme référence, il agrège l’intégralité du volume et situe le rapport de force moyen de la séance. Cela permet de poser un diagnostic sur la position relative du prix par rapport à une ligne de référence.
Le momentum et le timing : l’EMA s’avère souvent plus pertinente, grâce à sa réactivité. Une EMA 9 ou 20 orientée à la hausse, sur laquelle le prix rebondit, signale un marché fort. Un passage sous une EMA ascendante peut alerter d’un essoufflement, mais ne constitue jamais un signal décisif isolé.
Ainsi, le VWAP renseigne sur la juste valeur et le biais général du marché ; l’EMA, sur le momentum et la direction du jour.
Combiner VWAP et EMA
Associer VWAP et EMA revient à dissocier contexte et signal d’entrée optimal.
Exemple : le prix s’installe au-dessus du VWAP, traduisant un biais haussier. La 9 EMA monte également, le prix revient la tester puis rebondit : pour le day trader, le positionnement du VWAP fait office de filtre contextuel large ; la réaction sur l’EMA constitue un signal d’entrée.
Scénario inverse, côté vendeur : prix négatif vis-à-vis du VWAP, EMA baissière, chaque tentative de hausse se heurte à l’EMA.
Enfin, un écart important entre VWAP et une EMA rapide signale qu’un momentum fort a éloigné le prix de la moyenne pondérée. Parfois, cette distorsion se corrige ; parfois la tendance persiste. L’observation seule de l’écart ne permet pas d’anticiper la prochaine phase.
On peut compléter la structure par des signaux comme le SuperTrend pour la confirmation de tendance intrajournalière, l’indice de force relative ou des indicateurs de volume. Ne jamais multiplier les indicateurs inutilement : chaque outil doit apporter un éclairage distinct.
Limites du VWAP et de l’EMA
VWAP et EMA sont deux indicateurs retardés, car ils analysent des prix déjà cotés.
En cas de marché plat (latéral), le prix croise à répétition le VWAP et des EMA courtes sans tendance construite : résultat, multiplication de faux signaux et entrées inefficaces.
La liquidité est cruciale : la pertinence du VWAP se dilue sans volume suffisant, les marchés peu actifs faussent la moyenne statique.
Pour l’EMA, la réactivité d’une courbe courte se paye d’un afflux de faux signaux lors de mouvements saccadés. Rallonger la période réduit le bruit mais ralentit la réaction aux renversements de tendance.
Enfin, l’exécution n’est jamais parfaitement synchrone : un signal graphique ne garantit pas que votre transaction sera conclue exactement au cours affiché. La SEC distingue la question du spread, du prix exécuté, de l’amélioration de prix et de la vitesse — un signal technique ne se traduit donc pas forcément par la même réalité d’exécution.
Conclusion
Pour le day trading, le VWAP éclaire la juste valeur et le biais de marché intrajournaliers, l’EMA sert à repérer tendance, momentum et points clés d’entrée ou de sortie.
Leur efficacité réside dans le cumul de leurs approches : le VWAP situe le marché par rapport à un point de référence intégrant le volume, l’EMA estime le soutien ou non du momentum. Aucun ne doit être utilisé seul comme déclencheur d’achat ou de vente. La structure du prix, la liquidité, le volume, la volatilité et, surtout, la gestion du risque priment toujours. Aucun rebond passé ou statistique ne saurait prédire l’avenir.
FAQ
Le VWAP est-il préférable à l’EMA pour le day trading ?
Le VWAP sert de guide au biais de marché, car il combine prix et volume. L’EMA, plus sensible, accompagne les suivis de momentum à court terme. Les traders aguerris conjuguent généralement les deux selon leur objectif sur la séance.
Quelle EMA utiliser avec le VWAP ?
La 9 EMA et la 20 EMA sont populaires en trading court terme en raison de leur grande adaptabilité aux changements récents. La 50 EMA évolue plus lentement et sert de filtre intrajournalier large.
Faut-il acheter si le prix est au-dessus du VWAP ?
Non, un prix supérieur au VWAP traduit souvent une conjoncture haussière, mais il ne s’agit pas d’un signal d’achat infaillible. Il est impératif d’examiner la structure du prix, le volume, la tendance générale, la volatilité et la gestion du risque avant toute prise de position.
Le VWAP peut-il servir de support ou résistance ?
Oui, le VWAP fonctionne souvent comme support ou résistance dynamiques en cas de réactions répétées du prix sur la ligne. Un rebond au-dessus consolide le soutien, un rejet par en dessous signale une résistance, mais aucune barrière n’est inviolable.
Le VWAP se réinitialise-t-il chaque jour ?
Le VWAP standard se réinitialise à l’ouverture de chaque séance. L’Anchored VWAP, lui, démarre à partir d’un événement précis ou d’une date choisie manuellement — il ne se remet pas à zéro automatiquement tous les jours.
Avertissement : Ce contenu a uniquement un but pédagogique et ne constitue jamais un conseil financier ou d’investissement. Les signaux techniques peuvent délivrer de faux signaux ; les performances passées du marché ne préjugent pas des résultats futurs.