Sur les blockchains reposant sur la preuve d’enjeu, le staking est un mécanisme important pour préserver le consensus et la sécurité du réseau. Après avoir délégué des tokens natifs à des validateurs, les utilisateurs peuvent contribuer à sécuriser le réseau et recevoir les récompenses de staking correspondantes conformément aux règles du réseau. Toutefois, le staking traditionnel présente également une contrainte pratique : les actifs délégués doivent généralement suivre le processus de désengagement prescrit par le réseau. Pendant cette période, les utilisateurs peuvent ne pas être en mesure de gérer leurs fonds aussi librement que des actifs liquides ordinaires.
Pour les utilisateurs de la DeFi, cette contrainte de liquidité signifie que, même si leurs fonds génèrent des récompenses de staking, ils peuvent perdre des opportunités de participer à d’autres activités on-chain. Par exemple, les utilisateurs ne peuvent pas utiliser directement des actifs stakés de manière traditionnelle pour le trading décentralisé, comme garantie de prêt ou pour fournir de la liquidité. À mesure que les applications financières on-chain continuent de se développer, préserver la composabilité des actifs tout en participant au staking du réseau est progressivement devenu un enjeu central pour les protocoles de liquid staking.
Haedal est un protocole de l’écosystème Sui conçu autour de ce besoin. Grâce à son infrastructure de staking, il délègue les actifs des utilisateurs à des validateurs et émet des tokens de liquid staking représentant leurs droits de staking. Les utilisateurs peuvent détenir ces tokens ou, selon la prise en charge spécifique disponible, les utiliser dans d’autres applications DeFi de l’écosystème Sui.
Cependant, le liquid staking ne place pas les actifs sous-jacents dans plusieurs emplacements simultanément et ne signifie pas non plus que les actifs stakés sont exempts de restrictions de sortie. Les tokens de liquid staking représentent un droit sur les actifs sous-jacents stakés et leurs récompenses. Leur possibilité de rachat effective reste influencée par les mécanismes du protocole, le statut des validateurs, les procédures de rachat et la liquidité du marché secondaire.
Pour comprendre Haedal, il convient d’examiner trois aspects : le mécanisme de preuve d’enjeu de Sui, la manière dont les tokens de liquid staking accumulent de la valeur et la façon dont le protocole construit une architecture de produits DeFi autour de ces actifs.
Qu’est-ce que le protocole Haedal ?
Haedal est un protocole de liquid staking développé nativement sur le réseau Sui. Son activité principale consiste à fournir une infrastructure de staking permettant aux utilisateurs de participer au staking du réseau Sui sans exploiter eux-mêmes de nœuds validateurs.
Dans le staking traditionnel, les utilisateurs doivent sélectionner des validateurs et déléguer leurs actifs aux nœuds correspondants. Les validateurs participent au consensus du réseau et reçoivent des récompenses conformément aux règles du réseau Sui. Haedal regroupe ce processus dans un service plus accessible aux utilisateurs ordinaires. En émettant des tokens de liquid staking, il permet également aux utilisateurs de continuer à utiliser les droits sur les actifs correspondants dans un environnement DeFi.
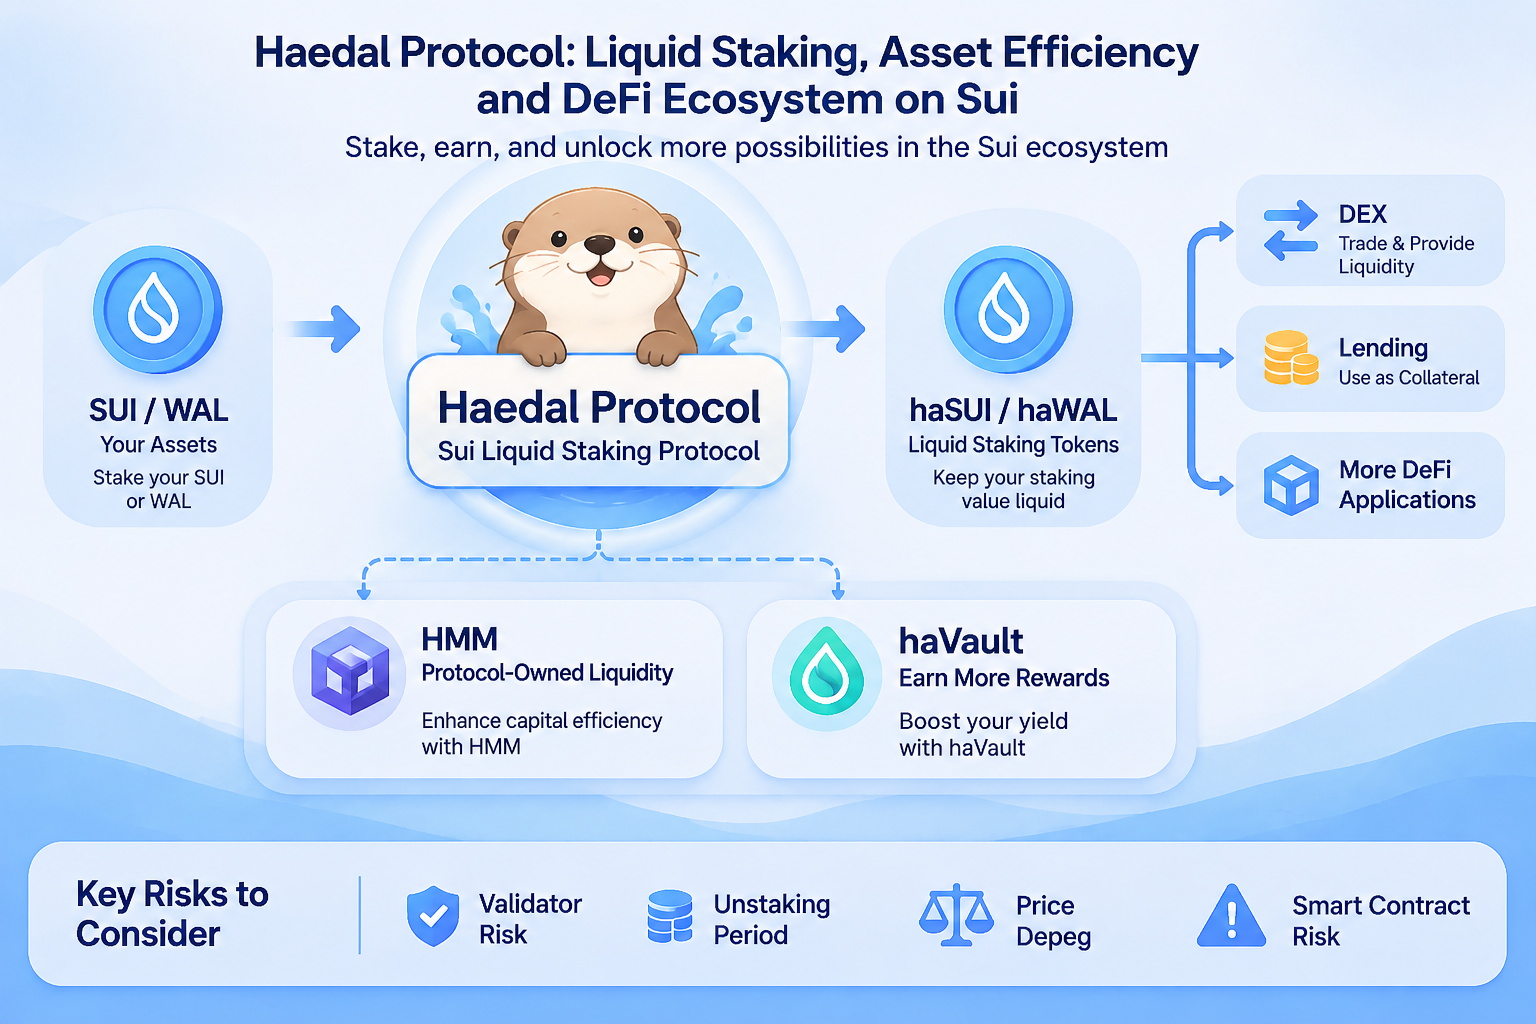
Du point de vue du positionnement produit, Haedal est plus qu’une simple passerelle de staking. Il développe également des produits complémentaires autour des actifs de liquid staking, tels que Haedal Market Maker (HMM) et haeVault, afin de relier les récompenses de staking, la gestion de la liquidité et les stratégies de rendement. Son objectif est de permettre aux actifs stakés de participer au consensus du réseau tout en répondant à des usages plus larges dans l’environnement financier on-chain de Sui.
Il est important de distinguer les différents composants. Haedal constitue une infrastructure de couche protocolaire, tandis que haSUI et haWAL sont des actifs de liquid staking obtenus par les utilisateurs via les processus de staking concernés. HAEDAL est le token du protocole et remplit notamment des fonctions de gouvernance et d’incitation de l’écosystème. Ces trois composants ont des fonctions et des sources de risque différentes.
Comment fonctionne le liquid staking ?
Le concept central du liquid staking consiste à convertir les droits de staking sous-jacents en tokens pouvant continuer à circuler et à être utilisés. Les utilisateurs déposent des actifs natifs dans un protocole, qui délègue ces actifs à des validateurs conformément aux règles applicables et émet des tokens de liquid staking représentant les droits de staking.
En prenant SUI comme exemple, les utilisateurs peuvent recevoir des haSUI après avoir staké des SUI via Haedal. haSUI représente le droit de l’utilisateur sur le pool de staking de Haedal et peut également être utilisé dans les applications DeFi Sui compatibles.
Ce processus peut être divisé en trois étapes.
Premièrement, les utilisateurs soumettent leurs SUI à l’infrastructure de staking de Haedal. Le protocole répartit les actifs entre les validateurs correspondants selon le mode choisi par l’utilisateur. La documentation de Haedal décrit deux modes : l’allocation automatique et la sélection manuelle. En mode automatique, l’algorithme du protocole alloue les actifs en fonction des performances des validateurs. En mode manuel, les utilisateurs peuvent sélectionner eux-mêmes les validateurs.
Deuxièmement, le protocole émet des haSUI selon le ratio de conversion haSUI/SUI en vigueur. Les haSUI détenus par les utilisateurs ne constituent pas un simple solde de tokens standard. Ils représentent leur droit sur le pool de staking. À mesure que les validateurs reçoivent des récompenses de staking du réseau, la valeur des actifs représentés par le pool de staking évolue.
Enfin, les utilisateurs peuvent utiliser les haSUI dans des scénarios DeFi compatibles, tels que le trading, la fourniture de liquidité ou les garanties de prêt. Cela permet aux utilisateurs d’éviter de devoir choisir de manière totalement exclusive entre percevoir des récompenses de staking et utiliser des actifs on-chain.
Il est important de noter que le liquid staking n’élimine pas les règles de sortie du staking sous-jacent. Lorsque les utilisateurs rachètent finalement des SUI, ils doivent toujours suivre le mécanisme de désengagement de Haedal, qui peut inclure une période d’attente ou des frais de sortie immédiate.
haSUI : comment les droits de staking sont-ils convertis en liquidité ?
haSUI est l’un des principaux tokens de liquid staking de Haedal. Les utilisateurs reçoivent des haSUI après avoir staké des SUI via Haedal. Il représente leur droit correspondant sur les SUI du pool de staking du protocole.
Contrairement à certains certificats correspondant directement à l’actif sous-jacent sur une base quantitative, haSUI utilise un modèle d’accumulation de valeur. À mesure que le pool de staking reçoit des récompenses du réseau, le ratio de conversion natif haSUI/SUI est ajusté conformément aux règles du protocole. Autrement dit, les récompenses se reflètent principalement par une augmentation du montant de SUI représenté par chaque unité de haSUI, plutôt que par la distribution continue de haSUI supplémentaires sur les comptes des utilisateurs.
Ce mécanisme aide à comprendre les évolutions de la valeur de haSUI : la quantité de haSUI détenue par un utilisateur peut rester inchangée, tandis que son droit sur les SUI, calculé selon le ratio de conversion du protocole, évolue à mesure que les récompenses de staking s’accumulent.
Toutefois, le ratio de conversion du protocole n’est pas équivalent au prix sur le marché secondaire. Le prix de trading de haSUI sur les DEX ou d’autres marchés est également influencé par l’offre et la demande, la profondeur du marché, les anticipations des utilisateurs concernant le rachat et les conditions générales du marché. Si la liquidité du marché secondaire est insuffisante, le prix de trading sur le marché peut s’écarter du ratio de conversion natif au niveau du protocole.
L’analyse de haSUI nécessite donc d’observer simultanément deux dimensions : premièrement, le ratio de conversion interne en SUI du protocole et l’accumulation des récompenses ; deuxièmement, le prix et la liquidité sur le marché externe. Aucun de ces indicateurs ne permet à lui seul de déterminer si l’actif peut toujours être vendu au prix attendu.
De haSUI à haWAL : élargissement des actifs de liquid staking
À mesure que l’écosystème Sui se développe, l’architecture de liquid staking de Haedal s’est étendue à d’autres actifs. haWAL est un actif de liquid staking conçu autour de WAL, le token natif du réseau Walrus.
Les utilisateurs peuvent staker des WAL via Haedal et recevoir des haWAL. À l’instar de haSUI, haWAL représente le droit de staking correspondant et reflète les récompenses de staking accumulées via son ratio de conversion. Selon la prise en charge du protocole, les utilisateurs peuvent utiliser haWAL pour le trading, la fourniture de liquidité, les prêts et d’autres applications au sein de l’écosystème DeFi de Sui.
L’ajout de haWAL montre que le positionnement produit de Haedal ne se limite pas au staking d’un seul actif. Le protocole cherche plutôt à construire une infrastructure de liquid staking évolutive. Pour l’écosystème Sui, ce modèle peut convertir les droits de staking de différents réseaux sous-jacents en formes d’actifs pouvant plus facilement intégrer des applications DeFi.
Toutefois, les actifs sous-jacents sont soumis à des règles de réseau différentes. Les périodes de staking, les mécanismes de validation, les délais d’attente de désengagement et les conditions de liquidité de SUI et de WAL ne sont pas exactement les mêmes. Par conséquent, les règles de sortie de haSUI ne peuvent pas être appliquées directement à haWAL. Les utilisateurs ne doivent pas non plus supposer que ces deux actifs présentent des caractéristiques de risque identiques du seul fait qu’ils sont tous deux des tokens de liquid staking.
Architecture de produits de Haedal : du staking à la gestion de la liquidité
L’architecture du protocole Haedal peut être comprise à travers trois couches : la couche fondamentale de staking, la couche d’actifs de liquid staking et la couche de produits financiers complémentaires.
La couche fondamentale de staking gère la délégation des actifs des utilisateurs et l’allocation aux validateurs. Le protocole doit surveiller les performances des validateurs, la répartition des actifs stakés et les règles du réseau afin de maintenir la stabilité de ses services de staking.
La couche d’actifs de liquid staking convertit les droits de staking sous-jacents en actifs utilisables on-chain via des tokens tels que haSUI et haWAL. Ces tokens constituent un point de connexion entre Haedal et d’autres protocoles DeFi et fournissent une base importante pour étendre les applications de l’écosystème.
La couche de produits financiers complémentaires cherche à améliorer davantage l’efficacité du capital des actifs de liquid staking. Haedal Market Maker (HMM) est un composant important de cette couche. Selon la documentation de Haedal, HMM utilise de la liquidité détenue par le protocole pour des activités de tenue de marché. Ses objectifs incluent l’amélioration de l’efficacité du capital et l’utilisation d’une partie des rendements obtenus pour les récompenses liées à haSUI, les incitations veHAEDAL et les revenus du protocole.
Cette structure illustre l’une des orientations de conception de Haedal : au lieu de s’appuyer uniquement sur les récompenses de staking pour générer des rendements pour les utilisateurs, le protocole cherche également à créer des sources de valeur supplémentaires grâce à la gestion de la liquidité et à des produits complémentaires.
Toutefois, plus la gamme de produits devient complexe, plus les risques peuvent se diversifier. Outre les risques de staking sous-jacents, le protocole doit également gérer les stratégies de tenue de marché, la volatilité des prix des actifs, la gestion de la liquidité, les risques liés aux smart contracts et la transmission des risques entre différents modules. Les utilisateurs ne doivent pas simplement additionner plusieurs sources de rendement et les considérer comme des rendements stables sans risque supplémentaire.
Comment les actifs de liquid staking intègrent-ils la DeFi ?
L’intérêt principal des tokens de liquid staking est qu’ils permettent aux droits de staking de continuer à participer aux activités financières on-chain. En prenant haSUI comme exemple, lorsque d’autres protocoles prennent en charge cet actif, les utilisateurs peuvent l’utiliser pour le trading décentralisé, la fourniture de liquidité, comme garantie de prêt ou pour d’autres stratégies de rendement.
Dans le trading décentralisé, haSUI peut être associé à d’autres actifs, offrant aux utilisateurs des options de trading différentes de la détention directe de SUI. Dans les scénarios de prêt, si un protocole de prêt accepte haSUI comme garantie, les utilisateurs peuvent obtenir une liquidité supplémentaire tout en conservant leurs droits de staking.
Cette composabilité peut améliorer l’efficacité du capital, mais elle crée également de nouvelles chaînes de risques. Par exemple, après avoir déposé des haSUI dans un protocole de prêt, les utilisateurs doivent prendre en compte non seulement les risques liés au staking sous-jacent et au ratio de conversion, mais aussi les ratios de garantie, les mécanismes de liquidation et la sécurité des smart contracts du protocole de prêt.
Si le prix de haSUI sur le marché secondaire subit une décote importante, les positions garanties peuvent faire face à une pression supplémentaire. Même si le ratio de conversion en SUI au niveau du protocole reste relativement stable, cela ne signifie pas que le marché peut toujours fournir une liquidité suffisante.
Par conséquent, les applications DeFi pour les actifs de liquid staking ne se limitent pas à ajouter davantage de canaux de rendement. Elles améliorent l’efficacité du capital tout en introduisant davantage de dépendances entre les protocoles.
Principales limites de risque du protocole Haedal
Risques liés aux validateurs et au réseau
Haedal dépend du réseau sous-jacent et des validateurs pour exploiter ses services de staking. Les performances des validateurs, les modifications des règles du réseau et les mécanismes de pénalité liés au staking peuvent tous affecter les rendements réels et la sécurité des actifs stakés.
Risques liés au désengagement et à la liquidité
Les utilisateurs peuvent devoir respecter une période d’attente lors du rachat des actifs sous-jacents. La fonctionnalité de sortie immédiate peut également dépendre de la liquidité disponible et des conditions tarifaires. Si les utilisateurs ont besoin de fonds rapidement, la vitesse de rachat du protocole comme la profondeur du marché secondaire peuvent constituer des contraintes.
Risques de décorrélation et d’écart de prix
Le ratio de conversion d’un token de liquid staking au niveau du protocole n’est pas équivalent à son prix sur le marché secondaire. Une panique sur le marché, une liquidité insuffisante ou une demande de rachat concentrée peuvent entraîner un écart entre le prix de trading et la valeur de rachat de l’actif sous-jacent.
Risques liés aux smart contracts et aux modules
Les protocoles de liquid staking reposent sur des smart contracts pour traiter les actifs, émettre des tokens et gérer les procédures associées. La tenue de marché, les prêts et les stratégies de rendement complémentaires peuvent également introduire des risques contractuels supplémentaires. Si un module rencontre un problème, le risque peut se propager par la composabilité entre les actifs et les protocoles.
Risques liés aux sources de récompenses et aux stratégies
Les récompenses de staking, les rendements de tenue de marché et les revenus issus d’autres stratégies proviennent de sources différentes et ne doivent pas être considérés comme équivalents. Les utilisateurs doivent comprendre quelles activités génèrent les rendements, si elles impliquent des risques de marché et si les rendements concernés sont durables.
Gate et HAEDAL : une passerelle de trading via le marché au comptant
Les cas d’utilisation du protocole Haedal se produisent principalement sur la blockchain Sui, tandis que le token HAEDAL peut être négocié via des plateformes d’échange centralisées. Il s’agit de formes de participation distinctes : l’utilisation du protocole Haedal implique des opérations de staking et de DeFi on-chain, tandis que le trading de HAEDAL concerne des transactions de marché sur le token du protocole.
En avril 2025, Gate a publié une annonce concernant la cotation au comptant de HAEDAL et a proposé le marché de trading HAEDAL/USDT. Pour les utilisateurs qui souhaitent suivre ou négocier HAEDAL via une plateforme d’échange centralisée, le marché au comptant de Gate offre une passerelle de trading.
Il est important de comprendre qu’acheter ou détenir des HAEDAL ne signifie pas que l’utilisateur a participé au staking de SUI ou de WAL via Haedal. Cela ne signifie pas non plus que l’utilisateur reçoit automatiquement des haSUI, des haWAL ou des rendements du protocole. L’utilisation du protocole, le liquid staking et le trading de tokens sont des activités différentes, qui doivent être évaluées séparément selon leurs fonctions et leurs risques respectifs.
Avant de trader, les utilisateurs doivent vérifier la paire de trading, le réseau de dépôt et de retrait, ainsi que l’état des services concernés sur la page de trading en temps réel de Gate. Les informations affichées sur la page en cours prévalent.
FAQ
Qu’est-ce que le protocole Haedal ?
Haedal est un protocole de liquid staking développé au sein de l’écosystème Sui. Via ce protocole, les utilisateurs peuvent déléguer des actifs tels que SUI à des validateurs et recevoir des tokens de liquid staking tels que haSUI.
Quelle est la différence entre haSUI et SUI ?
SUI est le token natif du réseau Sui. haSUI est un token de liquid staking reçu après avoir staké des SUI via Haedal. Il représente le droit de l’utilisateur sur le pool de staking du protocole et peut être utilisé dans les applications DeFi compatibles.
La quantité de haSUI augmente-t-elle à mesure que les récompenses de staking s’accumulent ?
Selon la documentation de Haedal, haSUI utilise un modèle d’accumulation de valeur. Les récompenses de staking se reflètent principalement dans les variations du ratio de conversion haSUI/SUI plutôt que dans une simple augmentation de la quantité de haSUI détenue par l’utilisateur.
Qu’est-ce que haWAL ?
haWAL est un token de liquid staking reçu après avoir staké des WAL via Haedal. Il représente le droit de staking correspondant sur les WAL. Ses règles de staking et de rachat ne sont pas exactement les mêmes que celles de haSUI.
Le liquid staking signifie-t-il que les actifs peuvent être rachetés à tout moment sans perte ?
Non. Le protocole peut proposer différentes options, telles que le désengagement standard et la sortie immédiate, mais ces options sont soumises à des conditions incluant les périodes d’attente, les frais et la liquidité disponible.
Détenir des HAEDAL signifie-t-il que je participe au staking de Haedal ?
Non. HAEDAL est le token du protocole, tandis que haSUI et haWAL sont des actifs de liquid staking. Détenir le token du protocole ne crée pas automatiquement une position de staking en SUI ou en WAL.







