En novembre 2026, DTCC a annoncé son intention d’étendre ses services de tokenisation à Solana, poursuivant ainsi sa stratégie technologique multichaîne existante. Cette évolution soulève une question importante pour le marché de la tokenisation de titres : lorsque des actions existent sous forme tokenisée, les investisseurs détiennent-ils réellement un intérêt dans les titres sous-jacents, ou uniquement des actifs numériques liés aux cours des actions ?
Ces dernières années, divers produits d’actions on-chain ont émergé. Certains sont adossés à de véritables actions et confèrent des droits économiques correspondants par le biais de mécanismes de conservation, d’émission et de rachat. D’autres utilisent des structures synthétiques qui suivent les cours des actions au moyen de dérivés, de garanties ou de smart contracts. Ces produits peuvent présenter des noms de tokens, des performances de prix et des fonctionnalités de transfert on-chain similaires, mais leurs sources d’actifs, droits juridiques, risques de contrepartie et méthodes de règlement diffèrent. La blockchain peut améliorer l’efficacité de l’enregistrement et du transfert d’actifs, mais la technologie seule ne peut pas déterminer si les détenteurs de tokens possèdent des droits sur les actions sous-jacentes.
La stratégie multichaîne de DTCC souligne davantage cette distinction. Solana, Canton et Besu représentent différentes architectures technologiques de blockchain, tandis que les titres tokenisés adossés à des actifs réels et les tokens d’actions synthétiques correspondent à des structures de produits financiers différentes. Les performances d’un réseau et les attributs juridiques d’un actif doivent être analysés séparément. Cet article part du système de conservation de titres de DTCC, compare les titres tokenisés et les tokens d’actions synthétiques sous l’angle de l’adossement aux actifs, de la propriété, du règlement et de la gestion des risques, et analyse les rôles de Solana, Canton et Besu dans la tokenisation de titres destinée aux institutions.
Points clés
-
Les titres tokenisés de DTCC sont fondés sur des titres éligibles conservés auprès de DTC. Leur objectif consiste à représenter on-chain des intérêts existants dans des titres, plutôt qu’à créer une action distincte et indépendante.
-
Les tokens d’actions synthétiques offrent principalement une exposition aux cours des actions au moyen de contrats, de dérivés ou de mécanismes de garantie. Leurs détenteurs ne possèdent pas nécessairement d’intérêts dans les titres sous-jacents.
-
Les produits tokenisés adossés à de véritables actions ne sont pas nécessairement émis par DTCC. Toutes les actions on-chain hors du système de DTCC ne doivent pas être qualifiées d’actifs synthétiques.
-
Solana, Canton et Besu concernent principalement l’architecture réseau, la confidentialité, les autorisations et l’interopérabilité. Aucun de ces éléments ne détermine à lui seul les attributs juridiques d’un token.
-
La finalisation d’un transfert on-chain ne signifie pas nécessairement que le volet de financement d’une transaction sur titres, la finalité juridique et les mises à jour des droits sur les actifs ont tous été réalisés.
-
Lorsqu’elles adoptent une infrastructure de tokenisation de titres, les institutions doivent prendre en compte la conservation des actifs, la protection des investisseurs, les contrôles de conformité et la cohérence des registres entre différents systèmes.
1. Pourquoi DTCC construit-elle une infrastructure multichaîne de tokenisation de titres ?
DTCC est une importante institution d’infrastructure post-marché sur le marché américain des titres. Sa filiale DTC est responsable de la conservation centralisée des titres et des services connexes liés aux actifs. Dans le système traditionnel des titres, les investisseurs négocient des actions par l’intermédiaire de courtiers, tandis que les intérêts dans les titres sont détenus conjointement par plusieurs intermédiaires et registres. La blockchain peut fournir une nouvelle représentation numérique des titres, mais si ces tokens ne peuvent pas être reliés aux systèmes existants de conservation, de règlement et de services sur actifs, les registres on-chain et les registres traditionnels risquent de se dissocier. L’objectif principal de DTCC dans la promotion de la tokenisation de titres est d’intégrer les titres dans un nouvel environnement financier numérique tout en préservant les garanties juridiques et opérationnelles existantes.
Le 28 octobre 2026, DTCC Tokenization Service (DTS) a été officiellement lancé, avec une connexion initiale à Canton Network et au réseau privé Besu de DTCC. Le 12 novembre, DTCC a annoncé son intention d’étendre le service à Solana au cours du second semestre 2027, afin de permettre aux titres éligibles conservés auprès de DTC de recevoir des représentations tokenisées dans un nouvel environnement blockchain. DTS est conçu pour permettre aux participants éligibles de convertir des titres entre des formes traditionnelles et on-chain, et de gérer les actifs au moyen de wallets numériques associés. Ce modèle n’implique pas que les sociétés cotées réémettent des actions. Il relie plutôt les intérêts existants dans les titres à des enregistrements sur blockchain.
La valeur d’une architecture multichaîne réside dans la possibilité d’offrir des choix technologiques à différentes institutions financières. Certaines institutions donnent la priorité à la confidentialité des transactions et aux autorisations d’accès aux données. D’autres souhaitent utiliser un environnement de smart contracts compatible avec Ethereum, tandis que certaines veulent explorer la liquidité des actifs et les cas d’utilisation sur des blockchains publiques. DTCC doit maintenir une logique de gestion des actifs cohérente sur les différents réseaux et empêcher qu’un même intérêt dans des titres soit comptabilisé plusieurs fois à la suite d’une conversion ou d’opérations interréseaux. Au-delà de la simple augmentation de la vitesse des transactions, garantir la cohérence des registres d’actifs, des droits juridiques et des obligations de règlement entre différents systèmes constitue l’aspect le plus complexe de la tokenisation de titres destinée aux institutions.
2. Comment DTCC Tokenization Service garantit-il que les tokens on-chain correspondent à de véritables titres ?
DTS repose sur des titres éligibles déjà conservés auprès de DTC. Les participants éligibles peuvent utiliser le service pour convertir des positions traditionnelles en titres en représentations tokenisées on-chain. Ce processus nécessite de confirmer que les actifs sous-jacents existent, que les participants disposent des qualifications requises et que la création des tokens ainsi que les ajustements des registres de détention sont effectués conformément aux règles du service. Les formes tokenisées et traditionnelles peuvent être converties l’une en l’autre. L’objectif est de permettre l’utilisation d’un même intérêt dans des titres dans différents environnements technologiques, plutôt que de créer par émission de tokens un titre supplémentaire non adossé.
Au niveau de la gestion des actifs, DTS doit maintenir le lien entre les registres traditionnels de titres et les enregistrements sur blockchain. Par exemple, après qu’une institution a converti une partie de ses titres conservés auprès de DTC sous forme tokenisée, les systèmes concernés doivent pouvoir identifier que ces intérêts existent désormais sous une autre forme et empêcher que les comptes traditionnels et on-chain revendiquent deux fois le même actif. Lorsque les actifs sont reconvertis, les processus de destruction et de mise à jour des registres doivent également restaurer la forme traditionnelle. DTS inclut aussi des contrôles pour l’émission, la destruction, la suspension et la récupération, et fournit des outils connexes pour suivre les positions à travers les registres traditionnels et les enregistrements on-chain.
Cette conception diffère considérablement de l’émission d’actifs crypto ordinaires. La valeur d’un token classique peut découler principalement de la demande du marché, des règles d’un protocole ou de l’engagement d’un émetteur, tandis que les titres tokenisés de DTC mettent l’accent sur la cohérence avec les intérêts existants dans des titres. Les attributs juridiques et économiques de ces tokens proviennent des titres sous-jacents et de leurs modalités de conservation, et non du réseau blockchain lui-même. Cela ne signifie toutefois pas que les détenteurs peuvent contourner les courtiers, les dépositaires ou les exigences réglementaires afin d’exercer directement tous les droits de propriété. Les entités autorisées à détenir, transférer et convertir les actifs restent soumises aux règles applicables aux participants de DTC, aux conditions de service et au droit en vigueur.
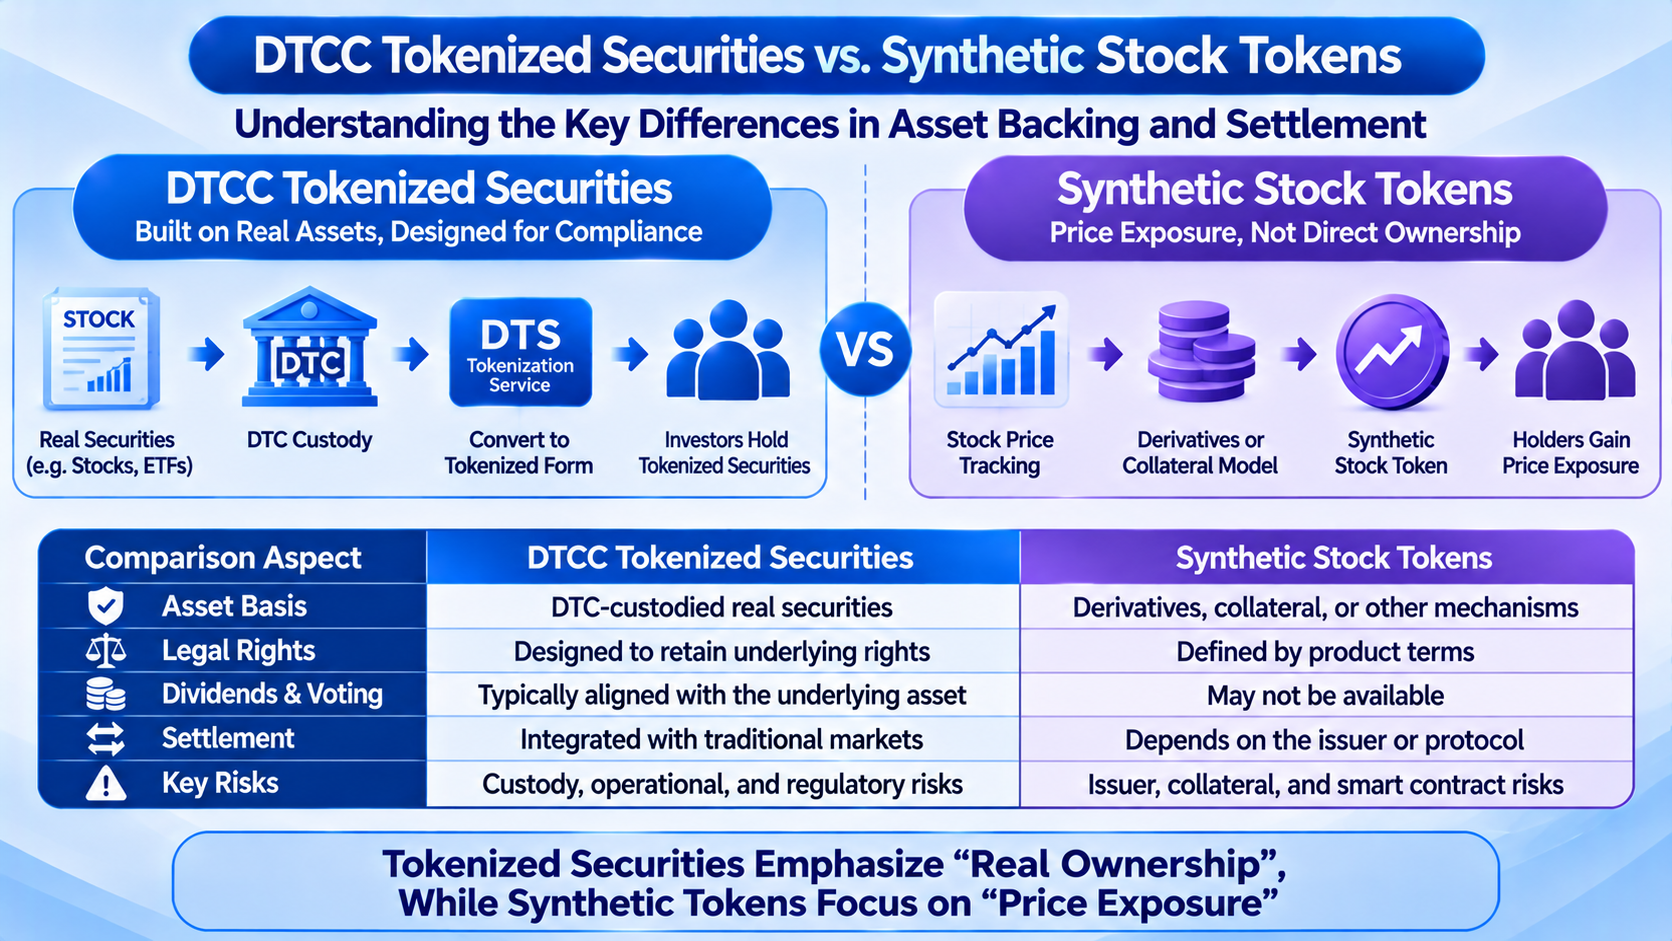
3. Quelle est la différence fondamentale entre les titres tokenisés de DTCC et les tokens d’actions synthétiques ?
Les tokens d’actions synthétiques désignent généralement des actifs numériques qui offrent une exposition économique liée au cours d’une action donnée au moyen de dérivés, de dispositifs de garantie ou d’autres contrats financiers. Supposons qu’un token suive le cours de l’action NVIDIA. Son détenteur peut réaliser un gain si le cours de l’action NVIDIA augmente et subir une perte s’il baisse, mais cela ne signifie pas que l’émetteur détient une action NVIDIA pour chaque token. Cela ne signifie pas non plus que le détenteur devient automatiquement actionnaire de NVIDIA. La capacité du produit à verser des rendements équivalents aux dividendes, à prendre en charge le rachat et les droits pouvant être invoqués en cas de litige doivent tous être déterminés par le contrat concerné.
À l’inverse, les titres tokenisés de DTC reposent sur de véritables titres conservés, dans le but de préserver les droits juridiques, les avantages économiques et les protections des investisseurs associés aux titres traditionnels. La différence essentielle ne réside pas dans l’utilisation ou non de la blockchain, mais dans les actifs et les relations juridiques qui sous-tendent les tokens. La tokenisation de titres réels doit traiter la conservation des actifs sous-jacents, l’enregistrement des droits et la conversion. Les tokens d’actions synthétiques dépendent davantage de la manière dont l’émetteur ou le protocole maintient l’exposition au prix et du bon fonctionnement des mécanismes associés de garantie, de tarification et de contrat. Même si les prix des deux produits évoluent de manière étroitement corrélée, les risques supportés par leurs détenteurs peuvent être totalement différents.
Il est également nécessaire de distinguer les tokens d’actions synthétiques d’autres tokens d’actions adossés à des actifs réels. Certains produits disponibles sur le marché sont émis par des entités indépendantes qui détiennent de véritables actions et émettent les tokens on-chain correspondants. Ces produits ne sont pas nécessairement des actifs synthétiques, mais les droits de leurs détenteurs peuvent tout de même différer considérablement de ceux associés aux titres tokenisés de DTCC. L’adossement à des actions réelles, l’inscription directe d’actions, les intérêts indirects dans des titres et les créances contractuelles sur des rendements sont des concepts juridiques distincts. La détermination des attributs d’un produit exige d’examiner ses actifs sous-jacents, ses relations de conservation, son émetteur et ses documents juridiques. Toutes les actions on-chain hors du système de DTCC ne peuvent pas être simplement classées comme des tokens synthétiques.
4. Pourquoi détenir un token d’action on-chain ne signifie-t-il pas nécessairement posséder l’action ?
Sur le marché américain des titres, les investisseurs particuliers qui achètent des actions par l’intermédiaire de courtiers bénéficient généralement d’intérêts dans des titres via une structure de détention indirecte. Les actions peuvent être inscrites dans le cadre d’une conservation centralisée, tandis que les investisseurs obtiennent les avantages économiques et droits correspondants par l’intermédiaire de comptes-titres et d’accords juridiques connexes. Les actionnaires directement inscrits au registre des actionnaires d’une société cotée diffèrent des investisseurs qui détiennent des intérêts dans des titres par l’intermédiaire de courtiers, tant par leur structure de détention que par les procédures d’exercice de leurs droits. La tokenisation de titres n’élimine pas automatiquement cette distinction, et un solde de tokens on-chain ne suffit pas à déterminer le statut juridique final d’un détenteur.
La blockchain convient bien à l’enregistrement de l’émission, des transferts et des variations de solde de tokens, mais la propriété d’actions implique bien davantage, notamment l’inscription auprès de l’émetteur, les intérêts dans les titres, la distribution de dividendes, les dispositifs de vote et les recours juridiques. Si un token fournit uniquement une exposition synthétique au prix, son détenteur peut ne disposer que d’une créance contractuelle contre l’émetteur ou le smart contract. Même lorsqu’un token est adossé à de véritables actions, les investisseurs doivent toujours confirmer la structure juridique par laquelle ils détiennent l’actif, vérifier s’ils peuvent exiger un rachat et comprendre comment leurs intérêts sont protégés si l’émetteur ou le dépositaire rencontre des difficultés.
Le service de tokenisation de DTCC met l’accent sur le maintien des protections des investisseurs et des intérêts de propriété associés aux titres traditionnels. Cela ne signifie toutefois pas que tous les détenteurs de wallets on-chain deviennent automatiquement des actionnaires directement inscrits d’une société cotée. Les droits effectifs continuent d’être exercés au moyen des structures de conservation et de participation concernées. Pour les investisseurs, la question la plus importante n’est pas de savoir si le token peut être transféré 24 heures sur 24, mais quels documents juridiques soutiennent leurs droits lors de la distribution de dividendes, d’une restructuration de l’entreprise, d’un litige de négociation ou de la défaillance d’une institution. Ce n’est que lorsque ces éléments sont clairement organisés que les actions on-chain peuvent potentiellement évoluer d’instruments de suivi des prix vers des actifs de titres utilisables plus largement dans les activités financières.
5. Quelles sont les différences entre Solana, Canton et Besu dans le système de tokenisation de DTCC ?
Solana, Canton et Besu sont souvent évoqués ensemble, mais ils ne constituent pas exactement le même type de produit technologique. Solana est une blockchain publique qui prend en charge les smart contracts et un écosystème d’applications ouvert. Canton est un réseau public conçu pour des cas d’utilisation financiers réglementés, qui met l’accent sur la protection de la confidentialité et l’interopérabilité. Besu est un client open source compatible avec la pile technologique Ethereum, qui peut être utilisé pour exploiter des blockchains publiques ou autorisées. DTCC utilise un réseau privé construit sur Besu. Lors de la comparaison des trois, il est nécessaire de distinguer le réseau sous-jacent, le client logiciel et l’environnement de déploiement spécifique. Besu ne doit pas être considéré simplement comme une blockchain publique indépendante équivalente à Solana.
La caractéristique déterminante de Canton est sa capacité à permettre aux institutions financières de gérer la visibilité des données de transaction dans un environnement réseau partagé et de connecter différentes applications par des mécanismes d’interopérabilité. Dans des domaines tels que la conservation de titres, la gestion des garanties et le règlement interinstitutionnel, les participants doivent souvent partager les états des actifs tout en protégeant les informations clients et les données de transactions commerciales. Le réseau privé Besu de DTCC peut soutenir les opérations institutionnelles grâce à la gestion des autorisations, aux smart contracts et à des règles de fonctionnement personnalisables. Le réseau ouvert et le débit élevé de Solana permettent potentiellement de relier la tokenisation de titres aux applications de blockchain publique, mais les caractéristiques techniques d’un réseau public ne suppriment pas les restrictions de transfert applicables aux titres réglementés.
| Critère de comparaison |
Solana |
Canton Network |
Réseau privé Besu de DTCC |
| Type de technologie |
Blockchain publique de couche 1 |
Blockchain publique axée sur la confidentialité et l’interopérabilité |
Réseau privé fondé sur Besu |
| Principales caractéristiques |
Écosystème ouvert, débit élevé |
Confidentialité des transactions, interopérabilité institutionnelle |
Gestion des autorisations, compatibilité EVM |
| Autorisations liées aux actifs |
Peuvent être restreintes par les applications et les contrats |
Contrôlées par les règles des applications |
Peuvent être contrôlées par les autorisations du réseau et des contrats |
| Statut dans DTS |
Connexion prévue au second semestre 2027 |
Connecté |
Connecté |
| Priorité principale |
Connectivité aux blockchains publiques et disponibilité des actifs |
Confidentialité et collaboration interapplicative |
Contrôle opérationnel et intégration des systèmes |
Les différences entre les trois concernent principalement la manière dont les actifs sont enregistrés, les personnes pouvant accéder aux données concernées et la façon dont les institutions financières exécutent et coordonnent les transactions. Quel que soit le réseau qui héberge finalement les titres, leurs attributs juridiques dépendent toujours des modalités d’émission, de conservation et de détention. La stratégie multichaîne de DTCC vise à relier ces intérêts communs dans les actifs à différents réseaux, afin de permettre aux participants du marché de choisir une infrastructure selon leurs besoins opérationnels, plutôt que d’établir un système de titres totalement indépendant pour chaque blockchain.
6. En quoi les mécanismes de règlement des titres tokenisés de DTCC diffèrent-ils de ceux des tokens d’actions synthétiques ?
Les transactions traditionnelles sur titres comprennent l’exécution des ordres, la compensation et le règlement. Après que les acheteurs et les vendeurs ont convenu d’une transaction, ils doivent confirmer les titres et les fonds à livrer, puis finaliser le règlement conformément aux règles applicables. Le marché boursier américain a adopté un cycle de règlement standard T+1, mais la vitesse des transferts de tokens sur une blockchain et le cycle complet de règlement d’une transaction sur titres sont deux concepts différents. Même lorsqu’une transaction on-chain est confirmée rapidement, cela ne signifie pas que le paiement correspondant, les obligations juridiques et les registres de conservation ont tous été finalisés.
La conception du règlement pour les titres tokenisés de DTC doit être reliée à l’infrastructure existante du marché des titres. Lorsque les participants utilisent des titres tokenisés pour la négociation, les garanties ou les transferts d’actifs, le système doit non seulement confirmer le transfert de tokens on-chain, mais aussi garantir que les intérêts dans les titres sous-jacents restent cohérents avec les registres traditionnels. Si une transaction implique un paiement, la livraison des titres et le paiement des fonds doivent également être coordonnés. Un mécanisme de livraison contre paiement (DvP) peut relier la livraison de titres au paiement correspondant et réduire le risque qu’une partie livre les actifs sans que l’autre ne paie. En juillet 2026, DTCC a validé plusieurs scénarios dans le cadre d’activités de négociation en production, notamment le DvP d’actions, les opérations de pension sur titres du Trésor américain, le prêt de titres et les transferts de garanties.
Le règlement des tokens d’actions synthétiques dépend de la structure spécifique du produit. Certains actifs synthétiques utilisent des smart contracts et une gestion des garanties afin d’exécuter les transactions on-chain. Les détenteurs reçoivent des gains ou subissent des pertes liés aux cours des actions, plutôt qu’une livraison directe des actions sous-jacentes. Une fois une transaction finalisée, un smart contract peut mettre à jour les soldes de tokens ou le statut de marge sans synchroniser un transfert réel de propriété des actions. Si le produit utilise une structure d’émission centralisée ou de dérivés, le règlement final peut également dépendre de l’émetteur, de la plateforme de trading ou d’autres intermédiaires financiers. Les deux modèles peuvent permettre des opérations on-chain plus rapides, mais ils ne règlent pas la même chose : l’un concerne des intérêts réels dans des titres, tandis que l’autre peut principalement régler une exposition au prix définie par un contrat.
7. Pourquoi la tokenisation multichaîne de titres doit-elle traiter la double comptabilisation des actifs et le règlement interchaîne ?
Lorsque les mêmes titres peuvent être convertis entre les registres traditionnels, Canton, Besu et le futur réseau Solana, l’un des enjeux techniques les plus importants consiste à garantir que les registres d’actifs restent cohérents. Supposons qu’une institution détienne initialement des intérêts dans des titres équivalant à 1 000 actions d’une société cotée et convertisse 300 de ces actions sous forme on-chain. Le système doit être capable de confirmer que les formes traditionnelle et tokenisée représentent toujours ensemble 1 000 actions, plutôt que de créer des intérêts supplémentaires dans des titres parce que les deux registres affichent simultanément des positions. Si les tokens sont ensuite convertis vers un autre réseau, la représentation initiale doit également être traitée de manière appropriée afin d’empêcher que différents réseaux revendiquent deux fois le même actif.
Le règlement interchaîne implique également la coordination des états entre les réseaux. Solana, Canton et le réseau privé Besu utilisent des méthodes de confirmation de transaction, des mécanismes d’autorisation et des environnements opérationnels différents. Il ne peut être présumé que la confirmation d’une transaction sur un réseau synchronisera automatiquement le même résultat sur les autres. Les transferts d’actifs entre réseaux peuvent nécessiter des services de conversion fiables, des processus contrôlés d’émission et de destruction, ou d’autres mécanismes d’interopérabilité. Les participants doivent également confirmer le statut de l’actif lors de la conversion, les procédures de récupération après l’échec d’une transaction et les moyens d’empêcher l’incohérence des registres en cas de défaillance d’un réseau.
La conception multichaîne de DTCC met l’accent sur l’interopérabilité entre les environnements d’actifs traditionnels et numériques, et fournit des capacités connexes de gestion du cycle de vie des tokens. La valeur de cette architecture réside dans la réduction des silos d’actifs entre différents réseaux, mais son efficacité réelle dépend toujours des règles de conversion, de l’accès des participants et des capacités de rapprochement entre systèmes. Pour les marchés institutionnels, l’objectif final ne consiste pas simplement à visualiser des tokens de titres sur plusieurs chaînes. Il est plus important de garantir que chaque conversion, transfert et règlement corresponde à des intérêts dans des actifs clairement définis, vérifiables tant sur le plan juridique qu’opérationnel.
8. Pourquoi les contrôles réglementaires constituent-ils un élément important des titres tokenisés de DTCC ?
La tokenisation de titres ne retire pas un actif du cadre réglementaire traditionnel des titres simplement parce qu’une blockchain publique est utilisée. Les actions, ETF et titres du Trésor américain sont soumis à différentes exigences en matière de négociation, de conservation, de protection des investisseurs et de surveillance du marché. Les institutions concernées doivent toujours identifier les participants, appliquer les restrictions de transfert pertinentes et traiter les transactions erronées ou les litiges juridiques susceptibles de survenir. Les actifs crypto ordinaires peuvent autoriser les transferts vers n’importe quelle adresse selon la conception du protocole, mais les titres réglementés nécessitent généralement des règles plus claires sur l’éligibilité des détenteurs et la gestion des actifs. Même si DTS se connecte à Solana à l’avenir, cela ne signifie pas que tout wallet Solana pourra librement recevoir ou négocier tous les titres tokenisés de DTC.
Les mécanismes de gestion des tokens de DTS comprennent des fonctions d’émission, de destruction, de suspension et de récupération qui peuvent prendre en charge la conversion des actifs, les contrôles de conformité et le traitement de circonstances exceptionnelles. Ces capacités permettent aux institutions concernées de gérer les intérêts dans les titres dans le cadre juridique existant. Elles impliquent également que les titres tokenisés utilisent un modèle de contrôle différent de celui des actifs numériques qui reposent entièrement sur des smart contracts ne pouvant pas faire l’objet d’intervention. Pour les institutions financières, les autorisations et la gestion opérationnelle ne sont pas de simples limitations techniques. Elles participent au maintien de l’intégrité des registres d’actifs, à la résolution des litiges et au respect des obligations réglementaires.
Les tokens d’actions synthétiques peuvent également être soumis à la réglementation des titres ou des dérivés, mais les règles applicables dépendent de la structure économique réelle du produit, de son émetteur et de sa région de commercialisation. Le fait qu’un produit ne détienne pas directement des actions ne signifie pas qu’il ne s’agit pas d’un instrument financier réglementé. Les investisseurs doivent examiner séparément le statut juridique de l’émetteur, les informations publiées sur le produit, les modalités de garantie et les restrictions de négociation. Le fonctionnement d’un token sur un réseau décentralisé n’établit pas à lui seul qu’il échappe aux exigences réglementaires. De même, le soutien d’une institution financière traditionnelle ne dispense pas d’examiner les risques spécifiques du produit.
9. Comment les investisseurs peuvent-ils distinguer la tokenisation de titres réels des produits d’actions synthétiques ?
Pour déterminer la nature d’un produit d’action on-chain, les investisseurs doivent d’abord confirmer la source des actifs sous-jacents au token. Les produits adossés à de véritables titres devraient disposer de modalités vérifiables de conservation et d’émission des actifs, et expliquer le lien entre le token et l’action sous-jacente. Pour les tokens d’actions synthétiques, les investisseurs doivent comprendre la méthode utilisée pour suivre les prix, la source des garanties, les règles de liquidation et les obligations de l’émetteur. Si un produit promet uniquement un règlement en espèces fondé sur le cours d’une action donnée sans conférer les intérêts correspondants dans des titres, les investisseurs ne doivent pas le considérer comme une propriété directe de l’action. Le nom d’un token, son symbole de trading ou son graphique de prix ne suffisent pas, à eux seuls, à prouver la propriété de l’actif.
Les investisseurs doivent également analyser les droits qu’ils peuvent exercer, notamment les dividendes, le vote, le rachat et le recours aux actifs. Certains tokens adossés à de véritables actions peuvent n’offrir que certains avantages économiques, et leurs détenteurs peuvent ne pas être en mesure d’exercer directement les droits de vote dans la société cotée. Certains produits synthétiques peuvent fournir par contrat des ajustements équivalents aux dividendes, mais cela reste différent de la perception d’un dividende distribué par la société cotée. Les investisseurs doivent également prendre en compte le risque de crédit de l’émetteur et du dépositaire, confirmer si les actifs sont séparés des actifs propres de l’émetteur et déterminer les procédures applicables en cas d’insolvabilité de l’émetteur, de suspension des rachats ou de défaillance du système.
Enfin, les investisseurs doivent examiner les conditions de négociation et de règlement. La possibilité de transférer librement un token, la prise en charge des négociations 24 heures sur 24, l’existence d’une liquidité de marché suffisante et la capacité d’un transfert on-chain à modifier l’intérêt juridique dans les titres peuvent tous affecter l’expérience d’investissement réelle. Pour les titres tokenisés de DTC, les investisseurs doivent également tenir compte des conditions précises d’éligibilité à la participation et de la prise en charge par les réseaux. Pour les tokens d’actions synthétiques, ils doivent se concentrer sur les ratios de garantie, les oracles de prix, les mécanismes de liquidation et les risques de contrepartie. Comprendre ces différences peut aider les investisseurs à éviter de considérer que des produits présentant des formes techniques similaires bénéficient de la même protection des actifs.
Conclusion
La différence fondamentale entre les titres tokenisés de DTCC et les tokens d’actions synthétiques ne réside pas dans leur utilisation de la technologie blockchain, mais dans la base d’actifs et les droits juridiques qui sous-tendent les tokens. DTS repose sur des titres éligibles conservés auprès de DTC et cherche à fournir à ces actifs une représentation on-chain tout en préservant les intérêts existants dans les titres, les avantages économiques et les protections des investisseurs. Les tokens d’actions synthétiques offrent généralement une exposition aux prix par le biais de dérivés, de dispositifs de garantie ou d’autres contrats. Leurs détenteurs ne possèdent pas nécessairement d’intérêts dans les titres sous-jacents. Les deux produits peuvent prendre en charge les transferts on-chain, mais leurs structures de propriété, objets de règlement et profils de risque diffèrent considérablement.
La comparaison entre Solana, Canton et Besu concerne un autre niveau. Canton met l’accent sur la confidentialité et l’interopérabilité. Le réseau privé Besu de DTCC fournit un environnement personnalisable pour les autorisations et les smart contracts. Solana offre une nouvelle possibilité de relier la tokenisation de titres à l’écosystème des blockchains publiques. DTCC a lancé DTS en octobre 2026 et prévoit de le connecter à Solana au cours du second semestre 2027. Cela reflète l’expansion de l’infrastructure traditionnelle des titres vers des environnements multichaînes, mais le choix du réseau ne peut pas, à lui seul, déterminer si un token représente un intérêt dans une véritable action.
À mesure que le marché des RWA se développe, la concurrence dans la tokenisation de titres peut progressivement se déplacer de la simple amélioration de la vitesse des transactions vers les droits sur les actifs, l’efficacité du règlement et l’interopérabilité entre systèmes. Pour les institutions financières et les investisseurs, identifier clairement la propriété des actifs sous-jacents, confirmer les droits juridiques, garantir la finalité du règlement et établir des mécanismes fiables de gestion des actifs sont plus importants que la simple reproduction des cours d’actions sur une blockchain.
FAQ
Quelle est la différence entre les titres tokenisés de DTCC et les tokens d’actions synthétiques ?
Les titres tokenisés de DTCC reposent sur des titres éligibles conservés auprès de DTC et sont conçus pour préserver les intérêts correspondants dans les titres. Les tokens d’actions synthétiques offrent généralement une exposition aux cours des actions par le biais de contrats financiers, et leurs détenteurs ne possèdent pas nécessairement les actions sous-jacentes.
Les titres tokenisés de DTCC représentent-ils nécessairement une propriété directe des actions ?
Pas nécessairement. Les titres tokenisés peuvent préserver les intérêts correspondants dans les titres, mais la structure de détention peut toujours impliquer des intermédiaires en titres et une conservation centralisée. Cela ne signifie pas que les détenteurs deviennent automatiquement des actionnaires directement inscrits d’une société cotée.
Toutes les actions tokenisées sur Solana sont-elles des actifs synthétiques ?
Non. Les attributs d’actif d’un token dépendent de sa structure d’émission et de conservation, et non de la blockchain sur laquelle il fonctionne. Solana peut prendre en charge différents types d’actifs numériques, y compris des produits tokenisés adossés à des actifs réels.
Quelle est la différence entre Canton et Besu ?
Canton est un réseau blockchain axé sur la protection de la confidentialité et l’interopérabilité. Besu est un client open source compatible avec Ethereum qui peut être utilisé pour créer différents types de blockchains. DTCC utilise un réseau privé fondé sur Besu.
DTCC a-t-elle déjà lancé des titres tokenisés sur Solana ?
Au 13 novembre 2026, DTCC a annoncé son intention de se connecter à Solana, avec une mise en œuvre prévue au cours du second semestre 2027. DTS est actuellement connecté à Canton Network et au réseau privé Besu de DTCC.
Les tokens d’actions synthétiques peuvent-ils verser des dividendes ?
Cela dépend du contrat du produit. Certains produits peuvent prévoir des ajustements en espèces ou des avantages économiques liés aux dividendes, mais cela ne revient pas à ce que les détenteurs perçoivent directement les dividendes distribués par une société cotée.
La négociation de titres on-chain peut-elle permettre un règlement instantané ?
La blockchain peut accélérer les transferts d’actifs, mais le règlement complet de titres implique également le paiement, la confirmation des droits sur les actifs et la finalité juridique. La possibilité d’un règlement final plus rapide dépend de l’architecture de règlement spécifique.
Pourquoi l’architecture multichaîne de DTCC est-elle importante ?
Une architecture multichaîne peut permettre l’utilisation de titres éligibles dans différents environnements technologiques, mais elle doit garantir la cohérence entre les registres traditionnels et les enregistrements on-chain, tout en empêchant qu’un même intérêt dans des titres soit comptabilisé plusieurs fois.