Le 12 novembre 2026, DTCC a annoncé son intention d’étendre le DTCC Tokenization Service (DTS) à Solana, afin de permettre aux titres éligibles conservés auprès de DTC d’obtenir des représentations tokenisées via la blockchain Solana. L’intégration devrait être lancée au second semestre 2027, dans le cadre de la prochaine phase du plan de DTCC visant à étendre son infrastructure de titres multichaîne.
L’importance de cette évolution ne réside pas seulement dans le choix d’une blockchain publique par une institution financière traditionnelle. Elle montre plutôt que la tokenisation des titres passe progressivement de la validation technique à une infrastructure de marché concrète. Le 28 octobre 2026, DTS a été officiellement lancé, avec une connexion initiale à Canton Network et au réseau Besu privé de DTCC. Le service permet aux participants éligibles de convertir des titres traditionnels conservés en formes on-chain. Contrairement aux actifs numériques qui se contentent de suivre le cours des actions, les titres tokenisés par DTC sont conçus pour préserver les droits de propriété, les avantages économiques et les protections des investisseurs associés aux titres sous-jacents.
La possibilité de transférer des actions sur une blockchain ne signifie pas automatiquement que leurs détenteurs disposent de droits d’actionnaires dans une société cotée. De même, l’exécution d’un transfert on-chain ne signifie pas que toutes les étapes de règlement d’une transaction traditionnelle sur titres ont été réalisées. Les droits juridiques liés au token, les modalités de conservation des actifs, la structure de règlement des transactions et les responsabilités réglementaires sont les facteurs qui déterminent si la tokenisation des titres peut intégrer les marchés financiers traditionnels. Cet article examine le projet de DTCC de se connecter à Solana, notamment la manière dont les titres traditionnels peuvent être représentés on-chain, dont la propriété peut être confirmée et dont différents réseaux blockchain peuvent se connecter aux systèmes existants de règlement-livraison des titres.
Points clés
- Le 12 novembre 2026, DTCC a annoncé son projet de connecter DTS à Solana. Les fonctionnalités associées devraient être disponibles au second semestre 2027. Cela ne signifie pas que la négociation de titres tokenisés est déjà entièrement ouverte sur Solana.
- DTS a été officiellement lancé le 28 octobre 2026, avec une prise en charge initiale de Canton Network et du réseau Besu privé de DTCC.
- La solution de tokenisation de DTCC repose sur des titres réels conservés auprès de DTC et met l’accent sur la cohérence juridique et économique entre les tokens on-chain et les droits traditionnels sur titres.
- Les actions tokenisées ne représentent pas nécessairement une propriété enregistrée directe d’actions d’une société cotée. Les investisseurs doivent distinguer les droits découlant de la conservation, les structures de propriété indirecte et les enregistrements de tokens on-chain.
- Les transferts on-chain, la livraison de titres et le règlement en espèces constituent des étapes distinctes. Un traitement plus rapide des transactions ne signifie pas que toutes les procédures juridiques et de compensation seront réalisées automatiquement.
- Solana, Canton et Besu reposent sur des architectures techniques et de réseau différentes. Les caractéristiques juridiques d’un titre ne peuvent pas être déterminées uniquement par le type de blockchain utilisé.
- L’adoption plus large de la tokenisation des titres dépend de la confirmation des droits sur les actifs, des contrôles réglementaires, du rapprochement entre systèmes et du caractère définitif du règlement, et non uniquement de la vitesse des transactions blockchain.
Pourquoi DTCC prévoit-il d’étendre son service de tokenisation de titres à Solana ?
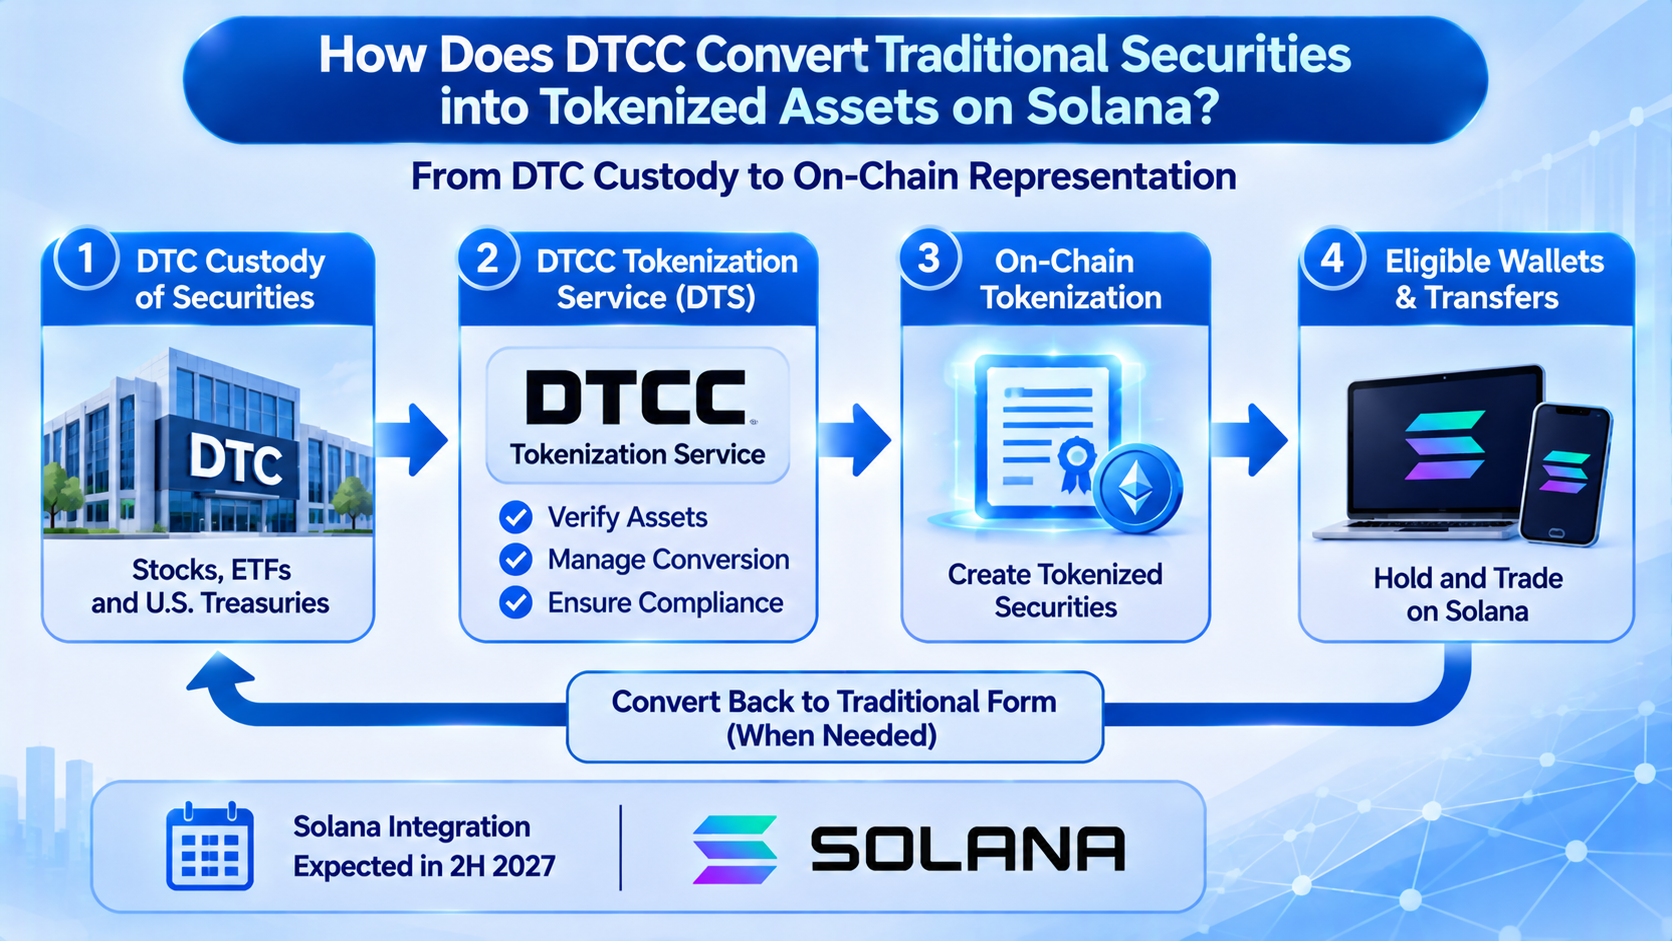
DTCC exerce d’importantes fonctions d’infrastructure post-marché sur le marché américain des titres. Après l’exécution d’une transaction sur titres, les institutions concernées doivent encore assurer la compensation, le règlement, la conservation des actifs, les registres de positions et les opérations sur titres. En tant que dépositaire central de titres, DTC fournit des services de conservation et de gestion d’actifs aux institutions financières, aidant les participants au marché à gérer leurs droits sur titres au moyen d’une infrastructure partagée. Avec l’entrée de la technologie blockchain sur les marchés financiers, les systèmes traditionnels de titres sont confrontés à une nouvelle question : les titres peuvent-ils être transférés et utilisés on-chain sans modifier les caractéristiques juridiques des actifs sous-jacents ?
DTS, lancé en octobre 2026, a été conçu pour répondre à cette question. Le service permet aux participants DTC éligibles de convertir des titres conservés en formes tokenisées et de les utiliser sur des réseaux blockchain pris en charge ainsi que dans les environnements de wallet associés. DTCC a d’abord sélectionné Canton Network et son réseau Besu privé comme base de l’intégration, avant d’annoncer son intention d’ajouter Solana aux réseaux pris en charge. L’ajout de Solana peut offrir davantage d’options de réseau aux participants au marché et créer les conditions de futurs flux d’actifs entre les systèmes financiers traditionnels et les environnements de blockchain publique. Toutefois, les fonctionnalités précises dépendront de la mise en œuvre ultérieure et de l’éligibilité des participants.
L’architecture multichaîne de DTCC reflète également le fait que la tokenisation de titres répond à des exigences différentes de celles de l’émission générale de crypto-actifs. Les institutions financières doivent prendre en compte non seulement les capacités de traitement d’un réseau, mais aussi les autorisations liées aux actifs, la confidentialité des données, les registres de transactions, l’examen réglementaire et la stabilité opérationnelle. Les institutions peuvent utiliser différentes infrastructures blockchain. Si les titres tokenisés ne peuvent circuler qu’au sein d’un seul réseau, de nouveaux silos d’actifs pourraient apparaître. En reliant les systèmes traditionnels de conservation de titres à plusieurs réseaux, DTCC cherche à améliorer l’utilisabilité des titres dans différents environnements techniques tout en préservant l’infrastructure de marché existante.
Comment le DTCC Tokenization Service convertit-il les titres traditionnels en actifs on-chain ?
La fonction principale de DTS n’est pas de réémettre les actions d’une société cotée. Il établit plutôt des représentations on-chain correspondantes pour les titres éligibles déjà conservés auprès de DTC. Sur les marchés traditionnels de titres, les actifs tels que les actions sont généralement enregistrés via une conservation centralisée et les registres des intermédiaires. Les droits détenus par les investisseurs dépendent des comptes-titres, des modalités de conservation et des cadres juridiques applicables. Le service de tokenisation ajoute des enregistrements blockchain à ce système, permettant de convertir les droits sur titres éligibles entre des formes traditionnelles et tokenisées. Il ne crée pas un nouvel actif distinct du titre d’origine.
Ce processus nécessite de maintenir le lien entre le titre sous-jacent et le token on-chain. Lorsqu’un participant éligible demande la conversion d’un titre sous forme tokenisée, le système doit confirmer que l’actif concerné est disponible et générer un token on-chain selon le processus approprié. Si le participant souhaite reconvertir la position tokenisée en forme traditionnelle, les mécanismes de conversion et de destruction correspondants doivent être utilisés pour mettre à jour les registres. DTS utilise un modèle de tokenisation lié aux titres conservés auprès de DTC. Son objectif est de maintenir le lien de couverture par les actifs et d’éviter que les mêmes droits sur titres soient comptabilisés deux fois dans les registres traditionnels et on-chain. Les opérations précises restent soumises aux règles applicables aux participants, aux interfaces techniques et aux exigences d’éligibilité des actifs.
Cette approche diffère sensiblement de certains produits on-chain qui se réfèrent aux cours d’actions. Certains actifs numériques peuvent suivre les cours des actions par le biais de dérivés, de mécanismes de garantie ou d’engagements de l’émetteur, sans que leurs détenteurs disposent nécessairement des droits sur titres associés à l’action sous-jacente. DTS met l’accent sur la continuité entre la forme tokenisée et les titres d’origine conservés auprès de DTC. Les investisseurs ne doivent pas se concentrer sur le fait qu’un token utilise le nom ou le ticker d’une action, mais plutôt sur l’actif sous-jacent qu’il représente, l’entité responsable de sa conservation, les droits juridiques de son détenteur et l’existence de mécanismes clairs de conversion et de préservation des droits.
Pourquoi la propriété des actions tokenisées est-elle plus importante que la vitesse des transactions on-chain ?
Sur les marchés traditionnels de titres, les investisseurs qui achètent des actions par l’intermédiaire d’un courtier ne sont généralement pas inscrits à leur nom dans le registre des actionnaires de la société émettrice. Ils détiennent plutôt les droits correspondants par l’intermédiaire d’intermédiaires en titres et de systèmes de conservation centralisée. Le marché américain utilise largement une structure de détention indirecte, dans laquelle les droits des investisseurs sont établis au moyen de comptes-titres, de droits sur titres et des lois applicables. Les investisseurs peuvent recevoir les avantages économiques correspondants, mais leur relation juridique avec l’émetteur peut différer de celle d’un actionnaire directement inscrit. La conversion d’actions en tokens on-chain ne modifie pas automatiquement ces relations juridiques.
Une blockchain peut enregistrer le nombre de tokens détenus par une adresse et le moment de leurs transferts. Cependant, l’enregistrement on-chain ne peut pas, à lui seul, répondre pleinement à des questions telles que l’identité de la personne ayant droit aux dividendes, celle pouvant exercer les droits de vote ou les modalités de récupération des actifs en cas de litige. Si un token se contente de suivre le cours d’une action, son détenteur peut uniquement disposer d’une créance contractuelle sur l’émetteur, plutôt que d’un droit sur titres relatif à l’action sous-jacente. Si un token représente un titre réel conservé, il reste nécessaire de clarifier la manière dont les droits associés sont transférés entre l’adresse on-chain, le dépositaire et l’investisseur final. La propriété concerne les caractéristiques juridiques de l’actif, et non seulement le solde affiché dans un wallet numérique.
La solution de DTCC met l’accent sur la préservation des protections des investisseurs, des droits de propriété et des avantages économiques associés aux titres traditionnels. Son importance réside dans sa tentative de relier les enregistrements on-chain à un cadre juridique des titres établi.
Toutefois, cela ne doit pas être interprété comme signifiant que tous les détenteurs de tokens deviennent automatiquement des actionnaires directement inscrits d’une société cotée. Les droits précis dépendent toujours de la structure de conservation de DTC, de l’identité du participant et des dispositions juridiques concernées. Pour les investisseurs institutionnels, une répartition claire des droits peut réduire l’incertitude juridique liée à l’utilisation des actifs et aider les titres tokenisés à intégrer des contextes financiers nécessitant des droits sur actifs clairement définis, tels que le financement garanti et le prêt de titres.
En quoi les titres tokenisés par DTCC diffèrent-ils des produits ordinaires d’actions on-chain ?
Les produits d’actions on-chain disponibles sur le marché n’utilisent pas tous la même structure d’actifs. Certains produits sont adossés à des actions réelles et offrent les avantages économiques correspondants par l’intermédiaire d’un dépositaire ou d’un dispositif d’émission spécifique. D’autres utilisent des structures d’actifs synthétiques qui suivent les cours des actions au moyen de dérivés, de garanties ou d’autres mécanismes contractuels. Ces deux types de produits peuvent utiliser des enregistrements blockchain pour suivre les détentions et les transferts, mais les droits finalement reçus par les investisseurs diffèrent. Déterminer si une action tokenisée représente réellement un titre sous-jacent exige davantage que de vérifier si la quantité émise correspond au nombre d’actions. Les investisseurs doivent également vérifier l’émetteur, le dépositaire, les documents juridiques et les règles de conversion des actifs.
Une caractéristique essentielle de DTS est qu’il fournit des services de tokenisation via l’infrastructure existante du marché des titres, les actifs concernés provenant de titres éligibles conservés auprès de DTC. Les formes tokenisée et traditionnelle disposent d’une structure de conversion définie, tandis que les droits sur titres correspondants sont préservés. À l’inverse, les tokens synthétiques d’actions visent généralement à offrir une exposition aux cours des actions. Le versement de dividendes, l’attribution de droits de vote ou de droits à la livraison physique aux détenteurs dépend du contrat du produit. Même si un produit synthétique suit précisément le cours d’une action, cela ne démontre pas que ses détenteurs disposent de droits d’actionnaires dans la société sous-jacente.
| Critère de comparaison |
Titres tokenisés par DTC |
Tokens synthétiques d’actions |
| Base d’actifs |
Titres éligibles conservés auprès de DTC |
Dérivés, garanties ou autres mécanismes de suivi des cours |
| Objectif principal |
Convertir les droits existants sur titres en forme on-chain |
Offrir une exposition aux cours des actions |
| Propriété |
Préserve les droits sur titres correspondants, sous réserve de la structure de détention |
N’inclut pas nécessairement de droits sur l’action sous-jacente |
| Dividendes et autres avantages |
Gérés conformément aux règles applicables aux titres et au service |
Dépendent du contrat du produit |
| Conversion en titres traditionnels |
Comprend un mécanisme de conversion correspondant |
Pas nécessairement prise en charge |
| Principaux risques |
Risques liés à la conservation, aux opérations, au règlement et à la conformité |
Risques liés à l’émetteur, aux garanties, à la tarification et aux contrats |
Cette distinction ne signifie pas que toutes les actions on-chain émises en dehors de DTCC sont des actifs synthétiques. Le marché comprend également des produits tokenisés adossés à des actions réelles, dont les structures juridiques et les mécanismes de rachat peuvent différer de ceux des instruments de pur suivi de prix. Les investisseurs doivent évaluer les caractéristiques des actifs de chaque produit plutôt que de les classer uniquement en fonction de leur plateforme d’émission ou de leur blockchain. L’importance de DTS tient au fait qu’il relie directement la tokenisation de titres au système de conservation centralisée existant aux États-Unis, offrant aux institutions financières traditionnelles une autre option d’infrastructure pour utiliser des titres on-chain.
En quoi les transferts on-chain diffèrent-ils du règlement des titres ?
Une blockchain peut effectuer des transferts de tokens dans un délai relativement court, mais les transactions et le règlement ne constituent pas le même concept sur les marchés de titres. Une transaction désigne généralement l’accord entre un acheteur et un vendeur pour négocier un titre. La compensation consiste à confirmer et calculer les obligations liées aux transactions ainsi qu’à gérer les risques associés. Le règlement implique la livraison des titres et des fonds conformément à l’accord. Le marché américain traditionnel des actions a adopté le cycle de règlement standard T+1, mais ce cycle couvre davantage que le transfert d’enregistrements de titres. Il implique également les modalités de financement, les obligations des contreparties et la coordination entre les infrastructures de marché. Le transfert rapide d’un token on-chain ne signifie pas automatiquement que toutes les obligations associées à une transaction sur titres ont été remplies.
La tokenisation des titres peut modifier la méthode technique utilisée pour livrer les actifs. Par exemple, sous réserve des conditions applicables, les titres tokenisés peuvent être transférés par des smart contracts ou une infrastructure d’actifs numériques et être reliés plus étroitement à des instruments de paiement on-chain. La livraison contre paiement, ou Delivery versus Payment (DvP), est un principe de règlement important qui relie la livraison de titres au paiement correspondant des fonds, réduisant le risque qu’une partie livre l’actif alors que l’autre n’effectue pas le paiement. Si un titre est transféré on-chain alors que le paiement repose encore sur un système bancaire traditionnel distinct, les deux étapes nécessitent des mécanismes de coordination supplémentaires.
En juillet 2026, DTCC avait déjà validé plusieurs scénarios dans le cadre d’activités de négociation en production, notamment la DvP pour les opérations de pension sur titres du Trésor américain, la DvP sur actions, le prêt de titres et les transferts de garanties.
Ces activités montrent que les applications potentielles de la tokenisation des titres ne se limitent pas à la négociation d’actions. Elles peuvent également s’étendre aux transferts d’actifs et à la gestion des garanties entre institutions financières. Toutefois, la vitesse des transferts d’actifs sur le plan technique et le caractère définitif du règlement au regard du droit doivent toujours être évalués séparément. Le caractère irrévocable d’un transfert de titres, l’exécution du paiement associé, le respect des règles applicables par les participants et le traitement des erreurs sont tous des éléments d’un mécanisme de règlement complet.
Quels rôles Solana, Canton et Besu jouent-ils dans l’architecture multichaîne de DTCC ?
La stratégie multichaîne de DTCC ne consiste pas simplement à reproduire les mêmes titres sur différentes blockchains. Elle vise plutôt à offrir aux participants au marché différentes options de réseaux techniques dans un cadre unifié pour les droits sur titres et la gestion des actifs. DTS a d’abord été connecté à Canton Network et au réseau Besu privé de DTCC, tandis que Solana devrait être intégré au second semestre 2027. Les trois réseaux présentent des caractéristiques architecturales différentes, mais la sécurité, la légalité ou la valeur d’investissement de leurs produits sur titres ne peuvent pas être déterminées uniquement selon qu’ils reposent sur une blockchain publique ou autorisée.
Canton Network est conçu pour les applications financières nécessitant la protection de la confidentialité et l’interopérabilité. Il permet aux participants de traiter les données et transactions concernées selon des autorisations au sein d’un environnement réseau partagé. Besu est un client open source compatible avec la pile technologique Ethereum et peut être utilisé pour déployer différents types de réseaux blockchain. DTCC utilise un réseau Besu privé capable de déployer des fonctionnalités de tokenisation de titres selon des autorisations de participants et des exigences opérationnelles spécifiques. Solana est une blockchain publique à hautes performances dotée d’un réseau ouvert et d’un écosystème de smart contracts. Une fois connectée à DTS, elle pourrait fournir aux institutions éligibles un environnement technique supplémentaire pour utiliser des titres tokenisés.
| Réseau |
Caractéristiques techniques |
Relation avec DTS |
| Canton Network |
Axé sur la protection de la confidentialité, les autorisations et l’interopérabilité |
Déjà connecté |
| Réseau Besu privé de DTCC |
Compatible avec la pile technologique Ethereum et prend en charge la gestion personnalisée des autorisations |
Déjà connecté |
| Solana |
Blockchain publique à hautes performances prenant en charge les smart contracts et un écosystème ouvert |
Connexion prévue au second semestre 2027 |
Il est important de souligner que les caractéristiques de réseau public de Solana ne signifient pas que les titres tokenisés par DTC seront automatiquement accessibles à tous les wallets. L’éligibilité au transfert des titres reste soumise aux règles applicables aux participants et aux exigences réglementaires. DTS comprend également des contrôles de création, de destruction, de suspension et de récupération afin de soutenir la gestion des actifs et les opérations de conformité.
Le principal défi d’une architecture multichaîne consiste à maintenir la cohérence entre différents systèmes. Les mêmes droits sur titres ne doivent pas être comptabilisés deux fois lors de leur transfert entre réseaux, et une correspondance vérifiable doit être maintenue entre les registres traditionnels et les enregistrements on-chain.
Pourquoi les titres tokenisés nécessitent-ils toujours des contrôles réglementaires et une conservation des actifs ?
La programmabilité de la blockchain peut automatiser certaines opérations sur titres, mais les responsabilités réglementaires des marchés traditionnels de titres ne disparaissent pas lorsque les actifs passent on-chain. L’émission, la conservation, la négociation, le transfert et la protection des investisseurs pour les titres impliquent différentes exigences juridiques et réglementaires. Les institutions concernées doivent toujours identifier les participants, traiter les transferts d’actifs restreints et appliquer les exigences judiciaires ou réglementaires si nécessaire. Pour les titres tokenisés réglementés, le fait de permettre à n’importe quelle adresse de recevoir et de transférer librement des actifs peut ne pas être conforme aux conditions juridiques et opérationnelles applicables.
DTS conserve des capacités de contrôle des actifs correspondantes, y compris des fonctions de création et de destruction de tokens, de suspension et de récupération. Ces mécanismes peuvent aider les opérateurs à gérer les transferts erronés, les restrictions de conformité et d’autres situations nécessitant une intervention. Contrairement à certains crypto-actifs qui mettent l’accent sur des transferts exempts d’intervention, les titres réglementés peuvent devoir conserver des autorisations administratives claires dans leurs systèmes techniques. Cette conception ne signifie pas que les enregistrements blockchain sont dépourvus de valeur. Elle reflète plutôt la nécessité pour la tokenisation des titres de répondre à la fois aux exigences d’efficacité technique et d’exécution juridique.
Les systèmes de conservation sont tout aussi essentiels. Un wallet blockchain peut prouver qu’une adresse contrôle un token spécifique, mais les investisseurs doivent toujours confirmer qui détient les titres sous-jacents, comment les droits sur les actifs sont enregistrés et comment les problèmes opérationnels chez le dépositaire seraient traités. En tant qu’élément du système de conservation de titres existant, DTC fournit aux actifs tokenisés une source claire d’actifs sous-jacents ainsi qu’un cadre opérationnel. L’élargissement futur de la participation dépendra également de la coopération entre les courtiers, les dépositaires, les fournisseurs de services de wallet et les participants au règlement. La tokenisation des titres n’élimine pas entièrement les intermédiaires. Elle cherche plutôt à réduire les opérations répétitives grâce à de nouvelles technologies et à réorganiser certaines fonctions d’intermédiation.
Quel sera l’impact de la connexion de DTCC à Solana sur les marchés des RWA et des actions on-chain ?
Le projet de DTCC de se connecter à Solana apporte une nouvelle perspective au marché des RWA : l’infrastructure financière traditionnelle cherche à introduire de véritables droits sur titres dans davantage d’environnements blockchain, plutôt que de dépendre uniquement d’émetteurs indépendants pour lancer des produits de suivi des prix. Pour les investisseurs institutionnels, les titres tokenisés pourraient améliorer les transferts d’actifs, la gestion des garanties et l’efficacité du règlement entre plateformes. Par exemple, si une institution financière peut convertir, dans le respect des règles applicables, des actifs traditionnellement détenus dans le système de titres en forme on-chain, elle pourrait utiliser ces actifs dans de nouveaux scénarios de finance numérique sans devoir mettre en place une structure d’émission de titres sous-jacents entièrement distincte.
La capacité de ces applications à atteindre une certaine échelle dépendra toujours de la volonté des participants au marché d’adopter de nouveaux processus de gestion des actifs. Les marchés traditionnels de titres disposent déjà de systèmes matures de conservation, de compensation et de règlement. Les institutions ne transféreront pas des activités importantes simplement parce qu’une blockchain particulière traite les transactions plus rapidement. L’infrastructure concernée est plus susceptible de générer une demande durable uniquement lorsque la tokenisation peut effectivement réduire les coûts opérationnels, améliorer la liquidité des garanties, réduire le risque de règlement ou soutenir des services financiers difficiles à fournir via des systèmes traditionnels. Les transferts d’actifs entre réseaux, le règlement des paiements on-chain et les registres d’actifs unifiés nécessitent également des solutions supplémentaires en matière de compatibilité technique et de coordination opérationnelle.
Pour l’écosystème Solana, le projet de connexion de DTCC pourrait étendre son utilisation dans les scénarios institutionnels de RWA. Toutefois, il ne doit pas être interprété comme signifiant que de grandes quantités d’actions américaines seront bientôt accessibles aux utilisateurs on-chain ordinaires. Il ne permet pas non plus de conclure simplement que la demande de SOL augmentera nécessairement. La possibilité pour les titres tokenisés d’intégrer des applications précises, les institutions éligibles à la participation et les actifs devant être utilisés pour la négociation et le règlement dépendront tous du plan de mise en œuvre réel. Pour évaluer la valeur à long terme de cette évolution, les observateurs doivent se concentrer sur l’échelle des actifs du monde réel, le nombre d’institutions participantes, l’activité de négociation et de règlement ainsi que l’interopérabilité avec les systèmes financiers existants, plutôt que d’évaluer son impact sur le marché uniquement sur la base d’une annonce de partenariat.
Conclusion
Le projet de DTCC de connecter DTS à Solana constitue une évolution importante dans l’expansion de l’infrastructure traditionnelle des marchés de titres vers un environnement multichaîne. DTS a été officiellement lancé en octobre 2026 et a initialement été connecté à Canton Network et au réseau Besu privé de DTCC. Solana devrait être ajoutée au second semestre 2027, offrant aux participants éligibles davantage d’options de réseaux blockchain et créant de nouvelles possibilités de connexion entre les titres traditionnellement conservés et les écosystèmes de blockchain publique.
Le cœur de ce projet ne consiste pas simplement à convertir les actions en tokens blockchain. Il vise à garantir que la forme tokenisée préserve les droits juridiques, les avantages économiques et les protections réglementaires des titres d’origine. Détenir des tokens à une adresse on-chain ne signifie pas nécessairement détenir directement, en tant que propriétaire enregistré, des actions d’une société cotée. Réaliser un transfert on-chain ne signifie pas nécessairement que toutes les obligations de règlement associées à une transaction sur titres ont été remplies. La conservation des actifs, la confirmation des droits, la livraison des fonds et le caractère définitif du règlement restent des composantes essentielles du marché des titres.
À mesure que les marchés des RWA et des titres tokenisés se développent, les performances de la blockchain continueront d’influencer l’efficacité des transferts d’actifs. Toutefois, l’adoption de cette technologie à grande échelle par les institutions dépendra également de la sécurité juridique, de la cohérence des registres d’actifs, de la gestion des risques et de l’interopérabilité entre systèmes. L’importance à long terme de la connexion de DTCC à Solana réside dans l’exploration de la manière dont les droits sur titres existants peuvent intégrer de nouveaux environnements de finance numérique tout en préservant les protections des droits et les normes opérationnelles dont dépendent les marchés traditionnels.
FAQ
DTCC a-t-il déjà émis des actions tokenisées sur Solana ?
Au 13 novembre 2026, DTCC a annoncé son projet de connecter DTS à Solana, avec une mise en œuvre prévue au second semestre 2027. Cela ne signifie pas que les titres concernés sont déjà entièrement ouverts à la négociation sur Solana.
Qu’est-ce que le DTCC Tokenization Service ?
DTS est un service de tokenisation de titres fourni par DTC, une filiale de DTCC. Il prend en charge la conversion de titres éligibles conservés entre des formes traditionnelles et tokenisées on-chain, tout en préservant les droits sur titres correspondants et les protections des investisseurs.
En quoi les titres tokenisés par DTCC diffèrent-ils des tokens synthétiques d’actions ?
Les titres tokenisés par DTC reposent sur des titres réellement conservés et mettent l’accent sur les droits juridiques et économiques correspondants. Les tokens synthétiques d’actions offrent généralement une exposition aux cours et n’accordent pas nécessairement à leurs détenteurs des droits sur l’action sous-jacente. Les droits précis dépendent de la structure d’émission et du contrat.
Détenir une action tokenisée signifie-t-il que je suis actionnaire d’une société cotée ?
Pas nécessairement. Les investisseurs peuvent détenir indirectement des droits sur titres par l’intermédiaire d’intermédiaires en titres ou de systèmes de conservation, plutôt que d’être directement inscrits comme actionnaires de la société. Les droits précis dépendent de la structure juridique et des règles du produit.
Les titres tokenisés sur Solana peuvent-ils être transférés librement ?
Pas nécessairement. Les titres liés à DTS doivent respecter les exigences d’éligibilité des participants, de conformité et de restrictions de transfert. Solana est une blockchain publique, mais cela ne signifie pas que tous les titres tokenisés peuvent être librement transférés vers n’importe quel wallet.
Quelles sont les différences entre Canton, Besu et Solana ?
Canton se concentre sur la confidentialité et l’interopérabilité dans les applications financières. Besu est un client blockchain compatible avec Ethereum, dont DTCC utilise le réseau privé. Solana est une blockchain publique à hautes performances. Les trois réseaux présentent des architectures différentes, mais les droits juridiques associés aux titres dépendent des modalités précises d’émission et de conservation.
Un transfert de titres on-chain signifie-t-il que le règlement est effectué instantanément ?
Pas nécessairement. Un transfert on-chain peut améliorer l’efficacité de la livraison des actifs, mais le règlement complet de titres implique également le paiement des fonds, les obligations des participants, le caractère définitif juridique et les procédures opérationnelles associées.