xxx40xxx

vip
Creador de Web3
Estratega de trading de futuros
Analista on-chain
Análisis del mercado de futuros y criptomonedas centrado en la estructura, la gestión de riesgos y la toma de decisiones disciplinada.
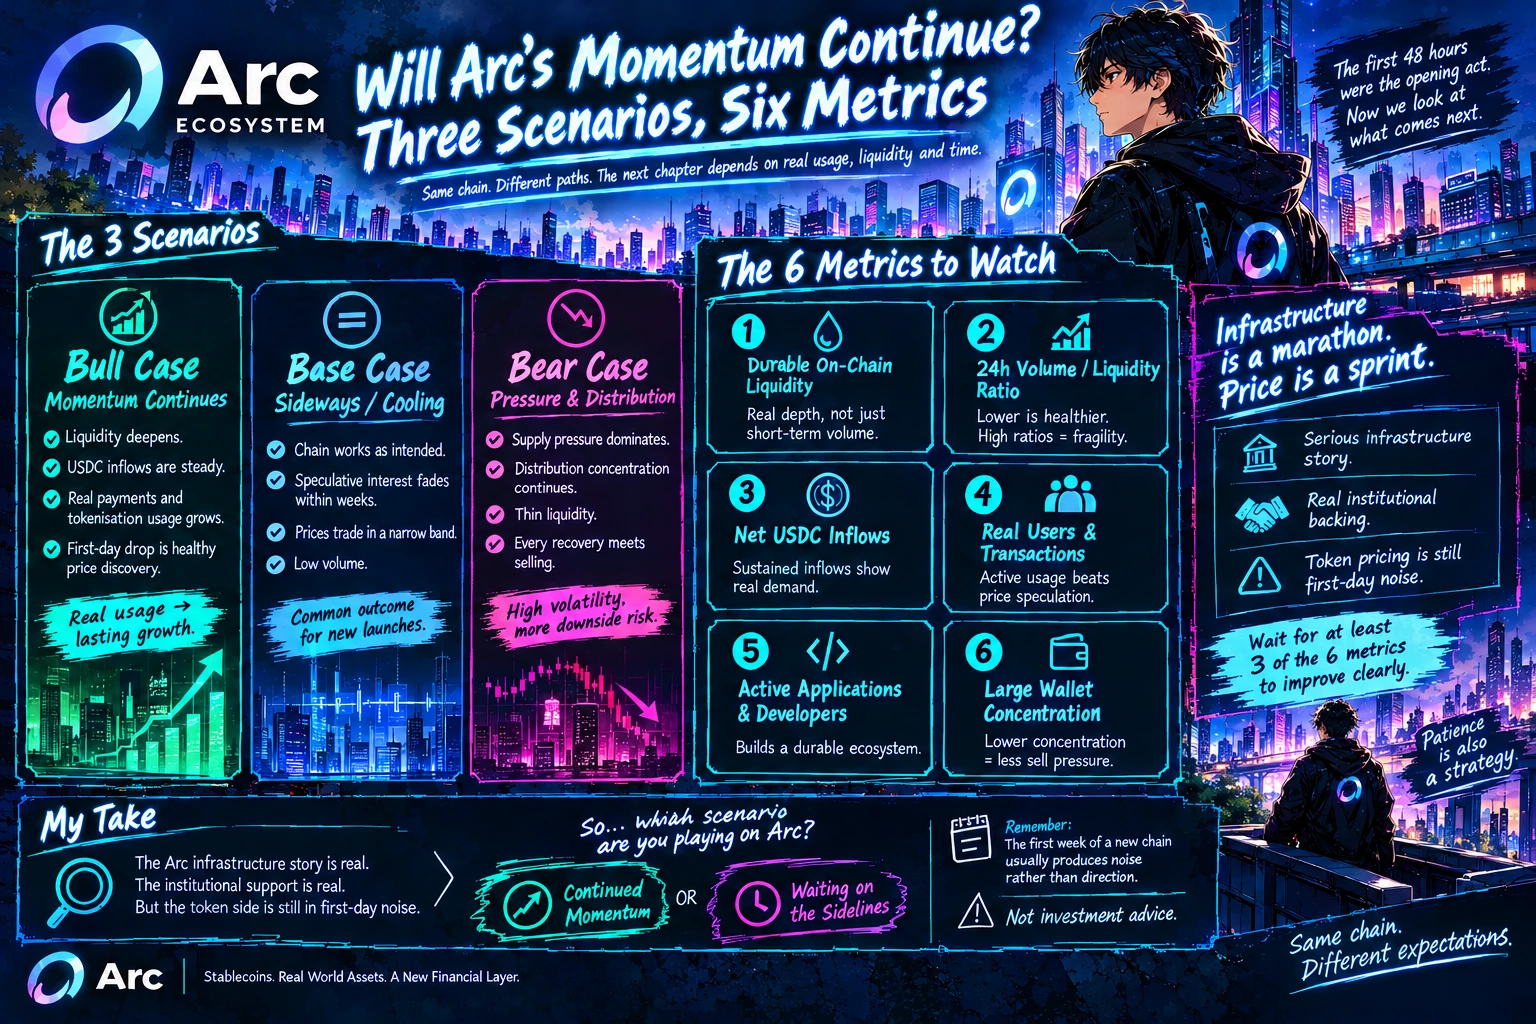
¿Continuará el impulso de Arc? Tres escenarios, seis métricas
Hemos llegado a la parte final de la serie. Primero analizamos cronológicamente las primeras 48 horas de Arc, luego examinamos el apetito por adelantarse que llevó a USDC a cotizar con una prima, después estudiamos el launchpad y la estructura de suministro, y finalmente hablamos de la visión de la cadena sobre la economía de máquinas. Ahora convirtamos todo esto en un marco orientado al futuro.
Veo tres escenarios. En el escenario alcista, la liquidez se profundiza, las entradas de USDC se vuelven constantes y el uso en pagos reale
post-image
xxx40xxx
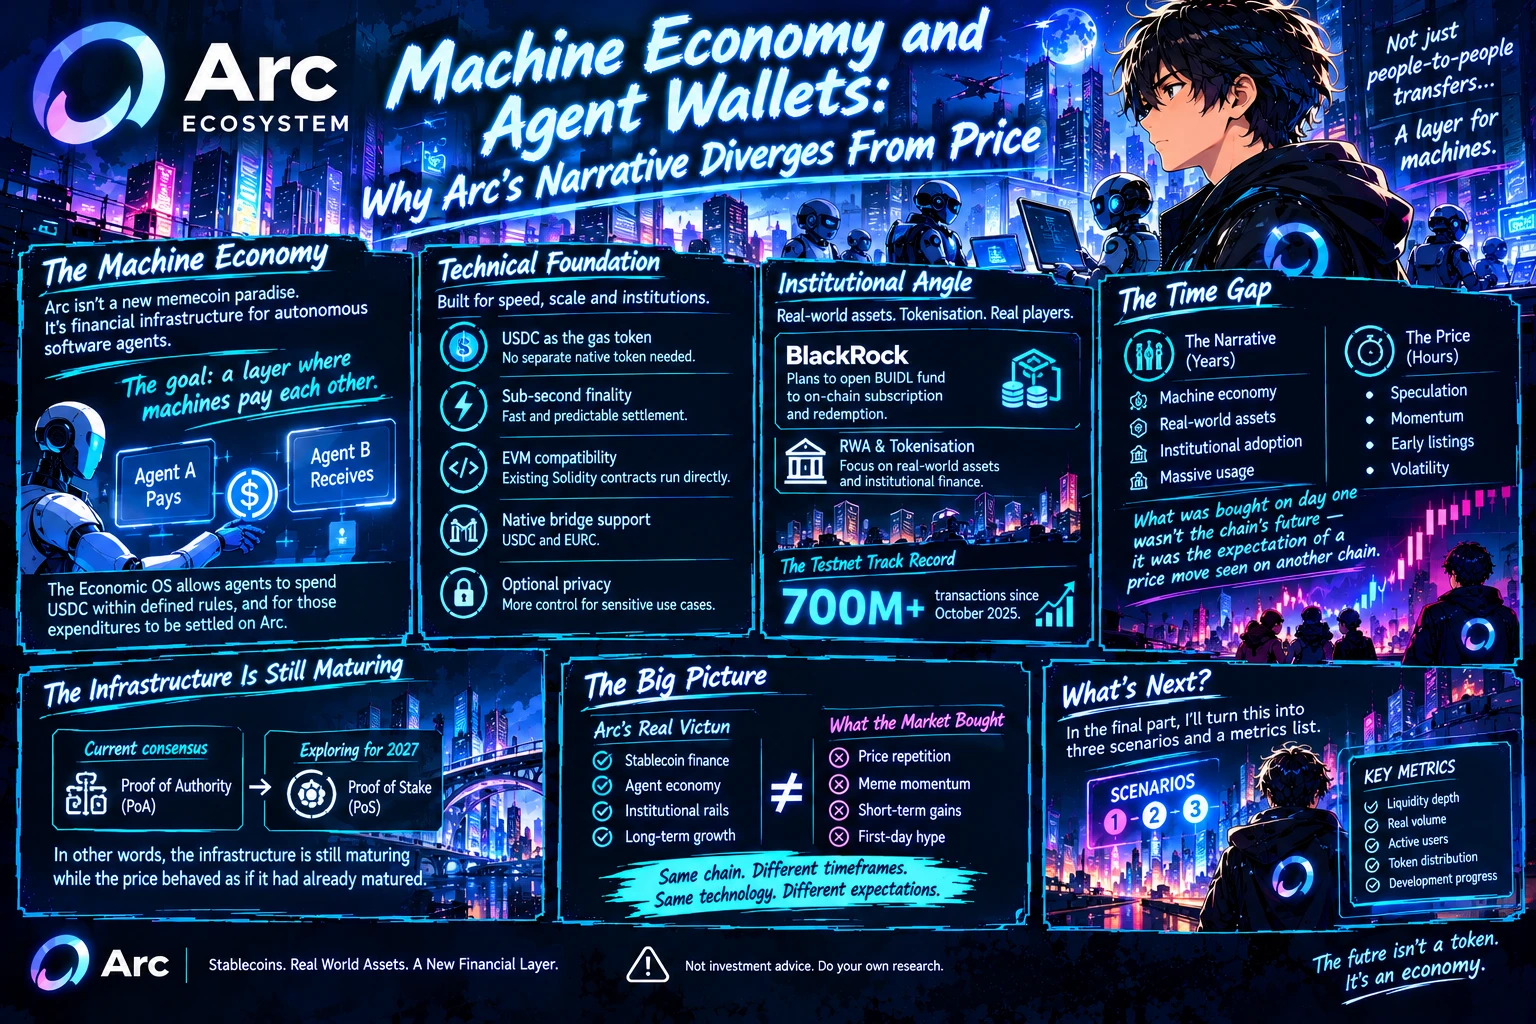
Economía de máquinas y billeteras de agentes: por qué la narrativa de Arc diverge del precio
Hasta ahora solo hemos hablado del precio, los flujos de capital y la estructura de la oferta. Ahora demos un paso atrás: ¿cómo describe el equipo de Arc su propia cadena?
El planteamiento oficial de Arc no es «un nuevo paraíso de las memecoins», sino la economía de máquinas. Según el equipo, Arc fue diseñada para ser una infraestructura financiera no solo para transferencias entre personas, sino también para agentes de software autónomos. El Economic OS anunciado en este marco permite a los agentes gastar USDC dentro de reglas definidas y que esos gastos se liquiden en Arc. El objetivo es convertirse en una capa donde las máquinas se paguen entre sí.
Esta narrativa es coherente con las decisiones técnicas de Arc: USDC como token de gas, finalidad en menos de un segundo, compatibilidad con EVM, compatibilidad con puentes nativos para USDC y EURC, y privacidad opcional. También hay pasos concretos en el ámbito institucional: el plan de BlackRock de abrir el fondo BUIDL a la suscripción y el reembolso on-chain, y un posicionamiento centrado en los activos del mundo real y la tokenización. El historial de la testnet tampoco es débil; se han procesado más de 700 millones de transacciones desde octubre de 2025.
¿El problema? La diferencia temporal entre la narrativa y el precio. La economía de máquinas es una hoja de ruta medida en años; el precio del token se mide en horas. Lo que se compró el primer día de Arc no fue el futuro de la cadena, sino la expectativa de que se repitiera un movimiento de precio observado en otra cadena. Además, la red todavía funciona con Prueba de Autoridad, y el cambio a Prueba de Participación solo se está estudiando para 2027. En otras palabras, la infraestructura aún está madurando, mientras que el precio se comportó como si ya hubiera madurado.
En la parte final, convierto esto en tres escenarios y una lista de métricas.
Este contenido no constituye asesoramiento de inversión. Realiza siempre tu propia investigación antes de tomar decisiones financieras.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility #GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 4
Economía de máquinas y billeteras de agentes: por qué la narrativa de Arc diverge del precio
Hasta ahora solo hemos hablado del precio, los flujos de capital y la estructura de la oferta. Ahora demos un paso atrás: ¿cómo describe el equipo de Arc su propia cadena?
El planteamiento oficial de Arc no es «un nuevo paraíso de las memecoins», sino la economía de máquinas. Según el equipo, Arc fue diseñada para ser una infraestructura financiera no solo para transferencias entre personas, sino también para agentes de software autónomos. El Economic OS anunciado en este marco permite a los agentes ga
post-image
xxx40xxx
Economía de los launchpads: ¿La estructura de la oferta está determinando el precio de los tokens de Arc?
En las dos primeras partes de esta serie hablamos de las primeras horas de Arc y de cómo fluyó el capital hacia la cadena. Ahora ponemos el foco en los propios tokens, porque ARGUS, LONG y TOLLY no pertenecen a la misma clase de activo.
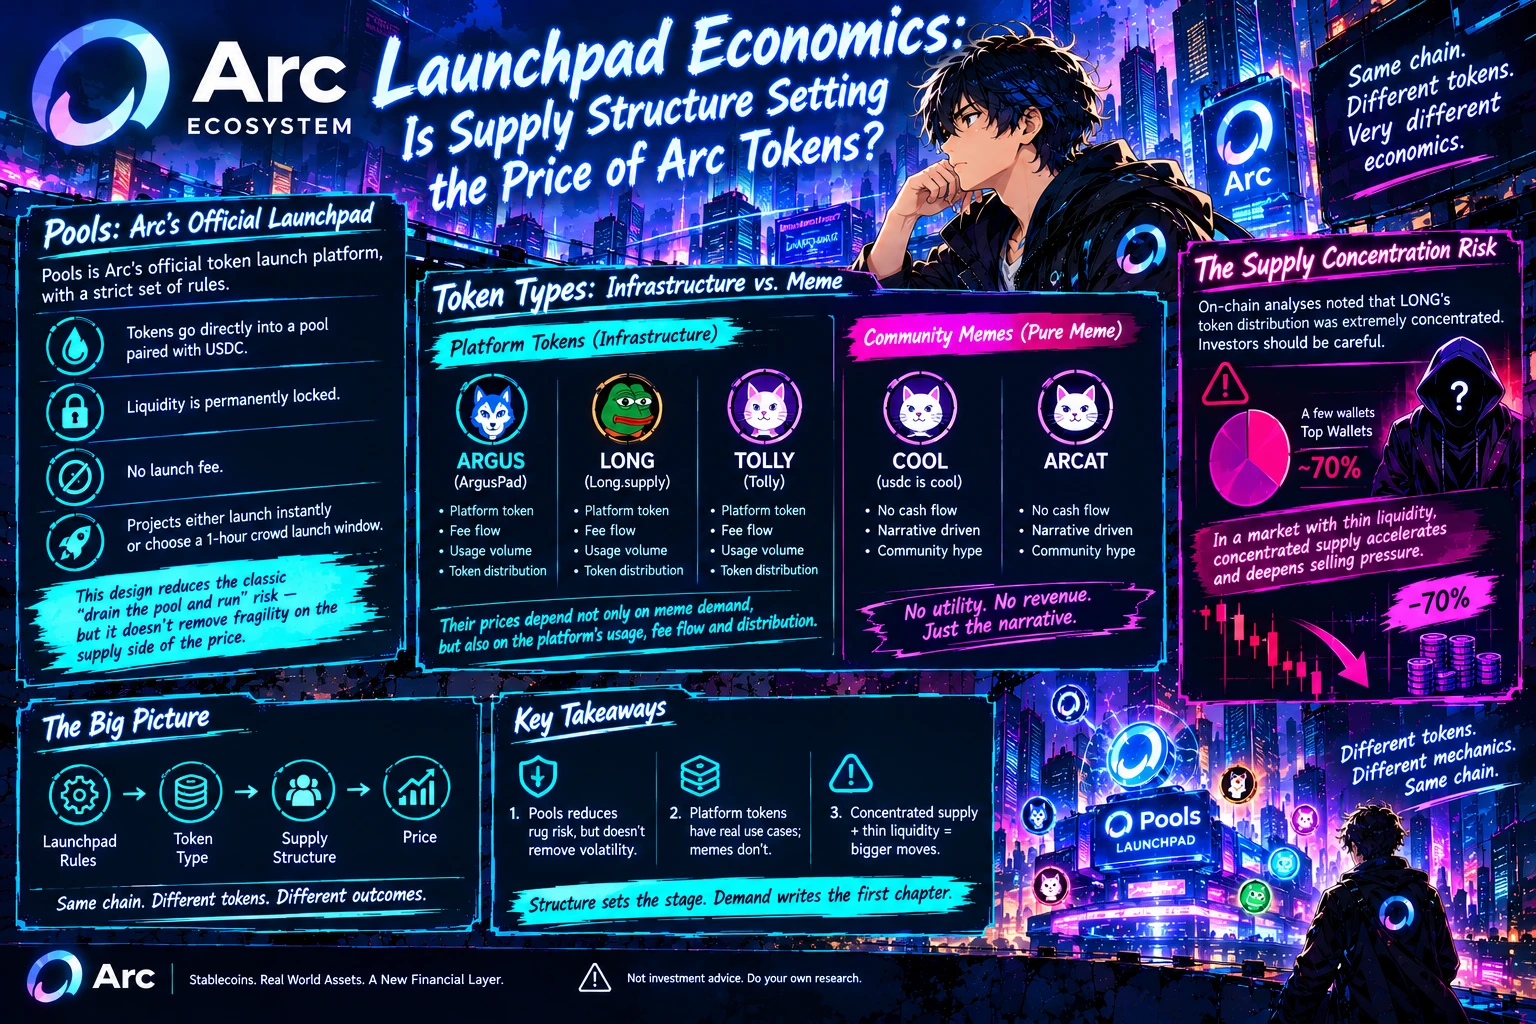
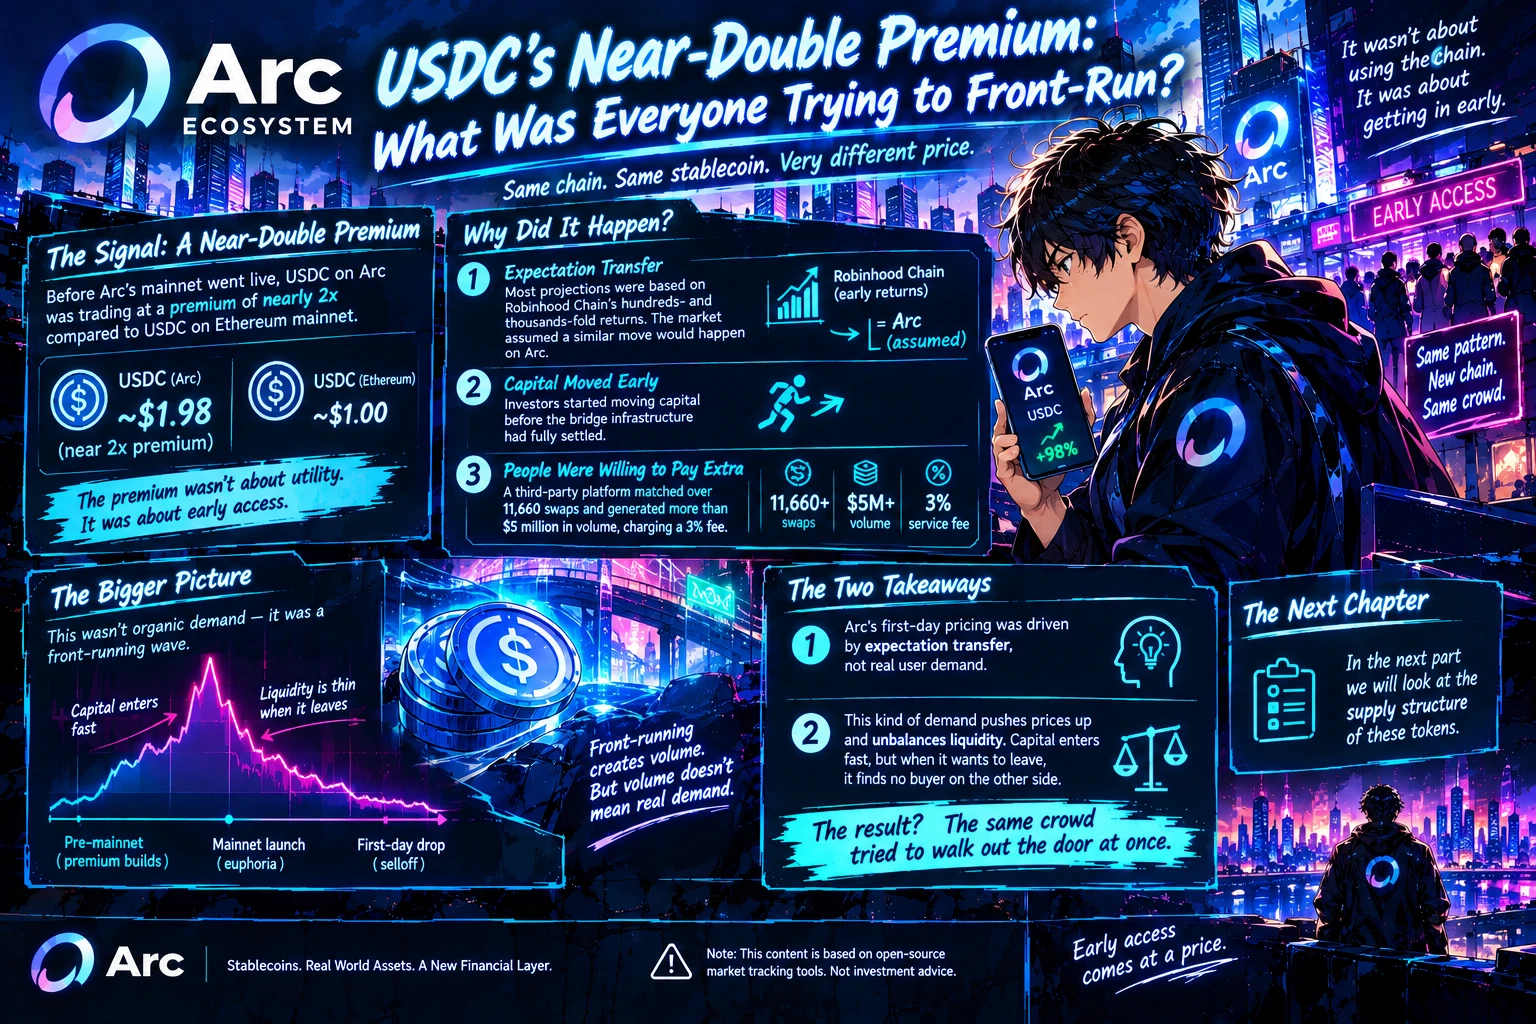
Primero, la infraestructura: la plataforma oficial de lanzamiento de tokens de Arc es Pools, y su conjunto de reglas es inusualmente estricto. Los tokens emitidos allí pasan directamente a un pool emparejado con USDC, la liquidez queda bloqueada permanentemente y la plataforma no cobra ninguna comisión de lanzamiento. Los proyectos pueden lanzarse al instante o elegir una ventana de lanzamiento comunitario de una hora. Este diseño reduce el riesgo clásico de «vaciar el pool y huir», pero no elimina la fragilidad del precio por el lado de la oferta.
La diferencia comienza exactamente aquí. ARGUS es el token de plataforma de ArgusPad; LONG, el de Long.supply; y TOLLY, el de Tolly. Por tanto, sus precios no solo dependen de la demanda de memes, sino también del volumen de uso, el flujo de comisiones y la distribución de tokens de la plataforma en cuestión. COOL (usdc is cool) y ARCAT, en cambio, son memes comunitarios puros: no tienen flujo de caja y su valoración está vinculada casi por completo a la narrativa.
La advertencia más crítica llegó de la distribución de la oferta. Los análisis on-chain señalaron que la distribución de tokens de LONG estaba extremadamente concentrada y que los inversores debían tener cuidado. La oferta controlada por un pequeño número de wallets acelera y profundiza la presión vendedora en un mercado con poca liquidez. Detrás de una caída del 70% se encuentra exactamente esta debilidad estructural.
En la siguiente parte volvemos a la propia narrativa de Arc: en qué quiere convertirse la cadena.
Este contenido no constituye asesoramiento de inversión. Investiga siempre por tu cuenta antes de tomar decisiones financieras.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 4
  • 1
Economía de los launchpads: ¿La estructura de la oferta está determinando el precio de los tokens de Arc?
En las dos primeras partes de esta serie hablamos de las primeras horas de Arc y de cómo fluyó el capital hacia la cadena. Ahora ponemos el foco en los propios tokens, porque ARGUS, LONG y TOLLY no pertenecen a la misma clase de activo.
Primero, la infraestructura: la plataforma oficial de lanzamiento de tokens de Arc es Pools, y su conjunto de reglas es inusualmente estricto. Los tokens emitidos allí pasan directamente a un pool emparejado con USDC, la liquidez queda bloqueada permanentem
post-image
xxx40xxx
Prima de casi el doble de USDC: ¿Qué intentaba anticiparse todo el mundo?
La última vez recorrimos las 48 horas de Arc hora por hora. Ahora veamos el mismo periodo a través de los ojos del capital.
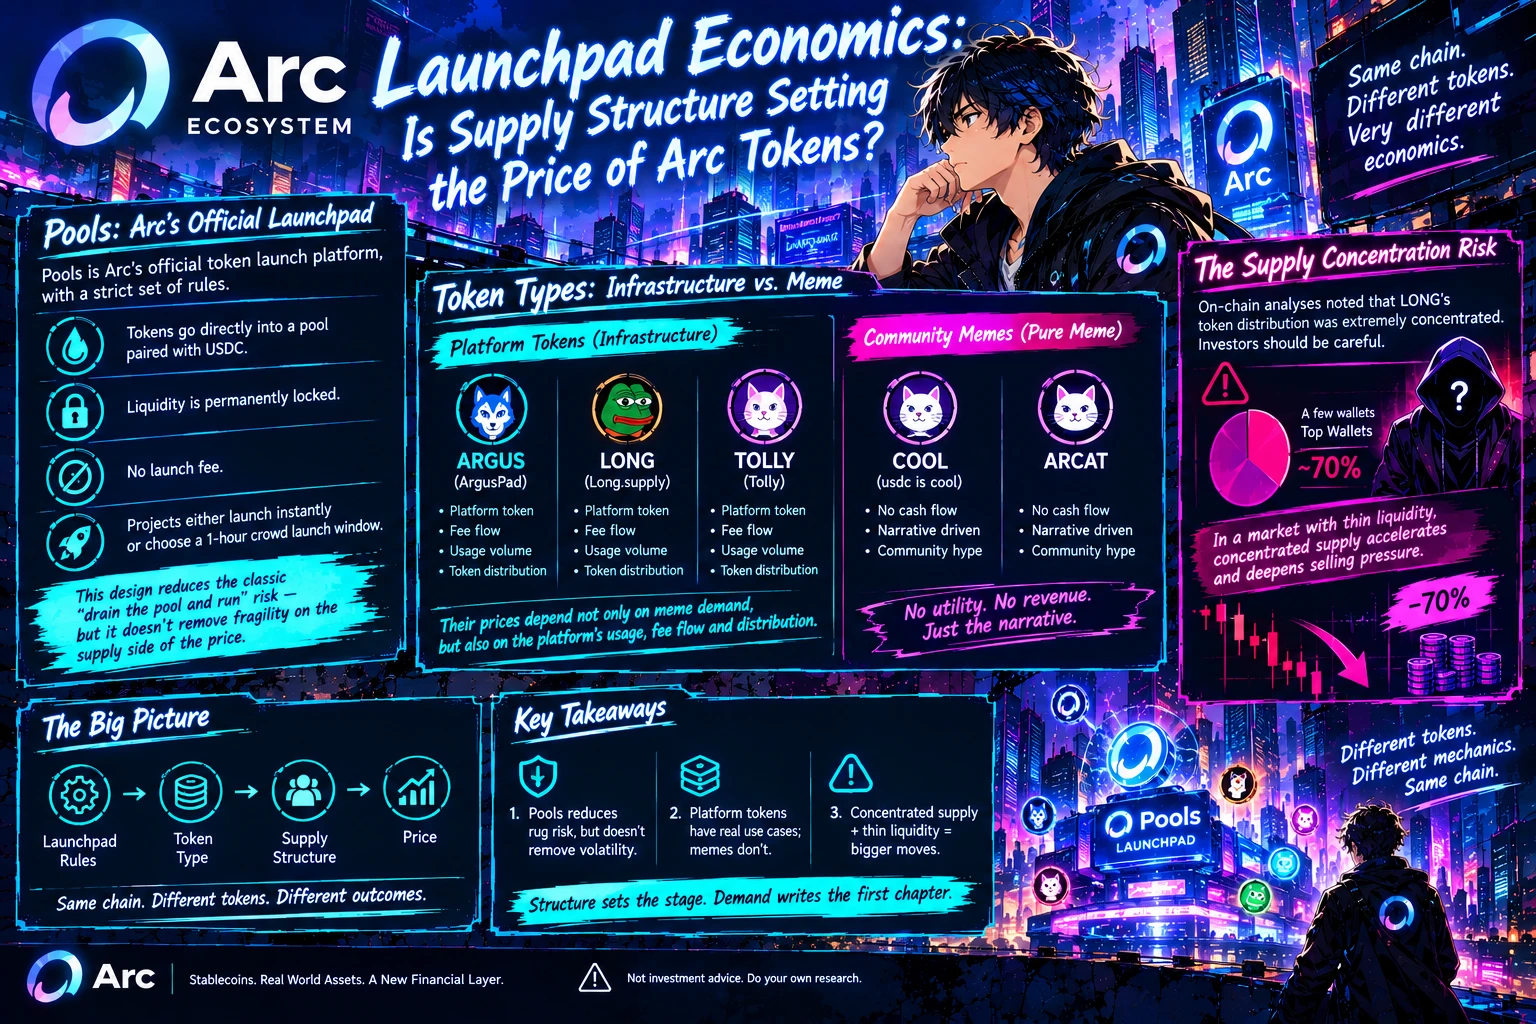
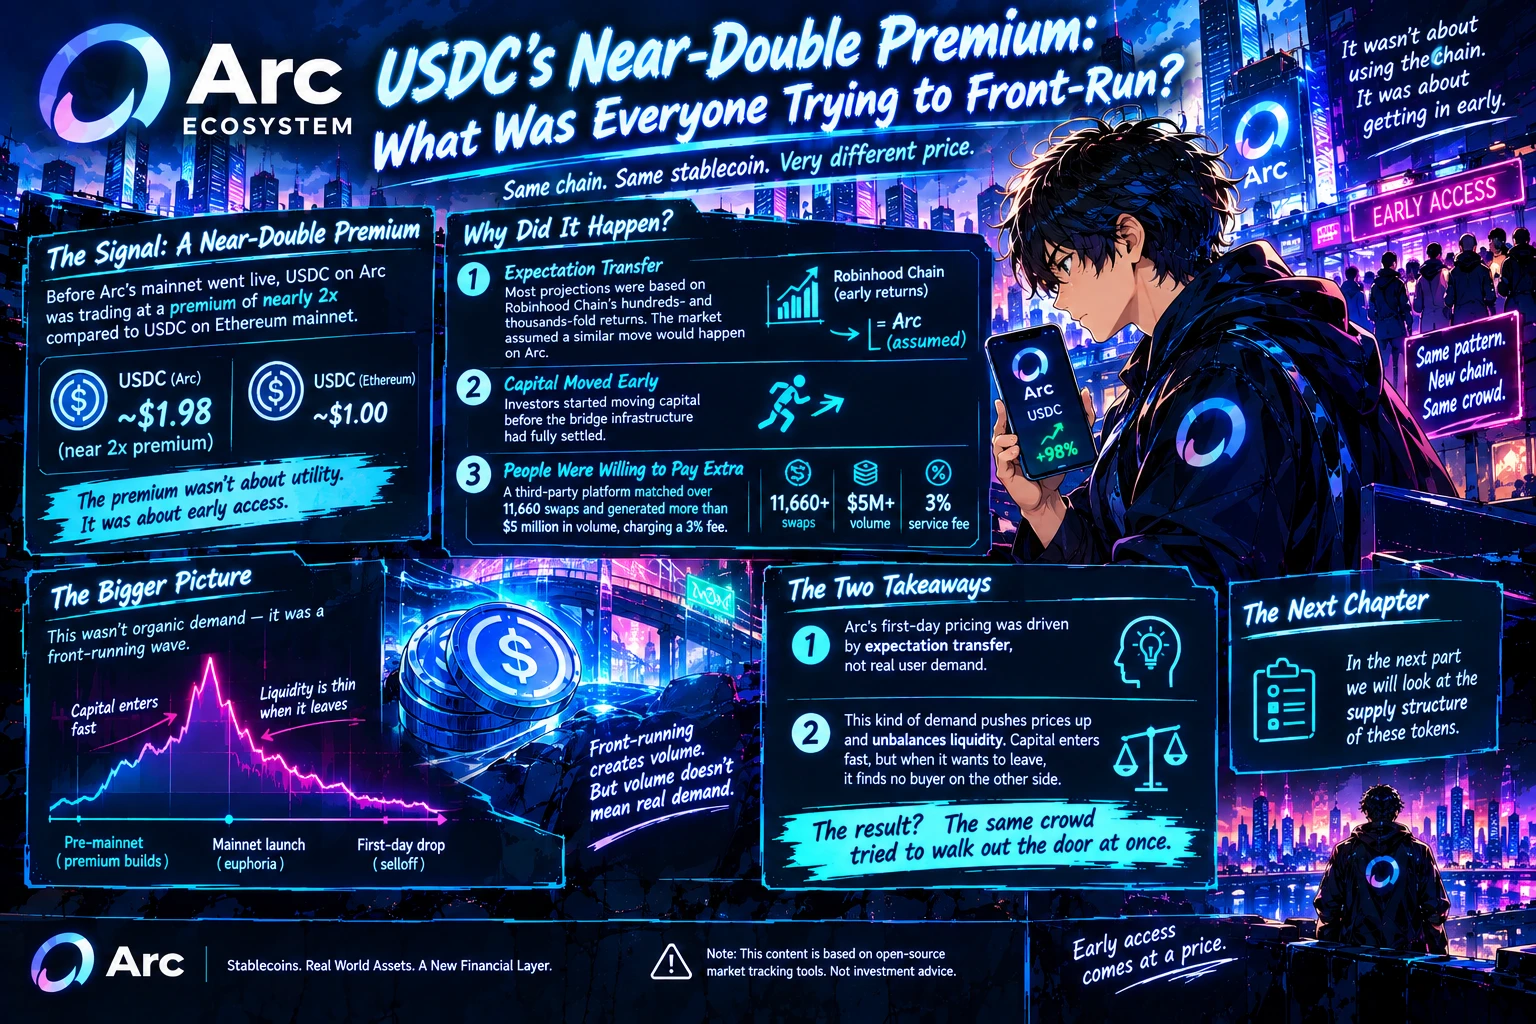
Una de las formas más concretas de medir la demanda del lanzamiento de una cadena es el precio de la stablecoin en esa cadena. En el caso de Arc apareció una señal interesante: justo antes de que se abriera la red principal, se informó que USDC en Arc cotizaba con una prima de casi el doble frente a USDC en la red principal de Ethereum.
Lo que produjo esta prima no fue la necesidad de usar la cadena, sino el deseo de tomar una posición temprana. La mayoría de las proyecciones para Arc se basaban en los rendimientos de cientos y miles de veces observados en Robinhood Chain. El mercado asumió que en Arc ocurriría un movimiento similar y comenzó a mover capital antes de que la infraestructura de puentes se hubiera estabilizado por completo. Una plataforma externa igualó más de 11.660 swaps y generó más de 5 millones de dólares en volumen, cobrando una comisión de servicio del 3%. En otras palabras, los inversores estaban dispuestos a pagar de más solo para entrar en la cadena.
De aquí se desprenden dos conclusiones. Primera: los precios del primer día de Arc no se vieron impulsados por la demanda real de los usuarios, sino por la transferencia de expectativas: la suposición de que un patrón que funcionó en una cadena se repetiría automáticamente en una nueva. Segunda: este tipo de demanda eleva el precio mientras desequilibra la liquidez. El capital entra rápido, pero cuando quiere salir no encuentra un comprador al otro lado.
La fase de anticipación de Arc también explica la caída del primer día: la misma multitud intentó salir por la puerta al mismo tiempo.
En la próxima parte analizaremos la estructura de suministro de estos tokens.
Nota: Los datos se basan en herramientas de seguimiento del mercado de código abierto; no constituyen asesoramiento de inversión.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 2
  • 1
Prima de casi el doble de USDC: ¿Qué intentaba anticiparse todo el mundo?
La última vez recorrimos las 48 horas de Arc hora por hora. Ahora veamos el mismo periodo a través de los ojos del capital.
Una de las formas más concretas de medir la demanda del lanzamiento de una cadena es el precio de la stablecoin en esa cadena. En el caso de Arc apareció una señal interesante: justo antes de que se abriera la red principal, se informó que USDC en Arc cotizaba con una prima de casi el doble frente a USDC en la red principal de Ethereum.
Lo que produjo esta prima no fue la necesidad de usar la cadena
post-image
xxx40xxx
Las 48 horas de Arc: ¿Qué ocurrió, hora a hora?
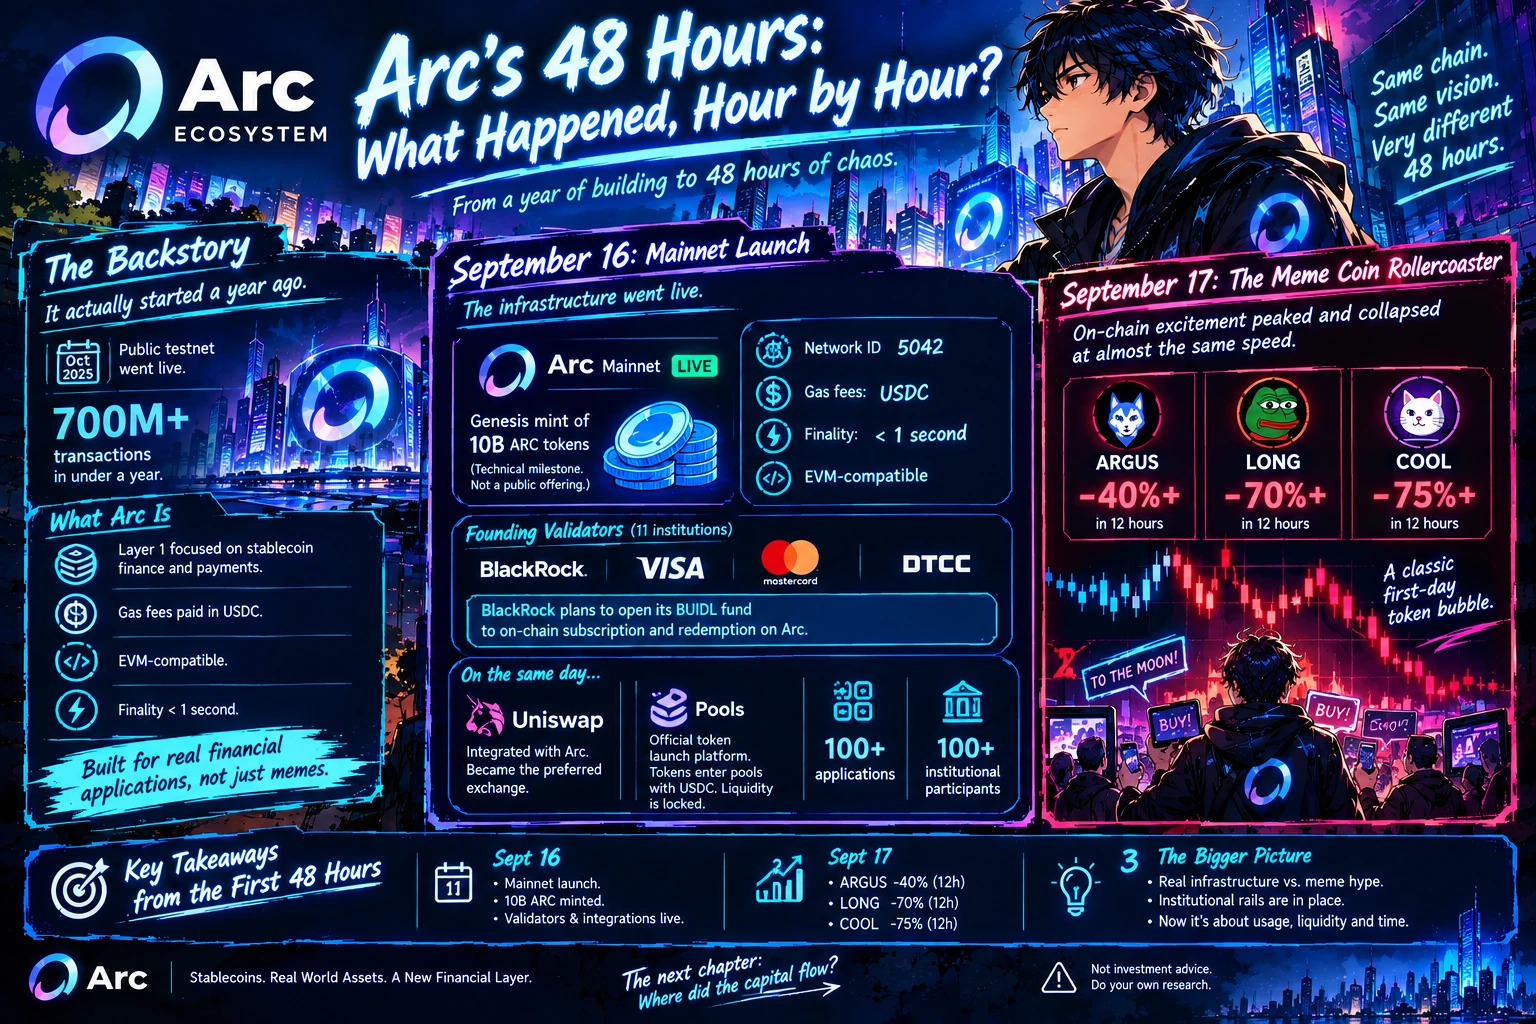
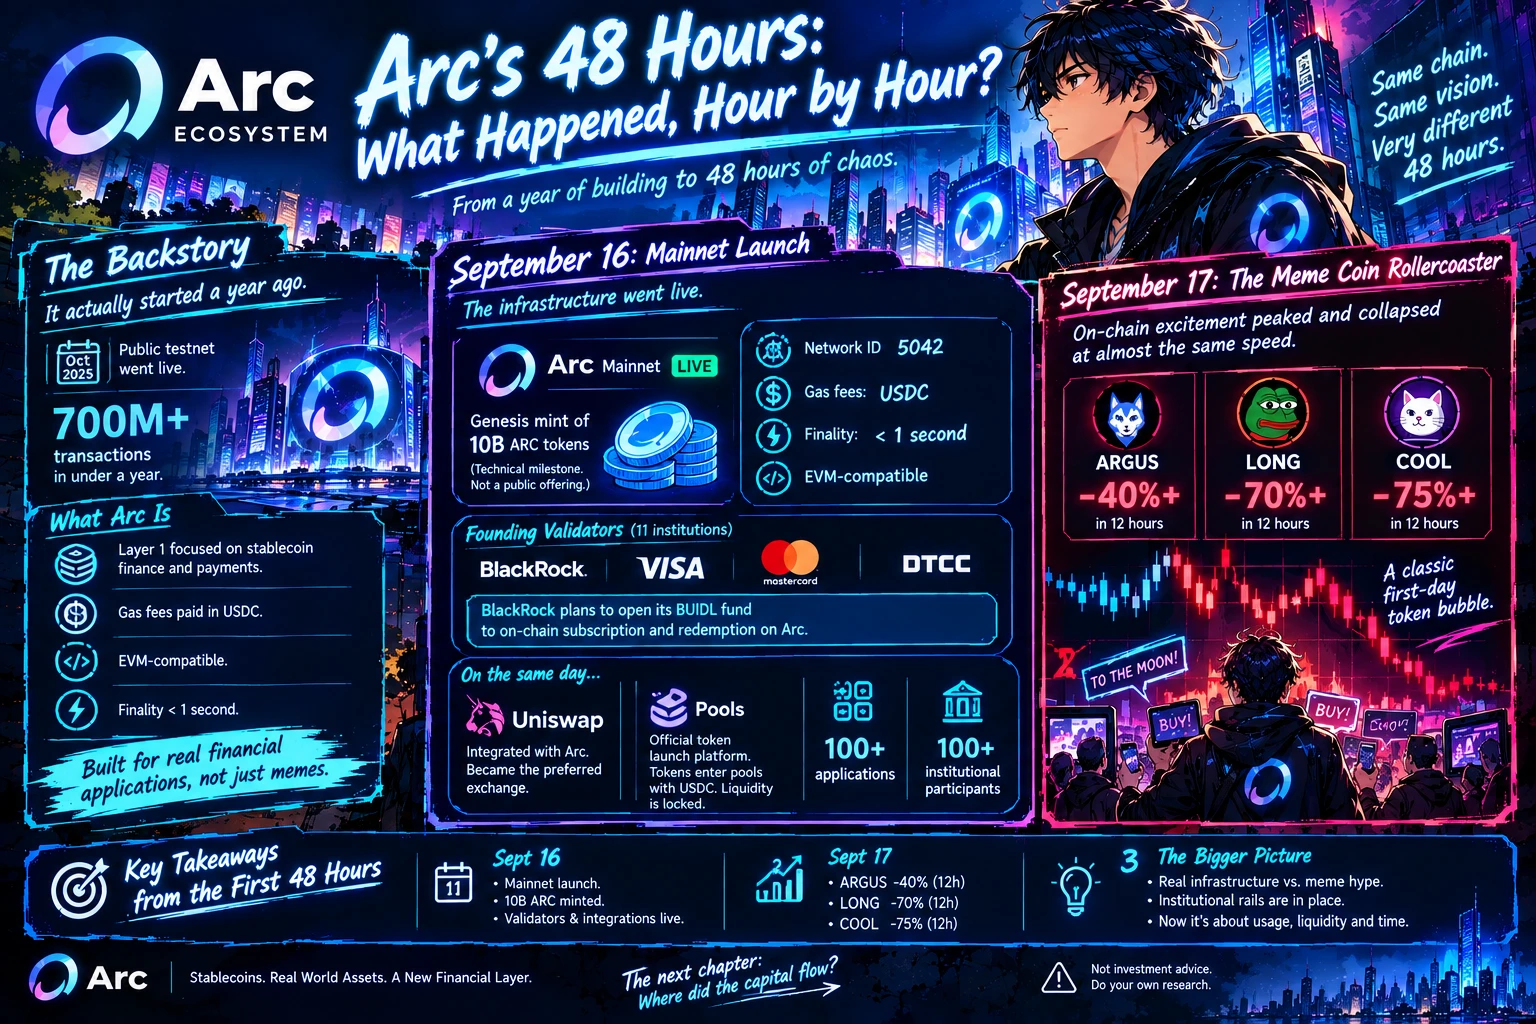
La historia de Arc comenzó en realidad hace un año: la red de pruebas pública se puso en marcha en octubre de 2025 y procesó más de 700 millones de transacciones en menos de un año. Pero todo aquello de lo que habla el mercado hoy ocurrió en las últimas 48 horas.
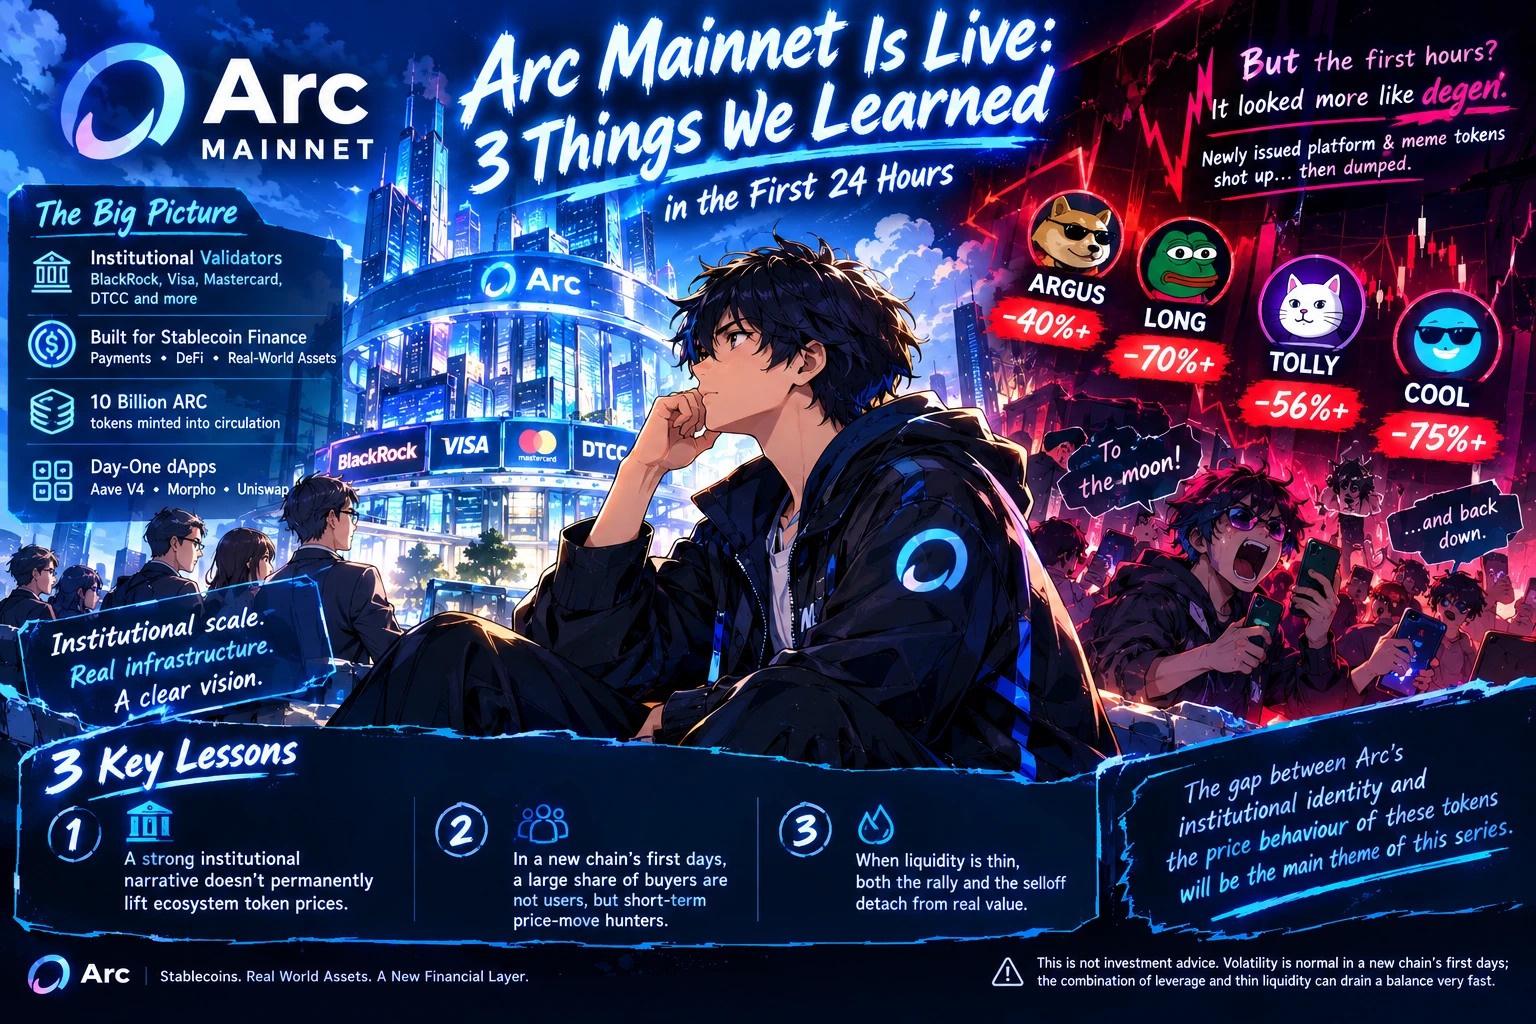
16 de septiembre: Circle lanzó oficialmente la red principal pública de Arc y ese mismo día se completó la acuñación génesis de 10 mil millones de tokens ARC. Circle declaró específicamente que esta acuñación es solo un hito técnico y no constituye un compromiso con una oferta pública. La cadena funciona con el ID de red 5042; las comisiones de gas se pagan en USDC; la finalización de las transacciones tarda menos de un segundo y la red es compatible con EVM, por lo que los contratos de Solidity existentes funcionan directamente. Entre los validadores fundadores hay 11 instituciones, incluidas BlackRock, Visa, Mastercard y DTCC; BlackRock planea abrir su fondo BUIDL a la suscripción y el reembolso en la cadena en Arc.
Ese mismo día: Uniswap anunció su integración con Arc y se convirtió en el exchange preferido de la red. Pools fue definido como la plataforma oficial de lanzamiento de tokens de Arc; los tokens emitidos allí entran en pools emparejados con USDC y la liquidez queda bloqueada permanentemente. En el lanzamiento, más de 100 aplicaciones y más de 100 participantes institucionales estaban preparados.
17 de septiembre: El entusiasmo en la cadena alcanzó su punto máximo y se desplomó casi a la misma velocidad. ARGUS perdió más del 40% en 12 horas, LONG más del 70% y COOL un 75%. Los dos primeros días de Arc mostraron claramente la diferencia entre el lanzamiento de una infraestructura seria y una clásica burbuja de tokens del primer día.
En la siguiente parte examinaremos exactamente hacia dónde fluyó el capital durante esas 48 horas.
Este contenido no constituye asesoramiento de inversión. Investiga siempre por tu cuenta antes de tomar decisiones financieras.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 2
  • 1
Las 48 horas de Arc: ¿Qué ocurrió, hora a hora?
La historia de Arc comenzó en realidad hace un año: la red de pruebas pública se puso en marcha en octubre de 2025 y procesó más de 700 millones de transacciones en menos de un año. Pero todo aquello de lo que habla el mercado hoy ocurrió en las últimas 48 horas.
16 de septiembre: Circle lanzó oficialmente la red principal pública de Arc y ese mismo día se completó la acuñación génesis de 10 mil millones de tokens ARC. Circle declaró específicamente que esta acuñación es solo un hito técnico y no constituye un compromiso con una oferta pública. L
post-image
ARC-3,82%
  • 2
  • 1
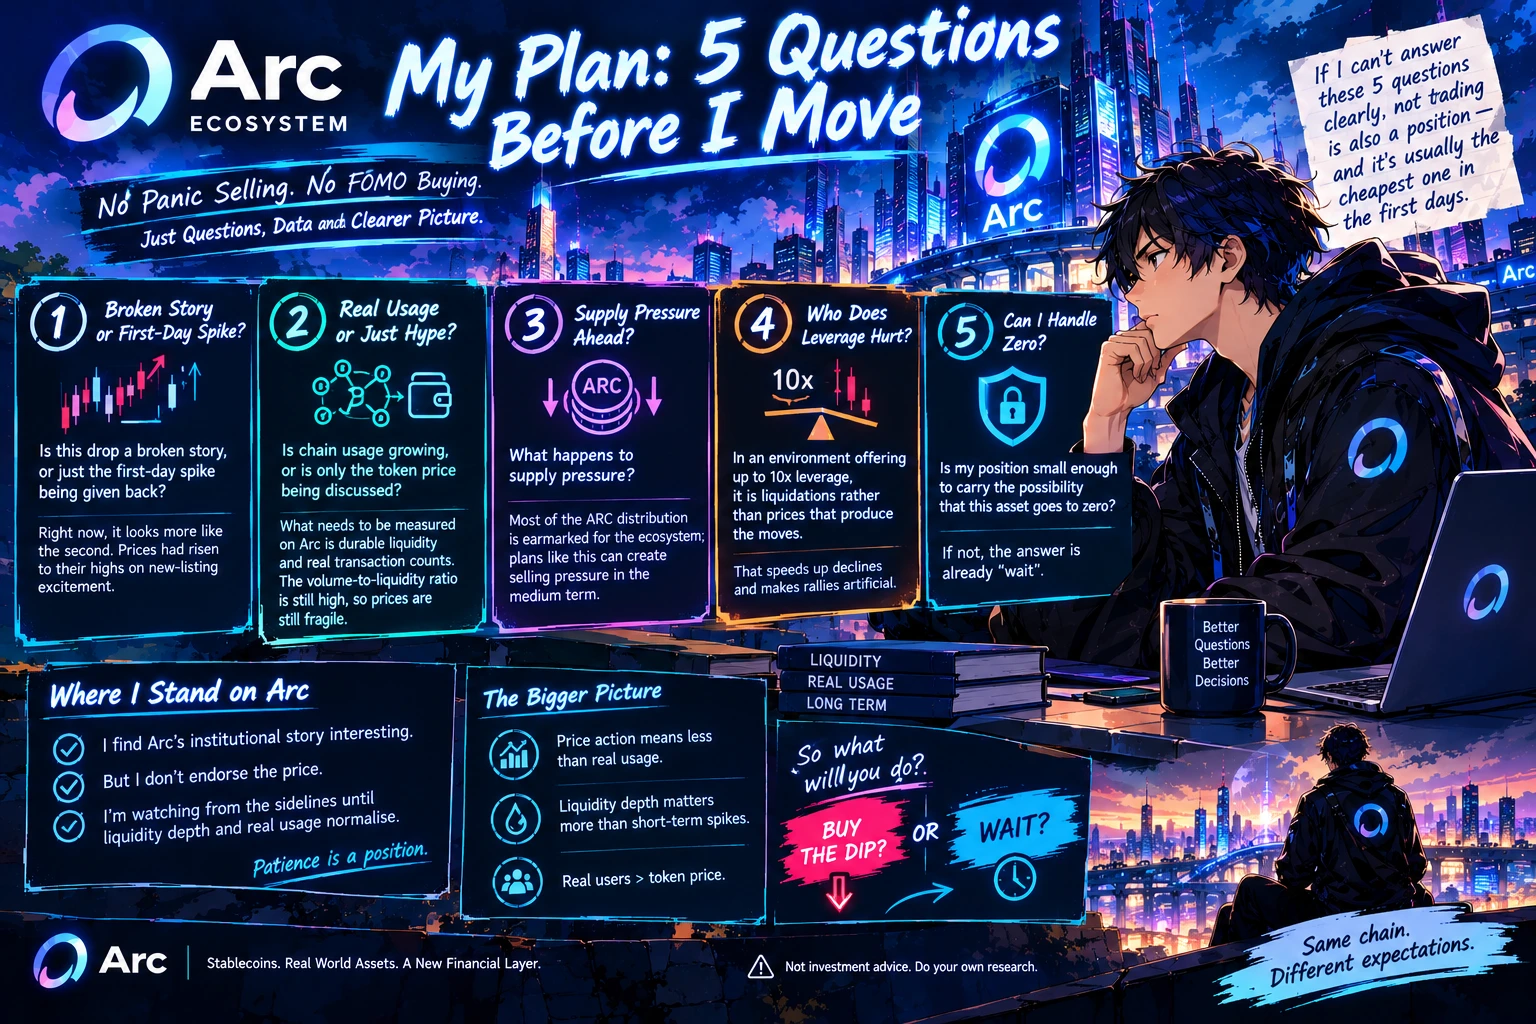
Antes cubrimos los primeros días de Arc, las cifras de la caída de ARGUS a COOL, las matemáticas de la liquidez y la narrativa institucional. Ahora viene la parte más difícil: ¿qué estoy haciendo?
La respuesta corta: no vender presa del pánico, pero tampoco comprar por FOMO. Estas son las cinco preguntas que me hago al decidir.
Uno: ¿Esta caída implica que la tesis se ha roto o simplemente se está devolviendo la subida del primer día? Aquí parece dominar lo segundo; los precios habían subido hasta sus máximos por el entusiasmo de la nueva cotización.
Dos: ¿Está creciendo el uso de la cadena o
post-image
xxx40xxx
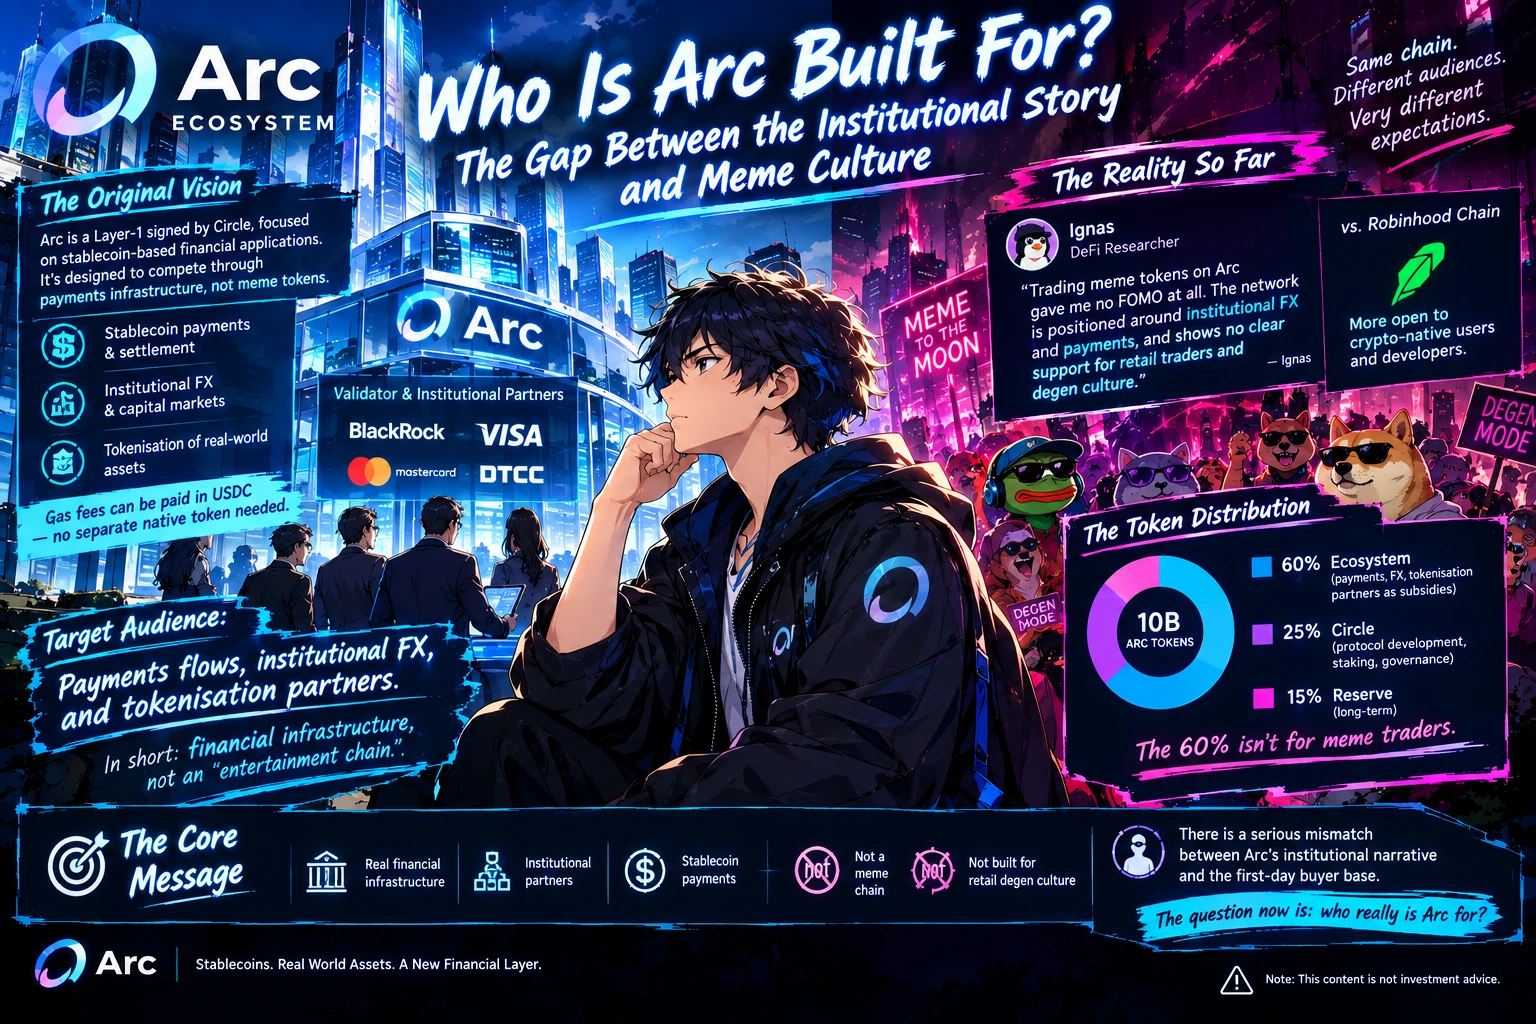
¿Para quién está diseñado Arc? La brecha entre la narrativa institucional y la cultura de los memes
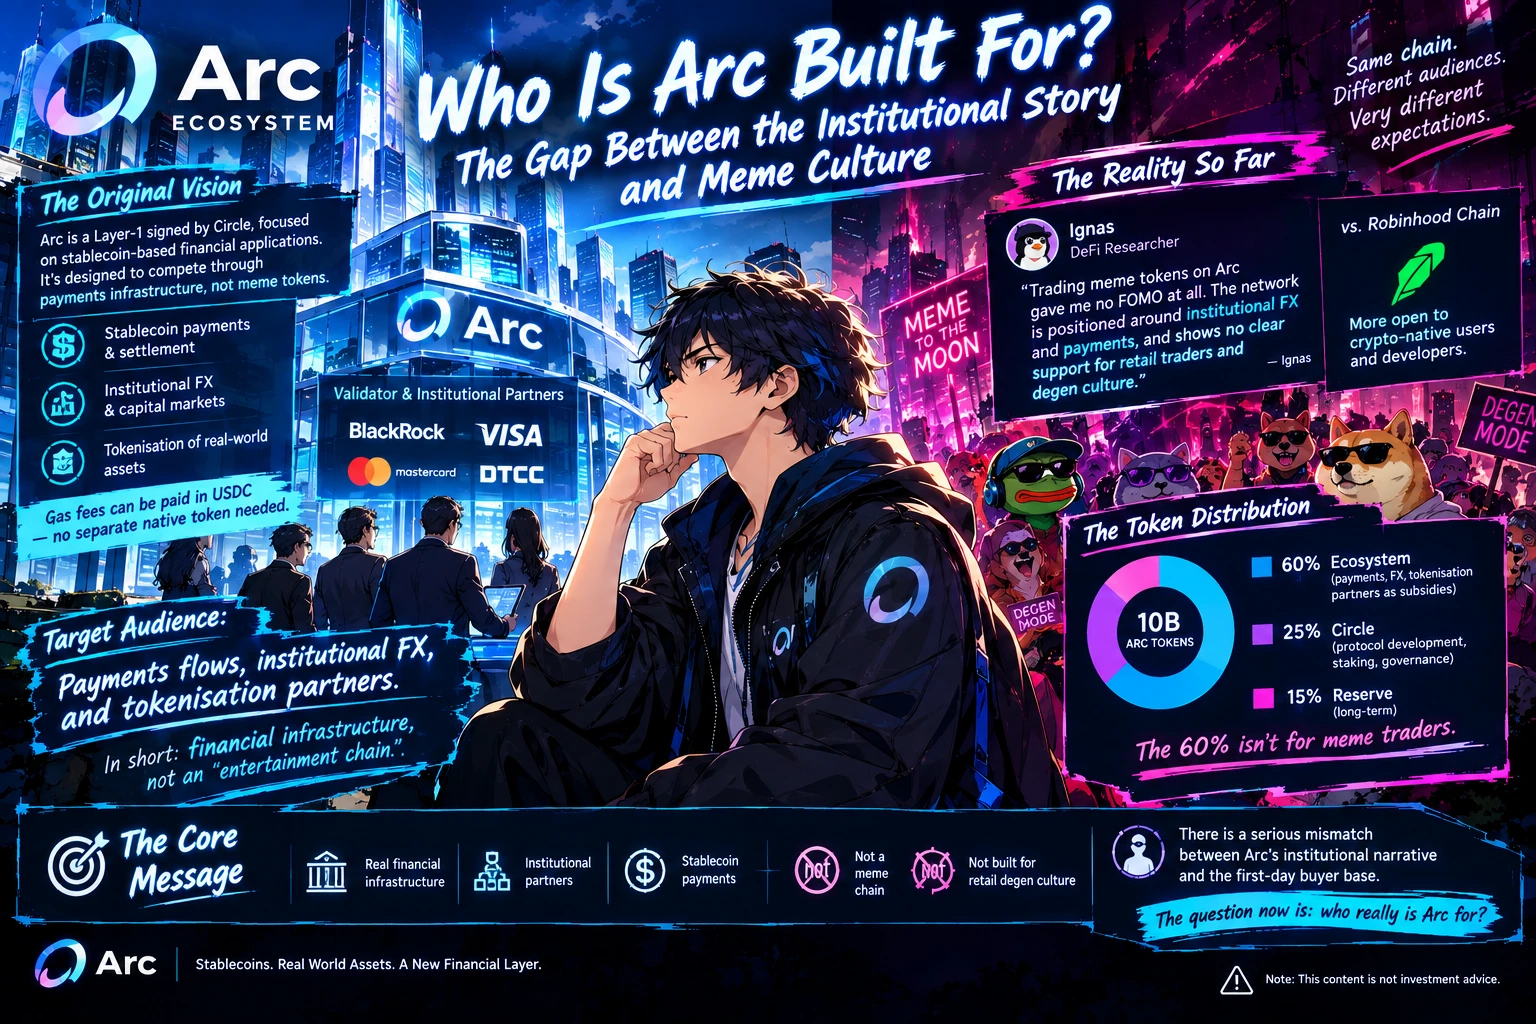
En las tres primeras partes examinamos la fuerte venta masiva en el ecosistema de Arc, las cifras y la estructura de liquidez. Ahora demos un paso atrás y preguntémonos: ¿para quién se diseñó esta cadena?
Arc es una cadena de Capa 1 respaldada por Circle y centrada en aplicaciones financieras basadas en stablecoins. En otras palabras, pretende competir con sus rivales no mediante tokens meme, sino a través de infraestructura de pagos. La presencia de nombres institucionales como BlackRock y Visa en la lista de validadores deja claro el público objetivo: flujos de pagos, operaciones institucionales de divisas y tokenización. El hecho de que las comisiones de gas en la red puedan pagarse en USDC forma parte de la misma propuesta: un diseño que no exige a los usuarios mantener un activo nativo separado para el gas. En resumen, Arc afirma ser infraestructura financiera, no una «cadena de entretenimiento».
Una de las voces más claras al respecto fue la del investigador de DeFi Ignas. Ignas escribió que operar con tokens meme en Arc no le provocó ningún FOMO, que la red está posicionada en torno a las divisas institucionales y los pagos, y que no muestra un respaldo claro a los traders minoristas ni a la cultura degen. Como comparación citó Robinhood Chain; en su opinión, esa estructura está más abierta a los usuarios y desarrolladores nativos de las criptomonedas.
Su segundo punto fue la distribución del token ARC: está previsto que el 60% de los tokens se destine al ecosistema, pero se espera que esto llegue a socios de pagos, divisas y tokenización en forma de subsidios, en lugar de incentivos directos para los traders de tokens meme. Eso también explica por qué los riesgos del primer día se descontaron tan rápidamente: existe un grave desajuste entre la narrativa y la base de compradores. En la parte final compartiré mi propio marco de decisión.
Nota: Este contenido no constituye asesoramiento de inversión.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 2
¿Para quién está diseñado Arc? La brecha entre la narrativa institucional y la cultura de los memes
En las tres primeras partes examinamos la fuerte venta masiva en el ecosistema de Arc, las cifras y la estructura de liquidez. Ahora demos un paso atrás y preguntémonos: ¿para quién se diseñó esta cadena?
Arc es una cadena de Capa 1 respaldada por Circle y centrada en aplicaciones financieras basadas en stablecoins. En otras palabras, pretende competir con sus rivales no mediante tokens meme, sino a través de infraestructura de pagos. La presencia de nombres institucionales como BlackRock y Visa
post-image
xxx40xxx
Matemáticas de la liquidez: ¿por qué un volumen que duplica la liquidez es una señal de alerta?
En la parte anterior vimos con números lo mucho que cayeron ARGUS, LONG, TOLLY y COOL. Entonces, ¿por qué la caída fue tan rápida y profunda? Gran parte de la respuesta reside en la estructura de liquidez.
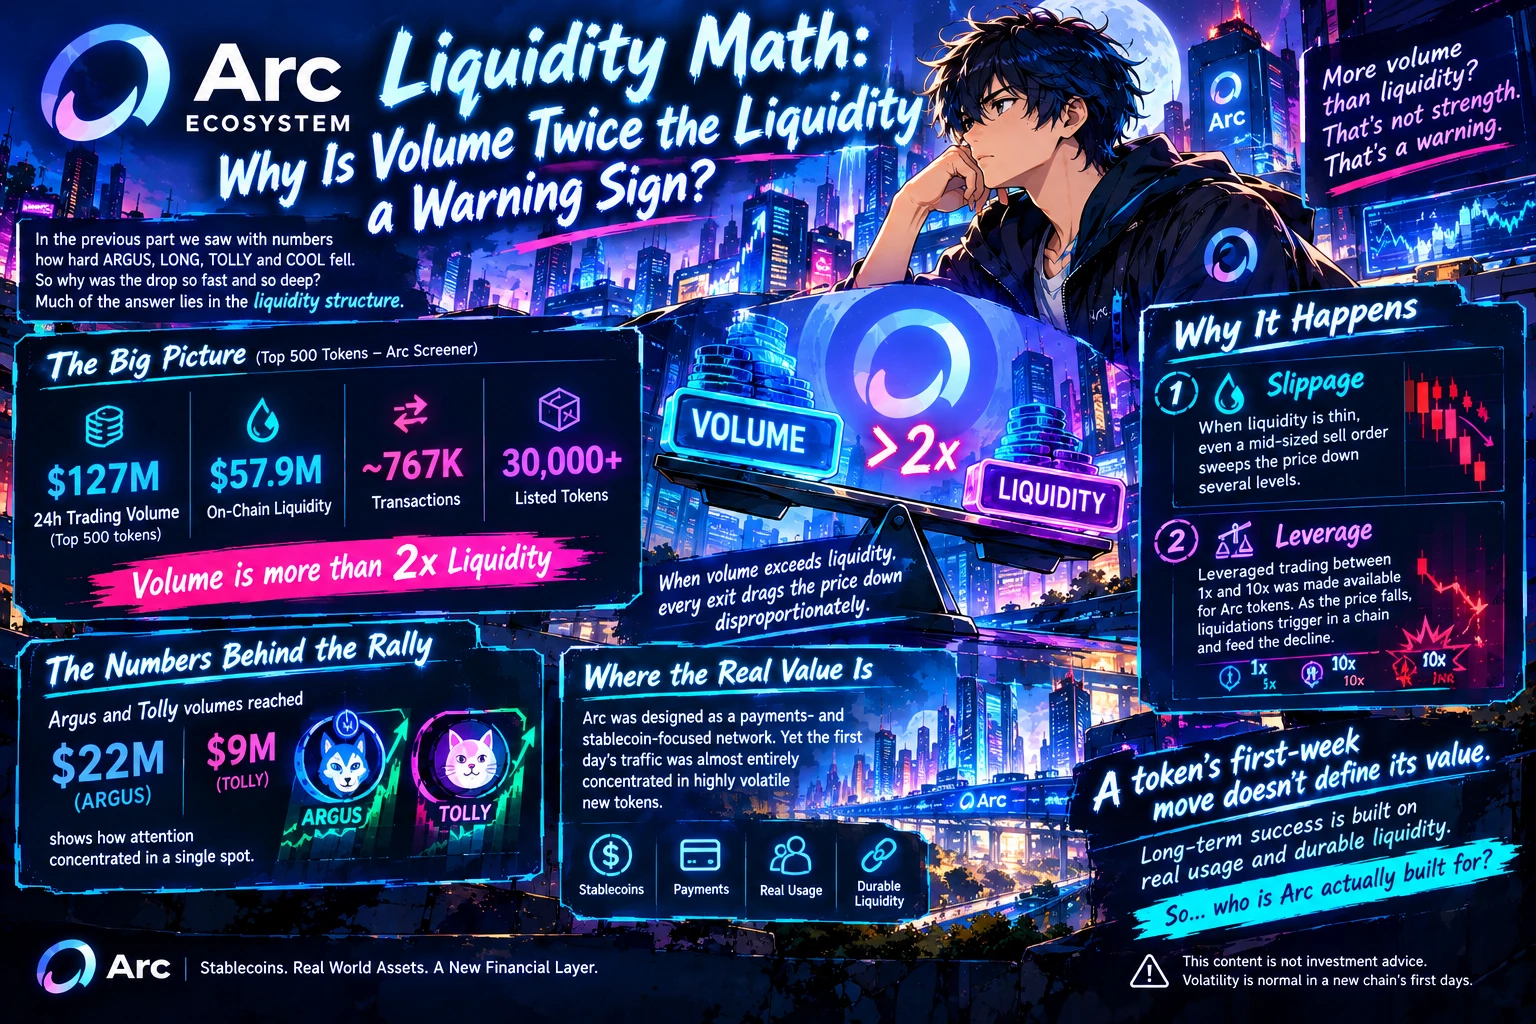
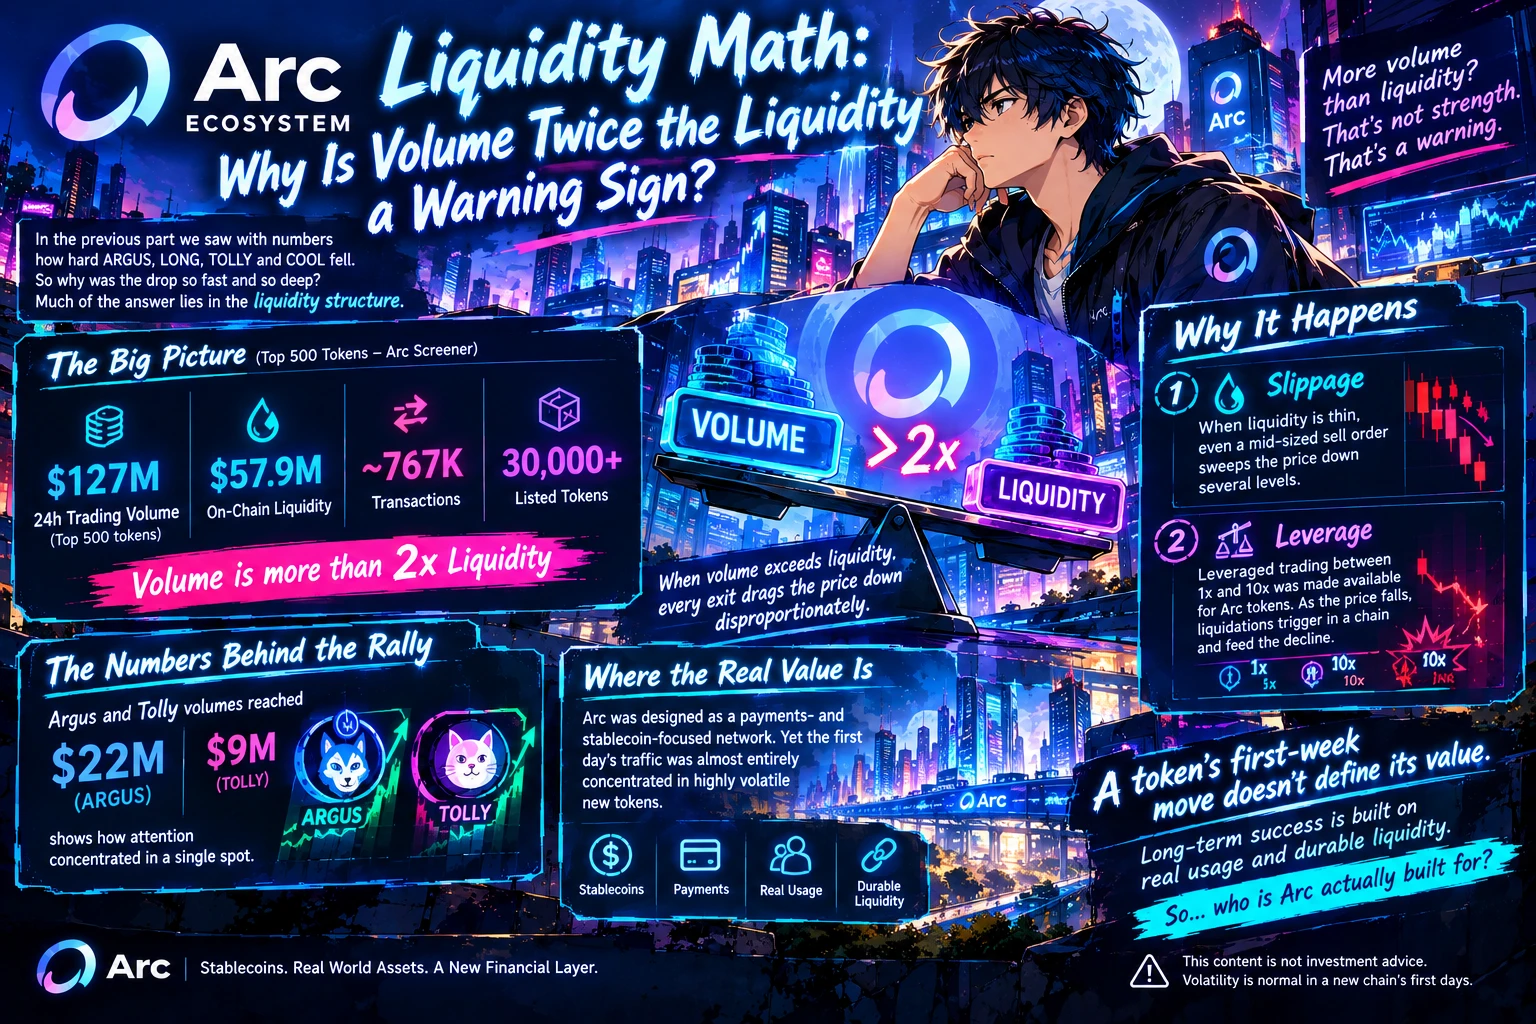
En el ecosistema de Arc, el volumen de negociación de 24 horas resultó ser más del doble de la liquidez total de la cadena. Según los datos de Arc Screener, el volumen diario de los 500 principales tokens de la cadena fue de unos 127 millones de dólares, mientras que la liquidez on-chain fue de unos 57,9 millones de dólares. El número de transacciones se acercó a 767.000 y el número de tokens listados superó los 30.000. Cuando el volumen supera la liquidez, significa que el dinero cambia de manos constantemente y que cada salida hace caer el precio de forma desproporcionada.
Aquí actúan conjuntamente dos mecanismos. El primero es el deslizamiento: cuando la liquidez es escasa, incluso una orden de venta de tamaño medio barre el precio a la baja varios niveles. El segundo es el apalancamiento: se puso a disposición la negociación apalancada de entre 1x y 10x para los tokens de Arc; a medida que cae el precio, las liquidaciones se activan en cadena y alimentan el descenso. El repunte se exageró por la misma razón; los volúmenes de Argus y Tolly, que alcanzaron 22 millones de dólares y 9 millones de dólares, muestran cómo la atención se concentró en un único punto.
Arc fue diseñada como una red centrada en los pagos y las stablecoins. Sin embargo, el tráfico del primer día se concentró casi por completo en tokens nuevos y altamente volátiles. El valor a largo plazo de una cadena se mide no por el movimiento del precio de un token durante su primera semana, sino por la cantidad de uso real y liquidez duradera que acumula. La siguiente pregunta es: ¿para quién está realmente construida Arc?
Nota: Este contenido no constituye asesoramiento de inversión
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-3,82%
  • 2
  • 1
Matemáticas de la liquidez: ¿por qué un volumen que duplica la liquidez es una señal de alerta?
En la parte anterior vimos con números lo mucho que cayeron ARGUS, LONG, TOLLY y COOL. Entonces, ¿por qué la caída fue tan rápida y profunda? Gran parte de la respuesta reside en la estructura de liquidez.
En el ecosistema de Arc, el volumen de negociación de 24 horas resultó ser más del doble de la liquidez total de la cadena. Según los datos de Arc Screener, el volumen diario de los 500 principales tokens de la cadena fue de unos 127 millones de dólares, mientras que la liquidez on-chain fue de un
post-image
El contenido original ya no es visible
ARC-3,82%
  • 3
  • 1
La mainnet de Arc ya está activa: 3 cosas que aprendimos en las primeras 24 horas
Esta semana, Circle abrió la mainnet de su red de Capa 1, Arc. Desde el primer día, los validadores incluyeron nombres como BlackRock y Visa; la red fue diseñada para aplicaciones financieras impulsadas por stablecoins, y se acuñaron 10 mil millones de tokens ARC que entraron en circulación. Protocolos como Aave V4, Morpho y Uniswap estaban listos desde el primer día. Este es el tipo de lanzamiento que no habíamos visto en el sector cripto desde hace mucho tiempo: un gran peso institucional, una narrativa clara y
post-image
ARC-3,82%
  • 2
  • 1
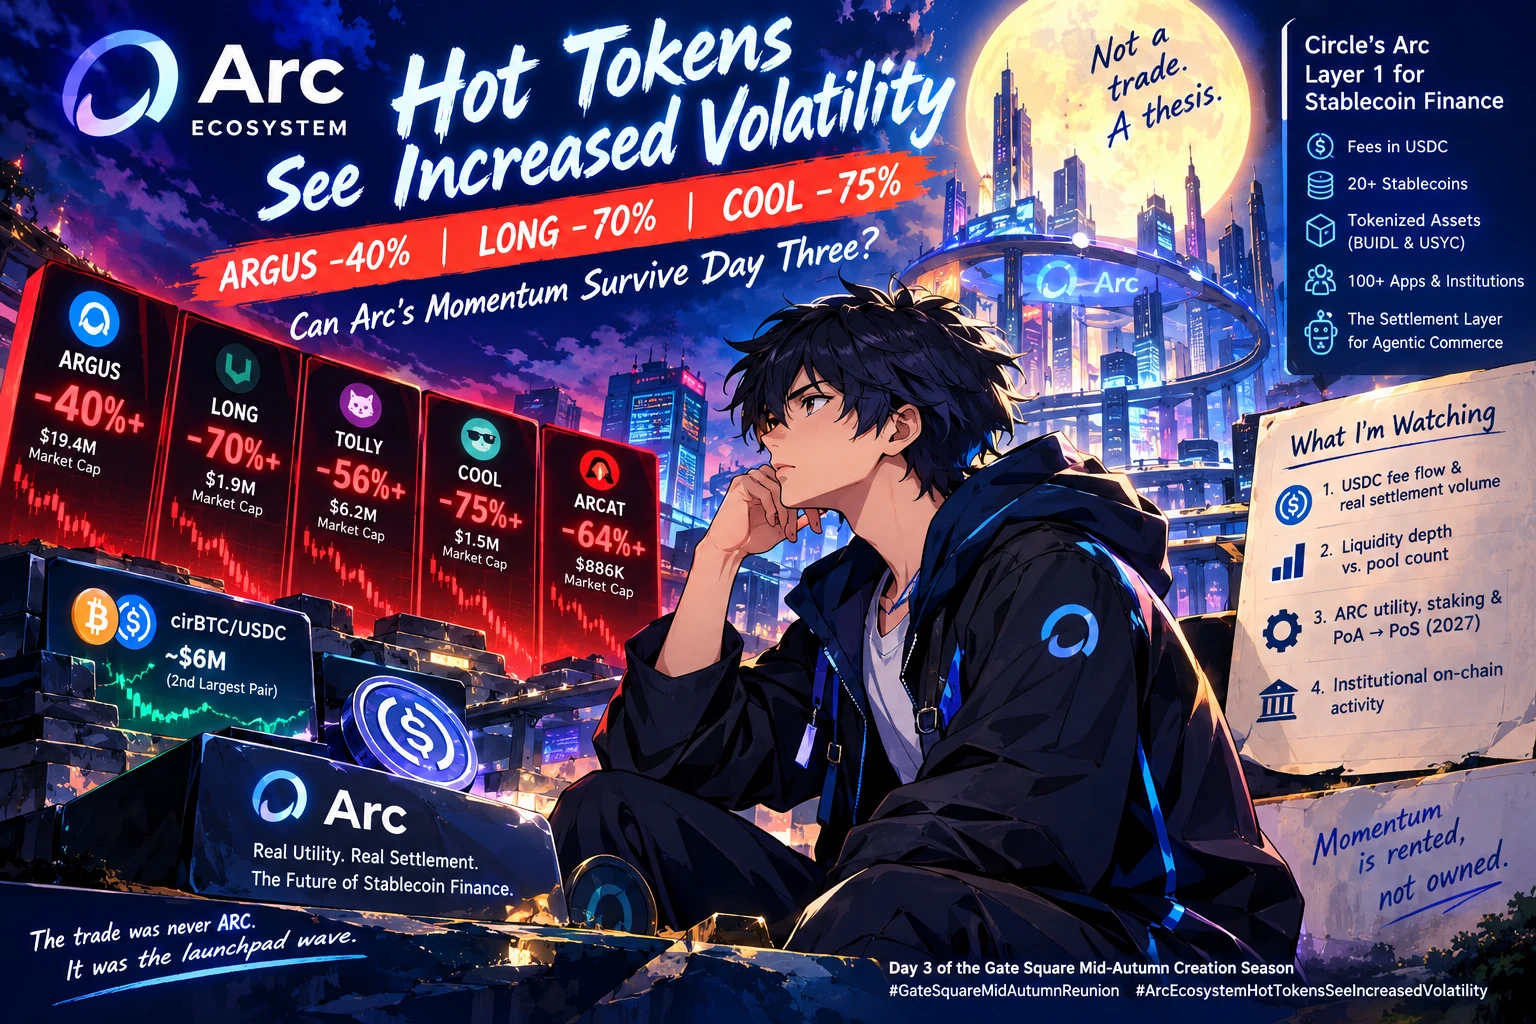
Los tokens más populares del ecosistema de Arc registran una volatilidad creciente: ARGUS -40%, LONG -70%, COOL -75% — ¿Puede el impulso de Arc sobrevivir al tercer día?
La mayoría del feed está pendiente de un ticker. Es el equivocado.
Tres días después de que la mainnet de Arc de Circle entrara en funcionamiento, el nombre más sonado de la historia — $ARC — todavía no cotiza. Lo que cotiza es todo lo construido a su alrededor. Y en el tercer día, todo eso se volvió rojo.
1. Qué es realmente Arc (la versión de 20 segundos)
Arc es la Capa 1 abierta de Circle, diseñada específicamente para las
post-image
ARC-3,82%
  • 2
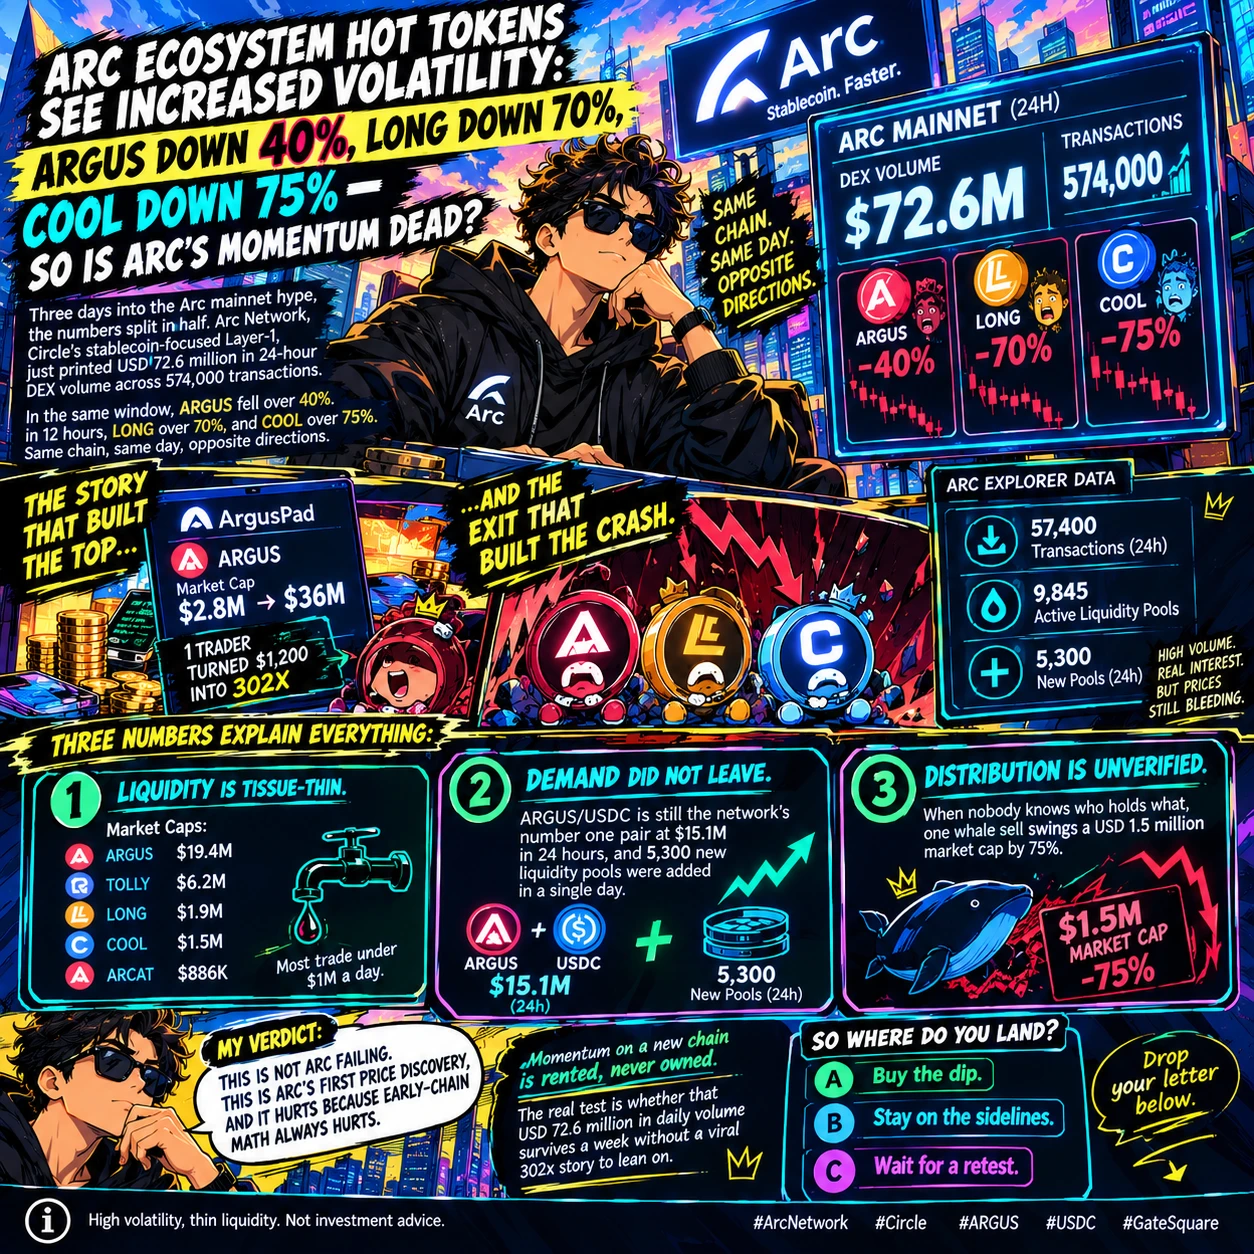
Los tokens populares del ecosistema Arc registran una mayor volatilidad: ARGUS cae un 40%, LONG un 70% y COOL un 75% — ¿ha muerto el impulso de Arc?
Tres días después del despliegue de la mainnet de Arc, las cifras se han dividido en dos. Arc Network, la Layer-1 de Circle centrada en las stablecoins, registró aproximadamente 72,6 millones de USD en volumen DEX durante 24 horas, repartidos en unas 574.000 transacciones. En el mismo periodo, ARGUS cayó más de un 40% en 12 horas, LONG más de un 70% y COOL más de un 75%. La misma cadena, el mismo día, direcciones opuestas.
Esta es la parte que las
post-image
xxx40xxx
#Arc生态热门代币波动加剧
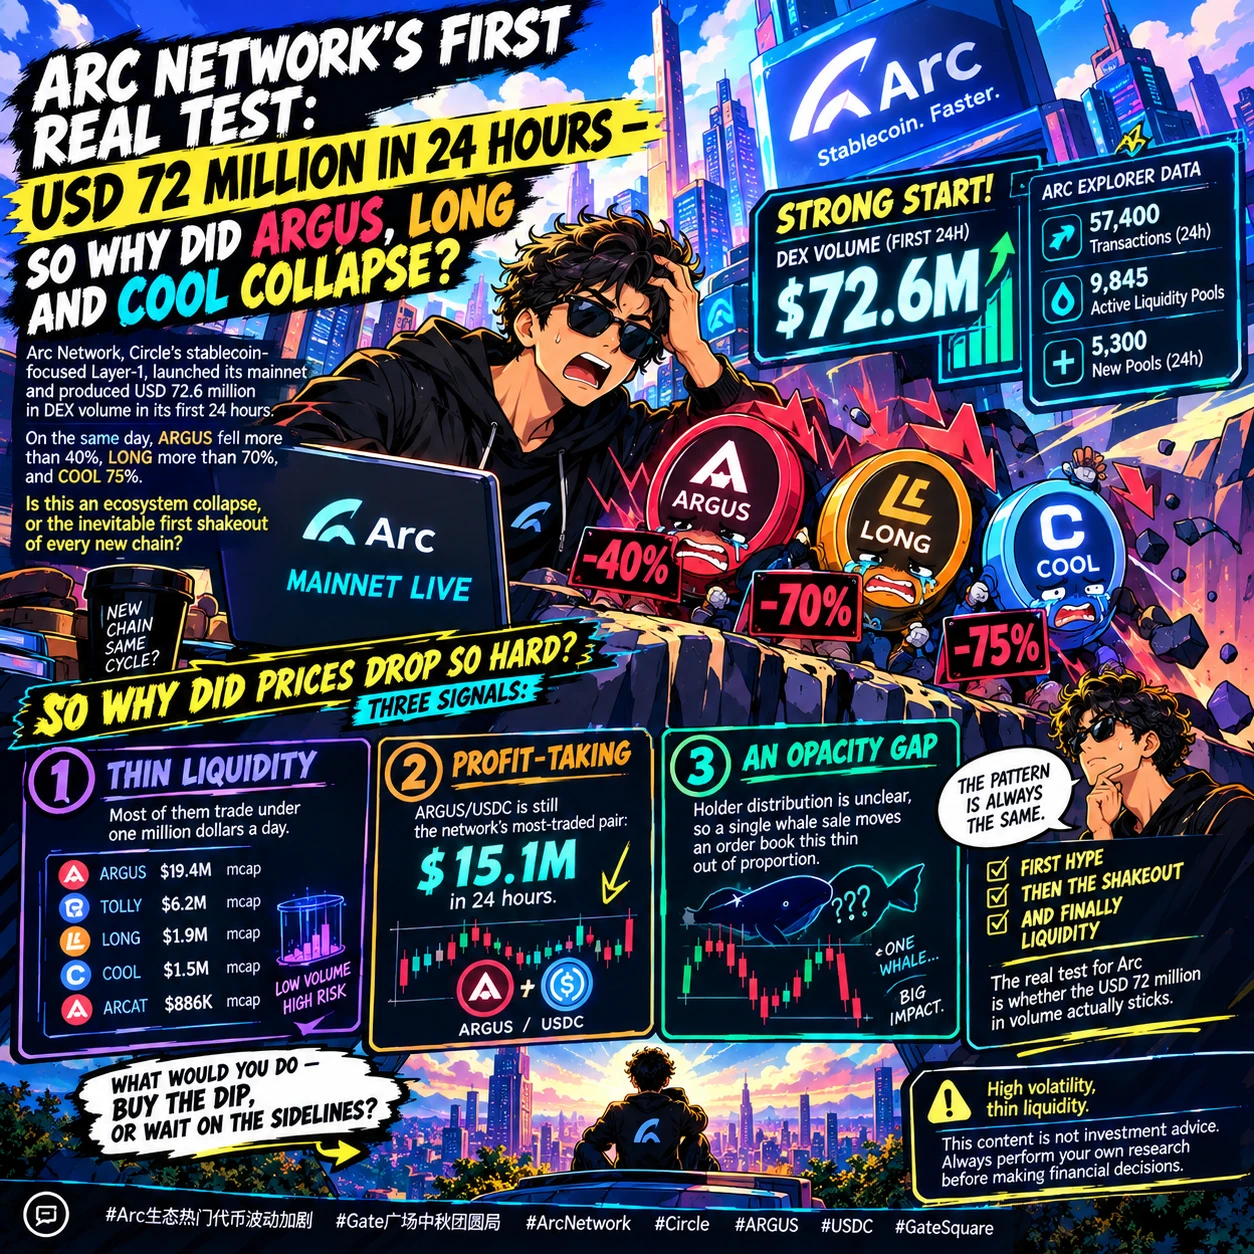
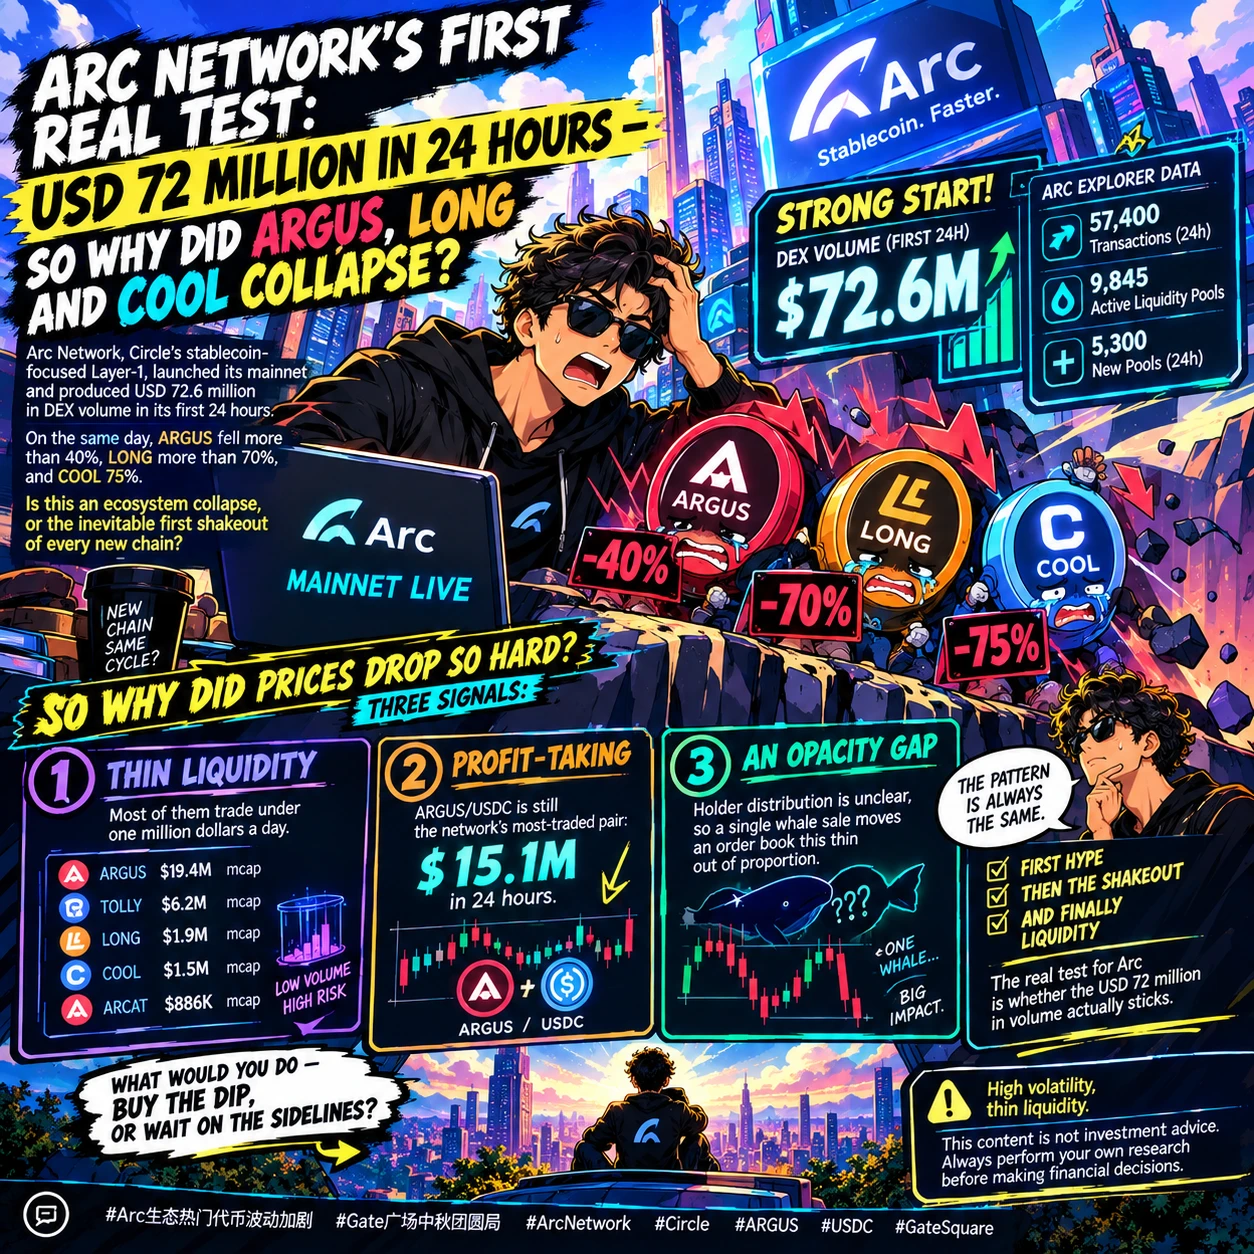
La primera prueba real de Arc Network: 72 millones de USD en 24 horas — ¿por qué colapsaron ARGUS, LONG y COOL?
Arc Network, la blockchain de Capa 1 de Circle centrada en las stablecoins, lanzó su mainnet y generó 72,6 millones de USD en volumen DEX durante sus primeras 24 horas. Ese mismo día, ARGUS cayó más de un 40%, LONG más de un 70% y COOL un 75%. ¿Se trata de un colapso del ecosistema o de la inevitable primera sacudida de toda nueva cadena?
La historia resulta familiar. ARGUS, el primer proyecto de ArgusPad, pasó de una capitalización de mercado de 2,8 millones de USD a 36 millones de USD en el lanzamiento de la mainnet; un trader convirtió 1.200 USD en 302x. La estrategia de que «los compradores tempranos ganan» volvió a funcionar, y entonces la historia cambió.
Los datos de Arc Explorer indican que el interés no ha desaparecido: 57.400 transacciones en 24 horas, 9.845 pools de liquidez activos y 5.300 nuevos pools añadidos en un solo día. Entonces, ¿por qué cayeron tanto los precios? Tres señales:
1. Liquidez escasa. ARGUS tiene una capitalización de mercado de 19,4 millones de USD, TOLLY de 6,2 millones de USD, LONG de 1,9 millones de USD, COOL de 1,5 millones de USD y ARCAT de 886 mil USD. La mayoría cotiza con menos de un millón de dólares al día.
2. Toma de beneficios. ARGUS/USDC sigue siendo el par más negociado de la red: 15,1 millones de USD en 24 horas.
3. Una brecha de transparencia. La distribución entre los holders no está clara, por lo que la venta de una sola ballena mueve un libro de órdenes tan escaso de forma desproporcionada.
El patrón es siempre el mismo. Primero el entusiasmo, después la sacudida y, finalmente, la liquidez. La verdadera prueba para Arc es si el volumen de 72 millones de USD realmente se mantiene.
¿Qué harías tú: comprar en la caída o esperar al margen? 👇
Alta volatilidad y liquidez escasa. Este contenido no constituye asesoramiento de inversión. Realiza siempre tu propia investigación antes de tomar decisiones financieras.
#Arc生态热门代币波动加剧 #Gate广场中秋团圆局 #ArcNetwork #ARGUS
repost-content-media
  • 4
  • 1
#Arc生态热门代币波动加剧
La primera prueba real de Arc Network: 72 millones de USD en 24 horas — ¿por qué colapsaron ARGUS, LONG y COOL?
Arc Network, la blockchain de Capa 1 de Circle centrada en las stablecoins, lanzó su mainnet y generó 72,6 millones de USD en volumen DEX durante sus primeras 24 horas. Ese mismo día, ARGUS cayó más de un 40%, LONG más de un 70% y COOL un 75%. ¿Se trata de un colapso del ecosistema o de la inevitable primera sacudida de toda nueva cadena?
La historia resulta familiar. ARGUS, el primer proyecto de ArgusPad, pasó de una capitalización de mercado de 2,8 millones de USD a
post-image
ARC-3,82%
ARGUS-4,88%
TOLLY+23,80%
USDC-0,02%
  • 4
  • 1
La liquidez no es solo efectivo. Es la capacidad de tomar una decisión más adelante.
Cuando los mercados caen, no todos los inversores tienen las mismas opciones: algunos están totalmente invertidos, mientras que otros han conservado margen para actuar.
Ahí es donde aparece el valor oculto de la liquidez.
Un inversor que está totalmente posicionado puede necesitar vender una posición existente antes de aprovechar una nueva oportunidad.
El capital líquido crea otra opción:
Esperar.
Evaluar.
Actuar si es necesario.
Por eso, considerar el mercado de stablecoins simplemente como «dinero aparcado»
post-image
xxx40xxx
Ver un APY del 10% no significa necesariamente que realmente estés ganando un 10%.
El rendimiento anunciado y el retorno que finalmente conservas no siempre son lo mismo.
Las comisiones, los precios de los tokens, la inflación, el riesgo de desvinculación y el riesgo de la plataforma pueden cambiar el resultado final.
Por ejemplo, si parte de un APY alto se paga en un token de la plataforma, una caída de ese token de recompensa puede reducir el retorno efectivo.
Un mejor marco es:
APY nominal
– comisiones
– pérdidas realizadas
– riesgo del activo/desvinculación
= un retorno más realista.
Con un mercado de stablecoins que ahora tiene un valor aproximado de 290 mil millones de dólares, las oportunidades de rendimiento están atrayendo naturalmente más atención.
Pero un mercado más grande también significa más opciones — y, por lo tanto, más investigación.
Así que, en lugar de preguntar:
“¿Cuál es el APY?”
pregunta:
“¿De dónde proviene este APY y qué riesgo estoy asumiendo para obtenerlo?”
💬 ¿Qué coste o riesgo crees que los inversores pasan más por alto al calcular el APY?
Nota de riesgo: Los rendimientos pueden cambiar y el rendimiento pasado no garantiza resultados futuros.
Este contenido no constituye asesoramiento de inversión. Investiga siempre por tu cuenta antes de tomar decisiones financieras.
$BTC $GT $ETH
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 5
Ver un APY del 10% no significa necesariamente que realmente estés ganando un 10%.
El rendimiento anunciado y el retorno que finalmente conservas no siempre son lo mismo.
Las comisiones, los precios de los tokens, la inflación, el riesgo de desvinculación y el riesgo de la plataforma pueden cambiar el resultado final.
Por ejemplo, si parte de un APY alto se paga en un token de la plataforma, una caída de ese token de recompensa puede reducir el retorno efectivo.
Un mejor marco es:
APY nominal
– comisiones
– pérdidas realizadas
– riesgo del activo/desvinculación
= un retorno más realista.
Con u
xxx40xxx
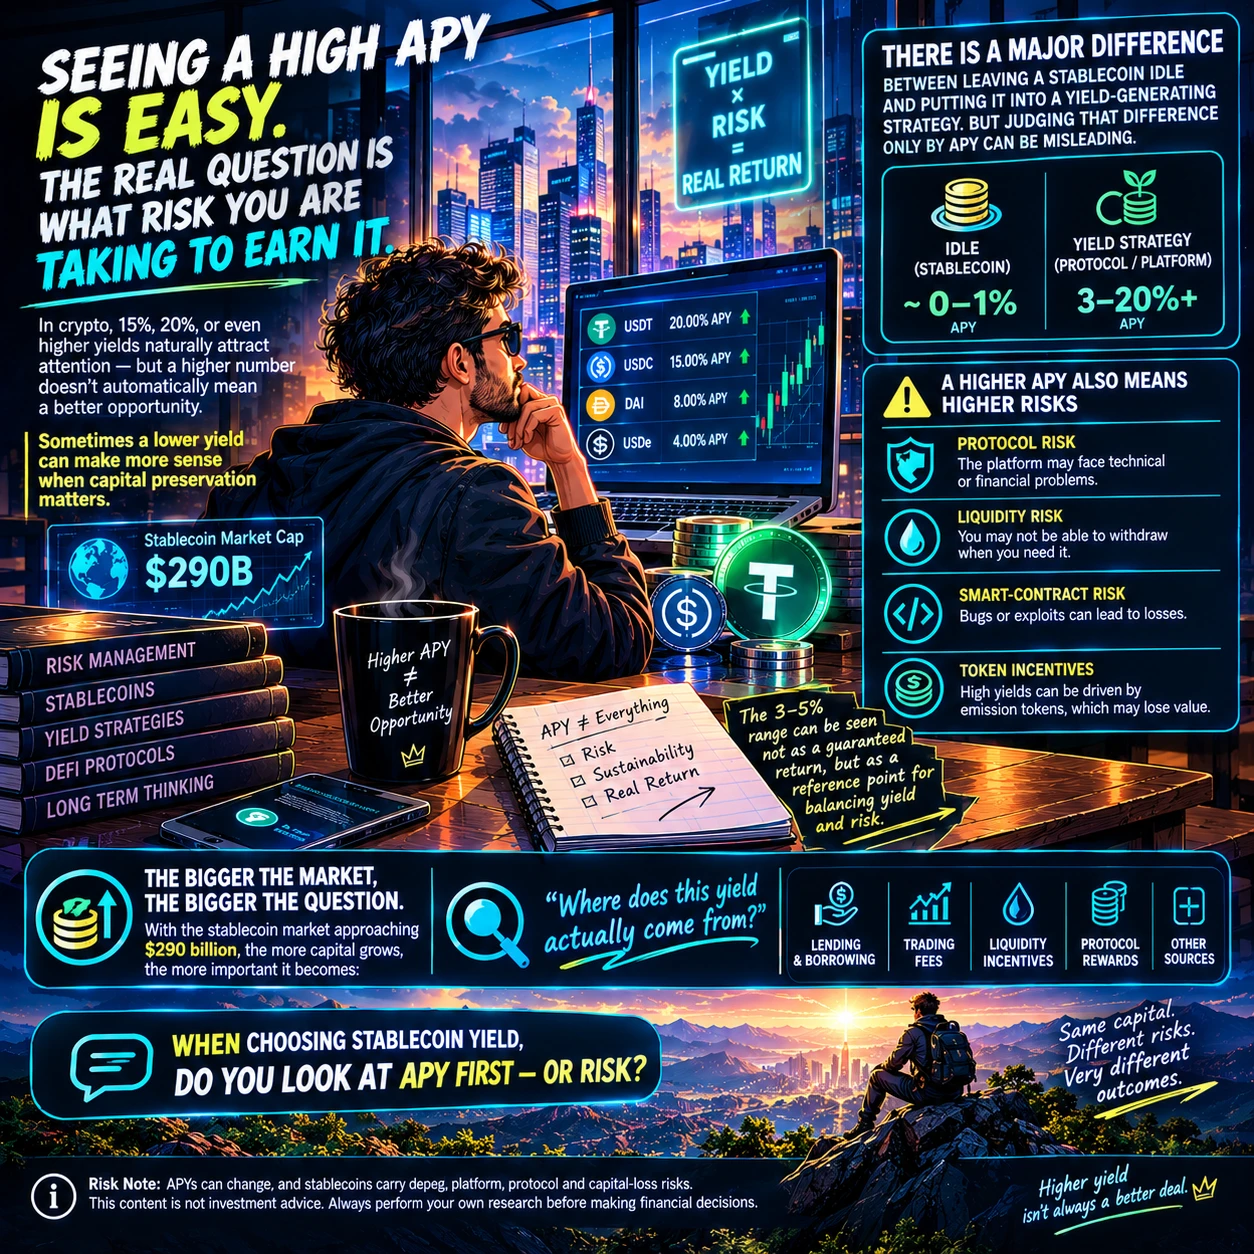
Ver un APY alto es fácil. La verdadera pregunta es qué riesgo estás asumiendo para obtenerlo.
En el mundo cripto, los rendimientos del 15%, 20% o incluso superiores atraen naturalmente la atención, pero una cifra más alta no significa automáticamente una mejor oportunidad.
A veces, un rendimiento menor puede tener más sentido cuando preservar el capital es importante.
Existe una gran diferencia entre dejar una stablecoin inactiva y ponerla en una estrategia que genere rendimiento. Pero juzgar esa diferencia únicamente por el APY puede resultar engañoso.
Por ejemplo, un APY del 20% puede parecer cinco veces más atractivo que un APY del 4%. Pero cuando entran en juego el riesgo del protocolo, el riesgo de liquidez, el riesgo de los contratos inteligentes y los incentivos en tokens, el panorama cambia.
Por eso, el rango del 3–5% puede considerarse no como un rendimiento garantizado, sino como un punto de referencia para reflexionar sobre el equilibrio entre rendimiento y riesgo.
Con el mercado de stablecoins acercándose a los 290 mil millones de dólares, cuanto más crece el capital, más importante se vuelve la pregunta:
«¿De dónde proviene realmente este rendimiento?»
💬 Al elegir el rendimiento de una stablecoin, ¿te fijas primero en el APY o en el riesgo?
Nota de riesgo: los APY pueden cambiar, y las stablecoins conllevan riesgos de desvinculación, de plataforma, del protocolo y de pérdida de capital.
Este contenido no constituye asesoramiento de inversión. Realiza siempre tu propia investigación antes de tomar decisiones financieras.
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 4
  • 1
Obtener un APY del 10 % importa. Pero cuánto capital destinas a ese APY importa igual de mucho.
En DeFi, la diversificación no consiste únicamente en poseer distintos tokens.
A veces, distribuir la misma stablecoin entre distintos protocolos también puede formar parte de la gestión del riesgo.
Un fallo técnico, un problema con el oráculo, una crisis de liquidez o un exploit de contrato inteligente pueden afectar a todo un protocolo.
Por eso, la regla del protocolo único comienza con una pregunta sencilla:
«Si esta plataforma deja de funcionar mañana, ¿qué parte de mi cartera se ve afectada?»
S
xxx40xxx
Ver un APY alto es fácil. La verdadera pregunta es qué riesgo estás asumiendo para obtenerlo.
En el mundo cripto, los rendimientos del 15%, 20% o incluso superiores atraen naturalmente la atención, pero una cifra más alta no significa automáticamente una mejor oportunidad.
A veces, un rendimiento menor puede tener más sentido cuando preservar el capital es importante.
Existe una gran diferencia entre dejar una stablecoin inactiva y ponerla en una estrategia que genere rendimiento. Pero juzgar esa diferencia únicamente por el APY puede resultar engañoso.
Por ejemplo, un APY del 20% puede parecer cinco veces más atractivo que un APY del 4%. Pero cuando entran en juego el riesgo del protocolo, el riesgo de liquidez, el riesgo de los contratos inteligentes y los incentivos en tokens, el panorama cambia.
Por eso, el rango del 3–5% puede considerarse no como un rendimiento garantizado, sino como un punto de referencia para reflexionar sobre el equilibrio entre rendimiento y riesgo.
Con el mercado de stablecoins acercándose a los 290 mil millones de dólares, cuanto más crece el capital, más importante se vuelve la pregunta:
«¿De dónde proviene realmente este rendimiento?»
💬 Al elegir el rendimiento de una stablecoin, ¿te fijas primero en el APY o en el riesgo?
Nota de riesgo: los APY pueden cambiar, y las stablecoins conllevan riesgos de desvinculación, de plataforma, del protocolo y de pérdida de capital.
Este contenido no constituye asesoramiento de inversión. Realiza siempre tu propia investigación antes de tomar decisiones financieras.
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 3
Tener 1.000 USDT en tu billetera no es toda la historia.
La blockchain en la que reside ese USDT puede afectar desde los costes de transacción hasta las oportunidades de DeFi.
La stablecoin puede ser la misma, pero la utilidad del capital no lo es.
Ethereum, Tron, Solana y otras redes tienen distintas bases de usuarios, estructuras de comisiones y ecosistemas de DeFi.
Para los usuarios frecuentes, los costes de transacción pueden cobrar importancia.
Para los usuarios de DeFi, la profundidad de liquidez y la actividad del ecosistema pueden importar más.
Eso lleva a una pregunta sencilla:
«¿Qué
xxx40xxx
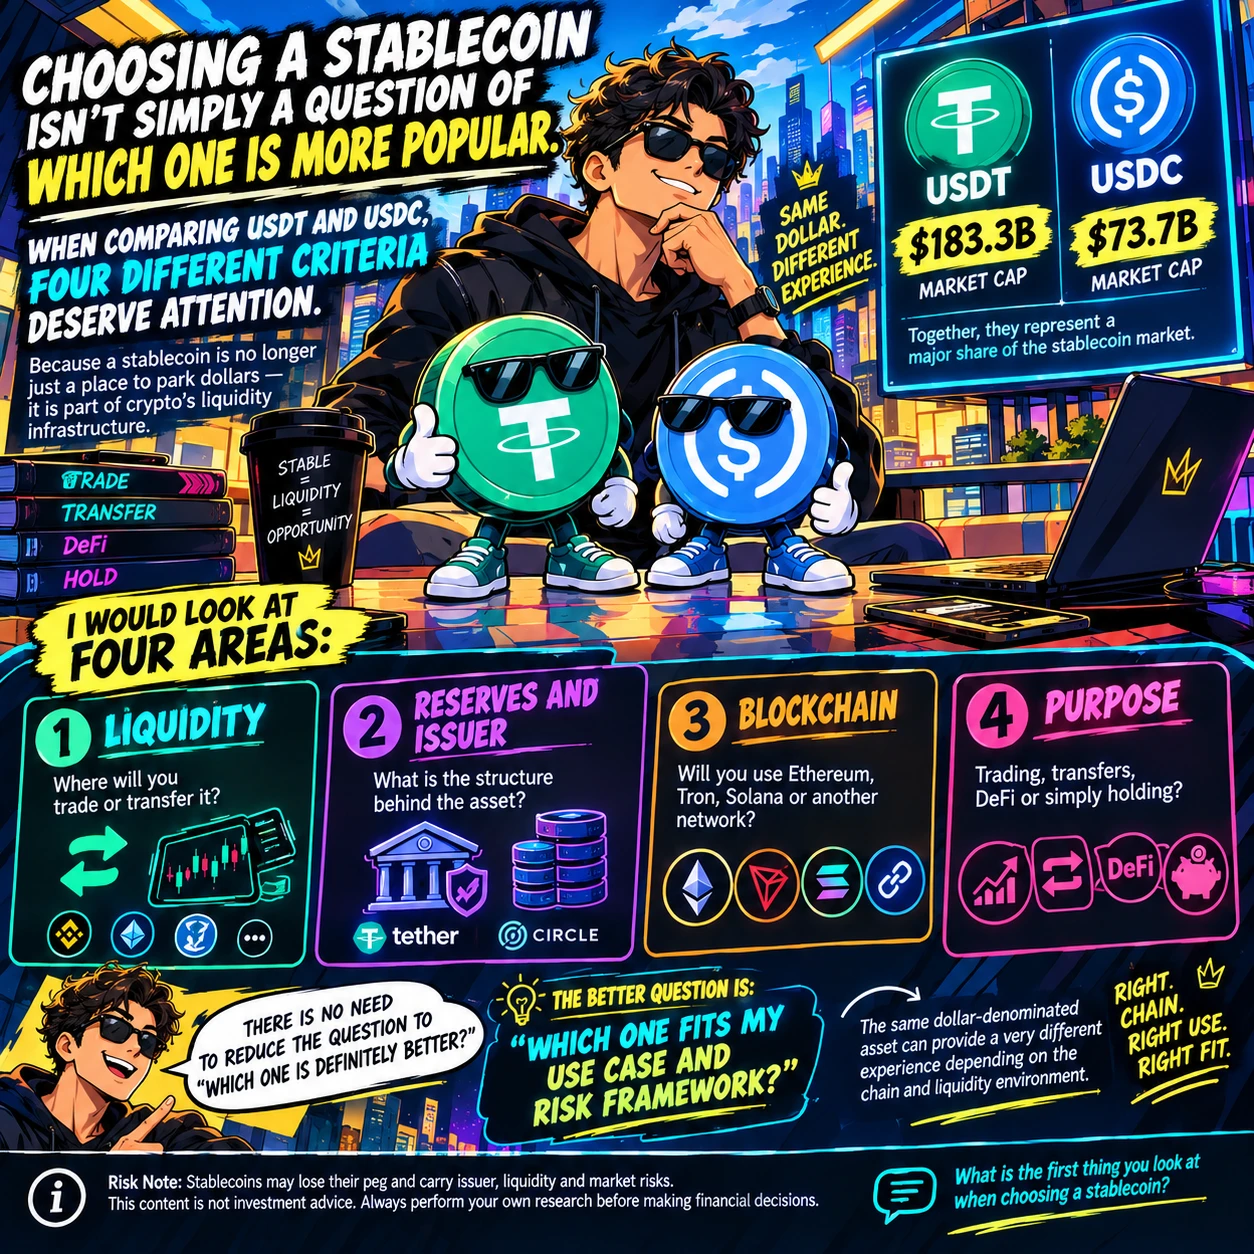
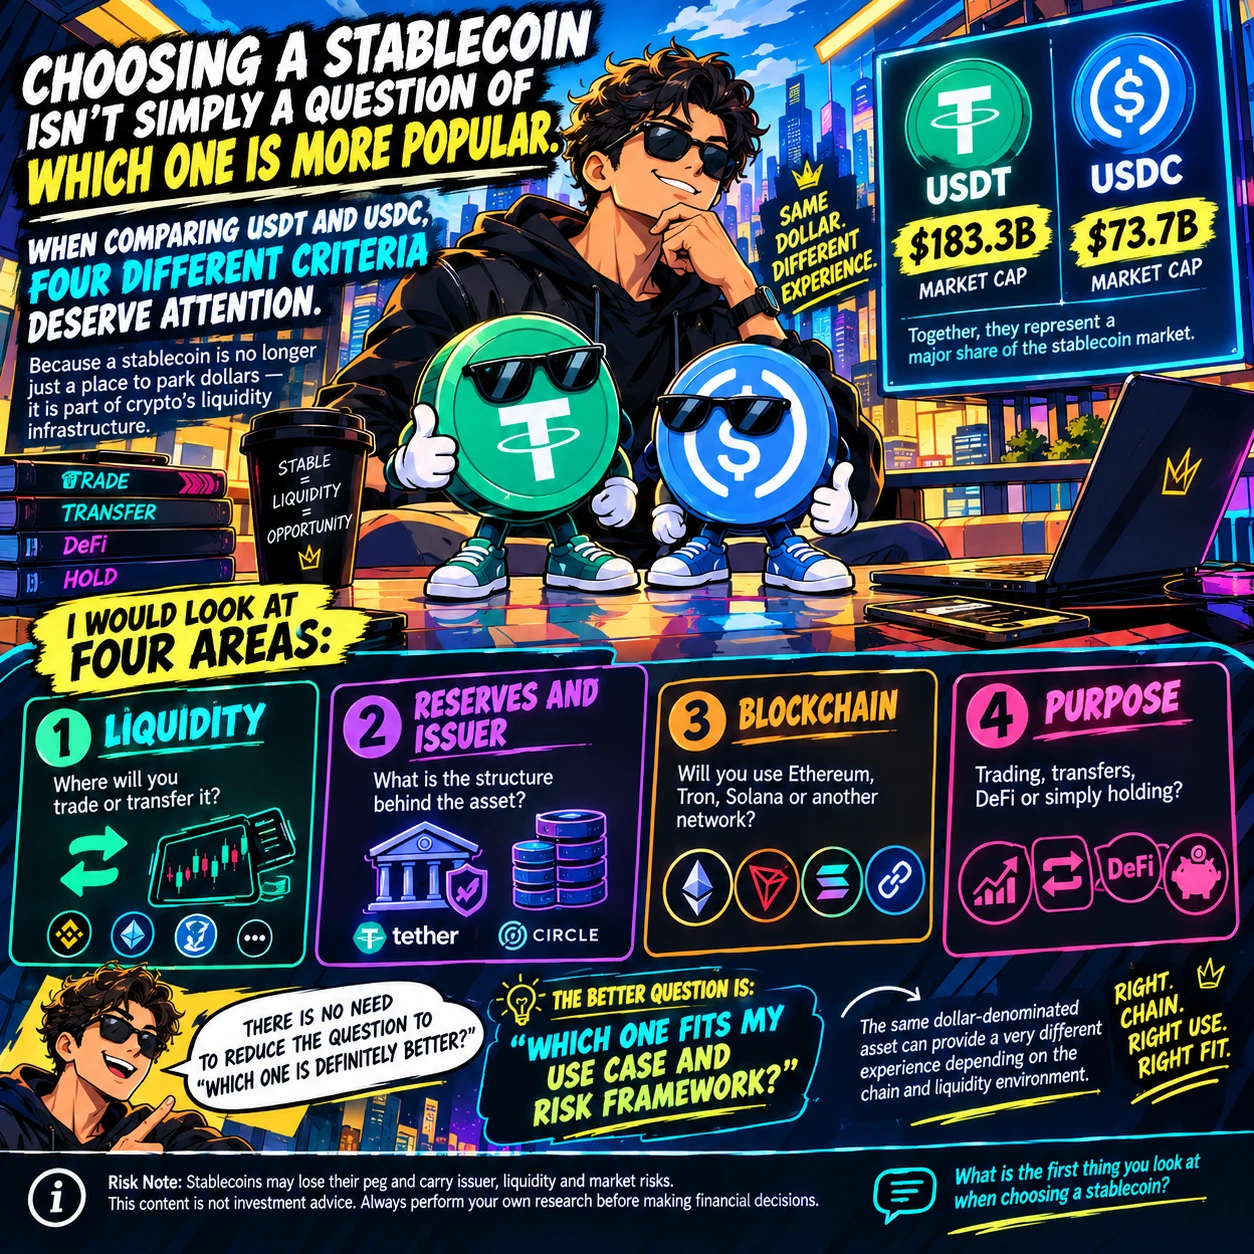
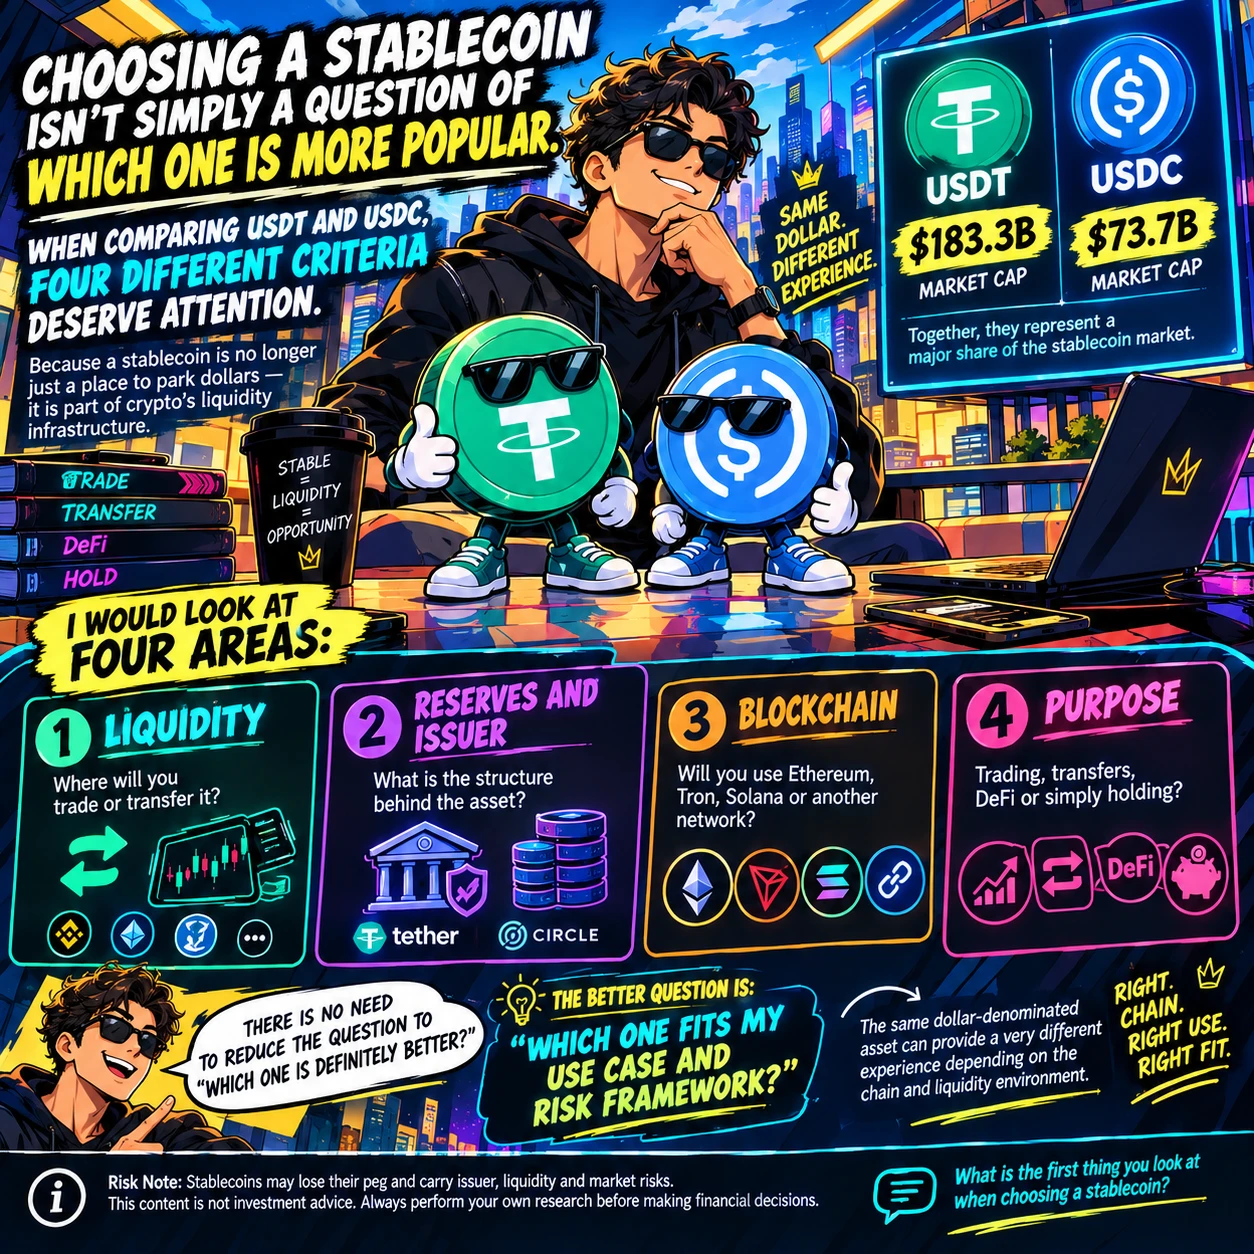
Elegir una stablecoin no es simplemente una cuestión de cuál es más popular.
Al comparar USDT y USDC, hay que prestar atención a cuatro criterios diferentes.
Porque una stablecoin ya no es solo un lugar donde aparcar dólares: forma parte de la infraestructura de liquidez del sector cripto.
Los datos actuales sitúan la capitalización de mercado de USDT en aproximadamente $183,3 mil millones y la de USDC en unos $73,7 mil millones. Juntas, representan una parte importante del mercado de stablecoins.
Yo analizaría cuatro áreas:
1. Liquidez: ¿Dónde la negociarás o transferirás?
2. Reservas y emisor: ¿Cuál es la estructura detrás del activo?
3. Blockchain: ¿Utilizarás Ethereum, Tron, Solana u otra red?
4. Propósito: ¿Trading, transferencias, DeFi o simplemente mantenerla?
No es necesario reducir la cuestión a «¿Cuál es definitivamente mejor?».
La mejor pregunta es:
«¿Cuál se adapta a mi caso de uso y a mi marco de riesgo?»
El mismo activo denominado en dólares puede ofrecer una experiencia muy diferente dependiendo de la red y del entorno de liquidez.
💬 ¿Qué es lo primero que analizas al elegir una stablecoin?
Nota de riesgo: Las stablecoins pueden perder su paridad y conllevan riesgos relacionados con el emisor, la liquidez y el mercado.
Este contenido no constituye asesoramiento de inversión. Realiza siempre tu propia investigación antes de tomar decisiones financieras.
$BTC $GT $ETH
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 2
Elegir una stablecoin no es simplemente una cuestión de cuál es más popular.
Al comparar USDT y USDC, hay que prestar atención a cuatro criterios diferentes.
Porque una stablecoin ya no es solo un lugar donde aparcar dólares: forma parte de la infraestructura de liquidez del sector cripto.
Los datos actuales sitúan la capitalización de mercado de USDT en aproximadamente $183,3 mil millones y la de USDC en unos $73,7 mil millones. Juntas, representan una parte importante del mercado de stablecoins.
Yo analizaría cuatro áreas:
1. Liquidez: ¿Dónde la negociarás o transferirás?
2. Reservas y emiso
post-image
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 3
  • 1
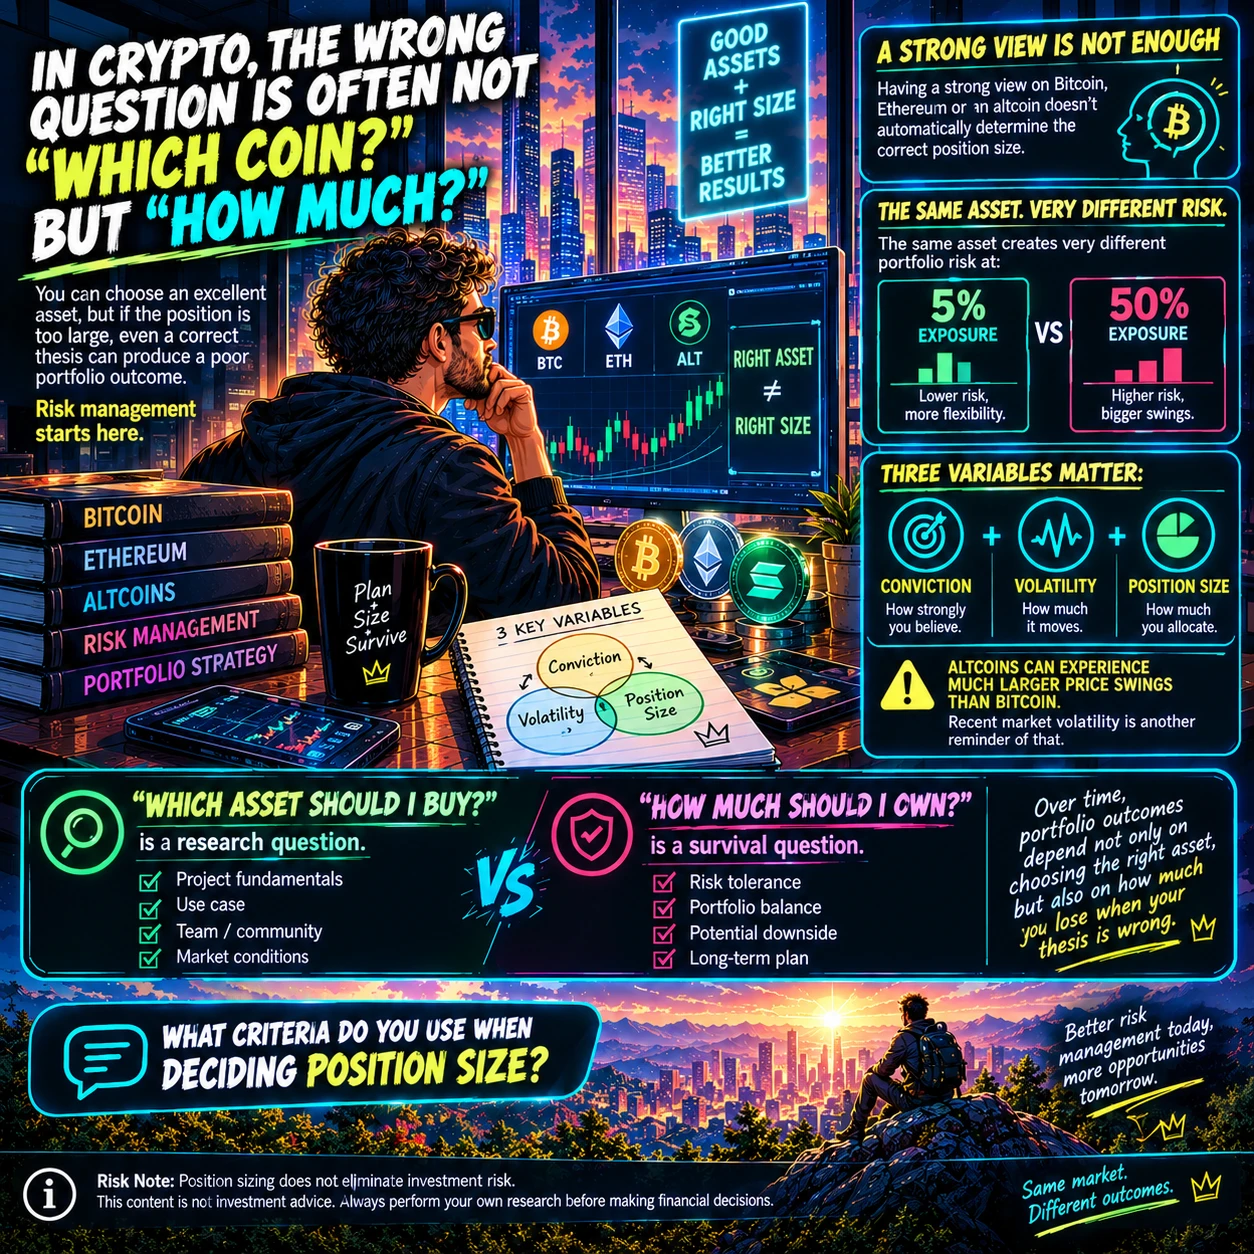
En el mundo cripto, la pregunta equivocada a menudo no es «¿Qué moneda?», sino «¿Cuánto?».
Puedes elegir un activo excelente, pero si la posición es demasiado grande, incluso una tesis correcta puede producir un resultado deficiente para la cartera.
La gestión del riesgo empieza aquí.
Tener una opinión firme sobre Bitcoin, Ethereum o una altcoin no determina automáticamente el tamaño correcto de la posición.
El mismo activo genera un riesgo muy diferente para la cartera con una exposición del:
5% frente a una exposición del 50%.
Por eso importan tres variables:
Convicción + volatilidad + tamañ
post-image
BTC+0,58%
GT+0,75%
ETH+1,55%
  • 3