Plaza
Siguiendo
Populares
Noticias
Perfil

fatimanoor

vip
Antigüedad 0.2años
Nivel máximo 0
Analista del mercado de criptomonedas compartiendo ideas sobre Bitcoin, Altcoins, DeFi y Web3. Análisis técnico en vivo, actualizaciones del mercado, psicología del trading y contenido educativo. Únete a la transmisión y comercia de manera más inteligente.
23
Siguiendo
353
seguidor(es)
1.4k
me gusta
niveles de precios claros + incertidumbre + análisis en vivo, eres increíble
Crypto_Buzz_with_Alex
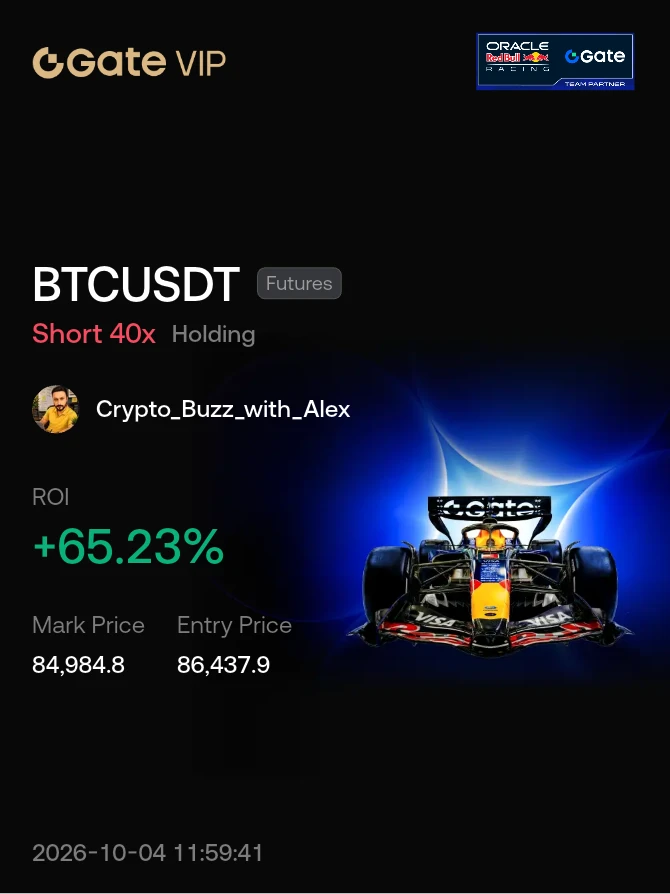
#Share Rendimiento de mi posición
El corto de BTC desde 86.460 está funcionando: aquí es donde cambio de posición y por qué 81.139 es el nivel que me importa
Hace dos días compartí un corto con una zona de entrada de 86.450 a 88.890, un stop en 93.000 y seis objetivos, y yo entré en 86.460. Sigue abierto. Esta mañana BTC rondaba los 84.940 cuando hice el gráfico. TP1 en 85.585 y TP2 en 84.721 ya se alcanzaron, y el mínimo hasta ahora es de aproximadamente 83.900. El precio está aproximadamente un 1,7% a mi favor. Mi ROI no realizado muestra un 66,94% porque estoy usando un apalancamiento de 40x en esta operación, mientras que la señal que compartí era de 10x. Con 10x, el mismo movimiento es de aproximadamente un 17%. Lo digo de antemano porque el apalancamiento importa más que el porcentaje, y por favor no copien mis 40x.
Por qué abrí el corto en primer lugar: el impulso hacia 87.000 no me pareció demanda nueva. Antes de la publicación de los datos de empleo, el interés abierto había crecido en unos 27.000 BTC y la financiación había saltado de alrededor del 3% al 10% anualizado, y aproximadamente el 91% de las liquidaciones del día anterior fueron de posiciones cortas. Eso es un short squeeze, y los squeezes tienden a desvanecerse. BTC tocó 87.250 con la publicación del dato y volvió a acercarse a 84.000 en un día. La trayectoria de los tipos tampoco cambió lo suficiente como para justificar perseguir el movimiento, con una subida en diciembre todavía descontada en torno al 86%.
Ahora el gráfico, que es una vista de 5 minutos que dibujé ayer. El máximo en 87.383,6 es el nivel del que depende toda la estructura. Justo por debajo marqué un bloque de rechazo entre aproximadamente 86.900 y 87.200, con un conjunto de stops descansando por encima. Debajo se encuentra un bloque de ruptura entre aproximadamente 85.650 y 86.000. Después de que el precio rompiera a la baja, marcó un cambio de carácter cerca de 83.150, y desde entonces BTC se ha estado comprimiendo en un rango estrecho. Lo que importa es lo que hay debajo: stops situados por debajo del mínimo de 82.468 y bajo la línea de tendencia ascendente, y después una zona de demanda entre aproximadamente 80.800 y 81.139.
La línea cian de mi gráfico es la trayectoria que espero. Un último impulso hacia 85.300-85.400, que capturaría los stops por encima del pequeño rango, y después una caída brusca a través de 82.468 hasta esa zona de demanda. No voy a añadir al corto allí arriba, y un movimiento por encima de 86.000 haría que dejara de confiar en esa trayectoria. Mi TP3 en 82.992 se sitúa justo por encima del mínimo de 82.468, y TP4 en 81.263 está a solo unos 124 puntos de la zona de demanda. Es intencionado: planeo cambiar de corto a largo justo donde termina la primera operación.
La gestión del corto a partir de aquí es sencilla. Después de TP2, mi regla es mover el stop a la entrada en 86.460, para que la operación no pueda convertirse en una pérdida, y cerrar la mayor parte de lo que quede en TP4. TP5 en 78.670 y TP6 en 76.076 se mantienen como una pequeña posición residual, y solo importan si el largo falla. Un cierre de 5 minutos por debajo de 80.521,7 acaba con la idea del largo y convierte la posición residual en la operación principal.
El plan del largo es entrar en 81.139,1, con un stop en 80.521,7 y un objetivo en 86.146,9, que es la base de la zona de oferta donde se encuentra el bloque de ruptura. Eso supone un riesgo del 0,76% frente a una recompensa del 6,17%, aproximadamente 8,1 a 1. Sin embargo, no estoy intentando atrapar un cuchillo que cae. Quiero ver que el precio barra la zona y después cierre de nuevo por encima de 81.139,1 en 5 minutos, o que marque un cambio de carácter dentro del rango. Eso reduce un poco la recompensa, pero eleva mucho la tasa de aciertos.
Ahora viene la parte que la mayoría se salta: el riesgo. Con 40x, cada movimiento del 1% en mi contra cuesta el 40% de mi margen, y mi liquidación se sitúa solo aproximadamente un 2,5% por encima de la entrada, alrededor de 88.200-88.600, dependiendo de las comisiones. Eso está muy por debajo del stop de 93.000 que publiqué, así que con mi apalancamiento el stop real es la liquidación, y el máximo de 87.383,6 llegó a estar a unos 1.000 puntos de ella. Precisamente por eso es tan importante mover el stop a la entrada. Si siguen la señal, usen 10x o menos y calculen el tamaño a partir de la distancia al stop, no del botón de apalancamiento. El stop en 93.000 está un 7,56% por encima de 86.460, así que arriesgar el 1% de su cuenta significa una posición de aproximadamente el 13,2% de la cuenta, lo que supone solo el 1,3% de la cuenta como margen con 10x. Para el largo, un riesgo del 1% con un stop del 0,76% implica una posición de alrededor de 1,3 veces su cuenta, lo que no es una operación con un apalancamiento elevado en absoluto.
Qué demostraría que estoy equivocado: un cierre horario limpio por encima de 87.383,6. Los ETF estadounidenses de contado recibieron aproximadamente 6,34 mil millones de dólares en el tercer trimestre, incluidos 2,65 mil millones de dólares en septiembre, así que existe una demanda real por debajo, y los mercados de ETF están cerrados hasta el lunes. Octubre también ha sido históricamente un mes fuerte para BTC. Respeto todo eso y, si la estructura se rompe, preferiría aceptar el stop antes que discutir con el gráfico.
¿A dónde creen que irá BTC primero esta semana: a otro impulso hacia 85.400 o directamente a barrer 82.468?
Esto no es asesoramiento financiero. Hagan siempre su propia investigación antes de tomar cualquier decisión de trading o inversión. El trading con apalancamiento puede ocasionar pérdidas mayores de lo esperado.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
niveles de precio claros + incertidumbre + análisis en directo, eres increíble
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Un titular de 84,5 mil millones de dólares, un mercado de derivados de 2,9 millones: lo que realmente está diciendo el perp pre-IPO
Empecemos por la diferencia de escala. El acuerdo de computación de SpaceX anunciado tiene un valor de hasta 84,5 mil millones de dólares hasta 2029, y el folleto apunta a al menos $518B de gasto en infraestructura de IA durante la próxima década. El perpetuo pre-IPO en el que los traders expresan una opinión sobre todo esto tiene un interés abierto de 1,41 mil contratos, aproximadamente 2,9 millones de dólares a 2.088,90, con un volumen negociado en 24 horas de apenas 938 mil dólares. La financiación es del 0,0000 %. Es un indicador de sentimiento diminuto y plano: nadie está pagando una prima por estar largo o corto.
Ahora, las matemáticas del contrato. La cifra anterior de ~$45B equivalía a unos 1,25 mil millones de dólares al mes hasta mayo de 2029, es decir, 36 meses. Si distribuyes 84,5 mil millones de dólares en el mismo periodo, obtienes aproximadamente 2,35 mil millones de dólares al mes, alrededor de un 88 % más. Como la mayoría de los acuerdos pueden rescindirse con un aviso previo de 90 días, la exposición cancelable a corto plazo a ese ritmo es del orden de 7 mil millones de dólares. Esa es mi estimación aproximada, no una cifra presentada en un documento, y «hasta» significa que el uso real podría ser menor. Compáralo con los aproximadamente $161B de compromisos de arrendamiento de equipos declarados como no cancelables en otra parte del documento. El acuerdo de SpaceX parece ser el componente flexible, y el componente rígido es más de veinte veces mayor. Interpreto los 84,5 mil millones de dólares más como una opción sobre capacidad que como un pasivo firme.
El eco físico de este gasto ya es visible en la memoria. Micron dijo el 30 de septiembre que la mayor parte de su suministro de HBM para 2027 está contratado a precios significativamente más altos, y proyectó unos ingresos de 61,5 mil millones de dólares para el próximo trimestre, frente a los aproximadamente 56,6 mil millones de dólares previstos. Los arrendamientos de computación solo tienen sentido si hay GPU y memoria disponibles, y los fabricantes de memoria nos están diciendo que en gran medida ya tienen toda su capacidad comprometida. SPCX subió un 2,59 % hasta 149,24 dólares como arrendador, lo que constituye la lectura bursátil más clara del titular.
En el perp, el precio es de 2.088,90, con un rango de 24 horas de 2.069,01 a 2.127,51, una oscilación de aproximadamente un 2,8 %, y se encuentra solo un 0,9 % por encima del mínimo. Superó intradía la resistencia horaria de 2.101,58 y volvió a cederla, siguiendo el mismo patrón de subida y retroceso que la cotización de 2.139 del 30 de septiembre. El precio de referencia de 2.086,90 se encuentra casi exactamente sobre el soporte de 2.086,19.
Mi sesgo es neutral dentro del rango de 2.069,01 a 2.127,51, y opero la ruptura. Un cierre horario por encima de 2.127,51 apunta a 2.139 y después a 2.193, con un stop por debajo de 2.086,19. Si falla 2.069,01, el siguiente nivel es el mínimo del 27 de septiembre, cerca de 2.029. Con solo $938K de volumen diario, mantendría un tamaño pequeño, porque el deslizamiento en un libro tan poco líquido puede ser mayor que la distancia hasta el stop.
¿Es una cláusula de salida de 90 días una señal de confianza en la demanda o una cobertura frente a un cambio de rumbo del ciclo de la IA?
Esto no es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
@Gate_Square
  • 2
niveles de precios claros + incertidumbre + análisis en vivo, eres increíble
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
Bono por ETH frente al staking, los ETF y simplemente mantenerlo: contra qué compite realmente un bloqueo de 7 días
Por cada ETH a aproximadamente 2.710, un APR de bonificación del 3% durante siete días vale unos 1,56 dólares, y el 5% anunciado completo, unos 2,59 dólares. Compáralo con la sesión del viernes, cuando ETH abrió cerca de 2.705 y alcanzó 2.746, un rango de 41 dólares, aproximadamente dieciséis veces el rendimiento semanal máximo. Por tanto, el bloqueo sigue siendo principalmente una decisión de precio. La pregunta más interesante es qué otra cosa podría estar haciendo tu ETH.
El staking nativo paga aproximadamente entre un 3% y un 4% anual, sin protección frente al precio y con una cola de salida. Los ETF estadounidenses de ETH al contado son otra opción y, desde el 5 de enero, ETHE de Grayscale ha estado distribuyendo ingresos del staking a sus accionistas. Lo que importa más que el rendimiento es el flujo: los ETF recibieron aproximadamente $690M en la semana del 21 al 25 de septiembre, una racha de siete sesiones de aproximadamente $850M que terminó el 29 de septiembre con una salida de 2,8 millones de dólares. Los flujos son un motor mayor para ETH que cualquier tasa de rendimiento, y un plazo fijo de una semana se sitúa en el extremo de bajo compromiso y baja recompensa de ese espectro.
Ahora, el calendario dentro del bloqueo. Una suscripción que comience hoy se extiende hasta aproximadamente el 10 de octubre. Cubre la bifurcación Glamsterdam en la red de pruebas Sepolia el 6 de octubre, que es únicamente una red de pruebas y para la que no hay fecha confirmada de lanzamiento en la red principal, además de la apertura bursátil del lunes tras el repunte del 0,7% del S&P del viernes. No cubre la decisión de la Fed del 28 de octubre ni el informe PCE del 29 de octubre. En otras palabras, es una semana de eventos relativamente ligera, algo adecuado para un bloqueo corto, y el verdadero riesgo es una ruptura del rango, no un shock programado.
Los números del gráfico: ETH está aproximadamente un 45% por debajo de su máximo histórico de 4.946. La primera resistencia está en 2.720, la zona de oferta va de 2.750 a 2.800, y 2.807 es el nivel que los analistas quieren ver superado, aproximadamente un 4% por encima del precio actual. A la baja, 2.550 es el detonante bajista y 2.500 el soporte mayor. Citi elevó su objetivo a 12 meses a 3.028.
Un detalle sobre el incentivo. Para 3 ETH, unos 8.130 dólares, el bono de prueba de futuros de 10 USDT vale más que los propios intereses de la semana, que son aproximadamente 4,67 dólares al 3% y 7,77 dólares al 5%. Si lo utilizas como está previsto, el incentivo importa más que el APR.
Mi sesgo es constructivo mientras ETH mantenga el suelo horario de 2.676,07. Querría comprar entre 2.690 y 2.695, y un cierre diario por debajo de 2.635 pondría fin al rango, mientras que 2.550 marcaría un cambio de tendencia. Un cierre diario por encima de 2.807 abre el camino hacia 2.900 y después 3.000. Solo bloquearía el ETH que no me importe no tocar esta semana, porque una posición ilíquida es el coste de una ruptura que no puedo negociar.
¿Preferirías bloquear ETH durante una semana para cobrar el bono o mantenerlo líquido por si ETH supera 2.807?
Esto no es asesoramiento financiero. Haz siempre tu propia investigación antes de tomar cualquier decisión de trading o inversión.
$ETH
repost-content-media
  • 3
niveles de precio claros + incertidumbre + análisis en directo, eres increíble
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Las opciones descontaban entre un 8% y un 10%; Micron se movió menos de un 1% tras el cierre: la pregunta que nadie hizo fue el capex
El debate previo a los resultados se centró en dos cosas: el progreso de HBM4 y las perspectivas para 2027. Ambas quedaron respondidas y la acción apenas reaccionó. El mercado de opciones había descontado un movimiento de entre un 8% y un 10%. Tras el informe, MU cayó un 0,78% hasta 1.056,75 después del cierre y luego subió alrededor de un 3% en la siguiente sesión. Un movimiento que fue un tercio del límite inferior de lo que estaba descontado me indica que las respuestas ya estaban reflejadas en el precio. A lo que sí reaccionó el mercado fue a un tercer elemento.
Sobre HBM4, la dirección dijo que el aumento de producción se está ejecutando bien y que los ingresos de HBM crecieron más rápido que los ingresos de la compañía durante el trimestre. La gran mayoría del suministro de bits de HBM para el año natural 2027 ya está cubierta mediante acuerdos a precios significativamente más altos, y se está desarrollando un producto HBM4E personalizado con NVIDIA. Lo que no se comunicó es igual de importante: no hubo una actualización del tamaño del mercado de HBM ni un objetivo firme de participación, solo una referencia vaga a situarse aproximadamente en línea con su participación más amplia en DRAM. Por tanto, la historia del producto es sólida, pero los inversores aún carecen de cifras para modelarla.
Para 2027, Micron espera otro año récord, con crecimiento secuencial de los ingresos en cada trimestre. Más del 75% de los envíos previstos para el ejercicio fiscal 2027 ya están comprometidos, las conversaciones sobre asignaciones para 2028 ya han comenzado y se espera que la oferta siga siendo limitada hasta el año natural 2028. La previsión de ingresos del primer trimestre es de 61,5 mil millones de dólares, frente a los aproximadamente 56,6 mil millones esperados, y la dirección calificó el primer trimestre como el mínimo del margen bruto de este año.
La parte por la que nadie preguntó es el gasto. El capex es de 11,5 mil millones de dólares en el primer trimestre y de aproximadamente $25B en el primer semestre, con un segundo semestre superior. Un analista planteó un ejercicio fiscal 2027 por encima de 50 mil millones de dólares, frente a aproximadamente $27B en el ejercicio fiscal 2026, casi el doble. Los gastos operativos también están aumentando en unos 2,5 mil millones de dólares, frente a un incremento de $1B señalado anteriormente. Esa es la línea que hizo caer la acción durante la llamada y es el nuevo argumento bajista: las primeras obleas de Idaho no llegarán hasta mediados de 2027, por lo que la oferta que genera este gasto llegará después de que el ciclo ya esté descontado como limitado. El tamaño de la sorpresa positiva del BPA también se redujo de alrededor del 39% hace dos trimestres a aproximadamente el 7%.
En el gráfico horario del viernes, MU está en 1.098,01, presionando la resistencia de 1.101,30 y situándose aproximadamente un 2,7% por encima de su conglomerado de medias en 1.069, con soporte en 1.042,16. Un objetivo de precio ya se ha elevado a 1.200 desde 1.100.
Mi sesgo es alcista mientras MU se mantenga por encima de 1.069. La línea que me indica que la preocupación por el capex está ganando es un cierre diario por debajo de 1.042,16. Una ruptura clara por encima de 1.101,30 apunta a 1.125 y después a 1.200. Hasta entonces, considero que cualquier movimiento relacionado con la historia de HBM ya está descontado y vigilo el gasto como variable.
Cuando una empresa ofrece una previsión muy por encima del consenso y la acción sigue sin moverse, ¿lo interpretan como la formación de una base sólida o como una prueba de que las buenas noticias ya están totalmente descontadas?
DYOR, NFA
@Gate_Square
niveles de precio claros + incertidumbre + análisis en directo, eres increíble
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
El bono a 30 años no está descontando a la Fed, está descontando duración: una lectura de la oferta detrás de la venta masiva de Treasuries
Empecemos por la curva, porque contradice la historia fácil. La brecha entre el rendimiento del bono a 10 años y el del bono a 2 años se ha ampliado de 32 puntos básicos el 28 de septiembre a 45 el viernes. Si esta venta masiva estuviera impulsada únicamente por la Fed, el extremo corto estaría liderando y la curva se aplanaría. En cambio, el extremo largo es el que está vendiendo, que es el aspecto que tiene una reconstrucción de la prima por plazo. Incluso el viernes encaja con el patrón: las nóminas quedaron muy por debajo de lo previsto, el bono a 10 años cayó hacia el 5,18 % y luego cerró en el 5,28 %, 4 puntos básicos arriba en el día.
El tamaño del movimiento merece exponerse claramente. El bono a 10 años estaba en el 4,96 % el 22 de septiembre y ahora está en el 5,28 %, un aumento de 32 puntos básicos en nueve sesiones, incluidos +15 puntos básicos solo el 23 de septiembre. El bono a 30 años cerró el jueves en el 5,61 % después de un máximo intradía cercano al 5,69 %, unos 34 puntos básicos arriba en un mes y 75 puntos básicos desde el comienzo del año.
Entonces, ¿quién está ofreciendo duración? La deuda pública supera los 40 billones de dólares, con un déficit cercano a los 2 billones de dólares. Además, la emisión de bonos de los hiperescaladores pasó de aproximadamente $44B en 2024 a $160B en 2025 y va camino de alcanzar aproximadamente $400B este año. Las estimaciones de Wall Street sitúan la oferta de grado de inversión relacionada con la IA cerca de los 300 mil millones de dólares, lo que equivale aproximadamente a $360B en bonos equivalentes a 10 años. Los diferenciales de los emisores relacionados con la IA rondan los 115 puntos básicos, frente a unos 78 para el mercado de grado de inversión en general, por lo que los compradores están exigiendo una compensación adicional. BofA estima que la oferta corporativa y hipotecaria añadió aproximadamente 0,3 puntos porcentuales al rendimiento del bono a 10 años este año. Por eso los rendimientos siguieron subiendo incluso después de un dato débil del PCE y de los comentarios acomodaticios de Williams y Jefferson, porque la Fed no puede disuadir hablando a la oferta.
Siendo justos, este no es un mercado desordenado. El modelo de la Fed de Nueva York situó la prima por plazo del bono a 10 años cerca del 0,75 % a finales de agosto, lo que aún representa aproximadamente la mitad de su promedio a largo plazo, según una firma; la mecánica de las subastas ha sido limpia y el Tesoro ha ampliado su apoyo mediante recompras hasta al menos 4 mil millones de dólares por operación. El riesgo no es un desplome, sino una erosión lenta en la que cada operación corporativa gigantesca compite con el Tesoro por los mismos compradores del extremo largo.
Para TLT, que cotizaba en 77,53 en la sesión horaria del viernes, la situación es sencilla. Mantengo una visión bajista mientras cotice por debajo de 77,96 y solo cambiaré de postura con un cierre por encima de 78,61. Una ruptura por debajo de 77,16 volvería a poner en juego el mínimo de 76,2. El equivalente de rendimiento que vigilo es que el bono a 30 años vuelva a presionar el máximo de 5,69 %, y una curva que siga ampliándose más allá de 50 puntos básicos confirmaría la historia de la oferta. El riesgo de titulares durante el fin de semana es real, porque los bonos permanecen cerrados hasta el lunes.
¿Interpretan esta venta masiva como un veredicto sobre la Fed o sobre la enorme cantidad de deuda a largo plazo, pública y corporativa, que debe ser absorbida?
Esto no constituye asesoramiento financiero. Investigue siempre por su cuenta antes de tomar cualquier decisión de trading o inversión.
@Gate_Square
niveles de precio claros + incertidumbre + análisis en vivo, eres increíble
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
La válvula de seguridad del petróleo cubre unos 17 días: la liberación de reservas compra tiempo antes del 3 de noviembre, no suministro
La noticia principal es que el Brent superó los 106 dólares a comienzos de semana, cuando las conversaciones entre EE. UU. e Irán se estancaron, pero lo ocurrido el viernes importa más. Los futuros del petróleo cayeron alrededor de un 3%, hasta aproximadamente 100 dólares para el Brent y unos 91 dólares para el WTI, después de que los Gobiernos europeos aceptaran la solicitud de Washington de liberar diésel de sus reservas. Francia también ha propuesto liberar 50 millones de barriles de diésel y 50 millones de barriles de crudo de los miembros de la AIE, y EE. UU. está prestando hasta 40 millones de barriles de sus propias reservas de emergencia. El Brent aun así se encaminó a una pérdida semanal de aproximadamente un 3%.
Ahora pongamos esos barriles en contexto. Antes de la guerra, aproximadamente una quinta parte del suministro mundial de petróleo transitaba por Ormuz, unos 20 millones de barriles al día. Un paquete completo de 100 millones de barriles cubre unos cinco días de ese flujo. Las exportaciones del Golfo se recuperaron hasta 12,8 millones de barriles al día en septiembre, lo que todavía supone unos 6 millones menos que en febrero. Frente a ese déficit, 100 millones de barriles representan aproximadamente 17 días de cobertura, y la parte correspondiente al diésel está destinada a liberarse durante unos 20 días. Las elecciones de mitad de mandato del 3 de noviembre están a 31 días. La liberación de reservas es un puente, y es más corto que el calendario.
La parte de la escalada también es real. Trump rechazó por inaceptable la propuesta de Irán de siete días para Ormuz, según informes Rubio dijo a la delegación iraní que abandonara Nueva York, un tercer portaaviones y hasta 10.000 soldados más se dirigen a la región, y Trump ha dicho que es posible que se reanuden los ataques después de las elecciones de mitad de mandato. Por otro lado, China ha suspendido las exportaciones de productos refinados durante octubre, lo que mantiene ajustado el mercado de productos incluso mientras se recuperan los flujos de crudo.
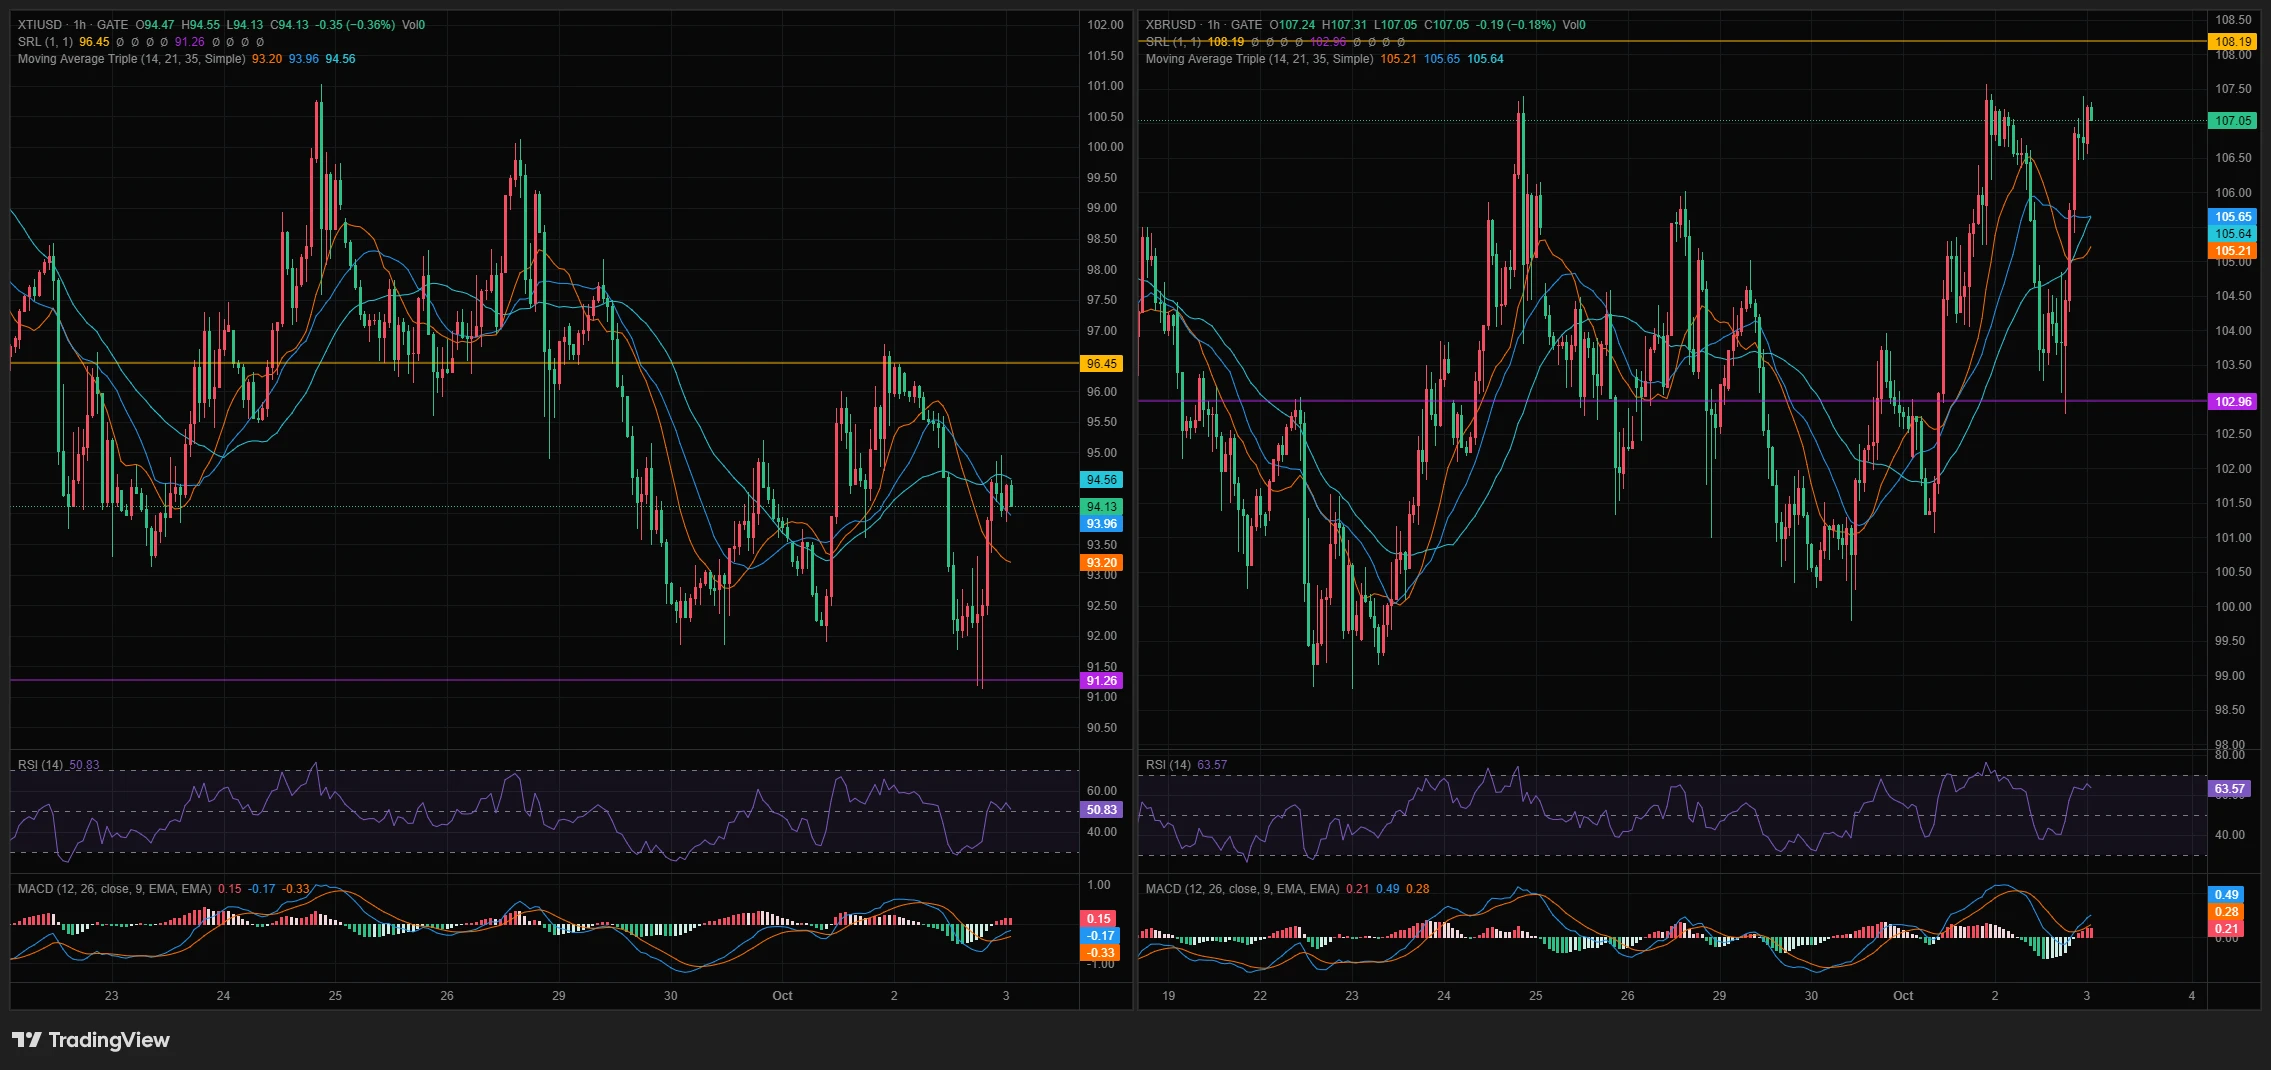
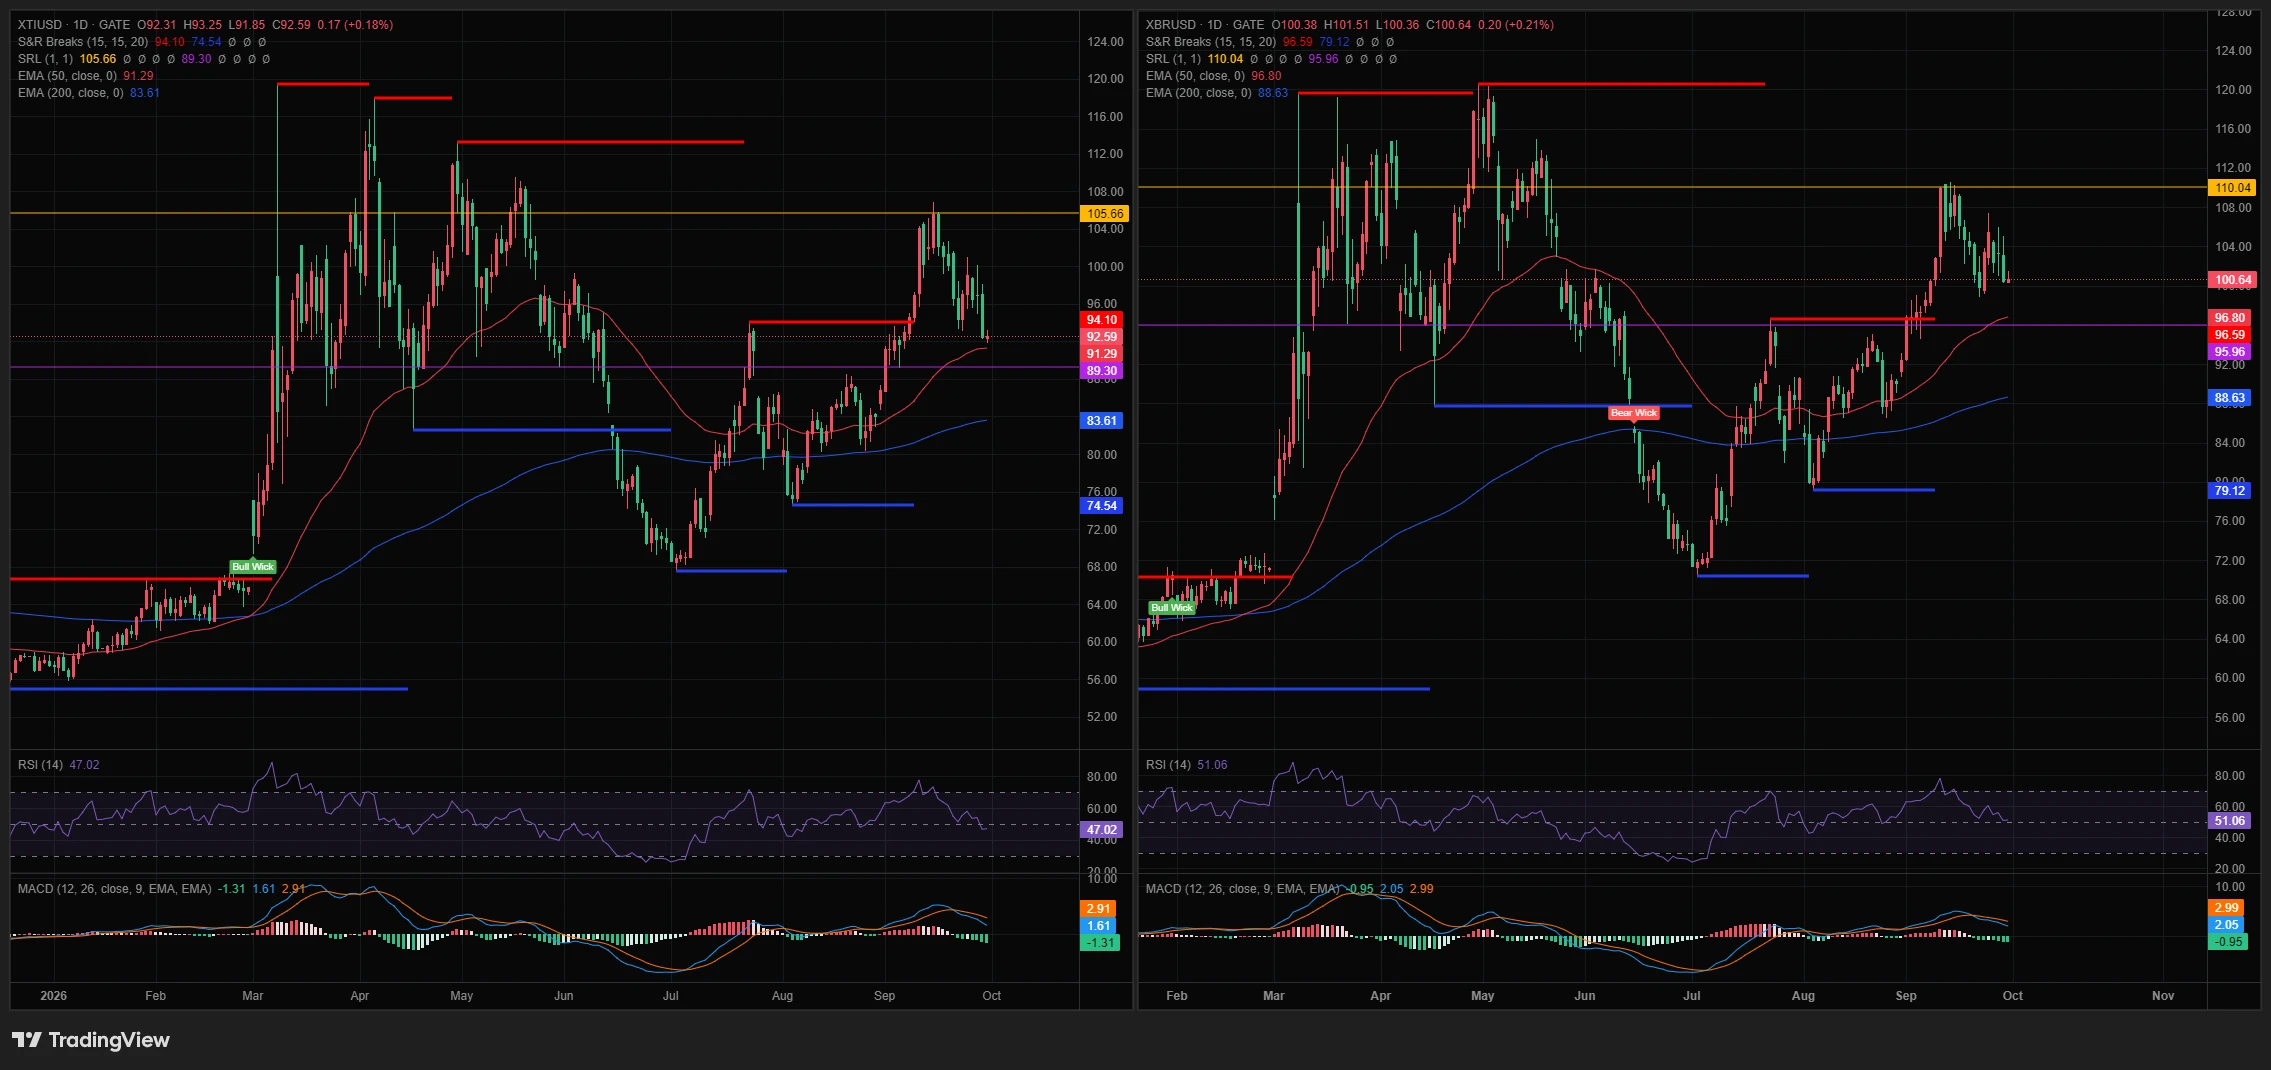
En las cotizaciones de Gate, el Brent marcó una mecha hasta el soporte de 102,96 el viernes y se ha recuperado hasta 107,05, recuperando sus medias horarias de 14, 21 y 35 periodos, situadas en 105,21, 105,65 y 105,64. El RSI está en 63,57 y la resistencia se sitúa en 108,19. El WTI dejó una mecha hasta el soporte de 91,26, se encuentra en 94,13 y todavía está por debajo de su media de 35 periodos en 94,56, con una resistencia en 96,45 y un RSI en 50,83. El Brent lidera y el WTI va rezagado, lo que encaja con un mercado donde la tensión está en los barriles transportados por vía marítima. El oro tampoco cotiza como cobertura bélica y se encamina a una segunda caída semanal.
Mi sesgo sobre el Brent es alcista mientras los cierres horarios se mantengan por encima de 105,65. Quiero comprar retrocesos hacia 105,20-105,65, con invalidación en un cierre por debajo de 102,96. El primer objetivo es 108,19, y una ruptura clara abre la puerta a 110,00. En el WTI me mantengo neutral entre 91,26 y 96,45 hasta que recupere 94,56. Recuerda que los mercados están cerrados durante el fin de semana, así que cualquier noticia de la región aparece primero en estos CFD.
Si las reservas solo pueden cubrir unos 17 días del déficit, ¿operas las caídas como un alivio temporal o crees que se alcanzará un acuerdo sobre Ormuz antes de que se agote el tiempo?
Esto no es asesoramiento financiero. Haz siempre tu propia investigación antes de tomar cualquier decisión de trading o inversión.
repost-content-media
niveles de precio claros + incertidumbre + análisis en vivo, eres increíble
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
El $70B ritmo de ingresos anualizado de OpenAI suma unos 2200 millones de dólares semanales: lo que un múltiplo de 12 veces debe demostrar
Empecemos por lo que implica el titular. Un ritmo de ingresos anualizado cercano a los 70 mil millones de dólares, que ha aumentado aproximadamente un 70% desde el inicio del tercer trimestre, significa que el ritmo del 1 de julio era de unos 41 mil millones de dólares. Eso equivale a unos 29 mil millones de dólares de ingresos anualizados añadidos en aproximadamente trece semanas, o unos 2200 millones de dólares cada semana. Si la cifra se obtiene anualizando el último mes, como se ha informado, entonces ese mes subyacente generó alrededor de 5800 millones de dólares de ingresos. Es un mes excepcional extrapolado, no un año de ingresos ya contratado.
Ahora, las cuentas de valoración. La ronda de financiación de marzo valoró la empresa en 852 mil millones de dólares, lo que equivale a unas 12,2 veces el nuevo ritmo de ingresos. Las conversaciones iniciales sobre una valoración de alrededor de 1,2 billones de dólares implicarían unas 17 veces. Al ritmo actual de ingresos añadidos, no de crecimiento porcentual, duplicar la cifra hasta los 140 mil millones de dólares llevaría unos siete meses, y se alcanzarían los 85 mil millones de dólares aproximadamente a mediados de noviembre. En otras palabras, el múltiplo se comprime rápidamente si se mantienen los incrementos semanales y sigue siendo elevado si estos se desvanecen. La brecha importante es que Axios no pudo averiguar nada sobre los gastos, por lo que se trata de un múltiplo sobre los ingresos, no sobre los beneficios.
La composición importa tanto como el total. Los ingresos empresariales han crecido más de un 100% desde julio, y los ingresos de consumo añadidos en el tercer trimestre ya superan todo lo añadido durante 2025. Pero la empresa también ha estado recortando los precios de los modelos, lo que significa que el volumen debe crecer más rápido que la caída de los precios solo para mantener el ritmo de ingresos al alza. Un ritmo de ingresos creciente en un entorno de recortes de precios indica que el uso se está acelerando, pero también que los ingresos por unidad de computación están disminuyendo.
El mercado público ya ha elegido su indicador indirecto. Oracle subió un 5,3% tras la información, con un máximo intradía cercano al 8,2%, y un analista estima que OpenAI representa aproximadamente la mitad de la cartera de computación pendiente de Oracle. Es una señal de concentración tanto como de crecimiento. Mientras tanto, OpenAI ya no espera salir a bolsa este año, mientras que un laboratorio rival podría cotizar este otoño, por lo que la primera visión auditada de los márgenes brutos de este grupo podría proceder de otra empresa. El folleto de emisión del rival apunta a al menos 518 mil millones de dólares de gasto en infraestructura durante una década, un recordatorio de que los ingresos y el gasto en esta industria crecen conjuntamente.
Mi opinión: soy optimista sobre la demanda y no me decido sobre el múltiplo. Sería más optimista si el ritmo de ingresos supera los 85 mil millones de dólares al ritmo de mediados de noviembre y una presentación muestra una mejora del margen bruto. Adoptaría una postura cautelosa si Oracle pierde su 5,3% en una semana mientras siguen llegando titulares sobre el ritmo de ingresos, porque eso significaría que el mercado está descontando el lado de los costes, o si los ingresos añadidos se ralentizan por debajo de aproximadamente 1500 millones de dólares semanales.
¿Valoras un laboratorio de IA según su múltiplo de ritmo de ingresos, o esperas a conocer los márgenes antes de pagar cualquier múltiplo?
Esto no constituye asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
@Gate_Square
"Agradezco el resumen rápido. Estaré pendiente de cómo reacciona el mercado."
Crypto_Buzz_with_Alex
Mi nota de aciertos del tercer trimestre: una decisión que acerté, otra que sigo revisando y lo que vigilo de cara al cuarto trimestre
El último día del trimestre siempre me hace volver a revisar mis notas y ser realmente honesto conmigo mismo sobre lo que funcionó y lo que no. Aquí está mi archivo de aciertos del tercer trimestre.
La decisión que más me alegra haber tomado
Mantener la paciencia durante la lateralidad de mitad de trimestre en lugar de forzar operaciones. Hubo varios periodos este trimestre en los que el precio se mantuvo en rangos estrechos durante días, y todo instinto decía «haz algo». Las veces que me quedé de brazos cruzados y esperé a que un nivel realmente se confirmara, en lugar de intentar adivinar una ruptura antes de tiempo, fueron las operaciones que salieron más limpias. Las ocasiones en las que entré porque me aburría observar un rango me costaron más de lo que jamás me costó el mercado.
El ejemplo concreto que se me quedó grabado es tratar los niveles recuperados como algo que tiene que demostrar su validez, no como algo que haya que celebrar de inmediato. Que se recupere un nivel después de haberse perdido solo es significativo cuando realmente se mantiene en un retesteo. A principios de año me quemé comprando la recuperación en sí en lugar de esperar al retesteo, y este trimestre por fin apliqué esa lección de forma constante. Marcó una diferencia real.
La que merece una revisión honesta
Entusiasmarme con un movimiento impulsado por una narrativa antes de comprobar si los fundamentales que lo respaldaban podían sostener realmente el precio. El tercer trimestre tuvo algunos momentos en los que la historia de un token o sector se movía rápidamente, y la historia por sí sola me atrajo antes de que hubiera hecho el análisis básico de las cifras de uso, la estructura de la oferta o quién estaba comprando realmente. Al mirar atrás, las operaciones que funcionaron fueron aquellas en las que separé «esta es una gran historia» de «esta es una gran entrada», y las que no funcionaron fueron aquellas en las que dejé que la historia pensara por mí.
No voy a fingir que ya he corregido esto por completo. Es lo que más a menudo me descubro haciendo, y es el hábito contra el que quiero trabajar activamente de cara al cuarto trimestre.
Lo que mantengo bajo vigilancia para el cuarto trimestre
Algunos hilos de este trimestre parecen no haber terminado todavía. La acumulación de BTC por parte de tesorerías corporativas ha sido más desigual de lo que sugieren los totales de los titulares: unos pocos compradores dominantes han hecho la mayor parte del trabajo, mientras que los nuevos participantes intentan ganar credibilidad. Quiero seguir observando si esto se amplía o permanece concentrado en un puñado de nombres, en lugar de dar por sentado cualquiera de las dos posibilidades.
También estoy observando cómo los activos del mundo real tokenizados, en particular las acciones, siguen creciendo en volumen de negociación en cadena. Esa tendencia se consolidó durante el tercer trimestre y no parece una moda pasajera; parece infraestructura que realmente se está utilizando. Vale la pena seguir de cerca dónde se concentra ese volumen el próximo trimestre y si los nuevos participantes pueden competir de forma significativa por él, en lugar de suponer que los líderes actuales permanecerán fijos.
Y en el frente macroeconómico, quiero seguir diferenciando entre «limpieza de apalancamiento» y «cambio genuino de tendencia» cada vez que haya un retroceso brusco. Este trimestre me recordó que los datos de liquidaciones te dicen mucho sobre quién salió perjudicado, pero no necesariamente hacia dónde se dirige el precio después. Quiero afinar esa distinción, no relajarla, de cara al cuarto trimestre.
Mi conclusión honesta
El tercer trimestre me enseñó más sobre paciencia que sobre predicción. Las mejores decisiones no fueron aquellas en las que anticipé un movimiento, sino aquellas en las que esperé la confirmación y no dejé que una buena historia sustituyera al análisis real. De cara al cuarto trimestre, esa es la disciplina que quiero mantener de forma más constante que durante este trimestre.
Debate
¿Cuál es tu nota de aciertos del tercer trimestre? ¿Fue una decisión de la que te sientes orgulloso, una operación que sigues revisando o algo que vas a llevar contigo al cuarto trimestre de todos modos? Comparte tu propio resumen abajo; sinceramente, me gustaría ver qué se llevan otras personas de este trimestre.
Esto no es asesoramiento financiero. Haz siempre tu propia investigación antes de tomar cualquier decisión de negociación o inversión.
@Gate_Square@Gate 广场
repost-content-media
  • 3
«Agradezco el resumen rápido. Estaré pendiente de cómo reacciona el mercado.»
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
Soy el testigo número 2.157: mi opinión sobre el cambio de Gate hacia «tener cualquier activo»
Gate acaba de lanzar el Programa de Testigos One Gate, y terminé siendo el testigo número 2.157. Antes de explicar lo que ofrece realmente el evento, quiero hablar de la idea que lo sustenta, porque «tener cualquier activo, una sola plataforma» es una declaración más importante de lo que puede parecer a primera vista.
Qué es realmente el programa
El evento se celebra del 30 de septiembre a las 12:00 al 15 de octubre a las 12:00 (UTC+8), y gira en torno a tres temas: conservar libremente, pagar sobre la marcha y operar en cualquier momento. La idea central que se promueve es que una sola cuenta debería poder gestionar tipos de activos muy diferentes —cripto, equivalentes de efectivo y exposición tokenizada a elementos como acciones— sin tener que considerarlos sistemas separados.
La participación no requiere depositar fondos ni operar. Inicias sesión, eliges un tema para compartir, publicas una participación válida y recibes un número de testigo junto con una recompensa vinculada a ese número. Ciertos números especiales, 1, 11, 111, 1.111, 11.111 y 111.111, desbloquean premios mayores: GT, entradas para carreras de F1 y productos firmados por pilotos.
Por qué «tener cualquier activo» es la parte interesante
Lo que me llama la atención no son los mecanismos del sorteo, sino el enfoque. Muchas plataformas de este sector todavía tratan los distintos tipos de activos como productos separados, con flujos independientes. La propuesta aquí es que no deberías tener que pensar de esa manera: tu cartera es simplemente tu cartera, ya contenga BTC, un saldo en stablecoins o una posición en acciones tokenizadas.
No creo que esa idea esté plenamente demostrada solo porque lo afirme una campaña. La verdadera prueba es si pasar de un tipo de activo a otro resulta realmente fluido en el día a día, no solo si técnicamente aparecen en la misma cuenta. Esa es la parte que querría evaluar con el tiempo, no a partir de un banner de lanzamiento.
Mi opinión sincera como participante
Ser el testigo número 2.157 significa que no soy uno de los primeros probadores de un solo dígito, pero sí llegué lo bastante pronto como para que esto siga pareciendo una instantánea auténtica de la adopción durante sus primeras horas. Lo que me parece más interesante que el número en sí es lo que representa: un contador público aproximado de cuántas personas están eligiendo interactuar con este enfoque el primer día. Si ese número sigue aumentando rápidamente durante la campaña, te dice algo sobre cuánto resuena la propuesta de «todo en un solo lugar». Si se estanca pronto, eso también te dice algo.
Cómo participar, si te lo estás planteando
No hace falta depositar fondos ni operar. Inicia sesión, elige un tema que encaje con los ejes de «conservar, pagar y operar», escribe una participación auténtica y publícala durante el periodo del evento. La recompensa para los números de testigo estándar es menor y funciona más como un reconocimiento por participar, mientras que los números especiales incluyen los premios mayores, aunque obviamente son mucho menos frecuentes y dependen del momento.
Qué observaría realmente en lugar de los premios
Para mí, los obsequios son un buen detalle, pero no son lo esencial. Lo que observaría durante las próximas semanas es si «tener cualquier activo, pagar sobre la marcha y operar en cualquier momento» se refleja en un comportamiento real del producto: pasar más rápido de un tipo de activo a otro, seguir menos pasos y encontrar menos fricción al cambiar de conservar a gastar y operar, en lugar de quedarse en un eslogan asociado a una campaña de dos semanas. Un cambio de marca o un nombre de programa llamativo significan muy poco si la experiencia subyacente no cambia de verdad.
Mi opinión
Me gusta que este evento se plantee en torno al uso real y no a la especulación pura: compartir tu experiencia en lugar de limitarte a depositar fondos. Pero preferiría juzgar «One Gate, Everything Money» por su funcionamiento dentro de tres meses y no por las cifras de lanzamiento de esta semana. En este sector se anuncian constantemente grandes cambios de plataforma; lo poco frecuente es que uno realmente simplifique las cosas en lugar de añadir otra capa.
Debate
Si participas como testigo, ¿qué número te tocó y cuál es tu primera impresión sincera de la propuesta de «tener cualquier activo»? ¿Crees que consolidarlo todo en una sola cuenta simplifica realmente las cosas o simplemente traslada la complejidad a otro lugar?
Esto no es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de operación o inversión.
@Gate_Square
repost-content-media
  • 4
«Agradezco el resumen rápido. Estaré atento a cómo reacciona el mercado.»
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
Día del PCE subyacente: por qué observo más las reacciones opuestas de XAUT y BTC que la cifra en sí
Hoy es el último día del 3T y termina con un catalizador importante: el PCE subyacente de agosto y la lectura final del PIB del 2T se publican a las 12:30 UTC. El mercado está descontando un PCE subyacente de +0,3% intermensual y +3,3% interanual, con un PCE general de +3,7% interanual. Todo eso se mantiene muy por encima del objetivo del 2% de la Fed, y lleva así bastante tiempo. La pregunta no es realmente si la inflación está elevada —claramente lo está—, sino si esta lectura refuerza aún más la narrativa de «tasas altas durante más tiempo» o da margen al mercado para seguir inclinándose hacia una postura expansiva.
Por qué no observo solamente la cifra general
Una lectura exactamente en línea con el consenso, del 0,3% y el 3,3%, probablemente se consideraría irrelevante, ya que no cambia nada de lo que ya está descontado. El verdadero riesgo de reacción está en una sorpresa en cualquier dirección. Una lectura más alta, por ejemplo del 0,4% o más intermensual, contrarrestaría las recientes expectativas de recortes de tasas y probablemente presionaría a los activos de riesgo, al tiempo que respaldaría al dólar. Una lectura más baja, cercana al 0,2%, produciría lo contrario, reforzando la idea de que la desinflación sigue avanzando pese a mantenerse por encima del objetivo.
Dado lo lejos que sigue estando esta lectura del objetivo, creo que la función de reacción del mercado es ahora asimétrica. Una sorpresa al alza probablemente golpeará más fuerte de lo que una sorpresa a la baja ayudaría, porque «tasas altas durante más tiempo» ya está parcialmente descontado, mientras que una sorpresa desinflacionaria genuina sería una actualización nueva que el mercado aún no ha descontado.
Leer el oro y BTC como los dos lados de esta operación
Al observar el gráfico de XAUT, el oro en realidad ha retrocedido con fuerza antes de esta publicación. El precio subió desde aproximadamente 4.080 dólares hasta un máximo cercano a 4.680 dólares, luego se revirtió bruscamente, rompiendo por debajo de las líneas de referencia de 4.390 y 4.435 dólares, y ahora se sitúa en 4.183 dólares, con un RSI de 36,07, acercándose a la sobreventa, y un MACD profundamente negativo en -49,4. Es un retroceso significativo antes de una publicación de datos que normalmente favorece al oro cuando la inflación aumenta.
Lo que me parece interesante es que la venta de oro antes de una configuración de inflación elevada sugiere que el mercado ya podría estar inclinándose a esperar que la lectura salga en línea con las previsiones o sea más baja, o que el posicionamiento se había extendido demasiado después de la enorme subida del oro y esto sea una toma de beneficios independientemente de los datos. En cualquier caso, la reacción del oro después de las 12:30 UTC me dirá mucho: si se estabiliza y rebota con una lectura elevada, eso indicará que la demanda de cobertura contra la inflación está reapareciendo. Si sigue cayendo incluso con una lectura elevada, eso me indicará que el desarme de posiciones en el oro tiene su propio impulso, separado de los datos macroeconómicos.
Mientras tanto, BTC parece ser el gráfico más fuerte del grupo en este momento. Ha subido con claridad desde la zona baja de los 60.000 dólares hasta 88.482 dólares en el máximo reciente, y actualmente se sitúa en 83.151 dólares, manteniéndose muy por encima tanto de su media móvil de 50 periodos, en 77.286 dólares, como de la línea de soporte de 74.127 dólares. El RSI, en 58,98, se mantiene saludable sin estar excesivamente extendido, y el MACD sigue siendo positivo, aunque el histograma se ha enfriado desde su máximo de septiembre. El retroceso moderado de BTC desde sus máximos, mientras sigue manteniéndose muy por encima del soporte de tendencia, refleja una postura completamente distinta a la ruptura más pronunciada del oro.
ETH cuenta una historia similar a la de BTC: un fuerte repunte desde aproximadamente 1.600 dólares hasta 2.831 dólares, y ahora consolidándose cerca de 2.666 dólares, por encima de su media móvil de 50 periodos, en 2.436 dólares, con un RSI de 60,22, todavía en el lado alcista de la neutralidad.
Lo que me indica esta divergencia
Que las principales criptomonedas se mantengan firmes mientras el oro rompe a la baja antes de esta publicación es una señal específica: sugiere que el capital ha estado rotando desde la cobertura tradicional contra la inflación hacia los activos de riesgo, algo que suele ocurrir cuando el mercado está más centrado en las condiciones de liquidez y las expectativas de recortes de tasas que en la inflación como tema dominante. Si esa es la interpretación, una lectura elevada del PCE que frene las expectativas de recortes sería el escenario que perjudicaría más a BTC y ETH de lo que la gente podría esperar, precisamente porque últimamente se han comportado más como activos de riesgo que como coberturas contra la inflación.
Al observar el gráfico del US500 en el lado de la renta variable, el índice se sitúa en 7.688 dólares, consolidándose justo por debajo de su máximo reciente de 7.810 dólares, después de una fuerte subida desde el mínimo de abril cercano a 6.300 dólares. El RSI, en 51,95, se encuentra justo en territorio neutral, y el precio se mantiene por encima tanto de la EMA de 50 periodos, en 7.633 dólares, como de la EMA de 200 periodos, en 7.273 dólares. Esto parece un mercado en una tendencia alcista saludable que se toma un respiro justo antes de un catalizador de datos, no uno que ya esté nervioso por el resultado.
Mi plan de trading antes de la publicación
No estoy adoptando una posición agresiva antes de un evento de datos binario como este; la relación riesgo-recompensa de adivinar una única lectura no me resulta atractiva. Lo que sí estoy haciendo es definir de antemano mi plan de reacción para cada activo.
En el caso de BTC, querría ver que la zona de 77.286 a 78.000 dólares se mantenga ante cualquier retroceso posterior a los datos si la lectura sale elevada. Una ruptura por debajo de 74.127 dólares con una lectura elevada sería el nivel que realmente cambiaría mi interpretación de «consolidación saludable» a «algo más serio».
En el caso del oro, dado que ya parece sobrevendido con un RSI de 36, observaría de hecho una reacción de rebote ante una lectura elevada como la configuración de operación más interesante: comprar fortaleza ante un catalizador favorable después de un retroceso tan amplio, en lugar de perseguir una mayor caída. Una lectura más baja que mantenga al oro cayendo me indicaría que el desarme de posiciones aún no ha terminado.
En el caso del US500, observaría si mantiene los 7.633 dólares, la EMA de 50 periodos, ante cualquier reacción a una lectura elevada. Una defensa clara de ese nivel al inicio de un 4T fuerte mantendría intacta la tendencia alcista general.
Qué observo en las cifras concretas
Si el PCE subyacente se sitúa en, por encima o por debajo del consenso intermensual del 0,3%. Si la lectura final del PIB del 2T se revisa de forma significativa con respecto a las lecturas anteriores, ya que una revisión real importa más que la confirmación de una cifra ya conocida. Y con qué rapidez divergen o convergen las reacciones del oro y BTC en las horas posteriores a la publicación, ya que eso me indicará si la rotación que estoy observando ahora en los gráficos es un tema duradero o simplemente ruido reciente.
Mi opinión sincera antes de la publicación
No creo que esta lectura por sí sola reformule el debate sobre las tasas altas durante más tiempo, a menos que sea una sorpresa real en cualquier dirección. En lo que estoy más centrado es en utilizar esta publicación como una prueba de resistencia para la divergencia que ya estoy observando entre la ruptura del oro y la fortaleza relativa de las criptomonedas. Si esa divergencia se mantiene tras una sorpresa al alza, me indicará algo duradero sobre dónde quiere estar el capital en este momento. Si no lo hace y todo se vende conjuntamente ante una lectura elevada, eso también será información útil: significaría que el mercado en realidad no ha desacoplado su apetito por el riesgo de los datos de inflación como sugieren actualmente los gráficos.
Debate
¿Crees que una lectura elevada del PCE subyacente perjudica más a BTC y ETH de lo que ayuda al oro en este momento, teniendo en cuenta cómo ha estado cotizando cada uno antes de esta publicación? ¿Y estás adoptando posiciones antes de los datos o esperando a ver la cifra para reaccionar?
No es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
repost-content-media
  • 2
"Agradezco el resumen rápido. Estaré atento a cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
El repunte del hardware de IA ya no gira en torno a los chips, sino a todo lo que los rodea
El hardware de IA tuvo hoy una sesión sólida en todos los frentes: Lumentum subió más de un 5 %, Corning y Marvell más de un 4 %, ARM y Coherent más de un 3 %, SK Hynix más de un 2 %, y Micron y Broadcom más de un 1 %. Lo que realmente me interesa aquí no es el tamaño de ningún movimiento individual, sino la composición de quienes están repuntando. Este no es un día de «suben los fabricantes de chips» sin más. Las empresas de óptica, vidrio y conectividad están liderando, y eso cuenta una historia más específica que simplemente «las acciones de IA van bien».
Por qué creo que esto importa más que un día verde típico
Marvell, ARM y Micron son los nombres que la mayoría de la gente asocia con el hardware de IA, los procesadores y la memoria. Pero que Lumentum lidere con una subida de más del 5 %, con Corning y Coherent también cerca de los primeros puestos, apunta a algo más específico: el mercado está premiando la infraestructura física que mueve datos entre chips y centros de datos, los transceptores ópticos, el vidrio especializado y la fotónica, no solo los chips que realizan el procesamiento.
Esa distinción importa porque sugiere que el repunte no depende únicamente de los resultados de una empresa ni de un titular. Parece que el mercado está reevaluando toda una capa del desarrollo de la IA que no recibe ni de lejos tanta atención como las GPU: la infraestructura física de conectividad e interconexión que tiene que escalar al mismo ritmo que la demanda de capacidad de cómputo.
Lo que muestran realmente los gráficos que tengo delante
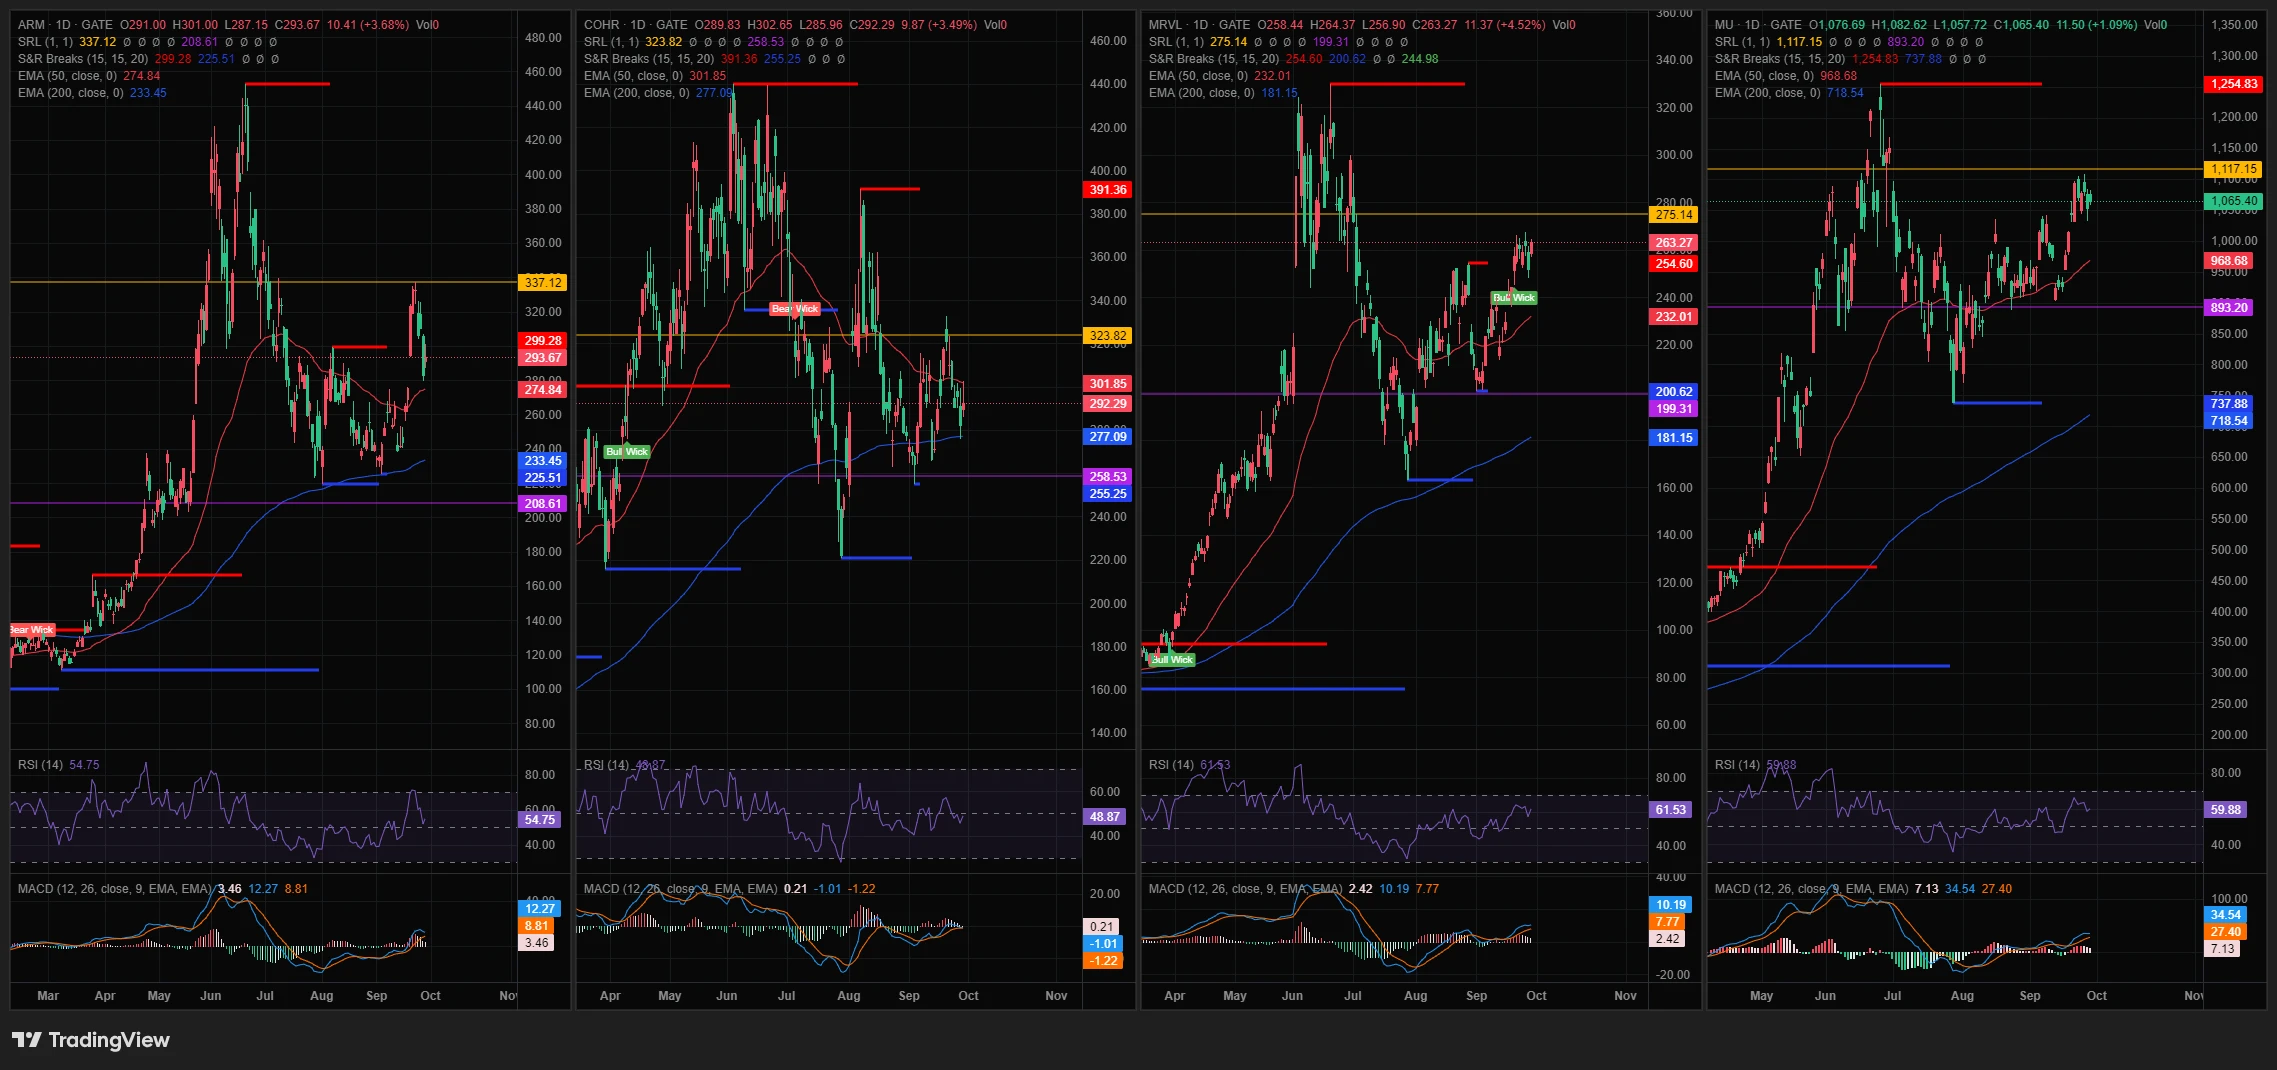
Al observar ARM, MRVL y MU juntas, la imagen es la de un conjunto de acciones extendidas, pero con posiciones técnicas diferentes.
ARM está en 293,67 dólares, con una subida del 3,68 % hoy, pero todavía cotiza muy por debajo de su máximo anterior, cercano a los 440-460 dólares, y ha pasado el último mes consolidándose en el rango de 260-300 dólares tras una corrección pronunciada. El RSI en 54,75 es saludable, aunque poco destacable, y el MACD apenas es positivo. Esto parece un nombre recuperándose de un retroceso real, más que uno marcando nuevos máximos.
MRVL es una historia completamente distinta. Está en 263,27 dólares, con una subida del 4,52 %, y ha estado construyendo una tendencia alcista clara desde los mínimos de junio, cercanos a 160 dólares, con una serie de mínimos crecientes durante agosto y septiembre. El RSI en 61,53 muestra una fortaleza real sin estar extendido, y ahora vuelve a acercarse a su máximo reciente, alrededor de 275 dólares. Este es el gráfico con mejor aspecto del grupo: un nombre dentro de una tendencia genuina, no simplemente rebotando desde un mínimo.
MU está en 1.065,40 dólares, con una subida del 1,09 %, justo por debajo de su máximo reciente, cercano a 1.117 dólares, después de una subida larga y constante desde alrededor de 500 dólares en mayo. El RSI en 59,88 y un MACD que sigue subiendo sugieren que esta tendencia alcista tiene margen, y, a diferencia de ARM, MU nunca sufrió una ruptura brusca: ha avanzado de forma más gradual durante todo el recorrido.
Esa divergencia —ARM recuperándose de una corrección, MRVL en una tendencia fuerte y clara, y MU en una subida constante— me indica que el repunte de hoy está impulsando nombres que parten de posiciones técnicas muy diferentes. En realidad, esto es una señal más saludable que si todo se moviera al unísono desde la misma configuración: sugiere una demanda genuina en todo el sector, en lugar de que una acción esté arrastrando consigo a nombres correlacionados.
¿Es una rotación hacia la óptica y la infraestructura de los centros de datos, o simplemente una apuesta generalizada por la IA?
Me inclinaría por considerarlo una rotación genuina, no simplemente una apuesta generalizada por «todo lo relacionado con la IA», precisamente por quiénes están liderando. Si se tratara de compras impulsadas únicamente por el sentimiento, esperaríamos que los nombres más grandes y seguidos lideraran por el margen más amplio. En cambio, el mayor movimiento porcentual corresponde a una empresa de fotónica y óptica, lo que sugiere una asignación de capital específica hacia la capa física de la infraestructura de IA, en lugar de una reevaluación indiscriminada de cualquier cosa que lleve «IA» asociado.
Dicho esto, un día fuerte no confirma una rotación de varias semanas. Lo que la confirmaría para mí sería ver que los nombres de óptica e interconexión siguen superando a los grandes nombres de chips durante la próxima semana o las dos siguientes, en lugar de que el liderazgo de hoy vuelva a la acción que tenga el próximo catalizador de resultados.
Mi opinión y lo que realmente vigilaría
De los tres gráficos que tengo, MRVL presenta ahora la configuración técnica más constructiva: una tendencia alcista clara, con margen antes de estar extendida. ARM todavía parece estar demostrando si su recuperación de la corrección tiene una base sólida, dado lo lejos que sigue de sus antiguos máximos. MU parece estable, pero está lo bastante cerca de su máximo reciente como para que quisiera verla superar ese nivel con convicción, en lugar de estancarse allí.
En cuanto al tema específico de la óptica y la interconexión, que es lo que más destacó en la clasificación de hoy, querría ver si ese rendimiento superior se mantiene durante las próximas sesiones. El liderazgo de un día por parte de un nombre de menor capitalización puede ser fácilmente consecuencia de un único catalizador o de un short squeeze, en lugar del inicio de una rotación genuina de capital.
Lo que vigilo a continuación
Si MRVL puede superar y mantenerse por encima de su máximo reciente de 275 dólares con volumen, lo que confirmaría que el gráfico más sólido del grupo está rompiendo al alza en lugar de simplemente volver a probar la resistencia. Si ARM puede consolidarse por encima de 300 dólares, un nivel con el que ha tenido dificultades repetidamente desde su corrección. Y si los nombres de óptica y fotónica siguen liderando frente a los nombres de chips en las próximas sesiones, que es la verdadera señal que me indicaría que esto es una rotación y no simplemente un día de repunte generalizado.
Riesgos
Un solo día fuerte no confirma una tendencia, y varios de estos nombres, especialmente MRVL y MU, ya están extendidos después de largas subidas, lo que eleva el listón para que continúe el movimiento. Si esto resulta ser la reacción a un catalizador específico en lugar de una historia más amplia de infraestructura, el liderazgo de la óptica podría desvanecerse tan rápido como apareció.
Debate
¿Interpretan el movimiento de hoy como una rotación genuina hacia la capa física de la infraestructura de IA —óptica, vidrio e interconexiones—, o simplemente como un día de sentimiento generalizado favorable a la IA que casualmente impulsó más a esos nombres? Y entre ARM, MRVL y MU, ¿qué gráfico les parece ahora la mejor configuración?
Esto no es asesoramiento financiero. Hagan siempre su propia investigación antes de tomar cualquier decisión de trading o inversión.
repost-content-media
  • 2
"Agradezco el rápido resumen. Estaré atento a cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#TresLaunchpoolsVivosSimultáneamente,CompartenMillonesEnAirdropsolsVivosSimultáneamente,CompartenMillonesEnAirdrops
‍$XAUT $FOLD $LAPTOP
Día tres de los pools FOLD, LAPTOP y XAUT: una corrección y en qué me estoy fijando ahora
Quiero empezar esta vez con una corrección, porque acertar importa más que publicar rápido. Ayer me referí al token LAPTOP de este Launchpool como «el portátil de Hunter Biden», una memecoin que se lanzó en Base a principios de septiembre. Eso fue incorrecto. Ese token concreto cayó más de un 99 % en las horas posteriores a su lanzamiento y ahora cotiza a una fracción diminuta de un centavo, con casi nada de liquidez, muy lejos del rango de 0,07 a 0,08 dólares en el que ha estado cotizando el LAPTOP del Launchpool. Son dos tokens distintos que casualmente comparten ticker, y no debería haberlos relacionado sin verificarlo primero. Lección aprendida; sigamos con lo que realmente importa aquí.
Dónde están los APR hoy
Las cifras de APR actuales no han cambiado respecto a lo que se ha mostrado durante los últimos días: FOLD en 590,76 %, LAPTOP en 263,05 % y el pool de XAUT compartiendo 34 XAUT. Como se recalculan en función del capital que está actualmente en staking, el hecho de que se hayan mantenido aproximadamente estables sugiere que la participación se ha estabilizado en lugar de seguir aumentando bruscamente, lo que representa una fase distinta a la avalancha inicial justo cuando se abre un pool.
Lo que creo que importa más en esta fase del evento
Cuando se lanza un Launchpool, la pregunta interesante suele ser «qué tan alto es el APR y con qué rapidez caerá». Después de unos días, con las cifras manteniéndose estables, la pregunta más útil pasa a ser «¿es un pool en el que me quedaría o uno en el que la propia evolución del precio del token de recompensa se comería cualquier ganancia?». Ese es un cambio en lo que realmente merece atención, y es el enfoque que aplicaría al entrar en la segunda mitad de este evento.
Para cualquiera que ya esté haciendo staking, la decisión relevante ahora ya no tiene que ver realmente con el APR de entrada, puesto que queda fijado en función de cuándo te uniste. Tiene que ver con si planeas conservar los tokens de recompensa que estás acumulando, venderlos a medida que se distribuyen o esperar hasta que termine el evento para decidir. Es una decisión que merece tomarse deliberadamente y no por defecto, porque FOLD, LAPTOP y XAUT son tres tipos de activos muy diferentes para mantener: respectivamente, un token de infraestructura de contratos inteligentes, un token de un proyecto más pequeño y un activo respaldado por oro.
Cómo analizaría cada uno en esta fase
En el pool de XAUT, como las recompensas se pagan en un token respaldado por oro, la principal variable es realmente la propia evolución del precio del oro, no el riesgo específico del proyecto. Si el oro sigue bajo presión como lo ha estado recientemente, el valor de lo que estás ganando se reduce aunque la cantidad de tokens siga siendo la misma. Si el oro se estabiliza o rebota, ocurre lo contrario. Consideraría este pool como una apuesta por la dirección del oro a corto plazo más que por cualquier otra cosa.
En el caso de FOLD, el propio token conlleva un mayor riesgo específico del proyecto, ya que su valor depende de la adopción del protocolo subyacente y no de un activo macroeconómico más amplio como el oro. El APR aquí es el más alto de los tres, pero eso es en parte una compensación por esa incertidumbre adicional.
En cuanto a LAPTOP, sin una identidad confirmada y verificada del proyecto específico que respalda el token de este Launchpool, no voy a especular sobre sus fundamentales como hice por error ayer. Lo que sí puedo decir es que su APR se sitúa en el punto medio de los tres pools, y cualquiera que haga staking aquí debería consultar directamente los detalles del proyecto real a través de la página del Launchpool, en lugar de basarse en suposiciones, incluidas las mías.
Mi opinión sincera después de tres días
La novedad de «tres pools funcionando a la vez con grandes cifras de APR» se ha desvanecido al tercer día, y lo que queda es una pregunta más práctica: si te sientes cómodo manteniendo el token que estés ganando, durante el tiempo que planees conservarlo. Esa siempre ha sido la verdadera pregunta en los eventos de estilo Launchpool; el APR de entrada simplemente se lleva la atención inicial.
En qué me fijaré durante el resto del evento
Si las tres cifras de APR se mantienen aproximadamente estables o empiezan a variar a medida que entra más o menos capital en cada pool. Cómo se comporta el oro teniendo en cuenta la publicación de los datos del PCE de hoy, ya que eso afecta directamente al valor real del pool de XAUT, independientemente de la cantidad de tokens. Y si FOLD muestra alguna reacción de precio ante cambios en el sentimiento general, ya que es el pool con mayor exposición específica al proyecto de los tres.
Debate
Para quienes hacen staking en estos pools, ¿ha cambiado vuestro plan para los tokens de recompensa desde el primer día?, ¿pensáis conservarlos, venderlos a medida que los recibís o decidirlo más adelante? Y agradezco a cualquiera que señalara la confusión de ayer; siempre merece la pena comprobar dos veces la identidad de un token antes de escribir sobre él.
Esto no es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
repost-content-media
"Agradezco el resumen rápido. Estaré atento a cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
La factura de Anthropic con SpaceX casi se duplicó hasta 84,5 mil millones de dólares, y la verdadera historia es de dónde procede realmente esa capacidad de cómputo
La documentación confidencial de Anthropic para su salida a bolsa reveló un acuerdo de capacidad de cómputo con SpaceX por un valor de hasta 84,5 mil millones de dólares hasta 2029, casi el doble de los aproximadamente 45 mil millones de dólares revelados en mayo. Las acciones de SpaceX reaccionaron bien, subiendo un 2,59% hasta 149,24 dólares. Lo que me parece más interesante que la cifra principal es un detalle fácil de pasar por alto si solo se lee el resumen: este acuerdo en realidad se ejecuta a través de xAI, la filial de SpaceX, utilizando la infraestructura de su centro de datos Colossus, no mediante algún negocio independiente de capacidad de cómputo de SpaceX relacionado con sus cohetes.
Qué incluye realmente el acuerdo
Los términos originales revelados en la propia documentación de SpaceX para su salida a bolsa eran 1,25 mil millones de dólares al mes hasta mayo de 2029 por el acceso a aproximadamente 325.000 GPU de Nvidia en las instalaciones de Colossus, lo que suma casi 45 mil millones de dólares durante todo el plazo, con una cláusula de cancelación de 90 días. La nueva cifra de hasta 84,5 mil millones de dólares es la que Anthropic reveló en su propia documentación, y se describe como la cobertura de la mayor parte de un acuerdo del mismo tipo, todavía con un plazo de rescisión de 90 días para la mayoría de las disposiciones.
Ese aumento de casi el doble, de 45 mil millones a 84,5 mil millones de dólares, podría significar varias cosas: un alcance ampliado del acceso a capacidad de cómputo, compromisos de capacidad adicionales o, simplemente, que Anthropic está exponiendo el límite potencial total del contrato en lugar de un escenario base. Como no dispongo del desglose específico de lo que cambió entre ambas revelaciones, no voy a especular sobre cuál de esas opciones es, pero la diferencia en sí merece atención como señal de la velocidad a la que están aumentando los compromisos de capacidad de cómputo incluso dentro de una misma relación.
Por qué la cláusula de rescisión de 90 días importa más que la cifra principal
Todo el mundo se centra en la cifra de 84,5 mil millones de dólares, pero el detalle al que no dejo de volver es que la mayor parte de esto puede cancelarse con un aviso de 90 días por cualquiera de las partes. Es una cláusula de flexibilidad significativa para un acuerdo de este tamaño. Me indica que ninguna de las partes está fijando una década de ingresos garantizados o de suministro garantizado; están incorporando una vía de salida por si cambian las previsiones de demanda, varía la disponibilidad de GPU o se modifican los precios. Para un mercado que se ha acostumbrado a tratar estos acuerdos de capacidad de cómputo masiva como compromisos fijos y garantizados, ese plazo de 90 días recuerda que la certeza vinculante real aquí es mucho más corta de lo que implica la cifra principal.
El panorama más amplio: 518 mil millones de dólares entre seis socios
Este acuerdo con SpaceX es una pieza de algo mucho mayor. Anthropic reveló que espera gastar al menos 518 mil millones de dólares durante la próxima década entre seis socios de infraestructura, entre los que, según se informa, están Google, Amazon y Microsoft junto con SpaceX. La empresa también declaró que el crecimiento futuro podría verse limitado principalmente por la disponibilidad de capacidad de cómputo, no por la demanda de sus modelos. Es una admisión notable: está diciendo que el cuello de botella para el crecimiento de Anthropic no es que los clientes quieran Claude, sino que exista suficiente infraestructura basada en Nvidia para atenderlos.
Analicé por separado y con más detalle las cifras de la salida a bolsa de Anthropic: el crecimiento de los ingresos, la cifra de pérdidas netas impulsada por la contabilidad y la verdadera quema de efectivo operativa. Esta revelación sobre SpaceX encaja en ese mismo panorama: una empresa que crece a un ritmo extremadamente rápido por el lado de los ingresos mientras se compromete a realizar gastos en infraestructura a una escala que eclipsa casi cualquier otra en la historia corporativa, fuera de un puñado de hiperescaladores.
Qué significa esto para SpaceX y la carrera por la capacidad de cómputo
SpaceX profundizó en el arrendamiento de capacidad de cómputo para IA tras incorporar xAI a su estructura a principios de este año, y esta revelación refuerza la idea de que la capacidad de cómputo terrestre para IA podría convertirse en una de sus líneas de negocio de más rápido crecimiento, junto con sus operaciones espaciales. Es un cambio notable en la forma de pensar en SpaceX como empresa: menos un negocio dedicado exclusivamente a lanzamientos y satélites y más una apuesta diversificada por la infraestructura, con el arrendamiento de capacidad de cómputo para IA como un verdadero motor de crecimiento. La reacción inicial del mercado, del 2,59%, y una nueva recomendación de compra de al menos un analista ese mismo día sugieren que esta tesis está ganando fuerza.
En términos generales, para la carrera por la capacidad de cómputo para IA, esto confirma la tendencia en lugar de crear una nueva. Todos los grandes laboratorios de IA están cerrando ahora acuerdos de infraestructura masivos, plurianuales y de miles de millones de dólares, y el hecho de que incluso un acuerdo ya revelado pueda casi duplicar su alcance en unos meses indica a qué velocidad estas empresas están elevando sus previsiones de capacidad de cómputo. Eso puede ser una señal de previsiones de demanda extremadamente confiadas o una señal de que nadie quiere quedarse corto de acceso a GPU si la curva de crecimiento continúa.
Mi opinión
No interpreto por sí solo el salto de 45 mil millones a 84,5 mil millones de dólares como algo alarmante. Ampliar los compromisos de infraestructura a medida que una empresa crece es normal, y los flexibles términos de rescisión de 90 días sugieren que ambas partes están gestionando una incertidumbre real en lugar de apostarlo todo a una cifra fija a largo plazo. Lo que me parece más revelador es la propia admisión de Anthropic de que la disponibilidad de capacidad de cómputo, y no la demanda, es su limitación para crecer. Esa afirmación dice más sobre dónde se encuentra ahora mismo el verdadero cuello de botella de esta industria que cualquier cifra monetaria concreta.
En el caso específico de SpaceX, esto refuerza la idea de que el arrendamiento de capacidad de cómputo para IA a través de la infraestructura de xAI se está convirtiendo en una fuente de ingresos legítima y en expansión, no solo en un proyecto secundario. Que esto se mantenga dependerá de que Anthropic y otros clientes utilicen realmente los importes totales comprometidos, en lugar de limitarse a las cifras máximas empleadas en estas revelaciones.
Qué observaré a continuación
Si otros laboratorios de IA revelan compromisos de capacidad de cómputo ampliados de forma similar a medida que avancen sus propios procesos de salida a bolsa o financiación, lo que confirmaría que se trata de un patrón de expansión de toda la industria y no de una historia específica de Anthropic. Cómo evolucionan las acciones de SpaceX y la cobertura de los analistas a medida que surgen más detalles sobre la utilización real de esta capacidad de cómputo. Y si el folleto de salida a bolsa de Anthropic, una vez que sea público en lugar de confidencial, revela más detalles sobre el desglose de los 518 mil millones de dólares entre sus seis socios de infraestructura.
Debate
¿El casi duplicarse de este acuerdo de capacidad de cómputo hasta 84,5 mil millones de dólares indica una demanda realmente más fuerte de lo esperado o tiene más que ver con asegurar capacidad por adelantado ante un posible endurecimiento de la oferta de GPU? ¿Y consideran que la incursión de SpaceX en el arrendamiento de capacidad de cómputo para IA a través de xAI es un negocio de crecimiento duradero o una apuesta que depende en gran medida de que un puñado de grandes laboratorios de IA mantengan su compromiso?
Esto no constituye asesoramiento financiero. Investigue siempre por su cuenta antes de tomar cualquier decisión de negociación o inversión.
repost-content-media
"Agradezco el rápido resumen. Seguiré de cerca cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
La TAE de bonificación de ETH llega el último día del T3, justo antes del dato de inflación de hoy
La bonificación de Simple Earn de ETH de Gate sigue activa, con las mismas condiciones de antes: un depósito neto de al menos 0,3 ETH en el producto a plazo fijo de 7 días te otorga una TAE de bonificación del 3%, y un depósito neto de al menos 3 ETH también desbloquea una bonificación de prueba de futuros de 10 USDT para los primeros 1.000 participantes. Lo que hace que hoy merezca una nueva evaluación no son las condiciones de la campaña, sino el momento. Este es el último día del T3 y coincide con la publicación del PCE subyacente de agosto, uno de los datos macroeconómicos más relevantes del trimestre.
Por qué hoy, específicamente, cambia mi forma de analizarlo
ETH cotiza ahora alrededor de 2.666 dólares y se mantiene razonablemente bien después de subir desde la zona de los 1.600 a principios de año. Pero el dato del PCE de hoy es un catalizador real: el mercado observa si la inflación refuerza la narrativa de tipos altos durante más tiempo o da margen para la interpretación contraria. Un dato más alto de lo esperado podría presionar a ETH en las horas posteriores a su publicación, mientras que una cifra inferior a lo previsto podría respaldar nuevas subidas.
Este contexto importa para mi forma de analizar específicamente el compromiso a plazo fijo de 7 días. Bloquear ETH durante 7 días justo en un día con un catalizador macroeconómico de este calibre significa comprometerte durante la reacción que se produzca hoy y durante la semana siguiente, sin flexibilidad para reaccionar si los datos provocan un movimiento brusco en cualquier dirección.
La mecánica de la bonificación, sin cambios respecto a antes
La estructura básica es la misma: un depósito neto de 0,3 ETH para obtener la TAE de bonificación base del 3%, además de la tasa estándar que corresponda ese día, y un depósito neto de 3 ETH para obtener la prueba adicional de futuros de 10 USDT, limitada a los primeros 1.000 usuarios. El fondo de bonificaciones y el periodo de la campaña, que se extiende hasta el 7 de octubre, tampoco han cambiado, así que no hay una urgencia nueva más allá de la que ya existía desde hace unos días.
Cómo analizaría esto hoy
Si ya tienes ETH y tenías previsto mantenerte durante esta fase de retroceso y consolidación independientemente del dato de hoy, bloquear una parte durante 7 días sigue teniendo sentido, ya que tu decisión de mantener la posición ya se había tomado al margen del evento macroeconómico de hoy. La bonificación simplemente añade un pequeño rendimiento extra a una posición que de todos modos ibas a mantener.
Sería más prudente si dudas sobre si quieres tener flexibilidad para reaccionar al resultado del PCE de hoy. Si el PCE subyacente resulta ser significativamente alto y empuja a ETH hacia sus zonas de soporte recientes, estar bloqueado durante 7 días significa asumir ese movimiento en lugar de tener la opción de ajustar la posición. Es una compensación real que conviene reconocer antes de comprometerse.
Mi opinión sincera sobre el momento
No creo que la campaña haya cambiado de forma que hoy resulte más o menos atractiva que hace unos días; las condiciones son idénticas. Lo diferente es el entorno en el que te estás comprometiendo. Bloquear fondos en un día tranquilo es una decisión muy distinta a bloquearlos horas antes de la publicación de un dato que podría mover significativamente el mercado. Preferiría ver primero cómo reacciona ETH al dato del PCE y decidir después si el plazo de 7 días sigue encajando con mi plan, en lugar de comprometerme justo ante la incertidumbre.
Lo que observo hoy
Cómo reacciona ETH a la publicación del PCE subyacente a las 12:30 UTC, ya que esa reacción me dirá más sobre la dirección a corto plazo que cualquier otra cosa en este momento. Si ETH mantiene su zona de consolidación reciente o rompe de forma significativa en cualquier dirección. Y si el posicionamiento general de cierre del T3 en los mercados de criptomonedas añade volatilidad adicional a la reacción al dato, ya que los flujos de cierre trimestral pueden amplificar movimientos que, de otro modo, serían más contenidos.
Debate
Ante la publicación del PCE de hoy, ¿preferirías bloquear ETH ahora en este plazo de 7 días o esperar a ver cómo reacciona el mercado al dato antes de comprometerte? Y, en general, ¿cómo mantienes ETH ante la publicación de hoy: sin cambios, esperando al margen o ajustando tu posición según lo que muestren los datos?
Esto no constituye asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
repost-content-media
«Agradezco el rápido resumen. Estaré atento a cómo reacciona el mercado».
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Micron presenta resultados esta noche con un movimiento del 8-10% ya descontado: cómo planteo el riesgo binario
Micron presenta hoy, tras el cierre, sus resultados del cuarto trimestre fiscal de 2026, y el escenario se ha definido mejor desde la última vez que lo analicé hace un par de días. El consenso se sitúa ahora en aproximadamente 51 mil millones de dólares de ingresos y unos 31,5 dólares de BPA, mientras que la valoración de las opciones implica un movimiento del 8% al 10% tras la publicación. Es una oscilación esperada realmente grande para una acción que ya ha subido varios cientos por ciento durante el último año, y cambia la forma en que plantearía la operativa en torno a este evento concreto.
Por qué el movimiento implícito importa más que la estimación en sí
Un movimiento esperado del 8% al 10% indica que el mercado de opciones considera que estos resultados conllevan un riesgo binario real, no una confirmación rutinaria de una historia de crecimiento ya conocida. Como referencia, es una oscilación implícita mucho mayor que la que se vería en una empresa madura y de crecimiento lento que presenta resultados en línea con las expectativas. Refleja tanto todo lo que debe salir bien para justificar la valoración actual de Micron como lo sensible que se ha vuelto la acción a cualquier desviación respecto a la narrativa de la memoria para IA que ha impulsado esta subida.
Lo que me llama la atención es que este tamaño de movimiento implícito puede actuar con fuerza en ambas direcciones. Un resultado claramente superior a las expectativas, con una sólida expansión del margen y una previsión confiada para el ejercicio fiscal de 2027, podría impulsar fácilmente la acción hacia el extremo superior de ese rango. Pero unos resultados que simplemente cumplan las expectativas, sin una sorpresa alcista real, aún podrían hacer que la acción cayera hacia el extremo inferior de ese movimiento, simplemente porque «en línea» ya no es suficiente para una acción valorada de forma tan agresiva.
Qué observo específicamente en las cifras de esta noche
Que los ingresos y el BPA igualen o superen el consenso aproximado de 51 mil millones de dólares y 31,5 dólares es realmente solo el requisito de entrada a estas alturas. La cifra que realmente me indica si la historia de la subida del precio de la memoria está aterrizando correctamente es el margen bruto, que la última vez que revisé este escenario apuntaba hacia el 86%, frente al rango medio del 84%. Si el margen llega a ese nivel o lo supera junto con unos ingresos sólidos, es la señal más clara de que el poder de fijación de precios está fluyendo realmente hacia el resultado final, en lugar de verse absorbido por el aumento de los costes.
Más allá del trimestre actual, la previsión para el ejercicio fiscal de 2027 es posiblemente más importante que las propias cifras del cuarto trimestre. El progreso del aumento de producción de HBM4 y la forma en que la dirección plantee la situación de la oferta y la demanda del próximo año determinarán si el mercado considera que este ciclo todavía está creciendo o que se acerca a su máximo. Dado que gran parte de la subida de Micron ha estado impulsada por la demanda futura de memoria para IA, más que por los resultados pasados, el tono de esa previsión podría importar más que el hecho de que el cuarto trimestre supere las expectativas por unos céntimos.
Cómo plantearía la operativa dado el tamaño del movimiento implícito
Dado un movimiento esperado del 8% al 10%, no querría posicionarme con una apuesta direccional fuerte antes de la publicación, salvo que tuviera una convicción realmente alta, porque el mercado de opciones ya te está indicando que se espera un movimiento de este tamaño en cualquier dirección. No es un mercado en el que una inclinación direccional moderada ofrezca una buena relación entre riesgo y recompensa: el tamaño de la oscilación potencial juega en tu contra si te equivocas y solo te recompensa modestamente si aciertas, dado cuánto está ya descontado.
Si ya tuviera una posición desde antes de esta subida, mi enfoque sería decidir de antemano qué resultado me llevaría a reducirla frente a aumentarla, en lugar de reaccionar emocionalmente a una brecha nocturna del 8% en cualquier dirección. Un resultado superior a las expectativas con márgenes débiles, por ejemplo, podría ser un resultado que realmente quisiera vender, si sugiere que la historia del poder de fijación de precios no es tan sólida como indican las cifras principales.
Si no tuviera ya una posición, me inclinaría por esperar a la reacción en lugar de intentar adivinar el resultado. Un movimiento del 8% al 10% acompañado de una expansión real del margen y de un lenguaje confiado sobre el ejercicio fiscal de 2027 ofrece una configuración de entrada muy distinta a la de un movimiento de tamaño similar impulsado exclusivamente por la venta de unos resultados «en línea» porque las expectativas se habían adelantado demasiado.
El contexto más amplio al que sigo volviendo
Micron ha subido aproximadamente un 700% en los últimos doce meses, y un movimiento de ese tipo significa que el listón para las «buenas noticias» ha subido drásticamente. Un trimestre que habría sido extraordinario hace un año podría ahora considerarse simplemente una confirmación de lo que ya está descontado. Esa es la tensión central de esta noche: el negocio subyacente parece estar beneficiándose realmente de un desequilibrio real entre la oferta y la demanda de memoria, pero la valoración de la acción ya presupone que gran parte de ese beneficio continuará de forma fluida hasta el próximo año.
Qué observo después de la publicación
Si el margen bruto alcanza realmente el objetivo aproximado del 86% o lo supera, ya que esa es la prueba más clara del poder de fijación de precios real. Cómo plantea la dirección sus previsiones de ingresos y margen para el ejercicio fiscal de 2027, especialmente en torno a los compromisos de los clientes con HBM4. Si el movimiento real de la acción se acerca más al extremo superior o inferior de ese rango implícito del 8% al 10%, y qué elemento concreto de las cifras provocó esa reacción. Y cómo reaccionan en solidaridad sus competidores del sector de la memoria, ya que unos resultados fuertes o débiles de Micron tienden a repercutir en todo el sector.
Mi opinión sincera de cara a esta noche
Creo que el escenario refleja un mercado realmente dividido sobre cuánto recorrido adicional le queda a este ciclo. Un movimiento implícito de este tamaño no es una señal de confusión sobre el negocio; la trayectoria de crecimiento es suficientemente clara. Es una señal de que el mercado aún no se pone de acuerdo sobre dónde está el techo de cuánto de ese crecimiento ya está reflejado en el precio. Prefiero ver la reacción real antes que intentar anticiparme a unos resultados con tanto riesgo binario incorporado.
Debate
Dado un movimiento implícito del 8% al 10%, ¿estás posicionándote antes de la publicación o esperando a ver las cifras reales y la previsión de márgenes antes de decidir? ¿Y crees que el margen bruto o la previsión para el ejercicio fiscal de 2027 acabará siendo más importante para la cotización de la acción mañana?
Esto no es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de operativa o inversión.
repost-content-media
"Agradezco el resumen rápido. Seguiré de cerca cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
La tasa anualizada de ingresos de OpenAI acaba de aumentar un 70 % en un trimestre, y el gráfico ya refleja la carrera con Anthropic
La tasa anualizada de ingresos de OpenAI se acerca a los 70 mil millones de dólares, un aumento de más del 70 % desde el inicio del T3, con las ventas empresariales más que duplicándose desde julio y los ingresos B2B creciendo más de un 100 % en el mismo periodo. En el lado de los consumidores, OpenAI añadió más ingresos nuevos solo en el T3 que los que había sumado durante todo 2025. Se trata de una aceleración realmente marcada, y está ocurriendo en un momento muy concreto: justo cuando OpenAI y Anthropic se preparan para sus OPI.
Por qué importa aquí la comparación con Anthropic
Hace apenas unas semanas, la propia tasa anualizada de ingresos de Anthropic habría alcanzado unos 65 mil millones de dólares, situándola por delante de OpenAI en esta métrica concreta y reforzando la narrativa de que Claude había tomado la delantera en adopción empresarial. Las cifras auditadas de Anthropic para 2025 mostraron que los ingresos se multiplicaron por doce, hasta 4,59 mil millones de dólares en el conjunto del año. Ahora OpenAI está cerrando rápidamente esa brecha, y el aumento de B2B de este trimestre está haciendo la mayor parte del trabajo. Esa es la verdadera historia: no se trata simplemente de que «los ingresos de OpenAI aumentaron», sino de que «la brecha entre los dos mayores laboratorios de IA en la métrica que los inversores utilizarán para valorar sus OPI se redujo drásticamente».
El dato que queda fuera de la mayoría de los titulares
Axios señaló esto directamente: no pudo determinar detalles sobre los gastos de OpenAI, un contexto esencial que falta en esta historia de ingresos. Como referencia, OpenAI registró una pérdida neta de 38,5 mil millones de dólares en 2025, con 13,07 mil millones de dólares de ingresos ese año. Así que la tasa anualizada ha pasado de aproximadamente 13 mil millones de dólares a casi 70 mil millones en cuestión de meses, lo que supone una aceleración extraordinaria, pero no tenemos una visión actual de si el gasto ha aumentado proporcionalmente, más rápido o más lentamente que los ingresos. Dado lo intensiva en capital que es la infraestructura de IA avanzada, y dado el propio plan divulgado por Anthropic de gastar al menos 518 mil millones de dólares en computación durante la próxima década, supondría que el gasto de OpenAI también está aumentando agresivamente, pero suponer no es lo mismo que saber, y esa es la verdadera brecha de esta historia en este momento.
Lo que el gráfico ya nos está diciendo
Al observar OPENAIUSDT en Gate, el instrumento tokenizado cotiza a 1.616,64 dólares después de tocar hoy un máximo de 1.689,36 dólares, un fuerte movimiento al alza desde la media móvil de 50 días, situada en 1.379,40 dólares. El RSI se sitúa en 64,86, firme y orientado hacia la sobrecompra sin llegar a niveles extremos, y el MACD es fuertemente positivo, en 71,29 en la línea de señal, una de las lecturas positivas más amplias de este gráfico desde la primavera.
La estructura aquí es destacable: el precio pasó de junio a agosto moviéndose lateralmente y llegando incluso a caer, poniendo a prueba varias veces la zona de 1.100 a 1.200 dólares, antes de romper al alza con fuerza en septiembre y acelerarse aún más hoy, claramente como reacción del mercado a este informe de Axios. Es difícil encontrar una configuración más clara de «un gráfico reacciona a un catalizador fundamental»: meses de consolidación y después una ruptura decisiva exactamente cuando la historia subyacente de ingresos se volvió mucho más positiva.
¿Está justificada la reacción de la valoración o se ha adelantado?
Creo que hay argumentos reales para ambas posturas. El argumento alcista es sencillo: una empresa que más que duplica su base de ventas empresariales en un solo trimestre, mientras los ingresos de los consumidores de un trimestre superan un año completo anterior, está registrando un crecimiento realmente poco común, incluso en esta industria. Si ese ritmo es mínimamente sostenible, la revalorización al alza del mercado tiene sentido.
La cautela es la misma que se aplica básicamente a todas las empresas de este sector en este momento: el crecimiento de los ingresos sin visibilidad sobre el crecimiento del gasto te indica que existe demanda, pero no te dice si el modelo de negocio funciona realmente a escala. Dado que las propias cifras de OpenAI para 2025 mostraron una pérdida de casi 39 mil millones de dólares sobre una base de ingresos mucho menor, la verdadera pregunta que los inversores deberán responder antes de cualquier OPI no es «¿a qué velocidad crecen los ingresos?», sino «¿cuánto menor es ahora la brecha entre los ingresos y el gasto total que hace un año?». Ese es el dato que Axios no pudo obtener explícitamente.
Qué significa esto para la carrera más amplia por las OPI de IA
Que OpenAI y Anthropic estén programando sus divulgaciones de ingresos más impresionantes justo en torno a la preparación de sus OPI no es una coincidencia; es exactamente el momento en el que esperarías que una empresa quisiera presentar su mejor historia de crecimiento a los inversores. No es una crítica, sino simplemente un contexto útil: las cifras de tasa anualizada de ingresos divulgadas antes de una OPI merecen el mismo escrutinio que cualquier otra divulgación previa a una cotización, ya que se están mostrando selectivamente en el momento en que tendrán el máximo impacto en las conversaciones sobre valoración.
Mi opinión
Estoy realmente impresionado por la tasa de crecimiento: más que duplicar las ventas empresariales en un solo trimestre es una señal empresarial real, no solo una narrativa. Pero esperaría antes de considerar esto una confirmación de que la valoración de OpenAI está justificada, hasta que el lado de los gastos se divulgue con la misma claridad que el de los ingresos. El gráfico ya ha tomado su decisión, rompiendo al alza con fuerza tras esta noticia, pero los gráficos incorporan rápidamente las historias en el precio y pueden deshacer el movimiento con la misma rapidez si la futura presentación de la OPI revela que el gasto ha superado a los ingresos por un margen aún mayor de lo esperado.
Qué observaré a continuación
Si la propia presentación de la OPI de OpenAI, cuando se haga pública, divulga cifras de gastos que respalden o debiliten esta historia de aceleración de los ingresos. Si este ritmo de crecimiento empresarial se mantiene en el T4 o si el T3 fue un trimestre puntual de recuperación. Cómo se comparan las próximas divulgaciones de Anthropic, ya que el mercado está claramente analizando ahora a ambas empresas en relación la una con la otra. Y si OPENAIUSDT mantiene esta ruptura por encima de los 1.600 dólares o devuelve el movimiento si la lectura de sobrecompra del RSI se resuelve con una corrección.
Debate
¿Cambia tu valoración de OpenAI un aumento intertrimestral del 70 % en la tasa anualizada de ingresos, o quieres ver el lado de los gastos antes de sacar conclusiones? Y entre OpenAI y Anthropic, ¿cuál de las dos trayectorias de ingresos te parece más sostenible de cara a sus respectivas OPI?
Esto no constituye asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
repost-content-media
"Agradezco el resumen rápido. Estaré atento a cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
El rendimiento a 30 años acaba de alcanzar un máximo de 24 años, y lo más aterrador no es la cifra, sino por qué está sucediendo
El rendimiento de los bonos del Tesoro a 30 años tocó ayer el 5,612% antes de relajarse ligeramente hasta alrededor del 5,553% hoy, todavía el nivel más alto que ha visto este bono desde 2002. Lo que realmente me preocupa más que el nivel en sí es el razonamiento que hay detrás. Esto no es principalmente una historia sobre la Fed combatiendo la inflación con subidas de tipos. Es una historia sobre quién está comprando deuda pública estadounidense y quién ha dejado de hacerlo.
Qué está impulsando realmente este movimiento
Aquí encajan varias piezas. La deuda pública estadounidense acaba de superar los 40 billones de dólares. La emisión de bonos corporativos con grado de inversión ha aumentado aproximadamente un 30% interanual hasta alcanzar 1,5 billones de dólares, lo que significa que el Gobierno no es el único gran prestatario compitiendo por compradores en este momento. Y, según se informa, los bancos centrales extranjeros, históricamente algunos de los mayores compradores de bonos del Tesoro a largo plazo, han empezado a retirarse. Cuando tienes una emisión pública récord, una emisión corporativa récord y una base cada vez menor de compradores tradicionales al mismo tiempo, el resultado es exactamente el que esperarías: los rendimientos tienen que subir para atraer la demanda necesaria.
Un funcionario de la Fed lo expresó en términos que me resultaron útiles: una «competencia entre el crédito comercial y el público», impulsada en parte por la inversión relacionada con la IA. Las empresas están endeudándose fuertemente para financiar el desarrollo de infraestructura de IA al mismo tiempo que el Gobierno necesita financiar su propio déficit, y ambos recurren al mismo conjunto de capital.
Por qué el factor inflación no explica toda la historia
El aumento de los precios de la energía vinculado a las tensiones en Oriente Medio está incrementando las expectativas de inflación, y eso forma parte de lo que se ha citado específicamente para explicar el movimiento de hoy. Pero si esto fuera únicamente una historia de inflación, esperarías que las propias acciones de la Fed fueran el factor dominante. En cambio, los mercados están descontando actualmente una probabilidad del 45% de otra subida de tipos en la reunión de octubre, no de un recorte, lo que indica que la propia Fed quizá todavía esté respondiendo a esta misma presión inflacionaria, en lugar de provocar por sí sola una venta masiva en el tramo largo.
Esa es una distinción importante. Un repunte del rendimiento impulsado principalmente por las expectativas de subidas de tipos es algo que la Fed puede abordar directamente. Un repunte del rendimiento impulsado por un desequilibrio estructural entre la oferta y la demanda, con demasiada emisión de deuda persiguiendo a muy pocos compradores, es mucho más difícil de corregir únicamente con política monetaria. Por lo que estoy viendo, esto parece más bien del segundo tipo, con la inflación y los precios del petróleo añadiendo combustible en lugar de ser la única causa.
Lo que esto ha hecho a los bonos de larga duración
El daño para los tenedores de bonos reales ha sido grave según cualquier medida histórica. Según se informa, el índice de bonos del Tesoro a 30 años ha caído alrededor de un 60% desde 2020, lo que se describe como la eliminación de dos décadas de ganancias anteriores, peor que el descenso del 35% observado durante la crisis financiera de 2008 para esta clase de activo. TLT, el ETF de bonos del Tesoro de larga duración, ha caído aproximadamente un 44% desde 2020 y sigue perdiendo terreno este año. Esa es la realidad práctica que hay detrás de una cifra llamativa de rendimiento: cualquiera que haya mantenido deuda pública de larga duración durante este periodo ha sufrido pérdidas propias de un auténtico mercado bajista, no simplemente de una mala racha.
Mi opinión sobre la operación con TLT, en concreto
Creo que ahora mismo hay dos formas muy diferentes de ver TLT, y no creo que ninguna de las dos sea evidentemente errónea.
La tesis bajista es sencilla: si los factores estructurales que hay aquí —una fuerte emisión pública, una fuerte emisión corporativa y una menor demanda de los bancos centrales extranjeros— no cambian, los rendimientos podrían seguir subiendo gradualmente, lo que significa que TLT seguiría cayendo. El riesgo de duración funciona en ambos sentidos y, ahora mismo, lleva años golpeando con fuerza a los tenedores de bonos a largo plazo.
La tesis contraria es que un rendimiento tan alto, en un bono que ya ha caído tanto, empieza a parecer realmente atractivo para los compradores centrados en los ingresos que no estaban interesados cuando rendía un 3% o un 4%. Un rendimiento superior al 5,5% en el activo de larga duración más seguro del mundo es una cifra real y, históricamente, niveles como este han acabado atrayendo de nuevo a los compradores, aunque sea imposible determinar con precisión cuándo se producirá ese cambio.
No estoy haciendo aquí una previsión direccional, porque este es exactamente el tipo de movimiento impulsado por factores macroeconómicos en el que prefiero entender el mecanismo antes que intentar adivinar el suelo. Lo que diría es que cualquiera que esté considerando TLT ahora necesita tener una opinión clara sobre si el desequilibrio entre la oferta y la demanda es estructural y continuará, o si está llegando a un punto en el que el propio rendimiento empieza a resolver el problema al atraer compradores.
Qué estoy observando ahora
Si la demanda de bonos del Tesoro por parte de los bancos centrales extranjeros muestra alguna señal de estabilización o sigue disminuyendo. Cómo afecta el resultado de la reunión de la Fed de octubre —una subida, una pausa o un cambio inesperado— específicamente al tramo largo, ya que una decisión sobre los tipos dirigida al tramo corto no corrige automáticamente un problema de oferta de larga duración. Si la emisión de bonos corporativos sigue creciendo a este ritmo, ya que compite directamente con los bonos del Tesoro por la misma base de compradores. Y si el ligero retroceso de los rendimientos de hoy, del 5,612% al 5,553%, es el inicio de una consolidación o simplemente una pausa antes del siguiente tramo alcista.
Mi visión general
No creo que esta sea una simple historia de «rendimientos al alza, acciones a la baja», y tampoco creo que se resuelva rápidamente. Un desequilibrio estructural entre la oferta de deuda y la demanda de los compradores no se corrige con la publicación de un solo dato ni con una sola decisión de la Fed. Lo que observaría atentamente es si los rendimientos se estabilizan alrededor de los niveles actuales, lo que sugeriría que el mercado ha encontrado un precio al que los compradores vuelven a entrar, o si esto sigue subiendo hacia un territorio verdaderamente inexplorado para cualquiera que no operara durante principios de la década de 2000.
Debate
¿Consideras esto un repunte temporal impulsado por la inflación que se moderará una vez que se desarrollen los precios de la energía y el próximo movimiento de la Fed, o un cambio estructural vinculado a la cantidad de deuda que el Gobierno y las empresas están intentando vender al mismo tiempo? Y para cualquiera que esté observando TLT específicamente, ¿te parece ya atractivo un rendimiento superior al 5,5%, o crees que los bonos de larga duración tienen aún más recorrido a la baja antes de que esto se estabilice?
Esto no es asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de trading o inversión.
repost-content-media
"Aprecio el resumen rápido. Estaré atento a cómo reacciona el mercado."
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
La prima geopolítica del Brent ha vuelto y los gráficos muestran que el petróleo aún no ha descontado por completo que «la guerra se reanude después de las elecciones de medio mandato»
El crudo Brent cotiza ahora mismo en el rango de 105 a 107 dólares en la mayoría de las fuentes de referencia, aunque el propio gráfico XBRUSDT de Gate lo muestra más cerca de 100,64 dólares, un recordatorio de que distintos mercados e instrumentos pueden ir ligeramente por detrás o por delante de la referencia general. En cualquier caso, la dirección es la misma: el petróleo vuelve a incorporar una prima de riesgo geopolítico real, y la razón es específica. La mediación de Qatar entre Estados Unidos e Irán no ha producido un avance decisivo, y los informes sugieren que el presidente Trump ha dicho a sus asesores que espera que los ataques estadounidenses se reanuden después de las elecciones de medio mandato de noviembre.
Lo que ha ocurrido realmente en el ámbito diplomático
Qatar ha estado gestionando conversaciones indirectas entre Washington y Teherán, pero no se ha anunciado ningún acuerdo, y la última lectura es que las conversaciones «como era de esperar, lograron pocos avances». Según se informa, Trump ha rechazado la oferta condicional de Irán de reabrir el estrecho de Ormuz y ha dado a entender que es probable que continúe la acción militar estadounidense una vez superadas las elecciones de medio mandato. Al mismo tiempo, también ha declarado públicamente que el conflicto más amplio terminará «muy pronto», sin dar detalles, mientras que la Guardia Revolucionaria Islámica de Irán ha instado públicamente a los votantes estadounidenses a rechazar sus políticas antes de las elecciones de medio mandato. Es un conjunto de señales genuinamente mixto: optimismo público sobre un final, combinado con expectativas privadas de nuevos ataques; y los mercados tienden a descontar la señal más concreta y específica, que ahora mismo es «los ataques se reanudan después de las elecciones de medio mandato».
Por qué ese detalle específico importa para la valoración del petróleo
Las elecciones de medio mandato crean un calendario definido. Si el mercado cree que la acción militar está realmente en pausa hasta después de las elecciones y que probablemente se reanudará después, no se trata de un riesgo abierto, sino de un riesgo con una fecha aproximada de vencimiento para el periodo de calma. En realidad, ese es un tipo de prima geopolítica más negociable que la incertidumbre pura, porque ofrece a los mercados petroleros una ventana específica que vigilar en lugar de una espera indefinida.
Lectura conjunta de los dos gráficos
En XTIUSD (WTI), el precio se sitúa en 92,59 dólares, muy por debajo de su máximo de 2026, cercano a entre 116 y 120 dólares, y lleva consolidándose en un rango aproximado de entre 88 y 96 dólares desde alrededor de julio, con un RSI neutral de 47,02 y un MACD solo modestamente negativo. El gráfico del WTI muestra un mercado que se disparó con fuerza a principios de año debido a la escalada inicial del conflicto, se enfrió significativamente y ha pasado meses asimilando ese movimiento dentro de un rango amplio, en lugar de seguir una tendencia clara en cualquiera de las dos direcciones.
XBRUSDT (Brent, en Gate) cuenta una historia estructural similar a una escala diferente: precio de 100,64 dólares, por debajo de máximos cercanos a 120 dólares a principios de año, consolidándose en una banda de entre 95 y 110 dólares desde mediados de año, con un RSI de 51,06, justo en zona neutral, y un MACD apenas positivo. Ambos gráficos muestran un petróleo que se disparó ante el impacto inicial de la guerra, retrocedió con fuerza y se ha mantenido dentro de un rango durante meses, en lugar de sostener una tendencia clara.
Lo que me parece interesante es que las noticias de hoy —conversaciones estancadas y expectativas de que los ataques se reanuden después de las elecciones de medio mandato— son exactamente el tipo de titular que llevó al petróleo a sus máximos anteriores. Pero ambos gráficos muestran que el precio aún se encuentra claramente dentro de sus rangos de varios meses, sin romper al alza hacia nuevos máximos. Eso me indica que el mercado aún no ha decidido si este titular representa una escalada genuina o simplemente más de lo mismo: el patrón de «las conversaciones se estancan, la tensión persiste» que se ha repetido varias veces este año sin producir un nuevo shock de oferta.
Escenario alcista para el petróleo
Si la acción militar se reanuda después de las elecciones de medio mandato, como se espera según los informes, y si esa acción tiene como objetivo las rutas marítimas, el tráfico de petroleros o las infraestructuras energéticas, como ocurrió en las fases anteriores de este conflicto, tanto el WTI como el Brent podrían salir de sus rangos actuales de consolidación y dirigirse a poner a prueba de nuevo los máximos de este año. Un Brent por encima de entre 110 y 115 dólares, o un WTI de nuevo cerca de 100 dólares o más, confirmaría que el mercado vuelve a descontar una interrupción real del suministro, en lugar de un simple riesgo derivado de los titulares.
Escenario bajista para el petróleo
Si las elecciones de medio mandato pasan sin nuevos ataques, o si la mediación de Qatar acaba produciendo aunque sea una desescalada parcial, esta prima geopolítica podría deshacerse rápidamente. Dado que ambos gráficos se encuentran en la zona media del rango y no en extremos, un escenario de desescalada probablemente haría que el petróleo volviera hacia el extremo inferior de su rango reciente: el WTI hacia entre 85 y 88 dólares y el Brent hacia entre 95 y 96 dólares, en lugar de desplomarse, ya que ninguno de los dos mercados parece estar descontando ahora mismo una escalada agresiva a corto plazo.
Qué significa esto para la volatilidad del oro
Tiene sentido observar la volatilidad del oro junto con el petróleo, dada la forma en que ambos han estado cotizando conjuntamente. El aumento de los precios de la energía alimenta directamente las expectativas de inflación, lo que forma parte de las razones por las que los rendimientos de los bonos han estado sometidos recientemente a presión y han alcanzado máximos de varias décadas. Ese mismo canal inflacionario suele respaldar al oro como cobertura. Pero el propio gráfico del oro se ha deteriorado con fuerza en las últimas sesiones, lo que sugiere que otras fuerzas —probablemente las mismas dinámicas de deuda y rendimientos que impulsan a los bonos del Tesoro— están pesando actualmente más que el argumento del oro como cobertura frente a la inflación. Si el petróleo sigue escalando debido a una reanudación del conflicto, valdrá la pena observar si el oro responde como sugiere la relación teórica de cobertura frente a la inflación, o si continúa desconectado como recientemente.
Mi opinión
No creo que las noticias de hoy estén descontadas todavía como una nueva escalada: ambas referencias petroleras se encuentran cómodamente dentro de rangos que han mantenido durante meses, sin romper al alza hacia nuevos máximos. Eso me deja dos formas de interpretar la situación: o bien el mercado se ha vuelto relativamente insensible a los titulares de «las conversaciones se estancan, la tensión continúa» después de meses de este patrón, o bien está esperando específicamente a que pasen las elecciones de medio mandato antes de volver a valorar el riesgo de forma más agresiva, ya que ese es el calendario concreto que se está debatiendo.
Qué observo a continuación
Si el WTI o el Brent rompen realmente sus rangos actuales de varios meses a raíz de estas noticias, o si continúan absorbiéndolas dentro del rango existente. Cualquier claridad adicional sobre qué objetivos concretos tendría «reanudar los ataques después de las elecciones de medio mandato», ya que una interrupción de las infraestructuras o del transporte marítimo movería los mercados de forma muy diferente a una acción más limitada. Y si el reciente deterioro del oro continúa incluso mientras se consolidan las expectativas de inflación impulsadas por el petróleo, lo que nos indicaría qué fuerza macroeconómica domina actualmente.
Debate
¿Crees que el petróleo está infravalorando el riesgo de una reanudación del conflicto después de las elecciones de medio mandato, o el mercado se ha vuelto insensible a este patrón de conversaciones estancadas y acciones aplazadas tras meses de repetirse? ¿Y estás observando el WTI y el Brent en busca de una ruptura de sus rangos actuales, o esperas más movimiento lateral hasta que se produzca un acontecimiento concreto?
Esto no constituye asesoramiento financiero. Investiga siempre por tu cuenta antes de tomar cualquier decisión de negociación o inversión.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Acciones – Una nueva vía para las acciones tokenizadas John Wu Sin categoría | Deja un comentario La SEC aprueba la negociación restringida en cadena de acciones tokenizadas 7 de septiembre de 2023, por admin Dos altcoins cripto singapurenses se desploman más de un 30% en 24 horas SEC: una empresa singapurense muerde el polvo legal sobre los bonos de Evergrande: ¡fuera de la cadena! 4BNNFTs: Una tendencia creciente en las criptomonedas Para acercarte al mercado laboral La SEC aprueba la negociación restringida en cadena de acciones tokenizad
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Acciones – Las acciones tokenizadas se acercan un paso más a la aceptación regulatoria plena La SEC de EE. UU. anunció hoy que ha concedido una Exención de Innovación temporal y condicional que permite a ciertos Mercados de Valores Tokenizados (TSV) habilitar la negociación limitada en cadena de acciones tokenizadas del NMS mediante creadores de mercado automatizados y pools de liquidez con permisos. La orden se emitió el 17 de septiembre de 2026 y la exención estará disponible durante un periodo de cinco años. Exención: 5 años Modelo de neg
  • 1