Plaza
Siguiendo
Populares
Noticias
Perfil

discovery

vip
Nivel máximo 5
Cazador de memecoins
Manos de diamante
Seré paciente para ganar.
247
Siguiendo
2.1k
seguidor(es)
212.7k
me gusta
Mi momento One Gate: Mantén cualquier cosa. Sé testigo conmigo de la mayor evolución de Gate en 13 años. Un Gate, todo el dinero. #Gate #OneGate #HoldAnything https://www.gate.com/activities/everything-money-ceremony?ref_type=165&ch=Direct&ref=BVIRBA8M&utm_cmp=BIPdAc5p
post-image
  • 6
No se trata solo de una liquidación de bonos. Es el precio del dinero en la mayor economía del mundo alcanzando un nivel que una generación de inversores nunca ha tenido que afrontar.
El rendimiento de los bonos del Tesoro a 30 años subió al 5,595% el martes, su nivel más alto desde 2002. El bono a largo plazo ha subido durante seis sesiones consecutivas, superando la marca del 5,6% que antes parecía un techo y convirtiéndola en un suelo. El movimiento no está ocurriendo de forma aislada. El rendimiento a 10 años ronda el 5,27%, su nivel más alto en 19 años. La tasa media de las hipotecas fija
User_any
No se trata solo de una venta masiva de bonos. Es el precio del dinero en la mayor economía del mundo alcanzando un nivel que una generación de inversores nunca ha tenido que afrontar.
El rendimiento de los bonos del Tesoro a 30 años subió hasta el 5,595% el martes, el nivel más alto desde 2002. El bono a largo plazo ya ha subido durante seis sesiones consecutivas, superando la marca del 5,6% que antes parecía un techo y convirtiéndola en un suelo. El movimiento no está ocurriendo de forma aislada. El rendimiento a 10 años ronda el 5,27%, su nivel más alto en 19 años. La tasa hipotecaria fija media a 30 años ya ha superado el 7,45%. Se trata de una reevaluación de los costes de endeudamiento a largo plazo en toda la economía, y está ocurriendo rápidamente.
Dos fuerzas lo están impulsando y se refuerzan mutuamente. La primera es la energía. Los elevados precios del petróleo vinculados al conflicto en Oriente Medio están alimentando directamente las expectativas de inflación. El aumento de los costes energéticos se filtra al transporte, la manufactura y los precios al consumidor, lo que dificulta que la inflación baje y que la Fed se aparte de una política restrictiva. La segunda es la oferta. Las empresas estadounidenses están emitiendo deuda a un ritmo récord, y esa ola de emisiones compite con los bonos del Tesoro por el mismo capital disponible. Las empresas con grado de inversión vendieron aproximadamente 1,68 billones de dólares en bonos hasta agosto, un 27% más que un año antes. Cuando el sector privado se endeuda de forma tan agresiva, el Gobierno tiene que ofrecer rendimientos más altos para atraer compradores.
Hay un tercer factor más difícil de cuantificar, pero igual de importante. Los analistas de RBC Capital Markets han señalado que en esta zona no existen niveles técnicos reales en los que los inversores puedan apoyarse. El mercado está en el vacío. Cuando no hay un soporte claro, las ventas pueden acelerarse porque nada las detiene. Así es como se pasa del 5,3% al 5,6% en cuestión de días.
¿Qué significa esto más allá del mercado de bonos? Para cualquiera que tenga una hipoteca, una tarjeta de crédito o un préstamo para un automóvil, significa que los costes de endeudamiento vuelven a subir. Para los inversores en acciones, significa que aumenta la tasa de descuento utilizada para valorar los beneficios futuros, lo que comprime las valoraciones. Cuando la tasa libre de riesgo es del 5,6%, el listón para mantener una acción que no paga dividendos sube. Por eso el S&P 500 cayó un 0,5% el mismo día en que el rendimiento a 30 años superó el 5,6%.
Los datos de las encuestas sugieren que el mercado cree que esto no ha terminado. Más de la mitad de los encuestados en una encuesta de Bloomberg esperan que el rendimiento a 30 años alcance el 6% antes de finales de 2026. BlackRock ha adoptado una baja asignación a los bonos del Tesoro con vencimientos largos en sus perspectivas más recientes. El mensaje es claro: el extremo largo de la curva no es un lugar en el que los inversores quieran estar ahora mismo, y la carga de la prueba recae en los datos para cambiar esa situación.
El informe de empleo del viernes y los próximos datos de inflación decidirán si este es el máximo o si se trata de otro paso al alza. Por ahora, el mercado está incorporando la posibilidad de que la era del dinero barato a largo plazo no regrese pronto. Y eso cambia el cálculo para todo, desde la vivienda hasta el gasto de capital corporativo y la valoración de cualquier activo que dependa de una tasa de descuento.
DYOR 🔎 NFA ✔️
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
repost-content-media
US500+0,22%
BLK-0,56%
  • 4
$QNT / USDT - 300,70 +22,90% - Líder de RWA
QNT acaba de marcar un nuevo máximo local en 327,41 tras la mecha hasta 373,21 del 27 de septiembre. Es el activo de RWA con mejor desempeño ahora mismo.
Spot 300,70 +22,90%, perp 300,18 +22,36%, máximo de 24 h 327,41, mínimo 243,17, volumen 89,80 mil QNT, volumen negociado 25,78 millones. En tu captura anterior estaba en 164,16; ahora está en 300,70, lo que supone +83% en un día entre tus dos capturas.
El rendimiento es extremo: hoy 12,69%, 7 días 324,72%, 30 días 390,94%, 90 días 346,14%, 180 días 289,46%, 1 año 196,61%. Esto supera a todas las alt
post-image
QNT+9,79%
  • 4
$NEAR USDT - 5,367 +9,37%
NEAR lidera hoy la subida de las altcoins.
Spot en 5,367 +9,37%, perp en 5,3652 +9,37%, máximo de 24 h 5,500, mínimo 4,763, volumen 8,00 millones de NEAR, volumen negociado 41,15 millones. Este movimiento es una continuación de lo que comenzó a mediados de septiembre.
Del 1 al 15 de septiembre, NEAR estuvo fluctuando entre 2,28 y 2,82. Entonces rompió al alza. El 15 de septiembre estaba en 2,34, y el 18 de septiembre alcanzó 3,45, un movimiento del 45% en tres días. El impulso completo fue de 2,29 el 16 de septiembre a 4,8 el 23 de septiembre, un repunte del 110% en
post-image
NEAR+4,64%
  • 5
$BTC
• BTC a 84.312,4 dólares, +1,36% en 24 h, máximo de 85.632,2, mínimo de 82.953,5, volumen de 7,47 mil BTC.
• Perp a 84.282,7 dólares, +1,48%, volumen negociado de 628,89 millones de dólares. La salida de 5,14 millones de dólares del mercado spot muestra una menor presión vendedora.
• Resistencia en 84.777 - 87.401 dólares, soporte en la agrupación de EMA de 83.800 - 82.625 dólares.
BTC rebotó hoy desde un mínimo de 82.953 dólares hasta 84.312 dólares. La entrada de fondos en productos spot de gran capitalización se mantuvo fuerte la semana pasada, ayudando al precio a mantenerse por enc
BTC+0,20%
  • 11
  • 1
$SUI — El precio puede rebotar si el soporte se mantiene.
Largo $SUI
Entrada: 1,14–1,16
SL: 1,09
TP1: 1,184
TP2: 1,24
TP3: 1,29
Si el soporte de 1,10–1,14 se mantiene, los compradores podrían impulsar el precio hacia 1,184–1,24.
Opera $SUI aquí 👇 ‌$NVDA ‌$MU ‌$USDJPY ‌
El contenido original ya no es visible
SUI+0,33%
NVDA+1,50%
MU+0,70%
  • 13
  • 1
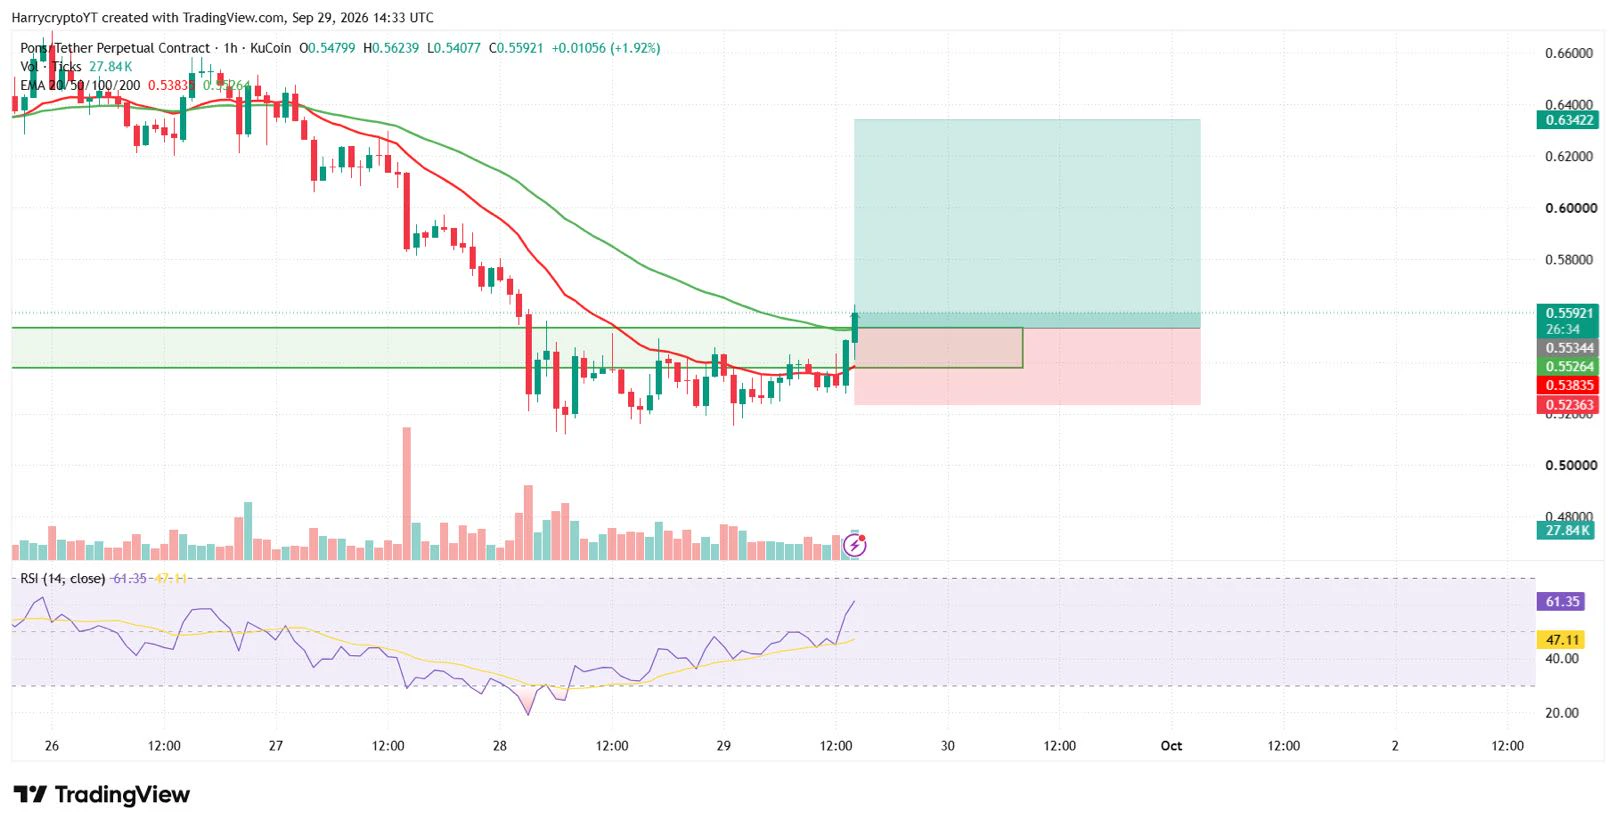
🚀 CONFIGURACIÓN DE OPERACIÓN EN LARGO PONS/USDT 🚀
📍 Entrada: 0.55 – 0.56
🛑 SL: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Riesgo: solo 1 %
Opera con una gestión de riesgos adecuada. DYOR y gestiona sabiamente el tamaño de tu posición. 📊🔥
#Crypto #Trading #Long #Futures
HarryCrypto
🚀 CONFIGURACIÓN DE OPERACIÓN LONG PONS/USDT 🚀
📍 Entrada: 0.55 – 0.56
🛑 SL: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Riesgo: solo 1%
Opera con una gestión de riesgos adecuada. Haz tu propia investigación y gestiona sabiamente el tamaño de tu posición. 📊🔥
#Crypto #Trading #Long #Futures
repost-content-media
PONS-0,73%
  • 18
  • 1
#LosIngresosRecurrentesAnualesDeOpenAISeAcercan$70B
se está convirtiendo en otro hito importante para la industria de la IA, lo que destaca la rapidez con la que la demanda de IA generativa se está traduciendo en ingresos comerciales.
La tasa de ingresos anualizada de OpenAI se acerca a los 70 mil millones de dólares, según fuentes citadas por Reuters y Axios. La tasa de ingresos comunicada ha aumentado más de un 70 % desde el comienzo del T3, mientras que las ventas empresariales se han más que duplicado desde julio.
La magnitud de esa aceleración es significativa porque la adopción empresar
PrinceMagsi786
#OpenAIAnnualRecurringRevenueNears$70B
se está convirtiendo en otro hito importante para la industria de la IA, lo que pone de relieve la rapidez con la que la demanda de IA generativa se está traduciendo en ingresos comerciales.
La tasa de ingresos anualizada de OpenAI se acerca a los 70 mil millones de dólares, según fuentes citadas por Reuters y Axios. La tasa anualizada comunicada ha aumentado más de un 70 % desde el comienzo del T3, mientras que las ventas empresariales se han más que duplicado desde julio.
La magnitud de esa aceleración es significativa porque la adopción empresarial se está convirtiendo en uno de los campos de batalla más importantes de la inteligencia artificial. Las empresas utilizan cada vez más la IA para el desarrollo de software, la atención al cliente, la investigación, el análisis de datos, la automatización, la productividad y otros flujos de trabajo empresariales. El aumento comunicado de los ingresos empresariales de OpenAI sugiere que la IA continúa avanzando desde la experimentación hacia una implementación comercial más amplia.
La demanda de los consumidores también está desempeñando un papel importante. Según la fuente citada por Reuters, OpenAI generó más ingresos de los consumidores durante el T3 que durante todo el año anterior. Esto ofrece otra indicación de la rapidez con la que se están expandiendo el uso y la monetización tanto entre clientes individuales como empresariales.
Pero existe una distinción importante entre la tasa de ingresos anualizada y los ingresos anuales reales.
Una tasa anualizada es una extrapolación del rendimiento actual de los ingresos a lo largo de un año completo. No significa que OpenAI ya haya recaudado 70 mil millones de dólares en ingresos durante 2026. Reuters señaló específicamente que esta métrica a veces puede resultar engañosa porque puede calcularse anualizando un periodo de ventas más corto.
Esa distinción cobra especial importancia al evaluar una empresa que opera en una industria de crecimiento excepcionalmente rápido.
OpenAI está ampliando simultáneamente sus ingresos e invirtiendo grandes cantidades en infraestructura informática. Los modelos avanzados de IA requieren enormes cantidades de GPU, memoria de gran ancho de banda, equipos de red, capacidad de centros de datos y electricidad. A medida que aumenta el uso de los modelos, los requisitos de infraestructura pueden crecer junto con los ingresos.
Esto plantea una de las mayores preguntas en torno al modelo de negocio de la IA:
¿Cuántos ingresos pueden generar las empresas de IA en relación con el enorme coste de operar y ampliar la infraestructura de IA?
El rápido crecimiento de los ingresos es una parte importante de la ecuación, pero la rentabilidad y la generación de efectivo dependen en última instancia también de los costes.
La cifra de OpenAI también es significativa para el ecosistema tecnológico más amplio porque OpenAI depende de una enorme red de socios de infraestructura y tecnología. Oracle, por ejemplo, es un importante socio informático, y Reuters informó de que las acciones de Oracle subieron un 5,3 % tras la noticia. El analista Gil Luria afirmó que OpenAI representa alrededor de la mitad de la cartera de computación pendiente de Oracle, lo que ilustra hasta qué punto el rendimiento financiero de las empresas de modelos de IA puede estar conectado con los proveedores de centros de datos e infraestructura en la nube.
Esto crea una cadena de inversión en IA más amplia.
Modelos de IA → computación en la nube → GPU → memoria → redes → centros de datos → electricidad
Cuando aumenta la demanda de aplicaciones de IA, los efectos pueden extenderse por todo ese ecosistema.
Por eso importa la aceleración comunicada de los ingresos de OpenAI más allá de la propia empresa. Los inversores observan cada vez más a las empresas de modelos de IA como indicadores de si el enorme gasto en infraestructura de IA se está traduciendo en una demanda comercial real.
La competencia también se está intensificando.
OpenAI compite con empresas como Anthropic y otros grandes proveedores de IA por clientes empresariales, desarrolladores y usuarios consumidores. The Information informó de que el ritmo anualizado de ingresos de OpenAI se acercaba a los 70 mil millones de dólares tras crecer alrededor de un 70 % desde el comienzo del T3, mientras que el ritmo anualizado de Anthropic supuestamente había superado los 65 mil millones de dólares en julio.
El entorno competitivo significa que los precios, el rendimiento de los modelos, la adopción por parte de los desarrolladores y la integración empresarial seguirán siendo factores decisivos.
OpenAI también ha estado reduciendo los precios de los modelos en los últimos meses, según The Information, mientras que las mejoras en la eficiencia de los modelos y el creciente interés en productos de programación como Codex han contribuido a su impulso comercial.
Unos precios más bajos pueden ampliar potencialmente el mercado direccionable al hacer que las herramientas de IA sean más asequibles para empresas y desarrolladores, pero también pueden ejercer presión sobre los ingresos por unidad de uso. Por tanto, la economía a largo plazo depende de si el aumento del uso puede superar las reducciones de precios y los incrementos de los costes de infraestructura.
Aquí es donde la siguiente etapa del ciclo de la IA resulta especialmente interesante.
La primera fase de la IA generativa se centró en gran medida en el desarrollo de modelos y la adopción por parte de los usuarios. La siguiente fase se centra cada vez más en la monetización: convertir el uso de la IA en contratos empresariales recurrentes, suscripciones, ingresos de desarrolladores y flujos de trabajo empresariales integrados.
Las cifras comunicadas por OpenAI sugieren que esta fase de comercialización se está acelerando.
El crecimiento empresarial es especialmente importante porque los clientes corporativos pueden generar ingresos recurrentes mediante suscripciones de software, consumo de API e implementaciones a gran escala. Una vez que la IA se integra en los sistemas internos, los entornos de programación, las operaciones de atención al cliente o los flujos de trabajo de datos, su uso puede quedar mucho más profundamente integrado en las operaciones de una empresa.
Eso crea potencial para una demanda recurrente, aunque la durabilidad de esa demanda aún debe demostrarse con el tiempo.
Las próximas divulgaciones financieras de las principales empresas de IA podrían proporcionar al mercado más información sobre esta relación entre el crecimiento de los ingresos y el gasto.
Tanto OpenAI como Anthropic se están preparando para una posible actividad en los mercados públicos, lo que eventualmente podría ofrecer a los inversores mucha más visibilidad sobre sus ingresos, gastos, necesidades de capital y flujos de efectivo.
Hasta entonces, las cifras de ingresos de empresas privadas deben tratarse como estimaciones comunicadas y no como el mismo tipo de información financiera auditada disponible de las empresas cotizadas.
Por tanto, para los inversores que siguen el sector de la IA, varias métricas seguirán siendo importantes:
Crecimiento de los ingresos — ¿Sigue acelerándose la demanda comercial?
Adopción empresarial — ¿Están aumentando las empresas su gasto en IA?
Monetización de los consumidores — ¿Pueden las grandes bases de usuarios traducirse en ingresos recurrentes sostenibles?
Precios de los modelos — ¿Los precios más bajos están ampliando el uso lo suficientemente rápido como para compensar los menores ingresos por unidad?
Costes de computación — ¿Cuánto gasto en infraestructura se necesita para respaldar cada dólar adicional de ingresos?
Márgenes brutos y flujo de caja — ¿Puede el crecimiento de los ingresos traducirse finalmente en una mayor eficiencia financiera?
Competencia — ¿Cómo competirán OpenAI, Anthropic, Google y otros proveedores de IA por la demanda empresarial y de los desarrolladores?
Estas preguntas determinarán cómo interpreta el mercado la cifra destacada de 70 mil millones de dólares.
No obstante, la cifra comunicada es una indicación extraordinaria de la velocidad a la que se está desarrollando la economía de la IA.
Hace solo unos años, la IA generativa se debatía principalmente como una tecnología emergente. Hoy, las empresas de IA están construyendo negocios de ingresos recurrentes de gran escala mientras impulsan simultáneamente una demanda de miles de millones de dólares en infraestructura informática.
Eso crea un bucle de retroalimentación en todo el sector tecnológico.
Más usuarios generan más cargas de trabajo de IA.
Más cargas de trabajo requieren más capacidad informática.
Más capacidad informática requiere más chips, memoria, redes y centros de datos.
Y una mayor capacidad de infraestructura permite a las empresas de IA atender a aún más clientes.
La sostenibilidad de ese ciclo será una de las cuestiones determinantes para el mercado tecnológico durante los próximos años.
Por ahora, #OpenAIAnnualRecurringRevenueNears$70B proporciona otro dato importante que demuestra que la demanda comercial de IA se está expandiendo a una velocidad extraordinaria.
El titular es impresionante, pero la historia subyacente es aún más importante: la IA se está convirtiendo cada vez más en una industria de infraestructura comercial de gran escala, no simplemente en una tendencia de software.
La siguiente fase consistirá en demostrar con qué eficiencia puede convertirse esa enorme demanda en ingresos duraderos, márgenes sostenibles y valor empresarial a largo plazo.
#OpenAIAnnualRecurringRevenueNears$70B #OpenAI #AI
repost-content-media
ORCL+0,34%
  • 22
  • 5
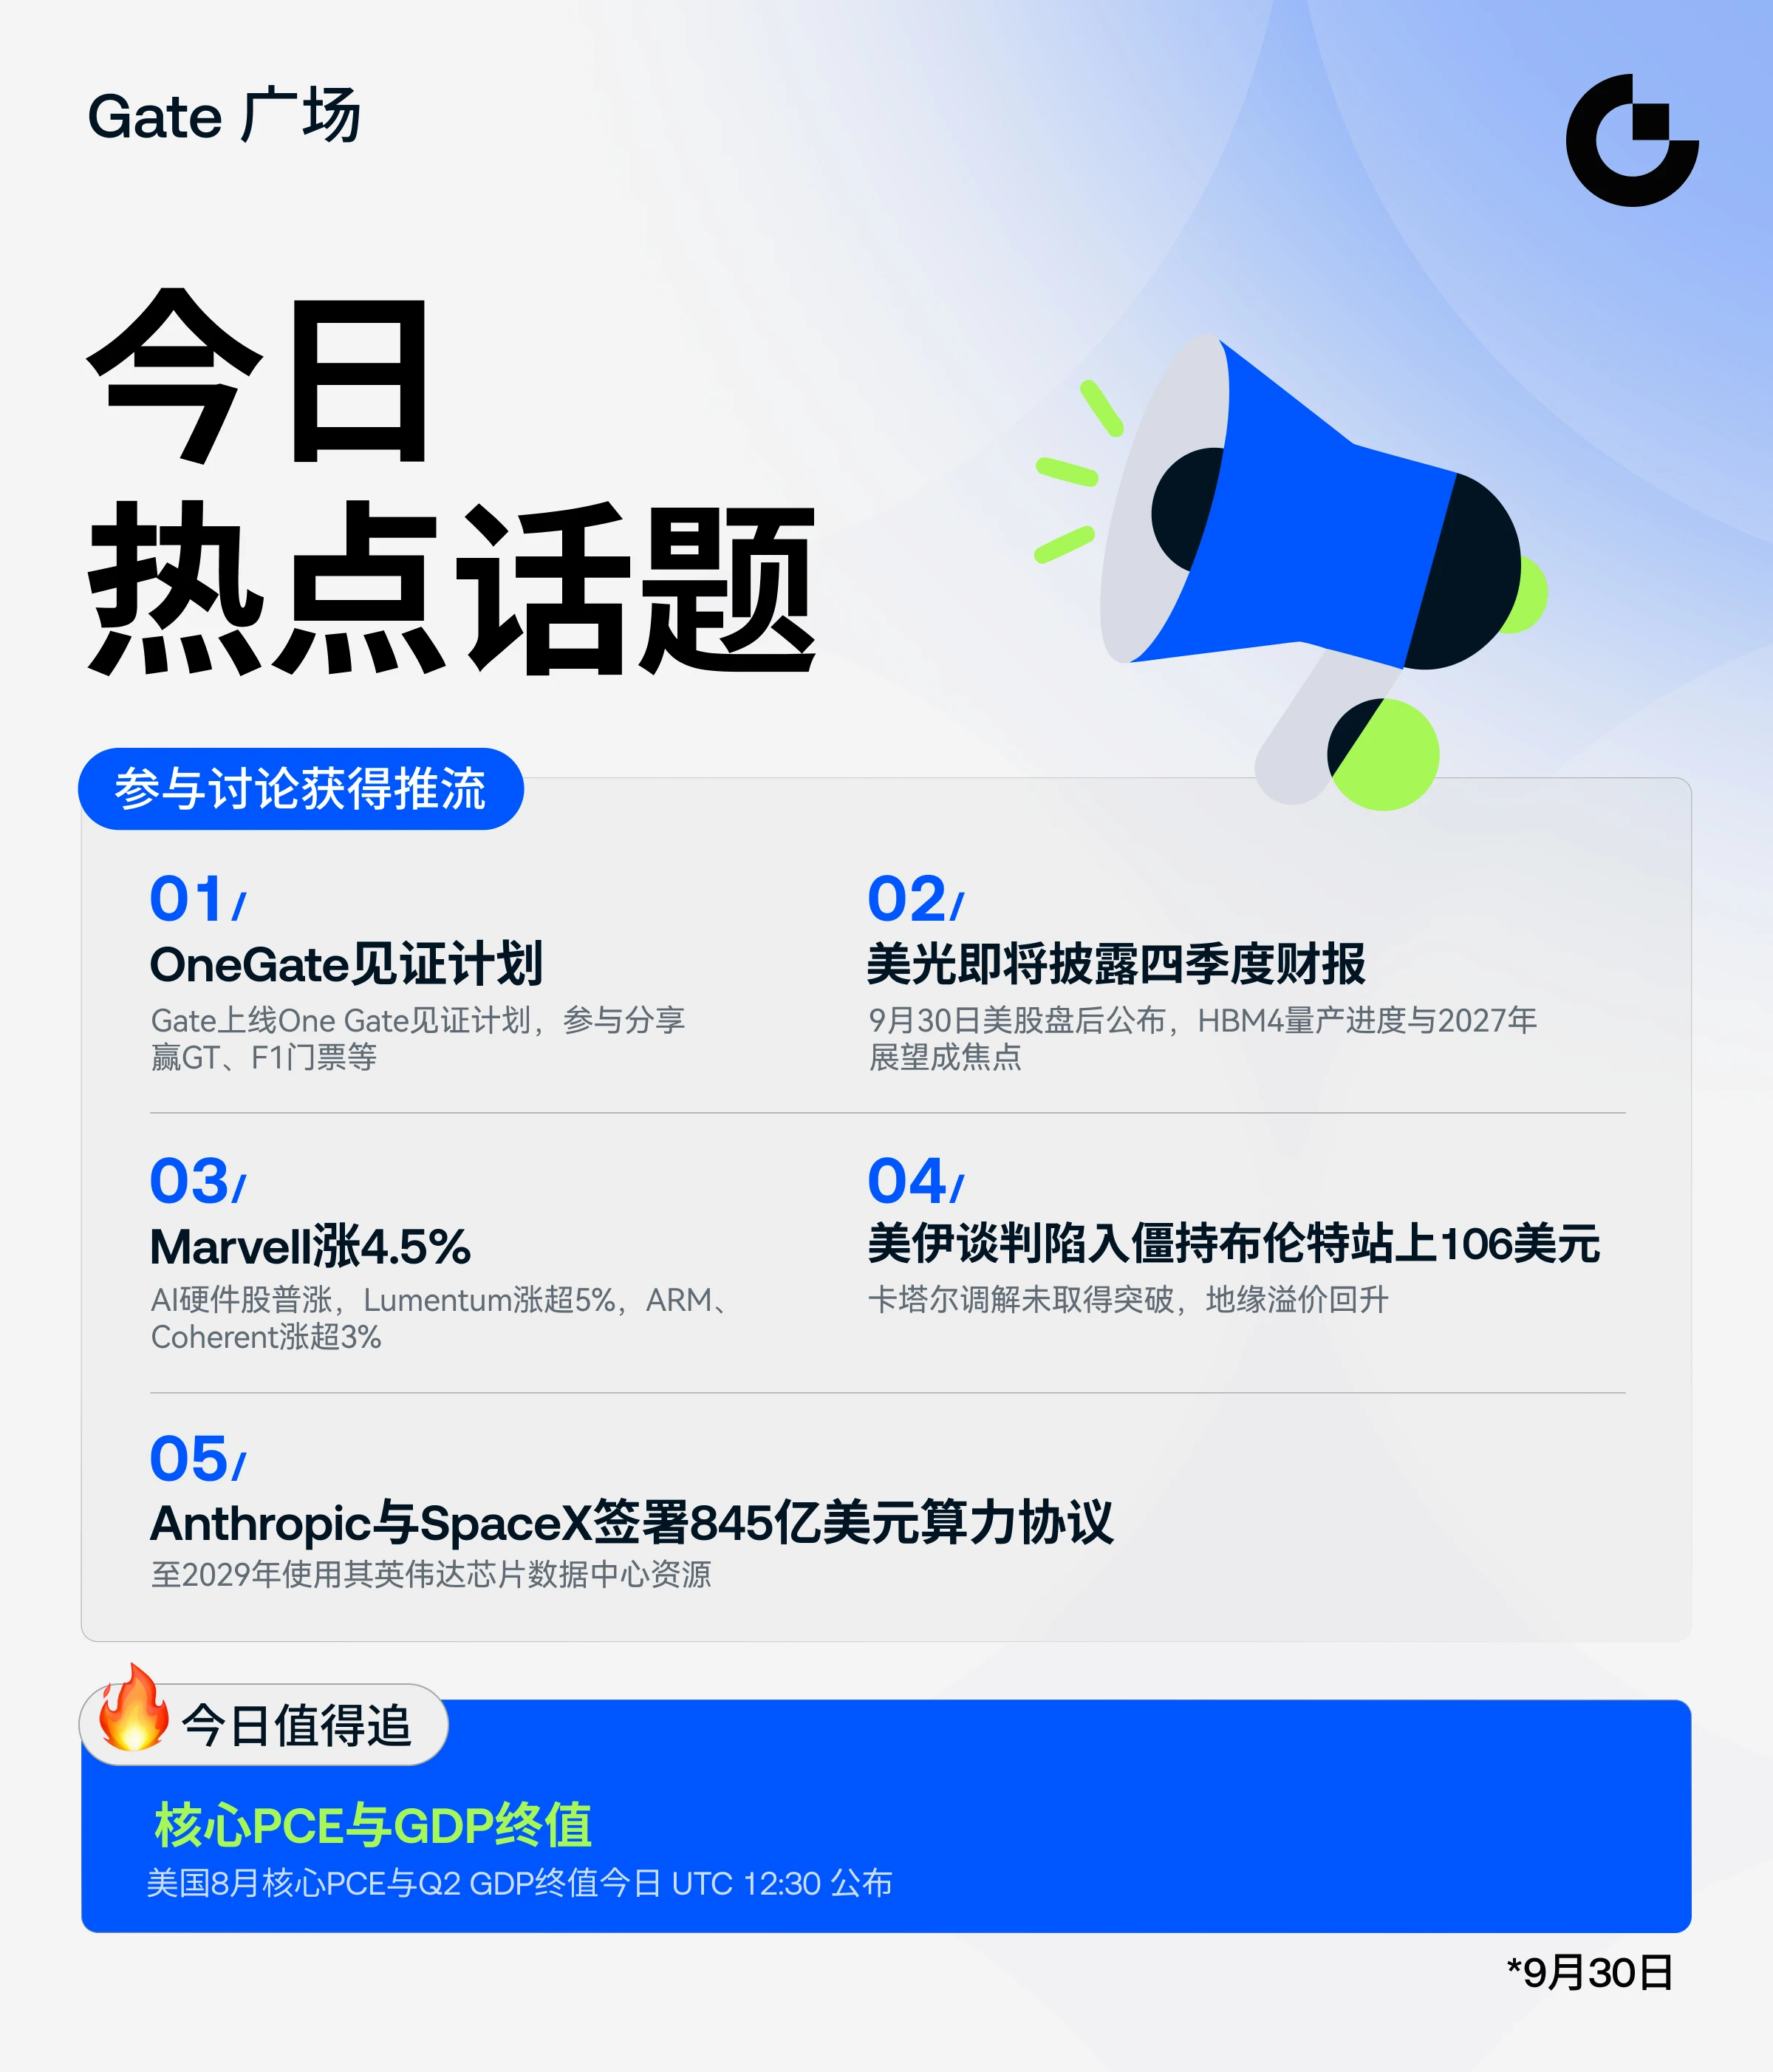
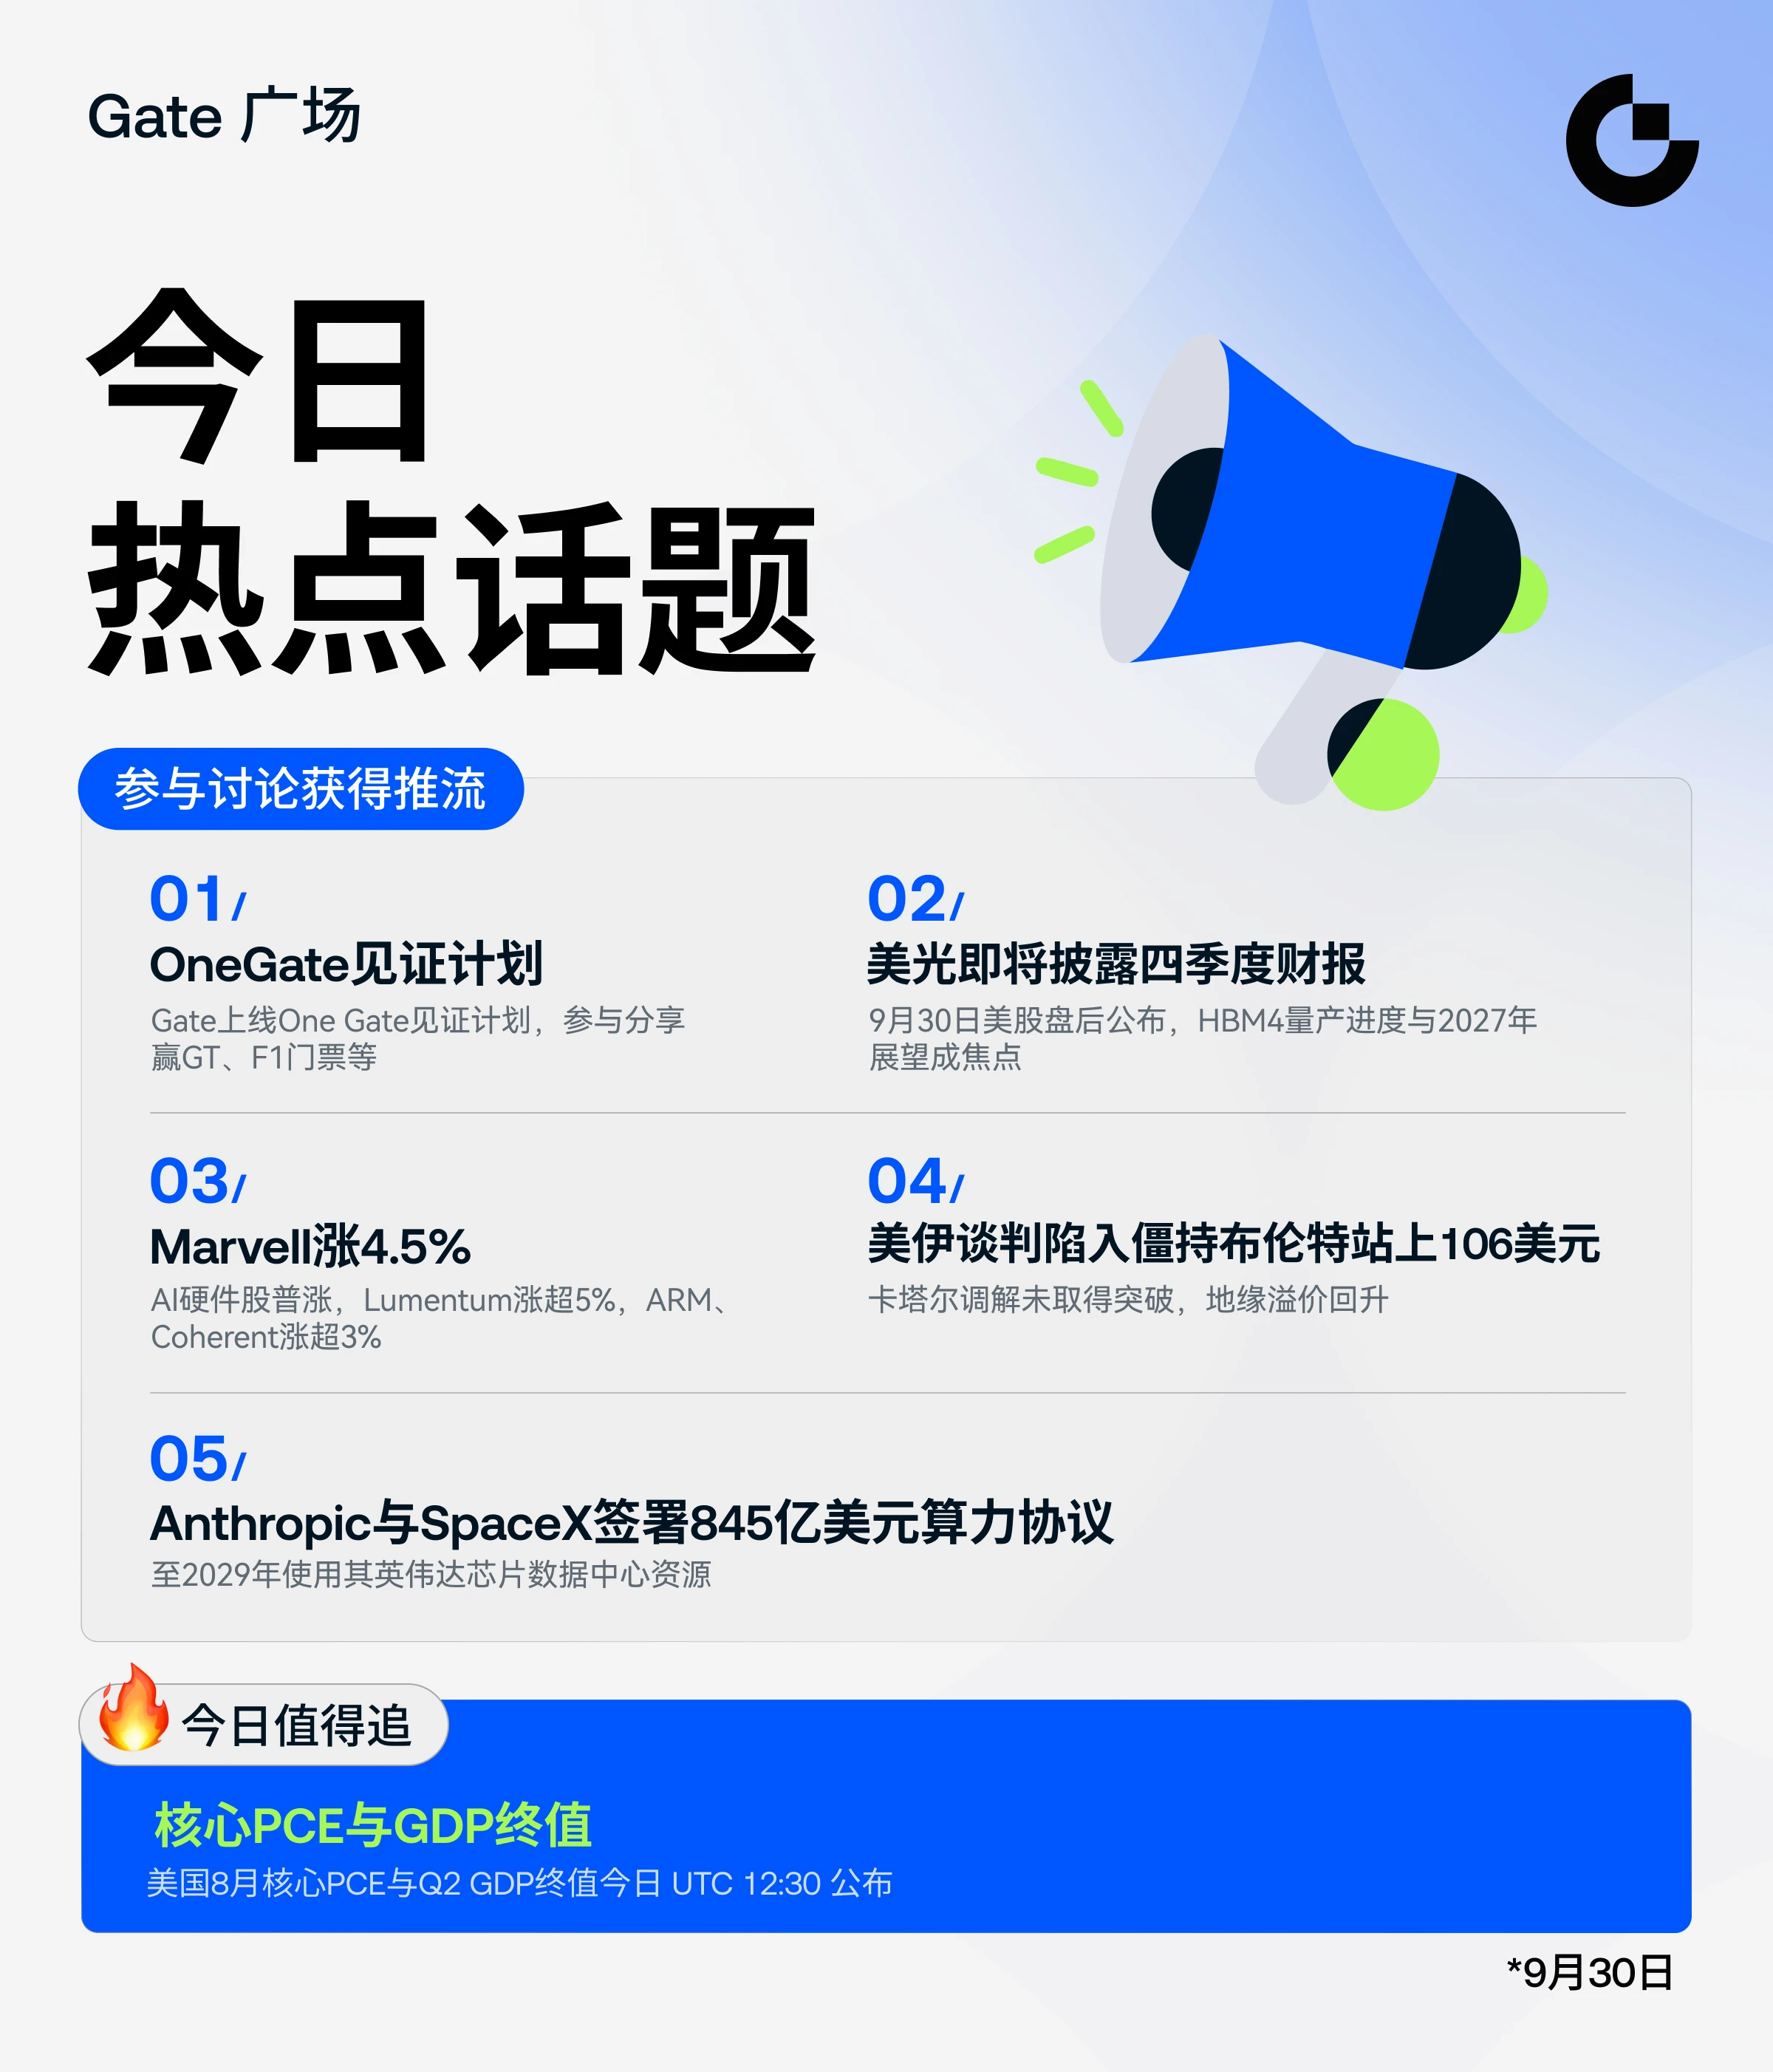
🔥 ¿De qué hablamos hoy? ¡Los temas del momento de Gate Square se han actualizado!
🔹 ¡Esta noche se publicarán el PCE subyacente de EE. UU. y la lectura final del PIB del segundo trimestre! ¿Cambiarán las señales de inflación y crecimiento las expectativas de recortes de tasas?
🔹 El informe de resultados de Micron se publicará esta noche tras el cierre del mercado, con el HBM4 y sus perspectivas para 2027 en el foco. ¿Podrá continuar el repunte de la memoria para IA?
🔹 $MRVL sube un 4,5 %, ¡mientras las acciones de hardware de IA se fortalecen ampliamente! ¿Los fondos siguen expandiéndose
CryptoSpecto
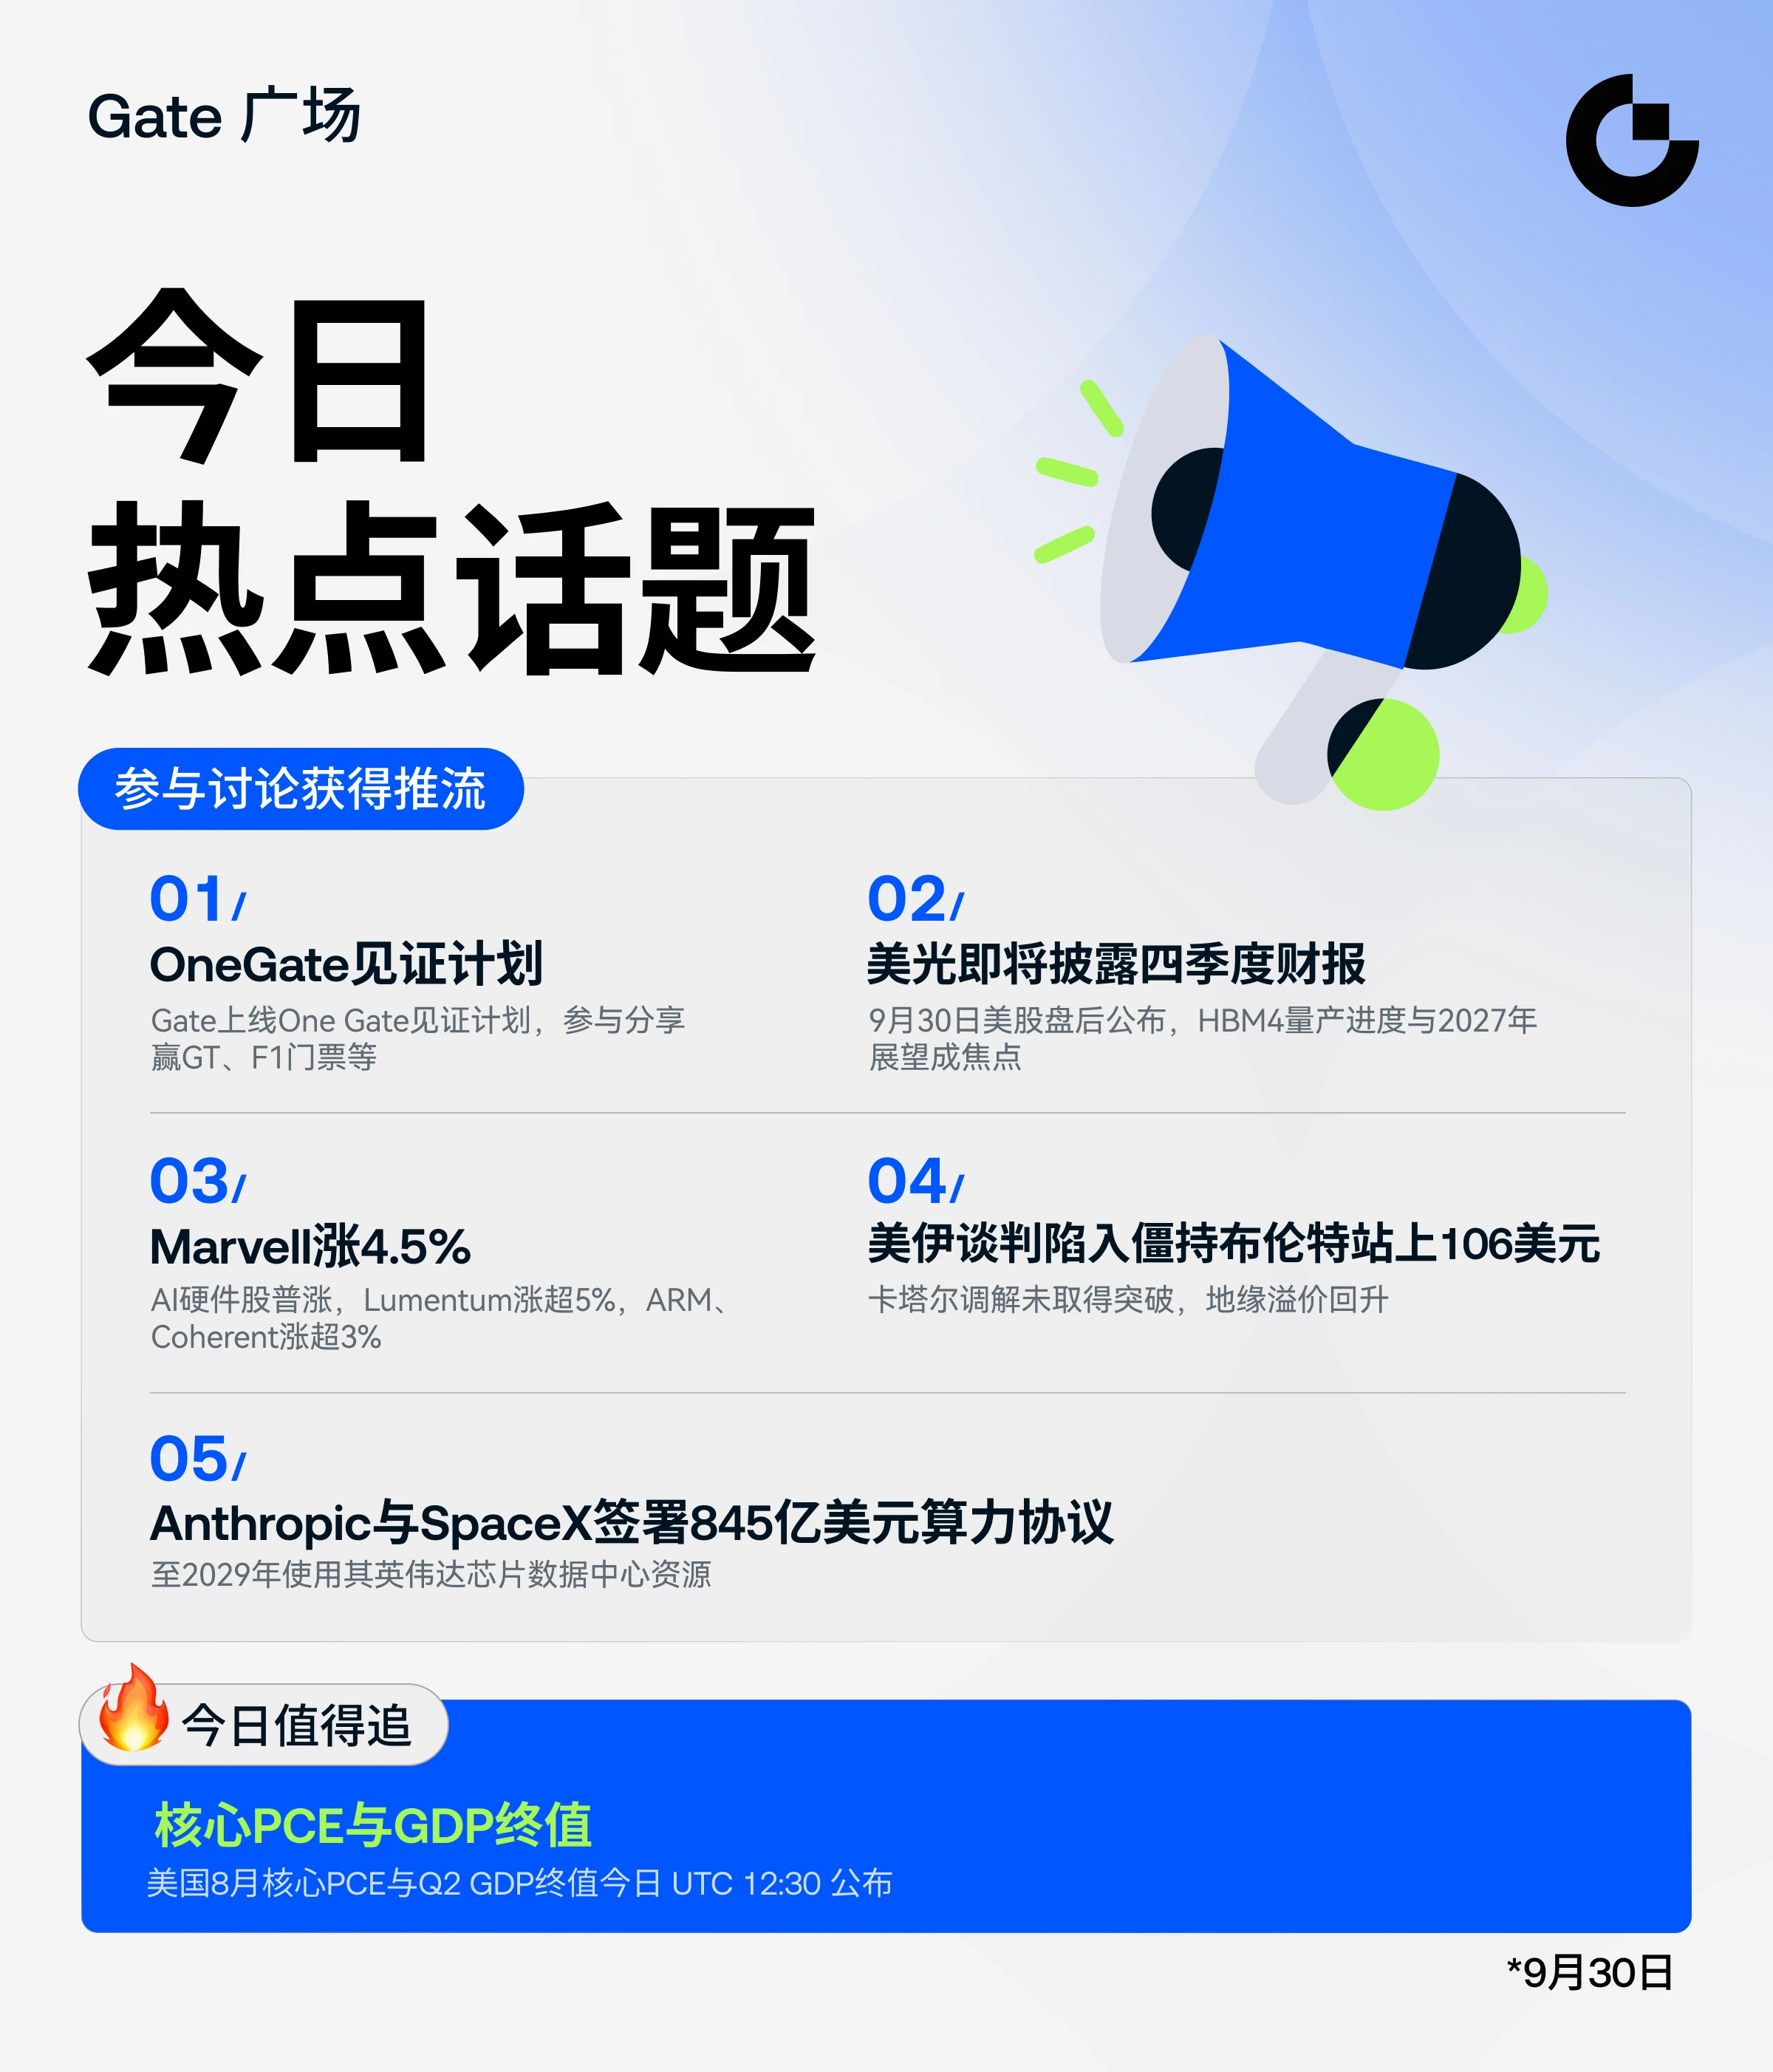
🔥 ¿De qué hablamos hoy? ¡Los temas de tendencia de Gate Square se han actualizado!
🔹 ¡El PCE subyacente de EE. UU. y la lectura final del PIB del 2T se publicarán esta noche! ¿Reconfigurarán las señales de inflación y crecimiento las expectativas de recortes de tipos?
🔹 El informe de resultados de Micron se publicará esta noche tras el cierre del mercado, con HBM4 y sus perspectivas para 2027 en el foco. ¿Puede continuar el rally de la memoria para IA?
🔹 $MRVL sube un 4,5 %, ¡mientras las acciones de hardware para IA se fortalecen ampliamente! ¿Siguen los fondos extendiéndose de los chips a los módulos ópticos y los centros de datos?
🔹 Las conversaciones entre EE. UU. e Irán han llegado a un punto muerto, mientras el Brent supera los $106. Con los precios del petróleo regresando a niveles elevados, ¿podrían aumentar nuevamente las presiones inflacionarias?
Publica sobre los temas de tendencia para recibir apoyo de tráfico y recomendaciones destacadas para contenido de alta calidad, y participa en recompensas de minería de contenido.
💰 Los datos, los resultados, la IA y la geopolítica están avanzando a la vez; si tienes una opinión, únete al debate:
https://www.gate.com/post/topic$BTC ‌$SOL ‌
repost-content-media
MU+0,70%
MRVL-0,04%
BTC+0,21%
SOL-0,85%
  • 31
  • 2
#Anthropic与SpaceX签署845亿美元算力协议 ¡Gastando 84,5 mil millones de dólares para asegurar capacidad informática! Anthropic apuesta por la infraestructura fundamental de IA mientras se intensifica la carrera por la capacidad informática
La presentación de IPO de Anthropic ha revelado un acuerdo de arrendamiento de capacidad informática con SpaceX por un valor de hasta 84,5 mil millones de dólares, con vigencia hasta 2029. Se espera que la empresa detrás del modelo de lenguaje grande Claude invierta al menos 518 mil millones de dólares en infraestructura de IA durante la próxima década. La carrera arma
ThisIsTranslateContent:
#Anthropic与SpaceX签署845亿美元算力协议 ¡84.500 millones para asegurar capacidad de cómputo! Anthropic apuesta por la infraestructura subyacente de la IA y la carrera de la capacidad de cómputo se intensifica
Los documentos de la IPO de Anthropic revelan un acuerdo de arrendamiento de capacidad de cómputo con SpaceX por un máximo de 84.500 millones de dólares, vigente hasta 2029. La empresa detrás del gran modelo Claude prevé invertir al menos 518.000 millones de dólares en infraestructura de IA durante los próximos diez años. La carrera armamentística de la capacidad de cómputo se intensifica y crecen las expectativas de aumentos en los precios de la memoria HBM.
La competencia en la industria de la IA parece, en la superficie, una disputa por las capacidades de los modelos y la experiencia de producto, pero en el fondo es una batalla incesante por la capacidad de cómputo.
Los documentos de la IPO divulgados recientemente por Anthropic lanzaron una bomba: la empresa firmó con SpaceX un acuerdo de arrendamiento de capacidad de cómputo por un importe máximo de 84.500 millones de dólares, con una vigencia que se extiende hasta 2029. 
Reuters informó, citando los documentos de la oferta pública, que este contrato de capacidad de cómputo, de un valor astronómico, supera ampliamente la estimación previa del mercado de 45.000 millones de dólares. Los documentos también muestran que Anthropic prevé invertir al menos 518.000 millones de dólares en infraestructura de IA durante los próximos diez años.
Esta cifra asombrosa muestra claramente la enorme inversión de las empresas líderes de grandes modelos en recursos de capacidad de cómputo. 
¿Qué se está comprando exactamente con este gran acuerdo de capacidad de cómputo por 84.500 millones?
En esencia, el acuerdo consiste en el arrendamiento de recursos de capacidad de cómputo: Anthropic alquilará clústeres de GPU de NVIDIA en centros de datos pertenecientes a SpaceX para entrenar e inferir los grandes modelos de la serie Claude, así como para operar sus servicios de agentes de IA.
El acuerdo incluye una cláusula de flexibilidad: cualquiera de las partes puede rescindir la cooperación enviando un aviso con 90 días de antelación.
 
¿Por qué Anthropic no construye sus propios centros de datos y, en cambio, opta por alquilar la capacidad de cómputo de SpaceX?
Construir internamente clústeres de capacidad de cómputo a gran escala requiere mucho tiempo y supone una enorme presión financiera, desde la adquisición de terrenos y el suministro eléctrico hasta la construcción de las instalaciones y la compra del hardware. El modelo de arrendamiento de capacidad de cómputo permite obtener rápidamente enormes recursos de GPU, ampliar la capacidad con rapidez y adaptarse al crecimiento explosivo de los grandes modelos. En un contexto de gran volatilidad de la demanda de IA, el arrendamiento flexible permite evitar el riesgo de que el hardware quede ocioso. 
Sin embargo, este modelo también presenta desventajas. El coste total del arrendamiento a largo plazo puede superar ampliamente el de la construcción propia; además, el control de los recursos de capacidad de cómputo no está en manos de la empresa, por lo que cualquier cambio en la cooperación puede afectar directamente a la estabilidad de los servicios de los modelos. Las empresas líderes construyen instalaciones propias mientras alquilan grandes cantidades de capacidad de cómputo externa; este despliegue híbrido ya se ha convertido en la solución predominante del sector.📌 📈 Expectativas de aumento de los precios de la memoria HBM y cambios en la cadena industrial del hardwareLa carrera armamentística de la capacidad de cómputo sigue intensificándose y también impulsa directamente la demanda de hardware en los segmentos superiores de la cadena. TrendForce prevé que el precio medio de la memoria HBM de alto ancho de banda aumentará considerablemente en 2027. La HBM es un componente esencial de las GPU, y tanto el entrenamiento de grandes modelos como la inferencia concurrente de agentes de IA dependen en gran medida de ella. Los principales desarrolladores de modelos compiten ferozmente por la capacidad de cómputo, mientras que las GPU y la HBM siguen en una situación de oferta y demanda ajustadas. Antes, la atención se centraba en las capacidades de software de los grandes modelos; ahora, cada vez más personas son conscientes de que, sin una capacidad de cómputo suficiente y estable, ni siquiera los mejores algoritmos de modelos pueden ponerse en funcionamiento. La capacidad de cómputo se ha convertido en un recurso estratégico de producción para las empresas de IA. 📌 ⚖️ Carrera armamentística de la capacidad de cómputo: ventajas y preocupaciones coexistenLa enorme inversión en capacidad de cómputo ofrece beneficios muy evidentes. Una capacidad de cómputo suficiente permite sustentar modelos con más parámetros y ventanas de contexto más largas, además de ejecutar simultáneamente un gran número de agentes de IA, acelerando la iteración de los modelos. Cuanto mayores sean las reservas de capacidad de cómputo, más margen tendrán las empresas para perfeccionar continuamente las capacidades de sus modelos y responder con rapidez a la demanda del mercado. 
Pero las grandes inversiones en capacidad de cómputo también siembran preocupaciones en el sector. El elevado coste del hardware eleva las barreras de entrada y concentra cada vez más los recursos en unas pocas empresas líderes. Si una gran cantidad de capital se consume en la compra de hardware y los ingresos de la comercialización no cumplen las expectativas, las empresas afrontarán una enorme presión financiera. Al mismo tiempo, el consumo eléctrico y las emisiones de carbono de los clústeres de GPU a gran escala son desafíos que la industria mundial de la IA debe afrontar conjuntamente. 
Situación actual y dirección futura del sector
Actualmente, las principales empresas de IA del mundo aseguran recursos de capacidad de cómputo a través de múltiples canales.
La lista de socios de Anthropic incluye a SpaceX, Google, Amazon, Microsoft y varios proveedores de capacidad de cómputo, lo que reduce el riesgo de depender de un único proveedor.
En el futuro, el mercado de la capacidad de cómputo avanzará hacia la diversificación: coexistirán distintos modelos, como centros de datos propios, arrendamiento a proveedores de servicios en la nube y proveedores externos de servicios de capacidad de cómputo. La capacidad de cómputo no puede expandirse indefinidamente. A largo plazo, el sector no puede depender únicamente de acumular hardware para mejorar las capacidades de la IA. Las tecnologías de reducción de modelos, optimización de la inferencia y dispersión pueden disminuir el consumo de capacidad de cómputo. La evolución simultánea del hardware y los algoritmos es la vía para un desarrollo saludable.
La capacidad de cómputo es la base, pero el valor final de la IA seguirá dependiendo de si sus aplicaciones pueden crear un valor real.
Algunos dicen que la competencia en IA es, en esencia, una competencia por la capacidad de cómputo, mientras que otros creen que los algoritmos y los escenarios de aplicación son el núcleo. ¿Con cuál de estas opiniones estás más de acuerdo? Te invitamos a dejar tu opinión en los comentarios.$SPCX ‌
repost-content-media
  • 15
  • 3
¡La mayor evolución de Gate en sus 13 años de historia: acompáñanos a presenciarla!
Programa de Testigos One Gate
Haz hold libremente, paga sobre la marcha y opera en cualquier momento.
No se requiere depósito ni operar. Inicia sesión en Gate, elige el tema que quieres compartir, completa una acción válida y reclama la recompensa correspondiente.
Desbloquea los números de testigo 1, 11, 111, 1.111, 11.111 y 111.111 para ganar 100 GT, entradas para carreras de F1 y artículos firmados por pilotos.
Pasa de ser testigo a formar parte de esta evolución.
La campaña comienza a las 12:00 (UTC+8) del 3
post-image
GT+1,30%
  • 13
  • 1
🚀 #OneGateWitnessProgram | Gate conecta con su comunidad global
Gate ha lanzado el One Gate Witness Program, que se desarrollará del 30 de septiembre al 15 de octubre de 2026, antes de TOKEN2049 Singapur. La iniciativa invita a los usuarios verificados de Gate a participar en actividades temáticas de difusión en torno al mensaje «Conserva libremente, paga en cualquier lugar, opera en cualquier momento».
Los participantes que completen las tareas de difusión designadas a través de canales habilitados podrán recibir recompensas abonadas automáticamente en su Gate Coupon Center.
El programa dest
MissNovaCrypto
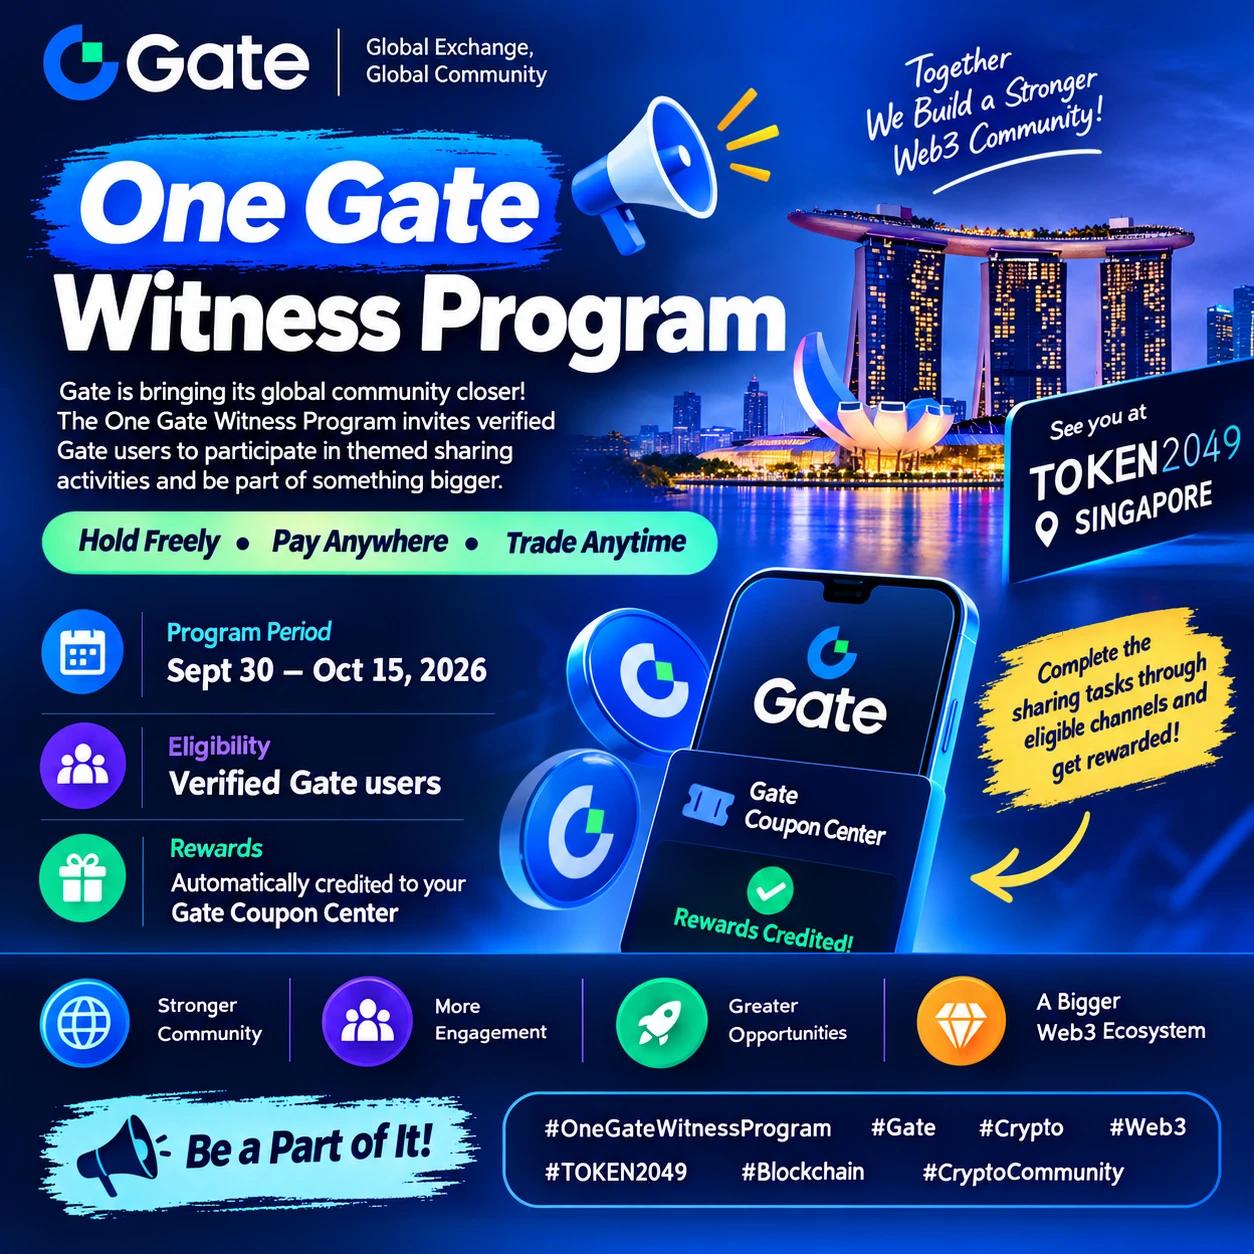
🚀 #OneGateWitnessProgram | Gate conecta con su comunidad global
Gate ha lanzado el One Gate Witness Program, que se desarrollará del 30 de septiembre al 15 de octubre de 2026, antes de TOKEN2049 Singapore. La iniciativa invita a los usuarios verificados de Gate a participar en actividades temáticas de difusión en torno al mensaje «Conserva libremente, paga en cualquier lugar, opera en cualquier momento».
Los participantes que completen las tareas de difusión designadas a través de canales elegibles pueden recibir recompensas acreditadas automáticamente en su Gate Coupon Center.
El programa destaca el enfoque de Gate en la participación de la comunidad y la interacción con usuarios de todo el mundo, al tiempo que crea oportunidades adicionales para que los usuarios interactúen con la plataforma y su ecosistema.
🔹 Programa: One Gate Witness Program
🔹 Periodo: 30 de septiembre – 15 de octubre de 2026
🔹 Elegibilidad: Usuarios verificados de Gate
🔹 Recompensas: Gate Coupon Center
🔹 Tema: Conserva libremente • Paga en cualquier lugar • Opera en cualquier momento
#OneGateWitnessProgram #Gate #TOKEN2049 #Blockchain
repost-content-media
  • 8
  • 1
🔥 ¿De qué hablamos hoy? ¡Los temas de tendencia de Gate Square se han actualizado!
🔹 ¡El PCE subyacente de EE. UU. y la lectura final del PIB del segundo trimestre se publicarán esta noche! ¿La inflación y las señales de crecimiento cambiarán las expectativas de recortes de tasas?
🔹 El informe de resultados de Micron se publicará esta noche tras el cierre del mercado, con el HBM4 y sus perspectivas para 2027 como foco de atención. ¿Puede continuar el repunte de la memoria para IA?
🔹 $MRVL sube un 4,5%, ¡mientras las acciones de hardware para IA se fortalecen en general! ¿Los fondos siguen
post-image
MU+0,70%
MRVL-0,04%
  • 8
#美伊谈判陷入僵持布伦特站上106美元 Las conversaciones entre Estados Unidos e Irán siguen estancadas, lo que ofrece a la cotización del petróleo una variable compensatoria, mientras el oro continúa lidiando con la presión de los tipos de interés
Al entrar septiembre en su último día de negociación, Estados Unidos e Irán siguen inmersos en un patrón de confrontación junto con negociaciones indirectas. Catar y varias otras partes continúan mediando, pero la brecha entre las demandas fundamentales de ambos lados sigue siendo considerable, lo que hace improbable una reconciliación integral a corto plazo. Por un l
HighAmbition
#美伊谈判陷入僵持布伦特站上106美元 Las conversaciones entre EE. UU. e Irán siguen estancadas, lo que proporciona una variable de compensación para el petróleo, mientras el oro continúa lidiando con la presión de los tipos de interés
Al entrar septiembre en su último día de negociación, Estados Unidos e Irán siguen inmersos en un patrón de confrontación acompañado de negociaciones indirectas. Catar y varias otras partes continúan mediando, pero la brecha entre las principales demandas de ambas partes sigue siendo significativa, lo que hace improbable una reconciliación integral a corto plazo. Por un lado, los riesgos para el transporte marítimo en el estrecho de Ormuz no se han resuelto por completo, y las primas geopolíticas siguen respaldando los precios del crudo; por otro, Estados Unidos ha anunciado la liberación de reservas estratégicas de petróleo, asestando un «disparo de enfriamiento» a los elevados precios del petróleo. Al compensarse estas dos fuerzas, el crudo ha entrado en un periodo de alta volatilidad. El oro, entretanto, sigue atrapado entre el sentimiento de aversión al riesgo y los elevados tipos de interés reales. Las repetidas oscilaciones del mercado han dejado a muchos inversores inseguros sobre su dirección.
La fijación del precio del crudo nunca ha dependido únicamente de si un conflicto se intensifica; está determinada conjuntamente por la interacción entre los riesgos de suministro y la intervención de las políticas.
Como arteria energética mundial, el estrecho de Ormuz transporta aproximadamente una quinta parte del crudo marítimo del mundo. Mientras continúe el enfrentamiento entre EE. UU. e Irán, el mercado seguirá incorporando en los precios el posible riesgo de interrupciones en esta vía marítima, proporcionando un suelo para los precios del petróleo. El 30 de septiembre, el Departamento de Energía de EE. UU. anunció oficialmente un programa de intercambio de crudo que contempla la liberación de hasta 40 millones de barriles de la reserva estratégica de petróleo. Está previsto que el crudo se entregue en noviembre y diciembre, con el objetivo de compensar las subidas de los precios del petróleo provocadas por los riesgos geopolíticos en Oriente Medio y contener la inflación energética.
Una fuerza «aumenta la oferta», mientras la otra «mantiene el riesgo»; tras el choque entre ambas, es poco probable que el crudo emprenda una subida unidireccional.
Si las negociaciones posteriores envían señales conciliadoras y se fortalecen las expectativas de restablecimiento del paso por el estrecho, mientras la liberación de crudo de las reservas también surte efecto, la prima de riesgo del petróleo caerá rápidamente; si las negociaciones fracasan y las fricciones marítimas vuelven a intensificarse, las preocupaciones por el suministro recuperarán el control y los precios del petróleo subirán rápidamente. Durante algún tiempo, las amplias fluctuaciones en niveles elevados probablemente serán el tema principal del crudo, cuyos precios estarán muy impulsados por las noticias y experimentarán reversiones extremadamente rápidas.
Muchas personas suponen instintivamente que las tensiones geopolíticas harán inevitablemente que el oro suba con fuerza, pero el mercado demostró repetidamente a finales de septiembre que esta lógica no siempre se cumple.
El oro es un activo sin rendimiento, y los rendimientos reales de los bonos del Tesoro de EE. UU. y la fortaleza del dólar suelen pesar más que las compras de refugio a corto plazo. Los precios del petróleo persistentemente elevados están avivando las preocupaciones por un repunte de la inflación, lo que lleva al mercado a reevaluar la política monetaria de la Reserva Federal. Las expectativas de recortes de los tipos de interés se están aplazando aún más, los rendimientos de los bonos del Tesoro se mantienen elevados y el coste de oportunidad de mantener oro está aumentando directamente, lo que sigue limitando su potencial alcista.
Por supuesto, esto no significa que el atractivo del oro como refugio haya perdido eficacia. Debemos evaluar la situación según el escenario: si persiste el actual punto muerto de «fricciones limitadas + mediación diplomática continua», los tipos de interés seguirán siendo el principal motor de los precios del oro, dejando un margen limitado para un rebote; si la situación se deteriora drásticamente, el conflicto se amplía, cunde el pánico en el mercado y entran en masa fondos de refugio sistémico, los factores geopolíticos volverán a dominar y el oro experimentará una fuerte subida.
En otras palabras, el oro está ahora esperando una «señal de cambio cualitativo». Antes de que esa señal se materialice, seguirá moviéndose dentro de un rango.
Por ahora, solo tenemos que vigilar de cerca dos indicadores clave.
Primero, el avance de las negociaciones indirectas entre EE. UU. e Irán, centrándonos en si se logra un progreso sustancial en la reapertura del estrecho de Ormuz y el levantamiento de las sanciones, lo que determinará directamente cuánto puede durar la prima geopolítica del crudo.
Segundo, los datos de inflación de EE. UU. y las declaraciones de los funcionarios de la Reserva Federal. Los cambios en las expectativas sobre los tipos de interés son el factor más importante para determinar la dirección del oro a medio plazo.$XAUUSD
XAU-0,42%
XAUUSD-0,68%
  • 12
#ETHBackAbove2700
ETH vuelve a superar los 2.700 dólares por primera vez desde enero
Ethereum vuelve a estar en el centro de atención. ETH ha recuperado los 2.700 dólares por primera vez desde enero de 2026 y cotiza a 2.716 dólares tras subir un 5,7% en 24 horas. El movimiento vuelve a situar al segundo mayor activo digital por capitalización de mercado por encima de un nivel que había actuado como una fuerte resistencia durante meses y abre la puerta a un avance hacia los 3.000 dólares.
1. La ruptura que importaba
El nivel de 2.700 dólares ha sido un techo desde el invierno. ETH tocó los 2.
post-image
BTC+0,20%
ETH-0,75%
SOL-0,82%
ARTY+9,17%
  • 59
  • 4
#USDTEarningsUpto11%APR
CÓMO USDT EARN OFRECE HASTA UN ONCE POR CIENTO 📈
USDT sigue siendo la moneda vinculada al dólar más utilizada para comerciar, transferir y liquidar operaciones. Un producto de rendimiento que ofrece hasta alrededor de un once por ciento anual permite a los holders mantener los fondos denominados en dólares mientras buscan crecimiento.
A diferencia de un saldo spot inactivo, el rendimiento pone el capital a trabajar mediante préstamos, liquidez y otras actividades de mercado de baja fricción. El rendimiento se paga en el mismo activo o en otras monedas, según el diseño
post-image
  • 39
  • 3
#StrategyAndStriveAdded2,305BTCCombinedThisWeek
ACUMULACIÓN COMBINADA DE BITCOIN EN EL FOCO 💼
Dos conocidas empresas tenedoras añadieron una gran cantidad de Bitcoin esta semana. Juntas compraron alrededor de 2305 monedas. Este movimiento se suma a una tendencia en curso en la que los balances mantienen Bitcoin como activo de reserva principal, no solo para operar.
La escala importa. Una compra de este tamaño en una sola semana demuestra una alta convicción y un acceso inmediato al capital. También muestra que las fases de caída se consideran ventanas de entrada y no eventos de riesgo.
POR Q
post-image
BTC+0,20%
  • 38
  • 4
$NVDA La señal de 235 mil millones de dólares: lo que la recompra récord de Nvidia dice sobre el ciclo de la IA
Hay un tipo particular de confianza que se revela no en una previsión o el lanzamiento de un producto, sino en una decisión de la junta directiva de destinar un cuarto de billón de dólares a recomprar acciones propias de una empresa. Nvidia emitió esa señal el lunes al anunciar un aumento de 150 mil millones de dólares en su programa de recompra de acciones. La autorización adicional eleva el importe total restante disponible para recompras a 235 mil millones de dólares, que la empr
User_any
$NVDA La señal de 235 mil millones de dólares: lo que la recompra récord de Nvidia dice sobre el ciclo de la IA
Hay un tipo particular de confianza que se revela no en una previsión o el lanzamiento de un producto, sino en una decisión de la junta directiva de destinar un cuarto de billón de dólares a recomprar acciones de la propia empresa. Nvidia transmitió esa señal el lunes al anunciar un aumento de 150 mil millones de dólares a su programa de recompra de acciones. La autorización adicional eleva el importe total restante disponible para recompras a 235 mil millones de dólares, que la empresa espera ejecutar hasta el año fiscal 2028. Es el mayor aumento individual registrado en una autorización de recompra y llega en un momento en que el sector tecnológico en general atraviesa un entorno macroeconómico más prudente.
La mecánica de la autorización
La aprobación de la junta añade 150 mil millones de dólares a un programa existente que ya contaba con 99 mil millones de dólares restantes al cierre del segundo trimestre del año fiscal 2027. Ese trimestre, que terminó el 26 de julio, fue uno de los más rentables de la historia empresarial. Nvidia registró unos ingresos de 96,2 mil millones de dólares, un aumento del 106 % interanual, mientras que los ingresos del centro de datos alcanzaron por sí solos los 89 mil millones de dólares. Los márgenes brutos se mantuvieron en el 75 %. Durante el trimestre, la empresa devolvió aproximadamente 26 mil millones de dólares a los accionistas mediante recompras y dividendos.
El programa de recompra no es una estrategia nueva. Nvidia ha ampliado constantemente su programa de retorno de capital a medida que se ha acelerado la generación de efectivo. En el año fiscal 2023, las recompras totalizaron aproximadamente 10 mil millones de dólares. Para el año fiscal 2025, esa cifra había aumentado hasta casi 34 mil millones de dólares. En mayo de 2026, la junta autorizó 80 mil millones de dólares adicionales y multiplicó por 25 el dividendo trimestral, de 0,01 a 0,25 dólares por acción. El último aumento es el mayor de esa secuencia y refleja un balance que ahora genera efectivo a un ritmo que supera incluso las importantes necesidades de inversión de la empresa.
El motor de generación de efectivo
La magnitud de la recompra es una función directa de la magnitud de los ingresos de Nvidia. El segundo trimestre del año fiscal 2027 marcó la primera vez que los ingresos trimestrales de la empresa superaron los 96 mil millones de dólares, y las previsiones de la dirección para el tercer trimestre apuntan a 108 mil millones de dólares. Los ingresos del centro de datos, que ahora representan la abrumadora mayoría de las ventas de la empresa, crecieron un 117 % interanual. La demanda está impulsada por el desarrollo de infraestructura de IA en varios frentes: laboratorios de frontera que escalan en paralelo, un ecosistema de modelos abiertos y la aparición de aplicaciones de IA física.
Jensen Huang, fundador y director ejecutivo de la empresa, enmarcó la autorización en términos de la transformación más amplia en curso. «El crecimiento de Nvidia está impulsado por un cambio de plataforma hacia la IA y la computación acelerada que ocurre una vez en cada generación», afirmó. «Nuestra generación de efectivo nos da la capacidad de invertir en las tecnologías que impulsan esta transformación y devolver capital a los accionistas». La declaración destaca aquello que da por sentado. Huang no sostiene que el ciclo de la IA continuará. Trata su continuación como el supuesto operativo en el que se basa la recompra.
La reacción del mercado y el contexto más amplio
Las acciones de Nvidia subieron un 1,9 % durante la sesión matutina del lunes, desafiando la caída generalizada del sector tecnológico. La acción había cerrado el viernes en 224,55 dólares, y el movimiento previo a la apertura reflejó un mercado que interpretó la recompra como una señal positiva. La reacción fue moderada, no eufórica, lo cual es apropiado. Las recompras reducen mecánicamente el número de acciones en circulación, lo que eleva el beneficio por acción, pero una autorización de esta magnitud es fundamentalmente una declaración sobre la evaluación que hace la dirección del valor intrínseco.
El momento del anuncio merece atención. Llega mientras la Reserva Federal mantiene una postura restrictiva, con el tipo de referencia en el 3,65 % y el rendimiento de los bonos del Tesoro a 10 años por encima del 5 %. Los tipos más altos presionan las valoraciones de las empresas de crecimiento al elevar la tasa de descuento aplicada a los beneficios futuros. Una autorización de recompra de esta magnitud es una forma de protección frente a esa presión, porque reduce el número de acciones que el mercado debe valorar. No cambia la tasa de descuento, pero sí cambia el denominador.
La comparación con sus pares resulta instructiva. Apple, Microsoft y Alphabet han realizado grandes programas de recompra, pero ninguna ha anunciado un aumento individual de una autorización de este tamaño. El aumento de 150 mil millones de dólares por sí solo supera la capitalización bursátil total de la mayoría de las empresas del S&P 500. Es una medida de la concentración de la creación de valor en la cadena de suministro de la IA y de la posición central de Nvidia en ella.
Qué observar
La autorización de recompra es una declaración de intenciones, no un compromiso con un ritmo específico de compras. La empresa ha dicho que espera ejecutar el programa restante de 235 mil millones de dólares hasta el año fiscal 2028, lo que implica un desembolso trimestral medio de aproximadamente 20 mil millones de dólares. Ese ritmo podría acelerarse o ralentizarse en función de las condiciones del mercado y de las demás necesidades de capital de la empresa.
Las variables que conviene seguir son las cifras trimestrales de flujo de efectivo, que determinan cuánto capital queda disponible para recompras después de invertir en investigación, desarrollo y capacidad de fabricación. Los gastos de capital de Nvidia son importantes y están creciendo, y la empresa se ha comprometido a invertir en las tecnologías que respaldan su plataforma de IA. La recompra se financia con el efectivo que queda después de esas inversiones. Mientras el crecimiento de los ingresos continúe al ritmo actual, la recompra puede avanzar sin limitar el negocio operativo. Si el crecimiento se ralentiza, el cálculo cambia.
El entorno más amplio del mercado también importa. La recompra es una señal de confianza, pero no es una garantía de apreciación del precio. Las acciones de Nvidia son sensibles a las mismas fuerzas macroeconómicas que afectan a todos los activos de riesgo: los tipos de interés, los datos de inflación y los acontecimientos geopolíticos. La autorización de 235 mil millones de dólares proporciona a la empresa una herramienta para respaldar el precio de sus acciones durante periodos de volatilidad. Que esa herramienta resulte suficiente depende de factores que ningún anuncio individual puede controlar.
DYOR 🔎 NFA ✔️
repost-content-media
NVDA+1,50%
AAPL+2,08%
MSFT+1,84%
  • 43
  • 2
$BTC
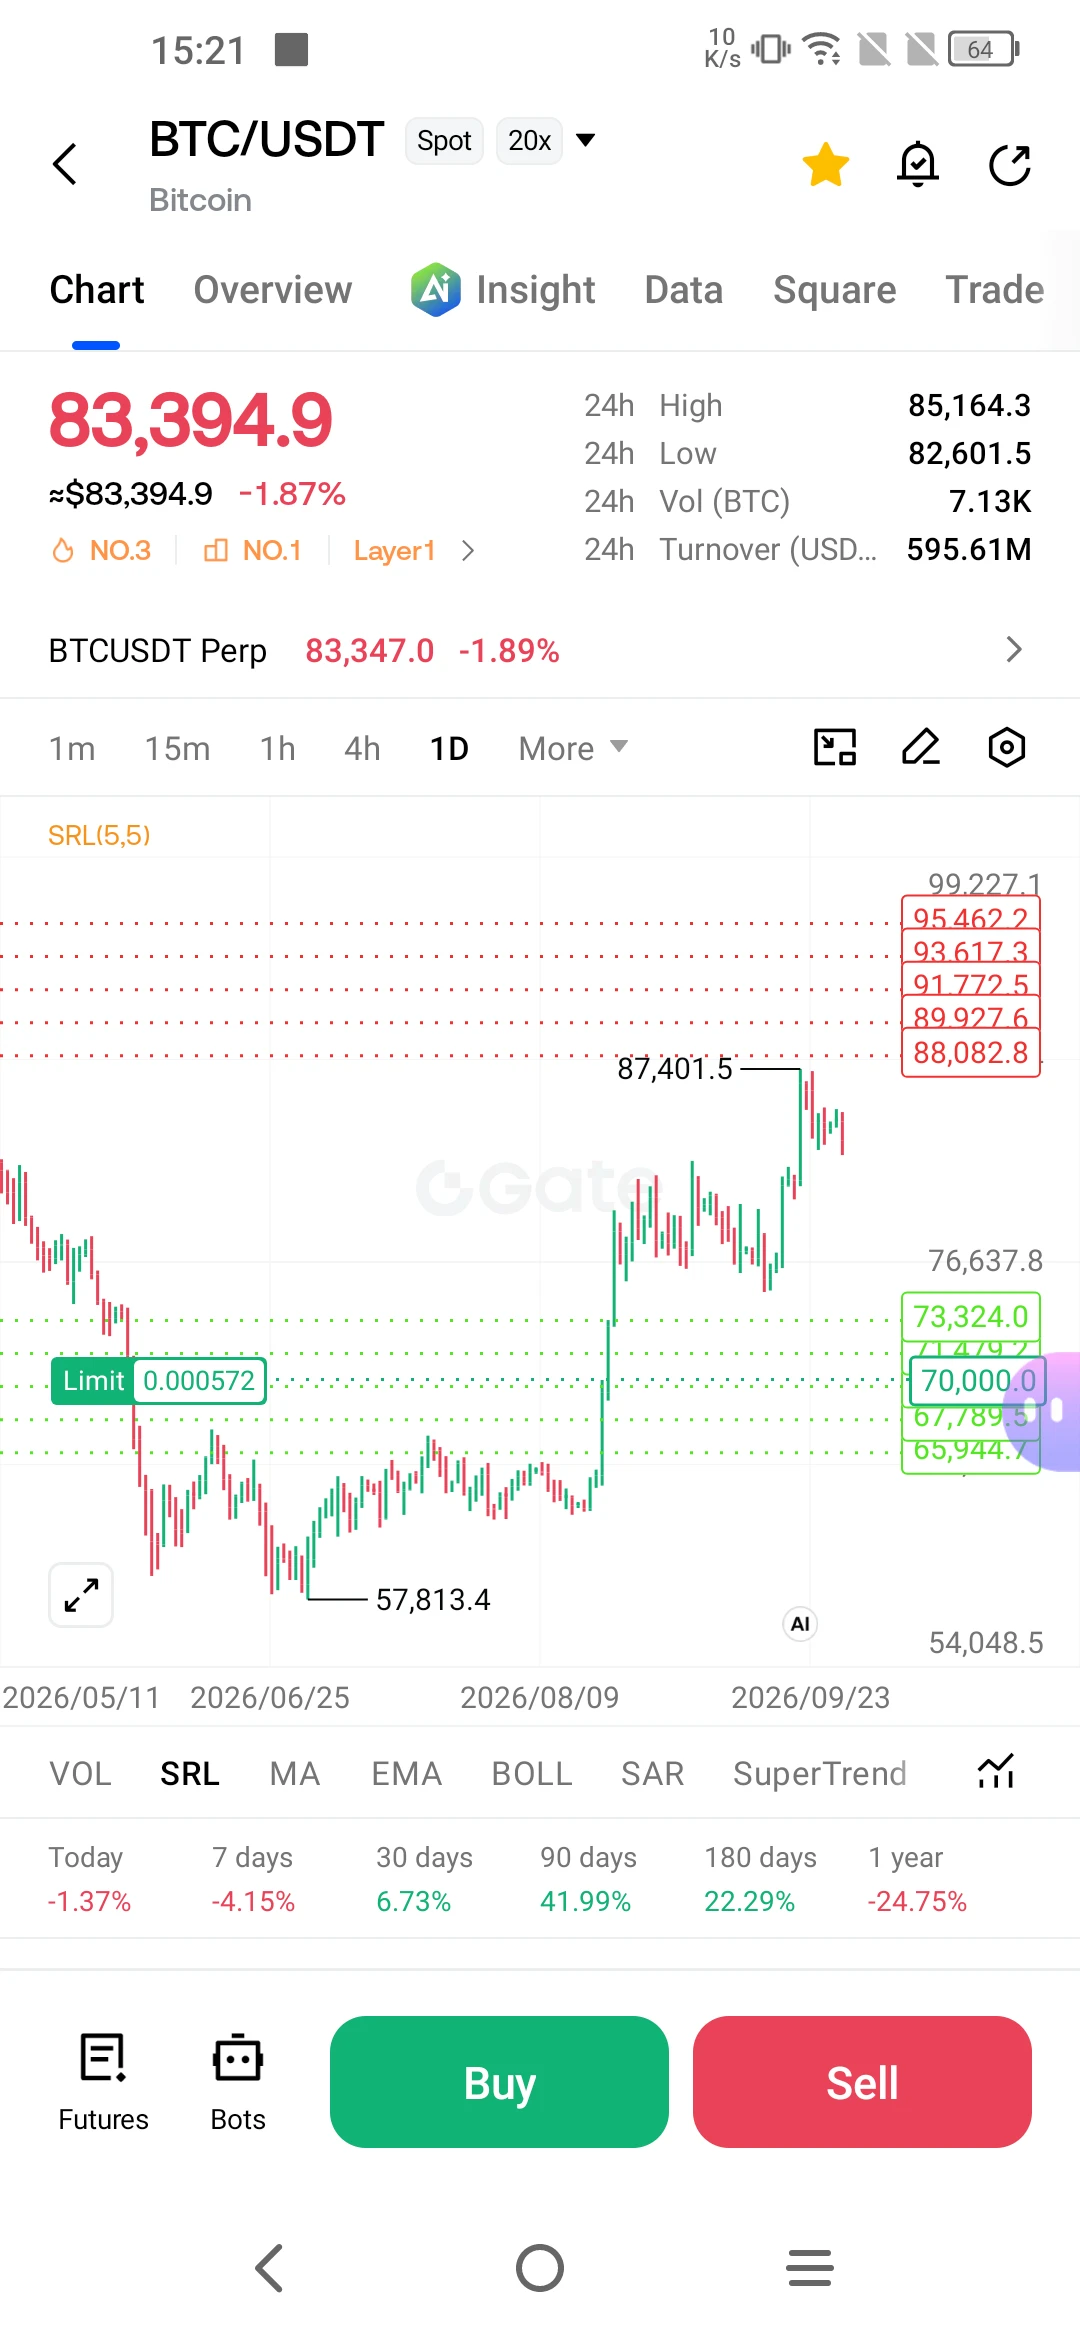
El movimiento de Bitcoin de 57.000 a 87.000 dólares en 2026 parece dramático en un gráfico, pero las razones detrás son más ordinarias de lo que sugiere la acción del precio. No fue un solo acontecimiento ni una repentina ola de especulación. Fue una acumulación constante de capital, un cambio en la forma en que las instituciones tratan al activo y un contexto macroeconómico que, contraintuitivamente, empujó el dinero hacia Bitcoin en lugar de alejarlo. Permítanme explicarles lo que realmente ocurrió.
Lo primero que hay que entender es el punto de partida. Bitcoin terminó junio de 2026 e
User_any
$BTC
El movimiento de Bitcoin de 57.000 a 87.000 dólares en 2026 parece dramático en un gráfico, pero las razones detrás son más ordinarias de lo que sugiere la acción del precio. No fue un acontecimiento aislado ni una ola repentina de especulación. Fue una acumulación constante de capital, un cambio en la forma en que las instituciones tratan el activo y un contexto macroeconómico que, contraintuitivamente, dirigió el dinero hacia Bitcoin en lugar de alejarlo. Permíteme explicarte lo que realmente ocurrió.
Lo primero que hay que entender es el punto de partida. Bitcoin terminó junio de 2026 en 58.558,86 dólares, tras pasar meses dentro de un rango difícil. El invierno cripto que comenzó a finales de 2025 había presionado fuertemente los precios a la baja desde el máximo histórico de octubre de 2025, por encima de 126.000 dólares, con una caída del 48% hasta 65.265 dólares a mediados de julio. El sentimiento era negativo, las ventas de los holders a largo plazo habían dominado el relato durante meses y el mercado buscaba un suelo. Ese suelo se encontró alrededor de la zona de 57.000 a 59.000 dólares, y desde ahí comenzó la recuperación en julio.
Lo que siguió fue una racha ganadora de tres meses, la primera de este tipo desde 2012. Bitcoin subió un 7,27% en julio hasta 62.813,75 dólares, y luego se aceleró en agosto con una ganancia del 25,05% hasta 78.548,63 dólares. Para el 24 de septiembre, cotizaba en 84.379,06 dólares, un 7,42% más que al cierre de agosto. El movimiento por encima de los 87.000 dólares a finales de septiembre marcó el nivel más alto desde enero de 2026 y borró efectivamente las pérdidas acumuladas durante la primera mitad del año.
El factor más concreto detrás de este movimiento fueron las entradas de capital en los fondos cotizados en bolsa. Los ETF estadounidenses de Bitcoin al contado habían pasado la mayor parte de 2026 en territorio de salidas netas, con salidas acumuladas que alcanzaron los 5.800 millones de dólares a mediados de julio. Eso cambió en septiembre. Durante el último mes, las entradas netas se volvieron positivas por primera vez este año, absorbiendo aproximadamente 4.600 millones de dólares y cambiando la cifra acumulada del año de un déficit de 5.800 millones de dólares a unas entradas netas de aproximadamente 800 millones de dólares. Las cifras diarias fueron llamativas: 998,95 millones de dólares entraron en los fondos solo el 21 de septiembre, el mejor desempeño en casi un año, seguidos de unos 715 millones de dólares al día siguiente. No se trata de flujos minoristas. Representan a fondos de pensiones, gestores patrimoniales y asignadores institucionales que obtienen exposición mediante un vehículo regulado sin tener que gestionar directamente billeteras, claves privadas o exchanges de criptomonedas.
La base de compradores institucionales se ha ampliado considerablemente. Los activos netos totales de los ETF estadounidenses de Bitcoin al contado alcanzaron aproximadamente 101.000 millones de dólares a principios de septiembre, con entradas netas acumuladas desde su lanzamiento de unos 55.600 millones de dólares. iShares Bitcoin Trust de BlackRock representó una parte sustancial de la demanda reciente. La acumulación corporativa añadió otra capa. Strategy compró otros 950 Bitcoin por 75,7 millones de dólares en septiembre, elevando sus tenencias a 846.000 Bitcoin, y los grandes holders aumentaron sus saldos de aproximadamente 2,87 millones de BTC en diciembre de 2025 a unos 3,06 millones de BTC, con una intensificación de las compras después de la caída de junio por debajo de los 60.000 dólares.
Los datos on-chain confirmaron el cambio. La investigación de Galaxy Digital indicó que la «Gran Distribución», el periodo prolongado de ventas por parte de holders a largo plazo que había pesado sobre el mercado durante 2026, había concluido. Las billeteras inactivas durante años redujeron significativamente su actividad y la oferta inactiva permaneció en gran medida inmóvil. CryptoQuant identificó un cruce on-chain poco frecuente a finales de septiembre: la base de coste de los holders a corto plazo cruzó por encima de la base de coste de los holders activos a largo plazo. Esta señal solo ha aparecido cinco veces en la historia de Bitcoin, y los analistas la consideran una confirmación de una nueva fase alcista, a medida que el impulso favorece a los compradores más recientes. Más de 3,5 millones de BTC mantenidos durante más de 10 años permanecieron inactivos, mientras que la oferta inactiva aumentó en unos 8.000 a 30.000 BTC al mes, en promedio.
El contexto macroeconómico desempeñó un papel que sorprendió a muchos observadores. La Reserva Federal subió los tipos de interés por primera vez en tres años a mediados de septiembre, elevando el rango objetivo al 3,75%-4,00%. El rendimiento de los bonos del Tesoro estadounidense a 10 años se acercó al 5% y las preocupaciones sobre la deuda pública y la sostenibilidad fiscal pasaron al primer plano de las consideraciones de los inversores. En teoría, unos rendimientos más altos deberían hacer menos atractivo un activo sin rendimiento como Bitcoin. En cambio, Bitcoin subió un 30% durante la subida de tipos, una votación legislativa fallida y el rendimiento del Tesoro del 5%.
La explicación está en un cambio en la forma en que los inversores están interpretando el activo. Blue Macellari, responsable de activos digitales en T. Rowe Price, señaló que Bitcoin se ha convertido cada vez más en parte de la «operación de depreciación monetaria», la búsqueda de activos escasos o sólidos que puedan conservar su valor si se deteriora la confianza en las monedas fíat. El aumento de la deuda pública, los elevados rendimientos a largo plazo y las preocupaciones sobre la sostenibilidad fiscal proporcionan vientos de cola para esta operación. Dovile Silenskyte, de WisdomTree, añadió que las reglas de suministro de Bitcoin están predeterminadas, su emisión sigue un calendario fijo y el protocolo no puede ser alterado por un banco central que busque respaldar la actividad ni por un gobierno que intente financiar un déficit. Este relato ofrece una propuesta diferente a la interpretación de activo de riesgo de beta alta que dominó los ciclos anteriores.
Los avances regulatorios, aunque mixtos, contribuyeron a mejorar el sentimiento. La CLARITY Act, un proyecto de ley histórico destinado a establecer un marco regulatorio para los activos digitales, no logró avanzar en el Senado a mediados de septiembre. Pero la Securities and Exchange Commission emitió una exención de innovación que proporciona un periodo de alivio regulatorio de cinco años, permitiendo que las plataformas de negociación ofrezcan operaciones con activos tokenizados sin registrarse formalmente como bolsas de valores nacionales o agentes de bolsa. Los analistas señalaron que, aunque el revés en el Senado fue decepcionante, la actividad normativa de la SEC bajo la dirección actual demostraba que el progreso regulatorio continuaba a través de otros canales. Para los inversores institucionales, la distinción importa: no necesitan necesariamente que el Congreso responda a todas las cuestiones antes de asignar capital, pero sí necesitan suficiente claridad en torno a la custodia, la estructura del mercado y el cumplimiento normativo para justificarlo.
La situación técnica reforzó el cambio fundamental. La acción del precio de Bitcoin formó una «cruz dorada», en la que la media móvil de 50 días cruzó por encima de la media móvil de 200 días, añadiendo impulso técnico al repunte. Los analistas de CryptoQuant señalaron que la demanda al contado actuó conjuntamente con las entradas en los ETF, lo que provocó la liquidación de posiciones cortas por mucho más de 340 millones de dólares en una clásica compresión de posiciones cortas. Hubo poca resistencia en el ascenso porque la actividad histórica entre 80.000 y 85.000 dólares era escasa, lo que permitió que Bitcoin atravesara rápidamente esa zona.
¿Qué te dice esto sobre la naturaleza del repunte? James Butterfill, responsable de investigación de CoinShares, lo describió como «impulsado por los flujos y no por acontecimientos». El movimiento no fue provocado por un único titular ni por un cambio repentino en el sentimiento. Se basó en la acumulación constante por parte de grandes holders, las persistentes entradas en los ETF y una reevaluación gradual del papel de Bitcoin en una cartera. Butterfill advirtió que «unas pocas sesiones resilientes no bastan para establecer un nuevo régimen», y es un argumento razonable. Tres semanas de fuertes entradas son una prueba de demanda, no una demostración de que la demanda sea permanente. A principios de 2026, los fondos sufrieron salidas considerables y las compras de septiembre no han sido completamente fluidas.
La sostenibilidad del movimiento dependerá de que la demanda orgánica al contado continúe después de que se desvanezca el efecto de cierre de posiciones cortas, y de que las entradas en los ETF sigan siendo constantes. Los analistas han identificado entre 82.500 y 85.000 dólares como una zona de soporte clave que debe mantenerse para que la tendencia siga siendo saludable, con 81.500 dólares como nivel de soporte más profundo. Al alza, la zona de 87.000 a 88.000 dólares ha sido señalada como resistencia a corto plazo, con 90.000 dólares como el siguiente nivel psicológico importante.
La conclusión honesta es esta: la subida de Bitcoin de 57.000 a 87.000 dólares estuvo impulsada por fuerzas identificables y medibles. Las entradas en los ETF, la acumulación institucional, la dinámica de la oferta on-chain y un relato macroeconómico que posicionó a Bitcoin como cobertura frente al deterioro fiscal contribuyeron al movimiento. No fue un frenesí especulativo. Fue un reposicionamiento de capital. Pero el reposicionamiento puede revertirse, y las próximas semanas de datos sobre los flujos de los ETF y la actividad on-chain dirán más sobre la durabilidad de esta tendencia que cualquier nivel de precio aislado.
Este artículo no constituye asesoramiento de inversión. El análisis de la estructura del mercado, los flujos y los datos on-chain se basa en información disponible públicamente y no garantiza resultados futuros.
repost-content-media
  • 35
Los mercados petroleros comenzaron la semana con fuerza, y las cifras cuentan la historia antes que cualquier comentario. El crudo WTI cerró en $93,55 por barril, con un alza de $1,14 o 1,23% en el día. El Brent subió hasta $107,75, una ganancia de $3,43 o 3,29%. El crudo Murban, el referencial de Abu Dabi que sigue el mercado físico del Golfo, cotizó alrededor de $113,12 en el cierre anterior, mientras que los futuros superaban los $117 durante la actividad del lunes a primera hora. El gas natural se movió en la dirección opuesta. Los futuros estadounidenses para entrega en octubre cayeron má
User_any
Los mercados petroleros comenzaron la semana con fuerza, y las cifras cuentan la historia antes de cualquier comentario. El crudo WTI cerró en 93,55 dólares por barril, 1,14 dólares o un 1,23% más en el día. El Brent subió hasta 107,75 dólares, una ganancia de 3,43 dólares o un 3,29%. El crudo Murban, el referente de Abu Dabi que sigue el mercado físico del Golfo, cotizaba alrededor de 113,12 dólares al cierre anterior, mientras que los futuros superaban los 117 dólares en las primeras operaciones del lunes. El gas natural se movió en la dirección opuesta. Los futuros estadounidenses con entrega en octubre cayeron más de un 3%, hasta 3,125 dólares por millón de BTU, y algunos contratos bajaron un 4,01%, hasta 3,07 dólares. La divergencia entre el crudo y el gas refleja dos conjuntos distintos de fuerzas en acción.
En los surtidores, la situación para los consumidores estadounidenses sigue siendo difícil. El promedio nacional de la gasolina regular se sitúa en 4,4798 dólares por galón, según los datos de AAA, y el promedio de septiembre llegó a 4,48 dólares. El diésel, el combustible que mueve camiones, trenes, tractores y equipos de construcción, promedia entre 6,50 y 6,53 dólares por galón en todo el país. Hace un mes, el diésel estaba en 5,61 dólares. Algunas estaciones del área de la bahía de San Francisco venden por encima de 9 dólares por galón. Para un camionero que llena un tanque de 143 galones, la diferencia entre el año pasado y hoy se mide en cientos de dólares por cada repostaje, y ese coste recorre toda la cadena de suministro.
El contexto diplomático explica por qué los precios se mueven como lo hacen. El presidente Trump dijo que los precios del petróleo se desplomarán cuando Irán se rinda. Después rechazó la propuesta de Irán de reabrir el estrecho de Ormuz en un plazo de siete días bajo condiciones específicas. El ministro de Exteriores iraní había establecido condiciones que incluían el cese de las hostilidades y la liberación de activos congelados. Washington no las aceptó. Trump prometió más conversaciones, pero dejó sin definir el momento y las condiciones. El petróleo respondió de inmediato. El Brent superó los 108 dólares en un momento de la sesión. Cuando un presidente hace que la guerra y la paz parezcan decisiones que improvisará más adelante, los operadores no esperan al siguiente titular. Incorporan la incertidumbre al precio del barril hoy.
Lo que hace que este movimiento sea especialmente destacable es que ocurrió en un contexto de mejora del suministro físico. Las exportaciones de crudo de importantes productores de Oriente Medio se recuperaron hasta 12,8 millones de barriles por día en septiembre, el nivel más alto desde que comenzó en febrero la guerra entre EE. UU. e Israel con Irán, según datos de Kpler. Estaba previsto que las exportaciones a través del estrecho de Ormuz alcanzaran unos 7,4 millones de barriles por día este mes. Arabia Saudí, el principal exportador de la región, iba camino de enviar unos 5,4 millones de barriles por día en septiembre, más del doble de los 2,446 millones de barriles por día registrados en agosto. Los envíos desde el puerto de Ras Tanura, en el Golfo, aumentaron hasta unos 3,6 millones de barriles por día, frente a los 929.000 barriles por día de agosto. Diecinueve superpetroleros, cada uno con 2 millones de barriles de petróleo saudí, salieron del estrecho de Ormuz la semana pasada.
Se trata de una recuperación significativa. Arabia Saudí desvió más crudo a través del estrecho de Ormuz para compensar la interrupción de su oleoducto Este-Oeste, que resultó dañado en ataques y había interrumpido las exportaciones desde el puerto de Yanbu, en el mar Rojo. El reino se adaptó. Los barriles están moviéndose. Los operadores pueden verlos. Y, aun así, los precios están subiendo de todos modos. La razón es que el mercado no está valorando el suministro que existe hoy. Está valorando el riesgo de que la ruta de suministro vuelva a cerrarse mañana. Cuando el camino diplomático se estrecha y la amenaza militar sigue abierta, los barriles físicos en el agua no ofrecen la tranquilidad que normalmente ofrecerían.
La situación del mercado del diésel añade otra capa de complejidad. El presidente Trump dijo el domingo que sigue estudiando «muy seriamente» aplicar una prohibición estadounidense a las exportaciones de diésel para combatir los altos precios. La administración ha planteado una prohibición de 90 días, aunque un funcionario de la Casa Blanca dijo a CNN que la administración no estaba considerando una prohibición de las exportaciones ni siquiera restricciones a las exportaciones. El exsecretario de Energía de Trump, Dan Brouillette, calificó la idea de «mala idea» que tendrá un efecto contraproducente, señalando que el diésel procede del mismo barril de petróleo que la gasolina y que detener el refinado de diésel también limita el suministro de gasolina. El actual secretario de Energía, Chris Wright, dijo que la «herramienta contundente de prohibir las exportaciones de diésel definitivamente no funciona». Estados Unidos es el mayor exportador de diésel del mundo, y bloquear los 1,5 millones de barriles que salen diariamente podría reducir inicialmente los precios a lo largo de la costa del Golfo, pero acabaría reduciendo el funcionamiento de las refinerías y estrechando el mercado tanto del diésel como de la gasolina. Europa ya está pagando primas récord por el diésel. Otra intervención repentina podría extender los daños por los mercados de combustibles sin resolver la escasez subyacente.
El mercado del gas natural cuenta una historia diferente. Los futuros estadounidenses cayeron mientras la infraestructura de gasoductos se recuperaba más rápido de lo esperado, aliviando las preocupaciones sobre el suministro que se habían acumulado a principios de mes. Sin embargo, los precios del gas europeo se movieron en la dirección opuesta y subieron por encima de 74 € por megavatio-hora, mientras las prolongadas interrupciones del suministro de GNL de Qatar y la incertidumbre sobre el estrecho de Ormuz mantenían al mercado en vilo. La divergencia entre los precios del gas estadounidense y europeo refleja que Estados Unidos está en gran medida aislado del riesgo de Ormuz gracias a la producción nacional, mientras que Europa depende del GNL transportado por mar, que debe transitar por la misma vía marítima.
Si intentas anticipar el próximo movimiento, las variables importantes son sencillas. La primera es si Washington responde a la propuesta de Irán a través de mediadores. La segunda es si las condiciones de Irán se consideran un punto de partida o una posición final. La tercera es si la prohibición de las exportaciones de diésel pasa de la retórica a la política. Cada una de ellas conlleva sus propias consecuencias. Una apertura diplomática podría aliviar rápidamente la prima de riesgo. Una escalada militar podría llevar el Brent hacia los 115 dólares o más. Una prohibición de las exportaciones de diésel podría reducir los precios en los surtidores durante unas semanas y después elevarlos para todos. El mercado está valorando en tiempo real la probabilidad de cada resultado, y el precio del crudo es la expresión más honesta de ese cálculo.
Este artículo no constituye asesoramiento de inversión. El análisis de mercado se basa en información disponible públicamente y no garantiza resultados futuros.
repost-content-media
NG+0,10%
GAS+1,76%
  • 27