Plaza
Siguiendo
Populares
Noticias
Perfil

YamahaBlue

vip
Antigüedad 2.9años
Nivel máximo 5
"¡Bienvenido al mundo de las criptomonedas! Aquí aprenderemos, creceremos y exploraremos oportunidades juntos. ¡Empecemos!"
250
Siguiendo
267
seguidor(es)
19.2k
me gusta
Fase 4 de la temporada de rotación de tokens populares: los amigos nuevos y los que regresan obtienen un aumento de 1,5× en el volumen de trading y compiten por 120.000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
Estoy operando en Gate, un exchange de primer nivel con una trayectoria de 13 años. ¡Únete a mí y sumérgete en los eventos más candentes del momento! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
#BTCBreaksThrough$86,000
🚀 ¡Bitcoin supera los $86.000!
BTC vuelve a estar por encima del $86K nivel, mostrando un fuerte impulso mientras los compradores recuperan el control. La próxima prueba clave es la zona $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 ¡Bitcoin supera los 86.000 $!
BTC vuelve a estar por encima del nivel de $86K , mostrando un fuerte impulso mientras los compradores recuperan el control. La próxima prueba clave es la zona de $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC+0,78%
GT+0,72%
ETH+0,40%
📢 Anuncio de recompensas | Nuevo plan de crecimiento para creadores de Gate Square
Las recompensas semanales de septiembre (9.11–9.27) se han distribuido. ¡Felicidades a los creadores ganadores! 🎉
A partir de ahora, gana hasta 100 USDT cada semana 👉 https://www.gate.com/campaigns/6244
🎁 Te esperan generosas recompensas
① Recompensas semanales por puntos: gana puntos publicando, con hasta 100 USDT
② TOP 10 semanal: hasta 300 USDT + tarjeta de prueba VIP+1 + beneficios para creadores
③ TOP 3 mensual: compite por la clasificación mensual y disfruta de 500 USDT + GT por valor de 30 USDT exclus
GateSquare
📢 Aviso de recompensas|Plan de crecimiento para nuevos creadores de Gate Square
Las recompensas semanales de septiembre (9.11–9.27) ya se han distribuido. ¡Enhorabuena a los creadores premiados! 🎉
Participa ahora y gana hasta 100 USDT cada semana 👉 https://www.gate.com/campaigns/6244
🎁 Grandes recompensas te esperan
① Recompensa por puntos semanales: publica contenido y acumula puntos; gana hasta 100 USDT
② TOP 10 semanal: hasta 300 USDT + tarjeta de experiencia VIP+1 + beneficios para creadores
③ TOP 3 mensual: compite por el ranking mensual y disfruta en exclusiva de 500 USDT + 30 USDT equivalentes en GT
Detalles de las recompensas:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 ¡Invita a #每周来晒 y #市场回调如何布局 a compartir sus opiniones esta semana y gana recompensas!
👉 https://www.gate.com/post.
repost-content-media
GT+0,72%
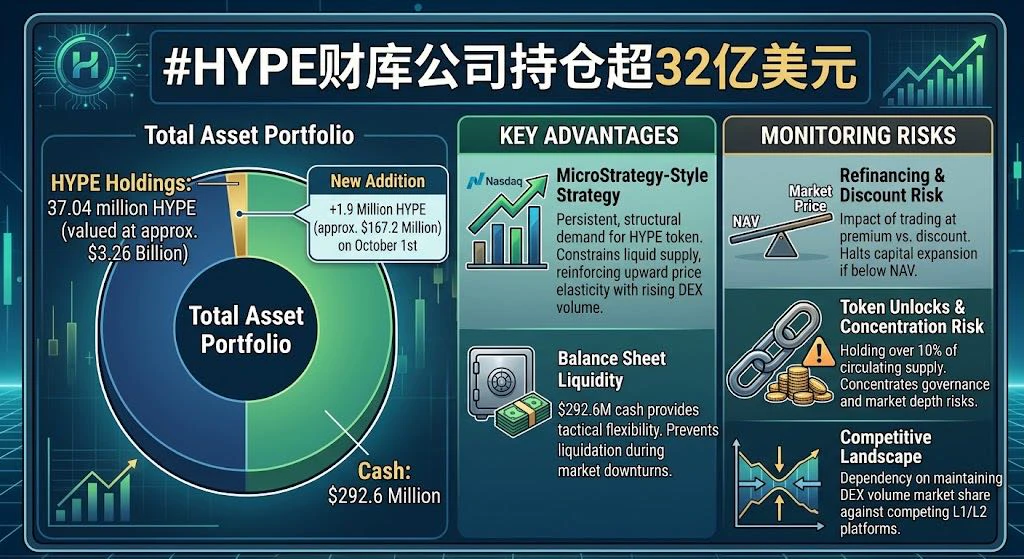
#HYPE财库公司持仓超32亿美元
La reciente adquisición de 1,9 millones de tokens HYPE por aproximadamente 167,2 millones de dólares —lo que eleva los activos totales a 37 millones de HYPE (valorados en aproximadamente 3260 millones de dólares) y 292,6 millones de dólares en efectivo— constituye un movimiento estratégico de manual, aunque también introduce dinámicas estructurales únicas:
Mi opinión: Aunque esto indica una fuerte convicción, también implica un riesgo de concentración.
La actualización más reciente de la tesorería de Hyperliquid Strategies indica unas tenencias totales de 37,04 millones de t
ybaser
#HYPE财库公司持仓超32亿美元
La reciente adquisición de 1,9 millones de tokens HYPE por aproximadamente 167,2 millones de dólares —elevando los activos totales a 37 millones de HYPE (valorados en aproximadamente 3260 millones de dólares) y 292,6 millones de dólares en efectivo— constituye un movimiento estratégico de manual, aunque también introduce dinámicas estructurales únicas:
Mi opinión: Aunque esto demuestra una firme convicción, también implica un riesgo de concentración.
La última actualización de tesorería de Hyperliquid Strategies indica unas tenencias totales de 37,04 millones de tokens HYPE —valoradas en aproximadamente 3260 millones de dólares— tras la adición de aproximadamente 1,95 millones de HYPE el 1 de octubre.
1. Una estrategia al estilo de MicroStrategy para los DEX perpetuos
Hyperliquid Strategies opera como un vehículo de tesorería dedicado a acumular la oferta de tokens nativos del protocolo. Al convertir efectivamente el acceso al capital público (Nasdaq) en compras directas de tokens, genera una demanda persistente y estructural de HYPE. Para un DEX perpetuo de gran volumen como Hyperliquid, el bloqueo permanente de aproximadamente 37 millones de tokens restringe efectivamente la oferta líquida en circulación, reforzando así la elasticidad alcista del precio a medida que aumentan los volúmenes de negociación.
2. Liquidez del balance y alcance operativo
Mantener 292,6 millones de dólares en efectivo junto con los tokens HYPE proporciona flexibilidad táctica. No se ven obligados a liquidar completamente los tokens para financiar las operaciones o pagar la deuda durante las caídas del mercado; esto evita una venta descontrolada en caso de una elevada volatilidad del precio del token.
3. Riesgos clave que deben vigilarse
*Riesgo de refinanciación y descuento: Si el activo cotiza con una prima respecto a su Valor liquidativo (NAV), emitir acciones para comprar HYPE adicional es una medida que incrementa el valor. Sin embargo, si el sentimiento del mercado se debilita y el activo cotiza por debajo de su NAV (con descuento), la expansión de capital se detiene y este ciclo reflexivo se invierte.
* Desbloqueos de tokens y concentración de la oferta en circulación: Aunque retirar 1,9 millones de tokens del mercado alivia la presión vendedora a corto plazo, mantener más del 10 % de la capitalización de mercado en circulación en un único vehículo de tesorería concentra los riesgos de gobernanza y profundidad de mercado en un solo balance.
Esto refuerza la posición de HYPE como un activo de grado institucional; sin embargo, el rendimiento del activo seguirá dependiendo en gran medida de si Hyperliquid puede mantener su cuota de mercado en volumen de DEX frente a las plataformas competidoras de negociación de perpetuos L1/L2.
$HYPE ‌
repost-content-media
HYPE+2,64%
El número más importante de las finanzas globales ahora mismo no es la tasa de política monetaria de la Reserva Federal ni el rendimiento del bono del Tesoro estadounidense a 10 años. Es el rendimiento del bono gubernamental japonés a 30 años, que subió hasta un récord del 4,235% el lunes, el nivel más alto desde que el país emitió por primera vez bonos con ese vencimiento en 1999. Japón es la mayor nación acreedora del mundo, el ancla del mercado global de bonos y la fuente de financiación más barata de la que los inversores internacionales han dependido durante décadas. Cuando sus costes de
User_any
El número más importante de las finanzas globales en este momento no es la tasa oficial de la Reserva Federal ni el rendimiento del bono del Tesoro estadounidense a 10 años. Es el rendimiento del bono gubernamental japonés a 30 años, que subió hasta un récord del 4,235% el lunes, el nivel más alto desde que el país emitió por primera vez bonos con ese vencimiento en 1999. Japón es la mayor nación acreedora del mundo, el pilar del mercado mundial de bonos y la fuente de financiación más barata en la que los inversores internacionales han confiado durante décadas. Cuando sus costes de endeudamiento a largo plazo se mueven tan rápidamente, los efectos no se quedan en Tokio.
Para entender por qué esto te importa, hay que empezar por la operación de carry trade. Durante años, los inversores tomaron prestados yenes a tipos de interés cercanos a cero y utilizaron esos fondos para comprar activos de mayor rendimiento en Estados Unidos, Europa y los mercados emergentes. No era una estrategia de nicho. Era una estructura fundamental de las finanzas globales, que respaldaba desde el crédito corporativo estadounidense hasta la deuda de mercados emergentes y los activos de riesgo de todo tipo. El endeudamiento transfronterizo en yenes alcanzó un récord de 360 billones de yenes, o aproximadamente 2,34 billones de dólares, en marzo. Esa es la magnitud del canal de financiación que ahora está siendo puesto a prueba.
El mecanismo funciona hasta que deja de hacerlo. Cuando suben los rendimientos japoneses, aumenta el coste de atender los préstamos denominados en yenes, lo que reduce el margen de cada posición financiada con yenes prestados. Si el yen también se fortalece, el coste de devolver esos préstamos aumenta aún más. El resultado es una desarticulación mecánica: los inversores venden sus posiciones globales para devolver la deuda en yenes, y esa presión vendedora se extiende simultáneamente por bonos, acciones y divisas. No es algo hipotético. En agosto de 2024, una dinámica similar provocó una caída del 12,4% en un solo día del índice Nikkei japonés y ventas masivas en cadena en los mercados globales.
El mercado de bonos es donde este proceso se hace visible primero. El rendimiento del bono japonés a 30 años ha subido desde alrededor del 3,15% antes de que Takaichi se convirtiera en líder del partido gobernante hasta el 4,235% actual, un movimiento de más de un punto porcentual completo. El rendimiento a 10 años ronda el 2,8%, acercándose al nivel del 3% que algunos analistas consideran un detonante para una nueva ola de ventas. El Banco de Japón ha vinculado explícitamente parte de este aumento a la emisión de bonos por parte de empresas relacionadas con la inteligencia artificial, que describe como un «gran shock positivo de demanda» que está impulsando al alza los tipos a largo plazo. Pero el factor más importante es fiscal. Los planes de gasto expansivo de la primera ministra Sanae Takaichi han suscitado preocupación por la sostenibilidad de la carga de deuda de Japón, y el mercado de bonos está reevaluando ese riesgo en tiempo real.
El papel del yen en todo esto es contraintuitivo. Normalmente, unos rendimientos internos más altos fortalecerían una divisa porque atraen capital. Eso no está ocurriendo en Japón. El yen sigue débil, cotizando cerca de 157 por dólar, incluso después de que el BOJ subiera los tipos y el Gobierno interviniera en el mercado de divisas a finales de julio. La razón es que la prima de riesgo fiscal está compensando la ventaja de rendimiento. Cuando los inversores dudan de la capacidad de un Gobierno para atender su deuda, unos rendimientos más altos se convierten en una señal de advertencia en lugar de un atractivo. El yen está atrapado entre dos fuerzas: unos tipos más altos que deberían respaldarlo y unas preocupaciones fiscales que lo debilitan.
Las implicaciones para las estrategias de inversión globales ya son visibles en los datos de flujos. Las instituciones japonesas han sido los mayores tenedores extranjeros de bonos del Tesoro estadounidense, y sus inversiones de cartera en el extranjero ascienden a aproximadamente 4,8 billones de dólares. A medida que suben los rendimientos internos, disminuye el incentivo para mantener ese capital en el extranjero. Los inversores japoneses ahora pueden obtener un 4% o más en bonos gubernamentales a 30 años en su propio país, un rendimiento inimaginable hace unos años. Eso reduce la demanda de deuda estadounidense y europea, lo que impulsa al alza los rendimientos globales. En el primer trimestre de 2026, Japón vendió 29,6 mil millones de dólares en bonos del Tesoro estadounidense, una señal de que esta repatriación ya está en marcha.
La trayectoria de la política del BOJ es la otra variable importante. El mercado está descontando aproximadamente 101 puntos básicos de subidas de tipos del BOJ para septiembre de 2027, frente a 64 puntos básicos de la Reserva Federal. Esa brecha se está cerrando y, a medida que lo hace, la operación de carry trade con yenes se vuelve menos rentable. Según los analistas, la operación de carry trade de «dinero rápido» ya se ha deshecho, pero los flujos institucionales más lentos todavía se están ajustando. El riesgo es que este ajuste no se mantenga ordenado. Si los rendimientos japoneses siguen subiendo y el yen se fortalece bruscamente, la desarticulación podría acelerarse y extenderse más allá de las fronteras de Japón.
Para cualquiera que gestione una cartera, la lección es que Japón ya no es una fuente de financiación gratuita. Se está convirtiendo en un competidor por el capital global. La era del dinero japonés permanentemente barato, que mantuvo los rendimientos globales de los bonos por debajo de lo que habrían justificado por sí solos los fundamentos internos, está llegando a su fin. Eso no significa que todos los activos vayan a reevaluarse de la noche a la mañana. Significa que el coste del capital para todo el sistema está aumentando, y el ajuste se reflejará en los rendimientos de los bonos, las valoraciones bursátiles y los mercados de divisas durante los próximos meses. Observa el rendimiento del JGB a 10 años y el yen. Esas dos cifras te dirán más sobre la dirección de la liquidez global que cualquier publicación individual de datos estadounidenses.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
$JPN225 La rentabilidad de los bonos gubernamentales japoneses a 30 años subió el lunes hasta un récord del 4,235%, el nivel más alto desde que el país vendió deuda a 30 años por primera vez en 1999. La rentabilidad superó el 4% por primera vez en mayo y no ha retrocedido desde entonces. La rentabilidad a 10 años ronda el 2,8%, un nivel visto por última vez en 1996. Esto no es una reevaluación gradual. Es un cambio estructural en la forma en que la mayor nación acreedora del mundo se financia, y está ocurriendo mientras el Banco de Japón sigue oficialmente comprometido con una tasa de interés
User_any
$JPN225 El rendimiento de los bonos gubernamentales japoneses a 30 años subió el lunes hasta un récord del 4,235%, el nivel más alto desde que el país vendió deuda a 30 años por primera vez en 1999. El rendimiento superó el 4% por primera vez en mayo y no ha retrocedido desde entonces. El rendimiento a 10 años ronda el 2,8%, un nivel que no se veía desde 1996. No se trata de una reevaluación gradual. Es un cambio estructural en la forma en que la nación acreedora más grande del mundo se financia, y está ocurriendo mientras el Banco de Japón sigue oficialmente comprometido con una tasa oficial de solo el 1%.
El detonante inmediato del movimiento del lunes fue la expectativa. La primera ministra Sanae Takaichi tenía previsto pronunciar su discurso de política ante el Parlamento, y el mercado esperaba escuchar cómo reconciliaría dos prioridades contrapuestas: su emblemática «política fiscal responsable y proactiva» y la necesidad de mantener la sostenibilidad fiscal. El rendimiento récord era la forma en que el mercado de bonos decía que aún no estaba convencido. El discurso de Takaichi, pronunciado el lunes por la tarde, reiteró su compromiso de aprobar una reducción del impuesto al consumo para abordar el aumento de los precios, al tiempo que insistió en que no pospondría las reformas necesarias. El mercado escuchó claramente la primera parte. La segunda es la que aún espera ver cumplida.
Lo que hace diferente este momento de episodios anteriores de tensión en los bonos japoneses es que el Banco de Japón ha vinculado explícitamente el aumento de los rendimientos a largo plazo al auge mundial de la IA. El vicegobernador Shinichi Uchida dijo el lunes que, aunque la IA ha impulsado los precios de las acciones y ha flexibilizado las condiciones financieras, la enorme ola de emisiones de bonos por parte de empresas relacionadas con la IA ha ejercido presión al alza sobre las tasas de interés a largo plazo. Se trata de una admisión significativa. El BOJ reconoce que una fuerza fuera de su control está elevando los costos internos de endeudamiento. Uchida también advirtió que, si las ganancias de la IA no se materializan, el mercado podría afrontar una corrección. Sugirió que una sólida demanda de IA podría alterar la tasa de interés natural de Japón, que es la tasa teórica a la que la economía crece de forma estable sin que se acelere la inflación.
La divisa es donde la tensión entre la política monetaria y la realidad fiscal se hace más visible. USD/JPY cotiza a 157,86, manteniéndose por encima del nivel de 157 incluso después de que las autoridades japonesas intervinieran en el mercado de divisas a finales de julio. La intervención tenía como objetivo respaldar al yen, pero no ha revertido la tendencia. La razón es el diferencial de rendimiento. La tasa oficial de Japón es del 1%, mientras que la tasa de los fondos federales de Estados Unidos se sitúa entre el 3,75% y el 4%, lo que deja una brecha de aproximadamente 275 puntos básicos. Esa brecha es el principal impulsor de la debilidad del yen, y la intervención no puede cerrarla. GBP/JPY cotiza a 208,85 y EUR/JPY a 176,94, ambos reflejando la misma dinámica. Cuando la brecha de rendimiento es tan amplia, los flujos de capital se dirigen hacia las divisas de mayor rendimiento, y el yen sigue bajo presión independientemente de los esfuerzos oficiales.
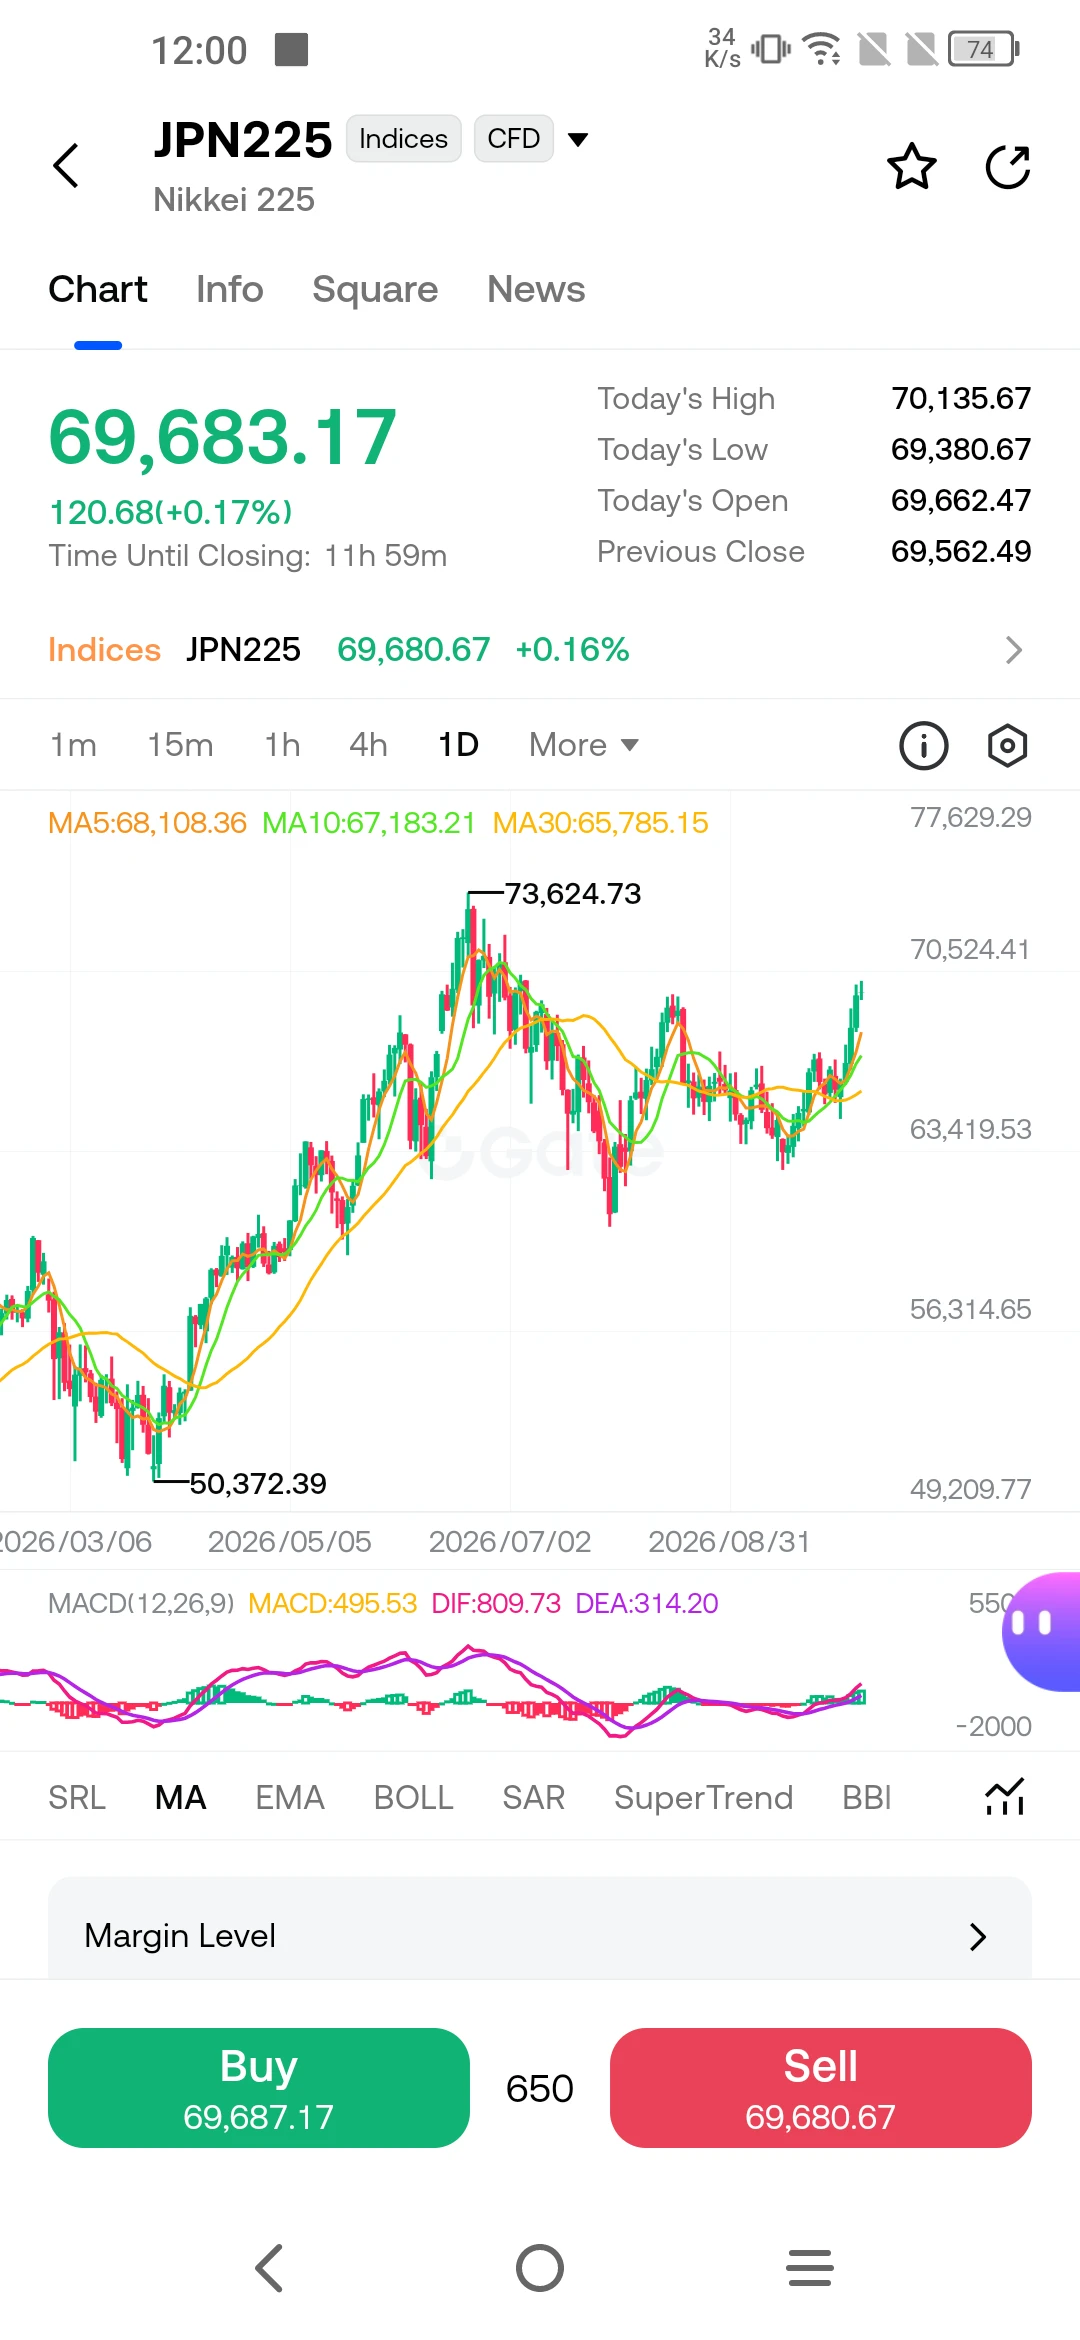
El Nikkei 225 cotiza a 69.683, manteniéndose por encima de sus medias móviles clave, que se sitúan entre 65.785 y 68.108. El índice se ha mostrado resistente pese a la liquidación de bonos, en parte porque las acciones relacionadas con la IA que están impulsando los mercados bursátiles mundiales también están representadas en el mercado japonés. Pero vale la pena señalar la divergencia entre el optimismo del mercado bursátil y la cautela del mercado de bonos. Las acciones están descontando un crecimiento continuo impulsado por la IA. Los bonos están descontando el costo de financiar ese crecimiento. Cuando ambos divergen tanto, uno de ellos tiene que ajustarse.
Las propias proyecciones del BOJ ilustran la dificultad del camino por delante. En sus previsiones de abril, el banco central revisó fuertemente al alza su pronóstico del IPC subyacente para el ejercicio fiscal 2026, del 1,9% al 2,8%, mientras reducía su previsión de crecimiento del PIB real del 1,0% al 0,5%. Esa combinación, mayor inflación y menor crecimiento, es la definición de estanflación. El nuevo indicador de inflación del BOJ, que excluye factores puntuales como los subsidios a la educación y la energía, alcanzó el 2,8% en abril, muy por encima del objetivo del 2% y avanzando más rápido que el indicador de referencia del Gobierno. El banco central se encuentra atrapado entre la necesidad de normalizar la política para controlar la inflación y el riesgo de que nuevas subidas de tasas ahoguen una recuperación ya débil.
¿Qué deberías observar a partir de ahora? La primera variable es el presupuesto de Takaichi. Si presenta un plan creíble de consolidación fiscal junto con la reducción de impuestos, el extremo largo de la curva podría estabilizarse. Si el mercado percibe que la trayectoria fiscal es insostenible, el rendimiento a 30 años podría avanzar hacia el 4,5% o más. La segunda variable es el ciclo de emisiones de bonos de IA. La advertencia de Uchida sobre una corrección no es teórica. Si las empresas relacionadas con la IA siguen inundando el mercado de bonos con nueva oferta, los rendimientos a largo plazo seguirán bajo presión independientemente de lo que haga el BOJ. La tercera variable es el yen. Una ruptura sostenida por encima de 160 aumentaría la presión sobre el BOJ para volver a subir las tasas, pero cada subida corre el riesgo de desestabilizar aún más el mercado de bonos. El banco central se encuentra en una posición difícil, y el mercado lo sabe. Las próximas semanas mostrarán si las promesas fiscales de Takaichi pueden convencer a los inversores de que Japón puede salir de su carga de deuda mediante el crecimiento, o si el mercado de bonos impondrá primero la solución.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN2250,00%
USDJPY+0,06%
GBPJPY-0,05%
EURJPY-0,36%
$BTC #BTCBreaksThrough$86,000 👀
Bitcoin cotiza cerca de 86.435 dólares, con una subida del 1,60% en las últimas 24 horas, y la razón por la que mantiene este nivel casi no tiene nada que ver con las criptomonedas. El movimiento que lo llevó de 85.038 dólares a un máximo intradía de 86.989 dólares fue impulsado por un único evento macroeconómico: el informe de empleo de septiembre de EE. UU. La economía añadió apenas 29.000 empleos el mes pasado, muy por debajo de los aproximadamente 84.000 que esperaban los economistas, y la tasa de desempleo subió al 4,2%. Eso bastó para reducir la probabil
User_any
$BTC #BTCBreaksThrough$86,000 👀
Bitcoin cotiza cerca de los 86.435 dólares, con una subida del 1,60 % en las últimas 24 horas, y la razón por la que mantiene este nivel casi no tiene nada que ver con las criptomonedas en sí. El movimiento que lo llevó de 85.038 dólares a un máximo intradía de 86.989 dólares fue impulsado por un único evento macroeconómico: el informe de empleo de septiembre de EE. UU. La economía creó apenas 29.000 empleos el mes pasado, muy por debajo de los aproximadamente 84.000 que esperaban los economistas, y la tasa de desempleo subió al 4,2 %. Eso bastó para reducir la probabilidad implícita de una subida de tipos de la Fed en octubre desde aproximadamente el 70 % de hace una semana hasta el 18 %, según la herramienta FedWatch de CME y el mercado de predicción Kalshi. Cuando caen las probabilidades de una política más restrictiva, también disminuye el coste de oportunidad de mantener activos que no generan rendimiento. Ese es el mecanismo y explica por qué Bitcoin se movió sin ningún catalizador específico del sector cripto.
El contexto geopolítico está reforzando el mismo impulso, aunque a través de un canal diferente. Al menos tres petroleros han sido alcanzados por proyectiles no identificados mientras atravesaban el estrecho de Ormuz desde el 1 de octubre, incluso cuando el G7 liberó 100 millones de barriles de las reservas estratégicas para calmar el mercado. El crudo Brent se mantiene cerca de los 100 dólares, y el riesgo de una interrupción más amplia del suministro mantiene la demanda de activos refugio. El oro se fortaleció junto con Bitcoin tras los datos de empleo, lo que indica que ambos activos están siendo tratados como coberturas frente al mismo conjunto de riesgos: un crecimiento más lento, una inflación persistente y un conflicto no resuelto que podría impulsar al alza los precios de la energía en cualquier momento.
Lo que hace interesante este momento es que el dinero está regresando simultáneamente a través de dos canales separados. En el lado tradicional, los ETF de Bitcoin al contado de EE. UU. registraron una tercera semana consecutiva de entradas netas, atrayendo 241,1 millones de dólares la semana pasada y elevando las entradas netas acumuladas a 57.800 millones de dólares. Los fondos sumaron 102,7 millones de dólares solo en la primera sesión de octubre, después de una salida de 148,7 millones de dólares el día anterior. El IBIT de BlackRock lideró las entradas con 196 millones de dólares ese día. En el lado on-chain, el analista de CryptoQuant Darkfost señaló que las direcciones de ballenas que transfieren más de 1 millón de dólares en stablecoins a los exchanges han aumentado sus depósitos acumulados en 30 días de 21.700 millones de dólares a 30.500 millones de dólares, un incremento de más del 40 % en poco más de un mes. Los depósitos de stablecoins en los exchanges suelen preceder a las compras, no a las ventas. Cuando el dinero tradicional y el dinero on-chain se mueven en la misma dirección, proporciona soporte comprador a medio plazo, aunque la evolución del precio a corto plazo siga siendo irregular.
El entorno regulatorio también está cambiando de una forma que amplía el acceso. El 2 de octubre, la SEC aprobó un cambio normativo de Cboe BZX que permite seis nuevos ETP basados en futuros y dirigidos a multiplicar por tres el rendimiento diario de Bitcoin, Ether, oro, plata, crudo y gas natural. Los productos proceden de VS Trust, de Volatility Shares, y utilizarán contratos de futuros regulados de CME en lugar de mantener directamente los activos subyacentes. El analista de ETF de Bloomberg Eric Balchunas calificó la aprobación como una «gran victoria» para el emisor y señaló que hace menos de tres años la SEC todavía estaba litigando por un ETF de Bitcoin al contado convencional. La negociación no puede comenzar hasta que entren en vigor las declaraciones de registro S-1 separadas, por lo que el impacto inmediato sobre el precio al contado es limitado. Pero la dirección es clara: la oferta de herramientas reguladas para negociar Bitcoin se está ampliando, y esa expansión acerca el acceso institucional a la paridad con los activos tradicionales.
El panorama técnico muestra un mercado que se está comprimiendo antes de tomar una decisión. Bitcoin ha pasado la última semana atrapado en un rango entre aproximadamente 84.924 y 86.999 dólares, y la estructura de medias móviles a corto plazo se encuentra por debajo del precio: la de 7 días en 84.877 dólares, la de 20 días en 83.411 dólares y la de 50 días en 79.512 dólares. Esa estructura es alcista, pero la resistencia inmediata en 87.142 dólares es un muro real, no una línea dibujada en un gráfico. El histograma del MACD se ha estabilizado en cero, lo que significa que el impulso alcista y el bajista están exactamente equilibrados, y el RSI, en 66,71, está subiendo hacia una zona donde las correcciones son más habituales. El ATR de 1.986 dólares indica que este mercado puede moverse casi 2.000 dólares en una sola sesión, por lo que la compresión se resolverá, y lo hará con fuerza. Por encima de 87.142 dólares, el siguiente objetivo es 88.108 dólares. Por debajo del rango, el primer grupo de soportes se sitúa entre 82.865 y 84.200 dólares, con un soporte más profundo entre 77.100 y 80.200 dólares.
Los datos de derivados añaden un matiz que conviene entender. La proporción global de posiciones largas/cortas está prácticamente equilibrada, en 0,9936, lo que significa que el mercado no tiene convicción. Pero el grupo de principales traders mantiene un 52,3 % neto en posiciones largas, y la proporción de compras/ventas de los takers se ha disparado hasta 1,4122, lo que significa que las órdenes de mercado agresivas están ejecutándose contra el precio de venta en una proporción de casi 1,4 a 1. El dinero inteligente se está posicionando discretamente al alza mientras el mercado minorista permanece indeciso. Esa divergencia no garantiza una ruptura, pero indica quién está comprando y quién está esperando.
Los riesgos merecen la misma atención. Las actas de la reunión de septiembre de la Fed se publicarán esta semana, junto con los datos de servicios de EE. UU. y las expectativas de inflación de los consumidores. Un tono agresivo por parte de los responsables de política monetaria elevaría los rendimientos de los bonos del Tesoro y el dólar, lo que presionaría a los activos de riesgo, incluido Bitcoin. La reunión del FOMC de diciembre sigue sobre la mesa, y FedWatch muestra probabilidades superiores al 75 % de una subida antes de final de año. Además, el aspecto inflacionario del mandato no está resuelto: el PCE subyacente se situó en el 3,0 % en agosto, una cifra inferior a la esperada, pero todavía muy por encima del objetivo del 2 % de la Fed. Si los datos de inflación sorprenden al alza en las próximas semanas, la reevaluación moderada que ha respaldado a Bitcoin podría revertirse rápidamente.
La lectura neta es que Bitcoin está siendo impulsado por fuerzas macroeconómicas más que por su propia narrativa. El débil informe de empleo eliminó octubre del calendario de subidas, las entradas en ETF y los depósitos de las ballenas muestran que tanto el dinero institucional como el on-chain están regresando, y la aprobación de productos apalancados por parte de la SEC indica que el entorno regulatorio se está ampliando. Pero el precio sigue atrapado por debajo de los 87.000 dólares, y el calendario de datos de las próximas dos semanas determinará si ese techo se rompe o se mantiene. Hay que vigilar las actas de la Fed y los datos de expectativas de inflación para obtener la próxima señal direccional. La capacidad de Bitcoin para cerrar por encima de 87.142 dólares confirmaría la ruptura; no mantener los 84.000 dólares volvería a centrar la atención en la zona de soporte de 82.000 dólares.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$BTC ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
La volatilidad del mercado cripto está aumentando, y los datos de la última semana lo muestran claramente. Bitcoin comenzó octubre con un repunte por encima de los 87.200 dólares tras un informe de empleo más débil de lo esperado, y luego se revirtió bruscamente hasta situarse por debajo de los 84.000 dólares en cuestión de horas. En ese intervalo, las liquidaciones de criptomonedas superaron los 570 millones de dólares, y las posiciones largas representaron el 99 % de las pérdidas solo en la última hora. Para el 2 de octubre, las posiciones cortas habían perdido otros 110 millones de dólares
User_any
La volatilidad del mercado cripto está aumentando, y los datos de la última semana lo muestran claramente. Bitcoin comenzó octubre con un repunte por encima de 87.200 dólares tras el informe de empleo más débil de lo esperado, y luego cayó bruscamente por debajo de 84.000 dólares en cuestión de horas. En ese intervalo, las liquidaciones cripto superaron los 570 millones de dólares, y las posiciones largas representaron el 99 % de las pérdidas solo en la última hora. Para el 2 de octubre, las posiciones cortas perdieron otros 110 millones de dólares en un estallido de diez minutos. Para el 5 de octubre, los operadores bajistas vieron cómo se cerraban forzosamente posiciones cortas por valor de 113 millones de dólares en un periodo de 24 horas. Ambos lados de la operación están siendo castigados. Así es como se ve el aumento de la volatilidad, y ese es el entorno en el que estás operando actualmente.
Bitcoin cotiza cerca de los 86.000 dólares tras recuperar ese nivel durante la sesión asiática, pero no ha logrado superar los 87.000 dólares, que sigue siendo la prueba clave del impulso. El rango que ha definido las últimas dos semanas se sitúa aproximadamente entre 82.997 y 85.649 dólares, y el próximo movimiento fuera de esa banda marcará el tono para el resto de octubre. El nivel de 84.433 dólares es el soporte a corto plazo que debe mantenerse para que la estructura alcista siga intacta, mientras que los 87.360 dólares son la resistencia que confirmaría una ruptura. Los datos históricos muestran que Bitcoin ha subido en 10 de los últimos 15 octubres, con un rendimiento mediano de aproximadamente el 11,2 %, pero esa estadística es una tasa base, no una garantía. El octubre del año pasado siguió el mismo patrón hasta que un desplome repentino borró las ganancias.
Los datos de flujos de los ETF añaden otra capa al panorama. Los ETF de Bitcoin al contado de EE. UU. volvieron a registrar entradas netas en la primera jornada bursátil de octubre, atrayendo 102,7 millones de dólares después de la salida de 148,7 millones de dólares de la sesión anterior. Durante los dos primeros días del mes, los fondos recibieron entradas netas por 134,4 millones de dólares. Las entradas netas acumuladas ascienden ahora a 57,8 mil millones de dólares. Es una demanda significativa, pero por sí sola no basta para impulsar el precio a través de la resistencia. La demanda institucional es constante, pero el mercado sigue esperando un catalizador lo bastante fuerte como para absorber la presión vendedora que aparece cada vez que Bitcoin se acerca a los 87.000 dólares.
Las acciones estadounidenses tokenizadas están surgiendo como uno de los acontecimientos más interesantes en este entorno. El volumen de negociación de acciones tradicionales tokenizadas superó los 54 mil millones de dólares en junio de 2026, frente a los 831 millones de dólares de julio de 2025. SpaceX aportó por sí sola 36 mil millones de dólares de ese volumen. El volumen tokenizado de Micron Technology aumentó 17 veces, desde 736 millones de dólares en abril hasta 13,16 mil millones de dólares en mayo. En Solana, los DEX al contado registraron 5,8 mil millones de dólares en volumen de acciones tokenizadas durante el segundo trimestre, un aumento del 114 % respecto al trimestre anterior. Hasta mediados de septiembre, Raydium procesó aproximadamente 2,3 mil millones de dólares en volumen de acciones tokenizadas durante el tercer trimestre. Este es un mercado que está creciendo rápidamente y que permite a los operadores cripto acceder a exposición a acciones tradicionales sin salir del ecosistema on-chain. El atractivo es sencillo: la misma infraestructura que liquida operaciones cripto ahora puede liquidar exposición a Apple, Nvidia o Tesla, y la liquidez se está profundizando a medida que más plataformas integran estos productos.
Vale la pena exponer claramente las implicaciones de gestión de riesgos de este entorno. Cuando las posiciones largas y cortas están siendo liquidadas en la misma semana, el apalancamiento es el denominador común. Las liquidaciones por valor de 570 millones de dólares del 2 de octubre y las liquidaciones forzosas de posiciones cortas por valor de 113 millones de dólares del 5 de octubre no fueron impulsadas por cambios en las perspectivas fundamentales. Fueron impulsadas por el posicionamiento. El mercado se movió contra la operación masificada en ambas direcciones, y los operadores que salieron perjudicados fueron los que mantenían posiciones demasiado grandes para poder permitirse perderlas. El tamaño de la posición importa más que la dirección en un mercado como este. Una predicción correcta con demasiado apalancamiento produce el mismo resultado que una predicción equivocada.
La selección de activos es la segunda variable. La dominancia de Bitcoin se ha mantenido cerca del 58 % al 59 % durante la volatilidad reciente, lo que indica que el capital se está concentrando en el activo más grande y líquido en lugar de rotar hacia las altcoins. Ese patrón es coherente con una postura de aversión al riesgo dentro del mercado cripto. Cuando la liquidez se reduce y la volatilidad aumenta, los activos más grandes tienden a resistir mejor porque tienen libros de órdenes más profundos y una mayor participación institucional. Las altcoins, en cambio, afrontan la mayor presión cuando el capital escasea. La rotación hacia acciones tokenizadas es una variación del mismo tema: los operadores buscan exposición a activos ajenos al universo nativo de las criptomonedas, pero lo hacen a través de plataformas que liquidan on-chain.
El calendario de datos globales es la tercera variable, y está cargado durante las próximas dos semanas. El IPC y el PCE de septiembre se publicarán antes de la reunión del FOMC del 28 de octubre. El mercado ya ha descontado una pausa en esa reunión, y la probabilidad de una subida ha caído por debajo del 15 % tras el débil informe de empleo. Pero los datos de inflación determinarán si esa pausa se mantiene o si la Fed se ve obligada a actuar de nuevo. El informe de empleo de octubre, previsto para el 6 de noviembre, ofrecerá la próxima lectura sobre si la debilidad de septiembre fue una anomalía o el inicio de una tendencia. Cada una de estas publicaciones tiene el potencial de mover los mercados cripto, porque toda la clase de activos está operando actualmente en función de las expectativas sobre los tipos, y no de sus propios fundamentales.
La lectura general es que el mercado se encuentra en una fase en la que la paciencia y la disciplina importan más que la convicción. El rango entre 82.997 y 87.360 dólares está bien definido, y el desenlace de ese rango determinará la dirección del próximo movimiento. Las entradas en los ETF son positivas, pero no decisivas. Las acciones tokenizadas están creciendo, pero todavía no son lo bastante grandes como para absorber las ventas impulsadas por factores macroeconómicos. El calendario de datos está cargado y el próximo movimiento de la Fed sigue siendo incierto. En este entorno, mantenerse al margen es una posición legítima, y observar los principales activos junto con el mercado de acciones tokenizadas ofrece dos ventanas para ver hacia dónde fluye el capital. Los operadores que sobreviven a los mercados volátiles no son los que predicen cada movimiento. Son los que gestionan su exposición de modo que un solo movimiento no pueda sacarlos del juego.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
Estoy operando en Gate, un exchange de primer nivel con una trayectoria de 13 años. ¡Únete a mí y sumérgete en los eventos más candentes del momento! https://www.gate.com/campaigns/6521?ch=8232&ref=AwBFBl5c&ref_type=132
post-image
#USSeptemberJobs29K 🧐
La economía estadounidense creó apenas 29.000 empleos en septiembre, una fracción de los aproximadamente 90.000 que esperaban los economistas y una fuerte desaceleración frente al aumento revisado a la baja de 133.000 en agosto. La tasa de desempleo subió ligeramente al 4,2% desde el 4,1% del mes anterior, algo por encima del consenso del 4,1%. Es el dato de nóminas más débil desde que el mercado laboral comenzó su recuperación del impacto de la pandemia, y se publicó en un contexto de precios del petróleo elevados, un rendimiento del Tesoro a 30 años del 5,6% y una Rese
User_any
#USSeptemberJobs29K 🧐
La economía estadounidense creó apenas 29.000 empleos en septiembre, una fracción de los aproximadamente 90.000 que esperaban los economistas y una fuerte desaceleración frente al aumento de 133.000 revisado a la baja en agosto. La tasa de desempleo subió al 4,2% desde el 4,1% del mes anterior, ligeramente por encima del consenso del 4,1%. Es el dato de empleo más débil desde que el mercado laboral comenzó su recuperación del impacto de la pandemia, y se produjo en un contexto de precios del petróleo elevados, una rentabilidad del Tesoro a 30 años del 5,6% y una Reserva Federal que ya ha subido los tipos una vez en este ciclo.
Los detalles internos del informe ofrecen poco consuelo. El empleo de julio se revisó a la baja en 31.000 puestos, hasta una pérdida de 10.000, lo que significa que la economía destruyó empleos ese mes. La encuesta de hogares mostró que más personas se incorporaron a la fuerza laboral, lo que elevó la tasa de desempleo incluso cuando la contratación se estancó. Los datos sobre el crecimiento salarial fueron mixtos y la tasa de participación se mantuvo estable. La cifra principal por sí sola indica que los empleadores han pasado de una contratación cautelosa a una vacilación abierta.
La reacción del mercado fue inmediata y, a primera vista, contraintuitiva. Los futuros de renta variable subieron, con los futuros del S&P 500 al alza un 0,9% y los del Nasdaq un 1%. Las rentabilidades de los bonos del Tesoro cayeron mientras los operadores asignaban una mayor probabilidad a que la Fed mantenga los tipos estables en su reunión de octubre. Bitcoin y el oro subieron con fuerza a los pocos minutos de la publicación, ya que los inversores interpretaron los datos débiles como una reducción de los argumentos a favor de un mayor endurecimiento. El dólar se debilitó frente a la mayoría de las principales divisas.
Esa reacción indica para qué estaba posicionado el mercado. La expectativa de consenso era que hubiera un mercado laboral resistente capaz de absorber otra subida de tipos. En cambio, recibió un informe que sugiere que la economía está perdiendo impulso rápidamente. El doble mandato de la Fed le exige equilibrar el control de la inflación con el máximo empleo, y una cifra de 29.000 hace más difícil ignorar el lado laboral de esa ecuación. La probabilidad de una subida en octubre, que ya había caído a alrededor del 37% tras el dato moderado del PCE a principios de semana, disminuyó aún más después de los datos de empleo.
El contexto importa tanto como la cifra en sí. Este informe llega en medio de una tormenta macroeconómica más amplia. La rentabilidad del bono del Tesoro a 30 años alcanzó el 5,595%, su nivel más alto desde 2002. Las tasas hipotecarias han subido al 7,6%. El petróleo se ha disparado por encima de los 100 dólares debido a las tensiones en Oriente Medio. La Fed subió los tipos el 16 de septiembre por primera vez en tres años. Cada una de esas fuerzas representa un obstáculo para la contratación, y el informe de empleo de septiembre es el primer dato contundente que muestra que esos obstáculos realmente están haciendo mella.
¿Qué deberías observar a partir de ahora? Las revisiones de los dos meses anteriores se finalizarán en el próximo informe y, si las cifras de agosto y septiembre vuelven a revisarse a la baja, el panorama será aún más débil. La próxima reunión de la Fed, el 28 de octubre, será el acontecimiento clave, y el mercado ya está valorando una pausa como escenario base. Pero la Fed ha dicho repetidamente que depende de los datos, y un informe de empleo débil no cambia automáticamente la trayectoria de la política monetaria. Si los datos de inflación siguen enfriándose y el mercado laboral se mantiene débil, los argumentos a favor de una pausa se fortalecen. Si la inflación sorprende al alza, la Fed aún podría subir los tipos pese a la débil cifra de empleo.
La lectura honesta es que el mercado laboral estadounidense se está enfriando más rápido de lo esperado, y el mercado está tratando eso como un motivo para comprar activos de riesgo porque reduce la probabilidad de nuevas subidas de tipos. Es una reacción coherente, pero se basa en el supuesto de que la Fed priorizará el empleo sobre la inflación. Que ese supuesto se mantenga depende del próximo dato de inflación y de la propia comunicación de la Fed. Por ahora, los datos han logrado lo que tenían que lograr: han cambiado la conversación de «cuántas subidas más» a «si el ciclo de endurecimiento ha terminado». Es un cambio significativo y determinará el comportamiento del mercado en las próximas semanas.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$BTC $GT $SOL
repost-content-media
SPX500-0,22%
BTC+0,78%
GT+0,72%
SOL-0,66%
  • 2
El informe de empleo de septiembre ha hecho algo más que decepcionar las expectativas. Ha aclarado el dilema de la Fed de una manera que los datos de los meses anteriores no habían logrado. La economía estadounidense creó apenas 29.000 empleos el mes pasado, muy por debajo de los aproximadamente 90.000 que habían pronosticado los economistas y con una fuerte desaceleración frente al aumento de 133.000 en agosto. La tasa de desempleo subió al 4,2% desde el 4,1%, ligeramente por encima del consenso, y los ingresos medios por hora aumentaron apenas un 0,1% intermensual, frente a las expectativas
User_any
El informe de empleo de septiembre ha hecho más que decepcionar las expectativas. Ha dejado claro el dilema de la Fed de una manera que los datos de los meses anteriores no habían logrado. La economía estadounidense sumó apenas 29.000 empleos el mes pasado, muy por debajo de los aproximadamente 90.000 que habían pronosticado los economistas y con una fuerte desaceleración frente al aumento de 133.000 de agosto. La tasa de desempleo subió al 4,2% desde el 4,1%, ligeramente por encima del consenso, y los ingresos medios por hora aumentaron apenas un 0,1% intermensual, frente a las expectativas del 0,3%. Es el dato de nóminas más débil de la recuperación posterior a la pandemia y llega en un contexto de rendimientos de los bonos a largo plazo del 5,6%, petróleo por encima de $100 y una Reserva Federal que elevó las tasas el 16 de septiembre y señaló que podrían producirse más aumentos antes de fin de año.
La reacción inmediata del mercado fue contundente. La probabilidad de una subida en octubre cayó de aproximadamente el 34% a menos del 15% tras la publicación, según la herramienta FedWatch de CME. El rendimiento del bono del Tesoro a 2 años, el vencimiento más sensible a las expectativas sobre la política de la Fed, cayó 10 puntos básicos hasta el 4,787%, su mayor descenso en un día en ocho meses. El dólar se debilitó, el oro subió de $4.178 a $4.227 por onza y Bitcoin avanzó de alrededor de $86.450 a $87.230 en cuestión de minutos. El mercado de bonos ha descontado efectivamente una pausa. Ahora considera octubre una reunión sin cambios, y la carga de la prueba se ha desplazado hacia el lado inflacionario del mandato de la Fed.
Lo que hace que este momento sea estructuralmente diferente es la composición subyacente del mercado laboral. La fuerza laboral estadounidense se ha reducido en aproximadamente 700.000 personas hasta 2026, la segunda vez desde 1948 que esto ocurre fuera de una recesión. La revisión preliminar de referencia de la BLS para marzo de 2026 fue negativa en 79.000. La tasa de desempleo se ha mantenido relativamente baja, en el 4,2%, no porque la contratación sea sólida, sino porque la oferta de trabajadores se está reduciendo. Esa distinción importa para la Fed porque significa que el mercado laboral se está enfriando mediante una reducción de la participación, en lugar de a través de despidos masivos. Es una congelación lenta, no una ruptura repentina, y complica el argumento a favor de un mayor endurecimiento sin ofrecer una señal clara de que la economía esté en dificultades.
El dilema de la Fed ahora es explícito. La inflación sigue por encima del objetivo del 2% y el informe PCE de septiembre mostró que los precios subyacentes se situaron en el 3,0% interanual, todavía muy por encima del nivel que quiere el banco central. Pero el lado laboral del doble mandato ya no es lo bastante sólido como para absorber un mayor endurecimiento. J.P. Morgan aún espera una subida más en diciembre, pero no considera que esto sea el inicio de un ciclo sostenido. State Street ha señalado la divergencia entre la encuesta de nóminas y la encuesta de hogares, destacando que ambas cuentan historias diferentes sobre el mismo mercado laboral. Los datos no son lo bastante concluyentes como para declarar terminado el ciclo de endurecimiento, pero sí son lo bastante débiles como para retirar octubre de la mesa y elevar el listón para diciembre.
La ventana entre ahora y la reunión del FOMC del 28 de octubre es corta y el calendario de datos está cargado. El IPC y el PCE de septiembre se publicarán antes de que la Fed decida, y esos datos determinarán si se mantiene la pausa o si el comité se siente obligado a actuar de nuevo. El informe de empleo de octubre, previsto para el 6 de noviembre, ofrecerá después la siguiente lectura sobre si septiembre fue una anomalía o el inicio de una tendencia. Por ahora, el mercado está interpretando los débiles datos laborales como una razón para comprar activos de riesgo, porque reducen la probabilidad de nuevas subidas de tasas y disminuyen el coste de oportunidad de mantener activos sin rendimiento. Es una reacción coherente, pero se basa en el supuesto de que la Fed priorizará el empleo por encima de la inflación. La validez de ese supuesto dependerá de los datos de inflación y de la propia comunicación de la Fed en las próximas semanas.
La lectura neta es que el mercado laboral ha proporcionado la primera evidencia contundente de que el endurecimiento de la Fed está surtiendo efecto, y el mercado ha respondido retirando octubre del calendario de subidas. Es un cambio significativo para las criptomonedas y otros activos de riesgo, porque mejora el entorno de liquidez y ofrece a las entradas en ETF un mejor contexto para operar. Pero no es una luz verde para un repunte ilimitado. El lado inflacionario del mandato sigue sin resolverse, el tramo largo de la curva continúa elevado y la reunión de diciembre sigue abierta. Los dos próximos datos de inflación y el informe de empleo de octubre determinarán si esto es el comienzo de una relajación sostenida de las expectativas de política monetaria o simplemente otra pausa dentro de un ciclo de endurecimiento más prolongado.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
##USSeptemberJobs29K
#ShareWeekly
repost-content-media
CME-0,78%
BTC+0,78%
  • 1
Estoy haciendo trading en Gate, un exchange de primer nivel con una trayectoria de 13 años. ¡Únete a mí y sumérgete en los eventos más candentes del momento! https://www.gate.com/campaigns/6520?ch=8224&ref=AwBFBl5c&ref_type=132
post-image
$NEAR USDT - 5,367 +9,37%
NEAR lidera hoy la subida de las altcoins.
Precio al contado en 5,367 +9,37%, perp en 5,3652 +9,37%, máximo de 24 h en 5,500, mínimo en 4,763, volumen de 8,00 millones de NEAR y volumen negociado de 41,15 millones. Este movimiento continúa lo iniciado a mediados de septiembre.
Del 1 al 15 de septiembre, NEAR se movió lentamente entre 2,28 y 2,82. Entonces rompió al alza. El 15 de septiembre estaba en 2,34; el 18 alcanzó 3,45, un movimiento del 45% en tres días. El impulso completo fue de 2,29 el 16 de septiembre a 4,8 el 23 de septiembre, un repunte del 110% en meno
Sakura_3434
$NEAR USDT - 5,367 +9,37%
NEAR lidera hoy la subida de las altcoins.
Contado en 5,367 +9,37%, perpetuo en 5,3652 +9,37%, máximo de 24 h en 5,500, mínimo en 4,763, volumen de 8,00 millones de NEAR, volumen negociado de 41,15 millones. Este movimiento es una continuación de lo que comenzó a mediados de septiembre.
Del 1 al 15 de septiembre, NEAR se movió entre 2,28 y 2,82. Entonces rompió al alza. El 15 de septiembre estaba en 2,34; el 18 de septiembre alcanzó 3,45, un movimiento del 45% en tres días. El impulso completo fue de 2,29 el 16 de septiembre a 4,8 el 23 de septiembre, un repunte del 110% en menos de 10 días, niveles que no se veían desde febrero. El motor está en la cadena, no en el hype: NEAR Intents, su sistema de enrutamiento entre cadenas, procesó 29,3 mil millones de dólares acumulados, incluidos 842 millones en la última semana, con un día récord por encima de 300 millones el 18 de septiembre frente a 406 millones durante todo julio. Intents generó 5,01 millones en comisiones durante 30 días, reteniendo 1,58 millones de ingresos netos.
El TVL se acerca a 300 millones, impulsado por la alianza con Ondo, que incorpora acciones tokenizadas, y por la narrativa de IA en torno a NEAR como centro blockchain nativo de IA. Bitwise incluso planteó un modelo a largo plazo de 155,85 si se ejecuta la hoja de ruta.
Tu gráfico muestra la segunda fase iniciada después de una caída hasta 4,587.
Lo que muestra el gráfico de 4 horas
Base en 2,298 el 14 de septiembre, subida vertical hasta 5,579 alrededor del 27 de septiembre, pequeño retroceso hasta 4,587 y luego una reaceleración inmediata hasta 5,514 hoy, ahora en 5,367.
EMA5 5,221 / EMA10 5,116 / EMA30 4,961: estructura alcista perfecta, con el precio por encima de las tres y las EMA al alza. La EMA30 en 4,961 es la columna vertebral de la tendencia; no se ha roto desde el 19 de septiembre.
MFI 66,542: alcista, todavía no sobrecomprado. En el máximo anterior, el MFI estaba por encima de 95. Ahora está en 66, por lo que hay margen. La caída hasta 4,587 llevó el MFI a la zona de 12-20, lo que reinició el impulso.
El rendimiento confirma la fortaleza: hoy 7,84%, 7 días 22,28%, 30 días 185,63%, 90 días 177,51%, 180 días 340,82%, 1 año 102,76%. El 185% en 30 días muestra que esto no es un repunte de un solo día.
Soporte inmediato: EMA5 en 5,221 y EMA10 en 5,116. La zona de 5,11-5,22 es la primera defensa intradía.
Segundo soporte: EMA30 en 4,961 y nivel de 4,922 en el gráfico. Mantenerse por encima de 4,96 mantiene intacta la segunda fase.
Soporte principal: línea morada en 4,587, el mínimo del último retroceso. Una ruptura por debajo implicaría un reinicio más profundo hacia 3,938.
Resistencia: máximos recientes en 5,514 y 5,579, luego el máximo de 24 h de hoy en 5,500 y el nivel medido de 5,907. Un cierre de 4 horas por encima de 5,579 abre el camino hacia 5,907.
Qué observar
• El volumen de 8,00 millones de NEAR, con 41,15 millones de volumen negociado, es fuerte, pero no es un movimiento de agotamiento. El máximo anterior alrededor de 5,579 también tuvo un volumen elevado. El avance actual se produce con un volumen similar, por lo que los compradores son reales.
• NEAR se acerca cada vez más a su máximo de 52 semanas. Informes anteriores señalaron 3,34 como máximo de 52 semanas el 19 de septiembre; ahora estamos en 5,36, por lo que ese máximo ya se ha superado y actúa como soporte muy por debajo.
• El MFI subiendo de 12 a 66 en tres días muestra que el flujo de dinero está regresando rápidamente después de la caída. Si el MFI supera 75 con el precio por encima de 5,514, el impulso podría acelerarse hacia 5,90.
• Riesgo: NEAR ha subido un 340% en 180 días. Cualquier fallo en mantener 5,11 activaría un movimiento rápido hacia 4,96 y luego 4,58. Entrar persiguiendo el precio en 5,36 sin confirmación por encima de 5,514 es arriesgado.
El sesgo se mantiene alcista mientras esté por encima de 4,961. Para nuevas entradas, esperar a que se mantenga por encima de 5,221-5,116 o un retesteo de 4,961 ofrece una mejor relación de riesgo.
Resumen:
NEAR/USDT 5,367 +9,37% / Perpetuo 5,3652 +9,37%
Máximo 5,500 / Mínimo 4,763 / Vol. 8,00 millones / Volumen negociado 41,15 millones
EMA5 5,221 / EMA10 5,116 / EMA30 4,961 / MFI 66,542
No es asesoramiento financiero.
ONDO+2,62%
  • 3
🤩 ¡Feliz Día Nacional! ¡Se están distribuyendo regalos exclusivos de Gate Social, con hasta 5.000 USDT!
El Sorteo de Puntos de Crecimiento 2️⃣4️⃣ de Gate Social está en marcha, ¡con múltiples regalos increíbles esperándote!
🎯 Guía de Puntos de Crecimiento:
1️⃣ Tareas de Plaza
Interactúa publicando, dando «me gusta», comentando y compartiendo a diario para ganar hasta 600 Puntos de Crecimiento al día
2️⃣ Tareas de transmisiones en directo
Mira transmisiones en directo, da «me gusta», comenta, comparte y programa transmisiones en directo para ganar hasta 300 Puntos de Crecimiento al día
3️⃣ Ta
miss_1903
🤩 ¡Feliz Día Nacional! ¡Se están distribuyendo regalos exclusivos de Gate Social, con hasta 5.000 USDT!
El 2️⃣4️⃣.º Sorteo de Puntos de crecimiento de Gate Social está en marcha, ¡con múltiples regalos increíbles esperándote!
🎯 Guía de Puntos de crecimiento:
1️⃣ Tareas de la Plaza
Interactúa publicando, dando «me gusta», comentando y compartiendo a diario para ganar hasta 600 Puntos de crecimiento al día
2️⃣ Tareas de transmisiones en directo
Mira transmisiones en directo, da «me gusta», comenta, comparte y programa transmisiones en directo para ganar hasta 300 Puntos de crecimiento al día
3️⃣ Tareas de Chat popular
Participa en debates de la comunidad y comparte tarjetas de trading para ganar hasta 90 Puntos de crecimiento al día
4️⃣ Tareas exclusivas para creadores
Publica contenido con los tokens y las tarjetas de trading designados para ganar hasta 300 Puntos de crecimiento por tarea
Pon a prueba tu suerte hoy 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
BTC+0,78%
ETH+0,40%
ZEC-1,59%
  • 1
#MarvellJumps4.5% #MU,
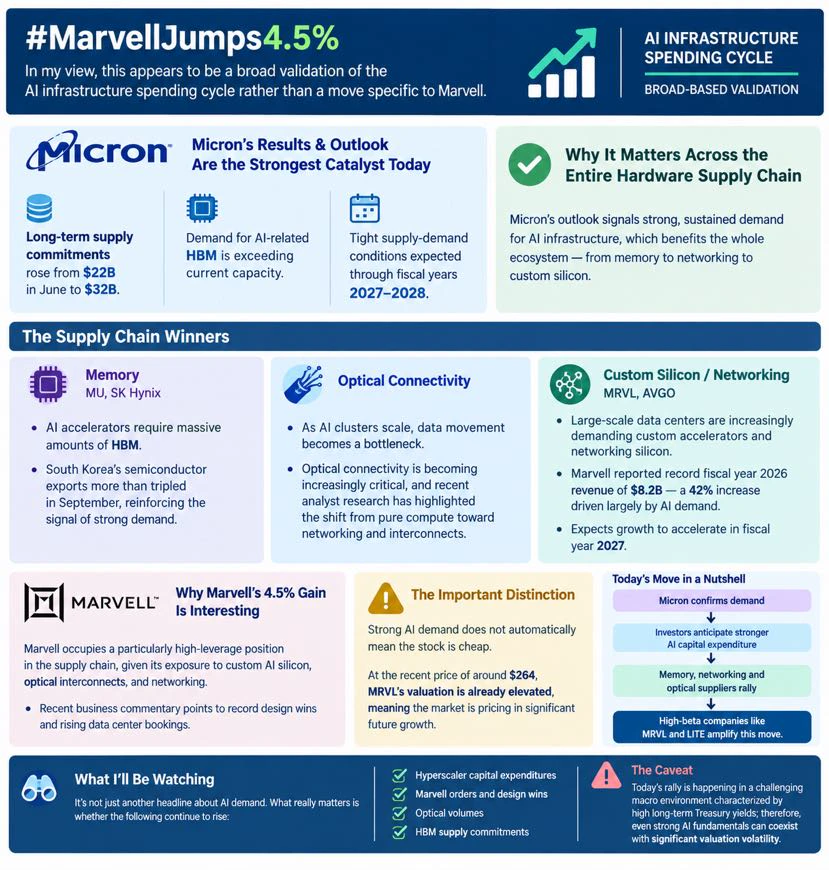
En mi opinión, esto parece una validación amplia del ciclo de gasto en infraestructura de IA, más que un movimiento específico de Marvell.
Los resultados y las perspectivas de Micron parecen ser el catalizador más fuerte de hoy. Micron informó que los compromisos de suministro a largo plazo aumentaron de 22 mil millones de dólares en junio a 32 mil millones de dólares, y que la demanda de memoria de alto ancho de banda relacionada con la IA está impulsando pedidos que superan la capacidad actual. Además, la empresa anticipa condiciones de oferta y demanda ajustadas dura
ybaser
#MarvellJumps4.5% #MU,
En mi opinión, esto parece una validación amplia del ciclo de gasto en infraestructura de IA, más que un movimiento específico de Marvell.
Los resultados y las previsiones de Micron parecen ser el catalizador más fuerte de hoy. Micron informó que los compromisos de suministro a largo plazo aumentaron de 22 mil millones de dólares en junio a 32 mil millones de dólares, y que la demanda de memoria de alto ancho de banda relacionada con la IA está impulsando pedidos que superan la capacidad actual. Además, la empresa prevé condiciones de oferta y demanda ajustadas durante los años fiscales 2027–2028.
Esto es significativo para toda la cadena de suministro de hardware:
* Memoria — MU, SK Hynix: los aceleradores de IA requieren cantidades masivas de HBM. Las exportaciones de semiconductores de Corea del Sur se triplicaron con creces en septiembre, lo que refuerza la señal de una fuerte demanda.
* A medida que crecen los clústeres de IA, el movimiento de datos se convierte en un cuello de botella. La conectividad óptica está adquiriendo una importancia cada vez mayor, y análisis recientes de expertos han destacado este cambio de la computación pura hacia las redes y las interconexiones.
* Silicio personalizado/redes — MRVL, AVGO: los centros de datos a gran escala demandan cada vez más aceleradores personalizados y silicio para redes. Marvell informó unos ingresos récord de 8,2 mil millones de dólares en el año fiscal 2026 —un aumento del 42% impulsado en gran medida por la demanda de IA— y espera que el crecimiento se acelere en el año fiscal 2027.
¿Por qué es interesante la subida del 4,5% de Marvell? Marvell ocupa una posición particularmente apalancada en la cadena de suministro, dada su exposición al silicio personalizado para IA, las interconexiones ópticas y las redes. Los comentarios empresariales recientes apuntan a contratos de diseño récord y al aumento de las reservas de los centros de datos.
Sin embargo, hay una distinción crucial: una fuerte demanda de IA no significa automáticamente que la acción esté barata. Al precio reciente de alrededor de 264 dólares, la valoración de MRVL ya es elevada, lo que significa que el mercado está descontando un crecimiento futuro significativo.
Por tanto, resumiría el movimiento de hoy de la siguiente manera:
Micron confirma la demanda → los inversores anticipan un mayor gasto de capital en IA → los proveedores de memoria, redes y soluciones ópticas suben → las empresas de beta alta como MRVL y LITE amplifican este movimiento.
Lo más importante que observaré de ahora en adelante no será solo otro titular sobre la demanda de IA; lo que realmente importa es si el gasto de capital de los hiperescaladores, los pedidos y contratos de diseño de Marvell, los volúmenes ópticos y los compromisos de suministro de HBM siguen aumentando lo suficiente como para justificar estas valoraciones.
Una salvedad: la subida de hoy se produce en un entorno macroeconómico desafiante, caracterizado por elevados rendimientos de los bonos del Tesoro a largo plazo; en consecuencia, incluso unos sólidos fundamentales de la IA pueden coexistir con una volatilidad significativa de las valoraciones
$MU ‌
.$SKHYNIX ‌$MRVL ‌$LITE ‌
repost-content-media
MU-2,18%
MRVL+1,66%
SK Hynix+0,43%
LITE+3,77%
AVGO+3,30%
  • 3
Jueves de ganancias: evento de futuros, invita a tus amigos para tener un 100% de posibilidades de ganar cajas misteriosas de SOL https://www.gate.com/campaigns/6487?ch=8152&ref=AwBFBl5c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 3
$BTC ‌Bitcoin cotiza a 84.283 dólares, un 0,12% menos en las últimas 24 horas, después de que una racha de nueve días de entradas en ETF llegara a un abrupto final. El precio está atrapado entre dos fuerzas contrapuestas: un importante banco de inversión que eleva su objetivo a largo plazo y una reversión de los flujos a corto plazo que ha frenado el impulso.
Citi elevó el jueves su objetivo de precio de Bitcoin a 12 meses a 113.000 dólares desde 82.000 dólares, citando la renovada demanda de los ETF al contado, el programa de recompra de bonos del Tesoro de EE. UU., los avances en la regulac
User_any
$BTC ‌Bitcoin cotiza a 84.283 dólares, un 0,12 % menos en las últimas 24 horas, después de que una racha de nueve días de entradas en ETF llegara a un abrupto final. El precio está atrapado entre dos fuerzas contrapuestas: un importante banco de inversión que eleva su objetivo a largo plazo y una reversión de los flujos a corto plazo que ha frenado el impulso.
Citi elevó el jueves su objetivo de precio de Bitcoin a 12 meses a 113.000 dólares desde 82.000 dólares, citando la renovada demanda de los ETF al contado, el programa de recompra de bonos del Tesoro de EE. UU., los avances en la elaboración de normas de la SEC y un dólar más débil. El banco también elevó su previsión para Ether a 3.028 dólares desde 2.240 dólares. El objetivo de 113.000 dólares implica un potencial alcista de aproximadamente el 34 % desde los niveles actuales, aunque sigue por debajo del récord superior a 126.000 dólares alcanzado en octubre de 2025. Citi señaló específicamente el regreso de los «temores de devaluación» a los mercados como un factor que respalda el movimiento.
Esa visión optimista contrasta con la situación inmediata de los flujos. Los ETF de Bitcoin al contado de EE. UU. pusieron fin el miércoles a una racha de nueve días de entradas que totalizaba 3,1 mil millones de dólares, pasando a registrar salidas netas de 148,7 millones de dólares. El FBTC de Fidelity lideró el retroceso, con 125,6 millones de dólares saliendo del fondo, mientras que el IBIT de BlackRock también puso fin a su propia racha de entradas, con salidas de 9,5 millones de dólares. Los activos totales de los ETF siguen rondando los 108 mil millones de dólares, pero el contexto de financiación ha pasado de compras persistentes a salidas, erosionando la demanda incremental que había respaldado los precios hasta finales de septiembre.
El entorno macroeconómico es la principal razón por la que Bitcoin sigue siendo rechazado cerca de los 84.000 dólares. El rendimiento del bono del Tesoro estadounidense a 10 años subió a nuevos máximos, y el swap de incumplimiento crediticio a 5 años de Francia se amplió hasta 73,05 puntos básicos, su nivel más alto desde julio de 2013. El aumento de las tasas libres de riesgo y el riesgo de la deuda soberana suelen comprimir las valoraciones de los activos de alta volatilidad. El indicador de inflación PCE preferido de la Fed quedó por debajo de las expectativas, con un PCE subyacente del 0,2 % intermensual y del 3,0 % interanual, reduciendo al 37 % la probabilidad descontada de otra subida en octubre. Bitcoin se disparó rápidamente tras la publicación, pero luego volvió a caer por debajo de los 84.000 dólares, lo que demuestra que las expectativas de una política más flexible aún no se han traducido en compras sostenidas.
La situación técnica está definida por una zona de resistencia bien establecida. Glassnode ha señalado el rango de 84.000 a 85.000 dólares como un nivel clave, con los tenedores a largo plazo concentrados allí. Una ruptura al alza podría apuntar a los 96.700 dólares, mientras que una caída por debajo de los 84.000 dólares podría encontrar soporte en los 77.000 dólares. Bitcoin ya ha pasado siete sesiones oscilando alrededor de los 84.000 dólares, y el nivel de 86.000 dólares, que representa la base de coste media de los ETF, crea un muro para el próximo repunte. El rango de 83.183 a 84.617 dólares de las últimas 24 horas muestra la estrecha banda en la que está confinado el precio.
La conclusión honesta es que Bitcoin está atrapado entre una tesis alcista a largo plazo y unos flujos bajistas a corto plazo. El objetivo de Citi es una previsión a 12 meses, y los catalizadores que cita son estructurales. La salida de fondos de los ETF es un evento de un día, y las rachas terminan por muchas razones. Pero el mercado no está operando ahora mismo con perspectivas a 12 meses. Está operando según el coste del capital, y ese coste es alto. Hasta que los rendimientos del Tesoro bajen o se reanuden las entradas en los ETF, la zona de 84.000 a 85.000 dólares seguirá siendo el nivel que determine si esta consolidación se resuelve al alza o a la baja.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
repost-content-media
BTC+0,78%
  • 3