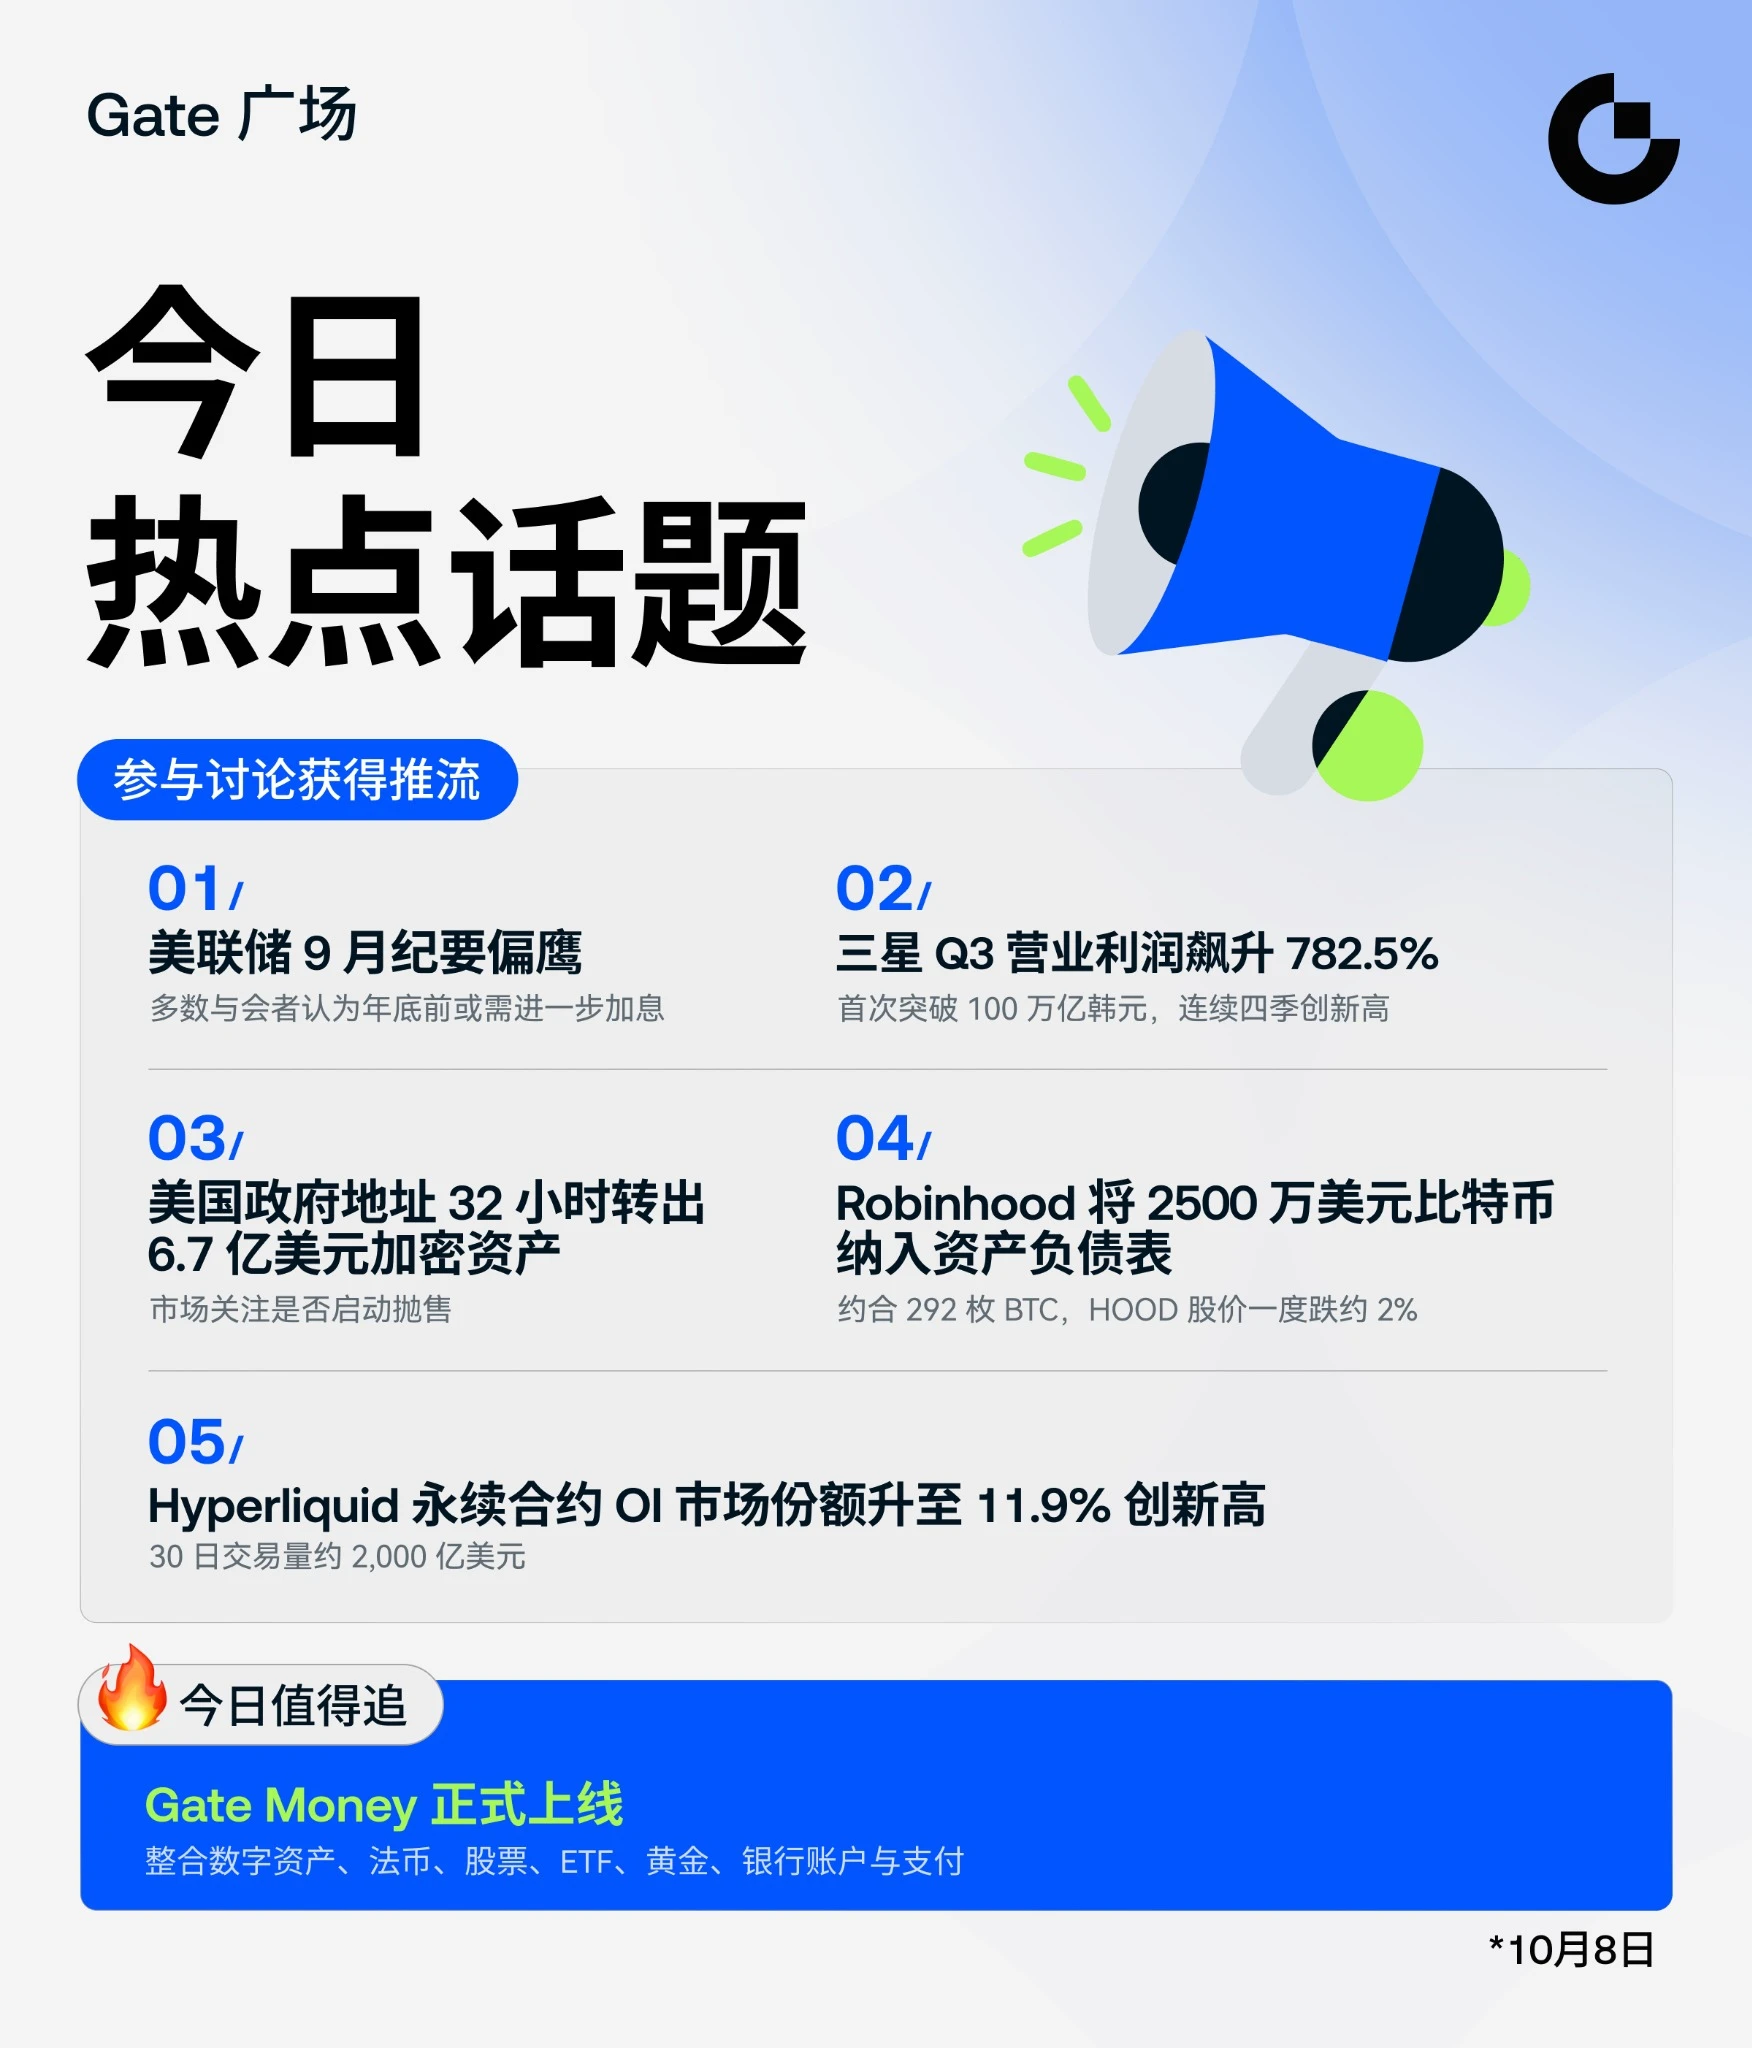
La Reserva Federal publicó las actas de su reunión del 15–16 de septiembre el 7 de octubre, y el documento transmitió un mensaje que el mercado ha intentado interpretar desde entonces. El titular es claro: los 19 funcionarios respaldaron el aumento de un cuarto de punto que llevó la tasa de los fondos federales al 3,75%–4,00%, la primera subida desde 2023. La mayoría de los participantes consideró que otro aumento antes de fin de año podría ser apropiado. Sin embargo, la reacción del mercado desde la publicación sugiere que los inversores no están interpretando las actas como una señal de que una medida sea inminente.
La distinción entre «antes de fin de año» y «en la próxima reunión» es ahora el centro del debate. Las actas mostraron que la mayoría de los participantes consideraba potencialmente apropiada otra subida, pero también subrayaron que las decisiones seguirían dependiendo de los datos y no indicaron que la reunión del 27–28 de octubre fuera el momento previsto. Esa ambigüedad se refleja en los futuros sobre tasas, donde la probabilidad de un aumento en octubre ha caído a aproximadamente 17%–25%, dependiendo de la medida, frente a cerca del 70% antes de que los funcionarios comenzaran a hablar públicamente a finales de septiembre. Las probabilidades de una medida en diciembre siguen siendo considerablemente mayores.
El debate interno revelado en las actas añade otra capa. Algunos participantes consideraban que la tasa de política monetaria actual no era restrictiva o solo lo era levemente, una opinión que reduciría el umbral para un mayor endurecimiento. Un par de ellos elevaron sus estimaciones de la tasa neutral, el nivel que ni estimula ni frena la economía. Los riesgos de inflación se describieron como inclinados al alza, y algunos participantes expresaron preocupación por que, tras más de cinco años de inflación por encima del objetivo, las expectativas y las conductas de fijación de salarios y precios pudieran empezar a cambiar. En el mercado laboral, la mayoría de los funcionarios evaluó que los riesgos se habían equilibrado en términos generales, y una mayoría afirmó que el mercado laboral se había fortalecido ligeramente en fechas recientes.
La respuesta de Bitcoin a las actas destacó por su reducida magnitud. El precio subió alrededor de un 0,18% en los cinco minutos posteriores a la publicación, pasando de aproximadamente $83.159 a $83.306 en una plataforma, un avance mayor que los movimientos de las acciones o el oro durante el mismo periodo. Se trata de una reacción modesta en cualquier medida, y se produjo después de un descenso previo a la publicación. La respuesta contenida sugiere que el mercado ya había descontado un tono restrictivo y buscaba algo más definitivo que cambiara la dirección.
La variable más importante ahora figura en el calendario. El índice de precios al consumidor de septiembre se publicará el 14 de octubre, dos semanas antes de la próxima decisión de la Fed. Las previsiones apuntan a un aumento mensual de alrededor del 0,4% y una tasa anual cercana al 3,4%, pero algunos analistas observan un riesgo al alza debido a los elevados precios del petróleo y a su traslado a los costos de los alimentos y el transporte. Las propias actas señalaron que cuanto más tiempo permanezcan elevados los precios de la energía, mayor será el riesgo de presiones más amplias sobre los precios. Si el dato del IPC supera las expectativas, se fortalecerá el argumento a favor de una subida en octubre. Si confirma que la inflación se está enfriando, la narrativa de una pausa ganará respaldo.
Para los activos de riesgo, el canal de transmisión pasa por el dólar y los rendimientos de los bonos del Tesoro. El rendimiento a 10 años se mantiene cerca del 5,3%, y el dólar se ha mantenido firme. Cuando la tasa libre de riesgo se encuentra en un nivel tan elevado, aumenta el costo de oportunidad de mantener activos que no pagan rendimiento, y esa presión ha mantenido a Bitcoin dentro de un rango en las últimas semanas. Un dato del IPC más débil aliviaría esa presión al reducir la probabilidad de un mayor endurecimiento. Un dato más elevado produciría el efecto contrario.
Las actas también abordaron el mercado de bonos del Tesoro, y algunos participantes lo describieron como de funcionamiento fluido, aunque subrayaron la necesidad de prepararse para posibles episodios de tensión. Esa cautela refleja la magnitud de las necesidades de endeudamiento del Gobierno y la sensibilidad del mercado a los cambios en las expectativas sobre las tasas. Por ahora, el mensaje de la Fed es que está observando los datos y no se ha comprometido con una trayectoria. El informe del IPC del 14 de octubre es el próximo dato que podría cambiar ese cálculo.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$BTC $GT $ETH
#FedSeptemberMinutesLeanHawkish
$NAS100 $USDJPY