$GBPJPY $USDJPY $EURJPY
El yen despierta: cómo el endurecimiento silencioso de Japón está reescribiendo las reglas de las finanzas globales
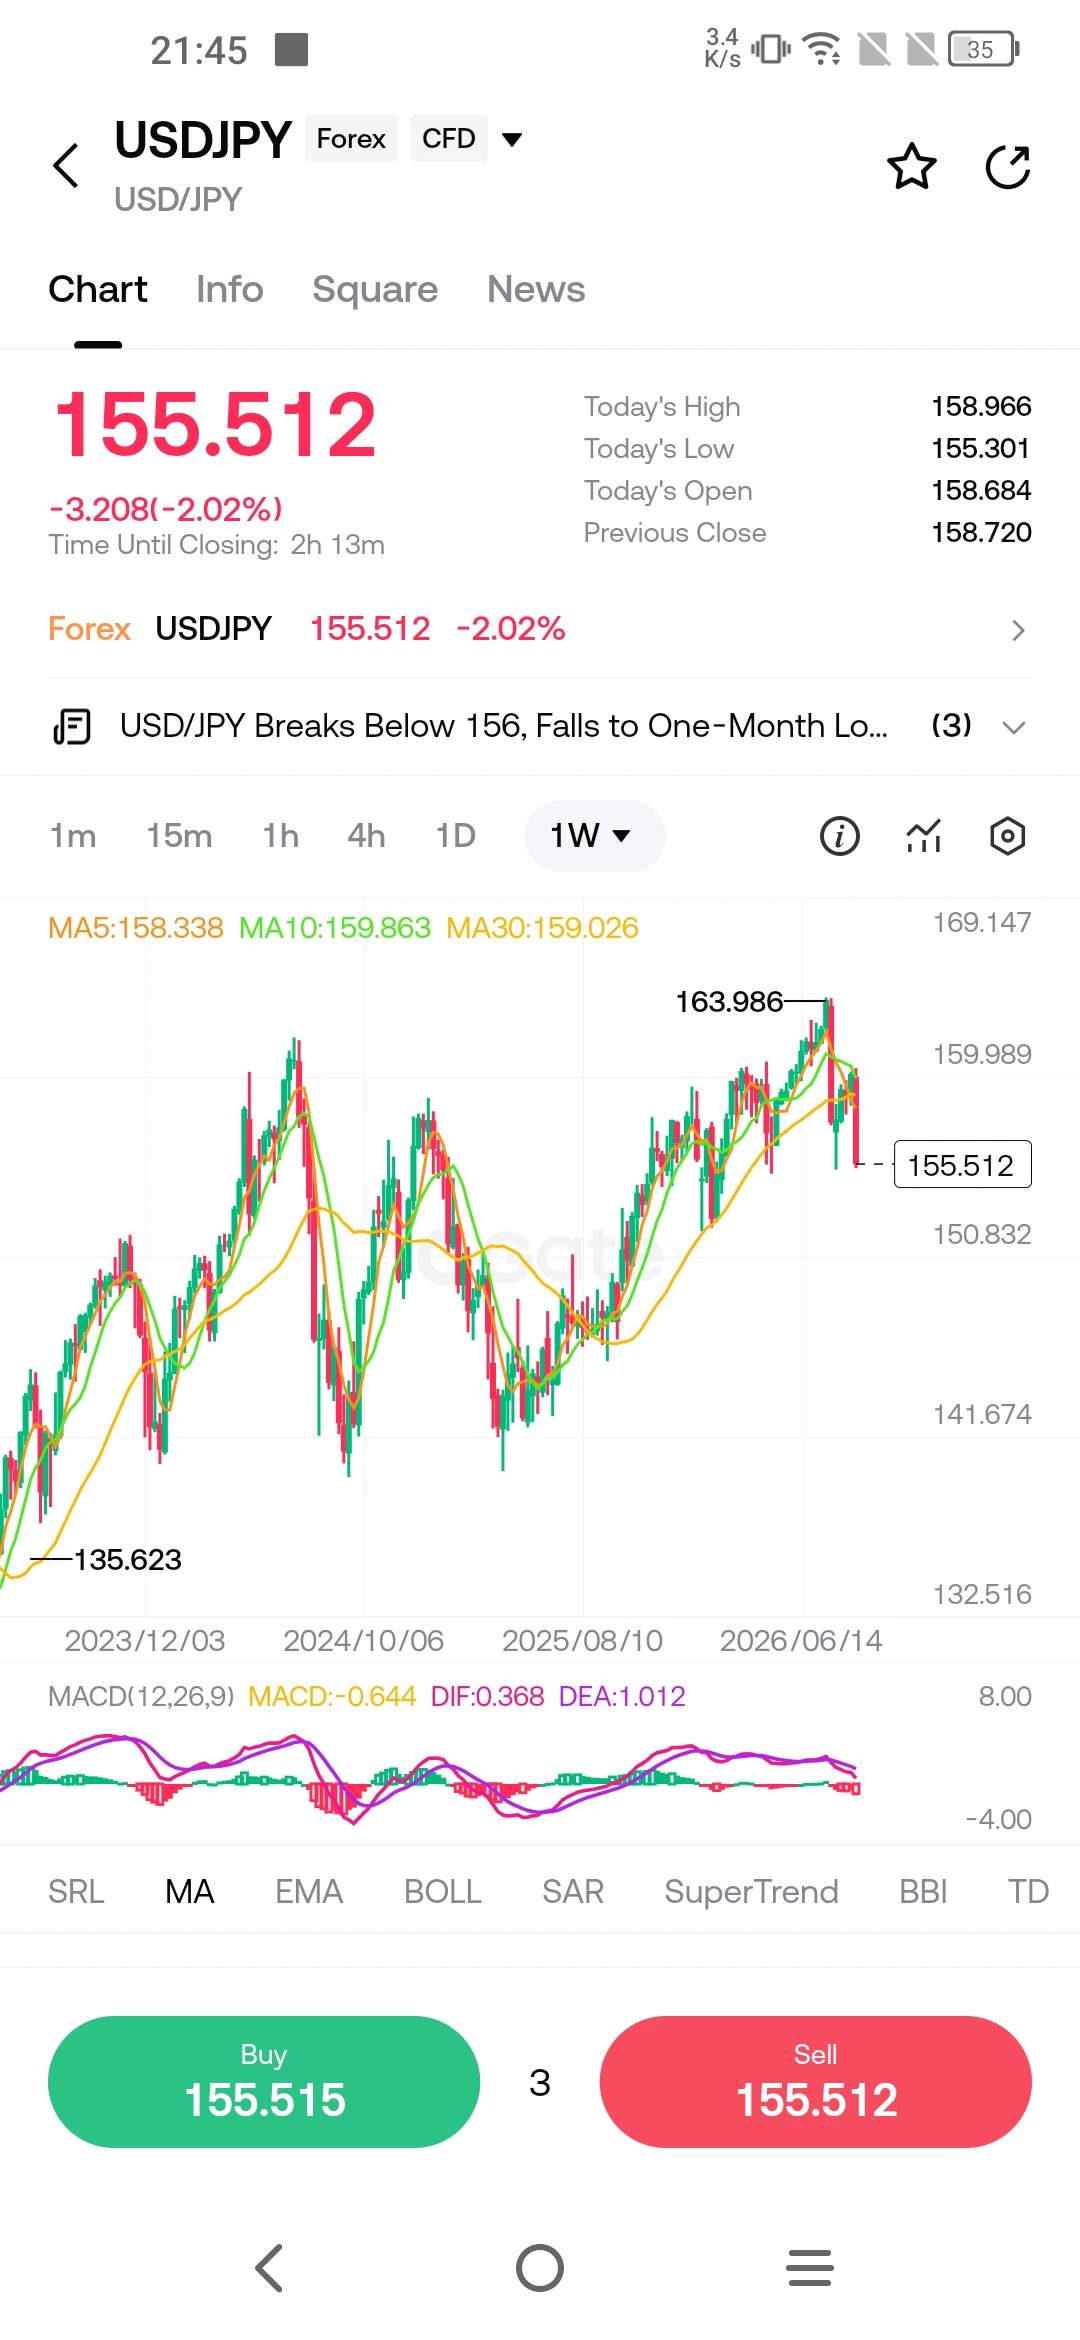
Buenos días. Si estás leyendo esto desde una sala de operaciones en Londres, una oficina de un fondo de cobertura en Nueva York o una mesa de tesorería en Singapur, el gráfico que debería captar tu atención esta semana no es el S&P 500 ni el precio del crudo Brent. Es el yen japonés. Tras años languideciendo en niveles que lo convirtieron en la moneda de financiación favorita del mundo, el yen ha protagonizado un repunte que está obligando a los inversores de todas las clases de activos a reconsiderar supuestos arraigados. Esta semana, la moneda se fortaleció hasta su nivel más alto frente al dólar desde febrero, tocando 152,89 por dólar antes de establecerse cerca de 153,48, un movimiento que ha sorprendido incluso a los participantes más experimentados del mercado. Detrás de este cambio se encuentra una realidad sencilla pero profunda: el Banco de Japón ya no es el valor atípico que era.
Durante gran parte de la última década, Japón ocupó una posición única en la arquitectura financiera global. Era la economía que se negaba a normalizarse. Mientras la Reserva Federal, el Banco Central Europeo y el Banco de Inglaterra subían los tipos para combatir la inflación posterior a la pandemia, el BOJ mantuvo su tipo oficial en -0,1 %, conservando su compromiso con unas condiciones monetarias ultralaxas que convirtieron al yen en la principal moneda de bajo coste para endeudarse. Esta divergencia creó una de las operaciones más lucrativas y persistentes de las finanzas modernas: el carry trade del yen. Los inversores tomaban yenes prestados a un coste cercano a cero, convertían los fondos en monedas de mayor rendimiento y se embolsaban la diferencia. Las estimaciones sugieren que el endeudamiento transfronterizo en yenes, un indicador indirecto del carry trade, alcanzó un récord de 360 billones de yenes, o aproximadamente 2,35 billones de dólares, en marzo, según un análisis de Jefferies basado en datos del Banco de Pagos Internacionales. Fue la mayor acumulación de carry trade en tres décadas y se convirtió en un pilar fundamental del apetito global por el riesgo.
Ese pilar está ahora bajo presión. El BOJ ya ha elevado su tipo oficial al 1,0 %, y las expectativas del mercado apuntan abrumadoramente a otra subida de un cuarto de punto, hasta el 1,25 %, al término de su reunión de dos días del 18 de septiembre. Según datos de Tokyo Tanshi, las probabilidades de esta subida se sitúan en el 97 %, frente a solo el 52 % de hace un mes. Más significativamente, una encuesta de Bloomberg a 52 economistas reveló que todos y cada uno esperan un movimiento en septiembre, y casi la mitad prevé que el BOJ subirá ahora los tipos una vez por trimestre, una aceleración drástica frente al ritmo anterior de una subida cada seis meses. La expectativa para el tipo terminal se ha estabilizado en torno al 1,75 %, lo que implica tres subidas más después de septiembre. No se trata de un ajuste marginal. Es un cambio fundamental en el coste de la moneda de financiación más importante del mundo.
El repunte del yen ya está desencadenando consecuencias visibles. «El carry trade es vulnerable porque este desmantelamiento está ocurriendo antes incluso de que el BOJ haya aplicado la subida esperada», afirmó Charu Chanana, estratega jefe de inversiones de Saxo, según informó Reuters. «Ya se han cerrado algunas posiciones cortas en yenes, pero las posiciones siguen pareciendo considerables, por lo que una mayor fortaleza del yen puede convertir una reducción gradual del apalancamiento en un desmantelamiento mucho más rápido y autorreforzado». El yen ha subido casi un 5 % en lo que va de septiembre frente a las monedas habituales favoritas del carry trade, incluido el peso mexicano y la lira turca. Un desmantelamiento adicional, según Masahiko Loo, de State Street, podría llevar al par dólar-yen hacia la zona media de los 140, dada la importante posición corta pendiente.
Las implicaciones para los mercados globales no son hipotéticas ni lejanas. Cuando los inversores se endeudan en yenes para financiar posiciones en activos de mayor rendimiento, un yen al alza encarece el reembolso de esos préstamos. Si la apreciación es lo bastante pronunciada, puede obligar a los fondos apalancados a vender esos activos para cubrir pérdidas, creando un ciclo de retroalimentación que amplifica la volatilidad en acciones, bonos y monedas. Eso es precisamente lo que ocurrió en agosto de 2024, cuando una subida de tipos del BOJ envió ondas de choque durante días por los mercados globales. Esta vez, los riesgos son posiblemente mayores. El carry trade ha crecido, las posiciones están más concentradas y el contexto geopolítico es más frágil. Los precios del petróleo por encima de 100 dólares por barril, un conflicto activo entre Estados Unidos e Irán y una trayectoria incierta de la inflación estadounidense agravan conjuntamente el riesgo.
Sin embargo, sería un error plantearlo únicamente como una historia de crisis inminente. La apreciación del yen refleja algo más constructivo: la normalización gradual de una economía que ha pasado una generación en el desierto de la deflación y el estancamiento. La inflación de los precios al consumo de Japón se ha mantenido por encima del objetivo del 2 % del BOJ, entre el 2,5 % y el 3 % según los datos gubernamentales más recientes. El banco central ha reconocido que su economía «se ha recuperado moderadamente», aunque también advirtió que las exportaciones se verán afectadas por los aranceles más altos derivados de la política comercial estadounidense. El PIB real creció a una tasa anualizada del 1,1 % en el trimestre de abril-junio, marcando un tercer trimestre consecutivo de crecimiento positivo, aunque tanto el consumo privado como la inversión de capital se moderaron. El Nikkei 225 ha alcanzado máximos históricos, impulsado por el reciente recorte de tipos de la Fed y por la narrativa más amplia de reflación.
La dimensión política añade otra capa de complejidad. El primer ministro Shigeru Ishiba dejará el cargo y el gobernante Partido Liberal Democrático celebrará unas elecciones internas, con cinco candidatos que se espera que entren en la contienda. El propio BOJ ha citado la incertidumbre política interna como factor de riesgo. El resultado de esta contienda por el liderazgo determinará la política fiscal en los próximos meses y podría influir en el ritmo del endurecimiento monetario. Mientras tanto, Estados Unidos ha mostrado disposición a intervenir en los mercados de divisas junto con Japón, como hizo en julio, cuando el yen alcanzó mínimos de 40 años. El secretario del Tesoro estadounidense, Scott Bessent, se ha referido a la posibilidad de una intervención japonesa adicional, y el responsable de política monetaria del BCE, Joachim Nagel, ha indicado que una acción coordinada podría ser bien recibida en determinadas circunstancias. Esta postura cooperativa sugiere que las principales economías no son indiferentes a la trayectoria del yen y están preparadas para actuar si los movimientos desordenados amenazan la estabilidad financiera.
¿Qué debería observar un analista atento en las próximas semanas? En primer lugar, el comunicado de política del BOJ del 18 de septiembre y la posterior rueda de prensa del gobernador Ueda. El lenguaje utilizado importará tanto como la propia decisión sobre los tipos. Si el BOJ indica que las próximas subidas dependerán de los datos y se producirán gradualmente, el yen podría estabilizarse. Si insinúa un ritmo más rápido, el desmantelamiento del carry trade podría acelerarse. En segundo lugar, la reacción de los mercados bursátiles globales, especialmente en Estados Unidos, donde las acciones tecnológicas de alta valoración se han beneficiado de forma desproporcionada de la financiación barata en yenes. En tercer lugar, la trayectoria de los precios del petróleo. Si el crudo Brent se mantiene por encima de 100 dólares, la presión inflacionaria sobre Japón, un importante importador de energía, se intensificará, reforzando el argumento a favor de una política más restrictiva.
La verdad más profunda es que la era del dinero gratis procedente de Japón está llegando a su fin. Durante años, el carry trade del yen actuó como un subsidio silencioso para los activos globales de riesgo, permitiendo a los inversores endeudarse barato y buscar rentabilidad en otros lugares. Ahora ese subsidio se está retirando, no de forma abrupta, sino constante y deliberadamente. El mundo se está adaptando a un Japón que ya no es la excepción a las reglas de la ortodoxia monetaria. La fluidez de ese ajuste dependerá de la sabiduría de los responsables políticos, la resiliencia de los mercados y la disposición de los inversores a reconocer que el panorama ha cambiado. El despertar del yen no es una crisis. Es una corrección. Y las correcciones, aunque resulten incómodas, son la forma en que los mercados vuelven a descubrir el equilibrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
El yen despierta: cómo el endurecimiento silencioso de Japón está reescribiendo las reglas de las finanzas globales
Buenos días. Si estás leyendo esto desde una sala de operaciones en Londres, una oficina de un fondo de cobertura en Nueva York o una mesa de tesorería en Singapur, el gráfico que debería captar tu atención esta semana no es el S&P 500 ni el precio del crudo Brent. Es el yen japonés. Tras años languideciendo en niveles que lo convirtieron en la moneda de financiación favorita del mundo, el yen ha protagonizado un repunte que está obligando a los inversores de todas las clases de activos a reconsiderar supuestos arraigados. Esta semana, la moneda se fortaleció hasta su nivel más alto frente al dólar desde febrero, tocando 152,89 por dólar antes de establecerse cerca de 153,48, un movimiento que ha sorprendido incluso a los participantes más experimentados del mercado. Detrás de este cambio se encuentra una realidad sencilla pero profunda: el Banco de Japón ya no es el valor atípico que era.
Durante gran parte de la última década, Japón ocupó una posición única en la arquitectura financiera global. Era la economía que se negaba a normalizarse. Mientras la Reserva Federal, el Banco Central Europeo y el Banco de Inglaterra subían los tipos para combatir la inflación posterior a la pandemia, el BOJ mantuvo su tipo oficial en -0,1 %, conservando su compromiso con unas condiciones monetarias ultralaxas que convirtieron al yen en la principal moneda de bajo coste para endeudarse. Esta divergencia creó una de las operaciones más lucrativas y persistentes de las finanzas modernas: el carry trade del yen. Los inversores tomaban yenes prestados a un coste cercano a cero, convertían los fondos en monedas de mayor rendimiento y se embolsaban la diferencia. Las estimaciones sugieren que el endeudamiento transfronterizo en yenes, un indicador indirecto del carry trade, alcanzó un récord de 360 billones de yenes, o aproximadamente 2,35 billones de dólares, en marzo, según un análisis de Jefferies basado en datos del Banco de Pagos Internacionales. Fue la mayor acumulación de carry trade en tres décadas y se convirtió en un pilar fundamental del apetito global por el riesgo.
Ese pilar está ahora bajo presión. El BOJ ya ha elevado su tipo oficial al 1,0 %, y las expectativas del mercado apuntan abrumadoramente a otra subida de un cuarto de punto, hasta el 1,25 %, al término de su reunión de dos días del 18 de septiembre. Según datos de Tokyo Tanshi, las probabilidades de esta subida se sitúan en el 97 %, frente a solo el 52 % de hace un mes. Más significativamente, una encuesta de Bloomberg a 52 economistas reveló que todos y cada uno esperan un movimiento en septiembre, y casi la mitad prevé que el BOJ subirá ahora los tipos una vez por trimestre, una aceleración drástica frente al ritmo anterior de una subida cada seis meses. La expectativa para el tipo terminal se ha estabilizado en torno al 1,75 %, lo que implica tres subidas más después de septiembre. No se trata de un ajuste marginal. Es un cambio fundamental en el coste de la moneda de financiación más importante del mundo.
El repunte del yen ya está desencadenando consecuencias visibles. «El carry trade es vulnerable porque este desmantelamiento está ocurriendo antes incluso de que el BOJ haya aplicado la subida esperada», afirmó Charu Chanana, estratega jefe de inversiones de Saxo, según informó Reuters. «Ya se han cerrado algunas posiciones cortas en yenes, pero las posiciones siguen pareciendo considerables, por lo que una mayor fortaleza del yen puede convertir una reducción gradual del apalancamiento en un desmantelamiento mucho más rápido y autorreforzado». El yen ha subido casi un 5 % en lo que va de septiembre frente a las monedas habituales favoritas del carry trade, incluido el peso mexicano y la lira turca. Un desmantelamiento adicional, según Masahiko Loo, de State Street, podría llevar al par dólar-yen hacia la zona media de los 140, dada la importante posición corta pendiente.
Las implicaciones para los mercados globales no son hipotéticas ni lejanas. Cuando los inversores se endeudan en yenes para financiar posiciones en activos de mayor rendimiento, un yen al alza encarece el reembolso de esos préstamos. Si la apreciación es lo bastante pronunciada, puede obligar a los fondos apalancados a vender esos activos para cubrir pérdidas, creando un ciclo de retroalimentación que amplifica la volatilidad en acciones, bonos y monedas. Eso es precisamente lo que ocurrió en agosto de 2024, cuando una subida de tipos del BOJ envió ondas de choque durante días por los mercados globales. Esta vez, los riesgos son posiblemente mayores. El carry trade ha crecido, las posiciones están más concentradas y el contexto geopolítico es más frágil. Los precios del petróleo por encima de 100 dólares por barril, un conflicto activo entre Estados Unidos e Irán y una trayectoria incierta de la inflación estadounidense agravan conjuntamente el riesgo.
Sin embargo, sería un error plantearlo únicamente como una historia de crisis inminente. La apreciación del yen refleja algo más constructivo: la normalización gradual de una economía que ha pasado una generación en el desierto de la deflación y el estancamiento. La inflación de los precios al consumo de Japón se ha mantenido por encima del objetivo del 2 % del BOJ, entre el 2,5 % y el 3 % según los datos gubernamentales más recientes. El banco central ha reconocido que su economía «se ha recuperado moderadamente», aunque también advirtió que las exportaciones se verán afectadas por los aranceles más altos derivados de la política comercial estadounidense. El PIB real creció a una tasa anualizada del 1,1 % en el trimestre de abril-junio, marcando un tercer trimestre consecutivo de crecimiento positivo, aunque tanto el consumo privado como la inversión de capital se moderaron. El Nikkei 225 ha alcanzado máximos históricos, impulsado por el reciente recorte de tipos de la Fed y por la narrativa más amplia de reflación.
La dimensión política añade otra capa de complejidad. El primer ministro Shigeru Ishiba dejará el cargo y el gobernante Partido Liberal Democrático celebrará unas elecciones internas, con cinco candidatos que se espera que entren en la contienda. El propio BOJ ha citado la incertidumbre política interna como factor de riesgo. El resultado de esta contienda por el liderazgo determinará la política fiscal en los próximos meses y podría influir en el ritmo del endurecimiento monetario. Mientras tanto, Estados Unidos ha mostrado disposición a intervenir en los mercados de divisas junto con Japón, como hizo en julio, cuando el yen alcanzó mínimos de 40 años. El secretario del Tesoro estadounidense, Scott Bessent, se ha referido a la posibilidad de una intervención japonesa adicional, y el responsable de política monetaria del BCE, Joachim Nagel, ha indicado que una acción coordinada podría ser bien recibida en determinadas circunstancias. Esta postura cooperativa sugiere que las principales economías no son indiferentes a la trayectoria del yen y están preparadas para actuar si los movimientos desordenados amenazan la estabilidad financiera.
¿Qué debería observar un analista atento en las próximas semanas? En primer lugar, el comunicado de política del BOJ del 18 de septiembre y la posterior rueda de prensa del gobernador Ueda. El lenguaje utilizado importará tanto como la propia decisión sobre los tipos. Si el BOJ indica que las próximas subidas dependerán de los datos y se producirán gradualmente, el yen podría estabilizarse. Si insinúa un ritmo más rápido, el desmantelamiento del carry trade podría acelerarse. En segundo lugar, la reacción de los mercados bursátiles globales, especialmente en Estados Unidos, donde las acciones tecnológicas de alta valoración se han beneficiado de forma desproporcionada de la financiación barata en yenes. En tercer lugar, la trayectoria de los precios del petróleo. Si el crudo Brent se mantiene por encima de 100 dólares, la presión inflacionaria sobre Japón, un importante importador de energía, se intensificará, reforzando el argumento a favor de una política más restrictiva.
La verdad más profunda es que la era del dinero gratis procedente de Japón está llegando a su fin. Durante años, el carry trade del yen actuó como un subsidio silencioso para los activos globales de riesgo, permitiendo a los inversores endeudarse barato y buscar rentabilidad en otros lugares. Ahora ese subsidio se está retirando, no de forma abrupta, sino constante y deliberadamente. El mundo se está adaptando a un Japón que ya no es la excepción a las reglas de la ortodoxia monetaria. La fluidez de ese ajuste dependerá de la sabiduría de los responsables políticos, la resiliencia de los mercados y la disposición de los inversores a reconocer que el panorama ha cambiado. El despertar del yen no es una crisis. Es una corrección. Y las correcciones, aunque resulten incómodas, son la forma en que los mercados vuelven a descubrir el equilibrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly