$JPN225 El rendimiento de los bonos gubernamentales japoneses a 30 años subió el lunes hasta un récord del 4,235%, el nivel más alto desde que el país vendió deuda a 30 años por primera vez en 1999. El rendimiento superó el 4% por primera vez en mayo y no ha retrocedido desde entonces. El rendimiento a 10 años ronda el 2,8%, un nivel que no se veía desde 1996. No se trata de una reevaluación gradual. Es un cambio estructural en la forma en que la nación acreedora más grande del mundo se financia, y está ocurriendo mientras el Banco de Japón sigue oficialmente comprometido con una tasa oficial de solo el 1%.
El detonante inmediato del movimiento del lunes fue la expectativa. La primera ministra Sanae Takaichi tenía previsto pronunciar su discurso de política ante el Parlamento, y el mercado esperaba escuchar cómo reconciliaría dos prioridades contrapuestas: su emblemática «política fiscal responsable y proactiva» y la necesidad de mantener la sostenibilidad fiscal. El rendimiento récord era la forma en que el mercado de bonos decía que aún no estaba convencido. El discurso de Takaichi, pronunciado el lunes por la tarde, reiteró su compromiso de aprobar una reducción del impuesto al consumo para abordar el aumento de los precios, al tiempo que insistió en que no pospondría las reformas necesarias. El mercado escuchó claramente la primera parte. La segunda es la que aún espera ver cumplida.
Lo que hace diferente este momento de episodios anteriores de tensión en los bonos japoneses es que el Banco de Japón ha vinculado explícitamente el aumento de los rendimientos a largo plazo al auge mundial de la IA. El vicegobernador Shinichi Uchida dijo el lunes que, aunque la IA ha impulsado los precios de las acciones y ha flexibilizado las condiciones financieras, la enorme ola de emisiones de bonos por parte de empresas relacionadas con la IA ha ejercido presión al alza sobre las tasas de interés a largo plazo. Se trata de una admisión significativa. El BOJ reconoce que una fuerza fuera de su control está elevando los costos internos de endeudamiento. Uchida también advirtió que, si las ganancias de la IA no se materializan, el mercado podría afrontar una corrección. Sugirió que una sólida demanda de IA podría alterar la tasa de interés natural de Japón, que es la tasa teórica a la que la economía crece de forma estable sin que se acelere la inflación.
La divisa es donde la tensión entre la política monetaria y la realidad fiscal se hace más visible. USD/JPY cotiza a 157,86, manteniéndose por encima del nivel de 157 incluso después de que las autoridades japonesas intervinieran en el mercado de divisas a finales de julio. La intervención tenía como objetivo respaldar al yen, pero no ha revertido la tendencia. La razón es el diferencial de rendimiento. La tasa oficial de Japón es del 1%, mientras que la tasa de los fondos federales de Estados Unidos se sitúa entre el 3,75% y el 4%, lo que deja una brecha de aproximadamente 275 puntos básicos. Esa brecha es el principal impulsor de la debilidad del yen, y la intervención no puede cerrarla. GBP/JPY cotiza a 208,85 y EUR/JPY a 176,94, ambos reflejando la misma dinámica. Cuando la brecha de rendimiento es tan amplia, los flujos de capital se dirigen hacia las divisas de mayor rendimiento, y el yen sigue bajo presión independientemente de los esfuerzos oficiales.
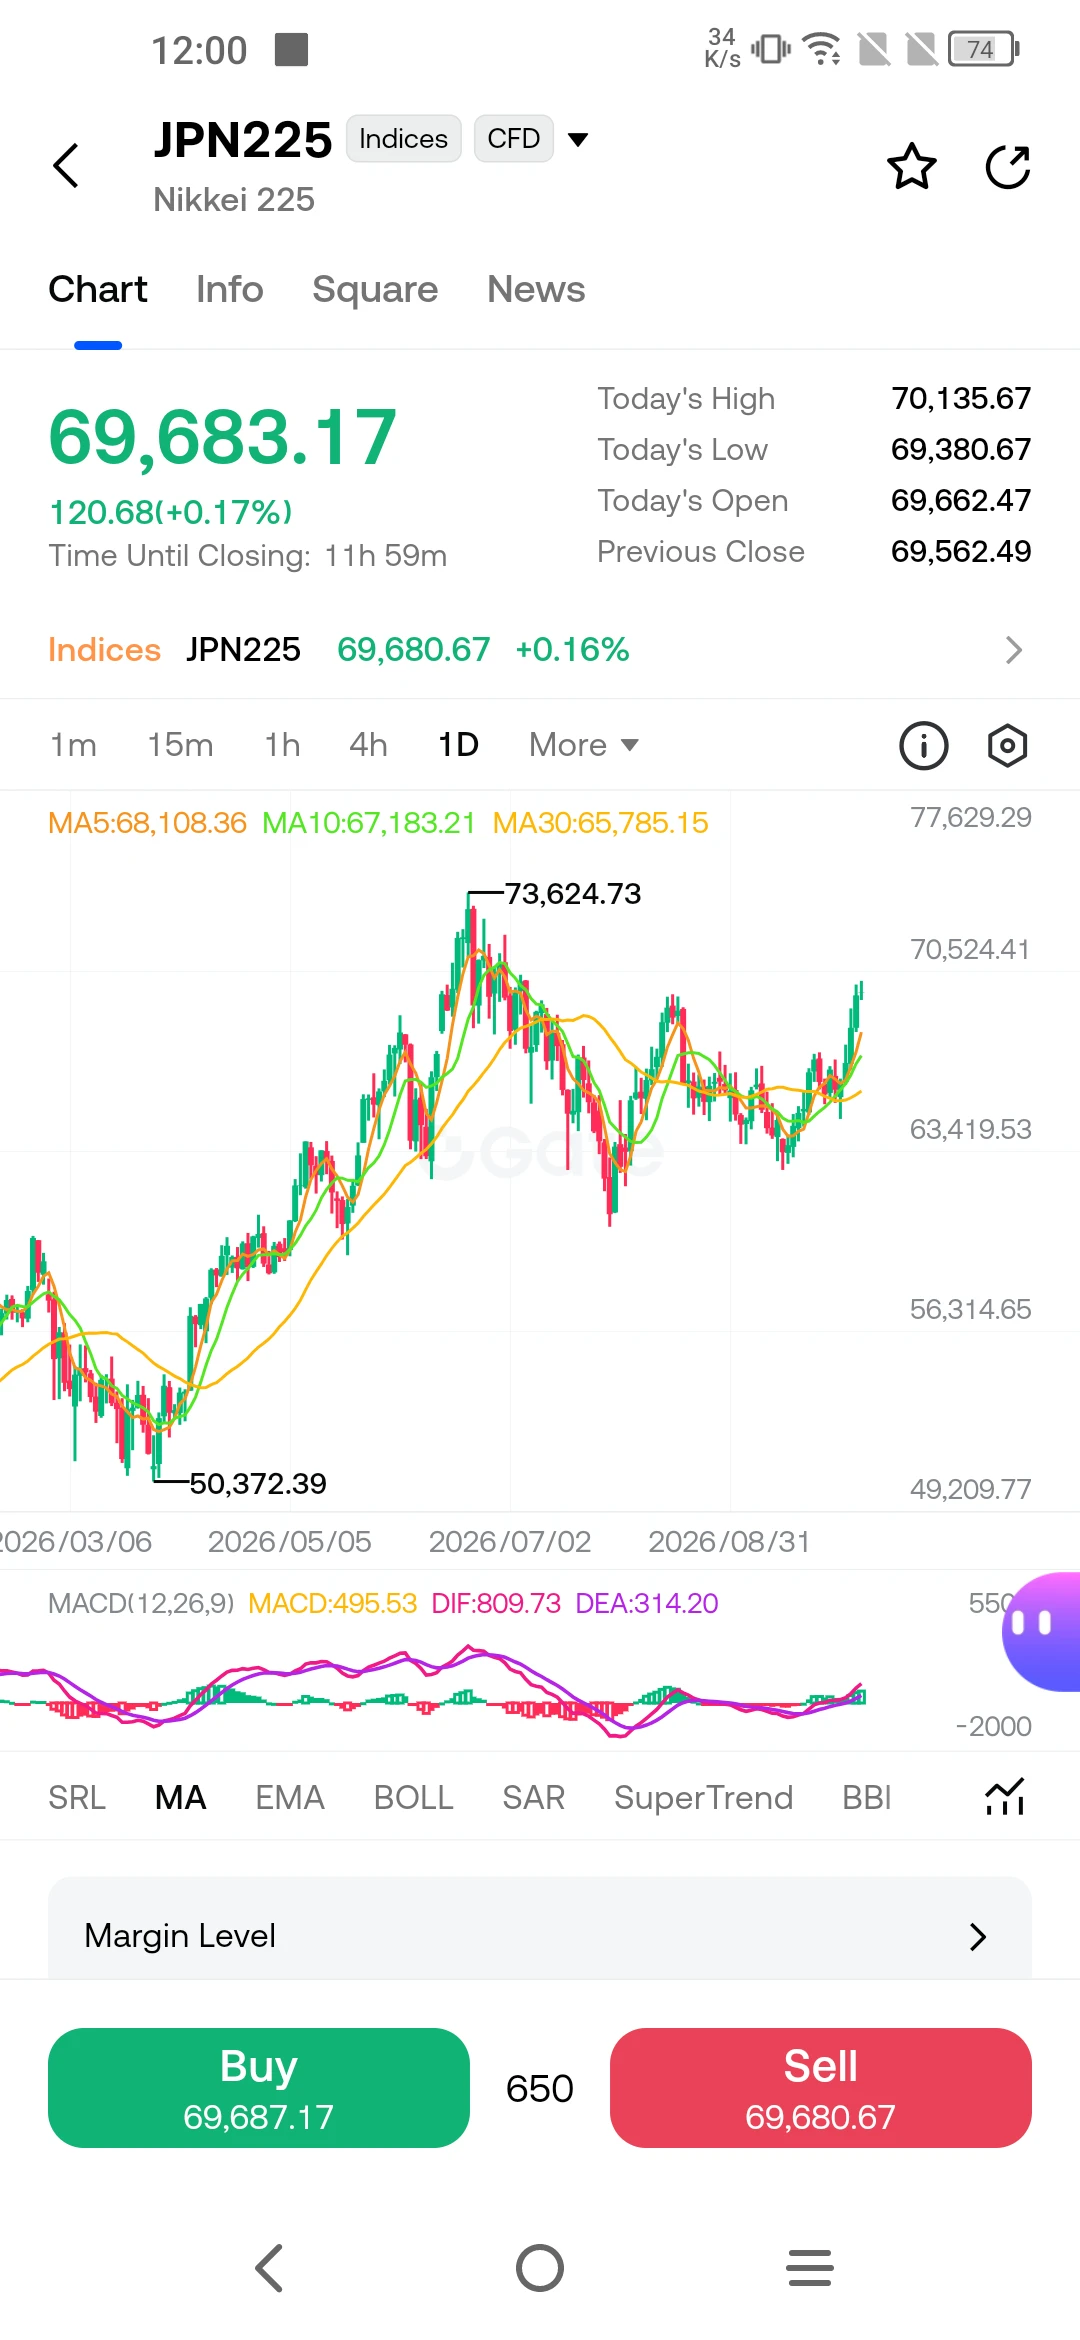
El Nikkei 225 cotiza a 69.683, manteniéndose por encima de sus medias móviles clave, que se sitúan entre 65.785 y 68.108. El índice se ha mostrado resistente pese a la liquidación de bonos, en parte porque las acciones relacionadas con la IA que están impulsando los mercados bursátiles mundiales también están representadas en el mercado japonés. Pero vale la pena señalar la divergencia entre el optimismo del mercado bursátil y la cautela del mercado de bonos. Las acciones están descontando un crecimiento continuo impulsado por la IA. Los bonos están descontando el costo de financiar ese crecimiento. Cuando ambos divergen tanto, uno de ellos tiene que ajustarse.
Las propias proyecciones del BOJ ilustran la dificultad del camino por delante. En sus previsiones de abril, el banco central revisó fuertemente al alza su pronóstico del IPC subyacente para el ejercicio fiscal 2026, del 1,9% al 2,8%, mientras reducía su previsión de crecimiento del PIB real del 1,0% al 0,5%. Esa combinación, mayor inflación y menor crecimiento, es la definición de estanflación. El nuevo indicador de inflación del BOJ, que excluye factores puntuales como los subsidios a la educación y la energía, alcanzó el 2,8% en abril, muy por encima del objetivo del 2% y avanzando más rápido que el indicador de referencia del Gobierno. El banco central se encuentra atrapado entre la necesidad de normalizar la política para controlar la inflación y el riesgo de que nuevas subidas de tasas ahoguen una recuperación ya débil.
¿Qué deberías observar a partir de ahora? La primera variable es el presupuesto de Takaichi. Si presenta un plan creíble de consolidación fiscal junto con la reducción de impuestos, el extremo largo de la curva podría estabilizarse. Si el mercado percibe que la trayectoria fiscal es insostenible, el rendimiento a 30 años podría avanzar hacia el 4,5% o más. La segunda variable es el ciclo de emisiones de bonos de IA. La advertencia de Uchida sobre una corrección no es teórica. Si las empresas relacionadas con la IA siguen inundando el mercado de bonos con nueva oferta, los rendimientos a largo plazo seguirán bajo presión independientemente de lo que haga el BOJ. La tercera variable es el yen. Una ruptura sostenida por encima de 160 aumentaría la presión sobre el BOJ para volver a subir las tasas, pero cada subida corre el riesgo de desestabilizar aún más el mercado de bonos. El banco central se encuentra en una posición difícil, y el mercado lo sabe. Las próximas semanas mostrarán si las promesas fiscales de Takaichi pueden convencer a los inversores de que Japón puede salir de su carga de deuda mediante el crecimiento, o si el mercado de bonos impondrá primero la solución.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$EURJPY $USDJPY #ShareWeekly #PlanYourTradesThisWeek