#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly El informe de empleo de septiembre se publicó el viernes 2 de octubre, y ocurrió algo poco habitual. Quebró la confianza del mercado de bonos sin quebrar la del mercado bursátil. Las nóminas no agrícolas aumentaron apenas en 29.000, frente a un consenso de aproximadamente 84.000 a 90.000. La tasa de desempleo subió al 4,2% desde el 4,1%, dejando a unas 7,1 millones de personas contabilizadas como desempleadas. Luego llegó la parte que la mayoría pasó por alto: la Oficina de Estadísticas Laborales revisó a la baja los dos meses anteriores en un total combinado de 60.000, arrastrando a julio a una pérdida neta de 10.000 empleos, la primera cifra negativa desde febrero, y recortando agosto de los 162.000 iniciales a 133.000. Las nóminas privadas sumaron 46.000, mientras que el Gobierno perdió 17.000, extendiendo una caída de 216.000 durante el último año. Los ingresos medios por hora aumentaron apenas 5 centavos, o un 0,1%, hasta 37,81 dólares, y el ritmo anual se moderó al 3,0%. La participación en la fuerza laboral subió al 61,8%, que es exactamente la razón por la que la tasa de desempleo se desplazó al alza sin que la cifra principal se desplomara. La atención sanitaria sumó 17.000 empleos, la construcción 11.000 y la manufactura 9.000, mientras que las actividades financieras perdieron 7.000 y ahora se sitúan 129.000 por debajo de su máximo de mayo de 2025. La ganancia mensual media de 12 meses ya ha descendido a aproximadamente 45.000. Este no es un mercado laboral que se esté enfriando. Es un mercado laboral funcionando con lo justo.
La reacción fue inmediata y desigual. En cuestión de minutos, los mercados de futuros redujeron las probabilidades de una subida de 25 puntos básicos en la reunión del 27 y 28 de octubre a aproximadamente entre el 17% y el 23%, desde cerca del 64% al 70% una semana antes, mientras que la probabilidad de mantener los tipos saltó por encima del 80% e incluso tocó el 86% en la herramienta FedWatch. En el mercado de predicciones Kalshi, el cambio fue aún más pronunciado, desde casi el 70% hasta aproximadamente el 18%. Así que, en la mente del mercado, la subida de octubre murió el viernes, y precisamente por eso los activos de riesgo subieron. Pero fijémonos en lo que no ocurrió. Las probabilidades de una subida en diciembre se mantuvieron elevadas, por encima del 75% en los futuros de tipos y alrededor del 65% en los mercados de predicciones, y los precios a plazo todavía implican aproximadamente 89 puntos básicos de endurecimiento hasta finales del próximo año. El mercado no giró hacia los recortes. Simplemente trasladó una subida de octubre a diciembre. Quien interprete esto como el inicio de un ciclo de relajación lo está entendiendo mal.
Luego llegó la señal, el detalle que separa una sesión saludable de malas noticias son buenas noticias de una advertencia. Las acciones cerraron al alza. El S&P 500 sumó un 0,73%, hasta 7.722,72, y terminó la semana a menos de un 1% de su máximo histórico; el Nasdaq Composite subió un 1,19%, hasta 27.190,86, y marcó un nuevo récord intradía; el Dow ganó un 0,49%, hasta 51.176,96, y el Russell 2000 subió un 0,9%, hasta 2.832,90. Sin embargo, los rendimientos de los bonos del Tesoro subieron igualmente. El rendimiento del bono a 10 años ascendió al 5,28%, 12 puntos básicos más en la semana; el de 30 años alcanzó el 5,62%, y solo el de 2 años cayó, hasta el 4,83%. Eso empinó el diferencial entre los bonos a 10 y 2 años a 44 puntos básicos, desde 29. El índice del dólar se fortaleció hasta 101,92, un 0,7% más en la semana y cerca de un máximo de 18 meses. Detengámonos un segundo en esa combinación. Empleo débil, rendimientos largos más altos, dólar más fuerte. El mercado de bonos no está descontando una desaceleración. Está descontando una inflación persistente y una prima por plazo creciente. El rendimiento a 10 años tocó el 5,304% el 30 de septiembre, su nivel más alto desde mayo de 2002, un máximo de 24 años. Cuando el extremo largo se niega a subir ante unos datos de empleo débiles, el problema de inflación supera al problema de crecimiento. Esa es la señal más importante del mercado en este momento.
La reacción de Bitcoin fue más honesta que la del mercado bursátil. Cerró alrededor de 85.206 dólares, un 0,42% más, después de dispararse hacia los 87.000 dólares tras la noticia, antes de ceder la mayor parte del avance dentro de un estrecho rango de 84.555 a 85.334 dólares. El interés abierto saltó en 2.300 millones de dólares mientras los operadores pagaban más por posiciones alcistas, y aproximadamente 600 millones de dólares en liquidaciones fueron expulsados durante el movimiento brusco. El valor total del mercado cripto subió un 2,27%, hasta unos 2,93 billones de dólares, y la dominancia de Bitcoin volvió a acercarse al 60%, mientras que la dominancia de las stablecoins cayó al 6,3%. Ether se situó cerca de los 2.714 dólares, XRP cerca de 1,49 dólares y Solana cerca de 118 dólares. Como contexto, Bitcoin todavía sube aproximadamente un 44% en 90 días y un 6,4% en septiembre, su tercer avance mensual consecutivo y su primer trimestre positivo en un año, pero aún se mantiene alrededor de un 34% por debajo de su máximo histórico y apenas por encima de su apertura anual, cercana a los 87.700 dólares, después de haber cotizado tan bajo como 58.000 dólares a principios de este año. Esa brecha entre el impulso de tres meses y la imagen anual es toda la historia de este mercado.
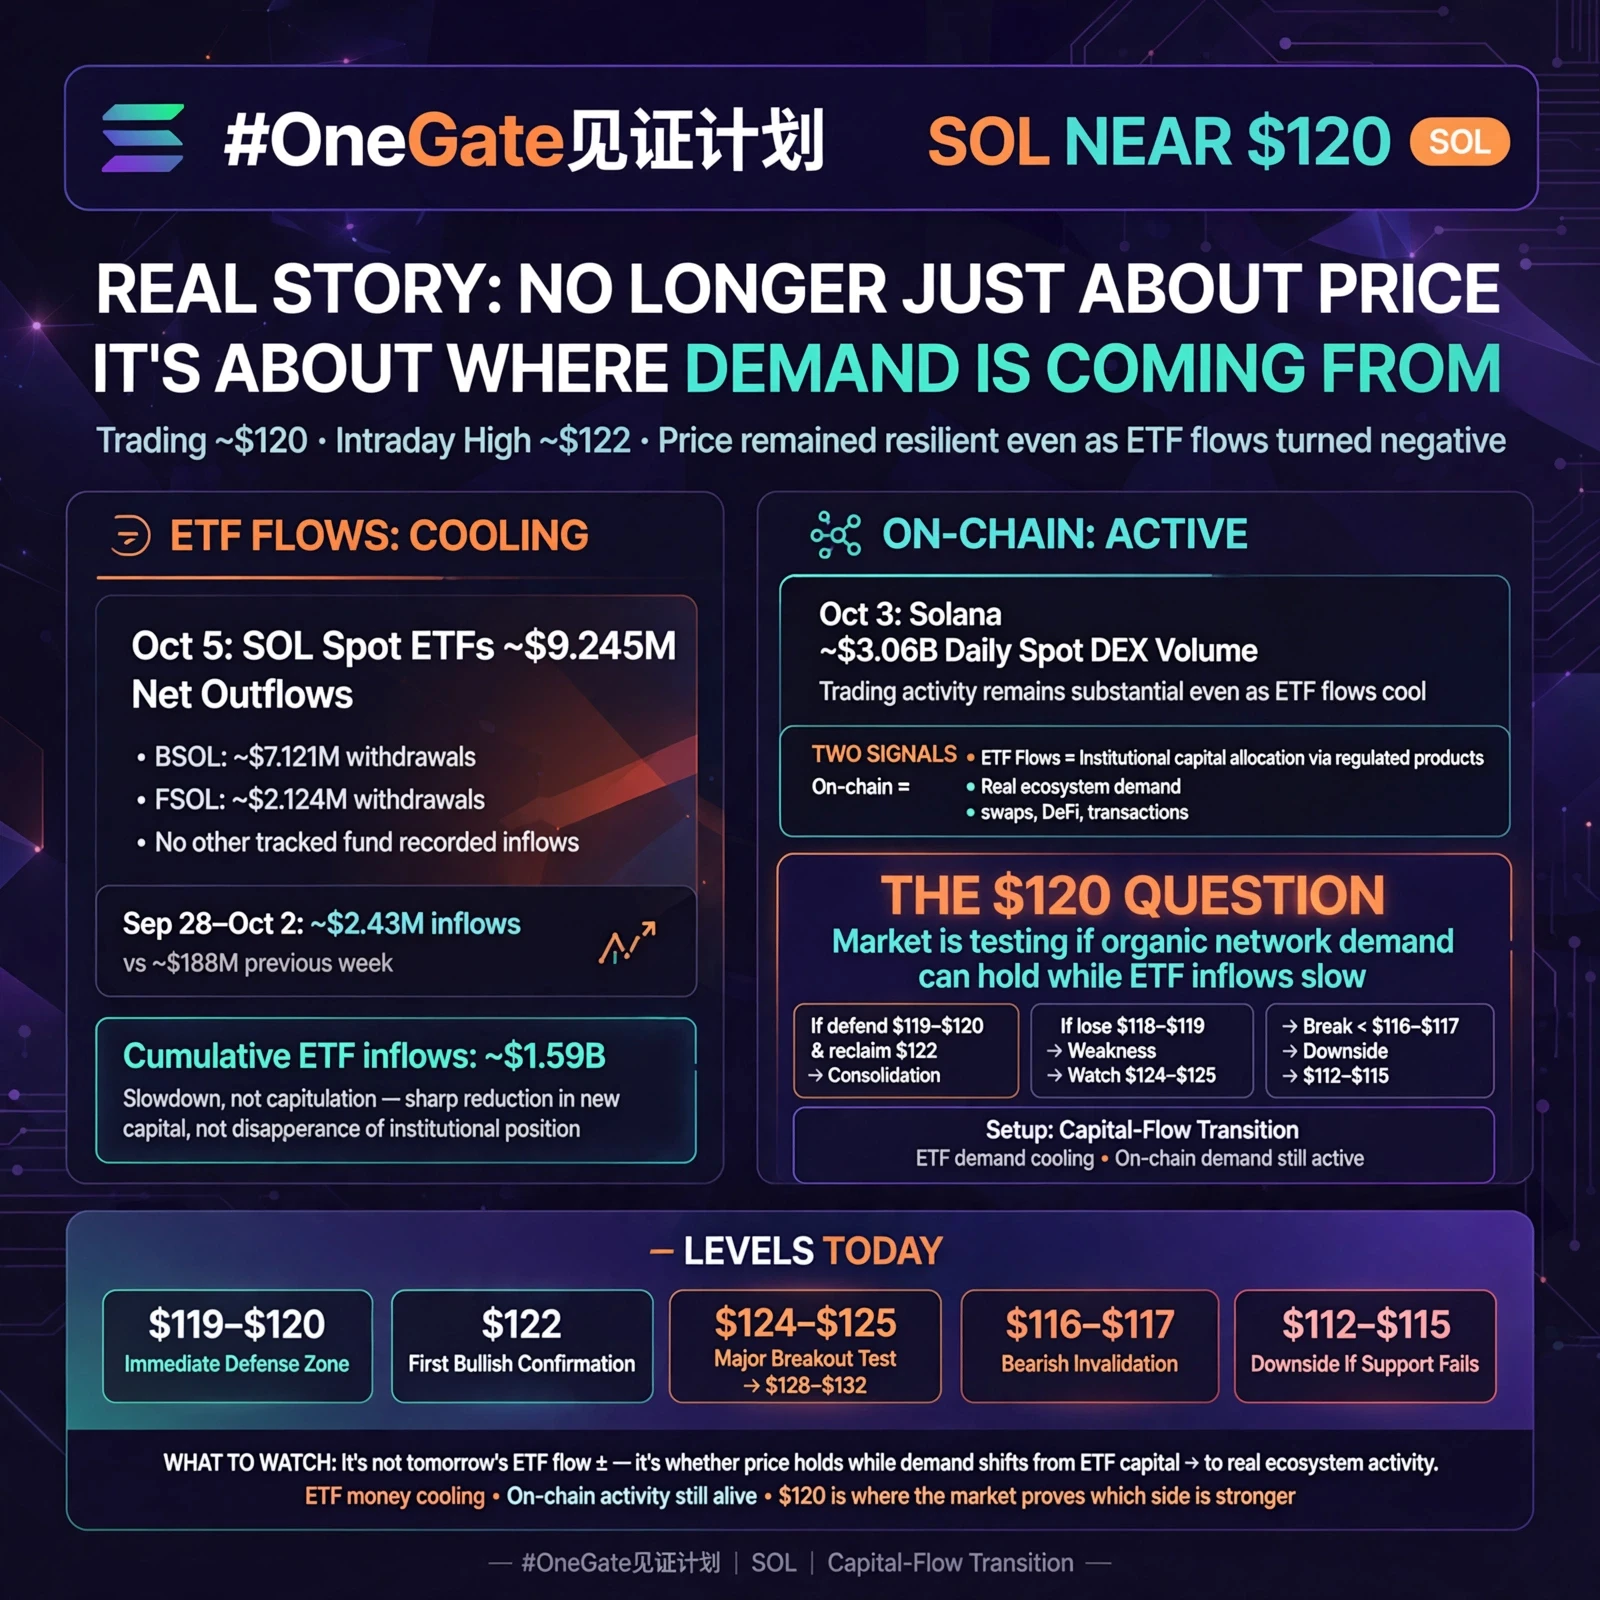
Ahora, los flujos, porque aquí es donde está el mensaje real. Los ETF spot de Bitcoin en Estados Unidos recibieron provisionalmente 82,9 millones de dólares durante la semana del 28 de septiembre al 2 de octubre. Es una cifra positiva, pero supone una desaceleración del 96% frente a la semana de varios miles de millones de dólares que la precedió. En el trimestre, los fondos captaron 6.300 millones de dólares, pero las entradas netas acumuladas en el año se sitúan en apenas unos 985 millones de dólares, porque la primera mitad del año registró salidas de aproximadamente 5.400 millones de dólares. Los activos totales de los ETF ascienden a unos 109.300 millones de dólares, un 14,6% menos que el máximo de 128.000 millones de dólares de mediados de enero. Los fondos de Ether registraron unas salidas de 118 millones de dólares a principios de octubre, y los productos de Solana captaron apenas 0,8 millones de dólares en la semana, frente a los 188,1 millones de dólares de la semana anterior. Mientras tanto, los fondos del mercado monetario estadounidenses absorbieron 2.400 millones de dólares en la semana hasta el 25 de septiembre, su mayor captación semanal desde octubre de 2025, y la demanda spot de Bitcoin en cadena se ha reducido en aproximadamente 170.000 monedas durante los últimos 30 días. Si lo leemos en conjunto: el dólar marginal sigue eligiendo un rendimiento sin riesgo superior al 5% en lugar de la beta cripto.
El oro y la plata explican el mismo mecanismo desde el otro lado. El oro cotiza cerca de los 4.150 dólares la onza, muy por debajo del récord de 5.589 dólares que marcó a principios de este año, y BMO redujo su previsión para el cuarto trimestre a 4.650 dólares. La plata se sitúa alrededor de los 61 dólares, aproximadamente la mitad de su récord de 121 dólares de finales de enero, mientras que el platino ronda los 1.707,80 dólares y el paladio los 1.231,46 dólares. Todos esos metales tienen una guerra al lado y aun así no consiguen mantener la demanda, porque cuando los bonos del Tesoro pagan más del 5% y el dólar está en un máximo de 18 meses, el coste de oportunidad de mantener un activo sin rendimiento se vuelve brutal. La demanda de refugio es real, pero está perdiendo frente al rendimiento. Ese es el coste de un régimen de tipos altos durante más tiempo, y es el mismo viento en contra que presiona a las criptomonedas.
El petróleo es la correa de transmisión que conecta todo esto. El Brent cotiza alrededor de 102,31 dólares por barril y el WTI cerca de 92,87 dólares, con el diferencial Brent-WTI ampliándose por encima de los 11 dólares y grados regionales como el Murban tocando entre 109 y 110 dólares. El crudo sube más de un 70% este año. La razón es sencilla: Estados Unidos e Irán llevan siete meses de guerra, el estrecho de Ormuz sigue siendo el punto de estrangulamiento y Washington está añadiendo un tercer grupo de portaaviones y más tropas a la región. La propuesta de Irán de reabrir el estrecho en un plazo de siete días a cambio de alivio de las sanciones y un alto el fuego fue rechazada, y las conversaciones a través de mediadores se han estancado. Lo que más importa es la escasez de diésel, porque se transmite al transporte de mercancías, los alimentos y los bienes básicos, exactamente el canal que vigila la Fed. Cada dólar por barril acaba apareciendo en algún dato de inflación, y por eso el petróleo es ahora una variable de política monetaria, no solo una materia prima.
Entonces, ¿qué está pensando realmente la Fed? El 16 de septiembre elevó el rango objetivo al 3,75%-4,00%, su primera subida desde 2023, mediante una votación unánime de 12-0. La mediana del diagrama de puntos prevé otra subida de 25 puntos básicos este año, con proyecciones de cierre anual agrupadas entre el 4,1% y el 4,4%. El tono de la cúpula ha sido consistentemente agresivo, y el presidente de la Fed de Nueva York, John Williams, ha dicho que otra subida a finales de este año podría ser apropiada, aunque ha subrayado que no hay urgencia por precipitarla. La conclusión es que la Fed ya no reacciona principalmente al empleo. Reacciona a la inflación. El informe de empleo le dio margen para esperar, no permiso para detenerse. La próxima decisión llega el 28 de octubre, y el escenario base del mercado es ahora mantener los tipos en esa reunión y subirlos en diciembre.
Eso hace que las próximas dos semanas sean mucho más importantes que el viernes pasado. El IPC de septiembre se publicará el 14 de octubre, con una cifra general esperada cercana al 3,4% interanual y una subyacente alrededor del 2,4%. El índice de precios al productor le seguirá el 15 de octubre, la encuesta de expectativas de los consumidores de la Fed de Nueva York llegará el 7 de octubre, y entre medias también conoceremos el ISM de servicios y las actas del FOMC. Si el IPC subyacente se acelera y el IPP muestra una presión creciente en la cadena de suministro, la subida de diciembre se afianza, el bono a 10 años avanza hacia el 5,4% y todos los activos de riesgo de larga duración, incluido Bitcoin, se ven presionados. Si la inflación se enfría, las probabilidades de subida disminuyen, el dólar se debilita y el camino de menor resistencia cambia al alza. Hay que vigilar estos datos, no el calendario.
Así es como planteo los niveles y escenarios, en lugar de fingir que conozco el futuro. En Bitcoin, el primer muro está entre 87.000 y 87.500 dólares, donde el precio ya ha sido rechazado dos veces, y un cierre diario confirmado por encima de esa zona abre el camino hacia los 90.000 dólares y luego hacia el retroceso del 0,618, cerca de los 93.650 dólares. Por debajo, la zona de 82.000 a 82.500 dólares es la línea que se ha mantenido, con 80.811 dólares por debajo, y una ruptura ahí dejaría expuesta el área de 74.900 dólares, alrededor de las medias móviles de 50 y 200 días, situadas cerca de 78.300 y 75.300 dólares. La apertura anual, cerca de 87.700 dólares, importa psicológicamente, porque recuperarla convierte 2026 de un año de pérdidas en uno plano. En mi opinión, la configuración a corto plazo es realmente constructiva, porque el mayor lastre individual, una subida en octubre, acaba de desaparecer. Pero no lo considero una luz verde para perseguir el precio. La razón por la que cayeron las probabilidades de subida es que la contratación se está deteriorando, y un mercado laboral debilitado es un riesgo para el crecimiento que acaba alcanzando a todos los activos de riesgo, incluido este. Así que mi plan es tener paciencia en los extremos del rango, en lugar de convicción en el centro. Quiero ver que los flujos de ETF regresen a más de 1.000 millones de dólares diarios antes de confiar en una ruptura, y quiero ver que el rendimiento a 10 años deje de subir antes de confiar en un repunte generalizado.
La perspectiva más amplia es que vivimos en un régimen en el que la liquidez es cara, la energía es una variable de política y los bonos por fin pagan lo suficiente como para competir con todo lo demás. Bitcoin no necesita que la Fed recorte para subir. Necesita que las probabilidades de subida dejen de aumentar y que los rendimientos reales dejen de devorarlo todo. El viernes movió la primera variable a nuestro favor. La segunda sigue sin resolverse en absoluto.