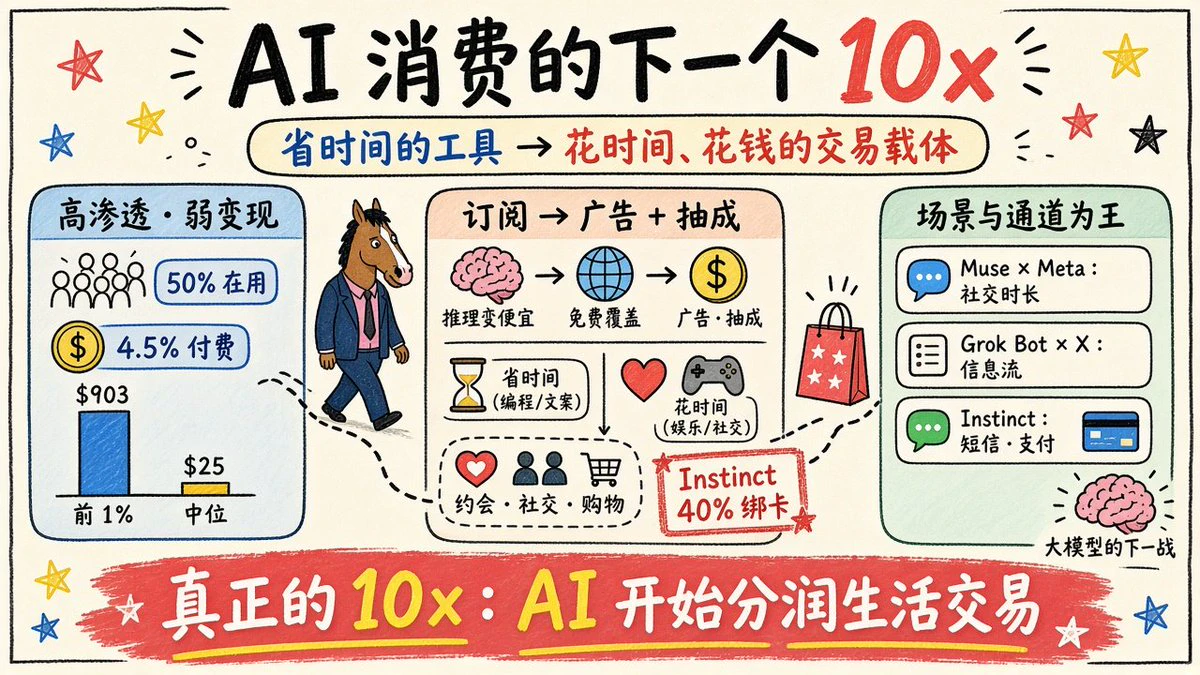
a16z: el próximo 10x de la IA de consumo consiste en pasar de «herramientas de productividad que ahorran tiempo» a «vehículos de transacciones en los que se invierte tiempo y dinero».
Muse, Grok Bot e Instinct se están posicionando precisamente ahí.
1|Alta penetración, monetización débil y dependencia extrema de los usuarios más tecnológicos
a16z cita una muestra de transacciones con tarjetas estadounidenses de YipitData de agosto para dejar al descubierto el cuello de botella de la monetización:
- Alrededor del 50% de los estadounidenses usa IA, pero solo aproximadamente el 4,5% paga
- El 10% superior de los usuarios de pago aporta más de la mitad de los ingresos
- El 1% superior paga 903 dólares al mes, mientras que la mediana de los usuarios de pago es de solo 25 dólares
2|De vender suscripciones a volver a la publicidad y las comisiones
a16z: el techo no se puede alcanzar simplemente elevando la tasa de suscripción del 4,5%.
Al principio se cobraban suscripciones porque la inferencia era demasiado cara y no permitía conquistar primero el mercado gratis para monetizar después.
Con la reducción de costes, la cobertura gratuita es inevitable, y se cobrará mediante publicidad y comisiones por transacciones: según los datos de agosto, los ingresos anualizados de OpenAI por publicidad ya rondan los 1.000 millones de dólares y están aumentando gradualmente; la tendencia ya está establecida.
Por eso, el foco posterior ha cambiado: hacer que la gente invierta tiempo y gastar dinero por ella.
Los grandes modelos actuales básicamente ayudan a ahorrar tiempo (programación, redacción), el romanticismo racional de los estudiantes de ingeniería.
Las mayores empresas de consumo de la historia hacen que la gente invierta tiempo (entretenimiento, redes sociales, compras), el consumo emocional de la gente común.
Cuando los agentes gasten dinero por los usuarios, el volumen de las comisiones multiplicará varias veces el de las suscripciones.
Instinct es una prueba empírica:
Aferrándose al escenario nativo de los SMS, de alta frecuencia y baja fricción, el 40% de los usuarios vinculó una tarjeta durante las tres primeras semanas tras el lanzamiento, y el gasto promedio por usuario superó los 1000 dólares en el primer mes.
El recorrido replica por completo el de la internet móvil:
pago por herramientas → reducción del coste de infraestructura y gratuidad generalizada → publicidad y comisiones por transacciones.
3|Destino final: los modelos aceleran su penetración apoyándose en escenarios de uso y canales
El punto de apoyo de la monetización pasa de las suscripciones de computación a la publicidad y las comisiones, y el peso de las barreras competitivas se invierte:
- Los grandes modelos fundacionales tienen capacidad cognitiva, pero están lejos de la vida cotidiana de alta frecuencia y de los circuitos financieros
- El tráfico masivo y los canales nativos tienen en sus manos el tiempo de permanencia (publicidad) y la entrada al pago (comisiones)
En la siguiente etapa, los dividendos se inclinan hacia el extremo de los escenarios de uso, lo que permite la entrada de más competidores al campo de batalla:
- Muse: se apoya en Meta, acaparando las relaciones sociales y el tiempo de inmersión
- Grok Bot: se apoya en X, acaparando el flujo de información de alta frecuencia de la plaza pública
- Instinct: desciende hasta los SMS a nivel del sistema, bloqueando las transacciones y los pagos mediante el recorrido más corto
El primer ciclo de los grandes modelos abrió camino en la programación y el trabajo de oficina.
El verdadero 10x se producirá cuando la IA conecte con el consumo masivo y empiece a repartir los ingresos de las transacciones cotidianas.
Muse, Grok Bot e Instinct se están posicionando precisamente ahí.
1|Alta penetración, monetización débil y dependencia extrema de los usuarios más tecnológicos
a16z cita una muestra de transacciones con tarjetas estadounidenses de YipitData de agosto para dejar al descubierto el cuello de botella de la monetización:
- Alrededor del 50% de los estadounidenses usa IA, pero solo aproximadamente el 4,5% paga
- El 10% superior de los usuarios de pago aporta más de la mitad de los ingresos
- El 1% superior paga 903 dólares al mes, mientras que la mediana de los usuarios de pago es de solo 25 dólares
2|De vender suscripciones a volver a la publicidad y las comisiones
a16z: el techo no se puede alcanzar simplemente elevando la tasa de suscripción del 4,5%.
Al principio se cobraban suscripciones porque la inferencia era demasiado cara y no permitía conquistar primero el mercado gratis para monetizar después.
Con la reducción de costes, la cobertura gratuita es inevitable, y se cobrará mediante publicidad y comisiones por transacciones: según los datos de agosto, los ingresos anualizados de OpenAI por publicidad ya rondan los 1.000 millones de dólares y están aumentando gradualmente; la tendencia ya está establecida.
Por eso, el foco posterior ha cambiado: hacer que la gente invierta tiempo y gastar dinero por ella.
Los grandes modelos actuales básicamente ayudan a ahorrar tiempo (programación, redacción), el romanticismo racional de los estudiantes de ingeniería.
Las mayores empresas de consumo de la historia hacen que la gente invierta tiempo (entretenimiento, redes sociales, compras), el consumo emocional de la gente común.
Cuando los agentes gasten dinero por los usuarios, el volumen de las comisiones multiplicará varias veces el de las suscripciones.
Instinct es una prueba empírica:
Aferrándose al escenario nativo de los SMS, de alta frecuencia y baja fricción, el 40% de los usuarios vinculó una tarjeta durante las tres primeras semanas tras el lanzamiento, y el gasto promedio por usuario superó los 1000 dólares en el primer mes.
El recorrido replica por completo el de la internet móvil:
pago por herramientas → reducción del coste de infraestructura y gratuidad generalizada → publicidad y comisiones por transacciones.
3|Destino final: los modelos aceleran su penetración apoyándose en escenarios de uso y canales
El punto de apoyo de la monetización pasa de las suscripciones de computación a la publicidad y las comisiones, y el peso de las barreras competitivas se invierte:
- Los grandes modelos fundacionales tienen capacidad cognitiva, pero están lejos de la vida cotidiana de alta frecuencia y de los circuitos financieros
- El tráfico masivo y los canales nativos tienen en sus manos el tiempo de permanencia (publicidad) y la entrada al pago (comisiones)
En la siguiente etapa, los dividendos se inclinan hacia el extremo de los escenarios de uso, lo que permite la entrada de más competidores al campo de batalla:
- Muse: se apoya en Meta, acaparando las relaciones sociales y el tiempo de inmersión
- Grok Bot: se apoya en X, acaparando el flujo de información de alta frecuencia de la plaza pública
- Instinct: desciende hasta los SMS a nivel del sistema, bloqueando las transacciones y los pagos mediante el recorrido más corto
El primer ciclo de los grandes modelos abrió camino en la programación y el trabajo de oficina.
El verdadero 10x se producirá cuando la IA conecte con el consumo masivo y empiece a repartir los ingresos de las transacciones cotidianas.