Plaza
Siguiendo
Populares
Noticias
Perfil

BlackRiderCryptoLord

vip
Nivel máximo 0
Antigüedad 1.1años
Aún no hay contenido
141
Siguiendo
122
seguidor(es)
3.5k
me gusta
#XBR #GateSquareHalloween
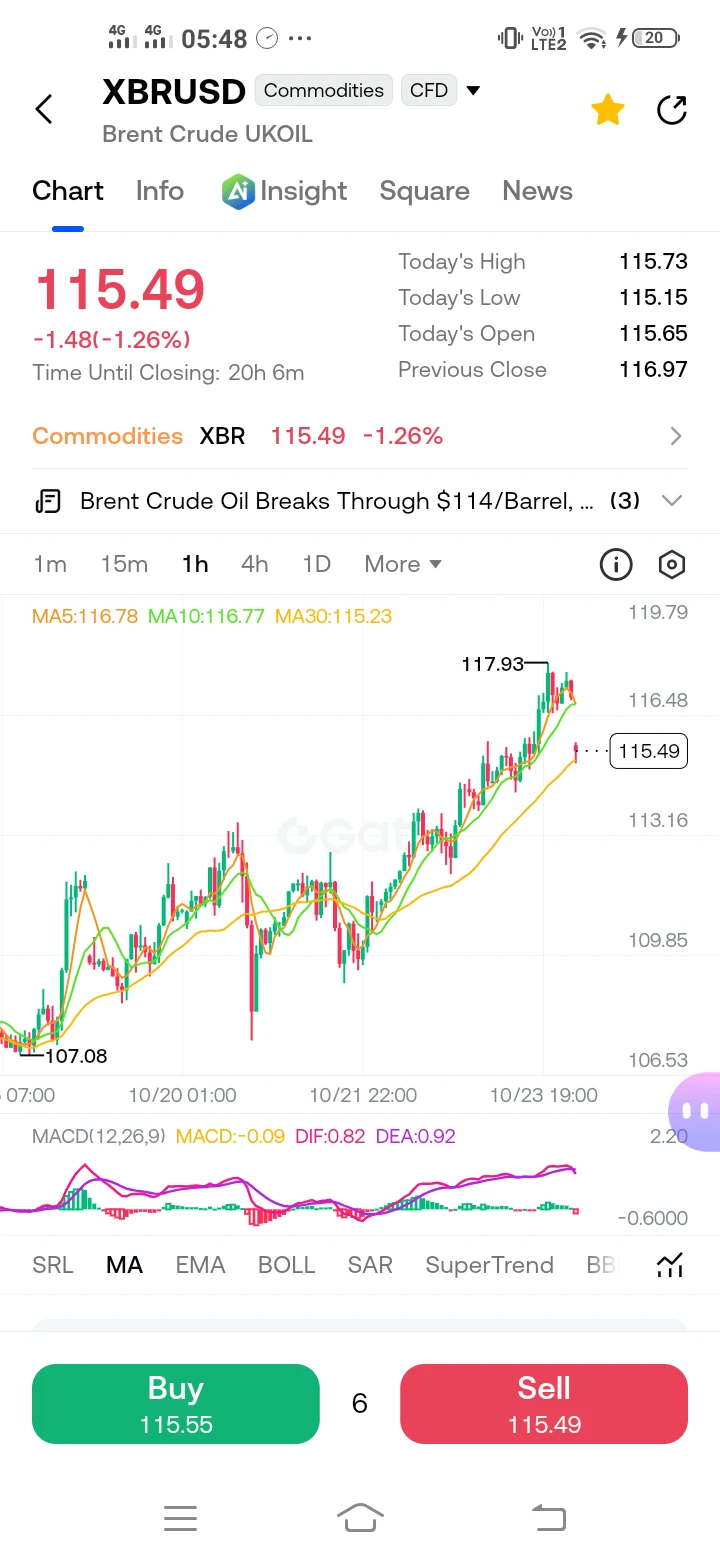
Análisis del mercado de XBR (crudo Brent): precio actual ~115.49
El crudo Brent (XBR) cotiza cerca de 115.49 en medio de una elevada prima de riesgo geopolítico. Los precios han subido con fuerza en 2026, impulsados principalmente por las prolongadas tensiones entre EE. UU. e Irán, las interrupciones y amenazas en torno al estrecho de Ormuz, los incidentes con buques y la continua reducción de inventarios. En algunos momentos, los flujos se han recuperado parcialmente gracias a soluciones alternativas y al apoyo naval, pero el riesgo de una nueva escalada sigue mante
HighAmbition
#XBR #GateSquareHalloween
Análisis del mercado de XBR (crudo Brent): precio actual ~115.49
El crudo Brent (XBR) cotiza cerca de 115.49 en un contexto de elevada prima de riesgo geopolítico. Los precios han subido con fuerza en 2026, impulsados principalmente por las prolongadas tensiones entre EE. UU. e Irán, las interrupciones y amenazas en torno al estrecho de Ormuz, los incidentes con buques y la continua reducción de inventarios. En ocasiones, los flujos se han recuperado parcialmente gracias a rutas alternativas y al apoyo naval; sin embargo, el riesgo de una nueva escalada sigue manteniendo los precios elevados.
La actividad de refinación y los patrones de demanda de China han ayudado a evitar subidas aún más pronunciadas en algunos momentos, mientras que la escasez de productos refinados (especialmente destilados) ha añadido presión en las etapas posteriores de la cadena.
Factores que impulsan la fortaleza reciente
El factor dominante siguen siendo las tensiones geopolíticas. Los mercados están incorporando una prima de riesgo sostenida, ya que las vías diplomáticas parecen limitadas y circulan informes sobre posibles nuevas acciones en torno a los periodos electorales.
Los datos de inventarios han mostrado reducciones, lo que refuerza la estrechez física a corto plazo. Los riesgos para el transporte marítimo y el aumento de los costos de flete y seguro amplifican la prima. La demanda energética general y los márgenes de refinación proporcionan un piso, aunque las preocupaciones por el crecimiento mundial actúan como contrapeso parcial. En general, el sentimiento combina perspectivas alcistas por los riesgos de suministro con cautela ante una posible desescalada o una menor demanda más adelante.
Perspectivas de previsión de precios
A corto plazo (hasta finales del Q4 de 2026), se espera que el rango se mantenga elevado mientras persistan las limitaciones de suministro y los riesgos. Las previsiones oficiales (como las de la EIA) han revisado al alza los promedios del Q4 (alrededor de la zona media de los 100 en los escenarios base), bajo el supuesto de que continúen las limitaciones en Oriente Medio, y prevén una recuperación gradual en 2027 a medida que se amplíen las rutas alternativas y disminuyan los cierres de producción. Las proyecciones de consenso a más largo plazo apuntan a precios más bajos (de la zona media-alta de los 70 a la zona media de los 80 para finales de 2027 en los escenarios base), una vez que se normalicen los flujos y se repongan los inventarios.
El riesgo alcista sigue siendo significativo: una nueva escalada o un impacto importante en la infraestructura podrían llevar los precios a máximos anteriores o incluso más altos (120+ y potencialmente mucho más en escenarios graves). Para que se produzca una caída, serían necesarias señales claras de desescalada y una recuperación sostenida de los flujos.
Es probable que la volatilidad siga siendo alta en torno a eventos políticos y de inventarios clave.
Niveles técnicos clave
Soporte inmediato: zona de 114–112, seguida de 110–108. Hay un soporte más sólido en niveles inferiores, cerca de zonas de oscilación recientes.
Resistencia inmediata: 116–118, seguida de 120. Una ruptura clara y una consolidación por encima de 118–120 abrirían la puerta a nuevas subidas.
Contexto general: El precio se ha mantenido por encima de las medias móviles de largo plazo durante la tendencia alcista, aunque son habituales los retrocesos a corto plazo hacia los niveles de soporte después de subidas pronunciadas. Se deben vigilar los cierres diarios en relación con estas zonas para confirmar la continuidad o una corrección.
RSI y momentum
El RSI ha entrado con frecuencia en la zona de 60–70+ durante los repuntes, lo que señala un momentum fuerte, pero también periodos de sobrecompra que pueden dar lugar a retrocesos saludables. Las lecturas mixtas de los osciladores son habituales en este entorno: sesgo alcista en marcos temporales más amplios cuando el precio se mantiene sobre los soportes clave, con cautela a corto plazo cuando el RSI se estira. Conviene vigilar posibles divergencias ante nuevas subidas, como señal temprana de agotamiento.
Sentimiento del mercado y posicionamiento de los traders
El posicionamiento minorista ha mostrado periodos con sesgo neto corto (alrededor de 40% en largo / 60% en corto en algunas instantáneas), lo que puede actuar como señal contraria positiva si se mantiene la prima de riesgo fundamental. Los comentarios de instituciones y analistas siguen centrados en la prima geopolítica: muchos consideran que los niveles actuales reflejan el riesgo persistente para el suministro, más que una escasez puramente física. En general, los traders ven las caídas como posibles oportunidades mientras el contexto de riesgo siga elevado, pero mantienen la disciplina en el tamaño de las posiciones debido al riesgo de eventos. El consenso se inclina hacia una perspectiva constructiva a corto plazo si persisten las tensiones, aunque la incertidumbre aumenta en horizontes más lejanos.
Consideraciones sobre la estrategia y el plan de trading
Conviene mantener un sesgo alineado con la prima de riesgo vigente mientras siga intacta: buscar oportunidades de compra en retrocesos hacia soportes definidos (por ejemplo, las zonas de 112–114 o 110), con un nivel claro de invalidación por debajo de niveles clave. Escalonar las entradas en lugar de perseguir movimientos extendidos. Para los objetivos alcistas, ajustar los stops de seguimiento hacia 118–120 y niveles superiores únicamente si se confirman las rupturas con respaldo de volumen y momentum.
Aplicar una gestión del riesgo más estricta en torno a noticias de gran impacto (informes de inventarios, novedades políticas y actualizaciones sobre los flujos).
La gestión del riesgo es esencial: mantener tamaños de posición moderados en relación con la cuenta, fijar stops más allá de niveles de invalidación técnica lógicos y evitar un apalancamiento excesivo en un mercado impulsado por las noticias. Considerar la toma parcial de beneficios en las resistencias y reevaluar la situación ante cualquier señal genuina de desescalada.
Los tenedores a más largo plazo pueden considerar los precios elevados una oportunidad mientras persista la prima, pero deben planificar una eventual reversión a la media cuando se alivien las limitaciones.
Seguir de cerca: los datos semanales de inventarios, los informes sobre Ormuz y los flujos, los márgenes de los productos refinados y cualquier noticia diplomática o militar. Un movimiento sostenido por encima de 120 reforzaría la tesis alcista; una ruptura por debajo de 110–108 con volumen señalaría una corrección más profunda.
En general, XBR sigue respaldado a corto plazo por las tensiones geopolíticas y la estrechez del mercado, con potencial para poner a prueba niveles más altos si se intensifican los riesgos. Mantener la disciplina, respetar la volatilidad y alinear las operaciones tanto con la estructura técnica como con la evolución de los factores fundamentales. $XBRUSD ‌
repost-content-media
XBRUSD-1,99%
#SpotGoldFallsBelow$4000
El oro al contado cae por debajo de $4000: análisis completo del mercado
El oro al contado ha caído por debajo del nivel psicológico clave de $4000 y cotiza en la zona de $3980–$4000, tras registrar su peor desempeño semanal en varios meses y alcanzar sus niveles más bajos desde mediados de julio. Este movimiento marca un cambio notable: el metal no ha actuado como refugio tradicional en medio de las presiones generalizadas del mercado. Los precios han bajado alrededor de un 4% en la semana y se encuentran muy por debajo del máximo de enero, cercano a $5400–$5600, lo
HighAmbition
#SpotGoldFallsBelow$4000
El oro al contado cae por debajo de $4000: análisis completo del mercado
El oro al contado ha caído por debajo del nivel psicológico clave de $4000 y cotiza en la zona de $3980–$4000, tras registrar su peor desempeño semanal en varios meses y marcar sus niveles más bajos desde mediados de julio. Este movimiento supone un cambio notable: el metal no ha actuado como refugio tradicional en medio de las presiones generales del mercado. Los precios han caído aproximadamente un 4% en la semana y se sitúan muy por debajo del máximo de enero, cercano a $5400–$5600, lo que refleja una fase correctiva de varios meses.
Por qué cayó el oro por debajo de $4000: factores detallados
Varios factores interrelacionados impulsaron la caída. El repunte de los precios del petróleo (el Brent cerca de máximos de varios meses, por encima de $115–$117) reavivó las preocupaciones inflacionarias y reforzó las expectativas de que la Reserva Federal podría mantener las tasas más altas durante más tiempo o incluso considerar nuevas subidas. Los mayores rendimientos y las expectativas sobre las tasas elevan el costo de oportunidad de mantener oro, que no genera rendimientos, y presionan al metal.
Al mismo tiempo, una fuerte venta masiva de acciones tecnológicas y relacionadas con la IA provocó necesidades de liquidez y llamadas de margen en distintas carteras. Los inversionistas vendieron activos líquidos, como oro y plata, para obtener efectivo, lo que generó una ola impulsada por la liquidez, más que un rechazo puramente fundamental de la tesis de largo plazo del oro. Las órdenes de stop loss en torno al nivel redondo de $4000 aceleraron la ruptura cuando el precio se acercó a ese nivel y lo perforó. Las ventas técnicas se intensificaron al ceder los principales soportes de corto plazo, mientras que los indicadores de impulso confirmaron la presión bajista.
A principios de 2026, un cambio más amplio en las expectativas sobre las tasas (de los recortes previstos a una trayectoria más restrictiva) ya había erosionado parte de la prima especulativa acumulada durante el fuerte repunte hasta enero. Las tensiones geopolíticas y la volatilidad del mercado energético se sumaron al relato inflacionario, pero en este episodio no generaron la habitual demanda de oro como refugio. Las compras de los bancos centrales y la demanda estructural de largo plazo siguen brindando apoyo, pero los flujos técnicos y de liquidez de corto plazo dominaron la reciente evolución de los precios.
Precio actual y panorama a corto plazo
El oro al contado fluctúa alrededor de $3980–$4000, tras probar mínimos cercanos a $3975–$3986. La ruptura por debajo de $4000 ha convertido ese nivel en una resistencia de corto plazo. La volatilidad sigue elevada de cara a la próxima reunión de la Reserva Federal, en la que se seguirán de cerca las señales de política monetaria sobre la inflación y las tasas.
RSI e impulso
El RSI diario ha entrado en territorio de sobreventa (lecturas cercanas a 30–35), lo que indica que el impulso bajista está extendido y aumenta la probabilidad de un rebote o una consolidación a corto plazo. El MACD sigue en terreno negativo, pero muestra señales iniciales de posible estabilización del histograma en algunos marcos temporales. Las condiciones de sobreventa suelen preceder a repuntes de alivio, aunque es necesario confirmarlas mediante una recuperación de niveles clave por parte del precio, en lugar de depender únicamente de los osciladores.
Niveles clave de soporte y resistencia
Resistencia inmediata: $4000–$4020 (nivel psicológico y zona de ruptura reciente), seguida de $4040–$4050 y $4100–$4120.
Resistencia superior más fuerte: zona de $4150–$4200.
Soporte inmediato: $3980–$3970, seguido de $3950–$3940.
Soportes más profundos: $3900–$3890 y la zona de $3860–$3830.
Un cierre diario por encima de $4020–$4050 mejoraría el panorama técnico a corto plazo; una cotización sostenida por debajo de $3950 abriría la puerta a un mayor riesgo bajista.
Sentimiento del mercado y opiniones de los operadores
El sentimiento es mixto, pero se inclina a la cautela a corto plazo.
Las perspectivas de los profesionales y de Wall Street se han vuelto más defensivas tras la ruptura, y muchos se centran en los riesgos relacionados con las tasas y la liquidez. Los inversionistas minoristas y los tenedores de largo plazo siguen siendo relativamente más optimistas y consideran la caída una posible oportunidad de acumulación, respaldada por la demanda de los bancos centrales y factores estructurales. El posicionamiento refleja un pulso entre los vendedores técnicos de corto plazo y los compradores de largo plazo. Algunas encuestas indican un posicionamiento largo elevado entre ciertos grupos de inversionistas minoristas, lo que puede alimentar una mayor volatilidad si se activan los stops, pero también puede propiciar repuntes por cobertura de posiciones cortas cuando se agoten las ventas.
Perspectivas de pronóstico
Corto plazo (días a 1–2 semanas): La tendencia sigue siendo vulnerable, con riesgo de nuevas pruebas de los niveles de $3950–$3890 si el petróleo se mantiene elevado y se afianzan las expectativas sobre las tasas. Las lecturas de sobreventa respaldan la posibilidad de un rebote hacia $4050–$4120 si se produce una estabilización.
Mediano plazo (semanas a meses): La dirección dependerá de los mensajes de la Fed, la trayectoria del petróleo y la estabilidad del mercado bursátil. Un camino más claro hacia tasas más bajas o la disminución de los temores inflacionarios favorecería una recuperación. Los soportes estructurales de largo plazo (acumulación de los bancos centrales, demanda de diversificación) siguen intactos y mantienen vigente para muchos analistas la tesis alcista general de varios años, aunque es probable que la trayectoria sea volátil.
Estrategia, planes y consejos de trading
Dado el elevado nivel de volatilidad y el riesgo de eventos (reunión de la Fed, noticias sobre el petróleo y la geopolítica, datos de inventarios), priorice una gestión disciplinada del riesgo. Evite perseguir movimientos ya extendidos. Prefiera entradas escalonadas y niveles de invalidación claros.
Consideraciones para abrir posiciones largas o comprar
Busque posibles entradas largas en retrocesos hacia zonas de soporte más fuertes, en lugar de comprar durante la ruptura inicial. Zonas preferidas:
Principal: zona de $3950–$3940 (o rebote confirmado con volumen desde $3970–$3980).
Secundaria/más profunda: $3900–$3890 si se pone a prueba y hay señales de absorción.
Confirme la operación con un RSI estabilizado, patrones de velas alcistas o la recuperación de medias móviles de corto plazo. Entre de forma escalonada, en lugar de invertir el tamaño total de una sola vez.
Estructura sugerida para configuraciones largas (solo con fines ilustrativos; ajústela a su tolerancia al riesgo y al tamaño de su cuenta):
Zona de entrada: $3950–$3970 (o rebote confirmado).
SL1 (ajustado): justo por debajo de $3930–$3920.
SL2: $3890–$3880.
SL3 (estructural, más amplio): $3830–$3800.
TP1: $4020–$4050.
TP2: $4100–$4120.
TP3: $4150–$4200+.
Procure que la relación riesgo-beneficio sea de al menos 1:2. Ajuste los stops de forma dinámica una vez alcanzado TP1. Si opera a más corto plazo, espere una recuperación clara de $4000–$4020 con impulso antes de aumentar la posición. Los tenedores de largo plazo pueden considerar una permanencia sostenida por encima de $3900–$3950 como una oportunidad de acumulación, siempre que la asignación general de la cartera siga siendo adecuada.
Consejos adicionales
Siga de cerca los precios del petróleo, los rendimientos de los bonos del Tesoro, el dólar estadounidense y la liquidez del mercado bursátil: actualmente son los principales factores que impulsan los movimientos a corto plazo.
Preste atención a las comunicaciones de la Fed y a cualquier cambio en las expectativas sobre la trayectoria de las tasas.
El tamaño de la posición es fundamental; reduzca la exposición antes de eventos de gran impacto.
Cuando sea posible, combine los niveles técnicos con el análisis del volumen y del flujo de órdenes.
Evite el apalancamiento excesivo. El oro puede experimentar movimientos bruscos en ambas direcciones durante episodios de falta de liquidez.
Diversifique el riesgo y tenga en cuenta el contexto general de la cartera, en lugar de operar con oro de forma aislada.
La ruptura de $4000 es técnicamente significativa, pero el panorama estructural de largo plazo del oro sigue sustentándose en factores de demanda fundamentales que no han desaparecido. Mantenga la disciplina y la paciencia.
#ShareWeekly #GateSquareHalloween
$XAU ‌
#US500 #GateSquareHalloween
Análisis del mercado US500 — 26 de octubre de 2026
Precio actual: 7,619
1. Panorama y dirección del mercado
El US500, que sigue al S&P 500 a través de muchas plataformas de trading, se acerca a una zona técnica crítica. Tras un intento fallido de mantenerse en máximos históricos, el índice ha vuelto a sufrir presión vendedora. El próximo movimiento dependerá de si los compradores pueden defender el soporte o si los vendedores provocan una corrección más profunda.
El S&P 500 al contado cerró cerca de 7,623.68 el 23 de octubre, mientras que el precio del US500 que in
HighAmbition
#US500 #GateSquareHalloween
Análisis de mercado del US500 — 26 de octubre de 2026
Precio actual: 7,619
1. Panorama y dirección del mercado
El US500, que sigue al S&P 500 a través de muchas plataformas de negociación, se acerca a una zona técnica crítica. Tras un intento fallido de mantenerse en máximos históricos, el índice ha vuelto a enfrentarse a presiones vendedoras. El próximo movimiento dependerá de si los compradores pueden defender el soporte o si los vendedores fuerzan una corrección más profunda.
El S&P 500 al contado cerró cerca de 7,623.68 el 23 de octubre, mientras que el precio cotizado para el US500 es 7,619. Estos precios pueden diferir ligeramente entre proveedores de CFD y el índice subyacente.
Mi perspectiva actual es cautelosa a bajista a corto plazo, pero no claramente bajista para la tendencia a largo plazo. Los compradores deben recuperar la resistencia para que una continuación alcista más sólida resulte convincente.
2. Niveles clave de soporte
Los niveles de soporte representan posibles zonas en las que podría surgir demanda compradora.
S1: 7,600–7,620 Esta es la zona de decisión inmediata. Mantenerse en esta zona podría generar un rebote de alivio, pero el soporte debe confirmarse mediante la acción del precio.
S2: 7,575–7,585 Una ruptura por debajo del soporte inmediato podría dejar al descubierto esta zona. Hay que observar las velas de rechazo y una recuperación por encima del nivel roto.
S3: 7,500–7,510 Este es un objetivo bajista importante si continúa la presión vendedora. Los compradores podrían intentar una recuperación aquí, pero una tendencia bajista fuerte podría atravesarlo.
S4: 7,480–7,485 Una zona de soporte técnico importante. Perder esta zona de forma sostenida aumentaría el riesgo de una corrección más amplia.
S5: 7,285–7,315 Este es un escenario bajista más profundo, no la expectativa inmediata. Cobraría relevancia si el índice rompe el soporte principal y las ventas se aceleran.
3. Niveles clave de resistencia
R1: 7,650–7,680 El primer obstáculo para la recuperación. Los compradores deben recuperar esta zona y mantenerse por encima para mejorar el impulso a corto plazo.
R2: 7,700–7,720 Una zona de resistencia importante en torno a la media móvil de 50 días. Un rechazo aquí podría devolver el control a los vendedores.
R3: 7,760–7,785 Una zona clave para confirmar una ruptura. Un cierre sólido por encima de esta región podría indicar que el impulso alcista está regresando.
R4: 7,800–7,845 Esta zona incluye el nivel psicológico de 7,800 y el área del máximo histórico anterior. Una ruptura confirmada por encima de 7,845 reforzaría la posibilidad de una nueva extensión alcista.
R5: 8,000–8,030 Un posible objetivo de extensión alcista si el índice supera los máximos anteriores y mantiene un impulso sólido. Se trata de un objetivo condicional, no de un pronóstico garantizado.
4. RSI e impulso
La última lectura técnica diaria disponible, con fecha del 24 de octubre, mostraba un RSI(14) de alrededor de 35.37. Esta lectura indica un impulso débil y proximidad al umbral convencional de sobreventa de 30.
Interpretación del RSI:
• Por encima de 70: condiciones potencialmente de sobrecompra.
• Entre 50 y 70: fortalecimiento del impulso alcista.
• Entre 30 y 50: impulso débil, que suele favorecer a los vendedores.
• Por debajo de 30: condiciones de sobreventa, aunque los precios pueden seguir cayendo.
Un RSI cercano a 35 no significa automáticamente que el mercado tenga que subir. Un rebote resulta más convincente si el RSI empieza a subir, el precio forma un mínimo más alto y se rompe la resistencia.
Si el RSI se recupera por encima de 40 y luego de 50, junto con una mejora de la estructura del precio, el impulso alcista podría fortalecerse. Si el RSI cae por debajo de 30 mientras se rompe el soporte, la presión bajista podría continuar.
Nota: Estas son las últimas lecturas disponibles a las que se hace referencia en este análisis, no un nuevo cálculo en tiempo real del RSI con el precio en 7,619.
5. Sentimiento del mercado
El sentimiento actual es mixto, con un sesgo defensivo a corto plazo.
Factores bajistas:
• El índice ha tenido dificultades para mantener su ruptura hacia máximos históricos.
• El débil impulso a corto plazo aumenta la posibilidad de que continúen las ventas.
• Los elevados rendimientos de los bonos del Tesoro pueden hacer que las acciones resulten menos atractivas.
• El aumento de los precios de la energía puede intensificar las preocupaciones por la inflación.
• Unos resultados empresariales decepcionantes o unas previsiones cautelosas de las empresas podrían presionar a los principales componentes del índice.
Factores alcistas:
• La tendencia general del mercado no se ha revertido automáticamente por un retroceso a corto plazo.
• Unos sólidos resultados de las principales empresas tecnológicas podrían mejorar la confianza.
• La caída de los rendimientos o la disminución de las preocupaciones por la inflación podrían respaldar las valoraciones de las acciones.
• Una defensa exitosa de 7,600–7,620 podría atraer a compradores que aprovechan las caídas.
La señal más importante es si el mercado empieza a formar máximos y mínimos más altos. Hasta que eso ocurra, comprar agresivamente conlleva un riesgo adicional.
6. Pronóstico alcista: ¿Hasta dónde puede subir el US500?
Escenario A — Recuperación inicial: Si el precio se mantiene por encima de 7,600–7,620 y recupera 7,650–7,680, los siguientes objetivos posibles son 7,700 y 7,720.
Escenario B — Continuación alcista sólida: Una ruptura sostenida por encima de 7,720 podría abrir el camino hacia 7,760–7,785. Una ruptura confirmada por encima de 7,785 aumentaría la probabilidad de poner a prueba 7,800–7,845.
Escenario C — Ruptura hacia 8,000: Si el US500 supera 7,845 con una fuerte participación compradora y vuelve a probar esa zona con éxito, 7,900 se convierte en un posible objetivo intermedio, seguido de 8,000–8,030.
El escenario alcista requiere confirmación. Un breve movimiento por encima de la resistencia seguido de una reversión inmediata podría ser una falsa ruptura.
7. Pronóstico bajista: ¿Hasta dónde podría caer el precio?
Escenario A — Fallo del soporte: Si el precio cae por debajo de 7,600 y no logra recuperarlo, hay que vigilar 7,575–7,585.
Escenario B — Corrección más profunda: Un movimiento sostenido por debajo de 7,575 podría dejar al descubierto 7,500–7,510, seguido de 7,480–7,485.
Escenario C — Deterioro importante de la tendencia: Una ruptura decisiva por debajo de 7,480 aumentaría el riesgo de un movimiento más profundo hacia 7,315–7,285.
Estos niveles son escenarios bajistas condicionales, no predicciones de que todos los niveles de soporte vayan a fallar.
8. Estrategia de compra: ¿Dónde está la mejor entrada?
Mi enfoque preferido es esperar una confirmación en lugar de comprar a ciegas en 7,619.
Plan A — Posible rebote desde el soporte
Zona potencial de entrada: 7,600–7,620, solo después de que se confirme una reversión alcista.
Confirmación:
• El precio rechaza niveles más bajos.
• Una vela alcista cierra de nuevo por encima del soporte.
• El RSI empieza a recuperarse.
• El siguiente retroceso mantiene un mínimo más alto.
Posibles objetivos: 7,650, 7,700 y 7,720.
Invalidación: Una ruptura sostenida por debajo de la zona de soporte. Establece el stop en función de la entrada real, la volatilidad y la pérdida máxima que puedas aceptar.
Plan B — Ruptura y retesteo
Espera a que el precio cierre por encima de 7,700–7,720 y luego observa si el retesteo tiene éxito.
Posibles objetivos: 7,760–7,785, seguido de 7,800–7,845.
Este enfoque puede ofrecer una confirmación mejor, aunque la entrada podría quedar por encima de la zona de soporte inicial.
Plan C — Retroceso más profundo
Si 7,600 falla, evita promediar a la baja automáticamente. Vigila 7,500–7,510 o 7,480–7,485 en busca de nuevas señales de demanda compradora.
Un nivel de soporte es una zona que hay que observar, no una instrucción para comprar sin importar las condiciones del mercado.
9. Ejemplo de gestión de operaciones
Para una entrada hipotética en largo cerca de 7,615:
Entrada: 7,615 Stop ilustrativo: 7,575 Riesgo: 40 puntos del índice
TP1: 7,655 — beneficio potencial de 40 puntos TP2: 7,700 — beneficio potencial de 85 puntos TP3: 7,760 — beneficio potencial de 145 puntos
Estas cifras son un ejemplo de planificación de operaciones, no una recomendación de orden en tiempo real. La estrategia queda invalidada si el soporte se rompe de forma decisiva, y los precios de ejecución pueden diferir debido a los diferenciales y al deslizamiento.
Antes de entrar, calcula el tamaño real de la posición y la pérdida monetaria si se ejecuta el stop. Considera reducir la exposición después de TP1 y mover el stop solo cuando tu estrategia lo permita.
10. Gestión del riesgo y consejos de trading
Arriesga solo una pequeña parte, definida de antemano, del capital de trading en cada posición.
Evita un apalancamiento excesivo, especialmente durante la publicación de datos económicos importantes.
Nunca alejes más el stop solo para evitar cerrar una operación con pérdidas.
Evita abrir una posición grande justo antes de la publicación de resultados empresariales importantes o de decisiones de los bancos centrales.
Observa los primeros 15–30 minutos de la sesión estadounidense para evaluar la volatilidad y la dirección, sin asumir que el movimiento inicial continuará.
Utiliza el volumen, los cierres de las velas y los retesteos para confirmar las rupturas.
Si el precio permanece atrapado entre el soporte y la resistencia, puede ser mejor mantenerse al margen que forzar una operación.
Comprueba el horario de negociación, las especificaciones del contrato y el diferencial de tu propio proveedor del US500.
11. Factores fundamentales a vigilar
Los próximos catalizadores importantes incluyen las comunicaciones de la Reserva Federal, los datos de inflación, los rendimientos de los bonos del Tesoro, los precios de la energía y los resultados de las grandes empresas tecnológicas.
Unos rendimientos más altos y una inflación persistente pueden presionar las valoraciones. Una inflación más moderada, unos rendimientos estables y unos resultados mejores de lo esperado podrían respaldar una recuperación.
Vigila también la amplitud del mercado. Si unas pocas grandes empresas suben mientras la mayoría de las acciones cae, el repunte del índice podría ser menos convincente de lo que parece.
12. Plan de trading final
Precio actual: 7,619
Sesgo a corto plazo: Cauteloso a bajista hasta que se recupere la resistencia.
Soporte inmediato: 7,600–7,620.
Resistencia inmediata: 7,650–7,680.
Confirmación alcista: Recuperación por encima de 7,700–7,720, seguida de un retesteo exitoso.
Objetivos alcistas: 7,760–7,785, 7,800–7,845 y, potencialmente, 8,000–8,030 si la ruptura se mantiene.
Confirmación bajista: Ruptura sostenida por debajo de 7,600, seguida de un intento fallido de recuperarlo.
Objetivos bajistas: 7,575–7,585, 7,500–7,510 y 7,480–7,485.
Mi estrategia: No me apresuraría a abrir una posición de compra completa en 7,619. Primero buscaría un rebote confirmado desde el soporte o esperaría una ruptura y un retesteo. Si el soporte falla, reevaluaría la situación en lugar de seguir comprando mientras el precio cae.
repost-content-media
#BTC #GateSquareHalloween
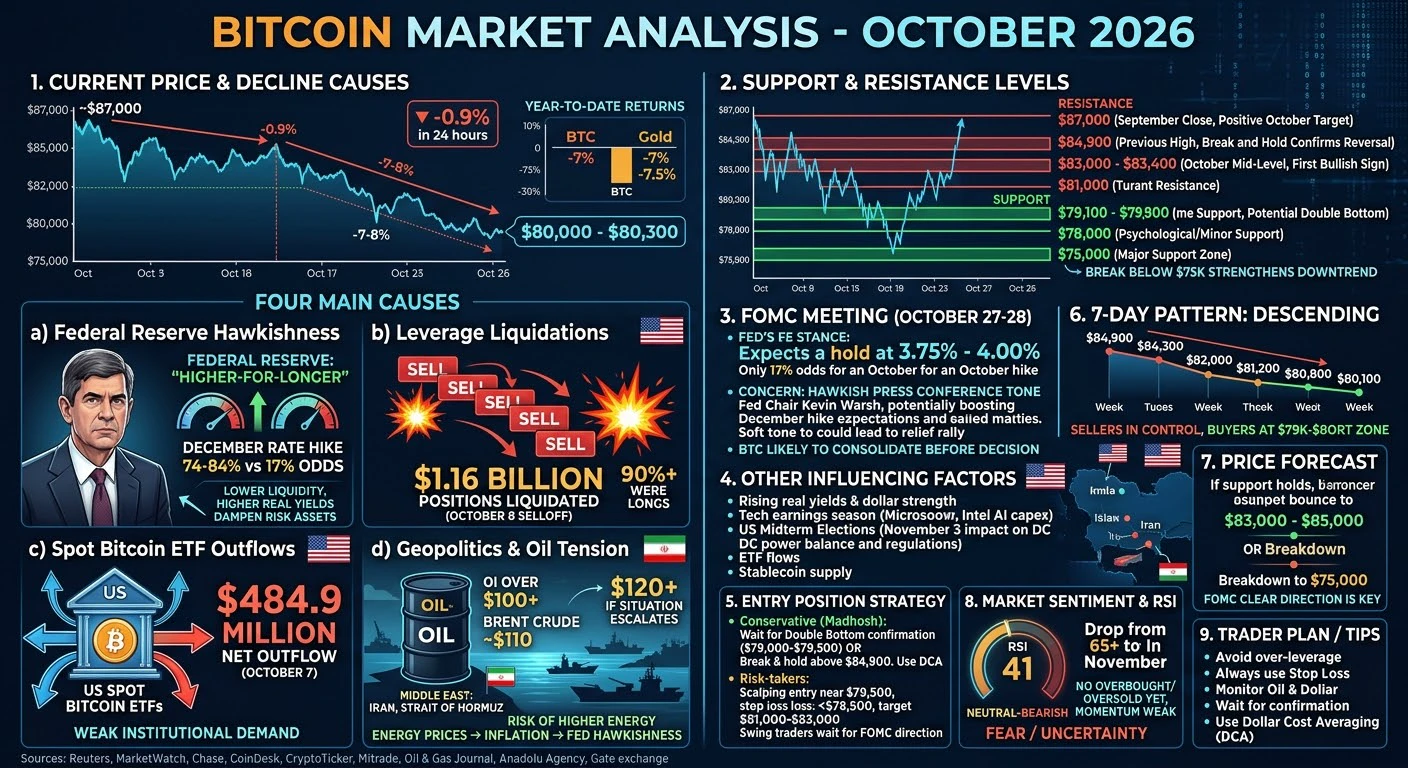
Análisis del mercado de Bitcoin — 26 de octubre de 2026
1. Precio actual y motivos de la caída
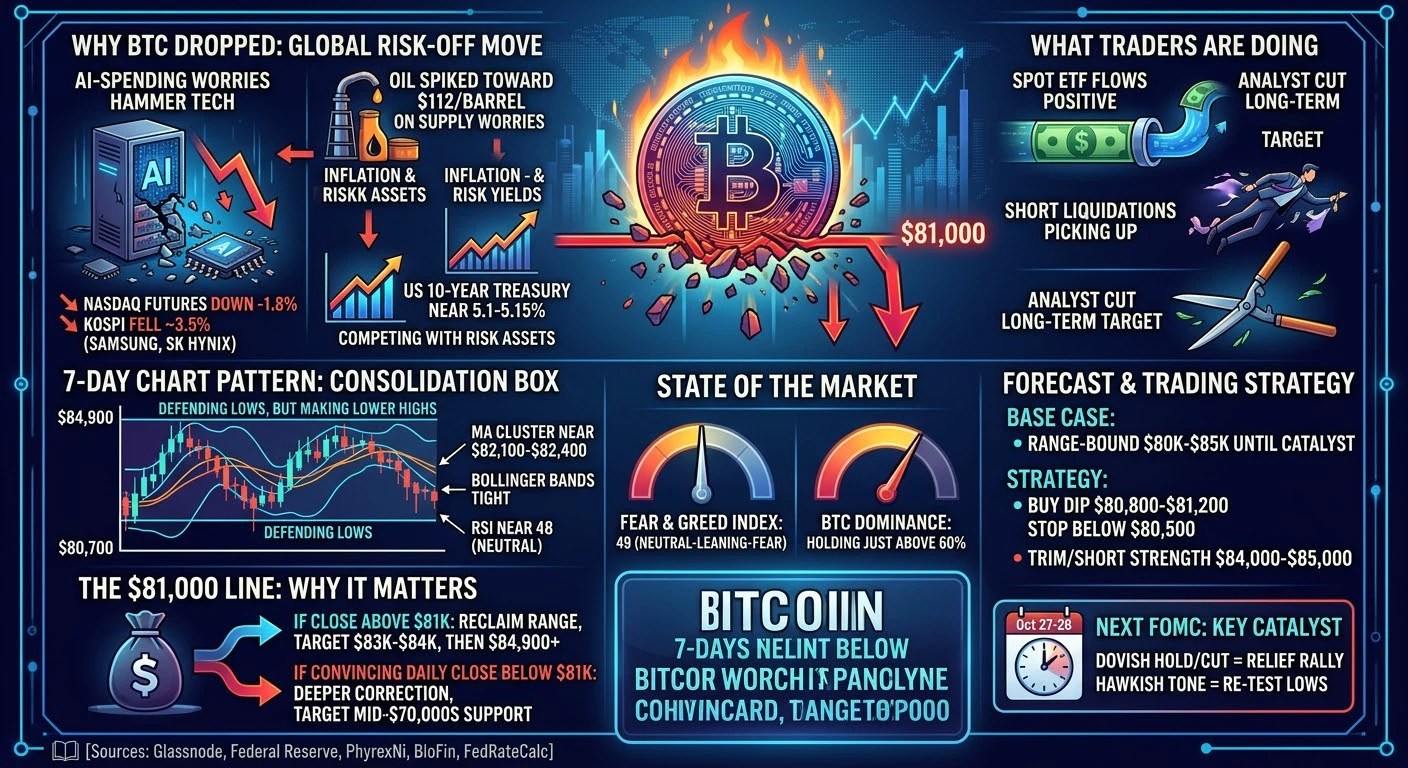
Bitcoin cotiza en torno a $80,000–$80,300, con una caída aproximada del 0.9% en las últimas 24 horas, según los datos proporcionados. BTC comenzó octubre cerca de $87,000, lo que representa una caída aproximada del 7–8%. Su rendimiento acumulado en lo que va del año se sitúa en torno al -7%, lo que refleja un entorno difícil para los activos de riesgo.
Varios factores contribuyen a esta debilidad.
Política de la Reserva Federal: Las comunicaciones recientes de la Fed han re
HighAmbition
#BTC #GateSquareHalloween
Análisis del mercado de Bitcoin — 26 de octubre de 2026
1. Precio actual y razones detrás de la caída
Bitcoin cotiza en torno a $80,000–$80,300, con una caída de aproximadamente 0.9% en las últimas 24 horas, según los datos proporcionados. BTC comenzó octubre cerca de $87,000, lo que representa una caída de aproximadamente 7–8%. Su rendimiento reportado en lo que va del año es de alrededor de -7%, lo que refleja un entorno difícil para los activos de riesgo.
Varios factores contribuyen a esta debilidad.
Política de la Reserva Federal: Las comunicaciones recientes de la Fed han reforzado las preocupaciones de que las tasas de interés se mantengan altas durante más tiempo. Los mercados están evaluando la posibilidad de un mayor endurecimiento en diciembre, mientras que, según los informes proporcionados, se espera que las tasas se mantengan sin cambios en octubre. Las tasas de interés y los rendimientos reales más altos pueden fortalecer el dólar, reducir la liquidez y hacer que los activos especulativos, como Bitcoin, resulten menos atractivos.
Liquidaciones de posiciones apalancadas: Según se informa, la venta masiva del 8 de octubre provocó liquidaciones por aproximadamente $1.16 billion en 24 horas, de las cuales más del 90% correspondió a posiciones largas. Las ventas forzadas pueden acelerar las caídas y generar volatilidad adicional.
Salidas de ETF de Bitcoin: Según se informa, los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de aproximadamente $484.9 million el 7 de octubre. Las salidas continuas podrían indicar una menor demanda institucional y reducir la presión compradora.
Tensiones geopolíticas: Las preocupaciones relacionadas con Irán, Estados Unidos, Israel y las rutas marítimas alrededor del estrecho de Ormuz han aumentado la incertidumbre sobre el suministro de energía. Los elevados precios del petróleo pueden intensificar las preocupaciones inflacionarias y, potencialmente, alentar a la Fed a mantener una política monetaria restrictiva.
Incertidumbre regulatoria: La incertidumbre en torno a la legislación cripto de EE. UU. y las elecciones de mitad de mandato del 3 de noviembre podría afectar la confianza de los inversores y sus expectativas sobre la futura regulación de las criptomonedas.
2. Niveles clave de soporte y resistencia
Niveles de soporte
$79,100–$79,900: Zona de soporte inmediato. Los compradores deben defender esta área para evitar una mayor debilidad.
$78,000: Soporte psicológico importante y siguiente posible objetivo bajista.
$75,000: Soporte principal. Una ruptura decisiva podría exponer a Bitcoin a niveles de $72,000–$73,000.
Niveles de resistencia
$81,000: Resistencia inmediata y primer nivel de recuperación.
$83,000–$83,400: Zona de resistencia importante. Recuperarla mejoraría las perspectivas a corto plazo.
$84,900: Máximo anterior mencionado en el análisis de octubre proporcionado. Una ruptura sostenida podría indicar una recuperación más sólida.
$87,000: Nivel de referencia psicológico importante y posible objetivo alcista si regresa el impulso alcista.
Estos niveles son puntos de referencia técnicos, no puntos de inflexión garantizados.
3. Reunión del FOMC: 27–28 de octubre
La reunión de la Reserva Federal es un posible catalizador importante para Bitcoin. Los informes proporcionados sugieren que los mercados esperan que las tasas se mantengan en torno a 3.75%–4.00%, aunque el comunicado de política monetaria y la rueda de prensa podrían modificar las expectativas.
Escenario restrictivo: Si la Fed hace hincapié en la persistencia de la inflación y en tasas más altas durante más tiempo, el dólar y los rendimientos de los bonos del Tesoro podrían subir. Bitcoin podría volver a probar los $79,000 y, potencialmente, los $78,000.
Escenario expansivo: Si las autoridades señalan una mejora de las condiciones inflacionarias o una política futura menos restrictiva, el apetito por el riesgo podría fortalecerse. BTC podría recuperarse hacia los $83,000–$85,000, y los $87,000 podrían convertirse en un posible objetivo tras una ruptura confirmada.
Antes del anuncio, Bitcoin podría seguir volátil y limitado a un rango. Los operadores no deberían asumir que la decisión sobre las tasas determinará por sí sola la dirección del mercado.
4. Riesgos geopolíticos y precios del petróleo
Las tensiones en Oriente Medio pueden influir en Bitcoin a través de los precios de la energía, las expectativas de inflación y el sentimiento global de riesgo.
Si las tensiones geopolíticas se intensifican o el tránsito marítimo por el estrecho de Ormuz sufre una interrupción grave, el petróleo crudo podría subir hasta $105–$120 por barril. Los mayores costos de la energía podrían aumentar las preocupaciones inflacionarias y reducir la probabilidad de una flexibilización monetaria, lo que generaría presión sobre los activos de riesgo.
Por el contrario, los avances diplomáticos y la mejora de las condiciones de navegación podrían moderar los precios del petróleo, respaldar la confianza del mercado y crear oportunidades para una recuperación de las criptomonedas.
Los operadores deberían seguir de cerca los acontecimientos geopolíticos y los precios del petróleo, junto con la estructura técnica de Bitcoin.
5. Otros factores que afectan a BTC
Dólar estadounidense y rendimientos de los bonos del Tesoro: Un dólar más fuerte y el aumento de los rendimientos pueden presionar a Bitcoin, mientras que la caída de los rendimientos y un dólar más débil podrían favorecer la recuperación.
Resultados del sector tecnológico: Los resultados de grandes empresas como Microsoft, Alphabet, Amazon e Intel pueden influir en el sentimiento del mercado bursátil. Sus planes de inversión en IA y sus previsiones de ganancias podrían afectar el apetito por los activos de riesgo.
Elecciones de mitad de mandato de EE. UU.: Las elecciones del 3 de noviembre podrían influir en las expectativas sobre la política económica y la regulación de las criptomonedas.
Flujos de ETF: Las entradas constantes podrían respaldar la demanda, mientras que las salidas sostenidas podrían indicar que continúa la presión vendedora.
Oferta de stablecoins: La expansión de la circulación de stablecoins podría indicar un aumento de la liquidez en el ecosistema cripto, aunque no garantiza compras inmediatas de BTC.
Datos de derivados: El interés abierto, las tasas de financiación y los niveles de liquidación ayudan a los operadores a evaluar el apalancamiento y el posicionamiento. Una concentración excesiva de posiciones largas puede aumentar el riesgo bajista, mientras que un posicionamiento corto excesivo puede crear oportunidades de short squeeze.
6. Estrategia de compra de Bitcoin y puntos de entrada
En el entorno incierto actual, una gestión disciplinada del riesgo es más importante que intentar predecir el mínimo exacto.
Estrategia conservadora
Observar la zona de $79,000–$79,500 para detectar señales de soporte. Una nueva prueba exitosa, un mínimo más alto, una mejora del impulso y un mayor volumen de compra podrían ofrecer una posible señal de entrada.
Otra opción es esperar a que Bitcoin supere los $84,900 y se mantenga en ese nivel. Ese movimiento ofrecería pruebas más sólidas de que la estructura bajista está perdiendo fuerza.
Los inversores a largo plazo pueden considerar el promedio del costo en dólares (DCA), dividiendo las compras previstas en cantidades más pequeñas en lugar de invertir todo el capital de una sola vez. El DCA reduce la dependencia de un único precio de entrada, pero no elimina el riesgo de mercado.
Estrategia agresiva a corto plazo
Una configuración de trading ilustrativa podría ser:
Entrada potencial: En torno a $79,500, tras la confirmación.
Invalidación: Por debajo de $78,500, según la volatilidad.
Objetivo 1: $81,000.
Objetivo 2: $82,000.
Objetivo 3: $83,000.
Esta configuración es condicional, no una operación garantizada. Una ruptura del soporte podría activar el stop-loss antes de que se produzca una recuperación.
Los operadores de swing trading quizá prefieran esperar la decisión del FOMC y observar la reacción inicial del mercado. Evite comprar simplemente porque BTC haya caído considerablemente.
7. Patrón del gráfico de siete días
La estructura reciente del precio de Bitcoin parece bajista, con una serie de máximos descendentes:
$84,900 → $84,300 → $82,000 → $81,200 → $80,800 → $80,100.
Esta secuencia sugiere que los vendedores han estado entrando a precios progresivamente más bajos. A los compradores les ha costado impulsar BTC por encima de los niveles de resistencia anteriores.
Sin embargo, la zona de $79,000–$80,000 podría atraer interés comprador. Si BTC mantiene el soporte y empieza a formar mínimos más altos, aumentará la probabilidad de una recuperación a corto plazo.
Si Bitcoin cae por debajo del soporte y establece nuevos mínimos, la estructura bajista seguirá intacta, lo que aumentará la posibilidad de movimientos hacia los $78,000 y $75,000.
La confirmación clave es una ruptura por encima de la secuencia de máximos descendentes, respaldada por un mayor volumen de negociación.
8. Pronóstico del precio de Bitcoin
Escenario alcista: Si BTC mantiene los $79,000–$79,900, recupera los $81,000 y supera los $83,000–$83,400, los posibles objetivos son $84,900, $85,000 y, finalmente, $87,000.
Escenario neutral: Si los compradores defienden el soporte, pero no logran recuperar los $81,000–$83,000, Bitcoin podría consolidarse dentro de un rango mientras los operadores esperan novedades macroeconómicas.
Escenario bajista: Una ruptura decisiva por debajo de los $79,000 podría exponer los $78,000. Si ese nivel también cede, BTC podría dirigirse hacia los $75,000 y luego hacia los $72,000–$73,000 si se intensifica la presión vendedora.
Estos escenarios son condicionales, no predicciones precisas. Acontecimientos económicos o geopolíticos inesperados podrían invalidarlos.
9. RSI y sentimiento del mercado
Los datos proporcionados sitúan el RSI de Bitcoin cerca de 41, lo que indica un impulso débil con sesgo bajista.
Un RSI por debajo de 50 suele sugerir que la presión vendedora es mayor que el impulso comprador. Las lecturas por debajo de 30 suelen considerarse de sobreventa, pero las condiciones de sobreventa no garantizan un rebote inmediato.
Con un RSI de 41, sigue siendo posible una mayor caída. Un movimiento por encima de 50, combinado con un mayor volumen y una ruptura de la resistencia, mejoraría las perspectivas de recuperación.
El sentimiento general sigue siendo cauteloso debido a la caída de los precios, las liquidaciones de posiciones apalancadas, las salidas de ETF, la incertidumbre geopolítica y la próxima reunión de la Fed.
Los operadores deberían seguir el RSI en varios marcos temporales. Una divergencia alcista cerca del soporte podría indicar que la presión vendedora está perdiendo fuerza, pero la confirmación del precio sigue siendo esencial.
10. Plan para operadores y gestión del riesgo
Evite un apalancamiento excesivo: Los anuncios económicos pueden provocar movimientos bruscos y liquidaciones.
Establezca niveles de stop-loss: Defina el punto en el que su idea de trading deja de ser válida antes de entrar.
Vigile el petróleo y el dólar: El aumento de los precios del petróleo y un dólar más fuerte pueden crear condiciones desfavorables para los activos de riesgo.
Espere confirmación: Busque que el soporte se mantenga, mínimos más altos, un mayor volumen o rupturas confirmadas.
Considere el DCA: Las entradas graduales pueden reducir la dependencia de un único precio de compra, pero sigue existiendo la posibilidad de sufrir pérdidas.
Siga los flujos de ETF: Las entradas persistentes podrían respaldar la recuperación, mientras que las salidas pueden indicar una menor demanda.
Preste atención a las comunicaciones de la Fed: El comunicado y la rueda de prensa podrían cambiar significativamente las expectativas del mercado.
Prepárese para ambos sentidos: Defina escenarios alcistas y bajistas antes de entrar en una operación.
Proteja su capital: Evite arriesgar fondos esenciales o aumentar el tamaño de las posiciones para recuperar pérdidas anteriores.
Compruebe la relación riesgo-beneficio: Asegúrese de que la posible recompensa justifique la distancia hasta el stop-loss.
Perspectiva final del mercado
Bitcoin sigue bajo presión debido a una estructura técnica bajista, una demanda institucional incierta, los riesgos geopolíticos y las expectativas de una política monetaria restrictiva.
La zona de soporte de $79,000–$79,900 es el nivel inmediato que hay que vigilar. Si los compradores la defienden, BTC podría recuperarse hacia los $81,000, $83,000 y $84,900–$85,000. Una ruptura más sólida podría abrir el camino hacia los $87,000.
Sin embargo, una ruptura decisiva por debajo de los $79,000 podría llevar a los $78,000 y, potencialmente, a los $75,000.
El enfoque más disciplinado consiste en evitar perseguir los movimientos del precio, seguir de cerca la decisión del FOMC y los flujos de ETF, y esperar confirmación antes de abrir posiciones grandes.#ShareWeekly
repost-content-media
#USEarningsSeason #ShareWeekly
NVIDIA sigue siendo la apuesta ganadora a largo plazo más clara de esta temporada de resultados en EE. UU. Tesla y Meta ya presentaron sus resultados, y ahora el mercado está totalmente enfocado en Microsoft, Alphabet, Amazon, Apple y, especialmente, NVIDIA. Mi perspectiva más optimista es sobre NVIDIA. La combinación de una demanda sostenida de infraestructura de IA, la expansión de las capas de software y redes, y las continuas sorpresas positivas en los resultados siguen respaldando un horizonte de crecimiento de varios años que parece más duradero que la nar
HighAmbition
#USEarningsSeason #ShareWeekly
NVIDIA sigue siendo la apuesta más clara a largo plazo de esta temporada de resultados en EE. UU. Tesla y Meta ya presentaron sus resultados, y ahora el mercado está totalmente centrado en Microsoft, Alphabet, Amazon, Apple y, especialmente, NVIDIA. Mi perspectiva más alcista es sobre NVIDIA. La combinación de una demanda sostenida de infraestructura de IA, la expansión de las capas de software y redes, y los repetidos resultados mejores de lo esperado sigue respaldando una trayectoria de crecimiento de varios años que parece más duradera que la narrativa en torno a las empresas puramente de software o enfocadas en el consumidor.
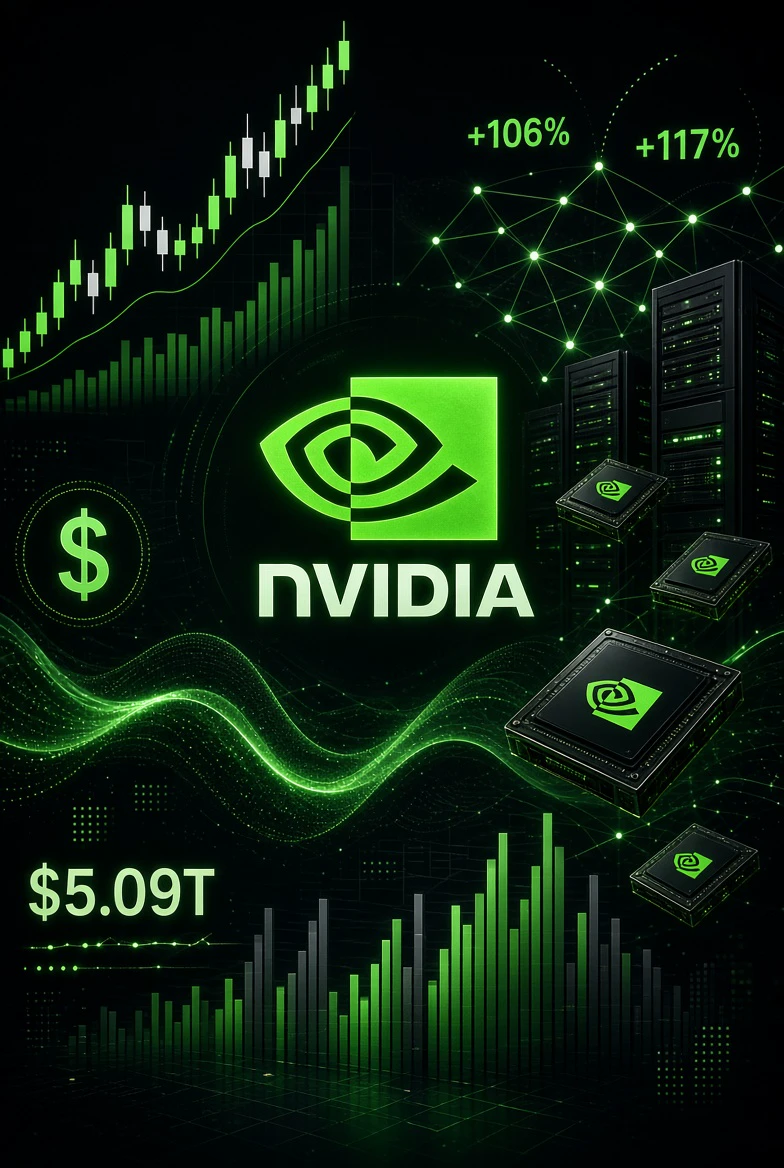
Los niveles de cotización actuales muestran que NVDA cerró a $210.96 el 23 de octubre de 2026, con una baja del 0.59 por ciento en el día, tras abrir a $210.99. El rango de la sesión fue de un mínimo de $210.18 a un máximo de $213.85. El volumen fue de aproximadamente 80.2 millones de acciones, por debajo del volumen diario promedio reciente, que se ha mantenido entre 105 millones y 117 millones de acciones. Incluso en una jornada más tranquila, el volumen absoluto en dólares superó los $16.9 mil millones, lo que subraya la liquidez excepcional que caracteriza a esta acción. La capitalización de mercado ronda los $5.09 billones. El rango de las últimas 52 semanas va de $164.27 a $243.37, por lo que las acciones están aproximadamente un 13 por ciento por debajo del máximo reciente, aunque siguen subiendo más del 13 por ciento en lo que va del año y aproximadamente un 16 por ciento en los últimos doce meses. La apreciación del precio a tres y cinco años sigue siendo de cientos de puntos porcentuales, reflejo de la magnitud del cambio de paradigma que supone la plataforma de IA.
El último trimestre informado (segundo trimestre del año fiscal 2027, finalizado el 26 de julio de 2026) registró ingresos de $96.2 mil millones, un aumento del 106 por ciento interanual y del 18 por ciento secuencial. Los ingresos del Centro de Datos por sí solos alcanzaron los $89.0 mil millones, un 117 por ciento más que en el mismo período del año anterior y equivalentes a más del 92 por ciento de las ventas totales. El margen bruto se mantuvo en el 75.0 por ciento. Las ganancias diluidas por acción según los GAAP fueron de $2.46, mientras que las ganancias por acción no-GAAP fueron de $2.22; ambas cifras superaron cómodamente el consenso. Los ingresos operativos aumentaron un 124 por ciento interanual, hasta los $63.7 mil millones. Estas cifras se suman a una base de ingresos de aproximadamente $303 mil millones en los últimos doce meses, un 83 por ciento más, y a un ingreso neto de aproximadamente $193 mil millones en ese período. Las ganancias por acción de los últimos doce meses ascienden a $7.91. La compañía ha proyectado ingresos de alrededor de $108 mil millones para el tercer trimestre del año fiscal 2027, más o menos un 2 por ciento, y prevé márgenes brutos cercanos al 74 por ciento. La gerencia también ha indicado una previsión preliminar de un crecimiento de los ingresos de aproximadamente el 70 por ciento para el siguiente año fiscal, una revelación inusual con un horizonte de varios años que señala confianza en la continuidad del gasto de los hiperescalares y las empresas.
La liquidez sigue siendo excepcional. Un volumen diario promedio de más de 100 millones de acciones, junto con un capital flotante superior a 23 mil millones de acciones y diferenciales entre el precio de compra y el de venta de apenas unos centavos, permite que grandes flujos institucionales entren y salgan sin un impacto significativo en el precio la mayoría de los días. La actividad en dark pools y fuera de bolsa representa con frecuencia entre el 45 y el 50 por ciento del volumen total, otra señal de una profunda participación institucional. El interés en corto sigue siendo moderado en relación con el capital flotante, por lo general en el rango bajo de un solo dígito porcentual, por lo que es improbable que las recompras forzadas sean un factor importante a corto plazo. Una beta de alrededor de 2.2 indica una volatilidad superior a la del mercado en general, aunque históricamente esa volatilidad se ha inclinado al alza durante períodos de noticias positivas sobre la IA.
En cuanto a la pregunta central de si las inversiones en IA pueden impulsar un crecimiento duradero, las pruebas hasta ahora son afirmativas. NVIDIA está en el centro de toda la pila tecnológica: aceleradores GPU, redes de alta velocidad, ecosistema de software CUDA y, cada vez más, soluciones de sistema completo. Los hiperescalares siguen anunciando planes de inversión de capital para varios años, de decenas de miles de millones de dólares cada uno. Las iniciativas soberanas de IA y las implementaciones empresariales añaden nuevas capas de demanda. El cambio de las cargas de trabajo centradas exclusivamente en el entrenamiento hacia la inferencia y las aplicaciones agénticas amplía el mercado total direccionable en lugar de canibalizarlo. Los márgenes brutos de entre mediados y altos del 70 por ciento demuestran un poder de fijación de precios y un apalancamiento operativo que pocas empresas de hardware han logrado mantener a esta escala. La generación de flujo de caja libre sigue siendo sólida y permite continuar invirtiendo en arquitecturas de próxima generación, como la plataforma Vera Rubin, a la vez que se devuelve capital mediante dividendos y recompras de acciones.
Superar las expectativas de resultados no se traduce automáticamente en una subida de las acciones en todos los casos, y es importante tener en cuenta este matiz. NVIDIA ha superado las estimaciones de ingresos y ganancias por acción durante muchos trimestres consecutivos, pero sus acciones han atravesado períodos de consolidación de varias semanas y caídas ocasionales del 5 al 10 por ciento cuando las previsiones o los comentarios sobre las limitaciones de suministro, la exposición a China o las hojas de ruta de la competencia no alcanzaron las expectativas más optimistas. El rango de cotización de octubre de 2026, cerca de $211, tras máximos anteriores por encima de $240, ilustra que los múltiplos de valoración se contraen cuando las tasas de crecimiento, aunque sigan siendo excepcionales, comienzan a desacelerarse desde niveles de tres dígitos hasta niveles altos de dos dígitos. Por el contrario, cuando las previsiones vuelven a acelerarse o los nuevos ciclos de productos cobran impulso, históricamente la acción ha recuperado una valoración más alta en cuestión de semanas. Por tanto, la relación es condicional: los resultados mejores de lo esperado que confirman una demanda duradera de varios años suelen respaldar precios más altos con el tiempo, mientras que los que apenas cumplen expectativas ya elevadas pueden provocar presión vendedora, ya que los inversores rotan sus posiciones o toman ganancias. La liquidez amplifica ambos movimientos; el mismo libro de órdenes profundo que absorbe grandes órdenes de compra también facilita salidas rápidas.
En comparación con las otras empresas actualmente en el centro de atención, NVIDIA ofrece la exposición más directa al desarrollo de la infraestructura de IA. Microsoft, Alphabet y Amazon generan ingresos sustanciales relacionados con la IA, pero también tienen grandes negocios tradicionales con tasas de crecimiento más bajas. Apple sigue siendo principalmente una empresa de hardware y servicios para consumidores, cuyas iniciativas de IA aún están en una fase inicial de monetización. Meta ha aprovechado eficazmente la IA para potenciar sus ingresos por publicidad, pero se enfrenta a dinámicas regulatorias y competitivas diferentes. La ventaja competitiva de NVIDIA en computación acelerada, dependencia de su software y redes sigue pareciendo amplia. El consenso de los analistas mantiene la recomendación de «Compra fuerte», con precios objetivo promedio que se agrupan cerca de $329, lo que implica un potencial alcista de aproximadamente el 56 por ciento desde los niveles actuales, aunque los objetivos individuales abarcan un rango amplio, reflejo de distintas opiniones sobre la duración del ciclo actual de inversión.
Los riesgos son reales y deben reconocerse. Las limitaciones de la cadena de suministro, especialmente en lo que respecta a la memoria avanzada y el empaquetado, pueden limitar el potencial alcista a corto plazo. Las restricciones geopolíticas en determinados mercados reducen la oportunidad total direccionable. La valoración sigue siendo elevada según las métricas tradicionales incluso después de la reciente corrección, por lo que cualquier decepción respecto a la durabilidad del crecimiento podría provocar una contracción de los múltiplos. La competencia de los chips de diseño personalizado y las arquitecturas alternativas se está intensificando, aunque el ecosistema de software y el enfoque de pila completa de NVIDIA siguen ofreciendo una diferenciación significativa. Ninguno de estos riesgos invalida la tendencia estructural, pero sí justifican un tamaño de posición que permita tolerar la volatilidad.
En general, la combinación de niveles récord de ingresos y ganancias absolutos, un crecimiento secuencial sostenido de entre los altos niveles de dos dígitos porcentuales y los niveles medios de dos dígitos en el Centro de Datos, márgenes líderes del sector, una liquidez excepcional y una perspectiva de varios años sobre el gasto en infraestructura de IA mantiene a NVIDIA en el primer puesto de mi lista esta temporada de resultados. La acción puede y seguramente experimentará movimientos bruscos en torno a cada informe, pero la trayectoria subyacente de la demanda sigue respaldando una perspectiva positiva a más largo plazo. Las inversiones en IA se están traduciendo en capacidad de cómputo productiva y generadora de ingresos a gran escala, y NVIDIA sigue siendo la principal beneficiaria de esa conversión.$NVDA ‌#GateSquareHalloween
repost-content-media
NVDA-0,60%
TSLA-0,62%
MSFT+0,56%
AMZN-0,97%
AAPL-0,17%
#USEarningsSeason #ShareWeekly
Microsoft destaca como mi principal elección para esta temporada de resultados de EE. UU., del 26 al 30 de octubre. Con la decisión de la Reserva Federal, los informes de resultados de las grandes empresas tecnológicas y datos clave del PIB y el PCE de EE. UU. coincidiendo en el mismo período, el mercado está preparado para una volatilidad significativa y oportunidades. Entre los nombres destacados esta semana —$MSFT $GOOGL $AMZN $HOOD $COIN —, mi perspectiva más favorable es sobre Microsoft.
Los niveles actuales muestran que MSFT cerró a $524.51 el 23 de octubr
HighAmbition
#USEarningsSeason #ShareWeekly
Microsoft destaca como mi principal opción en esta temporada de resultados de EE. UU., del 26 al 30 de octubre. Con la decisión de la Reserva Federal, los informes de resultados de las grandes tecnológicas y los datos clave del PIB y el PCE de EE. UU. coincidiendo en el mismo periodo, el mercado se prepara para una volatilidad y unas oportunidades significativas. Entre los nombres que están en el foco —$MSFT $GOOGL $AMZN $HOOD $COIN —, mi perspectiva más favorable es la de Microsoft.
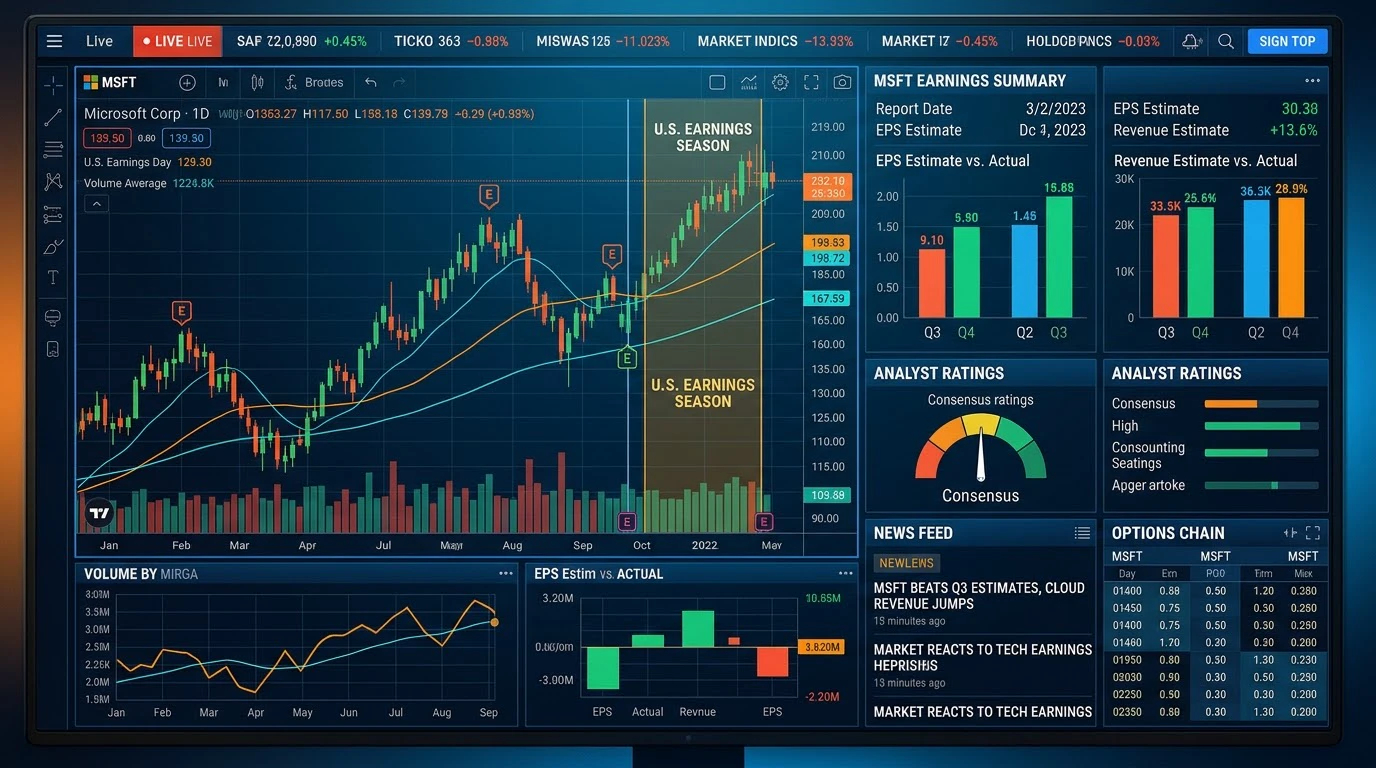
Los niveles actuales muestran que MSFT cerró a $524.51 el 23 de octubre de 2026, con un alza del 0.66 por ciento en la jornada, tras abrir cerca de $517.75. El rango de la sesión fue de un mínimo de $515.70 a un máximo de $525.77. El volumen fue de aproximadamente 13.68 millones de acciones, por debajo del promedio reciente de 10 días, cercano a los 20 millones, y del promedio de 30 días, de alrededor de 21.4 millones de acciones. Incluso con ese volumen, el importe total negociado en dólares siguió siendo considerable. La capitalización de mercado ronda los $3.90 billones. El rango de 52 semanas va de $349.20 a $553.72, por lo que las acciones cotizan aproximadamente un 5 por ciento por debajo del máximo anual, aunque todavía acumulan una subida de cerca del 9 por ciento en lo que va del año y de aproximadamente el 1.6 por ciento en los últimos doce meses. El rendimiento a tres meses ha sido particularmente sólido, de aproximadamente un 37.7 por ciento, lo que refleja una renovada confianza en la trayectoria de la IA y la nube tras una consolidación previa.
Los ingresos de los últimos doce meses ascienden a $331.84 mil millones, con un ingreso neto de $133.75 mil millones y un BPA diluido de $17.95. La relación precio-beneficio de los últimos doce meses es de aproximadamente 29.2. Microsoft tiene previsto presentar los resultados del primer trimestre del ejercicio fiscal 2027 después del cierre del mercado el 28 de octubre de 2026. Actualmente, el consenso prevé ingresos de entre $90.6 mil millones y $90.8 mil millones, lo que representa un crecimiento interanual de aproximadamente el 16 al 17 por ciento, y un BPA ajustado de alrededor de $4.71, cerca de un 14 por ciento más que en el mismo periodo del año anterior. La dirección ha previsto ingresos totales de la empresa de entre $89.85 mil millones y $90.95 mil millones. Se prevén ingresos de Intelligent Cloud de entre $40.95 mil millones y $41.25 mil millones, con un crecimiento de Azure y otros servicios en la nube cercano al 45 por ciento en moneda constante, una aceleración frente al 43 por ciento del trimestre anterior. Para Productivity and Business Processes se prevén entre $36.7 mil millones y $37.0 mil millones, mientras que se proyectan entre $12.2 mil millones y $12.7 mil millones para More Personal Computing.
Azure ha sido el principal motor de crecimiento. En los periodos reportados más recientes, el crecimiento de Azure se ha mantenido sistemáticamente entre el 30 y el 40 por ciento, y las previsiones más recientes apuntan a niveles de alrededor del 45 por ciento. Los ingresos de Microsoft Cloud han crecido a tasas del 25 al 29 por ciento en los últimos trimestres, y las obligaciones de desempeño comerciales restantes siguen aumentando, lo que ofrece visibilidad para varios trimestres. La previsión de gastos de capital para el trimestre actual supera los $50 mil millones, mientras la empresa continúa ampliando su capacidad de infraestructura de IA. A pesar del elevado gasto, la dirección ha reiterado que espera un flujo de caja libre positivo para todo el ejercicio fiscal, respaldado por una sólida generación de efectivo operativo que superó los $180 mil millones en el ejercicio fiscal anterior.
La liquidez sigue siendo excelente. Un volumen diario promedio de entre los últimos diez y los primeros veinte millones de acciones, combinado con un capital flotante de más de 7.4 mil millones de acciones y diferenciales normalmente estrechos, permite ejecutar operaciones de gran tamaño institucional con un impacto limitado en el mercado durante la mayoría de las sesiones. El interés en corto sigue siendo modesto en relación con el capital flotante. Una beta cercana a 1.0-1.1 indica una volatilidad menor que la de muchos competidores de alto crecimiento, lo que puede ser una ventaja en periodos de incertidumbre macroeconómica en torno a la decisión de la Fed y las publicaciones del PIB y el PCE.
En cuanto a la cuestión más amplia de si las inversiones en IA pueden impulsar un crecimiento duradero, Microsoft ofrece una de las vías de comercialización más claras. Azure funciona tanto como capa de infraestructura como canal de distribución de Copilot y otras herramientas de productividad basadas en IA. Los clientes empresariales ya están integrando estas capacidades en sus flujos de trabajo diarios en Microsoft 365, Dynamics y los productos de seguridad. La combinación de ingresos recurrentes de la nube, altos márgenes incrementales en software y servicios, y una creciente adopción de funciones de IA crea un círculo virtuoso más diversificado que los modelos basados exclusivamente en semiconductores o publicidad. Los márgenes brutos del negocio en la nube se han mantenido en torno a niveles altos del 60 por ciento, incluso a medida que ha aumentado la proporción de cargas de trabajo de entrenamiento e inferencia de IA, lo que demuestra el apalancamiento operativo.
Superar las expectativas de resultados no garantiza una apreciación inmediata del precio en todos los casos, pero el historial de Microsoft muestra que la confirmación de un crecimiento duradero de Azure y unos márgenes estables o en expansión ha sido históricamente recompensada en las semanas y meses posteriores. Cuando las previsiones de crecimiento de la nube o las reservas comerciales han superado las expectativas, las acciones a menudo han recibido una nueva valoración al alza. Por el contrario, los periodos de elevados gastos de capital sin una aceleración equivalente de los ingresos a corto plazo han provocado una compresión temporal de los múltiplos. La situación actual —con un crecimiento previsto de Azure de aproximadamente el 45 por ciento y un crecimiento general de los ingresos que sigue en la mitad de la decena— parece respaldar una posición favorable continuada, siempre que los resultados y comentarios reales se ajusten al marco actual o lo superen.
En comparación con los otros nombres destacados esta semana, Microsoft combina escala, rentabilidad y exposición a la IA de forma equilibrada. Alphabet y Amazon también se benefician de los vientos favorables de la nube y la IA, pero presentan perfiles competitivos y regulatorios diferentes. Robinhood y Coinbase siguen siendo más sensibles a los volúmenes de negociación minorista y al sentimiento del mercado de criptomonedas, que pueden divergir del ciclo general de resultados tecnológicos. La amplia ventaja competitiva de Microsoft, su base de ingresos recurrentes y la solidez de su balance ofrecen un perfil de crecimiento más defensivo durante una semana que también incluye la decisión de la Reserva Federal y los datos del PIB y el PCE de EE. UU.
Hay riesgos que deben vigilarse. Un nuevo aumento de los gastos de capital podría presionar el flujo de caja libre si la demanda se debilita. La competencia en la nube y la IA sigue siendo intensa. Una valoración de aproximadamente 29 veces las ganancias de los últimos doce meses deja poco margen para decepciones. La incertidumbre macroeconómica en torno a las tasas de interés y el gasto de los consumidores podría afectar los presupuestos de TI empresariales. En mi opinión, ninguno de estos factores supera actualmente las ventajas estructurales, pero sí justifican una gestión disciplinada del tamaño de las posiciones.
En general, la combinación de niveles de cotización actuales sólidos, cerca de $524 a $525, un buen rendimiento del precio en varios meses, un crecimiento general de los ingresos en la mitad de la decena, previsiones de crecimiento de Azure de alrededor del 45 por ciento, una liquidez robusta y una estrategia diversificada de monetización de la IA hacen de Microsoft mi opción preferida para esta temporada de resultados. La decisión de la Fed y los datos del PIB y el PCE marcarán el tono macroeconómico, pero la ejecución específica de la empresa en la nube y la IA sigue siendo el principal motor de $MSFT. Espero ver cómo se reciben los resultados del 28 de octubre y cómo asimila el mercado el conjunto de resultados de las grandes tecnológicas junto con las publicaciones macroeconómicas.
$MSFT #WCTCS9 #GateSquareHalloween ‌
repost-content-media
MSFT+0,56%
GOOGL-1,21%
AMZN-0,97%
HOOD-1,64%
COIN-2,85%
#USEarningsSeason #GOOGL
Alphabet es mi nombre preferido para esta ventana de la temporada de resultados de EE. UU., que va del 26 al 30 de octubre. La decisión de la Reserva Federal, un conjunto de informes de las grandes tecnológicas y datos importantes del PIB y el PCE de EE. UU. dominarán la atención del mercado. Entre las empresas que estarán en el centro de atención —$MSFT $GOOGL $AMZN $HOOD $COIN —, mi perspectiva más favorable es para Alphabet (GOOGL).
Los niveles actuales de negociación muestran que GOOGL cerró en $320.21 el 23 de octubre de 2026, con una caída del 1.24 por ciento en
HighAmbition
#USEarningsSeason #GOOGL
Alphabet es mi nombre preferido para esta temporada de resultados en EE. UU., que transcurre del 26 al 30 de octubre. La decisión de la Reserva Federal, un conjunto de informes de las grandes tecnológicas y datos importantes del PIB y el PCE de EE. UU. dominarán la atención del mercado. Entre los nombres que acaparan la atención — $MSFT $GOOGL $AMZN $HOOD $COIN —, tengo la perspectiva más favorable sobre Alphabet (GOOGL).
Los niveles de cotización actuales muestran que GOOGL cerró en $320.21 el 23 de octubre de 2026, con una caída del 1.24 por ciento en la jornada tras abrir cerca de $320.88. El rango de la sesión se extendió desde un mínimo de $320.18 hasta un máximo de $324.53. El volumen fue de aproximadamente 17.5 millones de acciones, por debajo del volumen diario promedio reciente, que ha rondado entre 25 y 26 millones de acciones. Aun así, el volumen negociado en dólares se mantuvo considerable. La capitalización bursátil se sitúa cerca de $3.92 trillion. El rango de 52 semanas va de aproximadamente $255 a $408.61, por lo que las acciones cotizan cerca de un 21 por ciento por debajo del máximo anual, aunque siguen subiendo aproximadamente un 27 por ciento en los últimos doce meses y registran una modesta subida en lo que va del año. Los rendimientos a tres y cinco años siguen siendo muy positivos, superiores al 130 por ciento en ambos casos.
Las métricas de los últimos doce meses muestran una rentabilidad sólida. El BPA se sitúa cerca de $19.93, lo que respalda una relación precio-beneficio de los últimos doce meses de aproximadamente 16.0 a 16.1, uno de los múltiplos más razonables entre sus pares tecnológicos de megacapitalización. Los ingresos de los últimos doce meses superan los $400 billion. La empresa tiene previsto publicar los resultados del tercer trimestre de 2026 después del cierre del mercado el 28 de octubre de 2026. Las expectativas de consenso apuntan actualmente a un crecimiento general de los ingresos en torno a la mitad de los 20 puntos porcentuales y a un BPA normalizado cercano a $3.00. Los inversores estarán muy atentos al desempeño de Google Cloud, las tendencias publicitarias y los comentarios sobre gastos de capital.
Google Cloud se ha convertido en el principal motor de crecimiento. En el trimestre más reciente del que se han publicado resultados, los ingresos de Cloud alcanzaron aproximadamente $24.8 billion, un aumento interanual del 82 por ciento y una clara aceleración frente a períodos anteriores. El margen operativo de Cloud se amplió considerablemente, hasta situarse en torno a la mitad de los 30 puntos porcentuales, más del doble de los niveles de un año antes. La cartera de pedidos de Cloud ha aumentado hasta aproximadamente $514 billion, lo que ofrece visibilidad sobre los ingresos futuros a varios años. La dirección ha indicado que una gran parte de esa cartera está vinculada a la demanda empresarial de IA y a contratos plurianuales. Search y la publicidad siguen siendo el motor de beneficios, con un crecimiento de los ingresos de Search aún en torno a la parte media-alta de los diez puntos porcentuales y YouTube generando un sólido crecimiento publicitario. Los ingresos totales de la empresa en el último trimestre rondaron los $120 billion, un aumento interanual de aproximadamente el 24 por ciento.
Los gastos de capital han aumentado significativamente a medida que Alphabet amplía su infraestructura de IA y sus chips de diseño propio (TPU). La previsión de CapEx para todo 2026 se ha elevado a un rango cercano a $195 billion a $205 billion. El flujo de caja libre pasó temporalmente a terreno negativo en un trimestre reciente como resultado del ciclo de inversión, pero la empresa mantiene un balance sólido y sigue generando un flujo de caja operativo considerable. La liquidez de la propia acción sigue siendo excelente. Un volumen diario promedio de entre 25 y 26 millones de acciones, combinado con una gran cantidad de acciones en libre circulación y diferenciales habitualmente estrechos, permite que los flujos institucionales entren y salgan con poca fricción. El interés en corto sigue siendo relativamente modesto como porcentaje de las acciones en libre circulación. Una beta cercana a 1.2 indica una volatilidad moderada respecto al mercado en general.
En cuanto a la cuestión central de si las inversiones en IA pueden generar un crecimiento duradero, Alphabet presenta un argumento convincente. La empresa controla tanto la capa de infraestructura, a través de Google Cloud, como las capas de distribución para consumidores y empresas, a través de Search, YouTube, Android y Gemini. Los TPU personalizados reducen la dependencia de proveedores externos de GPU y mejoran la eficiencia de costos. El crecimiento de la cartera de pedidos de Cloud y la creciente adopción empresarial de la IA sugieren que el fuerte gasto se está convirtiendo en ingresos futuros contratados. Search sigue beneficiándose de mejoras de IA que aumentan la relevancia y el rendimiento para los anunciantes, lo que respalda el negocio publicitario principal de alto margen mientras Cloud crece.
Superar las expectativas de resultados no se traduce automáticamente en subidas inmediatas del precio, sobre todo cuando se elevan las previsiones de CapEx o el flujo de caja libre se ve temporalmente presionado. Alphabet ha experimentado volatilidad tras la publicación de resultados cuando la intensidad de inversión ha sorprendido al alza. Sin embargo, un crecimiento sostenido de Cloud superior al 50-80 por ciento, combinado con márgenes de Cloud estables o en expansión, ha respaldado históricamente una revalorización en los trimestres posteriores. La situación actual —Cloud creciendo un 82 por ciento, una cartera de pedidos superior a $500 billion y un crecimiento general de los ingresos aún en torno a la mitad de los 20 puntos porcentuales— parece favorable, siempre que el informe del 28 de octubre confirme esta trayectoria.
En comparación con los otros nombres destacados esta semana, Alphabet ofrece una combinación equilibrada de flujos de caja publicitarios de alto margen y crecimiento acelerado de Cloud/IA, con un múltiplo de valoración más moderado que el de algunos pares. Microsoft ofrece una sólida exposición a Azure con mayores márgenes de software. Amazon combina la escala minorista con AWS. Robinhood y Coinbase siguen siendo más sensibles a la actividad de negociación minorista y a las condiciones del mercado de activos digitales. La combinación de rentabilidad de Search, aceleración de Cloud e integración de la IA en sus productos confiere a Alphabet un perfil distintivo durante una semana que también incluye la decisión de la Fed y los datos del PIB/PCE.
No deben ignorarse los riesgos. Un gasto de capital elevado podría seguir presionando el flujo de caja libre si la monetización de Cloud se retrasa. La competencia en los sectores de la nube y la IA sigue siendo intensa. Continúa el escrutinio regulatorio en torno a la publicidad y las búsquedas. Aunque la valoración es más razonable que la de algunos pares sobre la base de los últimos doce meses, sigue presuponiendo una ejecución sostenida tanto en publicidad como en Cloud. La incertidumbre macroeconómica en torno a las tasas de interés y el gasto de los consumidores podría afectar los presupuestos publicitarios. Estos factores aconsejan dimensionar las posiciones con prudencia, en lugar de concentrar la exposición.
En conjunto, los niveles de cotización actuales cercanos a $320, el sólido desempeño del precio en los últimos doce meses, el crecimiento de los ingresos de Cloud del 82 por ciento, una cartera de pedidos de $514 billion, una relación precio-beneficio de los últimos doce meses cercana a 16, la sólida liquidez y la monetización diversificada de la IA en Search, YouTube y Cloud hacen de Alphabet mi nombre preferido para esta temporada de resultados. La decisión de la Fed y las publicaciones del PIB/PCE establecerán el contexto macroeconómico, pero la evolución específica de la empresa en cuanto al crecimiento de Cloud y el rendimiento de la IA probablemente determinará la trayectoria a corto plazo de $GOOGL. Espero con interés el informe del 28 de octubre y el conjunto completo de resultados de las grandes tecnológicas.
#WCTCS9 #ShareWeekly
repost-content-media
GOOGL-1,21%
MSFT+0,56%
AMZN-0,97%
HOOD-1,64%
COIN-2,85%
#BTCBattlesFor80000 #WCTCS9
Bitcoin vuelve a estar inmerso en una contienda de alto riesgo en torno al nivel psicológicamente crítico de $80,000. Según los datos más recientes disponibles a finales de octubre de 2026, BTC cotiza en la zona de $79,600–$80,200, tras caer recientemente por debajo de la cifra redonda después de ponerla a prueba en múltiples ocasiones. El mercado observa de cerca si los compradores pueden defender esta zona o si los vendedores forzarán una ruptura bajista más profunda. A continuación, se presenta un análisis exhaustivo, paso a paso, de los seis puntos principales,
HighAmbition
#BTCBattlesFor80000 #WCTCS9
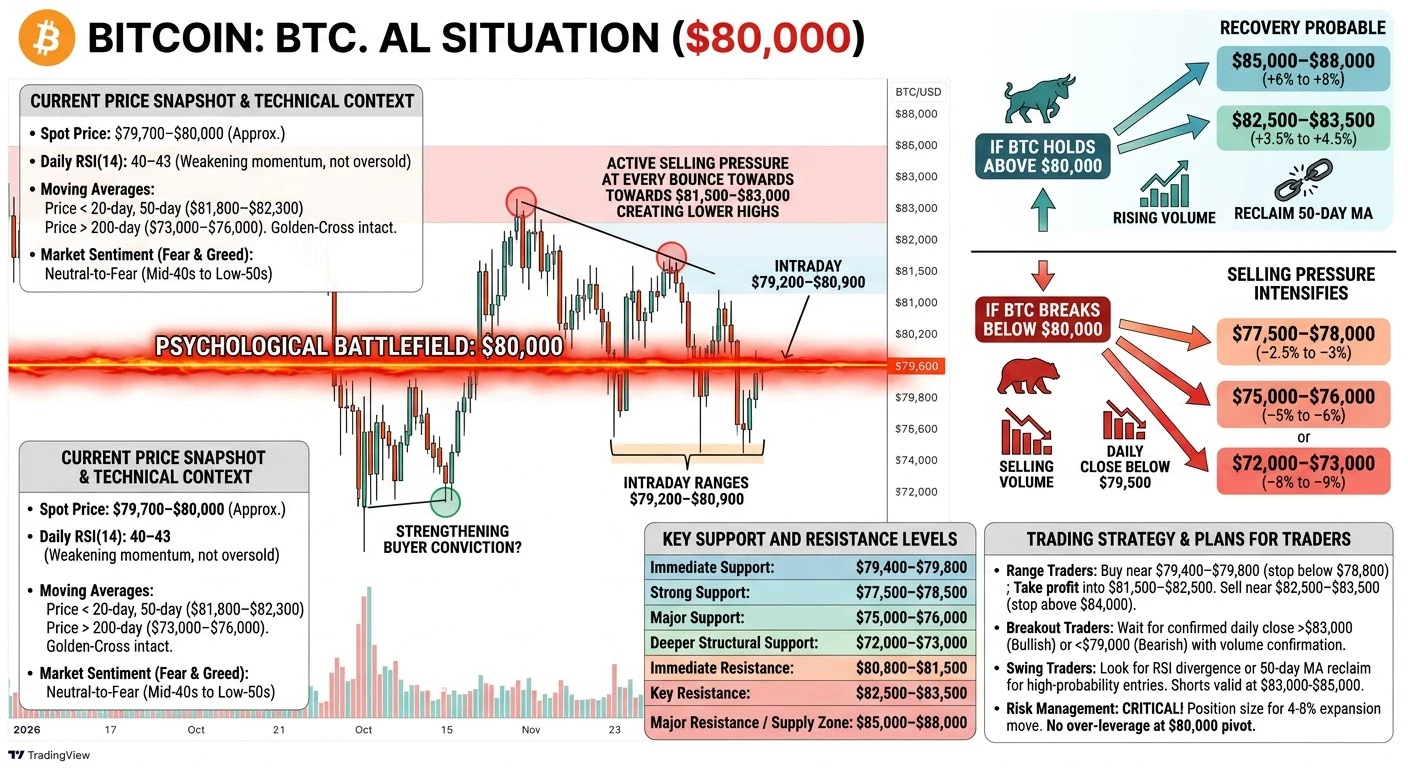
Bitcoin vuelve a encontrarse en una contienda de alto riesgo en torno al nivel psicológicamente crítico de $80,000. Según los datos más recientes disponibles a finales de octubre de 2026, BTC cotiza en la zona de $79,600–$80,200, tras caer recientemente por debajo de la cifra redonda después de ponerla a prueba en varias ocasiones. El mercado observa de cerca si los compradores pueden defender esta zona o si los vendedores provocarán una ruptura bajista más profunda. A continuación se presenta una ampliación completa, paso a paso, de los seis puntos principales, enriquecida con porcentajes de precios, contexto técnico, análisis original, estrategia de trading, pronósticos, sentimiento de los traders, niveles clave, RSI y planes prácticos.
1. Bitcoin tiene dificultades actualmente para mantenerse en el nivel de $80,000
En las últimas sesiones, Bitcoin ha estado luchando por mantenerse por encima de $80,000. Tras cotizar a mediados de los $84,000 a principios de mes y poner a prueba la resistencia cerca de $85,000–$88,000 en varias ocasiones, el precio ha retrocedido. Los cierres diarios recientes se han situado entre los $79,000 altos y los $80,000 bajos, lo que representa una caída de aproximadamente 4–6% desde los máximos locales de principios de octubre, alrededor de $84,000–$85,000, y un retroceso más significativo de aproximadamente 35–37% desde el máximo histórico de octubre de 2025, cercano a $126,000.
Esta lucha no es aleatoria. Las cifras redondas, como $80,000, actúan como importantes imanes psicológicos para el flujo de órdenes minoristas e institucionales. Los grandes grupos de órdenes stop, las coberturas de opciones y los flujos relacionados con ETF suelen concentrarse en torno a estos niveles. Cuando el precio pone a prueba repetidamente una cifra redonda y no logra recuperarla con convicción, esto indica que la trayectoria de menor resistencia es temporalmente bajista o lateral, hasta que surja un catalizador más claro. La incapacidad actual de mantener cierres diarios cómodamente por encima de $80,000 muestra que la presión vendedora sigue activa en cada rebote.
2. El precio de Bitcoin está cerca de $80,000 y hay una intensa batalla entre compradores y vendedores
En el momento de redactar este texto, BTC se sitúa cerca de $79,700–$80,000, con rangos intradía que a menudo abarcan $79,200–$80,900. El volumen se ha mantenido elevado durante las incursiones bajistas, lo que indica que los vendedores siguen dispuestos a presionar, mientras que los compradores aparecen en el extremo inferior del rango. Esto crea un entorno clásico de tira y afloja.
En términos porcentuales, la distancia desde los máximos oscilantes recientes cercanos a $84,500 es de aproximadamente 5–6%, mientras que la distancia hasta el siguiente grupo importante de soportes bajistas, alrededor de $77,000–$78,000, es de aproximadamente 2.5–3.5%. El mercado está comprimido y la volatilidad se ha reducido en marcos temporales más cortos, aunque la estructura general sigue siendo incierta. Este tipo de rango estrecho cerca de un nivel psicológico importante suele preceder a un movimiento expansivo de 5–10% en cualquier dirección, una vez que uno de los bandos obtiene una ventaja clara.
3. Los compradores intentan mantener BTC por encima de $80,000, mientras que los vendedores tratan de empujar el precio a la baja
Los compradores han intervenido repetidamente cerca de la zona de demanda de $80,000–$80,500 y del área ligeramente inferior de $79,400–$79,800. Estos niveles coinciden con bloques de órdenes anteriores, nodos de volumen y la base de coste aproximada de ciertos titulares institucionales y de ETF. Por otro lado, los vendedores han estado activos en cada rebote hacia $81,500–$83,000, creando una serie de máximos más bajos en el gráfico diario.
Esta contienda se observa en la dinámica del libro de órdenes y los mapas de liquidaciones: hay importantes grupos de liquidaciones de posiciones largas justo por debajo de $79,000–$78,500, mientras que los grupos de liquidaciones de posiciones cortas se sitúan por encima de $82,000–$83,500. El bando que logre provocar un cierre diario decisivo más allá de estos grupos de liquidez cercanos probablemente desencadenará un movimiento en cascada.
4. Si BTC se mantiene por encima de $80,000: los compradores pueden ganar fuerza y aumenta la probabilidad de un intento de recuperación
Un cierre diario sostenido de nuevo por encima de $80,000, idealmente acompañado de un aumento del volumen y de la recuperación de las medias móviles de corto plazo (actualmente cerca de $80,800–$82,300), devolvería el control a corto plazo a los alcistas. En este escenario, el mercado podría apuntar al siguiente grupo de resistencias en $82,500–$83,500 (aproximadamente +3.5% a +4.5% desde los niveles actuales), seguido de $85,000–$86,500 (+6–8%). Una ruptura limpia y consolidación por encima de la zona de oferta de $86,000–$88,000, que anteriormente rechazó el precio, abriría la puerta hacia $90,000–$92,000 a medio plazo.
Opinión original: Mantenerse por encima de $80,000 no significa automáticamente que un nuevo máximo histórico sea inminente. Simplemente restablecería la estructura alcista de corto plazo dentro del canal ascendente más amplio que ha guiado la recuperación desde los mínimos de mediados de 2026, cerca de $58,000–$60,000.
Los indicadores de impulso tendrían que confirmarlo, llevando el RSI de nuevo por encima de 50 e idealmente hacia 55–60.
5. Si BTC cae por debajo de $80,000: la presión vendedora puede intensificarse y el precio podría bajar considerablemente
Un cierre diario decisivo por debajo de $79,500–$80,000 invalidaría la zona de demanda inmediata y dejaría expuestas las siguientes zonas de soporte. El primer objetivo bajista se sitúa cerca de $77,500–$78,000 (aproximadamente –2.5% a –3%), seguido de la zona más sólida de bloques de órdenes y soporte de volumen alrededor de $75,000–$76,000 (–5% a –6%). Una caída más profunda podría poner a prueba la región de $72,000–$73,000 (–8% a –9%), que coincide con las medias móviles de largo plazo y el límite inferior del canal de recuperación más amplio.
En términos porcentuales, un movimiento medido completo desde el rechazo reciente de $84,500–$85,000 hacia la zona de $75,000 representaría una corrección del 11–12%: todavía relativamente contenida dentro de la estructura más amplia del mercado alcista, pero dolorosa para las posiciones largas apalancadas.
6. En términos sencillos: $80,000 es un nivel psicológico importante. El mercado está decidiendo si los compradores lograrán defenderlo o si los vendedores empujarán el precio a la baja
Este es el núcleo de la configuración actual. Las cifras redondas psicológicas son importantes porque las decisiones humanas tienden a concentrarse en torno a ellas.
Los traders, los algoritmos, las mesas de opciones y las instituciones colocan órdenes importantes cerca de $80,000. La reacción del mercado en este nivel determinará la dirección de la tendencia a corto y medio plazo durante las próximas semanas.
Resumen del precio actual y contexto técnico (finales de octubre de 2026)
Precio spot aproximado: $79,700–$80,000.
El rango de 24 horas ha abarcado con frecuencia $79,200–$80,900.
El RSI diario(14) se sitúa en la zona de 40–43: por debajo del punto medio neutral de 50, pero aún no profundamente sobrevendido (la sobreventa suele comenzar por debajo de 30). Esto indica un debilitamiento del impulso sin capitulación.
El RSI semanal sigue más alto y aún refleja la estructura de recuperación más amplia.
Medias móviles: El precio cotiza por debajo de las medias de 20 y 50 días (cerca de $81,800–$82,300), pero aún muy por encima de la media de 200 días (alrededor de $73,000–$76,000).
La estructura de cruce dorado de las medias de 50/200 sigue intacta en marcos temporales más altos.
Sentimiento del mercado (índice de Miedo y Codicia): Actualmente en la zona neutral a de miedo (lecturas entre los 40 medios y los 50 bajos en las sesiones recientes). Esto supone un cambio con respecto a las lecturas de codicia que se observaron a principios del otoño, cuando el precio subía.
Niveles clave de soporte y resistencia
Soporte inmediato: $79,400–$79,800
Soporte sólido: $77,500–$78,500
Soporte importante: $75,000–$76,000
Soporte estructural más profundo: $72,000–$73,000
Resistencia inmediata: $80,800–$81,500
Resistencia clave: $82,500–$83,500
Resistencia importante / zona de oferta: $85,000–$88,000
Pronóstico del precio y posibles trayectorias
Caso base (el más probable a corto plazo): Continuación de la acción dentro de un rango entre $78,500 y $83,000 mientras el mercado asimila las ventas recientes. La probabilidad de una ruptura limpia en cualquier dirección aumenta después de un periodo de compresión.
Escenario alcista: Mantenerse por encima de $80,000, recuperar $82,000–$83,000 con volumen → objetivos de $85,000 y luego $88,000–$90,000. Potencial alcista desde los niveles actuales: +6% a +12% a medio plazo si vuelve el impulso.
Escenario bajista: Cierre diario por debajo de $79,500 → aceleración hacia $77,000 y luego $75,000. Riesgo bajista: –5% a –9% desde los niveles actuales.
Estrategia de trading y planes para traders
Traders de rango: Comprar cerca de $79,400–$79,800 con stops ajustados por debajo de $78,800; tomar ganancias en el rango de $81,500–$82,500. Vender cerca de $82,500–$83,500 con stops por encima de $84,000.
Traders de rupturas: Esperar un cierre diario confirmado por encima de $83,000 (alcista) o por debajo de $79,000 (bajista) antes de entrar en la dirección de la ruptura. Usar la confirmación del volumen.
Traders de swing: Buscar divergencias del RSI o la recuperación de la media móvil de 50 días como señales de entrada larga con mayor probabilidad de éxito. En el lado corto, el rechazo de la zona de $83,000–$85,000 sigue siendo válido mientras el precio se mantenga por debajo de esos niveles.
La gestión del riesgo es fundamental: el tamaño de las posiciones debe tener en cuenta la elevada probabilidad de un movimiento expansivo del 4–8%. Evitar un apalancamiento excesivo en torno al nivel pivote de $80,000.
Qué piensan los traders y consejos prácticos
Muchos traders de corto plazo consideran $80,000 la línea divisoria. Quienes mantienen posiciones largas buscan una defensa exitosa y la formación de un mínimo más alto. Quienes mantienen posiciones cortas esperan una ruptura limpia y una nueva prueba de $80,000 desde abajo para entrar en corto. Los titulares a más largo plazo siguen relativamente tranquilos porque la estructura general (el precio aún muy por encima de la media de 200 días y dentro de un canal ascendente de varios meses) no se ha invalidado.
Consejos:
Prestar más atención a los cierres diarios que al ruido intradía.
Vigilar las tasas de financiación y el interés abierto para detectar señales de exceso de posiciones apalancadas.
Usar la recuperación del RSI por encima de 50 como herramienta de confirmación del impulso.
Seguir de cerca los catalizadores macroeconómicos (expectativas sobre las tasas de interés, fortaleza del dólar, correlación con el mercado de valores) que puedan amplificar cualquier ruptura técnica.
Entrar y salir de las posiciones gradualmente, en lugar de apostar todo en un único nivel.
En resumen, Bitcoin se encuentra en un clásico punto de decisión. El nivel de $80,000 es más que una cifra redonda: es el campo de batalla actual donde se ponen a prueba en tiempo real la convicción de los compradores y la presión de los vendedores. Una defensa exitosa mantiene viva la narrativa de recuperación y abre el camino hacia zonas de resistencia más altas. Una ruptura bajista aumentaría la probabilidad de una fase correctiva más profunda hacia la zona media de los $70,000. El bando que gane esta contienda probablemente marcará el tono del mercado durante las próximas semanas. Mantén la disciplina, respeta los niveles y gestiona el riesgo con cuidado.#ShareWeekly #GateSquareHalloween
repost-content-media
#USConsumerSentimentNearRecordLow #WCTCS9
La confianza de los consumidores de EE. UU. se acerca a mínimos históricos: análisis detallado del estado de ánimo, la cautela en el gasto y las implicaciones para los mercados
La confianza de los consumidores de EE. UU. ha caído hasta acercarse a mínimos históricos, lo que refleja la profunda inquietud de los hogares estadounidenses por la economía, la inflación y sus perspectivas financieras personales. El índice definitivo de sentimiento del consumidor de octubre de 2026 de la Universidad de Michigan se situó en 48.0, un escaso descenso del 0.2 por
HighAmbition
#USConsumerSentimentNearRecordLow #WCTCS9
La confianza del consumidor estadounidense está cerca de mínimos históricos: análisis detallado del estado de ánimo, la cautela en el gasto y las implicaciones para los mercados
La confianza del consumidor estadounidense ha caído hasta acercarse a mínimos históricos, lo que refleja la profunda inquietud de los hogares del país respecto a la economía, la inflación y sus perspectivas financieras personales. El valor final del Índice de Sentimiento del Consumidor de octubre de 2026, elaborado por la Universidad de Michigan, fue de 48.0, un ligero descenso del 0.2 por ciento respecto a la lectura de 48.1 de septiembre y una caída considerable del 10.4 por ciento frente al nivel de 53.6 registrado en octubre de 2025. Se trata de la segunda lectura más baja en la historia de la encuesta, apenas 3.2 puntos por encima del mínimo histórico de 44.8 establecido en mayo de 2026. El subíndice de Condiciones Económicas Actuales cayó bruscamente un 8.3 por ciento, hasta 46.7, mientras que el Índice de Expectativas del Consumidor aumentó un 5.4 por ciento, hasta 48.8. Las expectativas de inflación para el próximo año subieron ligeramente, del 4.6 por ciento al 4.7 por ciento, y las expectativas a más largo plazo (de 5 a 10 años) aumentaron del 3.4 por ciento al 3.5 por ciento. Estas cifras dibujan un panorama claro de un sector de los hogares que sigue actuando con gran cautela
1. La confianza y el estado de ánimo de los consumidores estadounidenses están cerca de mínimos históricos
La lectura de 48.0 está muy por debajo del promedio histórico a largo plazo, de aproximadamente 83–85, que la serie de la Universidad de Michigan ha mantenido durante décadas. En comparación con el promedio, el sentimiento actual es alrededor de un 42–43 por ciento inferior. Frente a la lectura anterior al conflicto, registrada en febrero de 2026, el sentimiento es ahora cerca de un 15 por ciento más débil. El componente de Condiciones Actuales, que mide cómo perciben los hogares su situación financiera presente y las condiciones de compra, cayó un 8.3 por ciento respecto al mes anterior y se sitúa un 20.3 por ciento por debajo del nivel de 58.6 registrado un año antes. Las condiciones para comprar bienes duraderos —artículos costosos como vehículos, electrodomésticos y muebles— se desplomaron un 18 por ciento solo en octubre, debido al aumento de las tasas de interés y a las preocupaciones sobre la asequibilidad. Más del 40 por ciento de los encuestados sigue mencionando espontáneamente los precios de la gasolina, lo que subraya que los costos de la energía siguen siendo una fuente predominante de preocupación. En resumen, el ánimo de los consumidores estadounidenses se encuentra entre los más pesimistas jamás registrados fuera de períodos de crisis aguda.
2. Los estadounidenses tienen menos confianza en la economía; sus preocupaciones se centran en la inflación, el costo de vida, los gastos del hogar y las perspectivas futuras
Los hogares señalan que el poder adquisitivo es el principal criterio con el que evalúan la economía. Las expectativas de inflación a un año, del 4.7 por ciento, siguen muy por encima del nivel del 3.4 por ciento observado en febrero de 2026 y por encima de todo el rango de lecturas registradas durante 2024 (que se mantuvo entre aproximadamente el 2.8 por ciento y el 3.2 por ciento para las expectativas a más largo plazo). Las expectativas de inflación a largo plazo, del 3.5 por ciento, también son elevadas. Estas expectativas alimentan directamente la cautela: cuando las familias prevén que los precios seguirán subiendo más rápido que sus ingresos, protegen más sus presupuestos. El fuerte deterioro de las opiniones sobre las condiciones actuales para comprar bienes duraderos refleja el aumento de los costos de financiamiento a medida que han subido las tasas de interés. Al mismo tiempo, los gastos cotidianos de los hogares —alimentos, energía y servicios— siguen reduciendo el ingreso disponible real. El resultado neto es una sensación generalizada de que el entorno económico es menos favorable que hace un año y menos favorable que a principios de 2026.
3. Como resultado, es posible que las personas gasten con mayor cautela en compras y otros artículos discrecionales
Cuando el sentimiento está tan deprimido, los consumidores suelen aplazar o reducir las compras no esenciales. Los patrones históricos muestran que las lecturas sostenidas por debajo de 60–65 en el índice de Michigan suelen coincidir con un crecimiento más lento del gasto real de los consumidores, sobre todo en categorías discrecionales como ropa, recreación, restaurantes y bienes duraderos de alto valor. Aunque las ventas minoristas de septiembre aumentaron un 0.8 por ciento respecto al mes anterior —por encima del consenso del 0.3 por ciento—, gran parte del avance se concentró en las gasolineras, donde las ventas se dispararon un 6.4 por ciento debido al aumento de los precios en los surtidores.
Al excluir la gasolina, el panorama subyacente de las ventas minoristas fue más moderado, con un crecimiento más cercano al 0.2 por ciento. Esta divergencia lo ilustra claramente: el gasto total puede parecer resiliente mientras los hogares reducen discretamente las compras por volumen de bienes no energéticos. Con una caída del 18 por ciento en las condiciones para comprar bienes duraderos en un solo mes, los concesionarios de automóviles, las tiendas de muebles y los vendedores de electrodomésticos se enfrentan a un entorno de demanda más difícil de cara a la temporada de fiestas y al último trimestre del año.
4. Posibles repercusiones para la economía estadounidense: un menor gasto de los consumidores podría lastrar el crecimiento general
El gasto de los consumidores representa aproximadamente entre el 68 y el 70 por ciento del producto interno bruto de Estados Unidos. Cuando los hogares se vuelven más cautelosos, la contribución de los gastos de consumo personal al crecimiento tiende a moderarse. Históricamente, un período sostenido de lecturas del sentimiento por debajo de 50 se correlaciona con un crecimiento más débil del PCE real, que en ocasiones pasa del rango anualizado del 2.5–3.5 por ciento al rango del 1–2 por ciento o menos. Si el estado de ánimo actual persiste, la tasa de crecimiento del cuarto trimestre podría verse lastrada en varias décimas de punto porcentual respecto a la que habría con consumidores más confiados. Las empresas que dependen en gran medida de la demanda interna podrían responder reduciendo la acumulación de inventario, aplazando el gasto de capital o moderando sus planes de contratación. Aunque hasta ahora la economía ha evitado una contracción pronunciada, la combinación de unas expectativas de inflación elevadas (4.7 por ciento a un año) y una confianza cercana a mínimos históricos aumenta el riesgo de que la expansión se vuelva más desigual y dependa en mayor medida de los hogares de ingresos más altos, cuyas finanzas siguen siendo más sólidas.
5. Implicaciones para el mercado bursátil: presión sobre las empresas vinculadas al consumo si aumentan los riesgos para las ventas y las ganancias
Los mercados de renta variable son prospectivos. Cuando la confianza del consumidor está cerca de mínimos de varias décadas, los inversionistas suelen reevaluar las perspectivas de ganancias de las empresas cuyos ingresos dependen estrechamente del gasto de los hogares. Los minoristas, restaurantes, marcas de ropa, cadenas de artículos para el hogar, fabricantes de automóviles y conglomerados de bienes de consumo discrecional suelen ver cómo se contraen sus múltiplos de valoración o cómo sus acciones quedan rezagadas respecto al mercado en general cuando se prevé que se debilite el impulso del gasto. En las últimas sesiones, esta dinámica ya ha empezado a reflejarse en el desempeño relativo: las empresas más defensivas de bienes de consumo básico han mostrado mayor resiliencia, mientras que las empresas de consumo discrecional están sometidas a un mayor escrutinio en cuanto a sus proyecciones para la temporada de fiestas y sus previsiones de ventas del cuarto trimestre. Si la caída del 18 por ciento en las condiciones para comprar bienes duraderos se traduce en menores volúmenes de unidades vendidas, las empresas de esas categorías podrían enfrentarse a recortes de varios puntos porcentuales en las estimaciones de ganancias.
Los índices bursátiles generales también podrían experimentar una mayor volatilidad mientras el mercado sopesa la posibilidad de que el motor del consumo —durante mucho tiempo uno de los pilares de la expansión— esté pasando a una marcha más lenta.
En conjunto, los datos de sentimiento del consumidor de octubre de 2026 envían una señal clara. Con un valor de 48.0, la confianza es un 10.4 por ciento más débil que un año antes, las condiciones actuales se deterioraron un 8.3 por ciento en un solo mes y las expectativas de inflación siguen elevadas, en un 4.7 por ciento para el próximo año. Los hogares están respondiendo con un gasto más selectivo, sobre todo en compras de mayor valor que requieren financiamiento. Dado que el consumo impulsa la mayor parte de la actividad económica estadounidense, cualquier desaceleración sostenida de ese sector repercutiría en las previsiones de crecimiento, las ganancias corporativas y las valoraciones del mercado bursátil, especialmente en las empresas más expuestas a los consumidores estadounidenses. Los próximos meses mostrarán si la cautela actual resulta temporal o se convierte en una característica más duradera del panorama económico. Por ahora, los datos muestran un sector de consumo que está claramente a la defensiva.#ShareWeekly #GateSquareHalloween
repost-content-media
#KeyMacroWeekAhead
#WCTCS9
Semana macroeconómica clave a la vista: publicaciones económicas críticas de EE. UU. y análisis del impacto en los mercados
La próxima semana trae varios informes macroeconómicos de alto impacto de EE. UU. que históricamente generan una volatilidad significativa en Bitcoin, Ethereum, el oro y las acciones estadounidenses. Con Bitcoin cotizando cerca de $79,500–$80,000, Ethereum alrededor de $2,300–$2,350, el oro cerca de $3,995–$4,010 por onza, el S&P 500 cerca de 7,623, el Dow Jones cerca de 52,215 y el Nasdaq cerca de 25,955, los operadores deben prepararse para
HighAmbition
#KeyMacroWeekAhead
#WCTCS9
Semana macroeconómica clave: próximos datos económicos críticos de EE. UU. y análisis del impacto en los mercados
La próxima semana se publicarán varios informes macroeconómicos de alto impacto de EE. UU. que históricamente generan una volatilidad significativa en Bitcoin, Ethereum, el oro y las acciones estadounidenses. Con Bitcoin cotizando cerca de $79,500–$80,000, Ethereum alrededor de $2,300–$2,350, el oro cerca de $3,995–$4,010 por onza, el S&P 500 cerca de 7,623, el Dow Jones cerca de 52,215 y el Nasdaq cerca de 25,955, los operadores deberían prepararse para posibles variaciones porcentuales en función de las sorpresas de los datos frente a las expectativas de consenso.
1. Próximos eventos macroeconómicos importantes
La semana del 2 al 8 de noviembre de 2026 incluye datos clave sobre el mercado laboral y la actividad económica.
El martes 3 de noviembre se publicará el informe JOLTS de ofertas de empleo de septiembre a las 10:00 AM ET, un indicador adelantado de la rigidez del mercado laboral.
El miércoles 4 de noviembre se publicarán el informe nacional de empleo de ADP y el PMI de servicios del ISM. El jueves 5 de noviembre se darán a conocer las solicitudes iniciales de subsidio por desempleo y los datos de productividad.
El evento central será el informe Situación del Empleo del viernes 6 de noviembre (nóminas no agrícolas/NFP) correspondiente a octubre, a las 8:30 AM ET, que incluirá el crecimiento de las nóminas, la tasa de desempleo y los ingresos medios por hora. Estos datos se publicarán tras la reciente decisión de tasas del FOMC y la estimación preliminar del PIB del tercer trimestre. Los mercados se centrarán en determinar si el crecimiento del empleo se mantiene resiliente o se debilita, lo que influirá en las expectativas sobre la trayectoria de la política de la Reserva Federal de cara a fin de año.
2. Informes económicos clave y sensibilidad de los mercados
El NFP sigue siendo uno de los informes mensuales de mayor impacto. Un dato sólido (muy por encima del consenso, por ejemplo, +150k–200k o más, junto con una caída del desempleo) suele reforzar la narrativa de tasas más altas durante más tiempo y fortalecer el dólar estadounidense.
Un dato débil (por debajo del consenso, con un aumento del desempleo) eleva las expectativas de un aterrizaje suave o de una flexibilización monetaria. Las ofertas de empleo de JOLTS ayudan a evaluar si la contratación se está enfriando o si el mercado laboral sigue ajustado.
El ISM de servicios refleja la salud del sector dominante de servicios. Los datos históricos muestran que estos informes pueden provocar movimientos intradía del 1–3% en los activos de riesgo y del 0.5–1.5% en el oro, según la magnitud de la sorpresa frente a las previsiones. Los componentes de crecimiento salarial también son importantes para evaluar las señales de persistencia de la inflación.
3. Contexto de los datos recientes y panorama de política monetaria
Los datos recientes han mostrado señales mixtas en el mercado laboral: en una lectura anterior, el NFP se situó en torno a +29k y el desempleo cerca del 4.2%. Los datos de inflación (CPI y PPI recientes) han fluctuado, por lo que la Fed sigue dependiendo de los datos.
La reunión del FOMC de octubre y sus actas (que se publicarán más adelante en noviembre) se interpretarán a la luz de los datos de la próxima semana. Un crecimiento sólido o unos salarios persistentes podrían reducir las probabilidades de una flexibilización agresiva; unos datos más débiles podrían respaldar a los activos de riesgo. Los operadores siguen de cerca las revisiones de los meses anteriores, ya que a menudo modifican la narrativa más que el dato principal. Las cifras de crecimiento económico y la resiliencia del gasto de los consumidores siguen siendo temas secundarios, pero relevantes, de cara a los datos de la temporada navideña.
4. Impactos previstos en los precios de BTC, ETH, el oro y las acciones estadounidenses
Bitcoin, cerca de $79,500–$80,000, ha mostrado sensibilidad a las sorpresas macroeconómicas.
Históricamente, los datos más altos de lo esperado sobre el mercado laboral o la inflación han provocado caídas del 1–3% durante la primera hora (a veces mayores ante sorpresas extremas), mientras que los datos más bajos de lo esperado pueden impulsar ganancias del 1–4% al aumentar las expectativas de recortes de tasas. Ethereum, cerca de $2,300–$2,350, suele amplificar los movimientos de Bitcoin entre 1.5 y 2 veces en términos porcentuales, debido a su mayor beta; ante datos de alto impacto, son posibles oscilaciones del 1.5–5% durante la primera hora.
El oro, cerca de $3,995–$4,010, suele reaccionar de forma inversa al dólar y a las tasas: un NFP sólido y un dólar fuerte pueden presionar el oro a la baja entre un 0.5–1.5%, mientras que los datos débiles y la caída de los rendimientos pueden respaldar avances del 0.8–2% al disminuir las tasas reales.
Las acciones estadounidenses (S&P 500 cerca de 7,623, Dow cerca de 52,215, Nasdaq cerca de 25,955) suelen registrar movimientos del 0.5–2% en los índices. Los datos sólidos pueden impulsar a corto plazo los sectores financiero y cíclico, pero presionar a los sectores de crecimiento y tecnología debido a las mayores tasas de descuento; los datos débiles pueden respaldar inicialmente a las acciones de crecimiento ante las expectativas de una política monetaria más flexible, antes de que predominen las preocupaciones por el crecimiento. La volatilidad (VIX cerca de 19–20) suele aumentar antes de estos eventos, y los movimientos absolutos promedio en los días de publicación del NFP históricamente superan los de las sesiones tranquilas.
Aumentan las correlaciones entre clases de activos: la fortaleza del dólar suele coincidir con debilidad en las criptomonedas y el oro, mientras que los datos más débiles pueden provocar movimientos coordinados de apetito por el riesgo.
5. Perspectiva de trading y gestión del riesgo
Los operadores deberían seguir de cerca el calendario económico para consultar las previsiones de consenso y los datos publicados. El tamaño de las posiciones cobra especial importancia en torno a la publicación del NFP del viernes a las 8:30 AM ET, ya que los diferenciales se amplían y la liquidez puede reducirse momentáneamente. Los patrones históricos muestran que los primeros 5–60 minutos producen los mayores movimientos porcentuales (la volatilidad horaria de BTC suele ser de 1.5 a 3 veces la habitual), aunque es posible que después se produzcan reversiones durante la sesión.
Prepárese para movimientos en ambas direcciones: un NFP sólido podría llevar a BTC al rango de $77,000–$78,000 o por debajo ante la fortaleza del dólar, al tiempo que respaldaría al dólar y presionaría el oro por debajo de $3,950; un dato débil podría impulsar BTC hacia $82,000–$84,000 y el oro por encima de $4,050, además de respaldar a la renta variable si se afianzan las expectativas de un aterrizaje suave.
Utilice órdenes stop-loss ajustadas a los rangos verdaderos medios recientes (BTC suele registrar un 2–4% diario; ETH, más). Evite un apalancamiento excesivo antes de la publicación. Preste atención a los detalles secundarios —el crecimiento salarial, la participación en la fuerza laboral y las revisiones anteriores—, ya que con frecuencia determinan la narrativa duradera más allá del dato principal. El ISM y JOLTS ofrecen señales tempranas a mitad de semana.
En general, los datos de la próxima semana permitirán ajustar las perspectivas sobre el equilibrio entre crecimiento e inflación y las expectativas sobre la Fed, creando oportunidades direccionales y una volatilidad elevada en Bitcoin, Ethereum, el oro y los índices bursátiles estadounidenses. Mantenga la disciplina, céntrese en estrategias con riesgo definido y considere el calendario como el principal factor impulsor, en lugar del ruido a corto plazo. Los mercados descuentan la sorpresa, no la cifra absoluta.#ShareWeekly #GateSquareHalloween
repost-content-media
BTC-1,09%
ETH-2,12%
XAU+0,47%
SPX500+0,06%
DOW+2,53%
#StriveCEOHintsAtMoreBitcoinBuying #WCTCS9
El CEO de Strive señala que continuará acumulando Bitcoin: análisis detallado del impacto en el mercado y la empresa
El CEO de Strive, Matt Cole, ha indicado públicamente que la empresa mantiene su compromiso de seguir ampliando sus tenencias de Bitcoin en los próximos períodos. Esto ocurre tras una serie de compras agresivas que han elevado rápidamente a Strive hasta situarla entre las principales empresas con tesorerías corporativas de Bitcoin. Según las últimas divulgaciones, a mediados de octubre de 2026, Strive posee aproximadamente 36,818 BTC.
HighAmbition
#StriveCEOHintsAtMoreBitcoinBuying #WCTCS9
El CEO de Strive señala que continuará acumulando Bitcoin: análisis detallado del impacto en el mercado y la empresa
El CEO de Strive, Matt Cole, ha indicado públicamente que la empresa sigue comprometida con ampliar aún más sus tenencias de Bitcoin en los próximos períodos. Esto ocurre tras una serie de compras agresivas que han situado rápidamente a Strive entre las principales empresas cotizadas con tesorería de Bitcoin. Según las últimas divulgaciones, a mediados de octubre de 2026, Strive posee aproximadamente 36,818 BTC. A los recientes niveles de cotización, cercanos a los 79,500-80,500 dólares por Bitcoin, esta tesorería está valorada en alrededor de 2.9-3.0 mil millones de dólares. La empresa ha añadido miles de monedas solo en las últimas semanas, incluidas compras de 3,311 BTC, 2,822 BTC y 1,223 BTC, con precios medios de compra de entre aproximadamente 81,700 y 84,500 dólares por moneda. Estas compras sumaron cientos de millones de dólares y se financiaron mediante el ejercicio de warrants, que generó alrededor de 369 millones de dólares, y una oferta de acciones preferentes por aproximadamente 630 millones de dólares.
Esta señal del CEO tiene un peso significativo porque Strive opera con una estrategia de tesorería claramente centrada en Bitcoin. La empresa trata Bitcoin como su principal activo de reserva y evalúa las decisiones de asignación de capital frente al rendimiento de Bitcoin como tasa mínima de rendimiento. Desde principios de 2026, cuando sus tenencias rondaban los 7,500 BTC, sus reservas han crecido más de un 380 por ciento gracias a una combinación de compras directas, fusiones y actividad en los mercados de capitales. El CEO ha aludido a objetivos que podrían situar a Strive como el segundo mayor tenedor corporativo cotizado para finales de año si se mantiene o acelera el ritmo actual, aunque se trata de una meta ambiciosa, no de un escenario base. Para alcanzar posiciones más altas se necesitarían compras semanales continuas, posiblemente con un promedio de varios cientos a más de 1,000 BTC, según la actividad de los competidores.
Para Strive, comprar más Bitcoin reforzaría aún más su identidad como vehículo de tesorería dedicado exclusivamente a Bitcoin. Unas tenencias mayores incrementan la cantidad absoluta de Bitcoin por acción, métrica que la dirección destaca ante los accionistas. Si la empresa destina una parte sustancial de los ingresos recientes de la emisión de acciones preferentes a comprar Bitcoin a los niveles actuales, cercanos a 80,000 dólares, la tesorería podría crecer en varios miles de monedas más en relativamente poco tiempo. Esto elevaría en cientos de millones de dólares el valor del balance a los precios actuales, y potencialmente aún más si Bitcoin se revaloriza. Históricamente, los anuncios de tesorería corporativa de esta magnitud han favorecido las acciones de la empresa; las acciones de ASST han mostrado sensibilidad tanto a los movimientos del precio de Bitcoin como al tamaño de las nuevas compras. Por ejemplo, un aumento del 5 al 10 por ciento en las tenencias podría traducirse en movimientos porcentuales amplificados de la acción si el mercado asigna un múltiplo de valoración superior a las crecientes reservas de Bitcoin. La dilución derivada de la emisión de acciones ordinarias o preferentes sigue siendo un factor compensatorio; sin embargo, la dirección ha estructurado las ofertas para mantener reservas de efectivo que cubran varios trimestres de obligaciones por dividendos, con el objetivo de sostener la estrategia durante distintos ciclos de precios.
En el mercado de Bitcoin, la señal funciona como un indicador constructivo de la demanda. En los últimos años, las compras de tesorería corporativa se han convertido en una fuente visible de demanda estructural.
Cuando una empresa del tamaño de Strive se compromete a seguir comprando, retira monedas de la oferta circulante de forma duradera. Incluso a un ritmo semanal promedio de 500 a 1,000 BTC, la absorción anualizada podría alcanzar entre 25,000 y 50,000 monedas. En comparación con el calendario de emisión fijo de Bitcoin y una oferta circulante total cercana a los 20.1 millones, esto no es dominante por sí solo, pero contribuye a la capa más amplia de demanda corporativa e institucional que ha respaldado la resiliencia del precio durante los retrocesos. La actividad corporativa reciente de varias empresas ha coincidido con períodos en los que Bitcoin se estabilizó tras caídas del 3 al 5 por ciento y posteriormente repuntó entre un 4 y un 8 por ciento en las sesiones siguientes.
Los efectos positivos en el sentimiento suelen aparecer rápidamente tras señales de este tipo.
Los participantes del mercado interpretan la acumulación corporativa sostenida como una validación del valor a largo plazo. En ciclos anteriores, las sucesivas noticias sobre tesorerías han precedido períodos de varias semanas con menor presión vendedora y mayores volúmenes diarios promedio. Si Strive lleva a cabo grandes compras en el mercado abierto, la presión compradora inmediata puede crear niveles de soporte a corto plazo. Por ejemplo, una demanda visible de varios miles de BTC en un período breve ha limitado históricamente las caídas durante jornadas de aversión al riesgo y ha contribuido a avances del 1 al 3 por ciento en las 24 a 72 horas siguientes cuando las demás condiciones son neutrales. Las compras coordinadas de mayor magnitud en todo el sector corporativo se han asociado con alzas porcentuales más fuertes, a veces en el rango del 5 al 10 por ciento durante períodos de varios días, cuando coinciden con datos macroeconómicos favorables.
La transparencia de estas compras también favorece la formación de precios. Como las empresas cotizadas presentan divulgaciones, el mercado recibe datos concretos sobre los volúmenes y los costos promedio, en lugar de rumores. Esto reduce la incertidumbre sobre el tamaño de la demanda. A los niveles actuales, cercanos a los 80,000 dólares, una inversión de varios cientos de millones de dólares representa una absorción significativa frente a volúmenes diarios en exchanges que a menudo se sitúan en decenas de miles de millones. El efecto es más pronunciado durante los períodos de menor actividad bursátil, cuando la liquidez es más escasa. A largo plazo, la acumulación corporativa reiterada respalda la idea de que una proporción creciente de Bitcoin está en manos de entidades con horizontes de varios años, lo que puede reducir la volatilidad realizada y fomentar una mayor participación institucional.
Entre los efectos secundarios se incluyen posibles repercusiones en otras acciones y productos relacionados con Bitcoin. Las empresas con estrategias de tesorería similares suelen cotizar con una alta correlación tanto con Bitcoin como entre sí ante los anuncios de sus pares. Una señal creíble de que Strive seguirá comprando puede elevar a corto plazo las valoraciones de empresas comparables entre un 2 y un 5 por ciento, a medida que los inversores reevalúan sus posiciones relativas. Los productos cotizados en bolsa que siguen a Bitcoin también podrían registrar entradas moderadas si se considera que la demanda corporativa anticipa una demanda más amplia.
Por el contrario, si las compras posteriores decepcionan frente a las expectativas generadas por los comentarios del CEO, tanto las acciones como el sentimiento relacionado podrían revertir esas ganancias con la misma rapidez.
Los riesgos siguen siendo importantes. Bitcoin continúa siendo un activo volátil; una caída del precio del 10 al 15 por ciento reduciría en aproximadamente 290 a 440 millones de dólares el valor a mercado de los 36,818 BTC que ya posee Strive, a los niveles actuales. La empresa mantiene reservas de efectivo específicamente para cubrir los dividendos preferentes durante esos períodos, pero una persistencia de precios más bajos seguiría presionando las valoraciones de las acciones y el ritmo de acumulación futura.
La financiación mediante acciones preferentes introduce costos fijos por dividendos que deben cubrirse independientemente del rendimiento de Bitcoin. La dirección ha hecho hincapié en mantener una reserva equivalente a 18 meses, lo que mitiga el riesgo de liquidez a corto plazo, pero no elimina la necesidad de seguir accediendo a los mercados de capitales si se pretende mantener la estrategia de acumulación a gran escala.
En conjunto, la indicación del CEO de que habrá más compras de Bitcoin refuerza la estrategia central de Strive: tratar Bitcoin como su principal activo de reserva a largo plazo. Si la ejecución tiene éxito, aumentaría la cantidad de Bitcoin por acción, ampliaría las reservas totales por encima de los 40,000 BTC en un escenario realista a corto plazo y podría mejorar su posición entre los tenedores cotizados. Para el mercado de Bitcoin, la señal añade demanda estructural incremental a precios cercanos a los 80,000 dólares y respalda un posicionamiento positivo entre los tenedores a largo plazo. Los movimientos porcentuales dependerán, en última instancia, del tamaño y el momento reales de las compras en relación con la liquidez general del mercado y las condiciones macroeconómicas concurrentes.
La divulgación transparente de las compras futuras permitirá al mercado ajustar sus expectativas con precisión, en lugar de depender únicamente de la interpretación de los comentarios. La combinación del poder de compra demostrado recientemente, el capital disponible procedente de las ofertas de acciones preferentes y las señales explícitas de la dirección crea un contexto favorable tanto para las acciones de la empresa como para el perfil de demanda de Bitcoin en los próximos períodos.#GateSquareHalloween
repost-content-media
#QQQ #GateWCTCS9
Precio actual: 706 USDT
1. Panorama del mercado
QQQ sigue el índice Nasdaq-100 y ofrece exposición a importantes empresas estadounidenses de tecnología y crecimiento, como NVIDIA, Apple, Microsoft, Amazon, Meta, Alphabet, AMD y Tesla.
QQQ se ve influido por los resultados del sector tecnológico, la demanda de IA, el desempeño de los semiconductores, la inflación, la política de la Reserva Federal, los rendimientos de los bonos del Tesoro y los flujos de inversión institucional.
A 706 USDT, mi perspectiva es cautelosa hasta que los compradores demuestren suficiente fortaleza p
HighAmbition
#QQQ #GateWCTCS9
Precio actual: 706 USDT
1. Panorama del mercado
QQQ sigue el índice Nasdaq-100 y ofrece exposición a importantes empresas estadounidenses de tecnología y crecimiento, como NVIDIA, Apple, Microsoft, Amazon, Meta, Alphabet, AMD y Tesla.
QQQ se ve influido por los resultados del sector tecnológico, la demanda de IA, el desempeño de los semiconductores, la inflación, la política de la Reserva Federal, los rendimientos de los bonos del Tesoro y los flujos de inversión institucional.
A 706 USDT, mi perspectiva es cautelosa hasta que los compradores demuestren suficiente fortaleza para recuperar la resistencia cercana. Es posible una recuperación, pero los operadores deberían esperar confirmación en lugar de asumir que cada caída es una oportunidad de compra.
2. ¿Por qué se mueve QQQ?
Hay varios factores que pueden influir en la dirección de QQQ:
Demanda de IA: El sólido gasto en infraestructura de IA puede respaldar las acciones de semiconductores y tecnología.
Resultados corporativos: El crecimiento de los ingresos, los márgenes de beneficio y las previsiones de las principales posiciones pueden mover el índice.
Tasas de interés: Las expectativas de tasas más bajas pueden respaldar las valoraciones de las acciones de crecimiento, mientras que el aumento de los rendimientos puede generar presión.
Inflación: Una inflación persistente puede reducir las expectativas de flexibilización monetaria.
Flujos institucionales: Los grandes ajustes de cartera y las compras o ventas de ETF pueden afectar el impulso del mercado.
Datos económicos: Los informes sobre empleo, PIB, gasto de los consumidores e inflación pueden cambiar las expectativas de los inversores.
En mi opinión, una recuperación sostenible de QQQ requiere fortaleza en varias de las principales posiciones, no solo en una o dos acciones tecnológicas.
3. Niveles clave de soporte y resistencia
Las siguientes son zonas técnicas provisionales en torno al precio actual de 706 USDT. Confírmalas con el gráfico más reciente antes de operar.
Niveles de soporte
S1: 700–702 USDT — Primera zona en la que los compradores podrían intentar defender el precio.
S2: 692–696 USDT — Siguiente zona bajista si falla el soporte inicial.
S3: 680–685 USDT — Escenario bajista más profundo si se aceleran las ventas.
Niveles de resistencia
R1: 710–715 USDT — Primer obstáculo para una recuperación a corto plazo.
R2: 720–725 USDT — Resistencia importante que requiere una confirmación de compras más sólida.
R3: 735–745 USDT — Posible zona de subida extendida si se fortalece el impulso alcista.
Estos niveles son estimaciones basadas en escenarios, no señales verificadas en tiempo real en el gráfico.
4. Escenario alcista: ¿Hasta dónde podría subir QQQ?
La perspectiva alcista mejora si QQQ se mantiene en 700–702 y recupera 710–715. Una ruptura sostenida por encima de 720–725 podría indicar un mayor interés comprador.
Posibles objetivos alcistas:
TP1: 712–715 USDT
TP2: 720–725 USDT
TP3: 735–745 USDT
Una ruptura respaldada por un aumento del volumen, una mayor amplitud del mercado y un desempeño positivo de las principales acciones tecnológicas ofrecería una confirmación más sólida.
Sin embargo, un breve movimiento por encima de la resistencia seguido de un rechazo brusco podría ser una falsa ruptura.
Invalidación alcista: Una caída sostenida por debajo de 700 debilitaría la perspectiva de recuperación inmediata.
5. Escenario bajista: ¿Podría seguir cayendo QQQ?
La perspectiva bajista se fortalece si QQQ no logra recuperar la resistencia y cae por debajo de 700 mientras persiona la presión vendedora.
Posibles objetivos bajistas:
TP1: 700–702 USDT
TP2: 692–696 USDT
TP3: 680–685 USDT
Una ruptura confirmada, intentos fallidos de rebote y debilidad en las principales posiciones tecnológicas sugerirían que los vendedores siguen teniendo el control.
Los operadores no deberían asumir que un mercado en caída tiene que recuperarse de inmediato. Pueden producirse rebotes a corto plazo incluso durante una tendencia bajista más amplia.
Invalidación bajista: Una recuperación sostenida por encima de 720–725 debilitaría el escenario bajista inmediato.
6. Sentimiento del mercado: ¿Qué observan los operadores?
Los operadores alcistas esperan que se mantenga el soporte, que se forme un mínimo más alto y que se rompa la resistencia con una participación sólida.
Los operadores bajistas vigilan las recuperaciones fallidas, los máximos más bajos y las operaciones sostenidas por debajo del soporte.
Los inversores a largo plazo se centran en los resultados corporativos, el gasto en IA, las valoraciones y la sostenibilidad del crecimiento del sector tecnológico.
Los operadores a corto plazo observan los máximos y mínimos intradía, el VWAP, los indicadores de impulso y los anuncios económicos.
En mi opinión, el mercado necesita una confirmación más sólida antes de que una recuperación pueda considerarse sostenible. Una sola vela verde no basta para establecer un cambio de tendencia.
7. Volumen, liquidez e indicadores técnicos
Volumen: Un aumento del volumen durante una caída puede indicar una fuerte participación vendedora. Una recuperación con un volumen creciente suele ser más convincente.
Liquidez: Los máximos y mínimos anteriores, los puntos de giro repetidos y las zonas de ruptura pueden ayudar a identificar posibles áreas de liquidez. La liquidez exacta del libro de órdenes institucional requiere datos adicionales.
RSI: La mejora del impulso puede respaldar una recuperación, pero una lectura de sobreventa no garantiza un rebote inmediato.
MACD: Un cruce alcista puede indicar una mejora del impulso, mientras que la debilidad persistente respalda una perspectiva cautelosa.
Medias móviles: Recuperar las medias a corto plazo puede ofrecer una señal temprana de recuperación. Para una confirmación a más largo plazo se necesita una fortaleza sostenida.
VWAP: Operar por encima del VWAP puede indicar mayores compras intradía, mientras que los rechazos repetidos por debajo de este pueden sugerir que persiste la presión vendedora.
No se debe utilizar ningún indicador de forma aislada. La estructura del precio, el volumen y la gestión del riesgo siguen siendo esenciales.
8. Principales acciones que influyen en QQQ
NVIDIA: Demanda de chips para IA, crecimiento de los centros de datos y previsiones de resultados.
Apple: Demanda de los consumidores, ventas de productos e ingresos por servicios.
Microsoft: Crecimiento de la nube, adopción de IA y gasto de capital.
Amazon: Desempeño de AWS, márgenes minoristas e infraestructura de IA.
AMD y Micron: Demanda de semiconductores y crecimiento relacionado con la IA.
Meta y Alphabet: Ingresos publicitarios, inversión en IA y rentabilidad.
Tesla: Entregas de vehículos, márgenes y acontecimientos específicos de la empresa.
9. Pronóstico de siete días: del 23 al 29 de octubre
23 de octubre: Observa si QQQ se estabiliza en torno a 700–702 o sigue bajando. Una recuperación por encima de 710–715 mejoraría la perspectiva a corto plazo.
24–25 de octubre: Los mercados bursátiles de EE. UU. permanecerán cerrados durante el fin de semana. Sigue los anuncios de resultados, los acontecimientos económicos y las noticias que afecten a las acciones tecnológicas.
26 de octubre: Observa la siguiente sesión regular de negociación en EE. UU. para evaluar la reacción del mercado a los acontecimientos del fin de semana y la volatilidad de apertura.
27–28 de octubre: Un movimiento sostenido por encima de 715 podría poner 720–725 en el punto de mira. No lograr recuperar la resistencia y caer por debajo de 700 aumentaría los riesgos bajistas.
29 de octubre: Una ruptura exitosa por encima de 725 podría abrir una posible trayectoria hacia 735–745. Si falla 700, la zona de 692–696 cobrará importancia, seguida de 680–685 en un escenario bajista más profundo.
Estos son escenarios condicionales, no predicciones garantizadas. La dirección real dependerá de la confirmación del precio, los resultados corporativos, los datos económicos y las condiciones del mercado.
10. Mi perspectiva de trading
A 706 USDT, mantendría la cautela y me centraría en la confirmación en lugar de hacer predicciones.
Si QQQ mantiene el soporte y recupera la resistencia, la perspectiva alcista podría mejorar. Si pierde el soporte y continúan los rebotes fallidos, es posible que siga bajando.
Vigilaría el sector tecnológico en general, los rendimientos de los bonos del Tesoro, el volumen de negociación y el desempeño de las principales posiciones antes de decidir si las condiciones del mercado respaldan una perspectiva alcista o bajista.
11. Conclusión final
El próximo movimiento de QQQ dependerá de los resultados del sector tecnológico, la demanda de IA, las expectativas sobre las tasas de interés, los rendimientos de los bonos del Tesoro y el sentimiento de los inversores.
Niveles clave que hay que vigilar:
Precio actual: 706 USDT
Soporte: 700–702 USDT
Soporte inferior: 692–696 USDT
Zona bajista importante: 680–685 USDT
Resistencia: 710–715 USDT
Resistencia importante: 720–725 USDT
Posible extensión alcista: 735–745 USDT
#ShareWeekly
repost-content-media
QQQ-0,05%
NVDA-0,60%
AAPL-0,17%
MSFT+0,56%
AMZN-0,97%
#​MU #GateWCTCS9
Análisis de mercado de MU (Micron Technology): ¿Puede MU recuperarse desde $862 o caer aún más?
1. Panorama del mercado y mi opinión personal
MU es una de las acciones de semiconductores más seguidas, porque su negocio está vinculado con DRAM, memoria flash NAND, memoria de alto ancho de banda (HBM) y la infraestructura que impulsa la inteligencia artificial.
Precio actual proporcionado: 862 USDT
Mi perspectiva es cautelosamente alcista a largo plazo, pero los operadores a corto plazo deben mantener la cautela. La fuerte demanda de memoria relacionada con la IA respalda las p
HighAmbition
#​MU #GateWCTCS9
Análisis de mercado de MU (Micron Technology): ¿Puede MU recuperarse desde 862 o caer aún más?
1. Panorama del mercado y mi opinión personal
MU es una de las acciones de semiconductores más observadas, porque su negocio está vinculado a la DRAM, la memoria flash NAND, la memoria de alto ancho de banda (HBM) y la infraestructura que impulsa la inteligencia artificial.
Precio actual indicado: 862 USDT
Mi perspectiva es cautelosamente alcista a largo plazo, pero los operadores a corto plazo deberían actuar con prudencia. La fuerte demanda de memoria relacionada con la IA respalda las perspectivas del negocio, pero la reciente debilidad de las acciones de semiconductores demuestra que incluso las empresas con sólidos resultados pueden afrontar ventas agresivas.
El 22 de octubre, las acciones de semiconductores se vieron presionadas y, según se informó, Micron cayó alrededor de un 6.3%. Los inversores cuestionan la sostenibilidad del gasto en infraestructura de IA y las perspectivas del sector de los chips en general. Por eso es más importante esperar una confirmación que comprar a ciegas en una caída.
2. ¿Por qué es importante MU para el mercado de la IA?
Micron suministra tecnologías de memoria y almacenamiento que se utilizan en centros de datos, servidores de IA, computadoras, teléfonos inteligentes y otros dispositivos electrónicos.
Los tres factores más importantes son:
Demanda de HBM: Los aceleradores de IA requieren memoria de alto ancho de banda para procesar grandes cargas de trabajo de manera eficiente.
Precios de la memoria: La oferta limitada y los precios sólidos pueden respaldar los ingresos y los márgenes de beneficio.
Inversión en infraestructura de IA: Si las principales empresas tecnológicas siguen invirtiendo en centros de datos, la demanda de memoria avanzada podría mantenerse sólida.
El 30 de septiembre, Micron informó ingresos récord de 54.23 mil millones de dólares en el cuarto trimestre del ejercicio fiscal 2026 y ganancias ajustadas de 33.42 dólares por acción.
La dirección también indicó que la demanda impulsada por la IA podría respaldar un sólido ejercicio fiscal 2027.
Sin embargo, unos fundamentos sólidos no garantizan una recuperación inmediata del precio de las acciones. Los inversores pueden vender incluso después de excelentes resultados si las expectativas ya son elevadas.
3. Niveles técnicos a vigilar
Los siguientes niveles son mis zonas de operación propuestas, basadas en el precio indicado de 862 USDT. Son niveles de planificación, no niveles de soporte o resistencia en tiempo real verificados de forma independiente.
Zonas de soporte
S1: 845–850
S2: 825–830
S3: 800–815
Zonas de resistencia
R1: 880–890
R2: 910–925
R3: 950–975
Zona extendida al alza: 1,000
La zona de 880–890 es la primera prueba importante para la recuperación. Una ruptura convincente por encima de ella podría atraer compradores que buscan aprovechar el impulso. La región de 910–925 es el siguiente obstáculo, donde los vendedores podrían intentar defender el precio.
A la baja, 845–850 es la primera zona donde conviene buscar interés comprador. Si MU pierde esa zona y no logra recuperarla, 825–830 cobra relevancia. Un descenso más profundo hacia 800–810 indicaría una mayor presión vendedora.
Antes de colocar una orden, estas zonas deberían contrastarse con el gráfico más reciente, el volumen de negociación y la acción del precio.
4. Estrategia de operación: tres posibles escenarios
Estrategia A: Ruptura alcista
Idea de entrada: Esperar a que MU supere 890 y mantenga ese nivel en una nueva prueba.
Zona de entrada: 890–895 tras la confirmación
Stop-loss: 875
TP1: 910
TP2: 925
TP3: 950
Este escenario requiere un fuerte volumen comprador y una nueva prueba exitosa. Si el precio supera brevemente 890 y vuelve a caer de inmediato, la ruptura podría ser una señal falsa.
Estrategia B: Comprar un rebote confirmado en el soporte
Idea de entrada: Vigilar la zona de 845–850 en busca de una reversión alcista, como un cierre de vela sólido y un volumen en aumento.
Zona de entrada: 850–855 tras la confirmación
Stop-loss: 838
TP1: 870
TP2: 885
TP3: 910
No compres simplemente porque el precio llegue al soporte. Si la presión vendedora continúa y las velas cierran por debajo de la zona, espera a que el mercado se estabilice.
Estrategia C: Ruptura bajista
Idea de entrada: Considerar una operación bajista solo si MU cae por debajo de 845 y no logra recuperar ese nivel.
Zona de entrada: 840–843 tras la confirmación
Stop-loss: 858
TP1: 830
TP2: 815
TP3: 800
Una ruptura bajista sin un volumen vendedor sostenido puede revertirse rápidamente. Evita perseguir una vela roja pronunciada cuando la mayor parte del movimiento ya haya ocurrido.
Estos son escenarios alternativos, no tres operaciones que deban abrirse al mismo tiempo. Elige únicamente el escenario que coincida con una acción del precio confirmada.
5. Planificación de stop-loss y take-profit
Para los operadores que prefieren un plan definido de antemano:
SL1: 850 — control de riesgo ajustado para una entrada confirmada por ruptura cerca de 862–865.
SL2: 838 — protección más amplia para una operación basada en un rebote desde el soporte.
SL3: 820 — adecuado únicamente para una operación planificada por separado, con un nivel de invalidación más amplio.
Posibles objetivos al alza desde 862:
TP1: 880
TP2: 900
TP3: 925
No combines estos niveles de stop-loss y take-profit a ciegas. El stop debe corresponder a la entrada real, a la estructura del gráfico y al riesgo aceptable para la cuenta. Por ejemplo, una operación que entra en 890 requiere un cálculo de riesgo diferente al de otra que entra en 850.
La gestión del riesgo importa más que predecir el máximo o el mínimo exactos. Considera arriesgar como máximo el 1% del capital de negociación en una sola operación y calcula el tamaño de la posición según la distancia entre la entrada y el stop-loss.
6. ¿Qué podría impulsar a MU al alza?
El escenario alcista depende de varios factores:
Que continúe la inversión en servidores de IA y centros de datos.
Una fuerte demanda de HBM y DRAM avanzada.
Precios y márgenes favorables para la memoria.
Previsiones de la empresa mejores de lo esperado.
Una recuperación de las acciones de semiconductores y del sector tecnológico en general.
Un fuerte volumen comprador durante las rupturas de resistencia.
Si MU recupera 890, se mantiene por encima y luego supera 910–925, el mercado podría empezar a poner a prueba la región de 950–975. Un movimiento hacia 1,000 requeriría un impulso sostenido, no un único rebote de corta duración.
7. ¿Qué podría impulsar a MU a la baja?
No debe ignorarse el escenario bajista.
Las empresas tecnológicas podrían ralentizar o reconsiderar el gasto de capital en IA.
Los inversores podrían recoger beneficios tras una subida considerable.
Las expectativas sobre los precios de la memoria podrían debilitarse.
Las ventas en el sector de los semiconductores podrían continuar incluso si algunas empresas presentan sólidos resultados.
Unos tipos de interés más altos o un menor apetito por el riesgo podrían presionar a las acciones de crecimiento.
Una ruptura por debajo del soporte podría activar órdenes de stop-loss y ventas por impulso.
Si MU pierde 845 y no logra recuperarlo, los operadores deberían vigilar 830 y luego 800–810. Una ruptura sostenida por debajo de 800 invalidaría la tesis inmediata de rebote desde el soporte y exigiría un nuevo análisis del gráfico.
8. Qué deberían vigilar los operadores
Antes de abrir una posición, analiza:
Acción del precio: ¿Se están formando máximos y mínimos más altos, o MU está marcando máximos más bajos?
Volumen: ¿Aumenta el volumen comprador durante las velas verdes? ¿Las rupturas bajistas vienen acompañadas de una mayor actividad vendedora?
Desempeño del sector: ¿Se están recuperando las empresas comparables de semiconductores o todo el sector está bajo presión?
Gasto en IA: ¿Los principales clientes de centros de datos mantienen sus planes de inversión?
Previsiones de la empresa: Las expectativas de ingresos, los precios de la memoria, los márgenes y los compromisos de suministro futuros importan más que los titulares por sí solos.
Condiciones del mercado: La debilidad general del mercado bursátil puede contrarrestar las noticias positivas específicas de una empresa.
Ninguna previsión fiable debería prometer un precio exacto o un porcentaje de rendimiento sin un plazo definido y datos de mercado actuales.
9. Mi perspectiva para los próximos siete días
Mi perspectiva para los próximos siete días se basa en escenarios, no es una predicción garantizada.
Escenario alcista: MU se mantiene en 845–850, recupera 880–890 y rompe al alza con volumen. Las siguientes zonas que conviene vigilar son 910–925 y luego 950.
Escenario neutral: MU cotiza entre aproximadamente 845 y 890 mientras compradores y vendedores esperan nuevos catalizadores. En este contexto, perseguir las velas puede provocar pérdidas repetidas.
Escenario bajista: MU cae por debajo de 845, no logra recuperarlo y continúa hacia 830 o 800–810. La debilidad del sector de los chips reforzaría este riesgo.
Mi enfoque preferido es esperar una confirmación en el soporte o una ruptura exitosa. No consideraría 862 una señal automática de compra.
10. Conclusión final
MU tiene una conexión convincente a largo plazo con la demanda de memoria para IA, y sus últimos resultados financieros publicados fueron sólidos. Sin embargo, la acción del precio a corto plazo sigue siendo vulnerable a la volatilidad del sector tecnológico, la toma de beneficios y los cambios en las expectativas de inversión en IA.
A 862 USDT, me centraría en tres zonas clave: el soporte de 845–850, la resistencia de 880–890 y la zona de recuperación de 910–925.
Una ruptura confirmada favorece una oportunidad de operación alcista; una recuperación fallida o una ruptura del soporte aconseja prudencia. Los operadores deberían utilizar un dimensionamiento disciplinado de las posiciones, stops definidos de antemano y confirmación del volumen, en lugar de confiar únicamente en las predicciones.
Mi opinión personal: cautelosamente alcista respecto a la oportunidad a largo plazo, pero es esencial esperar una confirmación antes de abrir una posición a corto plazo.$MU
#ShareWeekly
repost-content-media
  • 2
#BTCDropsBelow81000
#ShareWeekly
Bitcoin acaba de caer por debajo del nivel psicológico de $81,000 por primera vez esta semana, y los operadores se hacen la misma pregunta: ¿es una sacudida para acumular o el comienzo de una corrección más profunda? Tocó un mínimo cercano a $80,935 antes de estabilizarse en torno a $81,650 al momento de redactar este texto y, aunque la caída resulta incómoda, no está ocurriendo de forma aislada. Se trata de un movimiento generalizado de aversión al riesgo en el mercado, no de un fallo específico de Bitcoin. La variación en 24 horas es de aproximadamente −1.2
HighAmbition
#BTCDropsBelow81000
#ShareWeekly
Bitcoin acaba de caer por debajo del nivel psicológico de $81,000 por primera vez esta semana, y los traders se hacen la misma pregunta: ¿es una sacudida para acumular más o el inicio de una corrección más profunda? Tocó un mínimo cercano a $80,935 antes de estabilizarse alrededor de $81,650 al momento de redactar esto y, aunque la caída resulta incómoda, no está ocurriendo de forma aislada. Se trata de un movimiento de aversión al riesgo en todo el mercado, no de un fracaso específico de Bitcoin. La variación en 24 horas es de aproximadamente −1.2% a −1.5%, y el panorama general de 7 días muestra un mercado dentro de un rango, en el que se vende cada vez que el precio alcanza máximos y se compra cuando toca mínimos. El índice Fear & Greed está en 49 (neutral, con inclinación al miedo), y la dominancia de BTC se mantiene justo por encima del 60%, lo que significa que la caída está golpeando aún más fuerte a las altcoins.
¿Por qué cayó BTC? — Los verdaderos factores
La caída se debe, sobre todo, a factores macroeconómicos y a las acciones. El principal detonante es la preocupación por el gasto en IA, que ha golpeado a las tecnológicas globales esta semana. Los mercados se preguntan con qué rapidez se traducirán realmente en ganancias las enormes inversiones de capital en IA, y esa duda se ha extendido desde los futuros de EE. UU. hasta las empresas de semiconductores asiáticas y europeas. El resultado es una venta sincronizada de acciones tecnológicas: los futuros del Nasdaq bajaban cerca de un 1.8% antes de la apertura, y el KOSPI de Corea cayó aproximadamente un 3.5%, con Samsung y SK Hynix liderando las pérdidas. Como Bitcoin ha cotizado cada vez más en sintonía con las tecnológicas de alto crecimiento durante el último año, también se vio arrastrado por la misma aversión al riesgo que está provocando ventas de acciones de semiconductores y de IA. Cuando las carteras institucionales reducen el riesgo vendiendo los activos más volátiles, las criptomonedas suelen ser de las primeras en recortarse.
Otro factor de presión son la geopolítica y la energía. El petróleo ha subido hasta cerca de $112 por barril ante la preocupación por la oferta tras los ataques contra infraestructura saudí, y el aumento de los costos de la energía incide directamente en las expectativas de inflación. Una inflación más alta mantiene cautelosa a la Fed y, por lo tanto, los rendimientos se mantienen elevados. El bono del Tesoro estadounidense a 10 años ronda el 5.1–5.15%, un nivel que compite directamente con los activos de riesgo y aleja el dinero de las criptomonedas. Un entorno de rendimientos al alza es un obstáculo automático para Bitcoin, que no ofrece rendimiento. Sumado a un dólar firme, el panorama macroeconómico es sencillamente hostil para los activos especulativos en este momento, y BTC está sintiendo toda esa presión a la vez.
Patrón del gráfico de 7 días — qué nos dicen las velas
Al observar las velas diarias de la última semana, la estructura es una clara consolidación dentro de un rango, no una tendencia bajista confirmada. En las últimas siete sesiones, BTC ha oscilado dentro de un rango aproximado de $80,700 a $84,900, formando máximos más bajos, pero también defendiendo sus mínimos. El 20 de octubre mostró un fuerte rebote desde la zona de $81,000–$81,200, y la caída de hoy vuelve a poner a prueba esa misma región. Lo preocupante es que las medias móviles se han aplanado y agrupado: las medias de 30, 120 y 200 días han convergido cerca de $82,100–$82,400, y el precio está por debajo de ese grupo. Eso nos indica que el impulso es débil, pero aún no se ha quebrado. El RSI está cerca de 48, un nivel neutral, no de sobreventa, así que hay margen para moverse en cualquiera de las dos direcciones. Las bandas de Bollinger están estrechas, y una compresión como esta suele preceder a un movimiento más brusco cuando se produce una ruptura. Ahora mismo el mercado se está comprimiendo a la espera de un catalizador.
La $81K línea — por qué importa
El nivel más importante que hay que vigilar es la zona de $81,000, porque es más que una cifra redonda. Los datos on-chain la identifican como la base de costo aproximada a la que muchos compradores de ETF al contado acumularon, lo que significa que actúa como un imán y un campo de batalla. Los datos macroeconómicos también muestran que el $81K nivel frenó el repunte de mayo antes de una caída profunda, y recientemente contuvo la barrida bajista de la semana pasada.
Si el precio logra mantenerse y recuperar los $81K, el rango seguirá intacto y el rebote apuntará primero a $83K–$84K , y luego a los máximos recientes cerca de $84,900. Sin embargo, si BTC cierra de forma convincente por debajo de $81K —es decir, con un cierre diario por debajo, no solo con una mecha intradía—, los indicadores técnicos apuntan a la zona media de los $70,000 como el próximo soporte importante. Ese es el escenario realista en ambas direcciones, y por eso los próximos cierres importan más que el ruido intradía.
Qué están haciendo realmente los traders
El posicionamiento cuenta una historia mixta, aunque ligeramente constructiva. Los flujos de los ETF al contado siguen siendo positivos: se añadieron aproximadamente 5,774 BTC solo el 21 de octubre, y la entrada acumulada de los últimos siete días es de unos 10,400 BTC, lo que significa que las instituciones siguen comprando las caídas en lugar de huir. Los datos on-chain también muestran un aumento de las liquidaciones de posiciones cortas: se liquidaron alrededor de $158 millones en posiciones cortas de BTC durante la última semana, un aumento del 52%, lo que concuerda con las compresiones de posiciones cortas periódicas que ayudan a sostener el precio durante las caídas. Al mismo tiempo, un analista institucional redujo esta mañana su objetivo de precio de Bitcoin a largo plazo a $556,000, lo que indica que incluso las firmas alcistas están moderando su entusiasmo y reconociendo la realidad de unas tasas más altas durante más tiempo. El efecto neto: se está comprando la caída, pero la convicción ya no es eufórica, y el mercado está en una dinámica de «comprar la caída, vender el repunte», en lugar de seguir una tendencia clara.
Previsión y hasta dónde puede llegar
Mi escenario base es que BTC se mantenga dentro de un rango aproximado de $80,000 a $85,000 hasta que aparezca un catalizador macroeconómico, en vez de definir ahora mismo una dirección. Si el suelo $81K se mantiene y se produce alguna sorpresa moderada o una rotación hacia activos de riesgo, los objetivos al alza son $83,000 y luego $84,500–$85,000; una ruptura por encima de $85K abriría la puerta a volver a probar la zona psicológica de $88K–$90K durante las semanas siguientes. Si $81K falla al cierre diario, el recorrido a la baja apunta primero a $79,000 y luego a $77,000–$76,000, en la zona media de los $70K , a la que hacen referencia muchos analistas técnicos. Dados los indicadores neutrales y la próxima decisión de la Fed, esperaría que el rango se mantuviera durante algunas sesiones más, salvo que el FOMC fuerce una definición. A largo plazo, la tesis estructural —las entradas de capital en ETF, la adopción corporativa y que Tesla mantenga sus BTC mientras revaloriza su posición— sigue intacta, por lo que la tendencia del ciclo general continúa siendo alcista, pero a corto plazo se requiere paciencia.
Próximo FOMC — el catalizador clave
El evento más importante en el horizonte es la reunión de la Reserva Federal del 27–28 de octubre, con la decisión sobre las tasas el miércoles 28 de octubre a las 2:00 PM ET. Esta reunión no incluye un nuevo gráfico de puntos ni nuevas proyecciones, así que el mercado analizará el tono del comunicado y de la conferencia de prensa de la presidencia de la Fed: si la Fed señala otro recorte, mantiene las tasas o insinúa que se necesitan condiciones financieras más restrictivas debido a la inflación persistente y al alza del petróleo. Una pausa con tono moderado o un recorte aliviarían la presión de los rendimientos y probablemente impulsarían un repunte de alivio en BTC. Un tono agresivo, o cualquier indicio de que la inflación energética llevará a la Fed a mantener las tasas sin cambios durante más tiempo, probablemente arrastraría a BTC de nuevo hacia el mínimo $80K . Como esta reunión no incluye proyecciones, la reacción podría ser brusca en cualquier dirección, así que los traders deberían reducir el tamaño de sus posiciones de cara al evento y dejar que la reacción defina el próximo tramo.
Estrategia y plan de trading
Durante los próximos días, prefiero operar dentro de un rango, con la gestión del riesgo como prioridad. Comprar en las caídas cerca de $80,800–$81,200, con un stop por debajo de $80,500, apuntando primero a $83,000 y luego a $84,500 si aumenta el impulso. A la inversa, reducir posiciones o abrir cortos ante un repunte hacia $84,000–$85,000, ya que esa zona ha rechazado el precio repetidamente. De cara al FOMC del 28 de octubre, lo prudente es reducir la exposición o cubrirse, porque el riesgo del evento es alto y probablemente el rango se resolverá en esa dirección. Si mantienes una posición a más largo plazo, el punto clave de invalidación es un cierre diario por debajo de $81,000: eso cambia la estrategia de «comprar la caída» a «respetar el riesgo bajista hacia los $76K–$77K». Hagas lo que hagas, no promedies a la baja a ciegas si se rompe el soporte clave sin confirmación, porque el perfil de riesgo y recompensa cambia por debajo de ese nivel. El plan es sencillo: comprar en el soporte, vender en la resistencia, reducir el tamaño de las posiciones de cara a la Fed y dejar que el cierre $81K defina el próximo capítulo.
repost-content-media
#USEarningsSeason #ShareWeekly
Temporada de resultados empresariales de EE. UU.: cómo los resultados trimestrales mueven el mercado bursátil
La temporada de resultados empresariales de EE. UU. es uno de los periodos más importantes para los inversores y operadores. Cuatro veces al año, las empresas estadounidenses que cotizan en bolsa publican informes financieros que muestran sus ingresos, ganancias, márgenes de beneficio, flujo de caja y perspectivas futuras del negocio. Estos informes ayudan a los inversores a entender si las empresas están creciendo, atravesando dificultades o rindiendo m
HighAmbition
#USEarningsSeason #ShareWeekly
Temporada de resultados de EE. UU.: cómo los resultados trimestrales mueven el mercado bursátil
La temporada de resultados de EE. UU. es uno de los períodos más importantes para los inversores y operadores. Cuatro veces al año, las empresas estadounidenses que cotizan en bolsa publican informes financieros que muestran sus ingresos, ganancias, márgenes de beneficio, flujo de caja y perspectivas de negocio. Estos informes ayudan a los inversores a entender si las empresas están creciendo, atravesando dificultades o obteniendo resultados mejores de lo esperado.
La temporada de resultados suele tener lugar en enero, abril, julio y octubre, y los períodos con mayor actividad informativa duran varias semanas. Los resultados de grandes empresas de los sectores del S&P 500, Nasdaq, tecnología, atención sanitaria, finanzas y semiconductores pueden influir en la dirección del mercado general.
1. ¿Qué es un informe de resultados?
Un informe de resultados ofrece una imagen detallada del desempeño financiero de una empresa. Los inversores suelen centrarse en estos indicadores clave:
• Ingresos: ingresos totales generados por las operaciones comerciales. • Ganancias por acción (EPS): ganancias asignadas a cada acción en circulación. • Márgenes bruto y operativo: eficiencia con la que una empresa convierte sus ingresos en ganancias. • Beneficio neto: importe que queda después de los gastos y los impuestos. • Flujo de caja: cuánto efectivo genera y gasta la empresa. • Deuda y liquidez: solidez financiera de la empresa y capacidad para cumplir sus obligaciones. • Previsiones futuras: expectativas de la dirección sobre los ingresos, las ganancias y el crecimiento futuros.
Por lo general, las empresas presentan ante la SEC informes trimestrales del Formulario 10-Q e informes anuales del Formulario 10-K. Los inversores comparan las cifras publicadas con las estimaciones de consenso de los analistas para determinar si la empresa superó o no las expectativas.
2. Resultados mejores o peores de lo esperado
Se habla de resultados mejores de lo esperado cuando una empresa presenta resultados superiores a las expectativas de los analistas. Se habla de resultados peores de lo esperado cuando los resultados reales quedan por debajo de las expectativas.
Por ejemplo, si los analistas esperan un EPS de $2.00 y una empresa declara $2.20, la empresa ha presentado una sorpresa positiva en sus resultados del 10%.
Sin embargo, superar las expectativas no garantiza que el precio de la acción suba. Es posible que los inversores ya hayan descontado unos resultados más sólidos, o que la dirección ofrezca unas perspectivas decepcionantes.
Del mismo modo, una empresa puede no alcanzar las estimaciones de resultados y aun así ver subir sus acciones si los inversores creen que sus perspectivas futuras están mejorando.
3. ¿Por qué reaccionan tan rápido los precios de las acciones?
Los anuncios de resultados pueden provocar movimientos significativos en los precios, especialmente en las acciones de tecnología y semiconductores. Los precios pueden cambiar bruscamente durante la negociación fuera del horario habitual, antes de que comience la siguiente sesión regular.
La reacción depende de varios factores:
• La magnitud de la sorpresa en los resultados. • El crecimiento de los ingresos en comparación con las expectativas. • Los cambios en los márgenes de beneficio. • Las previsiones futuras de la dirección. • El sentimiento del mercado y las posiciones de los inversores. • El volumen de negociación y la volatilidad implícita en las opciones.
Un informe sólido acompañado de una mejora de las previsiones puede atraer compras institucionales. Un informe decepcionante acompañado de previsiones más débiles puede provocar ventas, toma de beneficios y revisiones a la baja de la valoración.
Las acciones de alto crecimiento pueden experimentar fluctuaciones especialmente amplias, porque sus valoraciones dependen en gran medida de las expectativas sobre las ganancias futuras.
4. Por qué las previsiones futuras son lo más importante
Los resultados históricos explican cómo se desempeñó una empresa, pero las previsiones futuras ayudan a los inversores a estimar qué viene después.
Una empresa puede presentar ingresos récord y mayores ganancias, pero el precio de sus acciones podría caer si la dirección advierte de una menor demanda, mayores costos, márgenes más débiles o una reducción del crecimiento futuro.
Por otro lado, las acciones de una empresa que no alcanza ligeramente las estimaciones trimestrales pueden subir si la dirección mejora sus previsiones para todo el año y demuestra que la demanda futura es sólida.
Los inversores deben prestar mucha atención a los comentarios de la dirección sobre la demanda de inteligencia artificial, el gasto de capital, los pedidos pendientes, el poder de fijación de precios, la competencia y el gasto de los clientes.
5. Cómo afecta la temporada de resultados al S&P 500 y al Nasdaq
La temporada de resultados influye en acciones individuales, sectores enteros y los principales índices del mercado.
Como el S&P 500 y el Nasdaq-100 ponderan las empresas según su capitalización bursátil, las grandes empresas tecnológicas pueden tener un impacto desproporcionado en el desempeño de los índices.
Cuando las principales empresas de IA y semiconductores presentan resultados sólidos, sus proveedores y otras empresas del sector también pueden beneficiarse. Unas previsiones sólidas pueden respaldar el sentimiento general del mercado, mientras que unos resultados decepcionantes pueden generar presión vendedora en acciones relacionadas.
Por ejemplo, la debilidad de un importante fabricante de chips puede afectar a las acciones de semiconductores, las empresas relacionadas con la IA y los índices tecnológicos. Las previsiones de una demanda sólida pueden tener el efecto contrario.
Sin embargo, la reacción general del mercado también depende de las tasas de interés, la inflación, el crecimiento económico y la política de la Reserva Federal.
6. Márgenes de beneficio y crecimiento de los ingresos
El crecimiento de los ingresos por sí solo no cuenta toda la historia. Los inversores también analizan si una empresa puede convertir el aumento de las ventas en ganancias sostenibles.
Si los ingresos aumentan un 15% interanual mientras se amplían los márgenes operativos, la empresa puede estar demostrando una mayor eficiencia y poder de fijación de precios.
Pero si los ingresos aumentan mientras los márgenes se contraen, el incremento de los costos operativos puede estar reduciendo la rentabilidad.
Incluso un cambio de 50–100 puntos básicos en los márgenes puede ser importante si difiere considerablemente de las expectativas del mercado.
Los inversores también deben revisar el flujo de caja libre, los niveles de inventario, el gasto de capital y la deuda. Estos indicadores ayudan a distinguir el crecimiento sostenible del crecimiento que requiere un gasto o endeudamiento excesivo.
7. Por qué unos buenos resultados pueden hacer que una acción baje
Una de las lecciones más importantes para los operadores es que los precios de las acciones responden a las expectativas, no simplemente a si una empresa es rentable.
Una empresa puede superar las estimaciones de los analistas y aun así caer porque:
• Los inversores esperaban una sorpresa aún mayor. • Las previsiones eran más débiles de lo previsto. • La valoración ya era elevada. • La toma de beneficios se produjo después de una subida antes de la publicación de resultados. • El crecimiento de los ingresos o los márgenes mostraban señales de desaceleración. • El mercado general experimentó presión vendedora.
Por eso, los operadores deben evaluar el informe completo en lugar de centrarse únicamente en la cifra principal de EPS.
8. Estrategia de negociación durante la temporada de resultados
La temporada de resultados crea oportunidades, pero también aumenta la incertidumbre y la volatilidad. Es esencial adoptar un enfoque disciplinado.
Antes de un anuncio: • Revisar las estimaciones de los analistas y los resultados trimestrales anteriores. • Identificar niveles importantes de soporte y resistencia. • Comprobar la valoración de la empresa y el crecimiento previsto. • Examinar los movimientos implícitos en las opciones cuando se disponga de datos fiables. • Evitar dar por sentado que las expectativas positivas garantizan una subida.
Después de un anuncio: • Comparar los ingresos y el EPS reales con las estimaciones de consenso. • Leer las previsiones de la dirección y los comentarios de la conferencia telefónica. • Observar el volumen de negociación y la evolución del precio. • Buscar una ruptura alcista o bajista confirmada. • Establecer un stop-loss de acuerdo con la tolerancia al riesgo y la configuración de la operación.
Recuerde que las órdenes stop-loss pueden ejecutarse a precios peores durante brechas bruscas o períodos de baja liquidez. Mantener una posición grande durante la publicación de resultados puede exponer a los operadores a un riesgo nocturno considerable.
9. Mi visión del mercado
En mi opinión, la temporada de resultados de EE. UU. pone a prueba si las expectativas del mercado están respaldadas por el desempeño real de las empresas. Unos resultados sólidos, un flujo de caja saludable, márgenes en expansión y mejores previsiones pueden generar oportunidades para inversores a largo plazo y operadores a corto plazo.
Sin embargo, no compraría una acción simplemente porque la empresa haya superado las expectativas de resultados. Primero analizaría la valoración, las expectativas de crecimiento futuro, el sentimiento del mercado y si el precio confirma las perspectivas alcistas.
Si los resultados son sólidos y la acción supera la resistencia con un volumen convincente, es posible que aumente la probabilidad de que continúe el movimiento alcista. Si las previsiones decepcionan y se rompe el soporte, los operadores deberían mantener la cautela en lugar de intentar comprar una acción cuyo precio está cayendo.
El mejor enfoque es preparar un escenario alcista y otro bajista antes del anuncio y ajustar el plan cuando haya nueva información disponible.
10. Conclusión final
La temporada de resultados de EE. UU. es mucho más que una serie de anuncios financieros. Es un evento importante que modifica las expectativas de los inversores, influye en el desempeño de los sectores y genera volatilidad en todo el mercado bursátil.
repost-content-media
  • 1
#USTechStocksSellOff #ShareWeekly
Venta masiva de acciones tecnológicas de EE. UU.: ¿Qué ocurrió y qué viene ahora?
Las acciones tecnológicas de EE. UU. se vieron sometidas a una fuerte presión vendedora, ya que los inversores reevaluaron el gasto en IA, los resultados empresariales, las valoraciones y la rentabilidad futura. La última caída pone de relieve una importante lección del mercado: incluso cuando las empresas presentan buenos resultados, sus acciones pueden bajar si las expectativas son demasiado altas o las previsiones futuras decepcionan.
En mi opinión, la cautela a corto plazo e
HighAmbition
#USTechStocksSellOff #ShareWeekly
Venta masiva de acciones tecnológicas de EE. UU.: ¿qué ocurrió y qué viene ahora?
Las acciones tecnológicas de EE. UU. enfrentaron una fuerte presión vendedora, ya que los inversores reevaluaron el gasto en IA, los resultados corporativos, las valoraciones y la rentabilidad futura. La última caída destaca una importante lección del mercado: incluso cuando las empresas presentan resultados sólidos, sus acciones pueden caer si las expectativas son demasiado altas o las previsiones futuras decepcionan.
Considero que la cautela a corto plazo está justificada, pero una venta masiva no significa automáticamente que la historia de crecimiento de la IA a largo plazo haya terminado. Los operadores deberían centrarse en la estructura del mercado, la calidad de los resultados y la confirmación antes de decidir su próximo movimiento.
1. ¿Qué ocurrió en el mercado tecnológico de EE. UU.?
En la sesión del 22 de octubre de 2026, los cierres de mercado reportados fueron los siguientes:
• Nasdaq Composite: 26,008.86, con una caída del 2.60%.
• Nasdaq-100: 28,958.69, con una caída del 2.90%.
• S&P 500: 7,663.43, con una caída del 1.21%.
• Dow Jones: 52,867.98, prácticamente sin cambios.
• Índice de semiconductores de Filadelfia: caída aproximada del 6.7%.
• Índice de volatilidad VIX: subió un 14.09%, hasta 19.03.
• Rendimiento de los bonos del Tesoro de EE. UU. a 10 años: aproximadamente 4.957%.
Las acciones tecnológicas y de semiconductores sufrieron ventas mucho más intensas que el mercado en general. Esto sugiere que a los inversores les preocupaban especialmente las valoraciones de las acciones de crecimiento y los rendimientos financieros esperados de las inversiones en IA.
2. ¿Por qué están cayendo las acciones tecnológicas de EE. UU.?
Varios factores podrían estar contribuyendo a la caída:
• Toma de ganancias tras las subidas anteriores.
• Preocupación por las elevadas valoraciones tecnológicas.
• Grandes inversiones en infraestructura de IA.
• Reacciones decepcionantes a los resultados o previsiones futuras.
• Incertidumbre sobre la inflación, las tasas de interés y el crecimiento económico
• Mayor volatilidad y reducción de la exposición al riesgo por parte de los inversores.
Mi interpretación es que el mercado se está volviendo más selectivo.
Los inversores siguen reconociendo el potencial de la IA, pero cada vez exigen más pruebas de que el gasto se traducirá en ingresos y beneficios sostenibles.
3. Toma de ganancias: ¿están los inversores asegurando sus ganancias?
La toma de ganancias ocurre cuando los inversores venden acciones para asegurar ganancias o reducir su exposición. Las acciones tecnológicas pueden sufrir correcciones bruscas cuando sus precios suben más rápido que las ganancias subyacentes.
Una acción que sube un 30% antes de la publicación de resultados aún podría caer un 5% después de presentar resultados positivos si los inversores esperaban una sorpresa aún mayor. Estos porcentajes son ilustrativos, no constituyen un pronóstico.
Los operadores deberían vigilar el volumen de ventas, los niveles de soporte, la recuperación del precio y si los rebotes atraen compras genuinas.
Mi opinión: no compraría una acción en caída solo porque parezca más barata. Primero quiero ver que la presión vendedora se debilite y que los compradores defiendan un nivel de precio importante.
4. Tasas de interés y rendimientos de los bonos del Tesoro
Las tasas de interés influyen en cómo valoran los inversores las ganancias corporativas futuras. Los rendimientos más altos pueden presionar a las acciones de crecimiento caras, porque las ganancias futuras esperadas resultan menos atractivas en los modelos de valoración.
Se reportó que el rendimiento de los bonos del Tesoro a 10 años rondaba el 4.957% durante la última sesión. Sin embargo, las acciones tecnológicas cayeron pese al menor rendimiento.
Esto demuestra que la caída de los rendimientos no genera automáticamente un mercado alcista. Los inversores pueden seguir vendiendo cuando predominan los riesgos corporativos, la incertidumbre sobre los resultados o las preocupaciones económicas.
Mi estrategia es vigilar los rendimientos de los bonos del Tesoro junto con la evolución del Nasdaq. La caída de los rendimientos, acompañada de una recuperación tecnológica, podría respaldar el optimismo, mientras que nuevas caídas de las acciones tecnológicas señalarían una persistente aversión al riesgo.
5. Resultados débiles y previsiones decepcionantes
Los inversores van más allá del BPA destacado y analizan el crecimiento de los ingresos, los márgenes operativos, el flujo de caja y las previsiones de la dirección.
Según los informes, Meta superó las expectativas de los analistas, pero sus acciones cayeron aproximadamente un 7%, ya que los inversores se centraron en el gasto relacionado con la IA y en las preocupaciones sobre el flujo de caja. Tesla cayó aproximadamente un 3.1% pese a registrar un flujo de caja libre positivo.
Estas reacciones muestran por qué superar las expectativas de resultados no garantiza un aumento del precio de las acciones.
Mi opinión: las previsiones futuras y la generación de efectivo importan más que una sola cifra destacada. Los inversores necesitan pruebas de que las empresas pueden convertir inversiones sustanciales en crecimiento rentable.
6. Preocupación por el gasto en IA: ¿ha terminado el auge de la IA?
No creo que esta venta masiva demuestre que la historia de crecimiento de la IA haya llegado a su fin. Sin embargo, los inversores se preguntan cada vez más cuánto tardarán las inversiones en chips, centros de datos, electricidad e infraestructura informática en generar rendimientos.
Si la demanda de IA crece con fuerza y las empresas generan un flujo de caja saludable, las acciones tecnológicas podrían recuperarse. Si el gasto aumenta más rápido que los ingresos y los beneficios, las valoraciones podrían verse sometidas a una presión adicional.
Mi opinión original es que la IA sigue siendo una importante oportunidad a largo plazo, pero no todas las acciones relacionadas con la IA merecen la misma valoración. Daría prioridad a las empresas con balances sólidos, márgenes sostenibles y demanda medible por parte de los clientes.
7. Temor del mercado y sentimiento de los inversores
El VIX subió un 14.09%, hasta 19.03, lo que indica un aumento de la volatilidad esperada del mercado. Mientras tanto, las acciones de semiconductores sufrieron ventas especialmente intensas.
Cuando aumenta la incertidumbre, los inversores pueden reducir el apalancamiento, cerrar posiciones muy concurridas y alejarse de los activos más riesgosos. Esto puede acelerar las caídas de las acciones de alto crecimiento.
Sin embargo, una mayor volatilidad por sí sola no confirma que vaya a producirse otra caída brusca.
Mi opinión: el sentimiento hacia la tecnología es cauteloso o bajista a corto plazo. Esperaría a que los precios se estabilicen, en lugar de declarar que el mercado ha tocado fondo tras una sola vela de recuperación.
8. ¿Puede seguir cayendo el Nasdaq?
El Nasdaq Composite cerró en 26,008.86, mientras que el Nasdaq-100 cerró en 28,958.69.
Si continúa la presión vendedora, los operadores deberían observar si estos índices rompen sus zonas de soporte recientes. Una ruptura acompañada de un aumento del volumen de ventas podría incrementar el riesgo de nuevas caídas. Una recuperación por encima de los niveles perdidos, seguida de una prueba exitosa de esos niveles, podría indicar que los compradores están regresando.
Para tener una referencia, un movimiento del 1% en el Nasdaq Composite desde 26,008.86 equivale a aproximadamente 260 puntos; un movimiento del 2% equivale a 520 puntos y uno del 3%, a 780 puntos.
Son cálculos ilustrativos, no niveles de soporte confirmados ni predicciones de precios.
Mi opinión: el mercado necesita una confirmación técnica antes de que pueda confiarse en una recuperación.
9. Acciones de semiconductores: por qué son importantes
El índice de semiconductores de Filadelfia cayó aproximadamente un 6.7%. Las empresas de semiconductores son fundamentales para la infraestructura de IA, incluidos los procesadores, la memoria, las redes y los equipos de fabricación.
Los pedidos sólidos, los márgenes saludables y los plazos de entrega fiables podrían respaldar una recuperación. Las previsiones débiles, los envíos retrasados o el aumento de los inventarios podrían generar más presión.
Mi estrategia es analizar las empresas individualmente en lugar de comprar todo el sector después de una caída. El crecimiento de los ingresos, el flujo de caja, la valoración, la concentración de clientes y las previsiones de resultados son factores importantes.
10. Estrategia de trading: alcista frente a bajista
Escenario alcista:
• El Nasdaq forma un mínimo más alto.
• Las acciones de semiconductores se estabilizan.
• El volumen de compras aumenta durante los rebotes.
• El precio recupera la resistencia y se mantiene por encima tras volver a probarla.
• Las previsiones de resultados mejoran.
Si estas señales aparecen juntas, una operación de recuperación podría resultar más atractiva.
Escenario bajista:
• El Nasdaq rompe el soporte.
• Las acciones de semiconductores siguen teniendo un desempeño inferior.
• El volumen de ventas aumenta.
• Los rebotes fracasan en el soporte anterior.
• Las empresas emiten previsiones más débiles.
Si persisten estas condiciones, los operadores deberían evitar comprar agresivamente durante las caídas y centrarse en proteger el capital.
Gestión del riesgo: utiliza niveles de stop-loss basados en gráficos, controla el tamaño de las posiciones y evita un apalancamiento excesivo. Las brechas tras la publicación de resultados pueden hacer que las órdenes de stop-loss se ejecuten a precios peores de lo esperado.
11. Mi opinión original sobre el mercado y consejos para los operadores
Mi opinión a corto plazo sobre las acciones tecnológicas de EE. UU. es cautelosamente bajista, pero a largo plazo soy selectivo, no completamente pesimista.
El mercado se pregunta si las enormes inversiones en IA generarán rendimientos suficientes. Las empresas deben demostrar un crecimiento sostenible en lugar de depender únicamente del entusiasmo por la IA.
Mi plan consta de tres etapas:
Proteger el capital reduciendo los riesgos innecesarios y evitando las operaciones impulsivas.
Vigilar el soporte del Nasdaq, el desempeño de los semiconductores, el volumen de operaciones y las próximas previsiones de resultados.
Considerar entradas solo después de que una ruptura alcista, una ruptura bajista o una nueva prueba exitosa confirmen una oportunidad más clara en términos de riesgo y recompensa.
Con el tiempo, los inversores a largo plazo podrían encontrar oportunidades en empresas financieramente sólidas, mientras que los operadores a corto plazo deben tener en cuenta la posibilidad de una mayor volatilidad.
12. Conclusión final: ¿qué viene ahora?
La venta masiva del 22 de octubre fue una advertencia para el mercado tecnológico de EE. UU. El Nasdaq Composite cayó un 2.60%, el Nasdaq-100 bajó un 2.90% y las acciones de semiconductores retrocedieron aproximadamente un 6.7%.
El próximo movimiento dependerá de la calidad de los resultados, los rendimientos de las inversiones en IA, las expectativas sobre las tasas de interés y de si los compradores defienden niveles técnicos importantes.
Mi opinión final: la cautela a corto plazo está justificada, pero sería prematuro concluir que la tendencia a largo plazo es bajista. Una recuperación confirmada podría generar oportunidades, mientras que nuevos mínimos más bajos señalarían un riesgo adicional.
No operes basándote únicamente en los titulares. Analiza las cifras, respeta la estructura del mercado y gestiona el riesgo antes de abrir una posición.
repost-content-media
  • 1
#GateQ3ReportReleased #ShareWeekly
Informe de Gate del tercer trimestre de 2026: una clase magistral de crecimiento multiactivo, innovación y liderazgo inigualable
Gate ha vuelto a lograr un desempeño trimestral histórico que reafirma su posición como una de las plataformas financieras más dinámicas, innovadoras y centradas en el usuario del mundo. El informe del tercer trimestre de 2026 no es simplemente una recopilación de cifras impresionantes: es un poderoso testimonio del compromiso inquebrantable de Gate con la excelencia, de su visionaria filosofía «Todo es dinero» y de su capacidad pa
HighAmbition
#GateQ3ReportReleased #ShareWeekly
Informe del T3 de 2026 de Gate: una clase magistral de crecimiento multiactivo, innovación y liderazgo sin igual
Gate ha vuelto a registrar un desempeño trimestral histórico que reafirma su posición como una de las plataformas financieras más dinámicas, innovadoras y centradas en el usuario del mundo. El informe del T3 de 2026 no es simplemente una recopilación de cifras impresionantes: es un poderoso testimonio del compromiso inquebrantable de Gate con la excelencia, de su filosofía visionaria «Todo es dinero» y de su capacidad para conectar a la perfección las finanzas tradicionales (TradFi) con el innovador mundo de las criptomonedas y la Web3. Desde volúmenes récord de derivados hasta un crecimiento explosivo de la gestión patrimonial y un universo de acciones globales y ETF en constante expansión, Gate sigue redefiniendo lo que puede ser un ecosistema financiero moderno
Solo en septiembre, el volumen de negociación de derivados de Gate se disparó hasta la extraordinaria cifra de $396 billion, lo que representa un sólido aumento intermensual del 38.2% y sitúa con firmeza a la plataforma entre los 3 principales exchanges centralizados del mundo. Este logro no es casualidad. Refleja años de inversión continua en profundidad de liquidez, rendimiento del motor de emparejamiento, herramientas de nivel institucional y una gama de productos en la que confían tanto los traders profesionales como los usuarios minoristas por su velocidad, fiabilidad y precios competitivos. Al mismo tiempo, el volumen de negociación al contado aumentó a $48.8 billion, un 21.9% más que el mes anterior, lo que demuestra que el crecimiento de Gate es equilibrado y amplio, y no se concentra en un solo segmento
Lo que realmente distingue a Gate es su extraordinaria expansión más allá de la pura negociación de criptomonedas. Al cierre del T3, Gate admitía más de 12,800 acciones globales y ETF de Estados Unidos, Hong Kong, Corea del Sur y Japón. Los usuarios pueden negociar más de 10,000 acciones estadounidenses, 1,500 acciones de Hong Kong, 1,000 acciones surcoreanas y 300 acciones japonesas, todo con acceso las 24 horas del día, los 7 días de la semana, acciones fraccionarias desde solo 0.01 y la comodidad de liquidar en USDT. Las acciones tokenizadas bajo la marca gStocks impulsaron aún más este crecimiento: el volumen de negociación de agosto superó los $2.5 billion. Los pares tokenizados de activos populares como NVIDIA, Tesla, Microsoft, AMD, Meta y SpaceX generaron una actividad significativa, mientras que el volumen acumulado de negociación de gStocks superó los $2 billion y los activos bajo gestión rebasaron los $200 million. Gate se encuentra entre los 2 principales del mundo en competitividad general para la negociación al contado de acciones, un logro sobresaliente que subraya el éxito de la plataforma en la creación de un auténtico mercado global de acciones integral
La gestión patrimonial se ha convertido en otro pilar del éxito de Gate. Los activos bajo gestión de Simple Earn superaron los $1.85 billion, lo que representa un crecimiento de más del 24% intertrimestral.
Las tenencias de USDT en Simple Earn aumentaron casi un 11%, y la gama de productos se amplió con opciones de suscripción flexible para 85 activos adicionales (con especial énfasis en gStocks), además de 25 nuevos productos Earn a plazo fijo que abarcan stablecoins como USDT, USDE y USDPT. Los usuarios VIP disfrutaron de soluciones aún más personalizadas: las suscripciones VIP Fixed Term Earn superaron los 290 million USDT y los rendimientos anualizados promocionales de USDT alcanzaron hasta el 11%.
Estas cifras ilustran la capacidad de Gate para convertir el capital inactivo en activos productivos, preservando al mismo tiempo la flexibilidad que exigen los traders activos
Como complemento de Simple Earn, Gate Staking alcanzó un nuevo máximo de más de $1.27 billion en activos bajo gestión, un aumento de más del 57% con respecto al cierre del T2. La incorporación de USD1 y SEI amplió las opciones de rendimiento on-chain, mientras que las suscripciones a GUSD Flexible U.S. Treasury alcanzaron un máximo trimestral de $257 million y el volumen de staking de SOL subió a 662,500 SOL. Las mejoras de liquidez que permiten reembolsos 1:1 sin comisiones aumentaron aún más la eficiencia del capital y demostraron que Gate comprende las dos necesidades: generar rendimientos y ofrecer una experiencia de uso fluida
La innovación continuó en toda la gama de productos. El volumen trimestral de negociación de ETF se acercó a 60 billion USDT, con más de 250,000 usuarios activos mensuales de forma constante y un aumento a 424 en el número de pares de negociación admitidos. El volumen de negociación de opciones creció un 23.8% intertrimestral, mientras que el número de nuevos usuarios de opciones aumentó un impresionante 52.1%. CrossEx, la oferta de Gate orientada a instituciones, obtuvo resultados estelares: el volumen trimestral de negociación aumentó un 63%, los activos retenidos crecieron un 902% y los usuarios de negociación aumentaron aproximadamente un 315%. Los perpetuos de RWA alcanzaron una cuota de mercado del 9.1%, ocuparon el tercer puesto mundial y posicionaron a Gate a la vanguardia de la ola de tokenización de activos del mundo real
La seguridad y la transparencia siguen siendo pilares irrenunciables de la experiencia Gate. En agosto, los activos de reserva totales alcanzaron los $8.215 billion, con un coeficiente de reservas general del 127%, muy por encima del umbral de seguridad del 100% y una clara demostración de la sólida salud financiera de la plataforma. Las quemas acumuladas del token GT alcanzaron aproximadamente los 192 million de tokens, lo que representa una reducción del 63.98% respecto de la oferta inicial y refuerza la alineación de valor a largo plazo con la comunidad
El desarrollo del ecosistema de Gate pone aún más de relieve su ambición. Pre-IPOs e IPO Access abrieron nuevas oportunidades de acceso a mercados privados y públicos de alta calidad, entre ellas Moonshot AI (KIMI) y Jersey Mike’s. Launchpool presentó 17 proyectos de alta calidad y, por primera vez, incorporó activos bursátiles a sus estructuras de recompensas. CandyDrop distribuyó aproximadamente $2 million en recompensas en 13 campañas de airdrop, atrajo a más de 80,000 participantes en un solo evento de RLUSD y generó más de $20.9 billion en volumen de futuros relacionado. Idle Earn, un producto recién lanzado, genera rendimientos automáticamente sobre los saldos inactivos de stablecoins en las cuentas Spot y Futures (admite USDT, USDC y USD1), manteniendo los fondos totalmente líquidos para la negociación; las tenencias totales ya superan los $300 million
Más allá de los productos de negociación y gestión patrimonial, Gate sigue desarrollando infraestructura esencial. Gate Layer impulsa las capacidades on-chain, Gate Card ofrece soluciones de pago fluidas y Gate.AI brinda análisis e información de inversión inteligentes. Estas iniciativas transforman a Gate de un exchange puro en una plataforma integral de servicios financieros multiactivo que acompaña a los usuarios en cada etapa de su trayectoria financiera
El reconocimiento del sector llegó de forma natural. Los datos de CoinDesk confirmaron que Gate ocupó uno de los 3 primeros puestos por volumen de derivados en septiembre, mientras que CryptoQuant informó que el volumen de negociación al contado de Gate a 30 días se disparó un 667% en agosto, el crecimiento más sólido del sector. Las entrevistas del fundador y director ejecutivo de Gate, el Dr. Han, con Bloomberg y The Economist elevaron aún más el perfil global de la plataforma y mostraron su clara estrategia de expansión multiactivo, excelencia en materia de cumplimiento y globalización a largo plazo
En todas las dimensiones —escala de negociación, amplitud de productos, innovación en gestión patrimonial, seguridad e influencia de marca— Gate ha demostrado una ejecución y una visión excepcionales. Los resultados del T3 de 2026 prueban que Gate no se limita a seguir el ritmo de la evolución del panorama financiero, sino que lo está moldeando activamente. Al ofrecer a los usuarios una puerta de acceso unificada a las criptomonedas, las acciones globales, los ETF, los CFD, los Pre-IPO, los rendimientos on-chain, los productos automatizados de gestión patrimonial y la infraestructura de próxima generación, Gate ha creado uno de los ecosistemas financieros más completos y empoderadores para los usuarios disponibles hoy en día
Este es el poder de una plataforma que prioriza la sustancia por encima del bombo, la mejora continua de productos por encima de las métricas a corto plazo y el valor genuino para el usuario por encima de las promesas vacías. El desempeño de Gate en el T3 de 2026 es una declaración contundente: el futuro de las finanzas es multiactivo, sin fronteras, transparente y está hecho para todos; y Gate está a la cabeza con un impulso, una integridad y una ambición sin igual
Desde los pools de liquidez más profundos en derivados hasta la selección más amplia de acciones globales, desde productos patrimoniales flexibles que trabajan mientras duermes hasta herramientas de nivel institucional en las que confían los traders profesionales, Gate sigue elevando el estándar de lo que puede lograr una plataforma financiera de primer nivel. Las cifras son extraordinarias. La visión es clara. La ejecución es impecable. Gate no solo está creciendo: está definiendo la próxima era de las finanzas digitales integradas.
repost-content-media
  • 1
#KOSPIFallsNearly4% #ShareWeekly
Entender la reciente caída pronunciada del índice KOSPI de Corea del Sur
Análisis detallado
El índice bursátil KOSPI de Corea del Sur ha registrado recientemente una caída significativa de casi el 4 por ciento en una sola sesión, lo que refleja presiones más amplias en los mercados de renta variable del país. Esto significa que los precios generales de muchas acciones que cotizan en la bolsa surcoreana han bajado notablemente en un breve período. Para contextualizarlo con cifras recientes concretas, en una jornada bursátil reciente el KOSPI cerró en aproximada
HighAmbition
#KOSPIFallsNearly4% #ShareWeekly
Comprender la reciente caída pronunciada del índice KOSPI de Corea del Sur
Análisis detallado
El índice bursátil KOSPI de Corea del Sur ha registrado recientemente una caída significativa de casi un 4 por ciento en una sola sesión, lo que refleja presiones más amplias en los mercados de renta variable del país. Esto significa que los precios generales de muchas acciones cotizadas en la bolsa surcoreana han bajado notablemente en un breve período. Para contextualizarlo con cifras recientes concretas, en una jornada bursátil reciente el KOSPI cerró en aproximadamente 5,533.77 puntos tras bajar 201.89 puntos, o un 3.52 por ciento, respecto al cierre anterior. En otra sesión cercana, el índice cayó alrededor de un 3.73 por ciento y cerró cerca de 5,552.74.
Estos movimientos se ajustan a la descripción de una caída de casi un 4 por ciento y han contribuido a pérdidas mayores de varios días y semanas, que en algunos períodos superaron el 14 por ciento e incluso llegaron al 17 por ciento durante parte del mes.​
El KOSPI es el principal índice de referencia de las acciones del mercado principal de Corea del Sur. Cuando cae casi un 4 por ciento, indica que la presión vendedora ha superado el interés comprador en una amplia variedad de empresas. A modo de ejemplo, si el índice se situara cerca de los 5,735 puntos un día y luego bajara alrededor de un 3.5 por ciento, podría terminar en el rango de 5,530–5,550, en consonancia con los cierres observados. A principios de año, el índice había alcanzado niveles mucho más altos, en ocasiones por encima de los 9,000 puntos, por lo que los retrocesos recientes representan una corrección porcentual considerable respecto de esos máximos: del orden del 30–40 por ciento acumulado durante varios meses, según cuál sea el máximo exacto que se tome como referencia.​
Este tipo de caída suele producirse cuando un gran número de inversores decide vender sus acciones. En las sesiones más recientes, las acciones en descenso han superado ampliamente a las que avanzaron: a menudo ha habido más de cuatro títulos en pérdidas por cada uno que subió en el mercado principal. Las acciones de gran capitalización han tendido a caer más que las de mediana o pequeña capitalización, y las caídas porcentuales en el segmento de gran capitalización llegaron a rondar el 3.7 por ciento algunos días, mientras que las caídas generales se mantuvieron en el rango del 1–2 por ciento en las acciones más pequeñas.​
Una fuente importante de la presión vendedora se ha concentrado en las acciones de tecnología y semiconductores, que tienen un peso considerable en el KOSPI. Samsung Electronics, uno de sus componentes más importantes, ha cerrado recientemente con caídas de aproximadamente un 4.03 por ciento en jornadas bajistas, pasando de niveles cercanos a los 223,500 wones a unos 214,500 wones. SK Hynix ha sufrido descensos porcentuales aún más pronunciados, de alrededor del 5.49 por ciento en esas mismas sesiones, y ha caído hacia la zona de los 1,223,000 wones tras recuperaciones anteriores. Estas dos empresas por sí solas pueden representar una parte considerable del movimiento diario del índice debido a su elevada capitalización de mercado. Empresas relacionadas con las baterías, como LG Energy Solution, también han registrado caídas superiores al 5 por ciento en sesiones paralelas. Cuando estas acciones tecnológicas y de semiconductores de gran peso se ven sometidas a ventas simultáneas, arrastran al índice general varios puntos porcentuales a la baja en un solo día.​
La incertidumbre económica mundial y las presiones de las tasas de interés han agravado los vientos en contra. El aumento de los rendimientos en los principales mercados, las preocupaciones sobre la sostenibilidad del gasto a gran escala en infraestructura de inteligencia artificial y las señales mixtas de los resultados de empresas tecnológicas extranjeras han llevado a los inversores a reducir su exposición al riesgo. En Corea del Sur, esto se ha traducido en ventas netas por parte de inversores extranjeros e institucionales en varias sesiones, aunque a veces los inversores minoristas hayan actuado como compradores netos. La postura de política monetaria del Banco de Corea —mantener las tasas estables y, a la vez, adoptar un tono prudente y dependiente de los datos— también ha sido interpretada por algunos participantes del mercado como una señal de que aún podrían producirse nuevas subidas, lo que puede lastrar las valoraciones de la renta variable.​
Como resultado, muchos inversores han preferido trasladar capital a activos más seguros en vez de mantener o aumentar sus posiciones en acciones. Esta actitud de aversión al riesgo intensifica la presión vendedora y puede crear un círculo vicioso en el que la caída de los precios provoca liquidaciones adicionales, especialmente de posiciones apalancadas. En períodos de varias semanas, el KOSPI ha acumulado pérdidas superiores al 20 por ciento en algunas ventanas de diez sesiones, un ritmo que los observadores del mercado han comparado con el de períodos anteriores de elevada volatilidad, aunque no necesariamente en cuanto a la gravedad de sus fundamentos.​
El impacto de una caída de casi un 4 por ciento en un solo día se manifiesta en varias dimensiones. La confianza de los inversores puede debilitarse, lo que lleva a una menor actividad bursátil o a adoptar posiciones más cautelosas en las sesiones posteriores. Las empresas surcoreanas, en particular las de los sectores tecnológico y de semiconductores, que impulsan una gran parte del índice y de los ingresos por exportaciones del país, se enfrentan a presiones sobre sus valoraciones. Las caídas del precio de las acciones de entre el 4 y el 5.5 por ciento en los mayores fabricantes de chips reducen la capitalización de mercado total de la bolsa en decenas o cientos de billones de wones a lo largo de períodos más amplios. Al mismo tiempo, no todas las acciones reaccionan de la misma manera: mientras que las grandes empresas tecnológicas pueden caer con mayor fuerza, algunas acciones de mediana o pequeña capitalización pueden registrar descensos porcentuales más moderados o incluso subidas aisladas si las noticias específicas de su sector son más favorables.​
Es importante tener en cuenta que una sola caída de casi un 4 por ciento, aunque significativa, no determina por sí misma la trayectoria futura del mercado. El KOSPI ha registrado fuertes rebotes en jornadas intermedias: se han producido subidas de más del 3 por ciento tras caídas pronunciadas, impulsadas por un alivio temporal en el ánimo hacia la tecnología extranjera o por el interés comprador interno. La volatilidad sigue siendo elevada, y las oscilaciones intradía a veces superan el 4 por ciento entre el máximo y el mínimo de una misma sesión. Los niveles de soporte mencionados por los participantes del mercado se han situado en la zona media-baja de los 5,000 puntos, mientras que la resistencia ha aparecido cerca de los máximos de los rebotes recientes.​
En resumen, la reciente caída de casi un 4 por ciento del KOSPI refleja una combinación de ventas generalizadas, presión concentrada en las acciones de tecnología y semiconductores, incertidumbre mundial en torno al crecimiento y las tasas de interés, y una preferencia de muchos inversores por activos de menor riesgo. El descenso del índice desde niveles cercanos a los 5,700–5,800 hasta la zona de 5,530–5,550, junto con caídas del 4–5.5 por ciento en algunas de las empresas de mayor peso, ilustra la magnitud del ajuste. Aunque estos descensos pueden poner a prueba la confianza a corto plazo y ejercer presión sobre sectores clave orientados a la exportación, forman parte de un patrón más amplio de volatilidad y no constituyen una señal definitiva de que el movimiento continuará en una sola dirección. Los participantes del mercado siguen atentos a las tendencias tecnológicas internacionales, las señales de política interna y los datos sobre flujos de capital en busca de indicios sobre la próxima dirección del mercado.
repost-content-media
#每周来晒 #美股财报季
En el foco de la temporada de resultados de EE. UU.: las 7 Magníficas bajo la lupa: gasto en IA, resultados mejores de lo previsto y una prueba de realidad
La temporada de resultados de EE. UU. está en pleno apogeo este octubre de 2026, y las 7 Magníficas (y sus pares más cercanos) están ofreciendo señales clave sobre el crecimiento, el rendimiento de la inversión en IA y el apetito del mercado. Tras un inicio mixto de la presentación de resultados del T3 —los primeros resultados del S&P 500 mostraron un sólido crecimiento general del BPA, pero superaciones de las previsiones de
HighAmbition
#每周来晒 #美股财报季
En el punto de mira de la temporada de resultados de EE. UU.: las Siete Magníficas bajo la lupa: gasto en IA, sorpresas positivas y una prueba de realidad
La temporada de resultados de EE. UU. está en pleno apogeo este octubre de 2026, y las Siete Magníficas (y sus pares cercanos) ofrecen señales clave sobre el crecimiento, el rendimiento de las inversiones en IA y el apetito del mercado. Tras un inicio mixto de la publicación de resultados del tercer trimestre —los primeros resultados del S&P 500 mostraron un sólido crecimiento general del BPA, pero sorpresas más moderadas en los ingresos—, la atención se ha centrado en Meta y Tesla (ambas publicaron sus resultados el 21 de octubre, tras el cierre del mercado), y en la próxima tanda de Microsoft, Alphabet (en torno al 28 de octubre), Amazon (29 de octubre), Apple (a principios de noviembre) y NVIDIA (a mediados de noviembre). Aún se espera que las Siete Magníficas impulsen un sólido crecimiento de los beneficios del grupo, de alrededor del +21%, con ingresos un +23% superiores en el trimestre, aunque la perspectiva se modera al excluir a los mayores contribuyentes a la IA. La liquidez sigue siendo profunda en estos valores, con volúmenes diarios que habitualmente alcanzan decenas de millones de acciones, lo que amplifica cada matiz de las previsiones y provoca oscilaciones de varios miles de millones de dólares en la capitalización bursátil.
Resumen comparativo de las empresas
Estas siete dominan la capitalización bursátil y el relato del mercado:
NVIDIA (NVDA): ~$212 (bajó ~4.4% en la sesión reciente), con una capitalización bursátil aún superior a $5.1 billones. En los días de gran volumen se negocian más de 100–120 millones de acciones. Ganadora pura de la infraestructura de IA
Apple (AAPL): ~$348 (subió recientemente más de +1% en algunas sesiones), con una capitalización bursátil de ~$5.0–5.1 billones. Más defensiva, con una intensidad de IA menor hasta ahora.
Microsoft (MSFT): ~$521 (presión reciente de ~-2%), con una capitalización bursátil de ~$3.9 billones. Azure + Copilot son fundamentales.
Alphabet (GOOGL): ~$324 (bajó ~-3% recientemente), con una capitalización bursátil de ~$3.9–4.0 billones.
Búsqueda + Nube + Gemini.
Amazon (AMZN): ~$250 (bajó ~-4.5% recientemente), con una capitalización bursátil de ~$2.7 billones. AWS + comercio minorista.
Meta (META): ~$649 (fuerte caída de más del 7% intradía/tras la publicación de resultados, con una pérdida significativa de valor —alrededor de $145 mil millones en una sola sesión según algunos informes—), con una capitalización bursátil de ~$1.64–1.7 billones. Máquina publicitaria + fuerte impulso a la IA (agente Muse).
Tesla (TSLA): ~$375 (presión tras la publicación de resultados de ~-2% a -3%), con una capitalización bursátil de ~$1.48 billones. Los volúmenes de vehículos eléctricos se estabilizan; la energía y la conducción autónoma ofrecen potencial alcista.
La liquidez es excepcional en todo el grupo: diferenciales estrechos, participación institucional y mercados de opciones que descuentan grandes movimientos implícitos en torno a la publicación de resultados. Los repuntes del volumen en los días de resultados convierten estos valores en instrumentos de alta beta para el conjunto del sector tecnológico.
Mi elección alcista: Microsoft
En este momento, prefiero Microsoft como el valor de mayor convicción del grupo. ¿Por qué? Combina una monetización de la IA ya demostrada (el crecimiento de Azure sigue siendo sólido, en el rango del 40%+, en períodos recientes; y Copilot está ganando aceptación) con una cobertura de ingresos de su enorme gasto de capital mejor que la de los inversores puramente centrados en el gasto. Mientras Meta y otras empresas impulsan agresivas inversiones en infraestructura, históricamente los ingresos de Microsoft en la nube han aumentado en una proporción más cercana a sus desembolsos, y su ecosistema de software ofrece múltiples vías de monetización (licencias empresariales, herramientas de productividad e infraestructura). Su valoración ha retrocedido junto con el sector, lo que ofrece una relación riesgo/recompensa más equilibrada que la del hardware puro (NVIDIA sigue siendo excelente, pero depende más cíclicamente de los presupuestos de los hiperescaladores) o la de los modelos dependientes de la publicidad, que se enfrentan a presiones sobre los márgenes. Tesis original: en un mercado que cuestiona cada vez más los plazos para obtener rentabilidad de la IA, la empresa que ya convierte el gasto en ingresos recurrentes de software y nube con altos márgenes lleva ventaja para crecer de forma compuesta durante varios años. No es la de mayor beta, pero sí la más resiliente.
Análisis de resultados: ingresos, BPA, márgenes y expectativas
Meta (resultados publicados): ingresos de $64.6 mil millones, +26% interanual, por encima del consenso de ~$63.3–63.4 mil millones. BPA diluido ajustado de ~$7.40 (excluyendo un cargo por litigios de ~$9.9 mil millones), frente a estimaciones de alrededor de $6.5–6.7. El margen operativo se contrajo (~20% reportado, ~35% excluyendo el cargo). Fortaleza de la Familia de aplicaciones, aumento de las impresiones y los precios de los anuncios, y el agente de IA Muse alcanzó rápidamente los 10 millones de usuarios. La previsión de gasto de capital se acotó y se elevó el límite inferior a $135–145 mil millones para 2026. El flujo de caja libre pasó a terreno negativo durante el trimestre. Sólido crecimiento de los ingresos, pero los cargos legales y el gasto afectaron la percepción de los resultados.
Tesla (resultados publicados): ingresos de alrededor de $28 mil millones (en línea o ligeramente por encima de las estimaciones de ~$27.9–28.1 mil millones), BPA de ~$0.48 frente a un consenso cercano a $0.40–0.45 (superó las expectativas).
En algunos comentarios, se señaló un aumento de los márgenes brutos en varios segmentos. Se recortó la previsión de gasto de capital (hacia $20 mil millones, frente a una cifra anterior más alta). Las entregas ya habían ofrecido cierto grado de visibilidad; la rentabilidad y los objetivos futuros de vehículos eléctricos y energía fueron objeto de escrutinio. Según los informes, fue el segundo trimestre consecutivo con ingresos acumulados de los últimos 12 meses superiores a $100 mil millones.
Expectativas para el resto (rangos de consenso previos a la publicación de resultados, según los datos disponibles):
Microsoft: El crecimiento de Azure sigue siendo un foco de atención (40%+ en períodos recientes); se esperan sólidos aumentos de dos dígitos en los ingresos y el BPA.
Alphabet: La cartera de pedidos de la nube y la comercialización de productos Gemini son claves; se prevé un sólido crecimiento de los ingresos.
Amazon: AWS y los ingresos generales (ejemplos de consensos anteriores, en torno a más de $200B por trimestre); el foco está en la rentabilidad.
Apple: Resiliencia de los servicios y el hardware, con un gasto en IA más moderado.
NVIDIA: Los centros de datos siguen siendo el motor; previsiones anteriores apuntaban a un crecimiento secuencial muy sólido (por ejemplo, un nivel trimestral de $100B+ según algunas perspectivas).
Los márgenes de beneficio del grupo siguen siendo elevados frente a los niveles históricos del sector tecnológico, pero la depreciación relacionada con la IA, la energía y los costos de infraestructura son factores decisivos. Se espera que las Siete Magníficas contribuyan de forma desproporcionada al crecimiento de los beneficios del S&P.
Crecimiento de la IA: ¿se traducen las inversiones en ingresos y beneficios?
Los cuatro grandes hiperescaladores (Amazon, Microsoft, Alphabet y Meta) prevén un gasto de capital combinado cercano a $735 mil millones en 2026, un aumento de ~79% frente a los aproximadamente $410 mil millones del año anterior. Se trata de la mayor expansión de infraestructura de la historia empresarial. NVIDIA y el conjunto más amplio de la cadena de suministro de semiconductores (Broadcom, empresas de memoria y fabricantes de equipos) son los beneficiarios inmediatos: en períodos recientes, los ingresos de NVIDIA procedentes de centros de datos han registrado tasas de crecimiento de tres dígitos, con márgenes brutos elevados (en torno al ~75%).
La conversión en ingresos es real, pero se produce con retraso: Microsoft ha revelado tasas de ingresos anualizadas por IA de decenas de miles de millones; las herramientas publicitarias de Meta y Muse muestran una tracción inicial de los productos; y, según algunos cálculos, las obligaciones de desempeño restantes de las carteras de pedidos de nube del grupo superan en conjunto los $1 billón. Los beneficios aumentarán a medida que crezca la utilización y entren en juego los chips personalizados y las mejoras de eficiencia, pero la presión a corto plazo sobre el flujo de caja libre y la mayor depreciación son parte del proceso, no defectos.
La probabilidad de que se mantengan el crecimiento de los ingresos y los beneficios es alta si la demanda persiste: la adopción de IA empresarial, los agentes y las cargas de trabajo de inferencia aún están en sus primeras etapas. El riesgo es que los rendimientos tarden más de lo que el mercado está dispuesto a esperar, lo que llevaría a moderar el gasto y afectaría sobre todo a los proveedores.
Reacción de los precios de las acciones: por qué unos buenos resultados aún pueden provocar caídas
El clásico «comprar con el rumor, vender con la noticia», sumado a la contracción de los múltiplos.
Meta superó las expectativas de ingresos y presentó un sólido BPA ajustado, pero cayó con fuerza (más del 7% en algunas sesiones, con una pérdida significativa de capitalización bursátil) porque los inversores se centraron en el elevado gasto previsto para 2026, las posibles necesidades de capital o señales de dilución, y los comentarios sobre la economía unitaria, en lugar de en el sólido crecimiento de los ingresos. Tesla superó las expectativas, pero se enfrentó a dudas sobre los márgenes y los objetivos de volumen a largo plazo, y cotizó a la baja. Las elevadas valoraciones hacen que cualquier indicio de un menor retorno de la inversión, mayores gastos operativos continuos o previsiones que no «sorprendan» provoque ventas. La liquidez amplifica estos movimientos: pueden cambiar de manos cientos de millones de acciones, vencen opciones y los fondos de momentum rotan sus posiciones. El cansancio generalizado con la IA tras las subidas anteriores y el ruido causado por el alza de las tasas de interés y los precios del petróleo añaden presión. Las buenas cifras son necesarias, pero ya no bastan cuando el relato pasa a ser «muéstrenme los rendimientos».
Perspectivas alcistas y bajistas y riesgos clave
Escenario alcista: la demanda de IA se mantiene inelástica. El gasto de capital se traduce en un crecimiento duradero del 20%+ en los ingresos de la nube, el software y la publicidad. NVIDIA y los hiperescaladores vuelven a superar las expectativas trimestre tras trimestre; los múltiplos se estabilizan o se expanden gracias a la capacidad de generar beneficios, y el grupo sigue liderando el crecimiento del S&P. El potencial de Tesla en conducción autónoma y energía impulsa una revaluación. El mercado considera el gasto como inversión de capital para crecer, no como un costo.
Escenario bajista: se intensifica el cansancio ante el gasto. Las previsiones de moderación para 2027, unas métricas de rentabilidad de la inversión más débiles o una desaceleración macroeconómica afectan los presupuestos publicitarios y la tecnología empresarial. Los múltiplos se contraen aún más (como ya se ha visto en las reacciones tras la publicación de resultados), el flujo de caja libre permanece bajo presión durante más tiempo y los proveedores se enfrentan a aplazamientos de pedidos. Tesla afronta la competencia en vehículos eléctricos y riesgos de ejecución en los nuevos productos.
Riesgos importantes: regulación (privacidad, antimonopolio y seguridad de la IA), restricciones de energía y suministro eléctrico para los centros de datos, problemas geopolíticos en la cadena de suministro, valoración (que sigue elevada en términos absolutos) y, sencillamente, ejecución: construir a esta escala es difícil. La liquidez funciona en ambos sentidos: es fácil entrar, pero las caídas pueden ser brutales en operaciones muy concurridas.
Perspectiva personal del mercado y consejos prácticos para los inversores
El mercado está atravesando una fase saludable de consolidación tras años de euforia por la IA.
Los fundamentales de las empresas líderes siguen siendo sólidos: el crecimiento de los ingresos, los márgenes y las ventajas competitivas se mantienen, pero la mayor parte de la fácil expansión de múltiplos ya quedó atrás. Prefiero empresas de calidad con crecimiento compuesto y vías más claras para monetizar (Microsoft encabeza mi lista en este aspecto) antes que valores que dependen exclusivamente del momentum. NVIDIA sigue siendo una posición central para obtener exposición pura a la IA, pero conviene dimensionarla teniendo en cuenta su volatilidad.
Diversifique dentro del grupo en lugar de concentrar las posiciones; aproveche cualquier debilidad adicional en los valores de calidad tras la publicación de resultados para acumular posiciones si su horizonte de inversión es de varios años.
Medidas prácticas: céntrese en las tendencias del flujo de caja libre y en la calidad de las previsiones, más que en las sorpresas positivas del BPA. Siga de cerca los ratios de gasto de capital respecto a ingresos y la conversión de las carteras de pedidos en los próximos resultados de Microsoft, Alphabet y Amazon. Mantenga una disciplina en el tamaño de las posiciones: estos valores se mueven entre un 5 y un 10% con un solo informe.
Invierta mediante aportaciones periódicas en lugar de perseguir las subidas. A largo plazo, las empresas que conviertan el gasto en IA en productos reales e ingresos recurrentes recompensarán al capital paciente. El ruido a corto plazo es elevado; la oportunidad estructural en la infraestructura y las aplicaciones de IA sigue intacta.
repost-content-media
Temporada de resultados en EE. UU. bajo los reflectores: las 7 Magníficas, bajo la lupa — gasto en IA, resultados mejores de lo esperado, valoración y ¡la prueba de realidad!
La temporada de resultados en EE. UU. no es solo una competición para ver qué empresa supera las estimaciones de BPA. Es una prueba para determinar si las enormes inversiones en inteligencia artificial pueden generar ingresos sostenibles, márgenes más sólidos y flujo de caja libre real.
El panorama del mercado es mixto: los primeros informes del S&P 500 apuntan a un fuerte crecimiento interanual de los beneficios, mientra
Cargar más