Los debates sobre la tokenización de activos del mundo real (RWA) suelen comenzar por los propios activos: cómo se incorporan los bonos a la cadena, cómo se registran las participaciones de fondos, cómo se representan las acciones y cómo se fraccionan los derechos sobre bienes inmuebles. Sin embargo, el hecho de que un activo pueda existir en forma tokenizada no significa que la transacción ya cuente con una infraestructura financiera completa. Los compradores deben realizar el pago, los vendedores deben entregar los activos y ambas partes deben confirmar si sus respectivas obligaciones se han cumplido según lo acordado.
En los mercados financieros tradicionales, la liquidación de pagos y valores suele estar coordinada por distintos sistemas e instituciones. Incluso después de que ambas partes hayan confirmado una operación, la transferencia de fondos, valores y la conciliación contable pueden requerir varios pasos de procesamiento. En los mercados de RWA que buscan una mayor eficiencia mediante blockchain, si los activos ya están en cadena mientras que los fondos siguen dependiendo por completo de un proceso separado y fragmentado, las ganancias generales de eficiencia de la transacción serán limitadas.
Por este motivo, los depósitos bancarios tokenizados y las herramientas de liquidación en cadena han atraído atención. A través de cuentas bancarias, JPM Coin e infraestructura de liquidación de activos digitales, Kinexys explora cómo los fondos bancarios pueden participar en transacciones en cadena. La cuestión que plantea no se limita a un único producto. Se trata de un asunto fundamental de infraestructura que todo el mercado de RWA debe abordar: si los activos pueden incorporarse a la cadena, ¿pueden los fondos de pago también integrarse en el mismo flujo de transacción de forma verificable, programable y entregable?
Puntos clave:
-
La tokenización de RWA requiere no solo la emisión de activos y registros de titularidad, sino también un mecanismo de liquidación capaz de completar los pagos de fondos y la entrega de activos.
-
La entrega contra pago (DvP) exige que el pago de fondos y la entrega de activos se completen simultáneamente según lo acordado, reduciendo el riesgo de incumplimiento unilateral.
-
Los depósitos bancarios tokenizados pueden servir como una opción de efectivo en cadena de nivel institucional, pero su alcance de uso y sus capacidades de liquidación dependen del banco emisor, el acceso a la red y los acuerdos entre instituciones.
-
Kinexys ha realizado pruebas de DvP entre cadenas con Chainlink y Ondo Finance, demostrando la liquidación de transacciones con bonos del Tesoro de EE. UU. tokenizados y depósitos en dólares de J.P. Morgan.
-
Los valores tokenizados como Gate gStocks representan el modelo de tokenización del lado de los activos. Cumplen una función distinta de los depósitos bancarios tokenizados, y los tokens de activos no deben confundirse con fondos de liquidación.
El siguiente desafío para la tokenización de RWA: ¿cómo se entregan los fondos después de incorporar los activos a la cadena?
El proceso básico de tokenización de RWA consiste en utilizar una blockchain u otro registro digital para representar activos del mundo real y los derechos asociados a ellos. Estos activos pueden incluir bonos gubernamentales, participaciones de fondos del mercado monetario, acciones u otros instrumentos financieros con derechos de propiedad claramente definidos. La tokenización puede mejorar el registro de activos, las transferencias y la gestión de su ciclo de vida, al tiempo que proporciona una base tecnológica para servicios automatizados y operaciones entre plataformas.
No obstante, la tokenización de activos es solo una parte de la cadena de transacción. Supongamos que un inversor adquiere un bono tokenizado. La operación implica al menos dos acciones: el comprador paga el importe acordado y el vendedor, o el sistema de registro correspondiente, entrega los tokens del bono al comprador. Si el pago de fondos y la transferencia de activos tienen lugar en sistemas separados, puede surgir un intervalo en el que los fondos ya se hayan cargado, pero los activos todavía no se hayan entregado, o los activos ya se hayan transferido, pero los fondos no hayan llegado.
Los mercados financieros tradicionales gestionan estos riesgos mediante entidades de compensación, custodios, sistemas de pago y acuerdos de liquidación. Los mercados basados en blockchain buscan utilizar contratos inteligentes y registros compartidos para incorporar las condiciones de la transacción, las transferencias de activos y los pagos de fondos en un proceso de ejecución más estrechamente integrado. El objetivo no es simplemente trasladar cada paso “a la cadena”, sino permitir que ambas partes confirmen si sus respectivas obligaciones se han cumplido bajo un conjunto unificado de reglas.
Esto convierte al efectivo en cadena en un componente importante de la infraestructura de RWA. Los tokens de activos necesitan un medio de pago claramente definido, y las plataformas de negociación deben poder determinar si los fondos están realmente disponibles, si se han cumplido las condiciones de liquidación y si los activos pueden entregarse simultáneamente una vez completado el pago. Sin este componente, los mercados de RWA pueden alcanzar un alto grado de digitalización en el lado de los activos, mientras permanecen fragmentados en el lado de los fondos.
¿Cómo reduce DvP el riesgo de liquidación en las transacciones de activos en cadena?
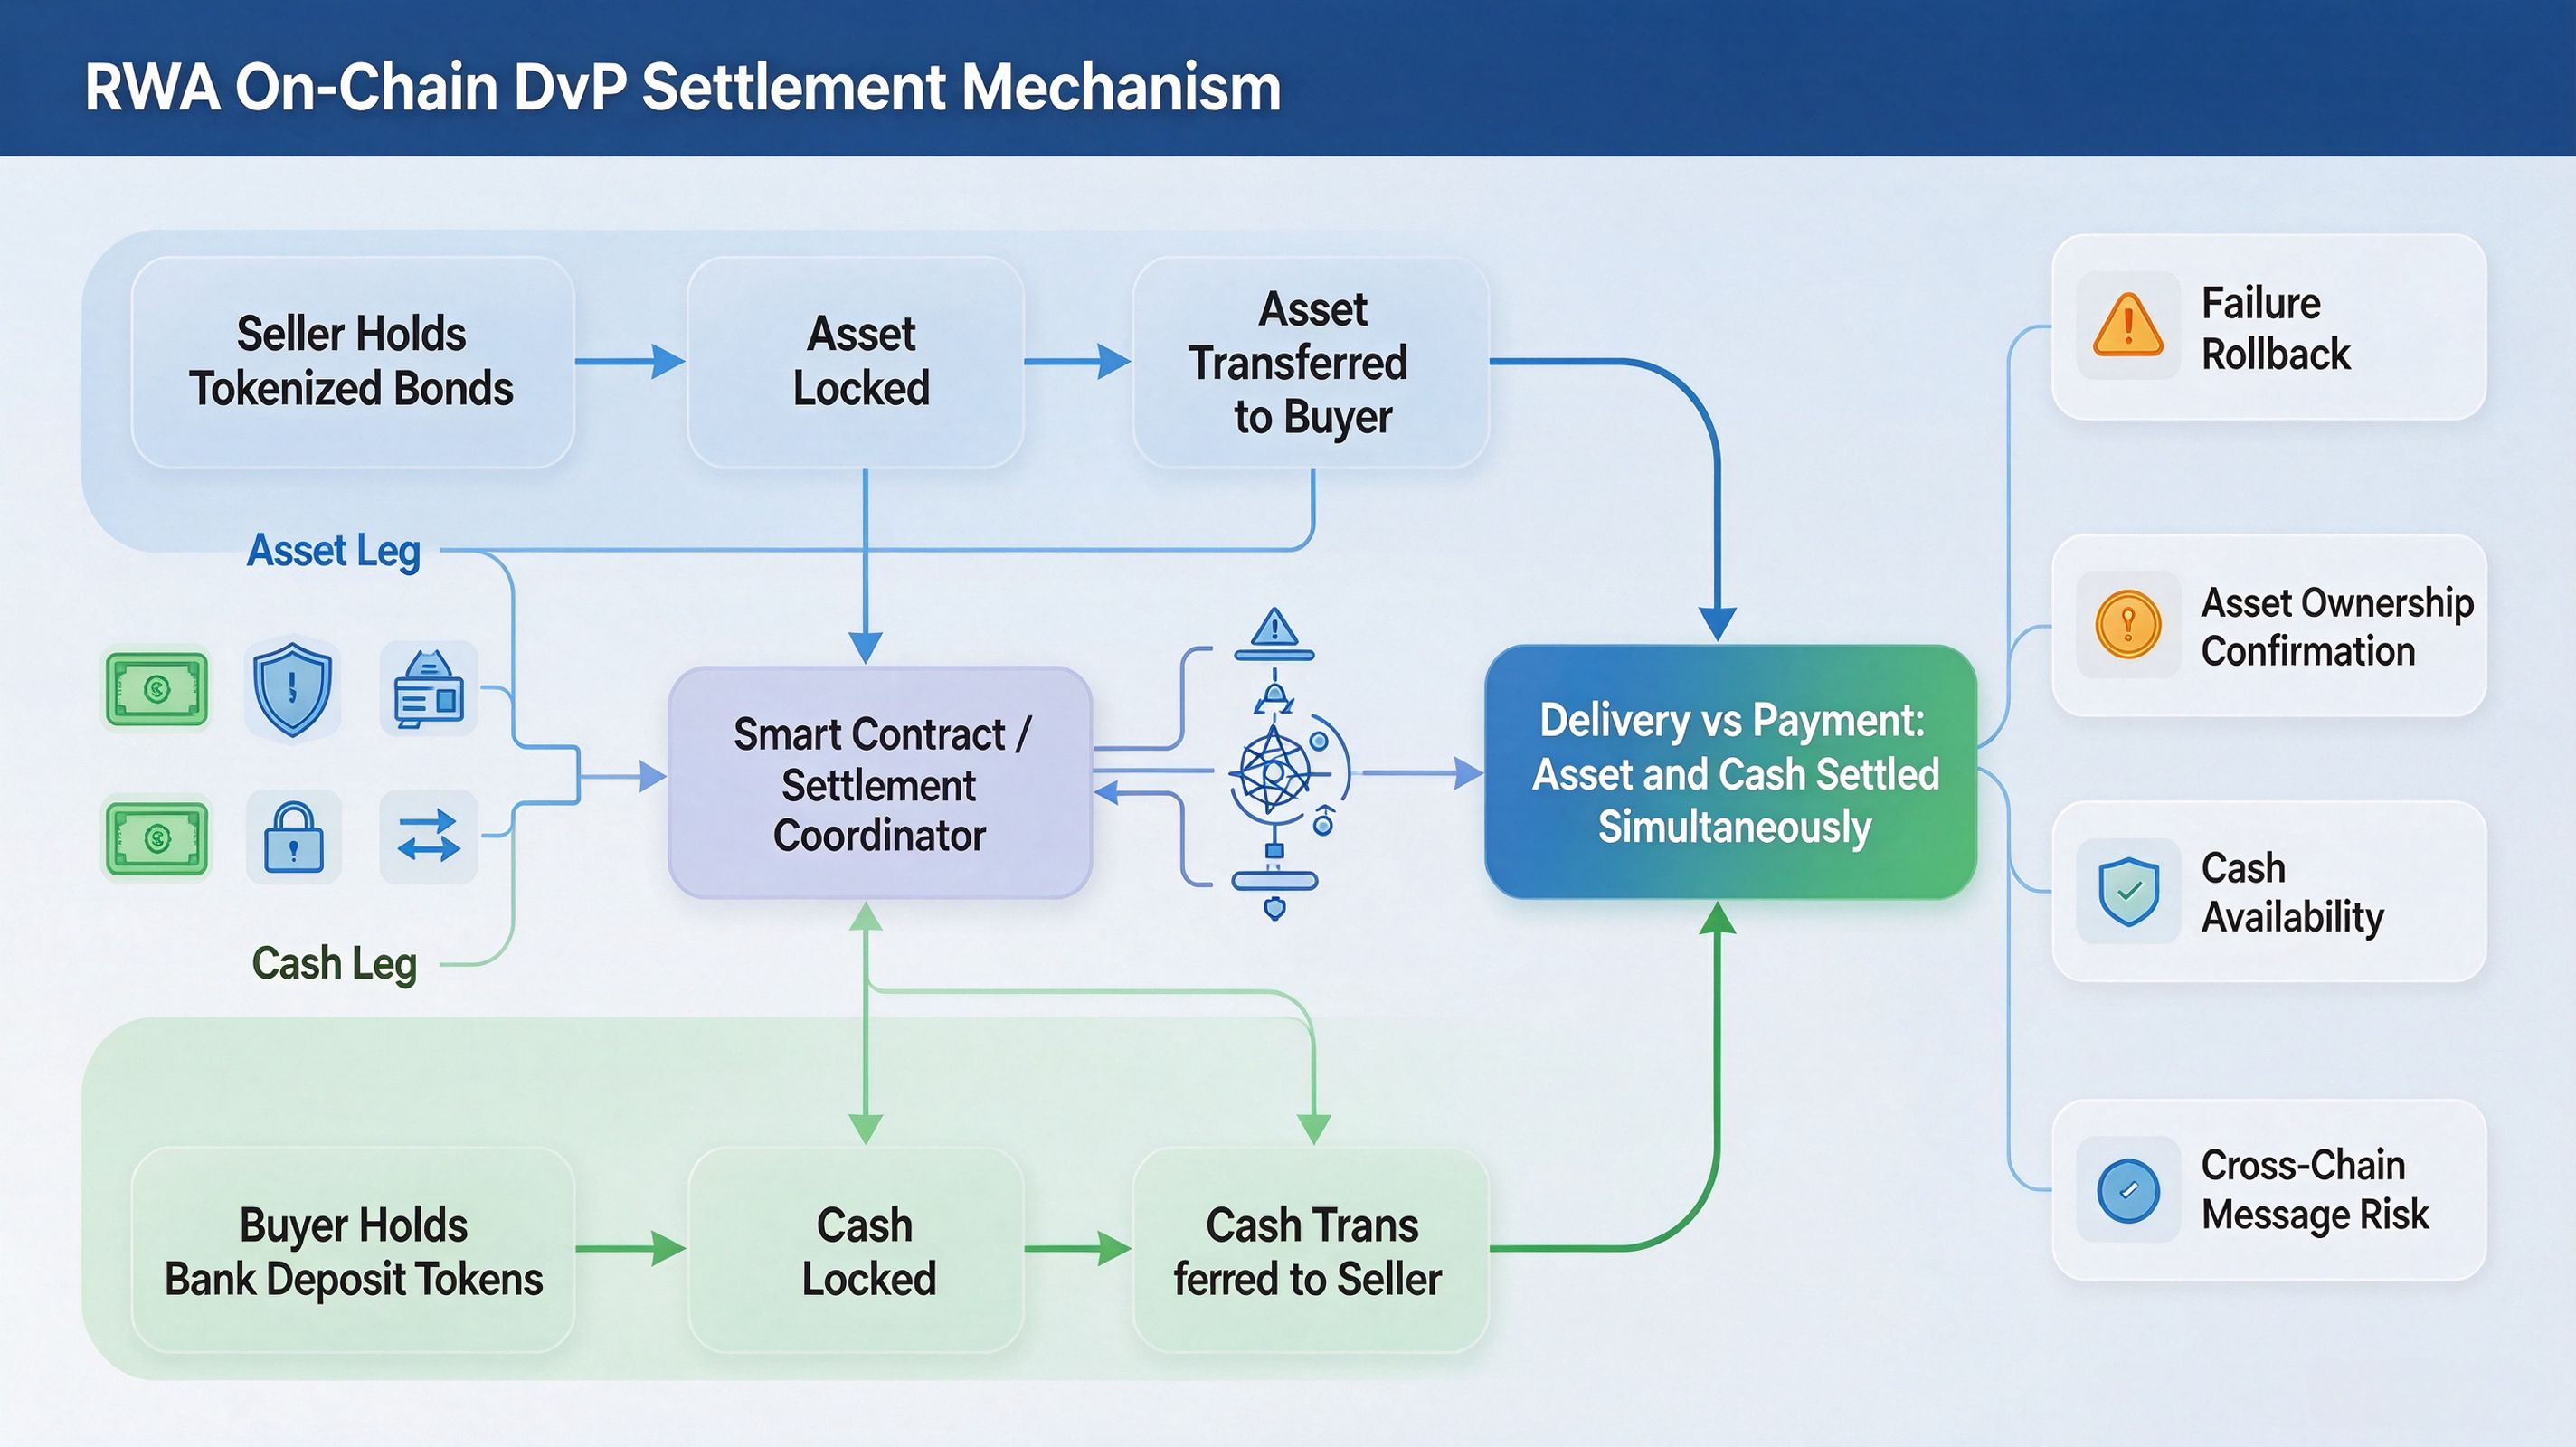
La entrega contra pago (DvP) es un mecanismo importante en la liquidación de valores. Su principio fundamental es que la entrega de activos y el pago de fondos están vinculados. Una transacción solo se completa conforme a las reglas cuando se han cumplido las condiciones de liquidación acordadas. Esto reduce el riesgo de principal de que una parte cumpla su obligación mientras la otra no lo haga.
En un entorno en cadena, DvP puede implementarse mediante contratos inteligentes y controles del estado de la transacción. Supongamos que un comprador necesita utilizar dólares estadounidenses para adquirir un bono tokenizado. El sistema de transacción puede verificar primero que el comprador dispone de fondos suficientes y que el vendedor posee suficientes tokens de activos, y después coordinar la transferencia de fondos y activos conforme a reglas predefinidas. Cuando se cumplen ambas condiciones, el sistema ejecuta la liquidación correspondiente. Si no se cumplen, la transacción se detiene o se gestiona según el acuerdo.
El valor de este mecanismo reside en reducir el intervalo entre el pago y la entrega de activos, y en permitir que el estado de la transacción se confirme más directamente en un registro compartido. Sin embargo, DvP no significa que una transacción esté libre de riesgos. Los errores en los contratos inteligentes, las interrupciones de red, la imposibilidad de reembolsar un instrumento de financiación, los registros de titularidad incompletos o los fallos en la mensajería entre cadenas pueden afectar al resultado de la liquidación. En particular, en un entorno multicadena, ambas partes también deben establecer reglas claras sobre la finalidad y la gestión de fallos en las distintas redes.
¿Cómo conecta Kinexys los depósitos bancarios con las transacciones de RWA?
La importancia de Kinexys no radica en ofrecer un único tipo de token en cadena, sino en su intento de combinar cuentas bancarias, pagos digitales y capacidades de liquidación de activos. JPM Coin representa un token de depósito en dólares emitido por un banco, mientras que la Blockchain Deposit Account conecta las cuentas bancarias con las operaciones de fondos en cadena. Para los clientes institucionales, esta arquitectura puede respaldar transferencias de fondos, pagos y liquidación de transacciones en redes elegibles y conforme a las reglas empresariales aplicables.
En mayo de 2025, J.P. Morgan anunció una prueba de DvP entre cadenas realizada en colaboración con Chainlink y Ondo Finance. La prueba involucró el producto tokenizado de bonos del Tesoro de EE. UU. de Ondo, OUSG, y depósitos en dólares de J.P. Morgan. La parte de pago se procesó mediante la red blockchain con permisos de Kinexys Digital Payments, mientras que la parte de activos se procesó a través de la red de prueba Ondo Chain. El protocolo de interoperabilidad entre cadenas de Chainlink, CCIP, coordinó el flujo de la transacción entre las distintas redes.
El valor central de esta prueba fue demostrar cómo la infraestructura de pagos bancarios puede participar en transacciones que implican activos tokenizados en blockchains públicas. Las partes de activos y fondos no necesariamente deben operar en la misma blockchain, pero sí requieren un mecanismo fiable de coordinación entre cadenas para garantizar que ambas partes completen la liquidación según lo acordado. Para el mercado de RWA, esta arquitectura ayuda a explorar formas de conectar los fondos bancarios tradicionales con los activos en cadena.
No obstante, debe distinguirse entre la validación mediante pruebas y el despliegue comercial completo. El caso demuestra que las instituciones correspondientes completaron con éxito una prueba de DvP entre cadenas. No significa que todos los activos de Ondo, todos los clientes de Kinexys o cualquier blockchain pública ya puedan utilizar la misma solución de liquidación. La posibilidad de realizar una actividad empresarial concreta sigue dependiendo de la disponibilidad del producto, el acceso de los clientes, la compatibilidad de la red, los acuerdos legales y el avance de la integración posterior.
¿Cuáles son las opciones de efectivo en cadena? Depósitos bancarios tokenizados, stablecoins y dinero de banco central
Las transacciones de RWA requieren fondos para su liquidación, pero el efectivo en cadena no constituye una única categoría. Entre los activos de liquidación habituales analizados en el mercado se incluyen las stablecoins, los tokens de depósitos de bancos comerciales y el dinero de banco central tokenizado que se está explorando para aplicaciones financieras mayoristas. Todos estos activos pueden desempeñar funciones de pago o liquidación, pero sus emisores, bases crediticias y límites de uso difieren.
Las stablecoins generalmente están diseñadas para mantener una paridad de valor con moneda fiduciaria mediante los activos de reserva y los mecanismos de reembolso del emisor. Una de sus ventajas es que pueden proporcionar una circulación relativamente amplia dentro de los ecosistemas blockchain compatibles. Sin embargo, los riesgos reales dependen de la calidad de las reservas, los acuerdos de custodia, los canales de reembolso, la gobernanza del emisor y el marco regulatorio. Para las instituciones, determinar si una stablecoin es adecuada como activo de liquidación para una transacción de valores específica también exige evaluar si la contraparte la acepta, si los fondos pueden reembolsarse con rapidez y si las relaciones jurídicas pertinentes son claras.
Los depósitos bancarios tokenizados conectan los depósitos de bancos comerciales con las redes blockchain. Su base crediticia está vinculada a los pasivos por depósitos del banco emisor, y su uso suele estar sujeto a las relaciones entre el banco y el cliente, así como a los requisitos de incorporación para el cumplimiento normativo. El diseño de JPM Coin refleja estas características: lo emite J.P. Morgan, está disponible para clientes institucionales elegibles y se convierte y reembolsa mediante un marco de cuentas bancarias. En comparación con las stablecoins destinadas a circular en un mercado más amplio, los depósitos bancarios tokenizados pueden poner mayor énfasis en la identidad de los clientes institucionales, las relaciones con cuentas bancarias y la integración con los sistemas de pago existentes.
El dinero de banco central tokenizado se refiere a la representación de dinero de banco central en un registro digital y puede utilizarse para la liquidación mayorista entre instituciones financieras. En su investigación de 2025 sobre el registro unificado tokenizado, el Banco de Pagos Internacionales propuso incorporar reservas tokenizadas de bancos centrales, dinero de bancos comerciales y bonos gubernamentales en un marco de infraestructura financiera más coordinado. Esta dirección refleja la posibilidad de que los futuros mercados financieros en cadena requieran que múltiples formas de dinero y activos de liquidación funcionen conjuntamente, en lugar de que un tipo de token sustituya por completo a los demás.
Valores de acciones tokenizadas de Gate: ¿cómo funcionan conjuntamente las partes de activos y fondos?
gStocks de Gate proporciona un ejemplo específico para comprender el lado de los activos de RWA. Según los materiales públicos de Gate, gStocks representa acciones cotizadas como valores tokenizados que pueden negociarse en la plataforma y utiliza un mecanismo de reserva correspondiente en una proporción de 1:1 con las acciones subyacentes. Aborda principalmente cómo los activos de acciones pueden incorporarse al entorno de negociación de activos digitales en forma tokenizada y cómo los usuarios pueden negociar los correspondientes tokens de valores en la plataforma.
Desde la perspectiva de la estructura de mercado, gStocks y los depósitos bancarios tokenizados de Kinexys no son el mismo tipo de instrumento. gStocks se encuentra en el lado de los activos y representa una unidad de valores tokenizados asociada a una acción específica. JPM Coin se encuentra en el lado de los fondos y representa un token de depósito emitido por un banco que puede utilizarse en escenarios elegibles de pago y liquidación. Sus funciones, relaciones jurídicas, emisores y fuentes de riesgo son diferentes. El hecho de que ambos utilicen tecnología blockchain no significa que puedan intercambiarse directamente ni que ya estén conectados a nivel de sistema.
Si las acciones, los bonos, los fondos y otros activos conforman mercados en cadena más extensos en el futuro, la coordinación entre las partes de activos y fondos cobrará una importancia cada vez mayor. Las plataformas de negociación deberán definir las reglas de emisión y reembolso de los tokens de activos, así como determinar la fuente de los fondos de pago, el momento de liquidación, el acceso de las contrapartes y los mecanismos de gestión de fallos. Los depósitos bancarios tokenizados pueden servir como una opción de efectivo en cadena de nivel institucional, pero su uso para productos específicos en Gate u otras plataformas deberá determinarse en función de las redes, los anuncios de productos y los acuerdos empresariales realmente compatibles con las partes.
Por lo tanto, Gate gStocks y Kinexys se entienden mejor como ejemplos de infraestructura en diferentes capas del ecosistema de RWA. Uno demuestra una vía para tokenizar activos de valores tradicionales, mientras que el otro muestra cómo los fondos bancarios pueden incorporarse a procesos de pago y liquidación en cadena. Solo cuando se establezcan conexiones fiables entre activos, fondos, custodia y sistemas de liquidación podrá RWA avanzar más allá de la simple emisión tokenizada hacia un mercado financiero en cadena más completo.
¿Qué limitaciones prácticas siguen afectando a la liquidación de RWA en cadena?
La primera es la conexión entre los derechos jurídicos y los registros técnicos. Un registro blockchain puede registrar la tenencia y transferencia de tokens, pero los derechos jurídicos representados por esos tokens aún deben establecerse mediante documentos de oferta, acuerdos de custodia, leyes aplicables y las reglas de las instituciones pertinentes. La transferencia en cadena de un token de activo no significa necesariamente que el cambio de derechos correspondiente se haya completado en el sistema de registro tradicional. Las distintas jurisdicciones también pueden tener interpretaciones diferentes sobre los valores, las participaciones de fondos y los derechos de depósito.
La segunda es la liquidez y los acuerdos de reembolso. La capacidad de transferir un activo tokenizado durante las 24 horas no significa que el activo subyacente pueda venderse o reembolsarse en cualquier momento y al mismo coste. Si el mercado subyacente tiene restricciones de horario de negociación, o si el reembolso del activo requiere múltiples pasos en los que intervienen custodios, gestores de fondos, bancos y otras partes, la continuidad de la negociación en cadena puede no coincidir con la liquidez del activo subyacente. Lo mismo se aplica al lado de los fondos: la transferibilidad de un token en cadena no puede sustituir la disponibilidad y la capacidad de reembolso de los fondos en una cuenta bancaria.
La tercera es la interoperabilidad entre cadenas y la finalidad de la liquidación. Las diferentes redes pueden utilizar distintos mecanismos de consenso, reglas de confirmación de transacciones y sistemas de gestión de permisos. Los protocolos entre cadenas pueden transmitir mensajes o coordinar transacciones, pero las partes aún deben aclarar los retrasos de los mensajes, los fallos de red, los mecanismos de verificación y la responsabilidad de gestionar excepciones. Si las partes de activos y fondos operan en redes distintas, un problema en cualquier punto puede afectar a la finalización de toda la transacción.
La limitación final es la responsabilidad regulatoria y operativa. Un mercado de RWA de nivel institucional implica a emisores, bancos, custodios, plataformas de negociación, proveedores tecnológicos e inversores. La responsabilidad de la incorporación de clientes, la verificación de reservas de activos, el reembolso de fondos, la supervisión de transacciones y la resolución de disputas debe definirse claramente en los diseños de productos y los documentos legales. Blockchain puede mejorar el intercambio de datos y la automatización de procesos, pero no puede resolver automáticamente la asignación de responsabilidades entre las instituciones participantes.
Conclusión
El desarrollo a largo plazo de la tokenización de RWA depende no solo de cuántos activos puedan convertirse en tokens, sino también de si esos activos pueden circular dentro de un sistema fiable de pago y liquidación. Los mecanismos de DvP, el efectivo en cadena y la coordinación entre cadenas son componentes importantes para llevar los activos tokenizados desde la fase de emisión hasta los mercados de negociación reales.
La prueba de DvP entre cadenas realizada por Kinexys con Chainlink y Ondo Finance mostró una posible vía para coordinar la liquidación de depósitos bancarios y bonos del Tesoro tokenizados en distintos entornos blockchain. Gate gStocks ofrece otro ejemplo desde el lado de los activos al demostrar la tokenización de acciones tradicionales. No son el mismo tipo de producto, pero juntos reflejan una tendencia más amplia: la futura infraestructura de RWA deberá permitir una coordinación más estrecha entre activos, fondos y mecanismos de liquidación.
Preguntas frecuentes
¿Por qué la tokenización de RWA requiere efectivo en cadena?
Porque la negociación de tokens de activos sigue requiriendo fondos de pago. Si los activos ya están en cadena mientras el pago sigue dependiendo de procesos tradicionales fragmentados, ambas partes pueden seguir enfrentándose a retrasos en los pagos, conciliación manual y riesgos de liquidación. El efectivo en cadena puede ayudar a integrar el pago y la entrega de activos en un proceso más estrechamente conectado.
¿Qué es DvP?
DvP significa entrega contra pago, comúnmente denominada en chino 券款对付. Exige que la entrega de activos y el pago de fondos se completen simultáneamente según lo acordado, reduciendo el riesgo de que una parte cumpla su obligación mientras la otra no lo haga.
¿Puede utilizarse JPM Coin para comprar todos los activos de RWA?
No debe entenderse de esa manera. JPM Coin está disponible para clientes institucionales elegibles de J.P. Morgan, y sus redes, contrapartes y escenarios empresariales compatibles están sujetos a las reglas aplicables. La posibilidad de liquidar un activo de RWA concreto mediante JPM Coin depende de si el emisor, la plataforma de negociación y el banco han establecido un acuerdo de liquidación realmente compatible.
¿La colaboración de Kinexys con Ondo y Chainlink significa que ya se ha implementado una liquidación completa entre cadenas?
No significa que la solución esté ampliamente disponible. J.P. Morgan anunció una prueba de DvP entre cadenas que involucró bonos del Tesoro de EE. UU. tokenizados y depósitos en dólares. La prueba demostró la viabilidad de la coordinación técnica y empresarial, pero no permite concluir que todos los activos, redes y clientes ya admitan esta solución de liquidación.
¿Cuál es la diferencia entre Gate gStocks y JPM Coin?
Gate gStocks es un valor de acciones tokenizado que representa una unidad tokenizada asociada a una acción subyacente. JPM Coin es un token de depósito emitido por un banco que se utiliza principalmente para pagos y liquidaciones institucionales elegibles. El primero se encuentra en el lado de los activos, mientras que el segundo se encuentra en el lado de los fondos. Sus relaciones jurídicas y funciones son diferentes.