Para los inversores que siguen las acciones de OXY, la venta de OxyChem implica más que recibir un pago en efectivo. En el pasado, Occidental Petroleum poseía recursos de petróleo y gas upstream, operaciones de fabricación de productos químicos y negocios midstream. Su segmento químico proporcionaba una fuente de beneficios distinta de la producción de petróleo. Tras la transacción, la empresa se centra más en los activos de petróleo y gas y ha reducido su apalancamiento financiero, pero su rendimiento operativo también está más expuesto a los cambios en los precios del petróleo crudo y el gas natural.
Comprender este cambio exige examinar conjuntamente la estructura de activos, el reembolso de deuda, el flujo de caja libre y la rentabilidad para los accionistas, en lugar de considerar simplemente la venta de activos como algo positivo o negativo.
¿Qué es OxyChem y por qué Occidental Petroleum la vendió?
OxyChem es el negocio químico de Occidental Petroleum. Produce principalmente cloro-álcali y otros productos químicos básicos, que se utilizan ampliamente en el tratamiento de agua, la atención sanitaria, los productos farmacéuticos, la construcción y la fabricación industrial. A diferencia de la producción de petróleo, la rentabilidad del negocio químico se ve afectada principalmente por la demanda industrial, los precios de los productos, los costes de materias primas y energía, entre otros factores.
Dentro de la cartera empresarial original de Occidental, OxyChem aportaba cierta diversificación. Cuando los precios del petróleo crudo bajaban y los beneficios de petróleo y gas upstream sufrían presión, el negocio químico podía proporcionar flujo de caja adicional porque estaba sujeto a ciclos de oferta y demanda diferentes. Sin embargo, este efecto de diversificación no siempre estaba presente. La industria química también es cíclica, y las desaceleraciones económicas, el exceso de capacidad y el aumento de los costes energéticos pueden reducir sus beneficios.
La principal razón por la que Occidental Petroleum vendió OxyChem fue reequilibrar el valor de los activos y las obligaciones financieras. La empresa había ampliado sus recursos de petróleo y gas mediante las adquisiciones de Anadarko y CrownRock, pero estas grandes adquisiciones también incrementaron su deuda y la presión sobre la asignación de capital. En comparación con seguir manteniendo los activos químicos, vender el negocio por 9,7 mil millones de $ en efectivo permitió a Occidental liberar el valor de los activos con mayor rapidez y utilizar los ingresos para reducir su apalancamiento financiero.
La transacción se anunció el 2 de octubre de 2025 y se completó el 2 de enero de 2026. Al anunciar la transacción, la empresa indicó que planeaba utilizar aproximadamente 6,5 mil millones de $ de los ingresos para reembolsar deuda y avanzar hacia su objetivo de reducción de deuda posterior a la adquisición de CrownRock.
Por tanto, la venta de OxyChem se asemejó más a un ajuste estratégico de cartera. Occidental Petroleum renunció a parte de los ingresos y el flujo de caja generados por su negocio químico a cambio de una menor presión de deuda y un negocio de petróleo y gas más concentrado.
¿Cómo cambió la estructura de activos de OXY antes y después de la venta de OxyChem?
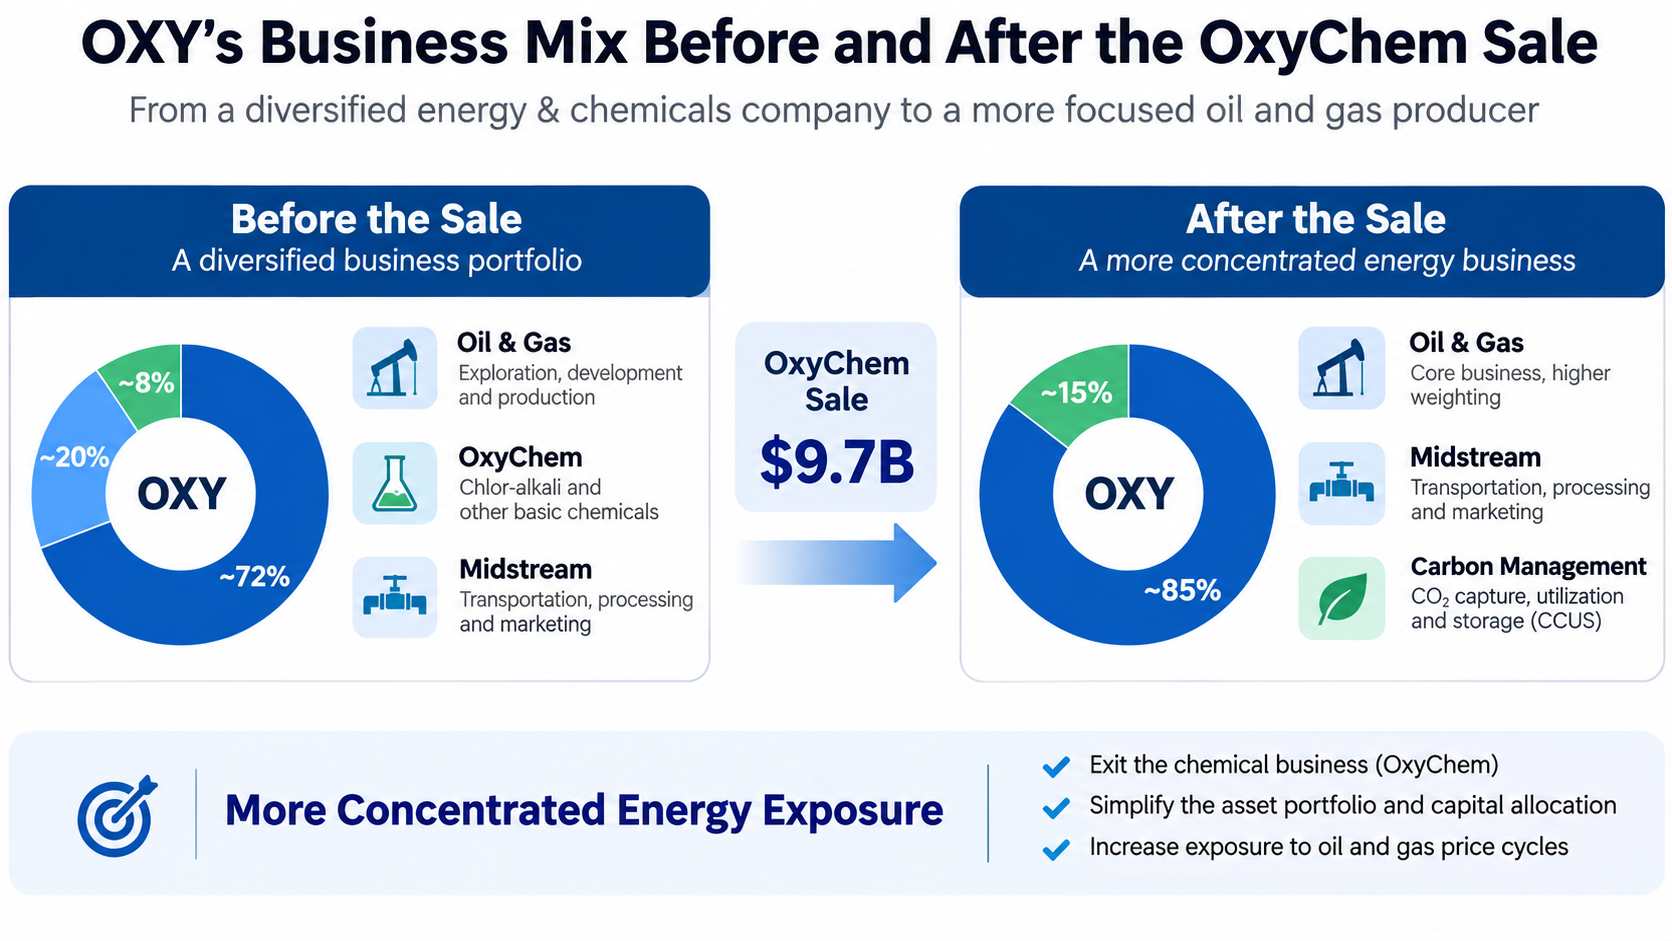
Antes de vender OxyChem, las operaciones de Occidental Petroleum consistían principalmente en negocios de petróleo y gas, productos químicos, y midstream y comercialización. El segmento de petróleo y gas era responsable del desarrollo y la producción de recursos, el segmento químico generaba ingresos a partir de productos químicos industriales y el negocio midstream abarcaba el transporte, procesamiento y comercialización de energía.
Una vez completada la transacción, OxyChem dejó de formar parte de las operaciones continuadas de Occidental Petroleum. La empresa depende principalmente de la producción de petróleo y gas, así como de los negocios midstream y de comercialización, para generar flujo de caja operativo, mientras continúa desarrollando la gestión del carbono y tecnologías y proyectos relacionados.
| Dimensión de comparación |
Antes de la venta |
Después de la venta |
| Activos principales |
Petróleo y gas, productos químicos y midstream |
Petróleo y gas, midstream y tecnologías relacionadas |
| Fuentes de ingresos |
Relativamente diversificadas entre negocios |
Mayor proporción procedente de petróleo y gas |
| Sensibilidad al precio del petróleo |
Las operaciones químicas aportaban cierta diversificación |
Mayor concentración general en la exposición al petróleo y gas |
| Estructura financiera |
Mayor presión de deuda |
Menor carga de deuda |
| Fuentes de flujo de caja |
Incluían contribuciones del segmento químico |
Ya no incluyen contribuciones de las operaciones continuadas de OxyChem |
| Asignación de capital |
Distribuida entre varios negocios |
Más concentrada en petróleo y gas y proyectos relacionados |
Esta comparación es un análisis cualitativo de la estructura empresarial y las características de riesgo. No representa una medición precisa de las proporciones de ingresos o beneficios antes y después de la transacción. El cambio implica que los inversores deben reevaluar la base para valorar OXY. Anteriormente, la empresa tenía algunas características tanto de un productor de petróleo y gas como de un fabricante de productos químicos. Tras la venta, el análisis de valoración debe centrarse más en las reservas de petróleo y gas, los costes de producción unitarios, la capacidad de mantener la producción, los gastos de capital y los precios de las materias primas.
Al mismo tiempo, una mayor concentración de activos podría mejorar la eficiencia operativa. La empresa puede asignar más recursos de gestión y presupuestos de capital a sus activos actuales de petróleo y gas, reduciendo la competencia por el capital entre negocios de distintos sectores. Sin embargo, la concentración no mejora necesariamente la rentabilidad. El resultado final sigue dependiendo del retorno de la inversión de los proyectos de petróleo y gas y de los futuros precios de la energía.
¿Cómo afectarán los 9,7 mil millones de $ de los ingresos de la transacción a la deuda de OXY?
La reducción de deuda es el cambio financiero más directo y fácilmente cuantificable derivado de la venta de OxyChem. Occidental Petroleum asumió importantes obligaciones de reembolso de deuda tras adquirir CrownRock. Cuando la empresa anunció la venta de OxyChem en octubre de 2025, planeaba utilizar aproximadamente 6,5 mil millones de $ de los ingresos de la transacción para reembolsar deuda y reducir el principal de su deuda por debajo de los 15 mil millones de $.
En términos de avances reales, Occidental Petroleum informó en su informe de resultados de febrero de 2026 que había reducido su deuda en aproximadamente 5,8 mil millones de $ desde mediados de diciembre de 2025, reduciendo el principal de su deuda a aproximadamente 15 mil millones de $. Esta cifra refleja la reducción total de deuda de la empresa durante el período pertinente y no puede atribuirse por completo a los ingresos de la venta de OxyChem.
La reducción de deuda afecta a la situación financiera de la empresa a través de tres canales principales.
-
Menores gastos por intereses. A medida que disminuye el principal de la deuda, los intereses que la empresa deberá pagar en el futuro generalmente también disminuirán, liberando más efectivo para inversiones, dividendos o un mayor reembolso de deuda. Sin embargo, el ahorro real depende de los tipos de cupón, vencimientos y condiciones de amortización de la deuda reembolsada.
-
Mayor flexibilidad financiera. Las empresas petroleras necesitan seguir invirtiendo en perforación, mantenimiento de yacimientos e infraestructuras. Incluso cuando bajan los precios del petróleo crudo, no pueden detener completamente los gastos de capital. Una menor carga de deuda reduce la presión de reembolso fija y mejora la capacidad de la empresa para gestionar la volatilidad de los precios de la energía.
-
Más margen para la asignación de capital. En el pasado, una parte importante del flujo de caja libre debía priorizarse para el reembolso de deuda. Una vez que los niveles de deuda se aproximan al objetivo de la dirección, la empresa puede decidir con más flexibilidad si aumentar la rentabilidad para los accionistas, seguir reduciendo deuda o invertir en proyectos de petróleo y gas de alta rentabilidad.
Sin embargo, reducir deuda no aumenta automáticamente el valor de empresa en 9,7 mil millones de $. Occidental Petroleum también perdió los activos de OxyChem y sus futuras contribuciones a los beneficios. Por tanto, determinar si la transacción creó valor para los accionistas requiere comparar los costes de financiación ahorrados y la flexibilidad financiera obtenida con el flujo de caja a largo plazo que el negocio vendido podría haber generado.
¿Por qué OXY depende más de los precios del petróleo tras vender OxyChem?
Tras vender su negocio químico, las fuentes de ingresos y beneficios de Occidental Petroleum se concentraron más en el petróleo, el gas natural y las operaciones energéticas relacionadas. Esto significa que los cambios en los precios del petróleo crudo podrían tener un impacto más pronunciado en el rendimiento operativo general.
Para las empresas upstream de petróleo y gas, los precios del petróleo crudo afectan directamente a los ingresos por unidad de producción, mientras que los costes de perforación, mantenimiento de equipos, transporte y parte de los costes laborales no disminuyen al mismo ritmo que los precios del petróleo. Por tanto, cuando la producción y los costes son relativamente estables, unos precios más altos del petróleo pueden generar una mejora más significativa de los beneficios. Por el contrario, unos precios más bajos del petróleo pueden reducir rápidamente los beneficios operativos.
Los resultados del segundo trimestre de 2026 proporcionan un ejemplo. El beneficio antes de impuestos de Occidental Petroleum procedente de su negocio de petróleo y gas alcanzó los 2,8 mil millones de $ en el trimestre, frente a los 1 mil millones de $ del primer trimestre. Durante el mismo período, el precio medio realizado global de petróleo crudo de la empresa aumentó un 38 % intertrimestral, hasta 96,78 $ por barril. El aumento de precios fue uno de los principales impulsores de la mejora de los beneficios, aunque los resultados trimestrales también se vieron afectados por los precios del gas natural, la producción, los costes y otros factores. Esto demuestra que, al analizar OXY, los inversores deben prestar más atención a la relación entre los precios del petróleo crudo WTI, los precios del gas natural y los precios realizados por la empresa.
Sin embargo, una mayor concentración empresarial no significa necesariamente que la sensibilidad de las acciones a los precios del petróleo aumente de forma proporcional. La reducción de deuda puede disminuir el riesgo financiero, mientras que unos costes de producción más bajos pueden mejorar la rentabilidad en un entorno de precios bajos. Por tanto, deben distinguirse dos conceptos: el grado en que el beneficio operativo depende de los precios del petróleo y la magnitud de la fluctuación del valor del capital de los accionistas cuando cambian los precios del petróleo. Tras la venta de OxyChem, la primera relación se ha vuelto más pronunciada, pero la segunda también está influida por los niveles de deuda, la valoración, los gastos de capital y las expectativas del mercado.
¿Cómo cambió el flujo de caja de OXY tras la venta de OxyChem?
La venta de OxyChem tiene dos efectos sobre el flujo de caja. Por un lado, la empresa perdió el flujo de caja operativo futuro que habría generado el negocio químico. Por otro, la reducción de deuda puede disminuir los costes de financiación, permitiendo que permanezca más efectivo dentro de la empresa.
Por tanto, evaluar la transacción exige mirar más allá del efectivo recibido en el cierre y valorar si las operaciones continuadas pueden generar suficiente flujo de caja libre.
En el segundo trimestre de 2026, las operaciones continuadas de Occidental Petroleum generaron aproximadamente 5,1 mil millones de $ de flujo de caja operativo. El flujo de caja libre antes de los cambios en el capital circulante fue de aproximadamente 3 mil millones de $, mientras que los gastos de capital fueron de aproximadamente 1,6 mil millones de $. Estas cifras indican que los negocios de petróleo y gas y los negocios relacionados generaron un sólido flujo de caja en el trimestre posterior a la finalización de la transacción, aunque los resultados también estuvieron respaldados por unos precios de la energía relativamente altos durante el período.
Desde una perspectiva de análisis financiero, el efectivo recibido por una venta de activos constituye un ingreso único de transacción y no debe confundirse con el flujo de caja operativo generado de manera continua en el futuro. Las ganancias contables de la transacción no deben considerarse directamente como beneficios de las operaciones continuadas.
Además, la venta de OxyChem no eliminó por completo las obligaciones históricas relacionadas. Occidental Petroleum retuvo determinadas responsabilidades medioambientales históricas y obligaciones de indemnización, que podrían generar gastos de remediación medioambiental en el futuro. Esto significa que, aunque la transacción redujo los activos operativos, no transfirió todos los riesgos históricos al comprador.
Para los inversores a largo plazo, la cuestión más importante es cuánto efectivo puede distribuir sosteniblemente la empresa después de los gastos de capital necesarios, los intereses y otras salidas de efectivo en distintos entornos de precios del petróleo.
¿Qué implica para los accionistas de OXY la adquisición de OxyChem por parte de Berkshire?
Para los accionistas ordinarios, los principales efectos de la transacción se relacionan con el riesgo financiero, la rentabilidad del capital y la valoración.
Una menor deuda mejoró el balance. Según el informe financiero de Occidental Petroleum del segundo trimestre de 2026, el principal de la deuda de la empresa disminuyó aún más, hasta aproximadamente 11,8 mil millones de $. Durante la primera mitad de 2026, la empresa utilizó los ingresos después de impuestos de la transacción de OxyChem y el flujo de caja operativo para reembolsar aproximadamente 8,6 mil millones de $ de deuda en total. Esto indica que la venta de activos y el flujo de caja operativo continuado impulsaron conjuntamente el proceso de desapalancamiento.
Una menor presión financiera creó margen para la rentabilidad para los accionistas. En febrero de 2026, Occidental Petroleum elevó su dividendo trimestral a 0,26 $ por acción. En agosto del mismo año, la empresa anunció otro aumento, elevando el dividendo trimestral a 0,28 $ por acción. Los ajustes de dividendos reflejan cambios en la capacidad de asignación de capital, pero los dividendos futuros seguirán dependiendo del flujo de caja operativo, los objetivos de deuda y las decisiones del consejo de administración.
Los inversores deben reevaluar la valoración a largo plazo de la empresa. Tras vender OxyChem, la tesis de inversión de OXY se parece más a la de una empresa energética centrada en el desarrollo de petróleo y gas y que prioriza el flujo de caja libre y la gestión del balance. Ya no se parece tanto a la empresa diversificada que era cuando tenía una mayor exposición al negocio químico.
Este cambio genera oportunidades y riesgos. Cuando los precios de la energía se mantienen altos y los costes de los yacimientos petrolíferos están bien controlados, una cartera de activos más concentrada podría mejorar la eficiencia de generación de flujo de caja. Sin embargo, si los precios del petróleo se mantienen bajos, el negocio químico dejará de proporcionar su anterior diversificación de beneficios, y el segmento de petróleo y gas tendrá que soportar por sí solo una mayor presión sobre el flujo de caja. Cabe destacar que la adquisición de OxyChem por parte de Berkshire fue una adquisición de activos del negocio químico, no una adquisición de todas las acciones de OXY cotizadas en bolsa. La transacción en sí no significa que los accionistas de OXY recibirán una distribución directa de 9,7 mil millones de $ en efectivo, ni representa un compromiso de Berkshire para respaldar el precio de las acciones de OXY.
¿Cómo deberían los inversores reevaluar las acciones de OXY?
Tras la transacción, analizar OXY exige pasar de centrarse en una cartera empresarial diversificada a examinar más detenidamente la calidad de los activos de petróleo y gas, los niveles de deuda y el rendimiento del flujo de caja libre.
Los inversores deben examinar la rentabilidad de la empresa con distintos niveles de precios del petróleo. En lugar de limitarse a prever precios del petróleo más altos, resulta más útil analizar si la empresa puede cubrir los gastos de capital, los reembolsos de deuda y los pagos de dividendos en un entorno de precios del petróleo neutral o relativamente bajo.
Los inversores también deben vigilar la producción de petróleo y gas y los costes unitarios. Incluso si los precios del petróleo crudo se mantienen sin cambios, una mayor eficiencia operativa, menores costes de perforación o mayores tasas de recuperación podrían mejorar los beneficios y el flujo de caja. Por el contrario, si mantener la producción exige aumentar continuamente la inversión de capital, el flujo de caja libre podría verse presionado.
La rentabilidad para los accionistas debe considerarse junto con la valoración. Una menor deuda y mayores dividendos pueden mejorar el atractivo de la inversión, pero que las acciones representen un valor de inversión razonable también depende de si el precio de mercado ya ha descontado estos cambios.
| Métrica que supervisar |
Importancia para la tesis de inversión de OXY |
| Precio del petróleo crudo WTI |
Evalúa los cambios en los ingresos y beneficios de petróleo y gas |
| Producción de petróleo y gas y costes unitarios |
Mide la eficiencia operativa de los activos |
| Deuda neta y gastos por intereses |
Determina si el riesgo financiero sigue disminuyendo |
| Flujo de caja libre de las operaciones continuadas |
Mide la generación de efectivo sostenible |
| Gastos de capital |
Evalúa el equilibrio entre el crecimiento futuro y las distribuciones de efectivo |
| Dividendos y recompras de acciones |
Ofrece información sobre las políticas de retorno de capital |
Los inversores también deben tener en cuenta que los estados financieros de OXY de 2026 incluyen ganancias únicas procedentes de la venta del negocio y de operaciones discontinuadas. Utilizar el beneficio neto que incluye ganancias de la transacción para calcular la relación precio-beneficio podría sobreestimar la capacidad sostenible de generación de beneficios de la empresa. Para las comparaciones históricas, los inversores deben priorizar medidas comparables de beneficios de las operaciones continuadas, beneficios ajustados y flujo de caja libre.
Conclusión
La adquisición de OxyChem por 9,7 mil millones de $ por parte de Berkshire impulsó un cambio importante en la estructura de activos de Occidental Petroleum. Al vender su negocio químico, la empresa recibió importantes ingresos en efectivo, aceleró la reducción de deuda y concentró aún más sus operaciones en recursos de petróleo y gas y negocios energéticos relacionados.
Para los accionistas de OXY, los efectos de la transacción no son enteramente positivos ni negativos. Una menor carga de deuda puede reducir el riesgo financiero y aumentar la flexibilidad de asignación de capital. Sin embargo, tras perder su negocio químico, el rendimiento operativo general de la empresa depende más de los precios de la energía, la eficiencia de producción de petróleo y gas y la gestión de los gastos de capital.
Como resultado, la tesis de inversión de OXY está pasando de una cartera empresarial diversificada y la recuperación de deuda hacia la rentabilidad de los activos de petróleo y gas, el flujo de caja libre sostenible y la rentabilidad del capital para los accionistas. La clave para determinar si esta transición tiene éxito no es la cantidad recibida por la venta de activos en sí, sino si la empresa puede utilizar su balance mejorado para seguir creando valor para los accionistas en distintos entornos de precios del petróleo.