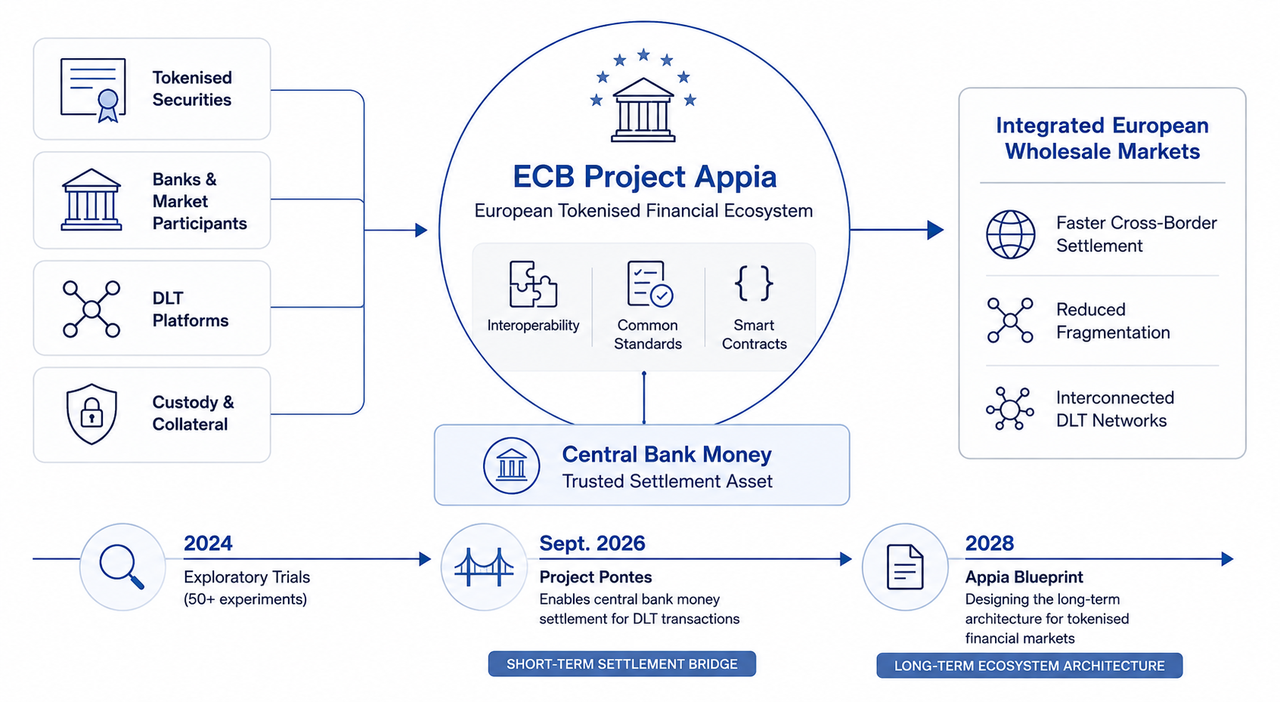
Para cualquiera que intente comprender hacia dónde pueden dirigirse los mercados financieros europeos, la distinción clave es entre Pontes y Appia. El proyecto Pontes del BCE es la vía operativa a corto plazo para liquidar operaciones basadas en DLT en dinero de banco central. Appia es el proyecto de arquitectura a largo plazo: plantea cómo debería ser, en última instancia, un mercado europeo integrado para activos tokenizados.
La hoja de ruta de Appia se publicó el 11 de marzo de 2026, y el Eurosistema espera que su trabajo analítico y práctico culmine en un proyecto de diseño en 2028. Su arquitectura aún no se ha definido deliberadamente. Siguen considerándose configuraciones de una sola red, múltiples redes e híbridas.
Puntos clave
-
El proyecto Appia del BCE es la estrategia a largo plazo del Eurosistema para los mercados financieros mayoristas tokenizados de Europa, y abarca infraestructura, interoperabilidad, estándares, liquidación, colateral, gobernanza y regulación.
-
El dinero de banco central sigue siendo fundamental para el modelo. El objetivo es permitir la innovación financiera sin sustituir el activo público de liquidación que sustenta el sistema monetario actual.
-
Pontes y Appia son iniciativas complementarias. Pontes proporciona liquidación a corto plazo en dinero de banco central para operaciones basadas en DLT, mientras que Appia desarrolla la arquitectura más amplia de los mercados tokenizados del futuro.
-
Appia no parte de la premisa de que Europa vaya a utilizar una sola blockchain. El Eurosistema está estudiando un registro europeo compartido, múltiples redes interconectadas y combinaciones de estos enfoques.
-
Se espera que el proyecto de diseño de Appia esté listo en 2028, a partir de las consultas al mercado, los experimentos y la experiencia operativa de Pontes.
¿Qué es el proyecto Appia del BCE?
La iniciativa Appia es un programa estratégico del Eurosistema que estudia cómo podrían funcionar los mercados financieros mayoristas europeos cuando los valores, el dinero y otros activos financieros se representen cada vez más como tokens digitales.
La tokenización consiste en emitir o representar un activo como un token digital, normalmente registrado mediante tecnología de registro distribuido (DLT). En lugar de que varias instituciones mantengan registros independientes y los concilien repetidamente, la DLT puede permitir que los participantes autorizados del mercado trabajen con registros de operaciones sincronizados.
Esto puede ser relevante durante todo el ciclo de vida de un activo. La emisión, la negociación, la liquidación, la custodia, la gestión del colateral y la administración de activos podrían interactuar de forma más directa, mientras que los contratos inteligentes pueden automatizar acciones predeterminadas cuando se cumplen determinadas condiciones. La visión general de Gate Learn sobre la tokenización de activos del mundo real muestra el principio más amplio: la tokenización cambia la forma en que pueden representarse y transferirse la propiedad o los derechos financieros, aunque los valores institucionales plantean requisitos legales, de liquidación y de gobernanza mucho más exigentes.
Appia aplica esta idea específicamente a los mercados financieros mayoristas tokenizados. No es una nueva criptomoneda minorista, una plataforma de negociación ni un sustituto de los bancos comerciales.
La iniciativa se basa en el trabajo exploratorio del Eurosistema realizado entre mayo y noviembre de 2024. En ese programa participaron 64 entidades, que llevaron a cabo más de 50 pruebas y experimentos relacionados con nuevas tecnologías para la liquidación mayorista en dinero de banco central. Los resultados contribuyeron a la estrategia de doble vía del Eurosistema, compuesta por Pontes y Appia.
Por qué el Banco Central Europeo quiere que el dinero de banco central sea el eje central
La tokenización de un bono o un valor solo resuelve una parte de una operación. Alguien todavía tiene que pagarlo.
En el sistema financiero actual, las grandes operaciones mayoristas pueden liquidarse en última instancia utilizando dinero de banco central, que no expone a los participantes al riesgo de crédito de un proveedor privado de liquidación de la misma manera que el dinero emitido de forma privada. El Eurosistema quiere que este anclaje monetario siga disponible cuando la actividad financiera pase a plataformas basadas en DLT.
Este objetivo vincula Appia con el concepto más amplio de finanzas tokenizadas del BCE: la innovación digital puede cambiar los raíles tecnológicos, pero el Eurosistema no quiere que los mercados tokenizados se desvinculen de la liquidación en dinero de banco central.
Esto tiene implicaciones que van más allá de las operaciones individuales. El dinero de banco central favorece el buen funcionamiento de los sistemas de pago, la ejecución de la política monetaria y la estabilidad financiera. Si los mercados mayoristas europeos acabaran fragmentándose entre numerosas redes DLT incompatibles que utilizaran distintos activos de liquidación, la liquidez y el colateral podrían fragmentarse en lugar de ganar eficiencia.
Por tanto, Appia es en parte un proyecto de integración. El Eurosistema quiere estándares comunes e infraestructura interoperable para reducir las barreras de entrada, fomentar la competencia y facilitar las operaciones transfronterizas sin obligar a todos los participantes del mercado a utilizar la misma plataforma tecnológica.
Cómo podría integrarse la tecnología de registro distribuido en Appia
Una de las mayores cuestiones aún sin resolver de Appia tiene que ver con la propia arquitectura de la red.
En teoría, un futuro ecosistema financiero europeo tokenizado podría utilizar una única red compartida que funcionara como infraestructura básica. Como alternativa, las instituciones financieras y las infraestructuras de mercado podrían operar en múltiples redes interconectadas, con estándares de interoperabilidad que permitieran transferir activos y dinero entre ellas.
También sería posible una estructura híbrida.
El Eurosistema aún no ha elegido una opción porque cada configuración implica ventajas e inconvenientes. Una infraestructura compartida podría facilitar la estandarización y la interoperabilidad. Múltiples redes podrían favorecer la competencia, la diversidad tecnológica y la resiliencia, pero también generarían una mayor necesidad de estándares técnicos comunes y mecanismos que permitieran transferir activos de forma segura entre plataformas DLT.
Appia estudiará estas alternativas teniendo en cuenta las condiciones del mercado, la tecnología, la regulación y los factores geopolíticos. La gobernanza europea también es un aspecto relevante, ya que uno de los objetivos del proyecto es reforzar la autonomía estratégica de Europa y su resiliencia, al tiempo que se preserva la importancia del euro como moneda internacional.
Pontes y Appia: dos partes de una misma estrategia
Pontes y Appia resuelven problemas con horizontes temporales diferentes.
| Área |
Pontes |
Appia |
| Función principal |
Liquidación operativa a corto plazo |
Diseño del ecosistema a largo plazo |
| Enfoque |
Conectar la actividad basada en DLT con el dinero de banco central |
Diseñar un ecosistema financiero europeo tokenizado e integrado |
| Infraestructura |
Conecta las plataformas DLT del mercado con TARGET Services y desarrolla las capacidades DLT del Eurosistema |
Estudia posibles arquitecturas de red futuras, estándares y gobernanza |
| Hito inicial |
Lanzamiento en septiembre de 2026 |
Hoja de ruta publicada en marzo de 2026 |
| Hito a largo plazo |
Mejora gradual después del lanzamiento |
Proyecto de diseño previsto para 2028 |
| Relación |
Genera experiencia operativa para Appia |
Ayuda a determinar las futuras mejoras de Pontes |
Está previsto que Pontes entre en funcionamiento en septiembre de 2026. Conecta las plataformas DLT del mercado con los TARGET Services del Eurosistema, lo que permite liquidar la parte de efectivo de las operaciones tokenizadas que cumplan los requisitos en dinero de banco central. Entre las mejoras posteriores previstas para Pontes se incluyen un horario de funcionamiento más amplio, una mayor programabilidad y, finalmente, capacidades operativas 24/7.
Appia aprovecha lo aprendido de ese trabajo práctico y plantea qué debería venir después. La relación también funciona en sentido inverso: los resultados analíticos de Appia pueden influir gradualmente en el desarrollo de Pontes.
Esto hace que la estructura de doble vía sea importante. Europa no tiene que esperar a que se decida toda la arquitectura a largo plazo para que los participantes del mercado puedan realizar operaciones basadas en DLT utilizando dinero de banco central.
La hoja de ruta de Appia y el proyecto de diseño de 2028
La hoja de ruta de Appia combina investigación analítica con experimentación práctica y cooperación entre el Eurosistema, organismos del sector público, reguladores, legisladores y participantes del mercado.
Su trabajo va mucho más allá de la tecnología de liquidación. El BCE ha identificado áreas que incluyen los estándares técnicos y la interoperabilidad, los activos tokenizados, la ejecución de la política monetaria, la gestión del colateral, la infraestructura para el dinero de banco central tokenizado, la conectividad transfronteriza, las bases jurídicas y regulatorias, la gobernanza y la resiliencia.
El proyecto de diseño previsto para 2028 no será simplemente una especificación para una blockchain del BCE. Su objetivo es exponer conclusiones, recomendaciones y principios para un ecosistema integrado, además de aclarar qué papel debería desempeñar el Eurosistema en él.
Esta distinción es importante porque la arquitectura seguirá estando impulsada por el mercado y configurada por el sector público. Los bancos, las infraestructuras de valores, los custodios y otros proveedores seguirían desarrollando productos y servicios financieros. El papel del Eurosistema se centra en el anclaje monetario, las cuestiones de infraestructura, los estándares comunes y las condiciones que pueden respaldar un mercado integrado.
Por qué Appia va más allá de la liquidación tokenizada
Trasladar la fase de liquidación a una DLT y dejar fragmentado el resto del entorno de valores solo permitiría aprovechar una parte del potencial de la tokenización.
Por ello, Appia contempla un ecosistema integral. Un activo tokenizado puede pasar por las fases de emisión, negociación, compensación o casación, liquidación, custodia, uso como colateral y administración. Si esas fases requieren sistemas incompatibles y conciliaciones repetidas, registrar simplemente el activo en un registro distribuido no mejora automáticamente la eficiencia.
Los contratos inteligentes podrían automatizar con el tiempo algunas interacciones entre estas fases. Por ejemplo, una operación podría estructurarse de modo que el activo se transfiriera únicamente cuando pudiera liquidarse el pago correspondiente, reduciendo el riesgo de principal mediante mecanismos de entrega contra pago. La programabilidad también podría afectar a los procesos relacionados con el colateral u otras operaciones financieras condicionales.
El papel de los contratos inteligentes en las operaciones de los bancos centrales es especialmente relevante en este contexto, ya que el dinero de banco central tokenizado podría interactuar programáticamente con valores tokenizados sin dejar de operar dentro de los controles monetarios, jurídicos y de riesgos.
El inconveniente es que la automatización no elimina la necesidad de gobernanza. La exigibilidad jurídica, la ciberseguridad, la privacidad, la resiliencia operativa, la interoperabilidad y la responsabilidad cuando algo falla siguen siendo aspectos importantes.
Appia, el euro digital y el régimen piloto de DLT de la UE
Appia no debe confundirse con el euro digital.
El euro digital es principalmente una iniciativa de dinero de banco central minorista destinada a los pagos de particulares y empresas. Appia se centra en los mercados financieros mayoristas, donde los bancos, las instituciones financieras y las infraestructuras de mercado liquidan valores y otras operaciones de gran valor.
El régimen piloto de DLT de la UE es diferente. Crea un marco regulatorio en el que determinadas infraestructuras de mercado basadas en DLT pueden operar bajo condiciones específicas. Appia aborda una cuestión más amplia: cómo podría conectarse en última instancia la financiación europea tokenizada entre distintas tecnologías, mercados e infraestructuras públicas.
Estas iniciativas complementarias muestran que la innovación digital en Europa se está produciendo en varios niveles: pagos minoristas, liquidación mayorista, infraestructura de valores y regulación.
Por qué Appia es importante para los mercados financieros europeos
Los mercados financieros europeos siguen estando divididos entre sistemas nacionales, marcos jurídicos e infraestructuras posnegociación. La tokenización podría reproducir esta fragmentación si las distintas plataformas DLT se desarrollaran como redes aisladas.
Appia intenta abordar el problema antes de que esos silos se vuelvan permanentes.
Los estándares comunes podrían facilitar que un valor tokenizado emitido en una infraestructura interactuara con servicios de custodia, liquidación o colateral en otra. La financiación mayorista transfronteriza podría ser más rápida o sencilla desde el punto de vista operativo si las instituciones no tuvieran que realizar tantos procesos de conciliación desconectados.
También existe una dimensión estratégica. El Eurosistema afirma que Appia debería respaldar el control europeo sobre las infraestructuras financieras básicas, reforzar la resiliencia y preservar la relevancia internacional del euro. Se trata de objetivos, no de resultados garantizados. Su consecución dependerá de la adopción por parte del mercado, la regulación, la interoperabilidad técnica y la cooperación en toda la Unión Europea.
Como referencia práctica, la categoría de mercado RWA de Gate.com muestra cómo los temas relacionados con activos vinculados a blockchain ya aparecen en los mercados cripto públicos. Appia opera en una capa muy distinta: la infraestructura institucional mediante la que los activos financieros tokenizados y el dinero de banco central podrían interactuar en última instancia dentro del sistema mayorista europeo.
¿Qué podría limitar el proyecto Appia?
Appia es una hoja de ruta, no una infraestructura terminada.
La interoperabilidad técnica sigue siendo difícil cuando las redes DLT utilizan distintos formatos de token, entornos de contratos inteligentes y normas de gobernanza. Un diseño que funcione desde el punto de vista técnico aún puede enfrentarse a barreras jurídicas entre distintas jurisdicciones.
También existen disyuntivas de política económica. La reducción de las barreras puede fomentar la competencia, pero el acceso abierto debe coexistir con la estabilidad financiera y las salvaguardas operativas. Una sola red podría simplificar la interoperabilidad, pero generar problemas de concentración. Múltiples redes interconectadas podrían mejorar la diversidad y, al mismo tiempo, dificultar la coordinación.
La infraestructura financiera existente tampoco desaparecerá de la noche a la mañana. TARGET Services, los depositarios centrales de valores, los sistemas de pago y los procesos de mercado consolidados siguen desempeñando funciones importantes. Por tanto, Appia se entiende mejor como un intento gradual de determinar cómo pueden converger el sistema financiero actual y los mercados tokenizados del futuro.
Conclusión
El proyecto Appia del BCE es el marco a largo plazo del Eurosistema para decidir cómo debe construirse un ecosistema financiero europeo tokenizado. Su idea central es sencilla: los activos financieros y la infraestructura pueden volverse más programables y distribuidos, pero el dinero de banco central debe seguir proporcionando un anclaje de liquidación fiable.
Pontes aborda el desafío más inmediato al permitir la liquidación en dinero de banco central de operaciones basadas en DLT. Appia mira más allá y analiza la arquitectura completa de la financiación mayorista tokenizada, incluida la interoperabilidad, los estándares, el colateral, la política monetaria, la gobernanza, la regulación y la conectividad transfronteriza.
El proyecto de diseño previsto para 2028 debería concretar más esta visión. Hasta entonces, Appia seguirá siendo deliberadamente exploratorio. El ecosistema europeo final podría utilizar una única red compartida, múltiples redes DLT interconectadas o una combinación de enfoques. Para el Eurosistema, lo importante es que la innovación digital mejore la integración en lugar de crear otra capa de infraestructura financiera fragmentada.
Preguntas frecuentes
¿Qué es el proyecto Appia del BCE?
El proyecto Appia del BCE es la iniciativa a largo plazo del Eurosistema para diseñar un ecosistema financiero europeo tokenizado e integrado. Examina la infraestructura, la interoperabilidad, los estándares, la gobernanza y la forma en que el dinero de banco central puede seguir siendo el anclaje de liquidación de los mercados financieros mayoristas.
¿Cuándo se lanzará el proyecto Appia?
Appia no se lanzará como una única plataforma operativa en una fecha concreta. Su hoja de ruta se publicó el 11 de marzo de 2026, y el Eurosistema tiene previsto elaborar un proyecto de diseño de Appia en 2028.
¿Cuál es la diferencia entre Pontes y Appia?
Pontes es la solución operativa a corto plazo para liquidar operaciones basadas en DLT en dinero de banco central, mientras que Appia desarrolla la arquitectura a largo plazo de la financiación europea tokenizada. La experiencia de Pontes servirá para orientar Appia, y las conclusiones de Appia ayudarán a guiar las mejoras de Pontes.
¿Es el proyecto Appia un euro digital?
No. Appia se centra en los mercados financieros mayoristas tokenizados y en su infraestructura. El euro digital aborda principalmente el dinero de banco central minorista y los pagos digitales cotidianos.
¿Utilizará Appia una sola blockchain?
Aún no se ha decidido. El Eurosistema está examinando una única red compartida, múltiples redes DLT interconectadas y combinaciones de ambas. El enfoque final dependerá de las condiciones tecnológicas, regulatorias, de mercado y económicas generales.
¿Por qué es importante el dinero de banco central para Appia?
El dinero de banco central proporciona un activo público común de liquidación sin el riesgo de crédito asociado a un emisor privado. El Eurosistema quiere que este anclaje monetario siga disponible aunque los valores, el colateral y otras actividades financieras mayoristas pasen cada vez más a infraestructuras basadas en DLT.