Para los traders de spot, el libro es especialmente importante cuando el tamaño de la orden se enfrenta a un mercado con poca liquidez. Una orden de mercado no se ejecuta al precio mostrado en un gráfico, sino que consume los niveles disponibles, por lo que el precio medio de ejecución puede ser peor que la cotización. Revisar el diferencial y la profundidad antes de enviar una orden es una forma práctica de medir ese riesgo de deslizamiento.
Los libros de órdenes revelan intención, no certeza: en los datos de libros de órdenes de criptomonedas, las órdenes pendientes pueden ejecutarse, cancelarse o sustituirse en milisegundos. Por ello, una gran pared en un número redondo es una señal de liquidez, no una promesa de que el nivel se mantendrá.
Puntos clave:
- Un libro de órdenes muestra las ofertas de compra y venta pendientes. La mejor oferta de compra, la mejor oferta de venta y el diferencial describen de un vistazo el mercado ejecutable.
- Los motores de emparejamiento aplican primero la prioridad de precio y después la prioridad temporal, por lo que la primera orden introducida a un precio es la primera en ejecutarse.
- Las órdenes de mercado priorizan la rapidez y pueden deslizarse entre niveles de precio. Las órdenes limitadas controlan el precio, pero podrían no ejecutarse nunca.
- La profundidad mostrada no es liquidez comprometida, y el spoofing que crea una profundidad falsa se considera manipulación del mercado.
¿Qué es un libro de órdenes?
Un libro de órdenes es el registro de una plataforma de intercambio de las órdenes limitadas no emparejadas, agrupadas por niveles de precio. Muestra órdenes de compra e interés de venta en cada nivel: las ofertas de compra están al precio de la última operación o por debajo de este, y las ofertas de venta, también llamadas propuestas, están al mismo precio o por encima. Una oferta de venta es una propuesta para vender a un precio indicado, mientras que una oferta de compra es un compromiso de comprar si se alcanza ese precio. Cada fila muestra el tamaño total pendiente a ese precio, no la identidad de un único trader. Las bolsas de valores utilizan la misma estructura para registrar acciones, mientras que las plataformas de criptomonedas la utilizan para registrar tokens, y el mismo formato puede utilizarse para cualquier activo negociable o valor.
Cada par de trading tiene su propio libro, y las plataformas mantienen libros separados para diferentes activos y pares. BTC/USDT y BTC/USDC pueden mostrar diferenciales y profundidad diferentes, aunque ambos tengan como referencia BTC, porque son mercados separados con distintos proveedores de liquidez, inventario y estructuras de comisiones. La información de cada libro es pública, pero refleja órdenes pendientes en lugar de operaciones completadas. Cada oferta pendiente representa el precio mínimo aceptable de un vendedor, y cada oferta de compra representa el máximo de un comprador. En Gate, el libro de spot de un par es el punto de referencia para su rango de precios ejecutables. El libro de BTC/USDT en tiempo real muestra esta estructura directamente: las ofertas de compra, las ofertas de venta y la profundidad se actualizan a medida que llegan órdenes.
Los cuatro campos importantes son el precio, el tamaño, el lado y el tiempo. Una oferta de compra situada por encima del resto de la cola puede indicar un mayor interés de compra cuando la liquidez cercana es limitada. La mayoría de las interfaces para usuarios minoristas muestran una vista agregada, conocida como datos de nivel 2, en la que todas las ofertas de compra o venta a un precio se combinan en una sola fila. Algunas plataformas también muestran órdenes individuales, o datos de nivel 3, lo que ayuda a los participantes del mercado a evaluar la posición en la cola y la liquidez disponible a un precio concreto.
¿Cómo funciona un libro de órdenes?
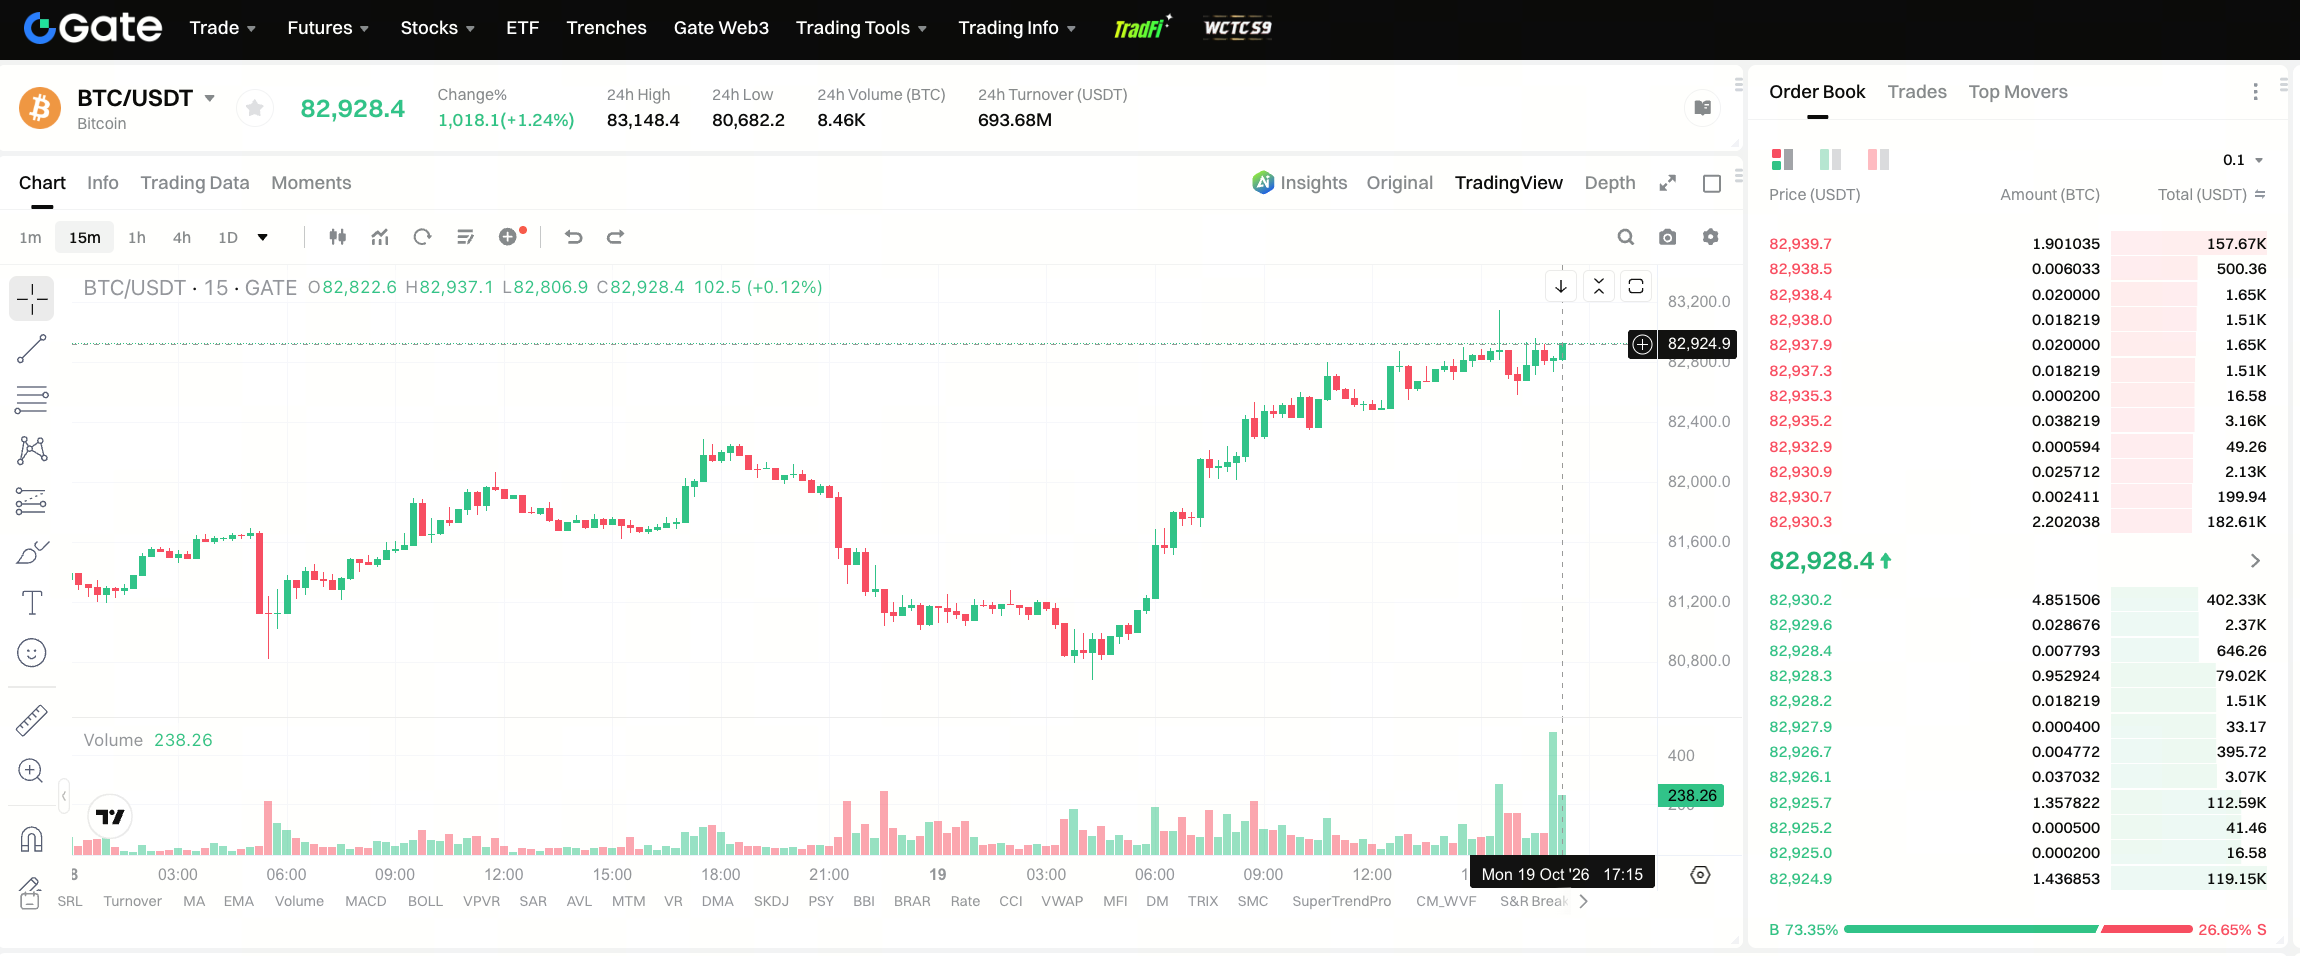
Figura 1. El libro de órdenes de BTC/USDT en tiempo real junto al gráfico de precios en Gate.
Un libro de órdenes funciona mediante una subasta doble continua. El motor de emparejamiento compara las órdenes entrantes con la mejor orden pendiente del lado opuesto, y se ejecuta una operación cuando un comprador está dispuesto a pagar al menos la oferta de venta más baja o un vendedor acepta al menos la oferta de compra más alta. Las órdenes pendientes solo se ejecutan cuando una contraparte acepta el precio.
La prioridad de precio es la primera: una compra a 60 100 USD se ejecuta antes que una compra a 60 000 USD. La prioridad temporal es la segunda: si dos ofertas de compra están al mismo precio, se ejecuta primero la que llegó antes. Por tanto, una compra limitada a 60 000 USD permanece en el libro y solo se ejecuta si el precio de mercado alcanza ese límite o uno mejor. Si la mejor oferta de venta ya está por debajo del límite, la orden se ejecuta inmediatamente al mejor precio disponible. En el lado de venta, una orden limitada establece el precio mínimo que un vendedor aceptará.
Las ejecuciones pueden ser parciales. Una parte de una operación puede ejecutarse en un nivel, mientras que el resto permanece en el libro o se ejecuta más tarde, lo que modifica el tamaño visible de esa fila. Sustituir una orden también restablece su prioridad temporal, por lo que un trader que ajusta continuamente una cotización pasa al final de la cola a ese precio. Una orden parcialmente ejecutada mantiene su tamaño restante visible hasta que se ejecuta por completo o se cancela.
Algunas plataformas aceptan órdenes iceberg u órdenes ocultas que muestran solo una fracción de su tamaño total. En ese caso, el tamaño de la oferta mostrado puede no determinar la liquidez total realmente disponible en ese nivel, por lo que un nivel puede parecer pequeño y aun así absorber una operación grande. En Gate, la parte oculta de una orden iceberg se ejecuta primero y paga una comisión del 0,2 %, mientras que la parte visible paga la tarifa estándar, según se establece en las reglas de trading de spot. Una orden inmediata o cancelada (IOC) ejecuta de inmediato todo lo disponible y cancela el resto, por lo que nunca permanece en el libro.
Las plataformas de intercambio centralizadas (CEX), como Gate, gestionan libros de órdenes de forma similar a los mercados bursátiles tradicionales: un motor de emparejamiento, prioridad de precio y tiempo, roles de maker y taker, y un canal público de órdenes pendientes enviadas y emparejadas mediante un sistema electrónico. Las plataformas de intercambio descentralizadas con libro de órdenes también utilizan un libro central de órdenes limitadas, pero liquidan las operaciones en cadena o mediante una combinación de emparejamiento fuera de cadena y liquidación en cadena. A diferencia de las acciones, que se negocian durante el horario de la bolsa, los tokens de criptomonedas se negocian de forma continua, por lo que el libro se actualiza las 24 horas.
Los creadores de mercado automatizados (AMM) sustituyen el libro por fondos de liquidez. En lugar de emparejar a un comprador con un vendedor pendiente de acciones o tokens, un AMM establece el precio de cada operación según una curva de vinculación cuyo fondo contiene dos activos y cuyos saldos cambiantes determinan el tipo de cambio tras cada intercambio. Las entradas visibles pasan a ser las reservas del fondo y el impacto de precio cotizado, no las filas de ofertas de compra y venta. Por ello, los traders que utilizan AMM analizan el impacto de precio en lugar de la profundidad, y la economía de los precios y las comisiones de los AMM se deriva de esos mecanismos de los fondos.
| Característica |
Plataforma con libro de órdenes |
Plataforma AMM |
| Fuente de precios |
Ofertas de compra y venta pendientes |
Reservas del fondo y fórmula de precios |
| Proveedores de liquidez |
Creadores de mercado y traders con órdenes limitadas |
Depositantes en fondos de liquidez |
| Lo que ven los traders |
Mejor oferta de compra, mejor oferta de venta, diferencial, profundidad |
Reservas, precio cotizado, impacto de precio |
| Riesgo de ejecución |
Deslizamiento entre niveles, falta de ejecución de órdenes limitadas |
Deslizamiento por la profundidad del fondo, comisiones de red |
| Ventaja habitual |
Diferenciales ajustados en pares líquidos |
Listados sin permisos e intercambios sencillos |
La tabla distingue ambos modelos por su mecanismo, no por su calidad. Un libro de órdenes profundo suele ofrecer diferenciales más ajustados y mejor capacidad de volumen en los pares principales, mientras que un AMM puede cotizar un token nuevo sin esperar a los creadores de mercado. Las diferencias entre el diseño de un DEX con libro de órdenes y un AMM, así como entre los modelos de custodia de CEX y DEX, se derivan de estas diferencias estructurales.
Cómo leer un libro de órdenes
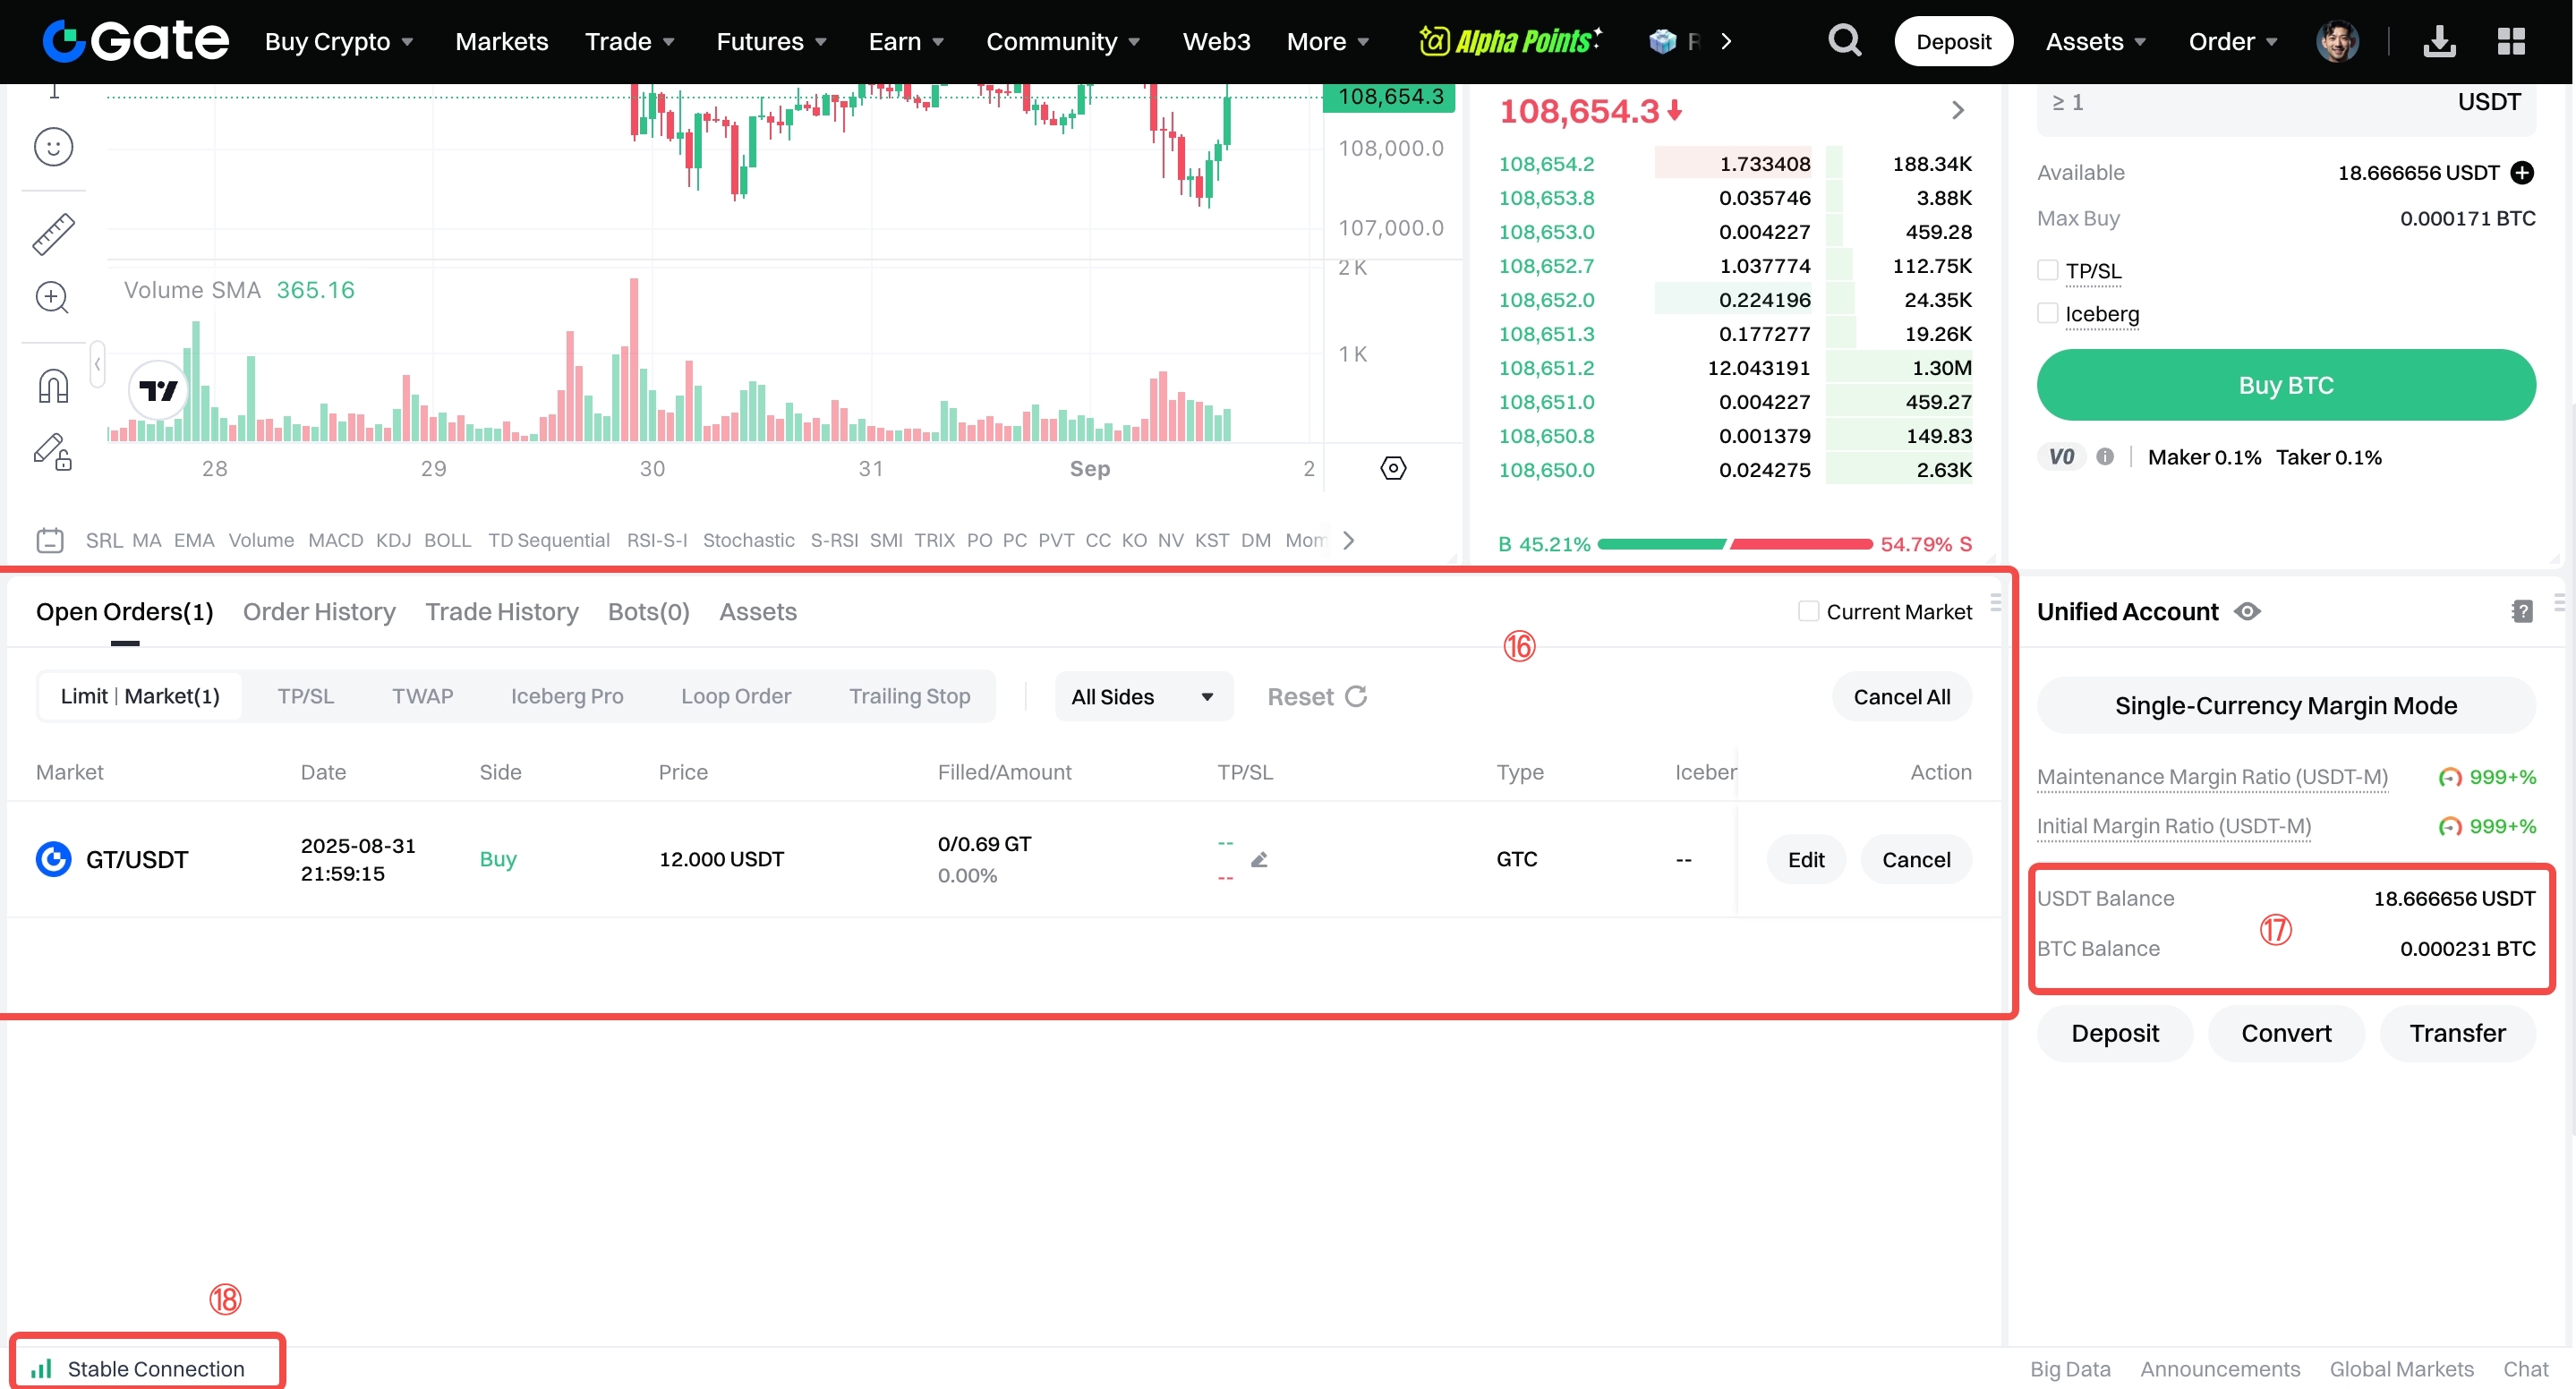
Figura 2. Niveles de ofertas de compra y venta con tamaños y totales, además de una orden limitada aún pendiente en órdenes abiertas.
La lectura de un libro de órdenes comienza con tres cifras: la mejor oferta de compra, la mejor oferta de venta y el diferencial entre ambas. Si la mejor oferta de compra es 99,90 y la mejor oferta de venta es 100,10, el diferencial absoluto es 0,20 y, respecto al punto medio de 100,00, es del 0,20 %. La oferta más baja es la mejor oferta de venta, y las ofertas pendientes por encima de ella forman la escalera visible de suministro. Un diferencial estrecho suele indicar cotizaciones competitivas. Un diferencial amplio indica menos participantes, menor tamaño disponible o mayor incertidumbre.
La profundidad describe cuánto volumen está disponible en cada precio, no solo en el nivel superior. Un libro puede mostrar un diferencial de un céntimo y, aun así, tener poca liquidez a un 1 % del punto medio, lo que importa a cualquiera que opere por encima del tamaño mostrado en la primera fila. La profundidad es la información más útil para determinar el tamaño de una orden.
La siguiente escalera de ofertas de venta es un ejemplo simplificado. Este tipo de visualización muestra qué sucede en los niveles de precio cercanos. No incluye comisiones y supone que las órdenes mostradas se mantienen mientras se ejecuta la operación.
| Precio de venta |
Tamaño disponible |
Tamaño acumulado |
| 100,10 $ |
2 tokens |
2 tokens |
| 100,20 $ |
3 tokens |
5 tokens |
| 100,40 $ |
5 tokens |
10 tokens |
Una compra de mercado de 4 tokens ejecuta 2 tokens a 100,10 y 2 tokens a 100,20. El precio medio ponderado por volumen es (2 × 100,10 + 2 × 100,20) ÷ 4 = 100,15, lo que supone 0,05 más que la mejor oferta de venta. Esa diferencia es el deslizamiento, y aumenta con el tamaño de la orden y disminuye con la profundidad.
Cuatro comprobaciones convierten la escalera sin procesar en una lectura útil:
- Compara el diferencial como porcentaje del punto medio, no solo en términos absolutos de moneda.
- Suma el tamaño dentro del 0,5 % y del 1 % del punto medio para estimar la capacidad de tu orden.
- Observa dónde se sitúan los niveles grandes respecto al último precio negociado. Una gran orden de venta puede actuar como resistencia si el precio se aproxima a ella.
- Comprueba si los niveles se mantienen durante varias actualizaciones o desaparecen cuando el precio se acerca a ellos.
Un gráfico de profundidad representa el tamaño acumulado frente al precio, con el precio en el eje x y el tamaño acumulado en el eje y, lo que facilita observar esas distancias. Los traders también calculan una proporción de desequilibrio simple, como (tamaño de compra − tamaño de venta) ÷ (tamaño de compra + tamaño de venta), dentro de una banda fija alrededor del punto medio. Si las ofertas de compra superan a las de venta en esa banda, la lectura puede indicar presión compradora. Una lectura más alta implica un mayor interés de compra visible en esa banda, pero es una heurística sobre la intención mostrada, no una previsión direccional. Las órdenes canceladas pueden invertir la lectura en segundos.
Cómo utilizar un libro de órdenes para hacer trading
Órdenes de mercado y órdenes limitadas
El libro admite dos opciones básicas de ejecución. Una orden de mercado suele ejecutarse rápidamente al mejor precio de mercado disponible y en los niveles más profundos necesarios para completarla, priorizando la rapidez frente al precio. Una orden limitada establece el peor precio que el trader aceptará, lo que le permite buscar un precio de ejecución concreto o mejor en el lado de compra, o colocar una venta en un nivel elegido en el lado de venta, aunque podría no ejecutarse si el mercado nunca alcanza ese nivel. Cada tipo de orden modifica la forma en que se consume el libro, y ambos comportamientos se derivan directamente de las órdenes de trading disponibles en una plataforma.
La comparación clave es el tamaño de la orden en relación con la profundidad. Los traders utilizan el tamaño dentro del 0,5 % del punto medio para estimar la capacidad de su orden. Si el tamaño previsto es pequeño en relación con ese total, comparan la profundidad para determinar si una orden de mercado es eficiente para el volumen negociado. Si el tamaño supera los primeros niveles, la orden recorrerá el libro y el precio medio de ejecución será superior a la mejor oferta de venta cotizada en una compra, o inferior en una venta. El mismo tipo de orden puede comportarse de forma muy diferente en un libro con poca liquidez.
Una orden limitada colocada en la mejor cotización o dentro de ella puede evitar pagar a través de varios niveles, pero podría permanecer sin ejecutar porque limita el máximo que un comprador pagará o establece el mínimo que un vendedor aceptará, sin garantizar la ejecución. Los traders colocan órdenes limitadas para controlar el precio, y estas también se unen a la cola detrás de las órdenes existentes a ese precio. Por ello, una cotización pasiva en la parte superior del libro no tiene prioridad garantizada frente a volúmenes anteriores.
Órdenes stop y stop-limit
Las órdenes stop y stop-limit añaden otra capa de mecánica. Una vez activada, una orden stop se convierte en una orden de mercado y puede consumir varios niveles, mientras que una orden stop-limit podría no ejecutarse si el precio supera el límite mediante un salto. La explicación de Investor.gov sobre los tipos de órdenes expone estas definiciones en los mercados tradicionales. En Gate, los límites específicos de cada par sobre el tamaño de las órdenes de mercado y el deslizamiento restringen hasta dónde puede ejecutarse una única orden de mercado: la parte que excedería el límite de deslizamiento se cancela. Los precios límite se restringen respecto al precio medio de ejecución de dos minutos, de modo que ninguna orden individual puede consumir una profundidad ilimitada. Debes revisar las reglas sobre el tipo y el tamaño de la orden antes de enviarla.
¿Por qué son importantes los libros de órdenes para los participantes del mercado?
Los libros de órdenes concentran la información necesaria para el descubrimiento de precios: quién está dispuesto a operar, a qué precio y en qué tamaño mediante cotizaciones visibles. Por ello, el diferencial y la profundidad de un par son más útiles que el último precio negociado por sí solo para evaluar las condiciones de ejecución. El libro ofrece información sobre la liquidez a corto plazo, no una previsión.
El libro también define los roles de maker y taker. Una orden limitada que permanece en el libro aporta liquidez y puede optar a una comisión de maker más baja, mientras que una orden de mercado retira liquidez y normalmente paga la comisión de taker. Esta estructura de comisiones explica por qué algunos participantes cotizan ambos lados de un par de forma continua en lugar de esperar a una única entrada, y por qué las comisiones y la liquidez afectan al resultado de cualquier estrategia.
Los niveles grandes suelen describirse como paredes de compra y paredes de venta. Una pared de compra es un grupo de ofertas de compra que puede proporcionar soporte a corto plazo, mientras que una pared de venta es un grupo de ofertas de venta que puede limitar temporalmente el precio en un nivel superior. Los traders a veces las interpretan como soporte y resistencia a corto plazo, pero esta comparación solo es tan fiable como las propias órdenes, y dichas órdenes pueden cancelarse antes de que llegue el precio.
La manipulación es la principal razón para tratar la profundidad mostrada con cautela. El spoofing consiste en enviar ofertas de compra o venta con la intención de cancelarlas antes de su ejecución, lo que puede crear una falsa impresión de oferta o demanda. La Comisión de Negociación de Futuros de Materias Primas de Estados Unidos describe esta conducta y el requisito de intención en sus directrices sobre prácticas disruptivas. El layering, el wash trading y las paredes coordinadas son tácticas relacionadas que las plataformas y los reguladores supervisan. Los vendedores pueden cancelar una oferta antes de que se ejecute, por lo que una pared no es un contrato.
Una defensa práctica consiste en verificar en lugar de asumir. Los traders utilizan el libro para comparar el mismo par entre distintas plataformas, observar si una pared se mantiene durante varias actualizaciones y analizar el análisis técnico del precio junto con el libro, en lugar de utilizarlo como sustituto. Ninguna instantánea puede demostrar que la liquidez mostrada seguirá disponible cuando llegue una orden.
Resumen
Un libro de órdenes es un registro de ofertas de compra y venta no emparejadas, ordenadas por precio y gestionadas por un motor de emparejamiento que ejecuta órdenes según la prioridad de precio y después la prioridad temporal. La mejor oferta de compra, la mejor oferta de venta y el diferencial describen el mercado ejecutable actual, mientras que la profundidad describe cuánto tamaño hay en cada nivel de precio. La misma lógica se aplica a acciones, futuros y tokens.
Para la ejecución, el libro responde a una pregunta concreta pero útil: ¿cuánto se moverá esta orden antes de ejecutarse? Las órdenes de mercado intercambian precio por rapidez, las órdenes limitadas intercambian certeza por control del precio y las paredes mostradas pueden desaparecer. Los traders utilizan el libro como un mapa de liquidez, no como una predicción, lo que permite interpretar su información en la proporción adecuada.
Preguntas frecuentes
¿Cuál es la diferencia entre una orden de compra y una orden de venta?
Una oferta de compra refleja lo que los compradores están dispuestos a pagar, y una oferta de venta indica el precio mínimo que un vendedor aceptará. La mejor oferta de compra y la mejor oferta de venta se sitúan en lados opuestos del diferencial. Una operación ocurre cuando una orden entrante acepta una de ellas.
¿Qué indica el diferencial entre compra y venta?
El diferencial entre compra y venta es la diferencia entre la oferta de venta más baja y la oferta de compra más alta. Un diferencial estrecho suele indicar cotizaciones competitivas y menores costes inmediatos de trading, mientras que un diferencial amplio apunta a menor liquidez, un mayor riesgo de inventario para los creadores de mercado o una mayor incertidumbre a corto plazo.
¿Qué son la profundidad de mercado y un gráfico de profundidad en un libro de órdenes?
La profundidad de mercado es el tamaño total de las órdenes de compra y venta pendientes en cada nivel de precio, normalmente medido dentro de una distancia fija del punto medio. Los traders utilizan la profundidad para evaluar cuánto de una acción concreta u otro activo puede negociarse sin mover demasiado el precio de mercado. Los libros más profundos pueden absorber órdenes más grandes con menos movimiento de precio, mientras que los libros con poca liquidez obligan a las órdenes de mercado a consumir varios niveles y aceptar un precio medio peor.
¿Por qué las órdenes de mercado sufren deslizamiento en un libro de órdenes con poca liquidez?
Una orden de mercado se ejecuta contra la liquidez disponible nivel por nivel, ejecutando primero las mejores órdenes disponibles y continuando después hacia niveles más profundos hasta completar el tamaño solicitado. El tipo de orden determina si el trader acepta ese deslizamiento o establece un límite. Cuando el libro tiene poca liquidez, cada nivel adicional está más alejado del precio cotizado, por lo que el precio medio de ejecución ponderado por volumen es peor que la mejor oferta de compra o venta en el momento del envío.
¿Pueden manipularse los libros de órdenes?
Sí. El spoofing, el layering y el wash trading pueden crear una impresión engañosa de oferta, demanda o actividad, y los reguladores consideran las tácticas intencionadas de profundidad falsa como conductas prohibidas. Como las órdenes pendientes pueden cancelarse en cualquier momento, los traders deben verificar si los niveles grandes se mantienen en lugar de asumir que representan liquidez comprometida. Comparar el libro en tiempo real con el historial de órdenes ayuda a los participantes del mercado a evaluar si la profundidad aparente es auténtica.