Los ETF apalancados tokenizados combinan la exposición al mercado de los fondos cotizados tradicionales con métodos de negociación de activos digitales, y ofrecen a los inversores un formato de producto que abarca las finanzas tradicionales y los mercados de criptomonedas. Por ejemplo, Direxion Daily MSCI South Korea Bull 3X Shares (KORU) incluye exposición apalancada al mercado de renta variable de Corea del Sur, así como múltiples mecanismos relacionados con el reajuste diario de rentabilidades, la custodia de activos subyacentes, la emisión de tokens y la liquidez de la plataforma de negociación. Comprender los ETF apalancados tokenizados requiere más que centrarse en los precios de los tokens o la comodidad de negociación. Los inversores también deben diferenciar entre el fondo subyacente y el producto tokenizado, y reconocer que el apalancamiento, la volatilidad del mercado y las estructuras jurídicas pueden afectar a los resultados de inversión.
Puntos clave:
-
Los ETF tokenizados incorporan la exposición económica de los productos financieros tradicionales en entornos de negociación de activos digitales, pero los tokens no representan necesariamente la propiedad directa de los valores subyacentes
-
KORU busca alcanzar el 300 % del rendimiento diario del índice MSCI Korea 25/50, en lugar de tres veces sus ganancias acumuladas durante cualquier período de tenencia
-
La tokenización cambia la forma en que se accede a los activos, se negocian y se liquidan. No elimina automáticamente los riesgos subyacentes de apalancamiento, liquidez o mercado
-
Al evaluar estos productos, los inversores deben considerar los mecanismos del fondo subyacente, los acuerdos de emisión y custodia de tokens, las reglas de negociación y las condiciones de reembolso
Por qué los ETF tradicionales y los mercados de activos digitales empiezan a converger
Los fondos cotizados (ETF) son herramientas de inversión habituales en los mercados financieros tradicionales. Por lo general, ofrecen a los inversores exposición a un índice, sector, clase de activos o estrategia de inversión específica mediante la tenencia de valores, el uso de derivados u otras estrategias de inversión. En comparación con la compra directa de una cesta de acciones, los ETF agrupan carteras o estrategias relacionadas en participaciones de fondos que pueden negociarse en bolsas, lo que permite a los inversores participar en los mercados mediante un enfoque relativamente estandarizado.
A medida que se desarrollan la infraestructura de blockchain y los mercados de negociación de activos digitales, han surgido más conexiones entre los productos financieros tradicionales y los mercados de activos digitales. Los productos financieros tokenizados buscan representar los intereses económicos asociados a valores o instrumentos financieros específicos mediante tokens digitales y los acuerdos jurídicos correspondientes. Los tokens pueden negociarse en mercados de activos digitales que admitan el producto, y algunos productos también pueden permitir transferencias en cadena o solicitudes de conversión bajo determinadas condiciones. Esta estructura proporciona nuevos canales de acceso a los activos financieros tradicionales, pero los derechos específicos implicados siguen dependiendo del emisor, la documentación jurídica, los acuerdos de custodia y las normas aplicables.
Los ETF apalancados tokenizados son una categoría de producto destacada dentro de esta tendencia porque implican dos mecanismos distintos. Por un lado, el fondo subyacente utiliza una estrategia apalancada para buscar rentabilidades amplificadas durante un período determinado con respecto a un índice de referencia. Por otro lado, la estructura tokenizada cambia la forma en que el producto relacionado se mantiene y negocia en los mercados de activos digitales. Por lo tanto, los inversores deben comprender dos niveles: cómo el producto financiero subyacente genera rentabilidades y cómo el formato tokenizado transmite o refleja esas rentabilidades. Examinar solo uno de los niveles no es suficiente para comprender plenamente los riesgos del producto.
¿Qué es un ETF apalancado 3x para el mercado bursátil de Corea del Sur?
Direxion Daily MSCI South Korea Bull 3X Shares es un ETF apalancado que cotiza en el mercado estadounidense con el ticker KORU. Antes de comisiones y gastos, su objetivo de inversión es alcanzar el 300 % del rendimiento diario del índice MSCI Korea 25/50. El índice refleja el rendimiento de las empresas cotizadas relevantes en el mercado de renta variable de Corea del Sur que cumplen las reglas del índice, mientras que KORU proporciona exposición diaria amplificada al mercado mediante instrumentos financieros y las estrategias de inversión correspondientes. El fondo no garantiza que vaya a alcanzar su objetivo de inversión, y los resultados reales también pueden verse afectados por comisiones, costes de negociación y condiciones de mercado.
Al comprender KORU, la distinción más importante es entre «3x diario» y «3x a largo plazo». Si el índice de referencia sube un 1 % en un día de negociación, un fondo que busca una rentabilidad diaria de 3x puede subir aproximadamente un 3 %, suponiendo un escenario simplificado que excluya comisiones y otras desviaciones. Si el índice cae un 1 % ese día, la rentabilidad objetivo correspondiente puede ser de aproximadamente un -3 %. Este objetivo se aplica al rendimiento de un solo día de negociación. No significa que mantener el fondo durante una semana, un mes o más tiempo genere tres veces la rentabilidad acumulada del índice durante el mismo período.
Un objetivo de apalancamiento diario implica que el fondo debe ajustar su exposición a medida que cambian las condiciones de mercado. A medida que las ganancias y pérdidas se acumulan cada día, los efectos de capitalización pueden afectar al resultado final. En particular, durante mercados con volatilidad repetida, un fondo apalancado puede sufrir pérdidas sustanciales debido a la trayectoria de las rentabilidades diarias, incluso si el índice termina cerca de su nivel inicial. Por lo tanto, al evaluar este tipo de producto, los inversores no solo deben valorar su perspectiva direccional sobre el mercado de renta variable de Corea del Sur, sino también comprender el grado de volatilidad durante el período de tenencia, el propio período de tenencia y el mecanismo de reajuste diario.
El mercado bursátil de Corea del Sur también tiene características propias de sector y estructura de mercado. El rendimiento del índice puede verse afectado conjuntamente por grandes empresas cotizadas, ciclos del sector tecnológico, demanda de exportaciones, flujos globales de capital, movimientos del tipo de cambio y políticas macroeconómicas. Los ETF apalancados amplifican las ganancias y pérdidas diarias de sus índices de referencia, en lugar de eliminar la incertidumbre derivada de estos factores. Los inversores deben comprender primero las fuentes de riesgo del índice subyacente antes de determinar si una estrategia apalancada se ajusta a su tolerancia al riesgo.
De KORU a los ETF apalancados tokenizados: dos niveles de exposición al mercado
Los ETF apalancados tradicionales y los ETF apalancados tokenizados no son simplemente códigos de ticker intercambiables. KORU es un ETF apalancado tradicional 3x ofrecido por Direxion que busca, antes de comisiones y gastos, alcanzar el 300 % del rendimiento diario del índice MSCI Korea 25/50. Este objetivo se aplica a las rentabilidades diarias, no a las rentabilidades acumuladas durante períodos más largos. Los reajustes diarios, la volatilidad del mercado y las trayectorias de capitalización pueden afectar al rendimiento a largo plazo. Por lo tanto, para comprender los ETF apalancados tokenizados, los inversores deben aclarar primero el objetivo de inversión y el mecanismo de cálculo de rentabilidades del instrumento financiero subyacente, en lugar de basarse únicamente en el múltiplo de apalancamiento del nombre del producto para evaluar su rendimiento a largo plazo.
Los ETF apalancados tokenizados añaden una estructura tokenizada más allá de la exposición financiera subyacente. Sus emisores pueden proporcionar a los titulares de tokens exposición económica relacionada con un instrumento financiero específico mediante la tenencia de valores subyacentes, acuerdos de custodia u otros mecanismos contractuales. La estructura jurídica, el método de respaldo de activos, las condiciones de reembolso y los derechos de los titulares pueden variar entre productos específicos. La relación de un producto con un ETF tradicional no significa por sí sola que ambos ofrezcan exactamente la misma propiedad de activos o los mismos derechos legales.
La estructura tokenizada también implica la emisión y quema de tokens, la custodia de activos, los registros de negociación y procesos de conversión potencialmente aplicables. Al mismo tiempo, los precios de mercado de los tokens pueden verse afectados por la oferta y la demanda, la liquidez, las reglas de negociación y las expectativas de los inversores. Aunque un producto esté diseñado para reflejar el rendimiento económico de un instrumento financiero subyacente, su precio de negociación puede desviarse de la última cotización disponible del ETF subyacente durante determinados períodos. En particular, cuando el mercado subyacente está cerrado mientras el mercado de tokens sigue siendo negociable, las nuevas expectativas de mercado pueden reflejarse primero en las cotizaciones de los tokens. Sin embargo, esto no significa que dichas cotizaciones sean necesariamente iguales al valor razonable en tiempo real de los activos subyacentes.
Por lo tanto, al analizar ETF apalancados tokenizados, los inversores deben evaluar por separado el mecanismo de inversión subyacente y la estructura tokenizada. El primero determina la volatilidad del mercado, el reajuste diario del apalancamiento y los riesgos de capitalización a los que se enfrenta el producto. La segunda determina cómo se emite, mantiene y negocia la exposición económica correspondiente, así como los derechos de los titulares y las normas que les son aplicables. Estas dos capas de riesgo pueden existir al mismo tiempo y no desaparecen automáticamente simplemente porque el formato de negociación se vuelva digital. Los inversores deben evaluar los riesgos reales del producto y los casos de uso adecuados basándose en la documentación oficial del producto, los acuerdos de respaldo de activos, los mecanismos de fijación de precios y las condiciones de salida.
¿Qué cambios aporta la tokenización?
El cambio más directo introducido por los productos financieros tokenizados es que puede cambiar la forma en que los inversores acceden a los productos financieros. En los mercados tradicionales, los inversores suelen necesitar cuentas de valores elegibles y servicios de intermediación relacionados para comprar y vender ETF. En cambio, los productos tokenizados pueden ofrecer acceso a la negociación a través de plataformas de activos digitales que admitan el producto, y pueden permitir la tenencia en carteras digitales o transferencias en cadena bajo determinadas condiciones. Este acuerdo puede ampliar los canales de distribución de productos financieros, pero la disponibilidad real sigue estando sujeta a la jurisdicción, la elegibilidad del inversor, las condiciones de emisión y el alcance del soporte de la plataforma.
Otro cambio afecta a los horarios de negociación y a los mecanismos de descubrimiento de precios. La negociación de ETF tradicionales suele estar sujeta a los horarios de apertura de las bolsas en las que cotizan, los calendarios de días festivos y los sistemas de negociación, mientras que las plataformas de activos digitales pueden ofrecer horarios más amplios o incluso negociación ininterrumpida. Esto no significa que los mercados de valores subyacentes estén abiertos en todo momento, ni que los tokens puedan negociarse con la misma liquidez durante todos los períodos. Cuando los mercados tradicionales están cerrados, los precios de negociación de los tokens pueden reflejar en mayor medida los cambios en la oferta y la demanda, la nueva información y las expectativas de los operadores en los mercados digitales.
Además, la tecnología blockchain puede proporcionar registros de transferencia verificables y compatibilidad con carteras de activos digitales y otras infraestructuras en cadena. Sin embargo, la existencia de registros en cadena no significa que toda la información sobre los activos subyacentes se haya verificado automáticamente, ni que los titulares de tokens estén registrados directamente como accionistas de los valores subyacentes. El respaldo de activos, la custodia y el reembolso siguen necesitando el respaldo de la documentación jurídica pertinente, los procesos operativos y los acuerdos institucionales.
Por lo tanto, la tokenización se entiende mejor como otro método de acceso y distribución de productos financieros, en lugar de como una sustitución completa de los sistemas financieros tradicionales. Puede mejorar la comodidad de negociación y la integración digital, pero los riesgos reales de un producto siguen dependiendo de los activos subyacentes, la estrategia de apalancamiento, la estructura de emisión, la liquidez del mercado y los derechos que los titulares puedan ejercer realmente.
Riesgos clave que los inversores deben comprender
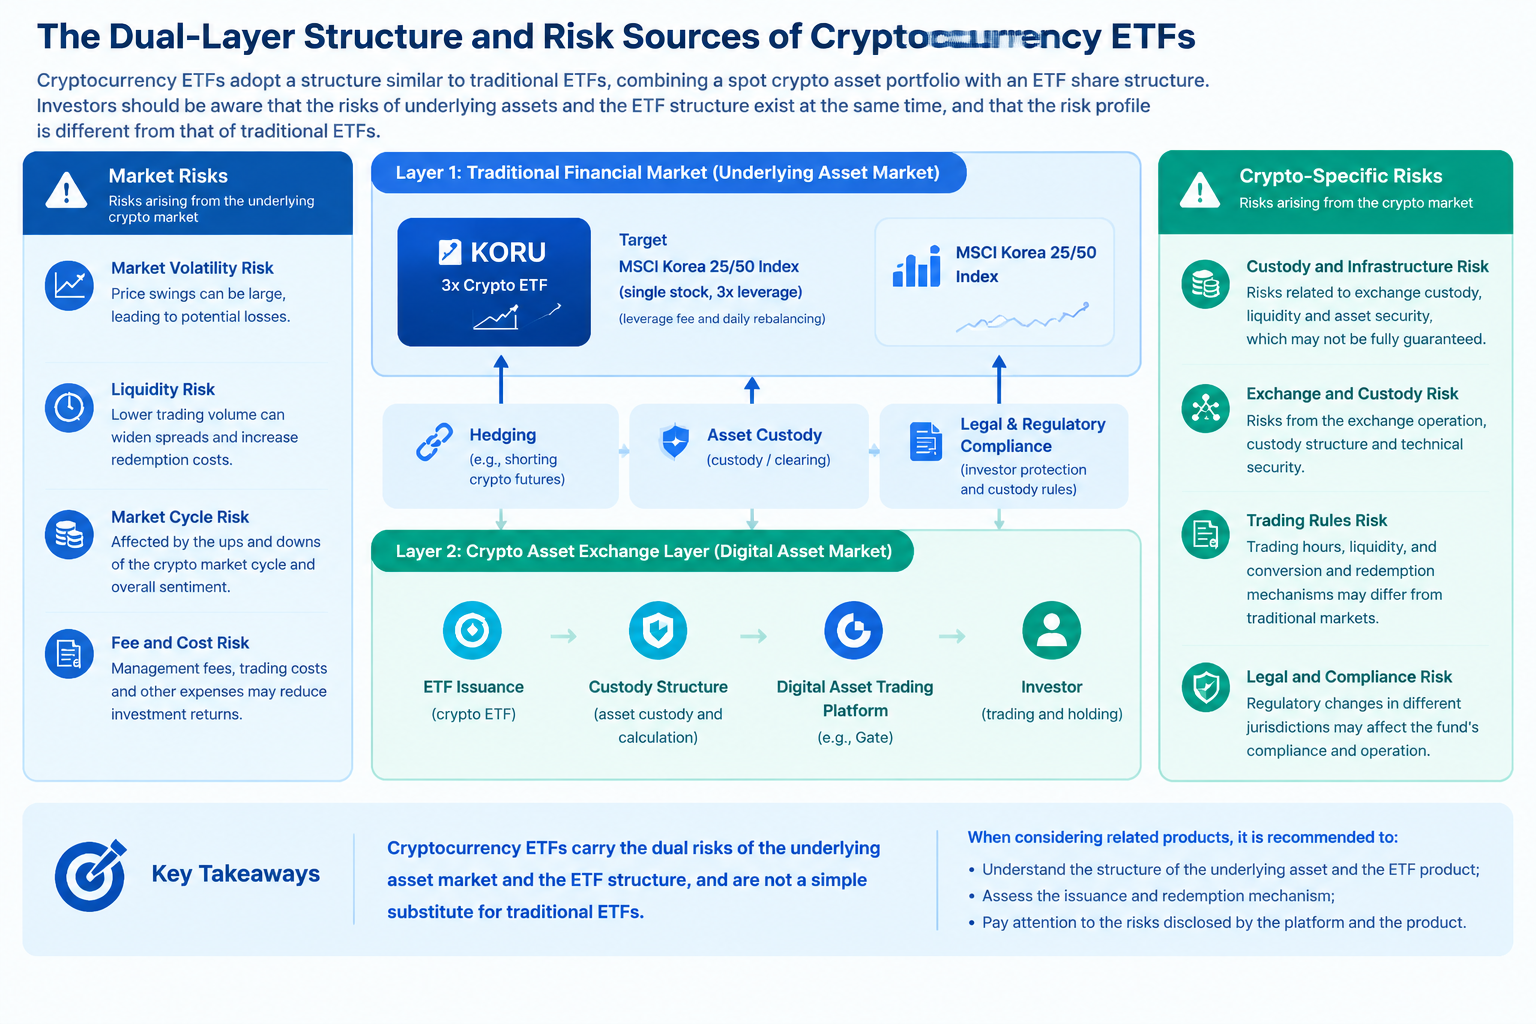
La primera categoría de riesgo procede del ETF apalancado subyacente. Un objetivo diario de 3x amplifica las fluctuaciones diarias del índice de referencia, mientras que la capitalización de las rentabilidades diarias puede hacer que el rendimiento a largo plazo se desvíe de tres veces la rentabilidad acumulada del índice. Una volatilidad intensa del mercado, cambios frecuentes de dirección o períodos de tenencia más largos pueden modificar el resultado final. Los inversores no deben asumir que un ETF apalancado producirá necesariamente rentabilidades deseables únicamente basándose en su visión de la dirección a largo plazo del mercado bursátil de Corea del Sur.
La segunda categoría de riesgo procede de la estructura tokenizada. Los titulares de tokens deben comprender quién es el emisor, quién mantiene los valores subyacentes, qué responsabilidades asume el custodio, cómo se verifica el respaldo de activos y en qué condiciones puede solicitarse el reembolso o la conversión. Si la documentación jurídica define un token como un derecho contractual específico o un certificado de valores, los derechos del titular deben entenderse de acuerdo con dicha definición, en lugar de aplicar directamente todos los derechos de los titulares de ETF tradicionales.
La tercera categoría es el riesgo de negociación y liquidez. Las cotizaciones, la profundidad del libro de órdenes y los precios de ejecución en las plataformas de activos digitales pueden diferir de los de las bolsas tradicionales. Cuando el mercado subyacente está cerrado, los tokens pueden seguir negociándose, pero el último precio de referencia disponible del activo subyacente puede estar desactualizado. Durante movimientos rápidos del mercado, profundidad de negociación insuficiente o restricciones operativas de la plataforma, los inversores pueden enfrentarse a diferenciales de compra y venta más amplios, desviaciones de precio o la imposibilidad de ejecutar operaciones a los precios esperados.
La cuarta categoría de riesgo surge de las normas, la tecnología y las operaciones. Los acuerdos de emisión y custodia de tokens pueden verse afectados por la jurisdicción, la elegibilidad del inversor, las restricciones de transferencia, la ciberseguridad y las políticas de la plataforma. Aunque un producto cuente con respaldo de activos subyacentes, esto no significa que el reembolso vaya a estar disponible de inmediato en todas las circunstancias ni que todas las plataformas de negociación puedan proporcionar los mismos servicios de negociación y conversión. Los inversores deben leer las condiciones aplicables y confirmar la disponibilidad del producto y los límites específicos de sus derechos.
Cómo crear un marco de evaluación más completo
Al analizar ETF apalancados tokenizados, los inversores pueden comenzar por el producto financiero subyacente. Deben confirmar el índice que sigue el fondo, el múltiplo de apalancamiento, el período objetivo de reajuste, la estructura de comisiones y los principales riesgos de inversión. En el caso de los ETF apalancados 3x diarios, como KORU, los inversores deben comprender específicamente que el objetivo se aplica al rendimiento diario y examinar cómo la volatilidad y la capitalización afectan a los resultados en diferentes períodos de tenencia.
A continuación, los inversores deben evaluar de forma independiente la estructura jurídica y operativa del producto tokenizado. Deben confirmar el emisor, el método de respaldo de activos subyacentes, los acuerdos de custodia, las reglas de transferencia de tokens, las condiciones de reembolso y cualquier restricción de elegibilidad que pueda aplicarse. Diferentes acuerdos de tokenización para el mismo producto financiero subyacente pueden utilizar distintas estructuras de emisión. Por lo tanto, los inversores no deben asumir que sus derechos y riesgos son idénticos simplemente porque los nombres de los productos o los códigos de ticker sean similares.
El tercer paso consiste en examinar el entorno de negociación real. La capacidad de la plataforma de negociación para proporcionar liquidez suficiente, la organización de los horarios de negociación, los datos utilizados como referencias de precios, la forma en que se generan las cotizaciones cuando los mercados están cerrados y las restricciones aplicables durante condiciones de mercado inusuales pueden afectar a la experiencia de negociación real. Los inversores también deben confirmar si negocian tokens al contado, valores tradicionales o contratos que utilizan margen o estructuras de derivados, ya que los mecanismos de ganancias y pérdidas de estos productos son diferentes.
Por último, los riesgos del producto deben considerarse junto con los objetivos de inversión individuales. Los instrumentos apalancados pueden ajustarse a determinadas estrategias de negociación para inversores con conocimientos relevantes y capacidad para tolerar una volatilidad considerable. Sin embargo, no deben considerarse opciones de inversión a largo plazo adecuadas de forma generalizada simplemente porque experimenten ganancias significativas en mercados a corto plazo. Una evaluación completa debe considerar la visión del mercado subyacente, el período de tenencia, la gestión del capital, los requisitos de liquidez y la pérdida máxima potencial.
Gate y los ETF apalancados tokenizados: exposición a mercados tradicionales y negociación de activos digitales
Los ETF apalancados tokenizados conectan la exposición a los mercados financieros tradicionales con formatos de negociación de activos digitales, pero sus estructuras específicas dependen de los acuerdos de emisión, los activos subyacentes o la exposición económica, los mecanismos de fijación de precios y los derechos de los titulares. Investigar estos productos requiere comprender tanto los mecanismos de rentabilidad de los ETF apalancados tradicionales como las diferencias en negociación, liquidez y estructuras jurídicas que pueden introducir los formatos tokenizados. Las páginas de productos y negociación relacionadas de Gate proporcionan a los usuarios puntos de acceso para seguir investigando estos mercados, pero la relación entre los distintos productos debe determinarse según sus respectivas descripciones oficiales.
Los usuarios interesados en el mercado bursátil de Corea del Sur pueden consultar la página de negociación de KORUG/USDT de Gate para revisar las cotizaciones de mercado y la información de negociación relacionada que se muestra para este par. Al mismo tiempo, KORU es un ETF apalancado tradicional 3x ofrecido por Direxion que busca, antes de comisiones y gastos, alcanzar el 300 % del rendimiento diario del índice MSCI Korea 25/50. Este objetivo se aplica a las rentabilidades diarias y no significa que mantenerlo durante una semana, un mes o un año genere tres veces la rentabilidad acumulada del índice durante el mismo período. Los reajustes diarios, la volatilidad del mercado y las trayectorias de capitalización pueden afectar a los resultados a largo plazo. Por lo tanto, al analizar productos de negociación relacionados, los inversores deben considerar el rendimiento del mercado subyacente y verificar la estructura del activo real que se negocia. No deben asumir que KORU y KORUG son el mismo activo o tienen el mismo mecanismo de rentabilidad simplemente porque sus nombres son similares.
Los productos tokenizados también pueden generar problemas de descubrimiento de precios independientes del rendimiento del índice subyacente. Los ETF tradicionales suelen estar sujetos a restricciones de horario de negociación, mientras que los acuerdos de negociación de los mercados de activos digitales pueden diferir. Cuando el mercado subyacente está cerrado, los mercados digitales pueden seguir generando nuevas cotizaciones basadas en la oferta y la demanda, la liquidez y las expectativas de los inversores. Por lo tanto, el precio de mercado de un producto tokenizado puede no coincidir siempre con el precio de referencia del ETF subyacente. En el caso de los ETF apalancados tokenizados, los inversores deben evaluar por separado el mecanismo de apalancamiento subyacente y la propia estructura de fijación de precios y negociación del token. Los movimientos del índice, el rendimiento de los ETF tradicionales y los cambios de precio en los pares de negociación digitales no deben tratarse como si fueran lo mismo.
La introducción del producto gStocks de Gate puede servir como referencia para conocer la tokenización de activos financieros tradicionales. Los usuarios también pueden consultar la introducción del producto Gate ETF para conocer la información y las divulgaciones de riesgo relacionadas con los productos ETF de la plataforma. Sin embargo, los productos tokenizados de gStocks, los ETF apalancados tradicionales, los ETF apalancados tokenizados y los productos de tokens apalancados ofrecidos por Gate no deben considerarse como productos con la misma estructura únicamente porque sus nombres incluyan «valores» o «ETF». Si un producto específico es un ETF apalancado tokenizado debe verificarse según su documentación oficial, incluida su conexión subyacente, mecanismo de apalancamiento, acuerdos de respaldo de activos y derechos de los titulares.
En general, los productos relevantes deben evaluarse en tres niveles. Primero, analizar el mercado subyacente y los objetivos de rentabilidad y riesgos de capitalización de los ETF apalancados tradicionales. Segundo, verificar la estructura de emisión, el mecanismo de fijación de precios, las reglas de negociación y los derechos relacionados de los productos tokenizados. Por último, confirmar las reglas y divulgaciones de Gate para el producto de negociación específico y evaluar la liquidez, las desviaciones de precio y las condiciones de salida. Analizar por separado las perspectivas de mercado, las estructuras de productos y los entornos de negociación puede ayudar a los inversores a comprender con mayor precisión las características de los ETF apalancados tokenizados y a evitar confundir temas de mercado similares con riesgos de inversión idénticos.
Preguntas frecuentes
¿Los ETF apalancados tokenizados y los ETF apalancados tradicionales son el mismo producto?
No necesariamente. Los ETF apalancados tradicionales son fondos cotizados gestionados por emisores de fondos, mientras que los productos tokenizados pueden proporcionar exposición económica relacionada con esos ETF mediante un emisor y una estructura jurídica diferentes. Sus formatos de tenencia, derechos legales, plataformas de negociación y mecanismos de reembolso pueden diferir.
¿El apalancamiento 3x de KORU se aplica a las rentabilidades a largo plazo?
KORU busca alcanzar el 300 % del rendimiento diario del índice de referencia, en lugar de tres veces su rendimiento acumulado a largo plazo. La capitalización de las rentabilidades diarias afecta a los resultados a largo plazo, y las rentabilidades reales pueden diferir significativamente de un cálculo simple de tres veces las rentabilidades acumuladas.
Algunos productos tokenizados pueden seguir negociándose en plataformas de activos digitales compatibles mientras los mercados tradicionales están cerrados. Sin embargo, los horarios de negociación, la liquidez y los mecanismos de formación de precios dependen del producto específico y de las reglas de la plataforma. La negociación ininterrumpida no significa que el mismo nivel de liquidez esté disponible en todo momento.
¿Un ETF tokenizado significa que los titulares poseen directamente los valores subyacentes?
No en todos los casos. Los derechos de los inversores dependen de la estructura jurídica y las condiciones de emisión del producto. Algunos productos tokenizados proporcionan exposición económica relacionada con valores subyacentes en lugar de propiedad directa de dichos valores.
¿Qué es lo más importante al evaluar estos productos?
Los inversores deben evaluar el mecanismo de apalancamiento subyacente, los acuerdos de emisión y custodia, el respaldo de activos, las condiciones de reembolso, la liquidez de la plataforma de negociación y las normas jurídicas aplicables. Observar únicamente los precios de los tokens o las ganancias a corto plazo no puede reflejar plenamente los riesgos de un producto.