Prefacio
La tesis de inversión en IA durante los últimos años ha sido sencilla: los modelos cada vez más potentes requieren una mayor capacidad de cómputo, lo que genera oportunidades de crecimiento en chips, centros de datos, plataformas en la nube y software.
Sin embargo, con la transición de la industria hacia un enfoque de “desarrollo de IA más prudente” y “fronteras de seguridad más estrictas”, los inversores ahora se plantean una pregunta diferente: Si el ritmo de la IA se vuelve realmente más cauteloso, ¿qué compañías sentirán antes el impacto?
No se trata solo de que “las acciones de IA estén en problemas”, ya que la industria de IA no es monolítica. Nvidia, AMD y Broadcom están enfocados principalmente en infraestructura de cómputo y redes; TSMC lidera en procesos avanzados y fabricación de chips; Microsoft, Alphabet, Amazon y Oracle proporcionan plataformas de nube e IA; Salesforce, Adobe y otros proveedores de software empresarial dependen mucho más de la monetización de aplicaciones impulsadas por IA.
De hecho, algunas compañías incluso podrían descubrir nuevas oportunidades si el uso de la IA se vuelve más mesurado—tal como ocurre con empresas de ciberseguridad como CrowdStrike y Palo Alto Networks.
Así pues, la cuestión fundamental es: Si el crecimiento de la IA disminuye, ¿qué parte de la cadena de valor es más sensible?
El 14 de septiembre de 2026, el debate sobre el ritmo de desarrollo de la IA ya había llegado a los mercados de patrimonio. Reuters informó que la llamada del CEO de Anthropic, Dario Amodei, a ralentizar el desarrollo de IA provocó una fuerte volatilidad en los valores relacionados; los mercados temieron que la reducción del gasto en IA perjudicase la demanda de chips, aunque algunas empresas de software y seguridad demostraron una notable resiliencia.
Aun así, las fluctuaciones diarias del mercado no son el enfoque de este artículo.
Lo mucho más relevante a largo plazo es: si la industria pivota realmente de “maximizar las capacidades de IA” a equilibrar capacidades, costes, seguridad y rentabilidad comercial, ¿cómo cambiarán los modelos de beneficio en la cadena de valor?
Puntos clave:
- Un menor desarrollo de IA no significa que todas las acciones del sector deban afrontar los mismos retos.
- Los chips y la infraestructura de centros de datos son especialmente vulnerables a las variaciones del gasto de capital en IA.
- Las plataformas en la nube se benefician de ingresos tanto por infraestructura como por aplicaciones.
- Los proveedores de software empresarial dependen de que la IA se traduzca realmente en productividad y gasto de clientes.
- Las empresas de ciberseguridad podrían salir beneficiadas de un mayor enfoque en la gestión de riesgos de IA.
- Evaluar acciones de IA implica seguir de cerca la sensibilidad a la CapEx de los clientes, la diversidad de ingresos, la monetización de IA y las estructuras de costes.
Escenario 1: Por qué las empresas de chips sienten antes las variaciones en la inversión en IA
Los fabricantes de chips son generalmente los primeros en verse afectados cuando se altera el ciclo de inversión en IA.
La razón es clara: la demanda de chips sigue estrictamente la de recursos de cómputo, directamente relacionada con el entrenamiento de modelos, la inferencia y el crecimiento de los centros de datos.
Nvidia es el ejemplo clásico: la ampliación de modelos de IA de frontera genera una mayor necesidad de GPU, lo que impulsa la CapEx y fortalece los resultados del área de centros de datos de Nvidia.
Pero si los grandes laboratorios de IA reducen el ritmo de entrenamiento de modelos o posponen el despliegue de grandes clústeres, las preocupaciones del mercado se centran rápidamente en la posible desaceleración de los pedidos de GPU.
La lógica de AMD es similar. También se beneficia del auge de la IA, pero en su caso, el desempeño depende aún más de ampliar su cuota de mercado de GPU de IA. Así, los inversores monitorizan tanto el ciclo general de gasto en IA como la evolución de la cartera de productos y la base de clientes.
El caso de Broadcom es singular. Además de su negocio de aceleradores de IA, Broadcom se beneficia de segmentos como redes y silicio personalizado; para Broadcom, el impacto de la inversión en IA depende del ritmo de construcción de centros de datos y la rapidez con que los clientes recurren a ASIC personalizados.
La conclusión es clara: ni siquiera los “fabricantes de chips” son iguales. Aquellos más dependientes de clústeres de IA a hiperescala son los más expuestos a fuertes variaciones en la CapEx. Las empresas con carteras de semiconductores diversificadas cuentan con mayor protección frente a caídas del ciclo.
Escenario 2: El desafío de cantidad frente a estructura para TSMC
Subiendo en la cadena, TSMC es un caso especial. No es un proveedor directo de IA, sino la fundición avanzada para una amplia gama de clientes de diseño de chips, por lo que los ciclos de IA la afectan de manera más indirecta. Una desaceleración en IA puede no eliminar la demanda de chips de IA, aunque sí podría cambiar la evolución de los pedidos en nodos avanzados.
La demanda estructural de cómputo para IA podría seguir siendo sólida: aunque el entrenamiento crezca más despacio, la inferencia, las redes, los ASIC personalizados y la computación de alto rendimiento podrían seguir requiriendo mucha capacidad avanzada.
Para TSMC, entonces, la pregunta clave es: ¿Caerá la CapEx total de IA, o solo cambiará su estructura?
Esta distinción es crítica para los inversores. Un giro del entrenamiento a hiperescala hacia la inferencia, agentes y modelos más eficientes no implica que la demanda de cómputo desaparezca—simplemente puede migrar de un tipo de chip a otro.
Por ello, la cautela en el desarrollo de IA no suele traducirse en una desaceleración uniforme para los fabricantes de semiconductores.
Microsoft, Alphabet, Amazon y Oracle cuentan con una posición diferente a la de Nvidia. Aunque todas han realizado importantes inversiones en centros de datos para IA, también obtienen ingresos de servicios en la nube, publicidad, software, bases de datos, servicios empresariales y más.
Sus fuentes de ingresos están mucho más diversificadas. Microsoft, por ejemplo, dispone de Azure, Office, soluciones empresariales y más; Alphabet sostiene la nube, la publicidad y las búsquedas; Amazon opera AWS y el comercio electrónico; Oracle aprovecha las bases de datos y la nube corporativa para generar flujos de caja continuos.
Por eso, si la expansión de la IA se modera, las plataformas cloud pueden experimentar efectos opuestos: la inversión en infraestructura puede reducirse, pero el aumento de la adopción empresarial de IA puede mantener ingresos a través de la inferencia, el acceso a modelos, el procesamiento de datos y el SaaS.
Eso significa que no se debe analizar a los proveedores cloud solo por la CapEx.
El enfoque ha de ser: CapEx IA → Utilización de la nube → Ingresos de empresas
Si el crecimiento físico se ralentiza pero se incrementa el uso de la infraestructura existente para cargas de IA, los proveedores cloud aún podrían lograr retornos relevantes.
Por el contrario, un crecimiento sostenido de la CapEx sin ingresos equivalentes de IA ni migración de usuarios aumentará las dudas sobre la valoración.
Escenario 4: Software empresarial—la clave no son los modelos, sino la productividad
Salesforce, Adobe y otros grandes del software empresarial responden a una lógica comercial muy diferente.
La pregunta esencial no es “¿cuántos GPU requiere la IA?”, sino: ¿Están realmente los clientes dispuestos a pagar más por la IA? Añadir simplemente una ventana de chat a un producto rara vez aumentará el ARPU. Si la IA automatiza la atención al cliente, genera oportunidades, analiza datos, procesa documentos o mejora flujos de trabajo, sí puede aumentar la productividad empresarial.
Por eso, las empresas de software deben pasar de “¿dispone de IA?” a “¿la IA genera ingresos concretos?”
Los inversores en Salesforce buscan comprobar si los agentes de IA se están implantando y transformando en nuevas suscripciones. Para Adobe, el reto es verificar si la IA generativa profundiza las relaciones con Creative Cloud y clientes empresariales, más allá de la tendencia.
Así, un desarrollo de IA más prudente no es necesariamente negativo para todo el sector del software. Si las expectativas pasan de modelos cada vez más potentes a exigir resultados tangibles en productividad, los proveedores establecidos con flujos de trabajo arraigados pueden recibir valoraciones más racionales.
Escenario 5: Por qué la ciberseguridad podría emerger como gran beneficiada
Con una IA más potente y un despliegue empresarial más cuidadoso, una consecuencia inesperada puede ser que las empresas de seguridad sean aún más valiosas. La mayor adopción empresarial de IA también aumenta los riesgos sobre identidad, datos, modelos, agentes e integraciones de herramientas.
Según un estudio reciente de IBM, alrededor de una cuarta parte de las brechas maliciosas ya implican IA, y los ataques basados en IA son más costosos que la media mundial de filtraciones de datos. Mientras tanto, las organizaciones que emplean IA y automatización en operaciones de seguridad reportan claras reducciones en los costes de las brechas.
Así, gastar en un uso más controlado de la IA no significa necesariamente “recortar presupuestos de IA”—sino, en muchos casos, un desplazamiento: menos expansión sin controles, más inversión en la gestión de identidades, la seguridad de los datos, el monitoreo de modelos y los controles de acceso. Eso es positivo para firmas como CrowdStrike y Palo Alto Networks.
Por supuesto, no todos los proveedores de seguridad brillarán por igual—dependen de presupuestos, competencia, ciclos de producto y valoración. Pero sí está claro: Cuanto mayor es la importancia de la IA, más esencial se vuelve la gestión de riesgos.
En una era de IA más prudente, la seguridad puede convertirse en una vía fundamental para el gasto en IA.
Por qué la sensibilidad varía entre chips, nube y software
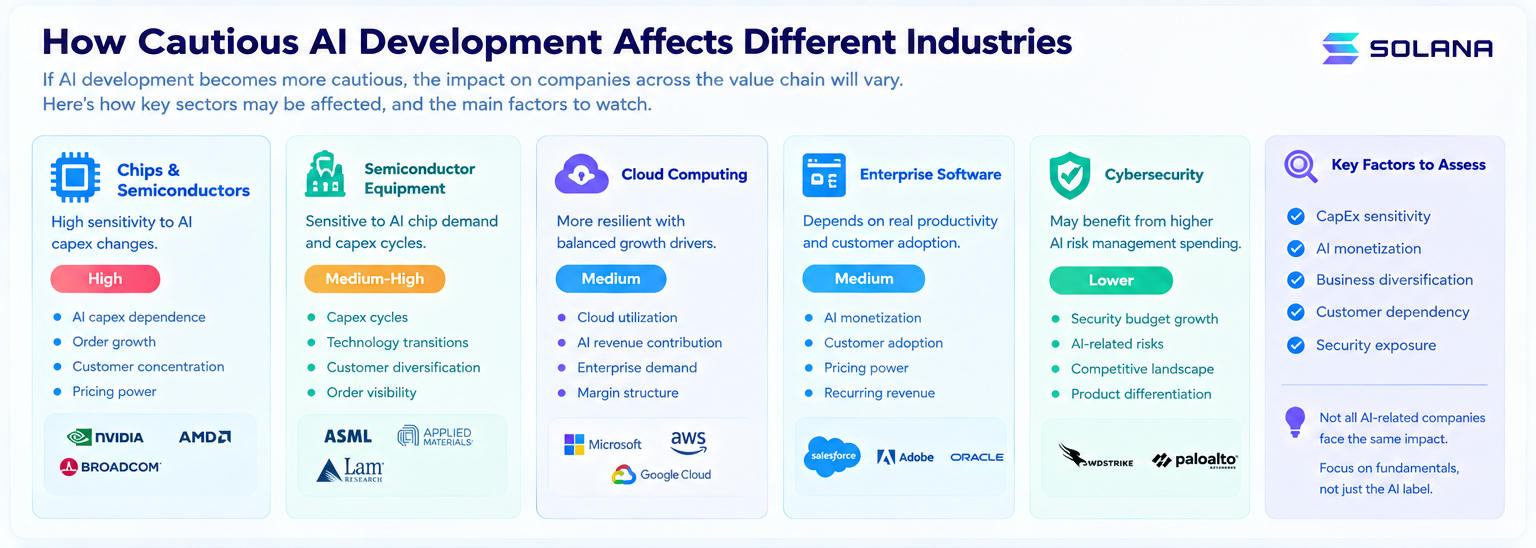
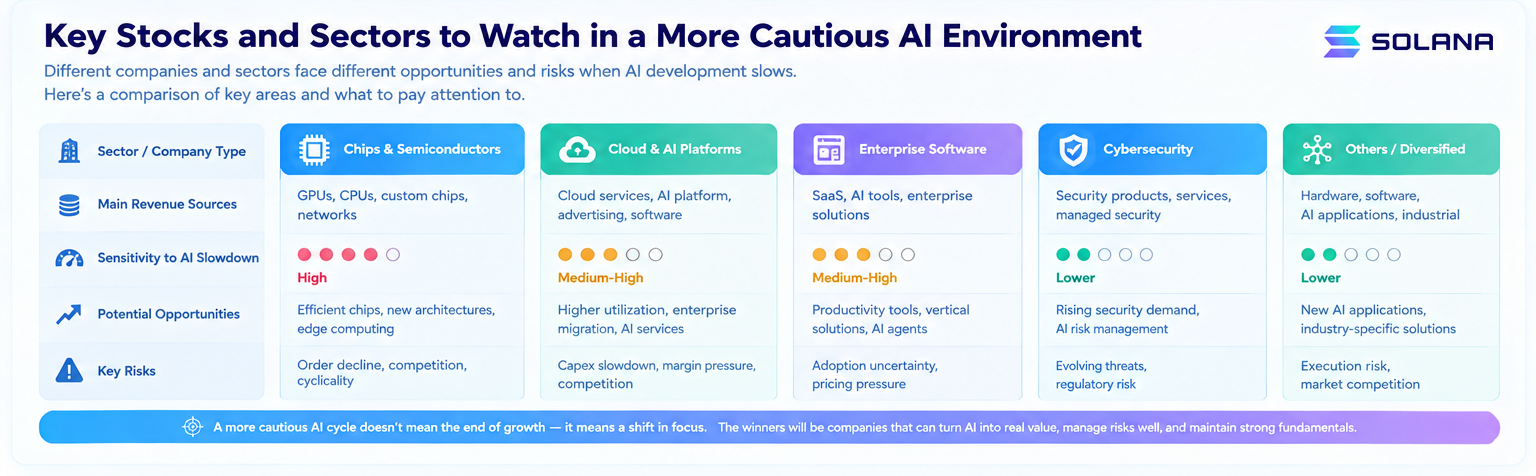
Con todo lo anterior: existen diferencias estructurales evidentes en la sensibilidad dentro de la cadena de valor de la IA.
- Los beneficios de los fabricantes de chips dependen directamente de los ciclos de CapEx en IA
- Las plataformas cloud están expuestas tanto al ciclo de CapEx como al uso real de IA
- Los proveedores de software dependen de que la IA aporte valor al cliente
- Las empresas de seguridad pueden verse favorecidas por el aumento del gasto en gestión de riesgos de IA
Así, una IA más prudente no significa “caídas generalizadas en acciones de IA”; implica una reasignación de valoraciones internas.
Antes los inversores apostaban por las “necesidades futuras de cómputo masivo”, pero a partir de ahora los mercados exigirán respuestas claras a:
- ¿Son verdaderos los ingresos por IA?
- ¿Cuál es el ROI de la inversión en IA?
- ¿Existe una verdadera fidelidad del cliente?
- ¿Está el gasto en seguridad a la altura?
- ¿Pueden modelos avanzados traducirse en más beneficios?
El foco pasará de “¿Quién se parece más a una empresa de IA?” a “¿Quién convierte la IA en flujo de caja?”
Cuatro métricas para comparar acciones de IA
En un entorno de desarrollo de IA más consciente, cuatro métricas clave destacan para comparar compañías:
- Sensibilidad a la CapEx: ¿Hasta qué punto los ingresos y pedidos de la empresa dependen del gasto de capital en IA? Ejemplos: Nvidia, AMD, Broadcom.
- Monetización de IA: ¿La IA ya genera ingresos reales y recurrentes, más allá de una simple demostración? Juzga aquí a Microsoft, Google, Salesforce y Adobe.
- Diversificación de negocio: ¿Las líneas ajenas a la IA permiten obtener flujos estables si se enfría el ciclo de IA? Las grandes tecnológicas cloud integradas llevan ventaja.
- Exposición al riesgo/seguridad: A medida que aumentan los riesgos de IA, los presupuestos empresariales de seguridad ganan peso. Para empresas de ciberseguridad, este es un ángulo de inversión diferencial frente a los fabricantes de chips.
¿El desarrollo más lento de la IA implica tendencia bajista o reajuste de valoraciones?
Esta es la conclusión central del artículo. Si la industria de IA pasa realmente de la carrera desenfrenada al desarrollo prudente, la valoración de las empresas de hardware e infraestructura serán las primeras en reaccionar. Pero si la tendencia a largo plazo de la IA sigue siendo ascendente—aunque más enfocada en la seguridad, eficiencia y retorno de inversión—el resultado puede no ser “el fin del mercado alcista en IA”, sino un ajuste estructural de valoraciones.
Las empresas con alta CapEx, previsiones de crecimiento ambiciosas y concentración de clientes estarán más expuestas a cambios en los presupuestos de IA. Las compañías con amplias bases empresariales, flujos de caja estables y líneas diversificadas están mejor posicionadas para resistir. Los proveedores de seguridad, software de gobernanza y las empresas que ayudan a reducir costes de IA pueden emerger como nuevos polos de valor.
En definitiva: la investigación sobre acciones de IA se parecerá cada vez más a los análisis tradicionales fundamentados en los datos.
Ya no basta con “¿esta empresa tiene IA?”
Las preguntas clave serán:
- ¿Cuántos ingresos genera la IA?
- ¿Cuáles son los costes reales de la IA?
- ¿Renuevan los clientes de IA?
- ¿Qué márgenes obtienen los negocios impulsados por IA?
- ¿Cuánto hay que invertir en gestión de riesgos de IA?
A medida que estos temas ganen protagonismo, las valoraciones de las acciones de IA evolucionarán de la “especulación sobre capacidades a largo plazo” a la “rentabilidad real y próxima”.
Preguntas frecuentes
¿Un desarrollo más prudente de la IA es inevitablemente negativo para Nvidia?
No necesariamente. El negocio de Nvidia es especialmente sensible a la CapEx en IA, por lo que una ralentización de la expansión de clústeres podría suponer obstáculos a corto plazo. Sin embargo, si la demanda se traslada a la inferencia, agentes y cómputo eficiente, el crecimiento estructural puede continuar, aunque con impulsores diferentes.
¿Por qué las plataformas cloud pueden sobrellevar mejor que los fabricantes de chips el ciclo de IA más prudente?
Porque empresas como Microsoft, Alphabet, Amazon y Oracle cuentan con múltiples líneas de negocio, así que si la CapEx en IA se detiene, pueden seguir generando ingresos con inferencia, bases de datos, software empresarial y otras demandas basadas en la nube.
¿Por qué la ciberseguridad puede salir beneficiada de un uso de IA más mesurado?
Porque una adopción prudente de IA implica mayores necesidades de gestión de identidades, control de accesos, monitoreo de modelos, protección de datos y operaciones de seguridad robustas. A medida que aumentan los riesgos, los presupuestos no siempre se recortan: suelen migrar de “modelos más potentes” a “despliegues más seguros”.
¿Qué factores pesarán más en el futuro para las acciones de IA?
Más allá de la etiqueta “concepto IA”, importa la generación de ingresos por IA, el retorno del gasto en CapEx, la adopción cloud, la retención de clientes, los márgenes de beneficio y los costes de seguridad. Al final, el valor procede de la capacidad de la IA para generar caja e ingresos sostenidos.
¿Un frenazo en la IA pondría fin al ciclo de inversión?
Lo más probable es un cambio en la estructura de la inversión, no la desaparición del ciclo. El mayor rendimiento en el entrenamiento de modelos, el crecimiento de la inferencia, la proliferación de agentes y el aumento del gasto en seguridad pueden canalizar la inversión desde la ampliación de hashrate hacia la sofisticación, la diversificación de infraestructuras y las aplicaciones avanzadas.