Las stablecoins son activos digitales diseñados para mantener un valor relativamente estable mediante reservas de moneda fiduciaria, garantías en criptoactivos u otros mecanismos. Se utilizan ampliamente en el trading de criptomonedas, los pagos en cadena, la liquidación transfronteriza y las finanzas descentralizadas. Dado que las stablecoins vinculadas al USD representan la mayor parte del mercado, los cambios en su oferta también se han convertido en un indicador importante para observar la liquidez del mercado de activos digitales.
El 1 de noviembre de 2026, el mercado de stablecoins mostró nuevas señales de contracción. Según los datos de Sumcap, la oferta mundial de stablecoins cayó hasta aproximadamente 298,5 mil millones $, unos 3,1 mil millones $ menos que el 28 de octubre, alcanzando su nivel más bajo desde agosto. En comparación con el máximo intermedio de aproximadamente 315,5 mil millones $ registrado en mayo de 2026, la oferta había disminuido en unos 17 mil millones $ en total. Al mismo tiempo, los cambios en la oferta de USDT y USDC, junto con la creciente cuota de mercado de otras stablecoins, indican que se están produciendo ajustes estructurales dentro del mercado de stablecoins.
Sin embargo, ¿una disminución de la oferta de stablecoins significa que los inversores están abandonando el mercado de criptomonedas? ¿La emisión de nuevas stablecoins impulsa necesariamente el precio de Bitcoin? ¿Qué tipos de actividad de capital pueden revelar los cambios en los saldos de stablecoins de los exchanges? Para comprender estas cuestiones, primero es necesario distinguir entre la emisión, el reembolso y las transferencias de stablecoins, así como los flujos de capital de los exchanges.
Puntos clave:
- A principios de noviembre de 2026, la oferta mundial de stablecoins cayó hasta aproximadamente 298,5 mil millones $, unos 3,1 mil millones $ menos que el 28 de octubre, lo que refleja una contracción reciente del mercado general de stablecoins.
- La emisión neta de stablecoins es un indicador importante para observar cambios en el capital del mercado, pero una disminución de la oferta no significa necesariamente que una cantidad equivalente de capital haya salido directamente del mercado de criptomonedas.
- La emisión y el reembolso de stablecoins respaldadas por moneda fiduciaria, como USDT y USDC, modifican la cantidad de tokens en circulación. Sin embargo, las transferencias en cadena y las operaciones de puentes entre cadenas no necesariamente modifican la oferta mundial.
- Para evaluar los flujos de capital, los inversores deben considerar conjuntamente la emisión neta de stablecoins, los saldos de los exchanges, la distribución de capital en cadena, el volumen de trading y los precios de mercado, en lugar de basarse en un único indicador.
¿Por qué cayó la oferta de stablecoins hasta 298,5 mil millones $?
La oferta de stablecoins generalmente se refiere a la cantidad total de stablecoins emitidas y contabilizadas como circulantes en el mercado. En el caso de los tokens vinculados al dólar estadounidense con precios relativamente estables, el valor en dólares de la oferta suele aproximarse a la cantidad de tokens en circulación. Por ello, el mercado suele utilizar la capitalización total de mercado de las stablecoins para medir el tamaño del mercado.
En 2025, el mercado de stablecoins se expandió rápidamente, y la oferta total aumentó de aproximadamente 203,2 mil millones $ a 303,7 mil millones $, un incremento de casi el 49 %. Tras entrar en 2026, esta tendencia de crecimiento cambió. La oferta total de stablecoins alcanzó un máximo intermedio de aproximadamente 315,5 mil millones $ en mayo y posteriormente descendió de forma gradual hasta aproximadamente 298,5 mil millones $ a principios de noviembre.
Este cambio merece seguimiento, pero no puede interpretarse simplemente como una contracción sincronizada de todas las stablecoins. Según estadísticas relevantes, desde el inicio de 2026, la oferta de USDT ha disminuido aproximadamente 5,3 mil millones $ y la de USDC ha disminuido aproximadamente 4 mil millones $, mientras que la oferta combinada de otras stablecoins ha aumentado aproximadamente 7,2 mil millones $. Esto sugiere que parte de la demanda puede haberse desplazado de las stablecoins tradicionales líderes a otros emisores o a diferentes tipos de productos de stablecoins.
Además, la oferta de stablecoins puede verse afectada por la asignación de capital institucional, la demanda de reembolso de los usuarios, cambios en la actividad de trading, conversiones entre stablecoins y diferencias en las metodologías estadísticas. Las distintas plataformas de datos pueden tener coberturas diferentes de la oferta circulante, los activos entre cadenas y tipos especiales de stablecoins. Como resultado, sus totales para un mismo momento pueden diferir.
¿Qué es la emisión neta de stablecoins y por qué puede reflejar cambios en el capital?
La emisión neta de stablecoins es la diferencia entre la cantidad emitida recientemente y la cantidad reembolsada y destruida durante un periodo determinado. Para las principales stablecoins respaldadas por moneda fiduciaria, como USDT y USDC, los clientes institucionales elegibles normalmente pueden intercambiar moneda fiduciaria por stablecoins a través de los canales correspondientes del emisor, o devolver stablecoins al emisor para solicitar su reembolso.
Cuando la emisión supera a los reembolsos, la oferta circulante aumenta, lo que genera una emisión neta. Cuando los reembolsos superan a la emisión, la oferta circulante disminuye, lo que genera un reembolso neto.
Por ejemplo, supongamos que una stablecoin registra 1 mil millones $ en nueva emisión y 700 millones $ en reembolsos en un solo día. Su emisión neta sería de 300 millones $. Si la nueva emisión fuera de solo 400 millones $ mientras los reembolsos alcanzaran 900 millones $, la emisión neta sería negativa en 500 millones $, lo que indicaría un reembolso neto durante ese periodo.
La emisión neta puede reflejar la dirección en la que la oferta de stablecoins se está expandiendo o contrayendo. En el caso de las stablecoins respaldadas por moneda fiduciaria, una emisión neta sostenida puede indicar un aumento de la demanda de la stablecoin en el mercado, mientras que un reembolso neto sostenido puede sugerir que algunos titulares desean convertir sus stablecoins en moneda fiduciaria u otros activos.
Sin embargo, la acuñación de stablecoins en cadena no significa necesariamente que los tokens hayan entrado en el mercado circulante final. Algunos emisores pueden crear tokens de inventario por adelantado y ponerlos en circulación según la demanda de los clientes. Por tanto, al supervisar la emisión neta, es preferible utilizar la oferta circulante confirmada por el emisor y los datos reales de reembolsos, en lugar de limitarse a sumar todos los eventos de acuñación.
¿Cuál es la diferencia entre el reembolso de stablecoins y las transferencias ordinarias en cadena?
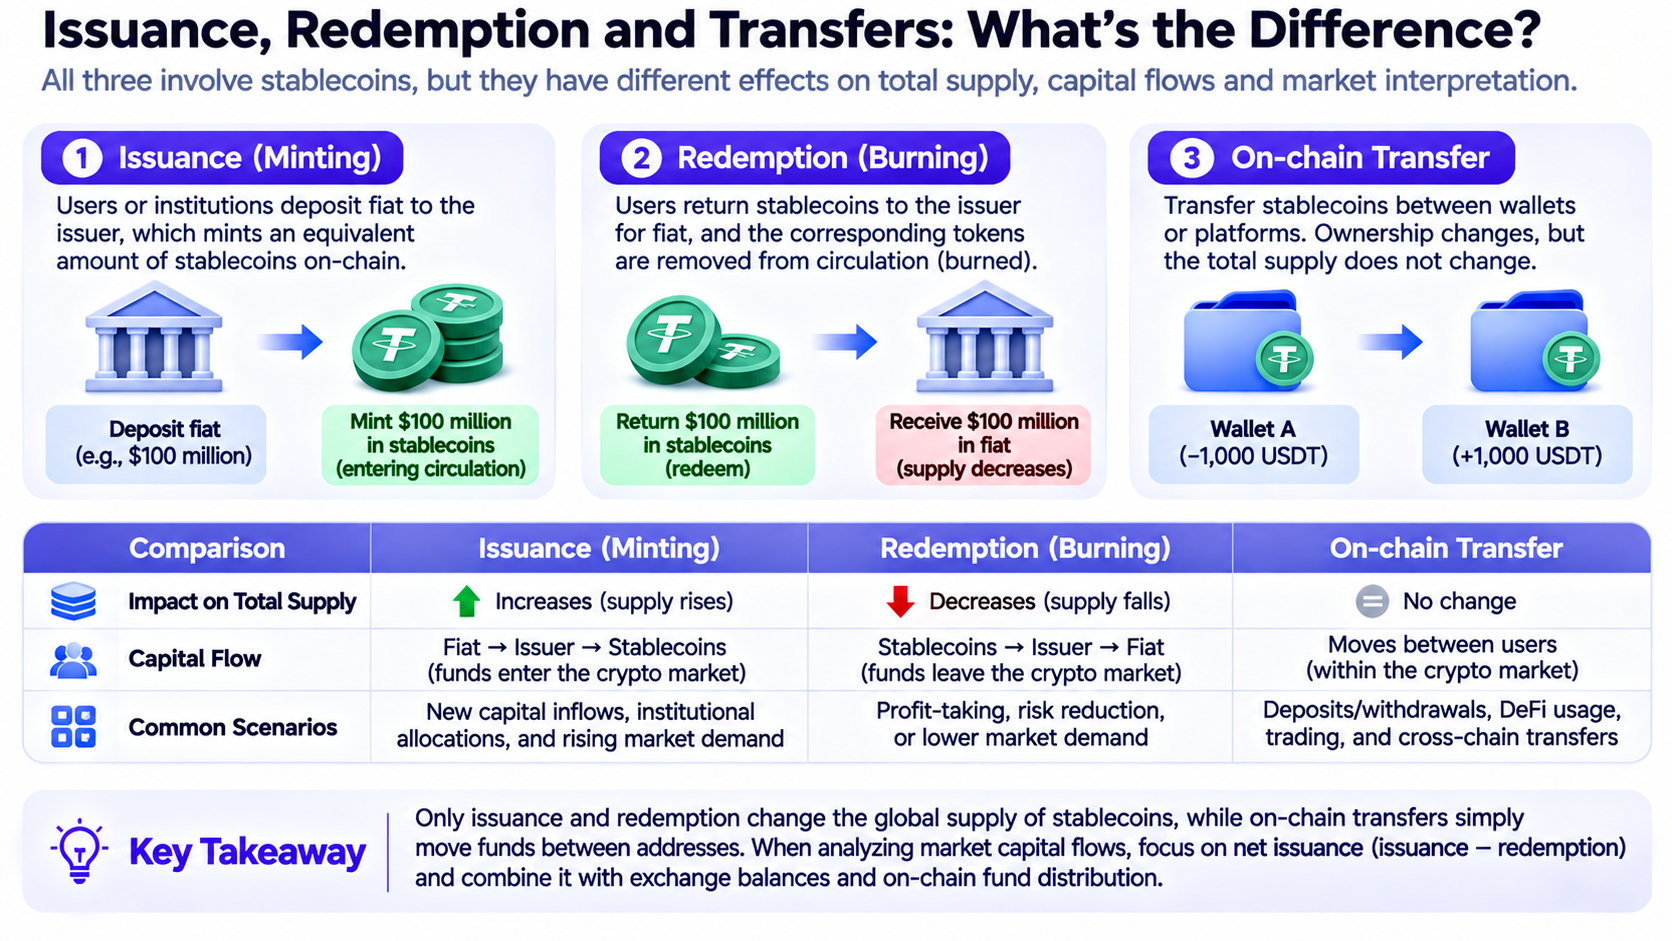
El reembolso de stablecoins y las transferencias en cadena son dos conceptos distintos. Una transferencia en cadena normalmente solo mueve stablecoins entre distintas direcciones. Por ejemplo, cuando un usuario transfiere 10 000 USDT desde una billetera personal a un exchange, o transfiere tokens de una dirección a otra en la red Ethereum, cambia el titular de los tokens, pero la oferta total de stablecoins generalmente no disminuye como consecuencia de ello.
El reembolso implica que las stablecoins salen de la oferta circulante. Para los clientes que cumplen los requisitos de reembolso de un emisor, el proceso normalmente incluye enviar las stablecoins al emisor, completar la revisión correspondiente y recibir la moneda fiduciaria equivalente. Las stablecoins reembolsadas pueden destruirse o eliminarse de la oferta circulante mediante otros métodos de gestión de inventario.
La diferencia puede entenderse mediante los siguientes ejemplos:
| Operación |
Cambio en el capital o los tokens |
Oferta mundial |
| Emitir 100 millones $ en USDC y ponerlos en circulación |
Se añaden nuevas stablecoins |
Aumenta |
| Reembolsar y destruir 100 millones $ en USDC |
Las stablecoins salen de circulación |
Disminuye |
| Un usuario deposita USDC en un exchange |
Transferencia entre direcciones |
Normalmente no cambia |
| Un usuario transfiere USDT de Ethereum a Tron |
Redistribución entre redes |
Normalmente no cambia |
| Un usuario utiliza USDT para comprar BTC |
Cambio de titularidad de las stablecoins |
Normalmente no cambia |
Las transferencias entre cadenas requieren especial atención a su implementación subyacente. Algunos mecanismos entre cadenas bloquean activos en la cadena de origen y emiten activos equivalentes en la cadena de destino, mientras que otros utilizan quema y acuñación nativas. Al analizar la oferta total, evita contabilizar dos veces los activos bloqueados y sus activos representados.
Por tanto, al supervisar cambios en el capital de las stablecoins, es fundamental distinguir los aumentos o disminuciones reales de la oferta del movimiento interno de fondos existentes.
¿Una disminución de la oferta de stablecoins significa que el capital está saliendo del mercado de criptomonedas?
Una disminución de la oferta de stablecoins generalmente significa que la cantidad de stablecoins en circulación ha disminuido, pero no puede interpretarse directamente como que una cantidad equivalente de capital haya salido del mercado de criptomonedas en su conjunto.
- Los inversores pueden intercambiar stablecoins por moneda fiduciaria y completar reembolsos a través del emisor. En este caso, la disminución de la oferta de stablecoins tiene una relación relativamente directa con la salida de moneda fiduciaria del sistema de stablecoins.
- El capital puede desplazarse de una stablecoin a otra. Por ejemplo, una institución puede reducir sus tenencias de USDC mientras aumenta su asignación a otras stablecoins. Durante este proceso, la oferta de USDC puede disminuir, pero si otras stablecoins se expanden al mismo tiempo, la oferta general de stablecoins vinculadas al USD puede no cambiar de forma significativa.
- Los inversores pueden utilizar stablecoins para comprar BTC, ETH u otros activos digitales. Aunque estas transacciones modifican la composición de activos del inversor, las stablecoins generalmente se transfieren al vendedor en lugar de desaparecer como resultado de la operación.
- Parte del capital puede desplazarse a bonos gubernamentales tokenizados, fondos del mercado monetario u otros productos de rendimiento en cadena. Si estos productos no se contabilizan como stablecoins, los cambios en la asignación de capital pueden reducir la oferta de stablecoins sin que ello signifique que el capital haya salido completamente del sistema financiero en cadena.
- La valoración en dólares de la oferta también puede verse afectada por la pérdida de paridad, la cobertura de datos y los cambios en la clasificación de activos.
Por tanto, una contracción de la oferta de stablecoins refleja con mayor precisión un cambio en el saldo pendiente de stablecoins que el importe total de las salidas netas de capital del mercado de criptomonedas.
¿Cómo pueden utilizarse la emisión neta de USDT y USDC para evaluar la liquidez del mercado?
USDT y USDC son componentes principales del mercado de stablecoins vinculadas al USD. Supervisar los cambios en su oferta puede ayudar a comprender mejor la demanda de stablecoins entre distintos participantes del mercado.
A fecha de 1 de noviembre de 2026, las plataformas de datos relevantes registraron aproximadamente 179,7 mil millones $ de oferta circulante de USDT y aproximadamente 71,9 mil millones $ de USDC. Juntas, seguían representando la mayor parte del mercado de stablecoins vinculadas al USD.
Sin embargo, las estructuras de usuarios, los canales de emisión, las distribuciones en cadena y los casos de uso de las dos stablecoins no son idénticos. Como resultado, el mismo nivel de emisión neta puede no corresponder al mismo tipo de demanda de mercado.
Por ejemplo, el crecimiento de la oferta de USDT puede estar relacionado con la asignación de capital en exchanges, las transferencias transfronterizas y otros casos de uso. El crecimiento de la oferta de USDC puede proceder de la liquidación institucional, las aplicaciones DeFi o la demanda de pagos. Ninguno de estos usos puede confirmarse basándose únicamente en los datos de emisión. También es necesario examinar el destino real de los fondos.
Pueden supervisarse especialmente tres dimensiones:
- Dimensión temporal: Distingue entre los cambios de 1 día, 7 días y 30 días para evitar confundir un gran reembolso a corto plazo con una tendencia a largo plazo.
- Dimensión de activos: Compara los cambios en la oferta de USDT, USDC y otras stablecoins para determinar si el capital se está desplazando entre productos.
- Dimensión de red: Supervisa los cambios en los saldos de stablecoins en redes como Ethereum, Tron, Solana y Base para determinar si está cambiando la asignación de capital entre diferentes ecosistemas.
Por ejemplo, si la oferta total de USDC disminuye mientras que el saldo de USDC en una red concreta aumenta, esto puede indicar que esa red ha recibido una mayor asignación de USDC. No existe contradicción, porque los cambios en la oferta mundial y los cambios en la distribución entre redes son dos dimensiones diferentes.
¿Qué pueden indicar los saldos de stablecoins de los exchanges?
Los saldos de stablecoins de los exchanges se refieren a la cantidad de stablecoins mantenida en direcciones relacionadas con exchanges que han sido identificadas por plataformas de datos. Este indicador se utiliza a menudo para analizar la cantidad de stablecoins disponible en los exchanges, pero es fundamentalmente diferente de la emisión neta de stablecoins. La emisión neta de stablecoins mide los cambios en la oferta total de tokens en el mercado, mientras que los saldos de los exchanges miden la cantidad de tokens mantenida por una categoría específica de direcciones. Incluso si la oferta mundial de stablecoins no cambia, los depósitos o retiros de los usuarios en los exchanges pueden provocar fluctuaciones significativas en los saldos de los exchanges.
Por ejemplo, si el saldo de stablecoins de un exchange aumenta de 5 mil millones $ a 6 mil millones $, esto puede indicar un aumento de los depósitos de usuarios, o puede estar relacionado con transferencias internas de fondos, acuerdos de custodia institucional o consolidación de direcciones. Del mismo modo, una disminución de los saldos de los exchanges no puede demostrar directamente que los inversores estén comprando criptoactivos. Es posible que los usuarios simplemente estén retirando stablecoins a billeteras de autocustodia, protocolos DeFi u otras plataformas de trading.
Para evitar interpretaciones erróneas, los cambios en los saldos de los exchanges pueden analizarse junto con el volumen de trading al contado, la profundidad del libro de órdenes, la emisión neta de stablecoins y los precios de los principales activos.
| Combinación de observaciones |
Lo que puede indicar |
Aspectos a considerar |
| Aumenta la oferta de stablecoins y aumentan los saldos de los exchanges |
Las stablecoins recién emitidas están entrando en plataformas de trading |
No significa necesariamente que se haya formado demanda compradora |
| La oferta no cambia y aumentan los saldos de los exchanges |
Las stablecoins existentes se están trasladando a los exchanges |
Puede reflejar simplemente transferencias de fondos |
| Disminuye la oferta y disminuyen los saldos de los exchanges |
La contracción de las stablecoins y la reducción de los saldos de los exchanges ocurren al mismo tiempo |
Los dos cambios pueden no tener una relación causal directa |
| Aumenta la oferta y disminuyen los saldos de los exchanges |
Las stablecoins pueden estar distribuyéndose más ampliamente entre direcciones no relacionadas con exchanges |
Los casos de uso de DeFi, pagos y custodia requieren un análisis adicional |
También es importante señalar que las plataformas de terceros pueden no identificar todas las direcciones de los exchanges. Los cambios de saldo no pueden equipararse con entradas o salidas netas de capital verificadas.
¿Por qué puede seguir creciendo el volumen de transacciones en cadena incluso cuando disminuye la oferta de stablecoins?
La oferta de stablecoins y el volumen de transacciones de stablecoins miden fenómenos diferentes. La oferta refleja cuántas stablecoins existen en el mercado en un momento determinado, mientras que el volumen de transacciones refleja la cantidad de capital transferida durante un periodo concreto. Las mismas unidades de stablecoins pueden circular repetidamente entre usuarios, exchanges, proveedores de servicios de pago y aplicaciones en cadena.
Por ejemplo, supongamos que el mercado contiene 10 mil millones $ en stablecoins. Si estas stablecoins se transfieren varias veces de media durante un mes, el volumen acumulado de transacciones podría superar significativamente los 10 mil millones $.
Un estudio publicado por CoinDesk Research el 30 de octubre de 2026 mostró que, durante los primeros nueve meses de 2026, la oferta general de stablecoins cambió relativamente poco, mientras que el volumen mensual de transferencias ajustado aumentó de aproximadamente 230 mil millones $ en enero a aproximadamente 325 mil millones $ en septiembre, un incremento de aproximadamente el 41,4 %.
Esto muestra que la actividad de uso de stablecoins y el crecimiento de la oferta pueden divergir. Incluso si la nueva emisión se ralentiza, las stablecoins existentes pueden respaldar una mayor actividad de liquidación y transferencia de capital. Sin embargo, el volumen de transferencias en cadena no puede equipararse directamente con el volumen real de pagos comerciales. Las transferencias de fondos entre exchanges, las operaciones entre cadenas, las liquidaciones de DeFi y el trading automatizado pueden generar un gran número de transferencias. Por tanto, determinar si las stablecoins están registrando realmente una mayor demanda de pagos requiere datos categorizados y ajustados.
¿Cómo puedes crear un marco para analizar los flujos de capital de las stablecoins?
Para los inversores particulares, analizar los flujos de capital de las stablecoins no requiere modelos complejos. El proceso puede realizarse gradualmente, desde la oferta general hasta la actividad de trading específica.
- Observa los cambios en la oferta mundial de stablecoins. Utiliza datos de 7 días, 30 días y trimestrales para determinar si el mercado general se está expandiendo, contrayendo o manteniéndose lateral.
- Desglosa las principales stablecoins. Supervisa los cambios en activos como USDT, USDC, USDe y USDS para determinar si una contracción general se concentra en unas pocas stablecoins o si se está redistribuyendo la cuota de mercado.
- Distingue la emisión y los reembolsos reales de las migraciones entre cadenas. Combina las divulgaciones de los emisores, los registros de acuñación y quema en cadena, y los cambios de saldo entre redes para evitar confundir el movimiento de fondos existentes con capital nuevo.
- Analiza la distribución del capital entre exchanges y DeFi. Céntrate en los saldos de stablecoins de los exchanges, los fondos de liquidez de los exchanges descentralizados, los depósitos en protocolos de préstamos y la actividad de pagos en cadena.
- Contrasta los datos con los precios de mercado y la actividad de trading. Si la oferta de stablecoins continúa disminuyendo mientras se debilitan el volumen de trading, la profundidad de mercado y los precios de los principales activos, esto puede indicar un endurecimiento de las condiciones de liquidez del mercado. Sin embargo, si la actividad de pagos y rotación de capital en cadena sigue creciendo mientras disminuye la oferta, también deben considerarse otras explicaciones, como una mayor eficiencia en el uso de stablecoins o cambios en la asignación de activos.
Conclusión
La oferta mundial de stablecoins cayó hasta aproximadamente 298,5 mil millones $, lo que indica que, tras un periodo de rápida expansión, el mercado de stablecoins entró en 2026 en una fase de crecimiento más lento de la oferta y ajuste estructural. La contracción simultánea de la oferta de stablecoins principales, como USDT y USDC, y el crecimiento de algunas otras stablecoins también indican que la demanda de capital dentro del mercado está cambiando.
La emisión neta y los reembolsos de stablecoins son puntos de partida importantes para observar los cambios en el capital, pero ninguno de ellos puede explicar por completo los flujos de capital. Una nueva emisión no significa que los fondos se utilizarán inmediatamente para comprar BTC, y un reembolso neto no significa necesariamente que los inversores estén abandonando de forma generalizada el mercado de criptomonedas. Los saldos de los exchanges, la distribución de capital entre cadenas y el volumen de transacciones en cadena también deben interpretarse en su contexto.
Para los inversores, los datos sobre stablecoins son más adecuados como indicador complementario para evaluar las condiciones de liquidez del mercado que como una señal directa de trading para predecir movimientos de precios. Solo analizando conjuntamente los cambios en la oferta, la distribución de capital, la actividad de trading y los precios de mercado pueden los inversores comprender con mayor precisión los cambios en el mercado de stablecoins.
Preguntas frecuentes
¿Una disminución de la oferta de stablecoins significa que Bitcoin caerá con seguridad?
No necesariamente. Una disminución de la oferta de stablecoins puede reflejar reembolsos de algunos inversores o cambios en la demanda, pero el precio de Bitcoin también se ve afectado por factores como los flujos de capital de los ETF, los mercados de derivados, las condiciones macroeconómicas y las expectativas de los inversores.
¿Una emisión neta positiva de stablecoins significa que ha entrado nuevo capital en el mercado de criptomonedas?
En el caso de las stablecoins respaldadas por moneda fiduciaria, una emisión neta positiva generalmente significa que la oferta circulante ha aumentado, pero no demuestra directamente que el nuevo capital se haya utilizado para comprar criptoactivos. Las stablecoins recién emitidas también pueden utilizarse para pagos, liquidación, reservas u otras actividades financieras.
¿Por qué puede disminuir la oferta de USDT mientras crecen otras stablecoins?
Las distintas stablecoins tienen diferentes emisores, casos de uso, acuerdos regulatorios y grupos de usuarios. El capital puede desplazarse de una stablecoin a otra. Por tanto, una disminución de la oferta de un solo activo no significa necesariamente que todo el mercado de stablecoins se esté contrayendo al mismo tiempo.
¿La transferencia de stablecoins a un exchange significa que el mercado está a punto de subir?
No necesariamente. Los depósitos de stablecoins pueden utilizarse para comprar activos, pero también pueden emplearse como margen, para arbitraje, transferencias de fondos u otras actividades de trading. También deben considerarse el volumen de trading, el libro de órdenes y los movimientos de precios.
¿Dónde puedo consultar la oferta de stablecoins y los flujos de capital?
Plataformas como DeFiLlama pueden utilizarse para consultar la oferta total de stablecoins, la cuota de mercado de distintas stablecoins y su distribución entre blockchains. Esta información también puede contrastarse con las divulgaciones de los emisores sobre emisiones y reembolsos, así como con datos de exploradores en cadena.