El 16 de noviembre de 2026, el Departamento de Comercio de Estados Unidos anunció nuevas restricciones a las exportaciones de chips avanzados de IA y al acceso en el extranjero a capacidad de computación, que entraron oficialmente en vigor el 19 de noviembre. Las nuevas normas añaden requisitos de licencia para determinados chips de computación avanzada y servidores relacionados enviados a Malasia, Singapur, Tailandia, Indonesia y Brasil. También introducen nuevas restricciones para los centros de datos en el extranjero que proporcionan capacidad de computación a gran escala a empresas de China y otras regiones restringidas. Tras el anuncio de la política, las acciones de centros de datos del Sudeste Asiático y empresas tecnológicas relacionadas sufrieron una presión significativa, ya que el mercado comenzó a reevaluar las perspectivas de crecimiento de la inversión local en infraestructura de IA.
Los cambios normativos no solo afectan a proveedores de chips como NVIDIA y AMD, sino que también pueden transmitirse, a través de la adquisición de equipos, la demanda de los clientes, los costes de financiación y los calendarios de ejecución de los proyectos, a proveedores de computación en la nube, fabricantes de servidores, proveedores de equipos eléctricos y operadores de centros de datos. Sin embargo, el impacto variará según la empresa. Este artículo analiza qué partes de la cadena de valor afrontan riesgos directos, qué áreas de demanda pueden mantenerse resilientes y cómo deben evaluar los inversores el cumplimiento de pedidos y el flujo de caja a largo plazo de las empresas relacionadas, basándose en los mecanismos de control de exportaciones, los modelos de negocio de los centros de datos del Sudeste Asiático y la estructura del sector.
Puntos clave:
-
Los últimos controles de exportación de Estados Unidos abarcan no solo el transporte transfronterizo de chips avanzados de IA, sino también la prestación de servicios de computación a gran escala por determinados centros de datos en el extranjero a empresas de regiones restringidas.
-
Malasia, Singapur, Tailandia e Indonesia se ven afectados por nuevos requisitos de licencia. Esto no significa que estén prohibidas todas las compras de chips o los proyectos de construcción de centros de datos.
-
Los proveedores de chips de computación avanzada, como NVIDIA y AMD, afrontan riesgos relacionados con las aprobaciones de pedidos y los cambios en la composición de clientes. El impacto real dependerá de las especificaciones de los productos, la identidad de los clientes y los resultados de las licencias.
-
Los proveedores regionales de servicios en la nube que dependen del alquiler de capacidad de computación de GPU a clientes de regiones restringidas pueden afrontar una presión operativa más directa que las grandes empresas de computación en la nube con bases de clientes diversificadas.
-
La construcción de centros de datos, los equipos eléctricos, los sistemas de refrigeración y la infraestructura de red siguen teniendo demanda a largo plazo. Sin embargo, los retrasos de los proyectos pueden modificar el momento del reconocimiento de ingresos y del cumplimiento de pedidos de las empresas relacionadas.
-
Los inversores deben distinguir entre la inversión prevista en centros de datos, los gastos de capital reales, la entrega de equipos, la utilización de racks y el flujo de caja operativo. La escala de construcción no debe considerarse equivalente a la rentabilidad.
¿Por qué Estados Unidos restringe aún más el suministro de chips avanzados de IA al Sudeste Asiático?
Las restricciones de Estados Unidos sobre los chips avanzados de IA se centraron inicialmente principalmente en chips de computación de alto rendimiento, equipos de fabricación de semiconductores y tecnologías relacionadas. El objetivo era limitar el flujo de determinadas tecnologías controladas hacia usuarios finales restringidos. A medida que se ha desarrollado el sector de la IA, las empresas han obtenido cada vez más capacidad de computación no solo mediante la compra directa de GPU, sino también alquilando recursos informáticos a través de proveedores de servicios en la nube en el extranjero. Esto ha generado nuevos desafíos para las regulaciones centradas en el movimiento físico de los chips.
Por ejemplo, aunque una empresa no pueda importar directamente un modelo específico de GPU avanzada, aún puede utilizar de forma remota recursos informáticos relacionados mediante un centro de datos ubicado en otro país. En esta situación, los propios chips no han cruzado una frontera hacia una región restringida, pero su capacidad de computación puede seguir ofreciéndose a clientes externos a través de servicios en la nube. Para los reguladores, limitarse a rastrear el destino final del transporte de hardware ya no es suficiente para abarcar todas las vías de acceso a la tecnología.
Las nuevas normas introducidas en noviembre de 2026 someten además determinados servicios de centros de datos en el extranjero a supervisión regulatoria. También añaden requisitos de licencia para la exportación, reexportación y transferencia dentro del país de chips de computación avanzada a Malasia, Singapur, Tailandia, Indonesia y Brasil. Las normas también abarcan equipos como servidores que contienen chips controlados.
Es importante señalar que las nuevas normas no se dirigen a todos los productos de semiconductores del Sudeste Asiático ni imponen una prohibición general del uso de chips estadounidenses por parte de los centros de datos locales. Algunas empresas con sede en Estados Unidos y entidades afiliadas que cumplan los requisitos podrían optar a excepciones específicas de licencia, aunque deberán seguir cumpliendo requisitos como las obligaciones de información. Es posible que otras empresas necesiten solicitar licencias según la transacción concreta.
Por tanto, el cambio normativo clave es el aumento de los requisitos de cumplimiento aplicables a la capacidad de computación de IA de alta gama, desde la adquisición de equipos hasta el uso final. Para los operadores de centros de datos, el acceso a las GPU ya no dependerá únicamente de los fondos de compra y la capacidad de suministro. También dependerá de la composición de clientes, el uso final y la aprobación regulatoria.
¿Por qué Malasia y Singapur se han convertido en áreas clave de impacto de la política?
La expansión de los centros de datos en el Sudeste Asiático está estrechamente vinculada a las condiciones económicas regionales. Singapur cuenta desde hace tiempo con una infraestructura relativamente madura de finanzas, comunicaciones y computación en la nube. Sin embargo, los costes comparativamente elevados de suelo, suministro eléctrico y construcción han impulsado parte de la inversión en centros de datos hacia las zonas circundantes.
El estado malasio de Johor se ha desarrollado gradualmente como un importante clúster de centros de datos debido a su proximidad a Singapur, sus recursos de suelo relativamente abundantes y la creciente inversión en infraestructura. Los proyectos locales atienden no solo la demanda de la economía digital nacional, sino también los mercados de computación en la nube transfronteriza, TI empresarial y computación de IA.
Tras el anuncio de controles de exportación de noviembre de 2026, las acciones de algunas empresas de centros de datos y de la cadena de suministro de chips del Sudeste Asiático cayeron de forma significativa, y las empresas cotizadas malasias registraron descensos especialmente sustanciales. Esto reflejó la preocupación del mercado de que algunos proyectos pudieran sufrir retrasos en la adquisición de chips, cambios en la demanda de los clientes o ajustes de los calendarios de construcción.
Sin embargo, una caída de los precios de las acciones no puede equipararse directamente con la cancelación de pedidos corporativos reales. Los proyectos de centros de datos suelen incluir distintas etapas, como el desarrollo del terreno, la construcción, la conexión eléctrica, la adquisición de equipos electromecánicos y el despliegue de servidores. Aunque se vea afectada la adquisición de GPU de alta gama, las obras civiles ya terminadas o las instalaciones destinadas a necesidades ordinarias de computación en la nube empresarial podrían no dejar de operar al mismo tiempo.
Singapur y Malasia también ocupan posiciones diferentes en el sector. Singapur cuenta con ventajas en sedes regionales, tecnología financiera, conectividad internacional de red y servicios empresariales, mientras que determinadas zonas de Malasia se centran más en albergar construcciones de infraestructura a gran escala. Las restricciones a la exportación pueden modificar los rendimientos esperados de inversión de distintos proyectos, pero el nivel de riesgo de una empresa no puede determinarse únicamente por el país en el que se ubica.
¿Cómo se verán afectados los negocios de chips de IA de NVIDIA y AMD?
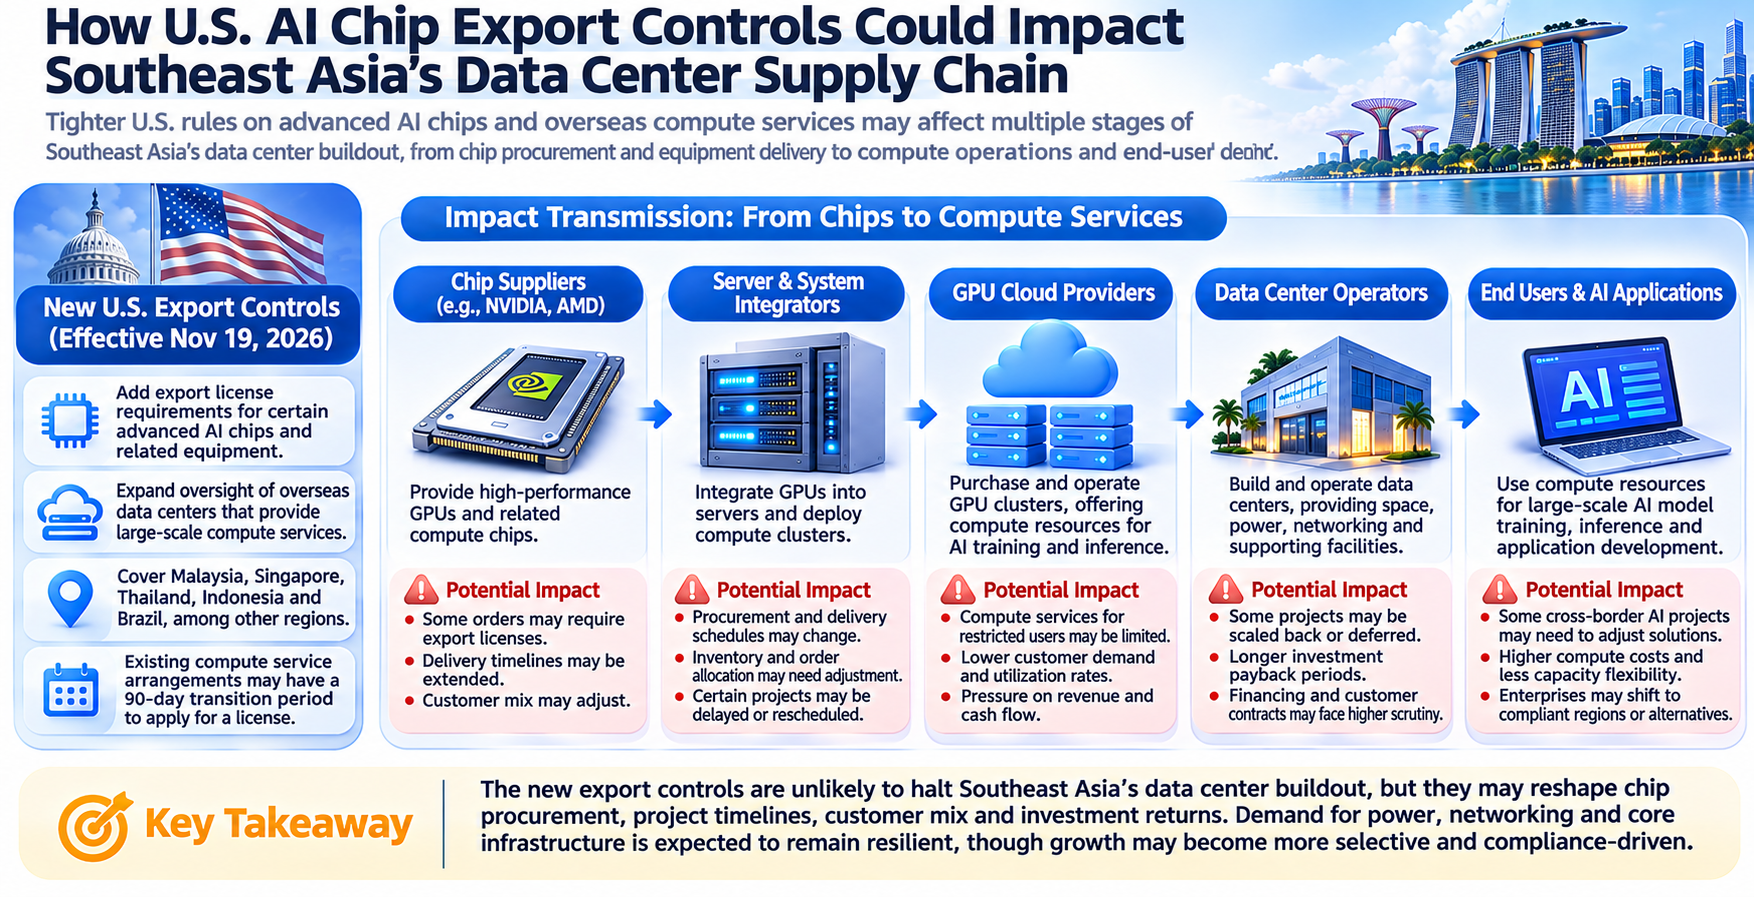
NVIDIA y AMD son participantes importantes en el mercado mundial de chips avanzados de computación de IA. Los operadores de centros de datos suelen utilizar GPU, servidores y equipos de red para crear clústeres de entrenamiento e inferencia, y estos tipos de hardware pueden estar sujetos a las Regulaciones de Administración de Exportaciones de Estados Unidos.
-
Los procesos de adquisición de determinados clientes del Sudeste Asiático pueden verse afectados. Para las transacciones que requieren una licencia, los proveedores de chips y los integradores de sistemas deben confirmar el cliente final, el uso del equipo y las condiciones pertinentes de la transacción. El calendario y el resultado de las aprobaciones de licencias son inciertos, lo que puede retrasar las entregas de equipos previstas inicialmente.
-
Los proveedores de chips pueden tener que reevaluar su combinación de clientes. Si determinados proveedores regionales de servicios en la nube ofrecen principalmente capacidad de entrenamiento de IA a gran escala a clientes de regiones restringidas, sus compras adicionales podrían estar sujetas a un mayor escrutinio. En cambio, los proyectos que atienden a clientes empresariales conformes, con usos finales claros y que cumplen los requisitos para excepciones de licencia, pueden seguir vías de aprobación diferentes.
-
El Sudeste Asiático representa solo una parte de la demanda mundial de chips de IA. La inversión en infraestructura de IA en Estados Unidos, Europa, Oriente Medio y otras regiones puede seguir generando demanda de equipos. Por tanto, las restricciones de exportación al Sudeste Asiático no deben interpretarse directamente como que los ingresos globales de NVIDIA o AMD disminuirán interanualmente.
Para los inversores, es más importante seguir los ingresos de centros de datos de ambas empresas, las tendencias de pedidos regionales, la concentración de clientes y las divulgaciones de la dirección sobre el impacto de los controles de exportación. Si la demanda de regiones restringidas se redirige a otros mercados conformes, el impacto sobre los ingresos globales podría ser relativamente limitado. Sin embargo, si algunas inversiones en computación se cancelan o posponen durante un periodo prolongado, el calendario de pedidos de los proveedores correspondientes puede verse afectado.
¿Por qué los proveedores de nube de GPU del Sudeste Asiático pueden afrontar una presión operativa más directa?
En comparación con las empresas que simplemente venden chips, los proveedores de nube de GPU dependen en mayor medida de la utilización de recursos informáticos. Su modelo operativo principal consiste en comprar servidores de alto rendimiento, construir o alquilar centros de datos y alquilar capacidad de computación de GPU a los clientes según el tiempo, la escala de recursos o la duración del contrato.
Este modelo generalmente requiere una inversión de capital inicial considerable. Las empresas pueden obtener clústeres de GPU mediante financiación de deuda, financiación de capital o arrendamientos de equipos a largo plazo, y recuperar gradualmente su inversión a través de contratos con clientes. Si determinados clientes no pueden seguir utilizando los recursos informáticos pertinentes debido a los controles de exportación, los operadores pueden afrontar menores ingresos y el riesgo de equipos inactivos.
La concentración de clientes merece especial atención. Si la mayor parte de los ingresos de un proveedor regional de nube procede de un pequeño número de grandes desarrolladores de modelos de IA, los cambios en el contrato de un solo cliente podrían afectar significativamente al flujo de caja total. Las nuevas normas imponen requisitos a los servicios que proporcionan capacidad de computación a gran escala a empresas de regiones restringidas. Como resultado, algunos operadores podrían necesitar revisar sus contratos existentes y clientes potenciales.
Además, la rentabilidad de la nube de GPU depende no solo de si los equipos se han desplegado, sino también de la utilización real, los precios de alquiler, los gastos de depreciación y los costes de financiación. Cuando aumenta la oferta del mercado mientras se restringe parte de la demanda de los clientes, los operadores podrían tener que reducir los precios para atraer a nuevos clientes, lo que podría comprimir los márgenes de beneficio.
Esto significa que los riesgos a los que se enfrentan los proveedores regionales de nube de GPU no se derivan solo de si pueden seguir comprando chips, sino también de si sus GPU existentes pueden mantener una utilización suficientemente alta. Para las empresas con elevado endeudamiento, una menor utilización puede amplificar aún más la presión de reembolso de deuda y refinanciación.
¿Se verán afectadas al mismo tiempo la construcción de centros de datos, los equipos eléctricos y las cadenas de suministro de refrigeración?
La cadena de suministro de los centros de datos incluye más elementos que las GPU. Los grandes centros de datos de IA requieren construcción, subestaciones, sistemas de distribución eléctrica, sistemas de alimentación ininterrumpida, equipos de refrigeración, comunicaciones de red, sistemas de seguridad y otras infraestructuras. Aunque la adquisición de chips esté restringida, estas áreas pueden seguir experimentando demanda en distintos grados.
El impacto sobre las empresas de construcción e ingeniería dependerá de la fase de construcción del proyecto. Los proyectos que hayan entrado en fase de construcción y cuenten con acuerdos de financiación claros podrían seguir completando algunas obras básicas de ingeniería. Los proyectos que permanezcan en fase de planificación o financiación tienen más probabilidades de reevaluar su escala de inversión debido a cambios en la demanda de los clientes.
La demanda de proveedores de equipos eléctricos presenta cierto grado de independencia. Los transformadores, equipos de conmutación, sistemas de distribución eléctrica y fuentes de alimentación de respaldo se utilizan no solo en centros de datos de IA, sino también en la industria, las mejoras de red y otros proyectos de infraestructura. Por tanto, una desaceleración de la inversión regional en IA puede afectar a algunos pedidos, pero no puede interpretarse directamente como una disminución de la demanda mundial de equipos eléctricos.
Los sistemas de refrigeración líquida y gestión térmica suelen estar estrechamente vinculados al despliegue de servidores GPU de alta densidad. Si se retrasan algunos clústeres de GPU avanzadas, los calendarios de entrega de los sistemas de refrigeración relacionados también pueden verse afectados. Sin embargo, los centros de datos tradicionales y otras instalaciones informáticas de alta potencia seguirán requiriendo gestión térmica.
Desde la perspectiva del análisis de empresas cotizadas, Eaton (ETN), Vertiv (VRT) y GE Vernova (GEV) pueden servir como empresas representativas para observar la cadena de suministro de energía y refrigeración de los centros de datos. Sin embargo, estas empresas tienen estructuras de negocio globales diferentes, por lo que los cambios en el mercado del Sudeste Asiático no deben equipararse directamente con cambios en su rentabilidad total.
Para evaluar el impacto real, los inversores deben examinar la exposición a ingresos regionales, la cartera de pedidos, los retrasos de proyectos y los gastos de capital de los clientes, en lugar de basarse únicamente en la escala general de inversión del sector de centros de datos.
¿Cómo cambiarán las restricciones a la exportación la financiación y el flujo de caja de los proyectos de centros de datos?
Los centros de datos suelen ser negocios intensivos en capital. Desde la adquisición de terrenos y la conexión eléctrica hasta la construcción de instalaciones y la adquisición de servidores, los proyectos requieren a menudo largos periodos de construcción e importantes inversiones iniciales. Por tanto, cualquier cambio que afecte a la entrega de equipos o a los contratos con clientes puede modificar las previsiones de flujo de caja del proyecto.
Supongamos que un operador de centros de datos prevé invertir fondos importantes para crear un clúster de GPU y organiza financiación basándose en contratos de alquiler con clientes para los próximos tres años. Si la adquisición de chips correspondiente requiere una licencia adicional, es posible que el proyecto no pueda desplegar equipos conforme a su calendario original, retrasando el inicio del reconocimiento de ingresos.
Al mismo tiempo, la empresa podría seguir teniendo que asumir arrendamientos de terrenos, costes de construcción, intereses de préstamos y otros gastos fijos. Si el retraso se prolonga, el rendimiento del capital del proyecto podría disminuir, mientras que las instituciones financieras podrían exigir una prima de riesgo mayor o condiciones de préstamo más estrictas.
Para los operadores de centros de datos que hayan firmado contratos de arrendamiento a largo plazo, los inversores también deben determinar si los contratos incluyen compromisos mínimos de compra, condiciones de entrega de equipos, cláusulas de rescisión y disposiciones que aborden cambios regulatorios. Un valor nominal elevado de un contrato no significa que todos los ingresos puedan materializarse según lo previsto.
Los inversores deben distinguir especialmente entre cuatro indicadores: escala de inversión anunciada, gastos de capital reales, ingresos contratados y flujo de caja operativo. La inversión anunciada representa un plan de una empresa o proyecto. Los gastos de capital reflejan los fondos realmente invertidos. Los ingresos por contratos están sujetos al cumplimiento de las condiciones de ejecución. El flujo de caja operativo refleja la recuperación de fondos mediante las operaciones empresariales.
En consecuencia, el impacto más importante de las restricciones a la exportación de chips sobre el sector de los centros de datos podría no ser la cantidad en que disminuyen los pedidos en un trimestre determinado, sino si se prolonga todo el plazo desde la construcción hasta la generación de flujo de caja.
¿Qué empresas podrían beneficiarse de una reconfiguración de la cadena de suministro?
Las restricciones a la exportación suelen modificar la asignación de recursos en toda la cadena de suministro, pero no afectan a todos los participantes en la misma medida. Las empresas con capacidades de cumplimiento, bases de clientes diversificadas e infraestructura madura pueden obtener ventajas competitivas relativas durante el ajuste del sector.
-
Los grandes proveedores de servicios en la nube con identidades de clientes claras, sistemas de cumplimiento sólidos y capacidades operativas globales pueden adaptarse más fácilmente a los nuevos requisitos de licencia e información. Algunas empresas con sede en Estados Unidos que cumplan criterios específicos de excepción también pueden tener vías de cumplimiento diferentes para las transacciones pertinentes. Esto no significa que todas sus actividades empresariales queden al margen de la regulación.
-
Los operadores de centros de datos capaces de atender múltiples tipos de demanda informática pueden tener mayor flexibilidad operativa que las empresas que dependen en gran medida de un único cliente de entrenamiento de IA. Los servicios ordinarios de nube empresarial, el almacenamiento de datos, la conectividad de red y determinadas cargas de trabajo de inferencia pueden seguir generando demanda, aunque que una actividad concreta esté sujeta a controles seguirá dependiendo de las condiciones del equipo y del cliente.
-
Los proveedores de equipos eléctricos e infraestructura pueden beneficiarse de la demanda fuera de la construcción regional de centros de datos. Las mejoras globales de las redes eléctricas, la electrificación industrial y la expansión de centros de datos en otras regiones pueden respaldar los pedidos de las empresas relacionadas. Sin embargo, la rentabilidad real seguirá dependiendo de la capacidad, los precios y la ejecución de proyectos.
-
Las restricciones a la exportación pueden impulsar a algunos mercados a investigar soluciones informáticas alternativas, incluidas diferentes arquitecturas de GPU, la optimización de la eficiencia informática y las cadenas de suministro tecnológicas nacionales. Sin embargo, las tecnologías alternativas difieren en rendimiento, ecosistemas de software, capacidad de producción y coste. No debe asumirse que la demanda de chips estadounidenses restringidos pueda sustituirse inmediatamente con otros productos.
Por tanto, las empresas consideradas posibles beneficiarias del ajuste de la cadena de suministro deben contar con el respaldo de una demanda de clientes, pedidos y rentabilidad verificables. Los cambios normativos por sí solos no pueden demostrar que una empresa vaya a generar necesariamente más ingresos.
¿Cómo deben determinar los inversores qué acciones se ven realmente afectadas?
Al analizar la cadena de suministro de centros de datos del Sudeste Asiático, los inversores deben identificar la posición de cada empresa en la cadena de valor general. Los proveedores de chips se ven afectados principalmente por las ventas de equipos y las licencias de exportación. Los proveedores de servicios en la nube se centran más en los contratos con clientes y la utilización de GPU. Los operadores de centros de datos dependen del alquiler de racks y la entrega de proyectos, mientras que las empresas de equipos eléctricos se ven afectadas por los pedidos de infraestructura y los calendarios de entrega.
| Segmento de la cadena de suministro |
Empresas o tipos representativos |
Métricas clave que se deben seguir |
Impacto potencial |
| Chips de IA |
NVIDIA, AMD |
Ingresos de centros de datos, pedidos regionales, estado de las licencias |
Retraso en la entrega de determinados equipos o cambios en la combinación de clientes |
| Servicios en la nube de GPU |
Operadores regionales de nube especializada |
Utilización de GPU, precios de alquiler, concentración de clientes |
Los ingresos y el flujo de caja pueden sufrir presión |
| Operaciones de centros de datos |
Proveedores regionales de IDC y servicios de colocación |
Tasa de prearrendamiento, calendario de entrega, contratos con clientes |
Retrasos de proyectos y ajustes de la nueva demanda |
| Equipos eléctricos |
Eaton, GE Vernova |
Cartera de pedidos, ingresos regionales, capacidad de entrega |
Cambios en el calendario de determinados proyectos |
| Sistemas de refrigeración |
Vertiv y otras empresas |
Demanda de racks de alta densidad, pedidos de refrigeración líquida |
Relacionados con el ritmo de despliegue de GPU |
| Redes y servidores |
Fabricantes de servidores y proveedores de equipos de red |
Pedidos de sistemas, entrega de equipos, combinación de clientes |
Cambios en los ciclos de adquisición y requisitos de configuración |
Los inversores deben examinar si los ingresos de una empresa están muy concentrados entre clientes restringidos. Aunque dos empresas participen en la construcción de centros de datos del Sudeste Asiático, los proyectos que atienden las necesidades de digitalización de las empresas locales pueden afrontar riesgos regulatorios muy diferentes de los proyectos que alquilan principalmente capacidad avanzada de computación de IA a empresas de regiones restringidas.
Los inversores también deben evaluar si el impacto normativo ya se ha reflejado en las valoraciones. Una caída brusca de los precios de las acciones tras el anuncio de la política puede reflejar una revaloración de las expectativas de crecimiento futuro, pero la volatilidad del precio de las acciones por sí sola no demuestra que los fundamentos de la empresa hayan cambiado en la misma magnitud.
Para acciones de semiconductores como NVIDIA y AMD, así como acciones relacionadas con infraestructura como ETN, VRT y GEV, el análisis debe centrarse en las divulgaciones financieras, el cumplimiento de pedidos, la demanda de los clientes y los cambios en los márgenes de beneficio, en lugar de utilizar simplemente las noticias sobre políticas para predecir movimientos de precios a corto plazo.
¿Perderá la expansión de los centros de datos del Sudeste Asiático sus impulsores de crecimiento a largo plazo?
La demanda a largo plazo de centros de datos en el Sudeste Asiático procede de múltiples fuentes, incluida la digitalización empresarial, la migración a la nube, los servicios de internet, la tecnología financiera, el almacenamiento de datos y las aplicaciones de IA. Las restricciones a las exportaciones de GPU avanzadas afectan principalmente a determinados equipos de computación de alto rendimiento y usos finales relacionados. No significan que todas estas fuentes de demanda vayan a desaparecer.
Sin embargo, la política puede cambiar la estructura de crecimiento de los centros de datos locales de IA. En el pasado, algunos proyectos atrajeron inversión mediante costes de construcción relativamente bajos y demanda de computación transfronteriza. Los nuevos requisitos regulatorios pueden hacer que el cumplimiento de los clientes, el origen de los equipos y los destinatarios de los servicios sean factores importantes en las decisiones de ubicación de los proyectos.
En el futuro, algunos operadores pueden poner mayor énfasis en los clientes empresariales locales y regionales y reducir su dependencia de una única fuente de demanda de entrenamiento de IA transfronteriza. Los grandes proveedores internacionales de servicios en la nube también pueden reevaluar los planes de inversión en centros de datos de distintas regiones y buscar un nuevo equilibrio entre disponibilidad de energía, regulación, demanda de los clientes y costes operativos.
Desde la perspectiva del desarrollo del sector, esto puede desplazar el mercado de centros de datos del Sudeste Asiático desde la mera búsqueda de escala de construcción hacia un mayor énfasis en la calidad de los clientes, las capacidades de cumplimiento y los rendimientos de los proyectos. Para los proyectos con demanda real y flujo de caja estable, la justificación de inversión a largo plazo puede no cambiar de forma fundamental. Para los proyectos que dependen en gran medida de chips específicos y de un único cliente, es posible que deban reevaluarse las expectativas de crecimiento.
Por tanto, las restricciones a la exportación por sí solas no pueden determinar las perspectivas a largo plazo del sector de centros de datos del Sudeste Asiático. Las cuestiones clave son si la región puede seguir obteniendo equipos conformes, energía estable, clientes fiables y financiación razonable, y si estas condiciones pueden respaldar un flujo de caja sostenible.
¿Cómo puedes seguir la cadena de suministro de centros de datos de IA mediante la negociación de acciones en Gate?
La expansión de los centros de datos del Sudeste Asiático y los cambios en las políticas estadounidenses de exportación de chips ofrecen a los inversores una nueva perspectiva para analizar las acciones globales de infraestructura de IA. NVIDIA (NVDA) y AMD (AMD) operan en el segmento de chips de computación avanzada, mientras que Vertiv (VRT), Eaton (ETN) y GE Vernova (GEV) participan, respectivamente, en la refrigeración de centros de datos, la gestión de energía y la infraestructura energética. Estas empresas ocupan posiciones empresariales diferentes dentro de la cadena de suministro y pueden verse afectadas de forma distinta por las restricciones a la exportación, los retrasos de proyectos y los ajustes de gastos de capital.
El servicio de negociación de acciones de Gate permite participar en acciones y ETF estadounidenses mediante USDT. Los inversores pueden buscar los símbolos de cotización pertinentes en la sección de acciones TradFi de Gate para consultar datos de mercado, cambios de precios e información de negociación. También pueden analizar el impacto potencial de los cambios normativos sobre las operaciones de las empresas revisando informes financieros trimestrales, carteras de pedidos, ingresos regionales y el rendimiento del flujo de caja. Por ejemplo, al analizar NVIDIA y AMD, los inversores pueden centrarse en el crecimiento del negocio de centros de datos y el impacto de las licencias de exportación en la entrega de pedidos. Al analizar Vertiv y Eaton, deben seguir los pedidos de equipos eléctricos y sistemas de refrigeración, así como los calendarios de construcción de centros de datos.
Ten en cuenta que la negociación al contado de acciones de Gate, los contratos perpetuos de acciones y los contratos por diferencia son productos distintos con diferentes modelos de titularidad de activos, reglas de negociación y estructuras de riesgo. Los inversores deben confirmar los activos negociables, las comisiones, los horarios de negociación y los requisitos de acceso en su región en la página del producto correspondiente. Para los derivados de acciones con apalancamiento, los inversores también deben prestar especial atención a las comisiones de financiación, los requisitos de margen y los riesgos de liquidación. Los cambios en las políticas estadounidenses de exportación de chips pueden provocar volatilidad a corto plazo en los precios de las acciones, pero el valor de inversión a largo plazo de una empresa debe seguir basándose en los pedidos reales, la rentabilidad y el rendimiento del flujo de caja.
Conclusión
En noviembre de 2026, Estados Unidos endureció aún más la regulación de las exportaciones de chips avanzados de IA y los servicios de computación en el extranjero, creando una nueva incertidumbre operativa para el sector de centros de datos del Sudeste Asiático. Determinados proyectos en Malasia, Singapur, Tailandia e Indonesia pueden verse afectados por las aprobaciones de licencias, los ajustes en la demanda de los clientes y los retrasos en la entrega de equipos. La presión relacionada también puede extenderse gradualmente a través de las cadenas de suministro de chips, servidores, servicios en la nube y construcción de infraestructura.
El impacto varía significativamente entre las distintas partes de la cadena de suministro. Los proveedores de chips, como NVIDIA y AMD, deben seguir los pedidos regionales y la combinación de clientes. Los proveedores de nube de GPU deben evaluar más detenidamente la utilización y el flujo de caja. Las empresas de equipos eléctricos, sistemas de refrigeración y construcción de centros de datos deben centrarse en los calendarios de entrega de los proyectos y el cumplimiento real de los pedidos.
A largo plazo, el Sudeste Asiático sigue contando con impulsores de crecimiento como la expansión de la economía digital, la demanda regional de servicios en la nube y la inversión en infraestructura. Sin embargo, los criterios competitivos para los centros de datos de IA pueden estar cambiando. El valor de los proyectos futuros dependerá no solo de cuántos racks puedan construirse o cuántas GPU puedan adquirirse, sino también de si los proyectos pueden cumplir los requisitos regulatorios, conseguir clientes estables y convertir la inversión de capital en flujo de caja operativo sostenible.
Preguntas frecuentes
¿Estados Unidos prohíbe por completo las exportaciones de chips de NVIDIA y AMD al Sudeste Asiático?
No. Las nuevas normas añaden requisitos de licencia para chips de computación avanzada y equipos relacionados que cumplen determinadas condiciones técnicas, y establecen excepciones específicas. La aplicabilidad real depende de las especificaciones del equipo, el destino, el usuario final y el uso final.
¿Por qué los centros de datos malasios han recibido tanta atención?
Malasia ha atraído una inversión considerable en centros de datos en los últimos años, y el estado de Johor ha recibido especial atención. Algunos proyectos incluyen equipos avanzados de computación de IA y servicios en la nube transfronterizos. Como resultado, las nuevas normas pueden afectar a la adquisición de equipos, los acuerdos con clientes y las expectativas de inversión.
¿Afectarán las restricciones a la exportación de chips a los centros de datos que ya se han construido?
Pueden afectar a determinadas actividades existentes, especialmente a los servicios que proporcionan capacidad de computación a gran escala por encima de los umbrales regulatorios a empresas de regiones restringidas específicas. Los acuerdos existentes podrían necesitar solicitar licencias durante el periodo de transición establecido. Sin embargo, no debe asumirse que todos los centros de datos terminados deban cesar sus operaciones.
¿Disminuirán los ingresos globales de NVIDIA y AMD como resultado?
Esta conclusión no puede extraerse directamente. Estas empresas venden productos en múltiples mercados de todo el mundo. El impacto real dependerá del tamaño de los pedidos restringidos, los resultados de las licencias y los cambios en la demanda en otras regiones.
¿También se verán afectadas las empresas de equipos eléctricos para centros de datos?
Pueden verse afectadas por retrasos en determinados proyectos. Sin embargo, los equipos eléctricos también se utilizan en otros centros de datos, proyectos industriales y construcción de redes eléctricas. Por tanto, el impacto debe evaluarse según los ingresos regionales y la estructura de pedidos de cada empresa.
¿Cómo pueden determinar los inversores si las acciones de centros de datos del Sudeste Asiático merecen atención?
Los inversores pueden centrarse en la concentración de clientes, las condiciones contractuales, la entrega de equipos, la utilización de racks, los gastos de capital, los costes de financiación y el flujo de caja libre. También deben seguir las últimas divulgaciones de las empresas sobre el impacto de los controles de exportación.