Desde 2025, el mercado estadounidense de ETF de Solana se ha desarrollado gradualmente hasta convertirse en un panorama de inversión con diferentes estructuras de productos, ratios de staking y mecanismos de distribución de recompensas. El REX-Osprey Solana + Staking ETF (SSK) comenzó a cotizar en julio de 2025, mientras que el Bitwise Solana Staking ETF (BSOL) se lanzó en octubre del mismo año. Posteriormente, más gestores de activos entraron en el mercado. En noviembre de 2026, los ETF de Solana registraron entradas netas en un solo día tras un período de salidas consecutivas, lo que refleja el continuo interés del mercado en los canales de inversión institucional para SOL.
La incorporación de la funcionalidad de staking en los ETF de Solana indica que los fondos de activos cripto están evolucionando de productos que solo ofrecen exposición al precio a estructuras que también integran recompensas de redes blockchain. Sin embargo, las recompensas de staking no equivalen a los intereses de los bonos tradicionales y no pueden compensar todas las pérdidas causadas por una caída significativa del precio de SOL. Este artículo analiza cómo los ETF de staking cambian la forma en que las instituciones participan en las redes PoS y qué significan estos cambios para la valoración de SOL y el mercado de ETF de criptomonedas, desde la perspectiva del mecanismo de staking de Solana, las estructuras de los productos ETF, la distribución de recompensas, las comisiones de los fondos y la concentración de validadores.
Puntos clave:
-
Además de mantener SOL, los ETF de staking de Solana obtienen recompensas de la red al delegar el stake en validadores, lo que significa que los rendimientos del fondo se ven afectados tanto por los precios de los tokens como por los mecanismos de staking.
-
Productos como BSOL y SSK difieren en su estructura de inversión, comisiones, ratios de staking y métodos de distribución de recompensas. No todos los ETF de Solana deben considerarse el mismo tipo de producto.
-
Las recompensas de staking provienen principalmente de la emisión de tokens y de los mecanismos de recompensa relacionados en la red de Solana, en lugar de intereses fijos prometidos por los gestores de fondos.
-
Los ETF pueden retener las recompensas de staking dentro de los activos del fondo o distribuirlas en efectivo según las reglas del producto. Estos enfoques afectan a la forma en que los inversores materializan los rendimientos.
-
El staking institucional a gran escala puede aumentar la cantidad de SOL mantenida a largo plazo, al tiempo que incrementa la atención del mercado en la selección de validadores, la concentración de delegaciones y la gestión de liquidez.
-
El valor a largo plazo de los ETF de Solana sigue dependiendo de los precios de SOL, la actividad económica de la red, las comisiones de los fondos y la demanda real de inversión. Los rendimientos de staking no pueden eliminar el riesgo de mercado.
¿Por qué los ETF de Solana están empezando a incorporar staking?
La función principal de un ETF de criptomonedas al contado es permitir a los inversores obtener exposición al precio de un activo digital específico a través de una cuenta de valores, sin gestionar directamente carteras en cadena, claves privadas ni procesos de custodia de activos digitales. Por ejemplo, un ETF de Bitcoin al contado mantiene BTC y emite participaciones negociables, lo que permite a los inversores participar en los movimientos del precio de Bitcoin a través del mercado de valores. Sin embargo, Bitcoin no cuenta con un mecanismo de staking PoS, por lo que los fondos no pueden obtener recompensas similares mediante el staking nativo de la red.
Solana, en cambio, utiliza un mecanismo de consenso PoS. Los titulares de SOL pueden delegar tokens en validadores, participar en el mantenimiento de la seguridad de la red y recibir las recompensas correspondientes. Esto significa que, para los fondos que mantienen SOL a largo plazo, su participación o no en el staking afecta a la estructura de rendimiento real de sus activos. Si un fondo solo mantiene SOL sin hacer staking, no puede recibir las recompensas de staking que, de otro modo, podrían generarse mediante la delegación en la red.
Por tanto, la aparición de los ETF de staking sigue una lógica clara de producto. Sin cambiar el activo de inversión principal, los fondos pueden utilizar los mecanismos económicos nativos de SOL para aumentar los rendimientos potenciales. Para los inversores, esto añade una fuente de rendimientos relacionada con las operaciones de la red, además de la exposición al precio de SOL.
Sin embargo, estos rendimientos no se obtienen sin costes. Los fondos deben seleccionar validadores, organizar las operaciones de custodia y staking, y gestionar la liquidez de reembolsos, los riesgos de la red y la asignación de comisiones. Como resultado, los ETF que admiten staking no necesariamente tienen un rendimiento superior al de los productos que no lo admiten. Sus rendimientos finales siguen dependiendo de las recompensas reales, los costes operativos y los movimientos de precios del mercado.
¿Cómo generan rendimientos de staking en cadena los ETF de staking de Solana?
La red Solana depende de los validadores para procesar transacciones, participar en el consenso y mantener la seguridad del libro mayor. Los titulares de SOL pueden delegar tokens en validadores, otorgándoles el peso de staking correspondiente. Los validadores participan en el consenso según las reglas de la red y reciben recompensas, mientras que los delegadores obtienen rendimientos en función de su cantidad en staking y de los mecanismos de distribución aplicables.
En el caso de los ETF de Solana, los fondos suelen mantener SOL mediante custodios y después delegan una parte o la mayor parte de sus activos en validadores elegibles de acuerdo con las políticas del fondo. Los validadores operan nodos y participan en el consenso de la red, mientras que el fondo recibe recompensas de staking basadas en la cantidad delegada, los niveles de recompensa de la red, las comisiones de los validadores y el rendimiento operativo real.
Una fuente importante de las recompensas de staking de Solana es la emisión de nuevos SOL a nivel de protocolo. Por tanto, los rendimientos de staking difieren fundamentalmente de las distribuciones tradicionales de beneficios corporativos. Los dividendos empresariales suelen proceder de beneficios distribuibles, mientras que las recompensas de staking PoS proceden en parte de aumentos en el suministro de tokens de la red. A medida que los participantes en staking reciben más SOL, el suministro total de tokens de la red también puede aumentar.
Esto significa que los inversores no deben centrarse únicamente en los rendimientos nominales de staking. También deben considerar el impacto de la emisión de tokens en la estructura general de suministro. Si la red emite una gran cantidad de SOL nuevo y un inversor no participa en el staking, sus tenencias pueden representar una participación diluida del suministro total. Al participar en el staking, los inversores pueden recibir SOL adicional que compense parcialmente esta dilución relativa.
Además, los rendimientos reales de staking no son fijos. Los parámetros de inflación de la red, el ratio de staking de toda la red, el rendimiento operativo de los validadores y los ajustes de comisiones pueden afectar a las recompensas finales. Los rendimientos históricos divulgados por los ETF tampoco pueden considerarse directamente una garantía de rendimientos futuros.
¿En qué se diferencian BSOL y SSK en su estructura de producto?
El Bitwise Solana Staking ETF (BSOL) es un producto representativo de staking de Solana al contado en el mercado estadounidense. El fondo se lanzó en octubre de 2025. Su objetivo de inversión principal es proporcionar exposición al precio de SOL, mientras que su objetivo secundario es aumentar la cantidad de SOL mantenida por el fondo mediante staking. Su folleto indica que la comisión de gestión es del 0,20 % anual y que participa en la delegación de la red mediante custodios y proveedores de servicios de staking.
Una característica importante de BSOL es que retiene las recompensas de staking dentro de los activos del fondo en lugar de distribuirlas directamente como dividendos regulares en efectivo. A medida que el fondo recibe SOL adicional, la cantidad de SOL representada por cada participación del fondo puede aumentar, lo que afecta a su valor liquidativo. Esta estructura se parece más a un modelo en el que las tenencias de activos crecen a medida que se acumulan las recompensas de staking.
El REX-Osprey Solana + Staking ETF (SSK) utiliza una estructura de inversión diferente. SSK comenzó a cotizar en julio de 2025 y obtiene exposición a Solana mediante tenencias directas de SOL e instrumentos de inversión relacionados, incorporando los rendimientos de staking en el diseño de su producto. Su nivel de comisiones y sus mecanismos de distribución de recompensas difieren de los de BSOL. Por tanto, la presencia de Staking en el nombre de un fondo no significa por sí sola que ambos productos utilicen el mismo mecanismo de rendimiento.
A medida que más emisores entran en el mercado, los ETF de Solana han desarrollado diferentes estructuras de comisiones y políticas de staking. A fecha de 16 de noviembre de 2026, la información de mercado disponible públicamente mostraba que BSOL tenía una comisión de gestión del 0,20 %, Fidelity Solana Fund (FSOL) cobraba un 0,25 %, Grayscale Solana Staking ETF (GSOL) cobraba un 0,19 % y SSK tenía un nivel de comisión del 0,75 %.
Estas diferencias muestran que la competencia entre los ETF de Solana ya no se limita a seguir los precios de SOL. También incluye los costes del fondo, la eficiencia del staking, los métodos de distribución de recompensas y las capacidades de gestión de liquidez. Para los titulares a largo plazo, las comisiones y las políticas de staking pueden generar gradualmente diferencias en los rendimientos acumulados incluso cuando los fondos mantienen el mismo activo subyacente.
¿Cómo se convierten las recompensas de staking en rendimientos reales para los inversores de ETF?
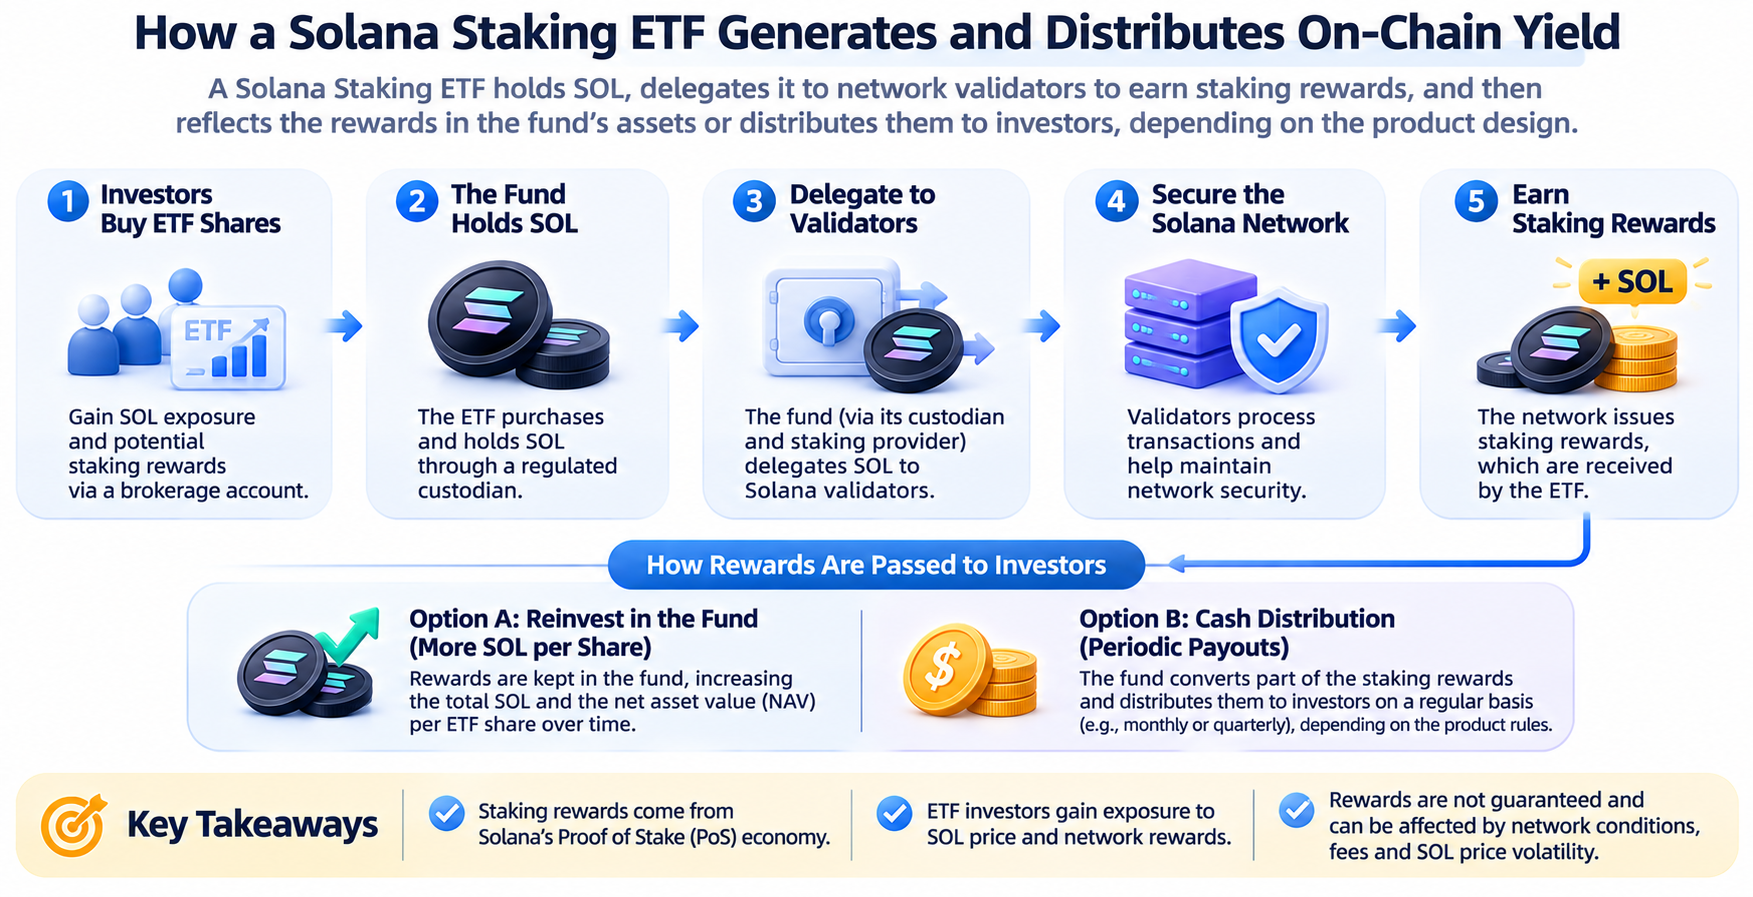
Después de que un ETF de Solana reciba recompensas de staking en cadena, esto no significa necesariamente que los inversores recibirán una cantidad equivalente de efectivo. Diferentes fondos pueden adoptar distintos enfoques para gestionar los rendimientos. Los métodos más comunes son retener las recompensas dentro de los activos del fondo o distribuir efectivo en intervalos específicos.
Por ejemplo, en un modelo de retención de recompensas, supongamos que un fondo mantiene inicialmente 1 millón de SOL. Si recibe 50 000 SOL en recompensas netas de staking, sin considerar otros cambios, las tenencias de SOL del fondo pueden aumentar a 1,05 millones de SOL. Si el número de participaciones del fondo permanece sin cambios y no existen otros efectos de comisiones o pasivos, la cantidad de SOL representada por cada participación aumentará en consecuencia.
Para los inversores, este tipo de rendimiento suele reflejarse en el valor liquidativo del fondo, en lugar de como un pago de intereses fijo recibido en una cuenta bancaria. Si el precio de mercado de SOL se mantiene sin cambios, la cantidad adicional de tokens puede aumentar el valor de los activos del fondo. Si el precio de SOL cae, el valor liquidativo del fondo puede seguir disminuyendo.
El modelo de distribución en efectivo funciona de forma diferente. Un fondo puede convertir o distribuir parte de sus recompensas de staking a los inversores en intervalos específicos, permitiendo a los titulares recibir rendimientos en efectivo directamente. Sin embargo, las distribuciones pueden afectar al precio exdividendo del fondo. Por tanto, las distribuciones en efectivo no deben interpretarse simplemente como rendimientos adicionales más allá del rendimiento total del fondo.
También es necesario distinguir entre tres métricas que se confunden habitualmente: el rendimiento bruto de staking de la red, el rendimiento neto de staking del fondo y el rendimiento total final realizado por el inversor. Las recompensas de la red deben reducirse por las comisiones de los validadores y las comisiones relacionadas. Los fondos también pueden cobrar comisiones de gestión, mientras que los rendimientos finales de los inversores se ven afectados adicionalmente por los precios de SOL, las primas o descuentos del fondo y los costes de negociación.
Por tanto, al evaluar un ETF de staking, los inversores no deben comparar únicamente los rendimientos anualizados de staking anunciados. También deben evaluar el rendimiento general del fondo después de las comisiones reales y los cambios de precio.
¿Por qué los rendimientos de staking de los ETF de Solana no equivalen a los intereses de los bonos?
La principal diferencia entre los rendimientos de staking de Solana y los intereses de los bonos radica en sus fuentes económicas y estructuras de riesgo. Los bonos suelen representar el derecho de un inversor frente a un emisor, con acuerdos de pago de intereses y reembolso de principal determinados por contrato y afectados por el perfil crediticio del emisor. El staking de Solana es un mecanismo económico para participar en las operaciones de una red PoS, cuyas recompensas se determinan principalmente por las reglas del protocolo, la emisión de tokens y la actividad de los validadores.
Las recompensas de staking suelen estar denominadas en SOL en lugar de en una cantidad fija de dólares estadounidenses. Por ejemplo, un inversor puede recibir indirectamente, a través de un fondo, un aumento anual del 5 % en la cantidad de SOL mantenida, pero esto no significa que el valor en dólares estadounidenses del activo vaya a aumentar necesariamente un 5 %. Si el precio de SOL en dólares estadounidenses cae un 30 % durante el mismo período, las recompensas de staking no podrán compensar por completo la pérdida de precio.
Supongamos que un inversor mantiene una exposición a SOL valorada en $10 000. Durante un año, la cantidad correspondiente de SOL aumenta un 5 % debido a las recompensas de staking, pero el precio de SOL cae un 30 %. Sin tener en cuenta las comisiones del fondo, los impuestos y otros factores, el valor del activo al final del período sería de aproximadamente $7350, lo que representaría una pérdida total de alrededor del 26,5 %.
Este ejemplo muestra que los rendimientos de staking pueden mejorar los rendimientos de tenencia a nivel de cantidad de tokens, pero no pueden garantizar la seguridad del principal denominado en moneda fiduciaria.
Además, las recompensas de staking pueden verse afectadas por cambios en los parámetros de la red. Si Solana ajusta su calendario de inflación, se producen cambios en la tasa de participación en staking o aumentan los costes operativos de los validadores, los niveles reales de recompensa pueden cambiar en consecuencia. Por tanto, definir un ETF de staking simplemente como un producto de renta fija puede subestimar sus riesgos de mercado.
¿Cómo podría afectar el staking de ETF a gran escala a la liquidez de SOL y a la dinámica de oferta y demanda?
Cuando los inversores institucionales mantienen SOL mediante ETF y los fondos hacen staking de una gran cantidad de tokens, la estructura de staking de la red Solana puede cambiar. A diferencia del capital de negociación a corto plazo, parte del capital de los ETF tiene características de asignación a largo plazo y, por tanto, puede mantener más SOL en un estado de delegación continuo.
Esto no significa que todo el SOL en staking salga permanentemente del mercado. El staking nativo de Solana suele implicar procesos de retirada de delegación y transición de estado, y es posible que los fondos relacionados no siempre sean libremente transferibles de inmediato. Los fondos deben organizar la liquidez en función de las necesidades de suscripción y reembolso y de las condiciones de mercado para evitar que ratios de staking excesivamente altos afecten a las operaciones diarias.
Si un gran número de ETF se enfrenta a reembolsos al mismo tiempo, es posible que los fondos deban utilizar SOL sin staking, organizar la retirada del staking o cubrir las necesidades de financiación mediante otros métodos permitidos por las reglas del fondo. Dado que la retirada del staking implica épocas de red y disposiciones operativas, la capacidad real de gestión de liquidez de un fondo se convierte en un factor de riesgo importante.
Las entradas de ETF tampoco se traducen necesariamente de forma directa en precios más altos de SOL. Las suscripciones al fondo pueden crear demanda de los activos subyacentes, pero los precios reales también se ven afectados por la presión vendedora del mercado, el comportamiento de otros titulares, la negociación de derivados y la disposición general a asumir riesgos. Del mismo modo, el staking continuo de ETF no puede garantizar que la oferta circulante de SOL disminuya, porque la nueva emisión de la red, la retirada del staking y las transferencias de otros titulares también pueden afectar a la oferta del mercado.
A largo plazo, el staking institucional puede mejorar la estabilidad de las tenencias de SOL. Sin embargo, para determinar si puede mejorar de forma sostenible las condiciones de oferta y demanda del mercado, se deben evaluar conjuntamente las entradas netas de ETF, el ratio de staking de toda la red, la emisión de tokens y la actividad de negociación real.
¿Cambiará el staking institucional el panorama competitivo de los validadores de Solana?
La seguridad de la red Solana está estrechamente relacionada con la distribución de validadores. Los validadores mantienen la red mediante la operación de nodos, la participación en el consenso y el procesamiento de transacciones. La cantidad de stake delegado que reciben afecta a su peso en el consenso y a los rendimientos económicos relacionados.
A medida que aumenta la cantidad de SOL mantenida por los ETF, los gestores de fondos y los proveedores de servicios de staking pueden convertirse en importantes asignadores de capital delegado. Si grandes cantidades de activos institucionales se concentran en un pequeño número de validadores, el peso de staking de estos nodos puede aumentar aún más, afectando al panorama competitivo entre los validadores de la red.
Para los emisores de ETF, la selección de validadores requiere normalmente considerar la estabilidad operativa, las comisiones, las capacidades técnicas, los registros de seguridad y los requisitos de cumplimiento. Las grandes instituciones pueden preferir validadores con capacidades operativas más sólidas y procesos de servicio consolidados para reducir el riesgo operativo del fondo. Sin embargo, si esta selección se concentra entre un número reducido de proveedores de servicios a largo plazo, la distribución de validadores puede concentrarse más.
Por otro lado, el capital institucional no conduce necesariamente a la centralización de la red. Los fondos pueden diversificar las delegaciones entre múltiples validadores, reduciendo el riesgo de fallo de un solo nodo y respaldando una participación más amplia de validadores. El efecto final depende de las políticas de delegación que adopten realmente los fondos, y no de la escala de los ETF por sí sola.
Por tanto, evaluar el efecto de los ETF de Solana en la seguridad de la red requiere prestar atención a dónde se asigna el capital en staking, la concentración de validadores, las relaciones entre proveedores de servicios y si los fondos divulgan públicamente las medidas de control de riesgos pertinentes.
¿Qué riesgos adicionales afrontan los ETF de staking?
En comparación con los fondos que solo mantienen SOL, los ETF de staking necesitan gestionar más riesgos técnicos y operativos.
-
Riesgo operativo de los validadores. Si los validadores experimentan periodos prolongados de inactividad, errores de configuración u otros problemas operativos, las recompensas de staking pueden verse afectadas. Las reglas específicas de penalización y recompensa de Solana también pueden cambiar con las actualizaciones de la red, por lo que los fondos deben evaluar continuamente el rendimiento de los validadores.
-
Riesgo de liquidez del staking. Los fondos deben mantener un equilibrio entre la búsqueda de recompensas de la red y el cumplimiento de las necesidades de suscripción y reembolso. Si una proporción excesivamente alta de activos está en staking y el mercado experimenta reembolsos concentrados, los fondos pueden enfrentarse a una presión adicional en la gestión de liquidez.
-
Riesgo de custodia y técnico. Los fondos suelen gestionar SOL mediante custodios profesionales, mientras que los proveedores de servicios relacionados ejecutan las operaciones de staking. Esto significa que, aunque los inversores no necesitan gestionar sus propias claves privadas, siguen asumiendo los posibles riesgos asociados a los custodios, los procesos operativos y los proveedores de servicios.
-
Riesgo del precio de negociación del fondo. Los ETF cotizan en bolsas de valores y sus precios de mercado pueden diferir de sus valores liquidativos. Durante períodos de alta volatilidad del mercado o liquidez insuficiente, los precios a los que los inversores compran y venden realmente pueden desviarse del valor de referencia del SOL mantenido por el fondo.
-
Riesgo regulatorio y fiscal. Diferentes fondos pueden utilizar distintas estructuras jurídicas, y el reconocimiento, la distribución y el tratamiento fiscal de las recompensas de staking también pueden diferir. Las políticas de los productos pueden ajustarse en función de los requisitos regulatorios y las condiciones operativas. Los inversores deben revisar el folleto más reciente en lugar de basarse únicamente en los rendimientos históricos para evaluar el rendimiento futuro.
¿Cambiará el staking de ETF de Solana el marco de valoración a largo plazo de SOL?
El desarrollo de los ETF de staking puede llevar al mercado a prestar mayor atención a las características económicas de la red de SOL. La valoración tradicional de los activos cripto suele centrarse en la oferta, la demanda del mercado, la actividad de negociación y los flujos de capital, mientras que los activos PoS también implican recompensas de staking, emisión de tokens y economía de validadores.
Para los inversores que mantienen SOL a largo plazo, las recompensas de staking pueden afectar a los cambios en la cantidad de tokens mantenidos con el tiempo. Sin embargo, estos rendimientos no son una fuente de rendimiento sin costes e independiente de la economía de la red. Dado que las recompensas proceden en parte de la nueva emisión, los inversores deben considerar tanto la inflación de la red como la participación en staking de toda la red para evaluar el efecto económico real.
El valor a largo plazo de Solana también está estrechamente relacionado con la demanda real de la red. Si la red puede seguir atrayendo pagos con stablecoins, DeFi, aplicaciones de negociación y otra actividad real de usuarios, puede aumentar la demanda de mercado de SOL como activo nativo de la red. Sin embargo, el crecimiento del uso de la red no tiene necesariamente una relación proporcional fija con los precios de SOL. También deben tenerse en cuenta los mecanismos de comisiones, la velocidad de circulación de los tokens y las expectativas de valoración del mercado.
La aparición de los ETF proporciona otro canal para el capital. Los inversores con cuentas de valores tradicionales pueden obtener exposición a SOL indirectamente mediante fondos sin participar directamente en las operaciones en cadena. Esto puede ampliar la base potencial de inversores, pero también hace que SOL sea más susceptible a la asignación institucional de activos, los tipos de interés macroeconómicos y la disposición a asumir riesgos en los mercados de valores.
Por tanto, los ETF de staking de Solana cambian principalmente la forma en que los inversores participan en la economía de la red, en lugar de cambiar directamente la fuente subyacente del valor de SOL. La valoración a largo plazo sigue requiriendo analizar la adopción de la red, la economía de los tokens, las estructuras de staking y la demanda de capital del mercado.
¿Están los ETF de criptomonedas pasando del seguimiento de precios a los activos con rendimientos en cadena?
El desarrollo de los ETF de staking de Solana demuestra una diferencia importante entre los fondos de activos cripto y los ETF tradicionales. Para activos como Bitcoin, que no cuentan con mecanismos nativos de staking, los fondos proporcionan principalmente exposición al precio al mantener el activo subyacente. En redes PoS como Solana, los fondos pueden participar en la actividad económica de la red mientras mantienen tokens.
Esto hace que el diseño de productos ETF de criptomonedas sea más diverso. Diferentes fondos pueden competir mediante ratios de staking, retención de recompensas, distribuciones en efectivo y estructuras de comisiones. Al seleccionar fondos, los inversores también deben pasar de comparar principalmente las comisiones de gestión y el error de seguimiento a evaluar los rendimientos de staking, los acuerdos de custodia, los riesgos de los validadores y las capacidades de gestión de liquidez.
Sin embargo, no todos los mecanismos capaces de generar rendimientos en cadena son adecuados para su inclusión directa en un ETF. Diferentes protocolos blockchain pueden implicar contratos inteligentes, préstamos, provisión de liquidez u otras actividades financieras más complejas, y sus riesgos difieren significativamente del staking PoS nativo. La posibilidad de que los fondos participen en estas actividades también debe cumplir los documentos específicos del producto y los requisitos regulatorios.
El desarrollo de los ETF de Solana muestra que las finanzas tradicionales están explorando cómo incorporar mecanismos económicos nativos de blockchain en productos de inversión en valores. Sin embargo, esta integración no significa que los rendimientos en cadena puedan convertirse automáticamente en rendimientos de inversión estables y predecibles. Para los inversores, comprender de dónde proceden los rendimientos, quién asume los riesgos y cómo los rendimientos se incorporan al valor liquidativo de un fondo es más importante que simplemente comparar los rendimientos anualizados nominales.
Resumen
La aparición de los ETF de staking de Solana ha hecho avanzar a los ETF de criptomonedas desde herramientas que solo siguen los precios de los activos digitales hasta productos de inversión que pueden participar en la economía de las redes blockchain. Productos como BSOL y SSK utilizan diferentes estructuras de fondos y acuerdos de staking para permitir a los inversores obtener exposición al precio de SOL y participar indirectamente en los mecanismos de recompensa de la red Solana.
Este cambio proporciona a los inversores de las finanzas tradicionales nuevas formas de participar, al tiempo que convierte las comisiones de gestión de los fondos, los ratios de staking, la distribución de recompensas y la selección de validadores en factores importantes que afectan a los rendimientos. Sin embargo, las recompensas de staking están denominadas principalmente en SOL y se ven afectadas por las reglas de emisión de la red y las condiciones operativas. No deben entenderse simplemente como intereses fijos y no pueden eliminar las pérdidas causadas por la volatilidad del precio de mercado de SOL.
A largo plazo, la importancia del staking de ETF de Solana no radica solo en añadir una fuente potencial de rendimientos para los fondos, sino también en que el capital institucional comienza a participar más directamente en la seguridad y la estructura económica de las redes PoS. En el futuro, el mercado deberá supervisar no solo la escala de las entradas de ETF, sino también la sostenibilidad de las recompensas de staking, la concentración de validadores, la liquidez de los fondos y la demanda real de aplicaciones en la red Solana.
Preguntas frecuentes
¿Qué es un ETF de staking de Solana?
Un ETF de staking de Solana es un producto cotizado en bolsa que mantiene SOL y obtiene recompensas de la red mediante mecanismos de staking. Los inversores compran participaciones del fondo a través de cuentas de valores para obtener exposición indirecta al precio de SOL y recibir rendimientos de staking retenidos o distribuidos por el fondo.
¿El rendimiento de staking de un ETF de Solana es fijo?
No. Los rendimientos de staking se ven afectados por las reglas de emisión de la red, el ratio de staking de toda la red, el rendimiento de los validadores y las comisiones del fondo. Los rendimientos históricos no indican que puedan mantenerse los mismos rendimientos en el futuro.
¿BSOL paga directamente las recompensas de staking a los inversores?
BSOL retiene principalmente las recompensas de staking dentro de los activos del fondo, lo que permite que la cantidad de SOL representada por cada participación del fondo pueda aumentar, en lugar de pagar efectivo directamente según un calendario fijo.
¿Cuál es la diferencia entre un ETF de Solana y mantener y hacer staking de SOL directamente?
Los inversores de ETF mantienen participaciones del fondo mediante cuentas de valores. No controlan directamente el SOL mantenido por el fondo ni seleccionan los validadores en cadena por sí mismos. Los usuarios que mantienen SOL directamente pueden gestionar sus activos según sus propias carteras y métodos de staking, pero deben asumir los riesgos de las claves privadas y las operaciones en cadena.
¿Pueden los rendimientos de staking de ETF de Solana compensar una caída de SOL?
Pueden mejorar los rendimientos de forma limitada. Si la caída del precio de SOL supera los rendimientos generados por las recompensas de staking, los inversores del fondo aún pueden sufrir pérdidas.
¿El staking de ETF de Solana a gran escala hará que la red esté más centralizada?
Es posible, pero no inevitable. Si el capital institucional se concentra en un pequeño número de validadores, puede aumentar la concentración de staking. Si los fondos utilizan estrategias de delegación diversificadas, también pueden respaldar la participación de más validadores en la red.