Los depósitos tokenizados son un modelo financiero en el que los bancos comerciales utilizan blockchain u otra tecnología de registro distribuido para representar los depósitos bancarios de los clientes como tokens digitales. A diferencia de las stablecoins tradicionales, los depósitos tokenizados generalmente no crean un nuevo tipo de derecho independiente de los depósitos bancarios. En su lugar, cambian la forma en que se registran, gestionan y utilizan los depósitos existentes, lo que permite conectar el dinero bancario con el trading de activos digitales, los pagos programables y la infraestructura de liquidación en cadena.
El 22 de octubre de 2026, la empresa fintech estadounidense SoFi Technologies anunció el lanzamiento de SoFi Earn (SOFIE), que conecta depósitos bancarios con intereses con su stablecoin vinculada al dólar, SoFiUSD. Según la estructura de producto anunciada, SOFIE ofrece una rentabilidad porcentual anual (APY) variable inicial del 4,40 %. Los usuarios pueden obtener intereses sobre los depósitos mientras mantienen SOFIE y convertirlo en SoFiUSD cuando necesiten operar o transferir fondos. SoFi lo presenta como un producto de depósito tokenizado ofrecido a consumidores por un banco estadounidense con licencia nacional.
La importancia de este producto no reside únicamente en la digitalización de los depósitos bancarios, sino también en su intento de abordar la separación funcional entre los depósitos bancarios tradicionales y las stablecoins en cadena. Los depósitos bancarios generalmente pueden proporcionar intereses y determinadas protecciones de los depósitos, pero tienen una portabilidad limitada entre plataformas. Las stablecoins pueden facilitar transferencias en cadena y el trading de activos digitales, pero es posible que no proporcionen intereses sobre depósitos ni seguro de depósitos. Tomando SoFi Earn como ejemplo, este artículo analiza cómo funcionan los depósitos tokenizados, cómo se convierte SOFIE hacia y desde SoFiUSD, y el posible impacto de este modelo en el mercado de las stablecoins y las operaciones digitales de los bancos.
Puntos clave:
-
Los depósitos tokenizados son representaciones tokenizadas de depósitos bancarios en un registro digital. Su fundamento legal sigue siendo el derecho del cliente frente al banco por su depósito, y no una stablecoin de pago emitida de forma independiente.
-
El 22 de octubre de 2026, SoFi lanzó SoFi Earn (SOFIE), un producto de depósito tokenizado para usuarios particulares que ofrece inicialmente una rentabilidad porcentual anual (APY) variable del 4,40 %.
-
Cada unidad de SOFIE corresponde a un depósito de $1 en SoFi Bank. Los depósitos elegibles están protegidos por la Corporación Federal de Seguros de Depósitos (FDIC), aunque el alcance y el importe de la cobertura siguen sujetos a las normas aplicables.
-
Los usuarios pueden convertir SOFIE en stablecoins SoFiUSD a una proporción de 1:1 para operar con activos cripto o realizar transferencias a través de redes blockchain compatibles.
-
SOFIE y SoFiUSD son dos productos financieros diferentes. El primero es un depósito bancario con intereses, mientras que el segundo es una stablecoin de pago. Una vez completada la conversión, la cobertura original del seguro de depósitos no se extiende automáticamente a las stablecoins.
-
El diseño de producto de SoFi representa un nuevo modelo: los fondos conservan sus características de depósito y generan intereses mientras esperan a utilizarse, y se convierten en stablecoins cuando necesitan circular en cadena.
¿Qué son los depósitos tokenizados? ¿Cómo se relacionan con los depósitos bancarios tradicionales?
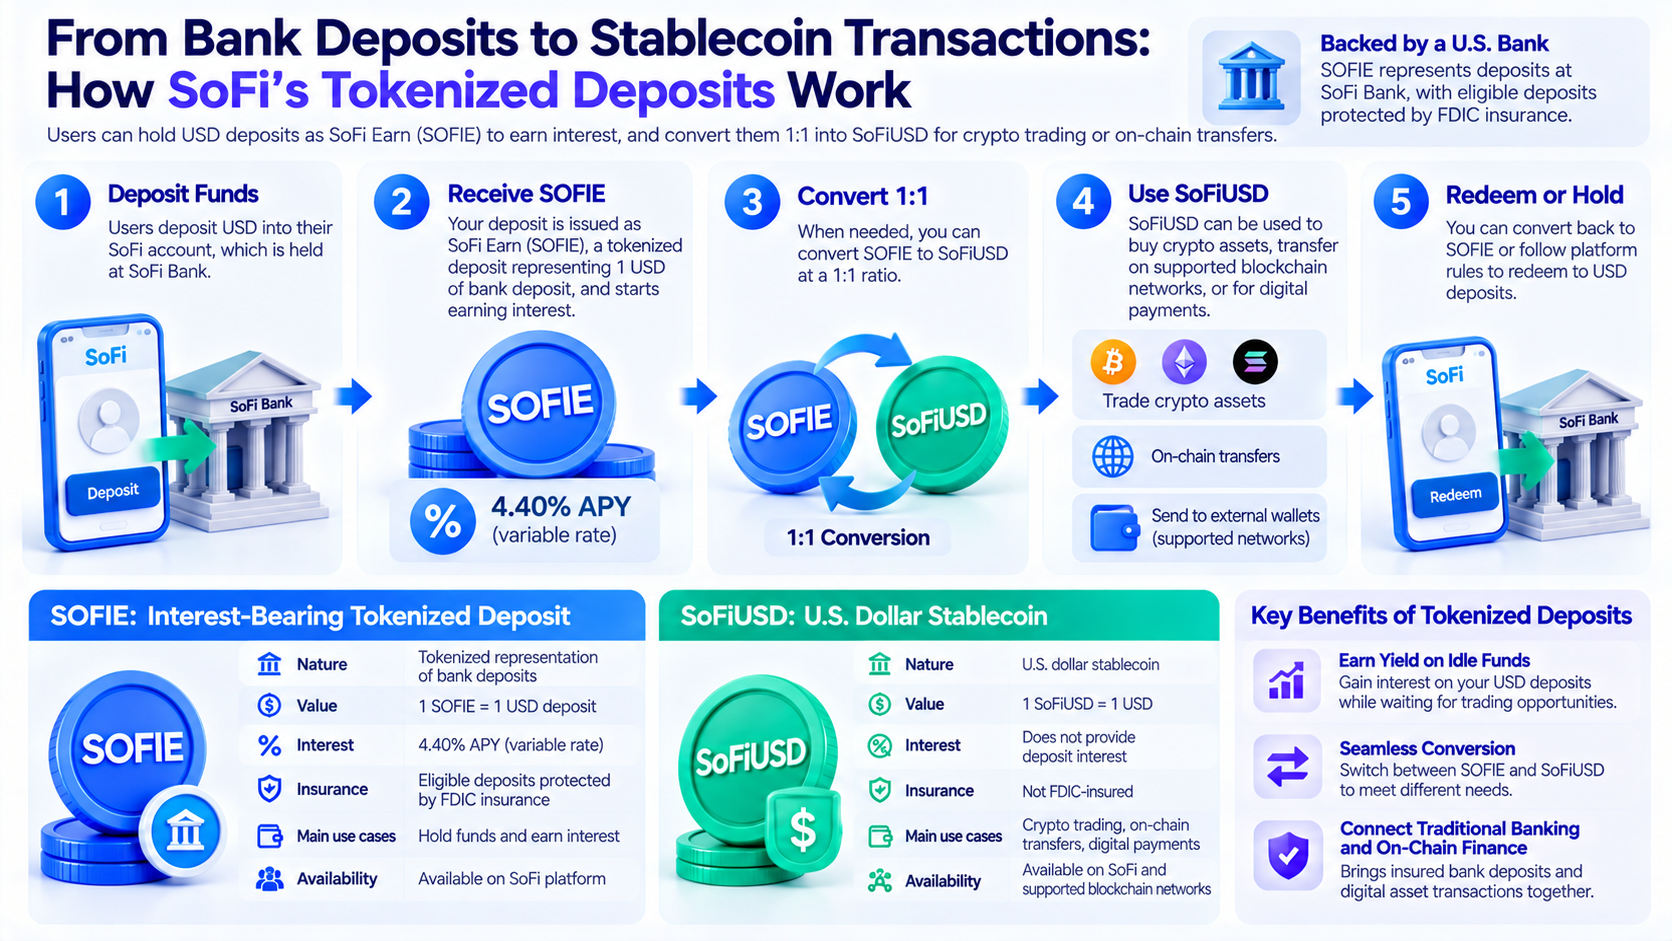
La esencia de los depósitos tokenizados consiste en convertir los pasivos por depósitos existentes de los bancos comerciales en unidades de activos que pueden representarse y procesarse en sistemas digitales. Después de que un cliente deposite fondos, el banco sigue siendo responsable de la obligación correspondiente de reembolsar el depósito, mientras que el token o el registro en un libro mayor digital representa los derechos del cliente sobre esos fondos.
Por ejemplo, una empresa mantiene $1 millón en depósitos en un banco. En el modelo tradicional, los fondos se registran en el sistema de cuentas del banco y las transferencias generalmente se completan mediante el sistema contable interno del banco, las redes de pago o los mecanismos de compensación interbancaria. En un modelo de depósitos tokenizados, el banco puede registrar los derechos de depósito correspondientes en un libro mayor digital que cumpla las normas aplicables y completar transferencias o liquidaciones de fondos mediante instrucciones digitales.
Sin embargo, esto no significa que todos los depósitos tokenizados puedan transferirse libremente en blockchains públicas como los tokens ERC-20 ordinarios. Algunos depósitos tokenizados operan únicamente dentro de un banco o en una red con permisos, y los participantes, destinatarios y el alcance de las transferencias de fondos pueden estar estrictamente limitados.
Por tanto, para comprender los depósitos tokenizados es necesario distinguir entre dos niveles. El primero es la naturaleza jurídica del activo: sigue siendo un depósito bancario. El segundo es la representación técnica del activo: el banco utiliza un libro mayor digital o un sistema de tokenización para gestionar los derechos pertinentes. La tokenización cambia la forma en que se registran y utilizan los fondos, pero la adopción de tecnología blockchain no modifica automáticamente la naturaleza jurídica de los fondos.
Para los bancos, este modelo puede mejorar la flexibilidad de la gestión de fondos, lo que facilita la conexión de los depósitos tradicionales con pagos automatizados, transferencias de fondos institucionales y escenarios de liquidación de activos digitales.
¿Qué es SoFi Earn (SOFIE)? ¿Por qué ofrece una APY del 4,40 %?
SoFi Earn es un producto de depósito tokenizado con intereses lanzado por SoFi Bank. La unidad del producto se denomina SOFIE. Según la estructura anunciada el 22 de octubre de 2026, cada unidad de SOFIE corresponde a un depósito de $1 mantenido en el banco, y los usuarios pueden acceder al producto a través de sus cuentas SoFi Crypto.
En el lanzamiento, SOFIE ofrece una APY del 4,40 %. Esta rentabilidad procede de la estructura de depósito bancario con intereses subyacente al producto, y no de que SOFIE genere rendimientos automáticamente como token cripto mediante staking, minería de liquidez o préstamos DeFi.
Es importante distinguir la APY de un tipo de interés fijo. La tasa del 4,40 % es la APY variable anunciada al lanzamiento del producto. Puede cambiar en el futuro y no significa que los usuarios puedan fijar esta rentabilidad durante ningún período de tenencia. Los intereses realmente obtenidos también dependen del período de tenencia, el tipo de interés aplicable, las condiciones de la cuenta y las comisiones pertinentes.
Por ejemplo, supongamos que un usuario mantiene SOFIE por valor de $5 000 durante un año completo, mientras la tasa anual se mantiene en el 4,40 %, los fondos permanecen depositados de forma continua y se excluyen las comisiones. Bajo estos supuestos simplificados, los intereses anuales serían de aproximadamente $220. Si el usuario mantiene los fondos durante solo un mes, la rentabilidad real se calcularía según las condiciones de devengo de intereses aplicables a ese período.
SoFi lanzó este producto en un contexto en el que muchos usuarios de activos digitales mantienen activos denominados en dólares mientras esperan oportunidades de trading. Las stablecoins de pago ordinarias generalmente no pagan intereses sobre depósitos directamente a los titulares, lo que significa que los usuarios deben elegir entre liquidez y rentabilidad.
SOFIE ofrece una estructura alternativa: los usuarios pueden mantener inicialmente sus fondos en un depósito con intereses y convertirlos en una stablecoin transferible cuando necesiten comprar activos cripto o realizar transferencias en cadena.
No obstante, SOFIE no es en sí misma una stablecoin de uso general que pueda transferirse libremente entre todas las billeteras y plataformas de trading. Su ámbito de uso, métodos de conversión y vías de retirada de fondos siguen sujetos a las reglas de producto y los canales compatibles de SoFi.
¿Cómo convierte SoFi SOFIE en stablecoins SoFiUSD?
La arquitectura de producto de SoFi asigna los depósitos con intereses y la funcionalidad de transferencias en cadena a distintos activos digitales.
SOFIE representa los depósitos con intereses que los usuarios mantienen en SoFi Bank, mientras que SoFiUSD se encarga de las transferencias de stablecoins, el trading de activos cripto y los pagos digitales. Ambos están conectados mediante un mecanismo de conversión proporcionado por la plataforma, pero su valor equivalente de $1 no los convierte en productos jurídicamente idénticos.
El proceso básico puede dividirse en cuatro etapas.
En primer lugar, el usuario asigna fondos a SoFi Earn. Los fondos correspondientes se registran como depósitos en SoFi Bank. El usuario mantiene SOFIE correspondiente a los derechos de depósito y obtiene intereses según las condiciones del producto.
En segundo lugar, el usuario decide utilizar los fondos. Cuando necesita comprar activos cripto o realizar una transferencia en cadena, puede utilizar una función proporcionada por SoFi para convertir SOFIE en SoFiUSD a una proporción de 1:1.
En tercer lugar, los fondos entran en la etapa de uso de stablecoins. Los usuarios pueden utilizar SoFiUSD para comprar activos cripto a través de los canales compatibles con SoFi o enviarlo a billeteras externas compatibles. La transferibilidad de SoFiUSD depende de las redes blockchain específicas compatibles y de las reglas de la plataforma.
En cuarto lugar, los usuarios pueden optar por seguir manteniendo, utilizar o reembolsar sus SoFiUSD según las funciones aplicables. El reembolso de stablecoins y el retorno a un depósito con intereses no son el mismo proceso jurídico. El estado pertinente de la cuenta y los activos debe confirmarse por separado.
La descripción del producto de SoFi indica específicamente que, una vez que los usuarios utilizan SOFIE para comprar SoFiUSD u otros activos cripto transferibles, los fondos correspondientes dejan de constituir depósitos SOFIE. SoFiUSD no es un depósito bancario asegurado por la FDIC.
Este diseño establece un canal de conversión de depósitos bancarios a stablecoins, lo que permite a los usuarios alternar entre distintas necesidades de uso de fondos en lugar de exigir a un único token que desempeñe todas las funciones financieras.
¿Cuál es la diferencia entre SOFIE y SoFiUSD? ¿Por qué no pueden considerarse el mismo activo?
Aunque tanto SOFIE como SoFiUSD mantienen una relación de valor 1:1 con el dólar estadounidense, difieren significativamente en sus estructuras de emisión, fuentes de rentabilidad, derechos legales y casos de uso.
| Dimensión de comparación |
Depósito tokenizado SOFIE |
Stablecoin SoFiUSD |
| Tipo de activo |
Representación tokenizada de un depósito bancario |
Stablecoin de pago vinculada al dólar |
| Entidad emisora y responsable |
SoFi Bank |
SoFi Bank |
| Valor correspondiente |
Cada unidad corresponde a un depósito de $1 |
Diseñada para mantener un valor 1:1 con el dólar estadounidense |
| Rendimiento por intereses |
APY variable inicial del 4,40 % |
No proporciona directamente intereses de depósitos SOFIE |
| Cobertura de la FDIC |
Se aplica a los depósitos elegibles |
No es un depósito asegurado por la FDIC |
| Función principal |
Mantener fondos y obtener intereses sobre depósitos |
Pagos digitales, transferencias en cadena y trading |
| Ámbito de uso |
Sistema de depósitos y cuentas compatible con SoFi |
SoFi y canales blockchain compatibles |
| Riesgos principales |
Riesgos bancarios, de cuenta y operativos |
Riesgos del emisor, reembolso, red y circulación |
Esta distinción refleja dos modelos financieros diferentes.
La esencia de un depósito tokenizado es un pasivo bancario. El activo mantenido por el usuario corresponde a un depósito bancario, y los derechos pertinentes se determinan mediante el contrato de depósito bancario y la legislación aplicable. Una stablecoin es un activo digital independiente. Los derechos de sus titulares dependen de su estructura de emisión, los mecanismos de reembolso y las normas regulatorias aplicables.
En el caso de SOFIE, los intereses son una característica del producto de depósito bancario. Para SoFiUSD, las funciones principales son las transferencias de fondos y la liquidación de pagos. Cuando los usuarios alternan entre ambos activos mediante la función de conversión, los derechos legales y la estructura de riesgos correspondientes también cambian.
Por tanto, SOFIE no debe considerarse simplemente una stablecoin con seguro de la FDIC. Del mismo modo, el hecho de que SoFiUSD sea emitida por un banco no le otorga automáticamente la misma cobertura de seguro que un depósito bancario.
¿Cómo protege el seguro de depósitos de la FDIC a SOFIE? ¿Qué ocurre tras la conversión a stablecoins?
La Corporación Federal de Seguros de Depósitos (FDIC) proporciona cobertura de seguro para depósitos bancarios elegibles. El límite de seguro estándar generalmente es de $250 000 por depositante, por banco asegurado y por categoría de titularidad. El importe específico aplicable también debe tener en cuenta otros depósitos asegurados mantenidos por el depositante en el mismo banco.
SOFIE corresponde a pasivos por depósitos de SoFi Bank y, por tanto, puede cumplir los requisitos para el seguro de depósitos si se cumplen las exigencias aplicables de la FDIC. El factor clave no es que los fondos estén representados mediante tokens, sino que los activos subyacentes constituyan depósitos asegurados elegibles.
Por ejemplo, supongamos que un usuario mantiene $50 000 en SOFIE en SoFi Bank y también mantiene otros depósitos bancarios bajo la misma categoría de titularidad. El límite de seguro generalmente se calcularía de forma agregada, en lugar de que cada producto reciba automáticamente una cobertura separada de $250 000.
Si el usuario convierte $20 000 de SOFIE en SoFiUSD, esos fondos han pasado de ser un depósito con intereses a una stablecoin. Aunque ambos activos puedan convertirse a una proporción de 1:1, esto no significa que el seguro de depósitos original siga cubriendo el saldo de stablecoins convertido.
Además, el seguro de depósitos de la FDIC cubre principalmente pérdidas de depósitos en situaciones específicas, como la quiebra de un banco asegurado. No protege a los usuarios frente a todos los riesgos financieros. Por ejemplo, las claves privadas de billeteras perdidas, las transferencias a una dirección incorrecta, las transacciones blockchain irreversibles y los cambios en los precios de los activos digitales generalmente quedan fuera del alcance del seguro de depósitos tradicional.
Al determinar si un activo digital denominado en dólares está protegido por el seguro de la FDIC, la cuestión clave no es si fue emitido por un banco, sino si cumple legalmente los requisitos para considerarse un depósito asegurado elegible.
Este principio también es una base importante para comprender la diferencia entre los depósitos tokenizados y las stablecoins de pago.
¿Por qué SoFi no paga intereses directamente sobre SoFiUSD?
Desde la perspectiva del diseño de producto, SoFi separa los depósitos con intereses de las stablecoins de pago para que ambos tipos de activos puedan desempeñar funciones financieras diferentes y cumplir sus respectivos marcos regulatorios.
Los depósitos bancarios tradicionales pueden pagar intereses conforme a las condiciones del contrato de depósito. Tras aceptar depósitos, los bancos realizan actividades de concesión de préstamos, asignación de activos y gestión de liquidez sujetas a requisitos regulatorios prudenciales. Los intereses de los depósitos forman parte de los costes de financiación de un banco.
Las stablecoins de pago tienen una estructura diferente. Su objetivo principal generalmente es mantener una relación de cambio estable con la moneda fiduciaria y proporcionar a los titulares funcionalidades de pago, transferencia y reembolso. Un emisor de stablecoins puede generar ingresos a partir de activos de reserva conformes, pero los rendimientos de esos activos de reserva no se distribuyen necesariamente de forma directa entre los titulares de stablecoins.
El marco regulatorio estadounidense para las stablecoins también impone restricciones al pago de rendimientos por parte de los emisores de stablecoins de pago. Por tanto, separar SOFIE y SoFiUSD ayuda a abordar por separado los requisitos regulatorios aplicables a los depósitos con intereses y las stablecoins de pago.
Sin embargo, esto no significa que el diseño de SoFi haya eliminado todas las cuestiones regulatorias. Los depósitos bancarios, las stablecoins de pago, las conversiones de activos y los servicios de moneda digital implican diferentes obligaciones regulatorias. El cumplimiento efectivo debe evaluarse según el acuerdo de producto, la estructura de emisión y la legislación aplicable.
Desde la perspectiva de la experiencia del usuario, la ventaja de esta estructura de dos productos es que permite que los fondos pendientes de uso generen intereses sobre depósitos sin modificar directamente la función de la stablecoin de pago.
Su limitación es que los usuarios deben completar una conversión de activos, y los fondos dejan de tener las características de depósito de SOFIE después de la conversión. La eficiencia, las comisiones, el tiempo de liquidación y el alcance de las transferencias compatibles entre los distintos activos también afectarán a la experiencia real del usuario.
¿Qué modelo es más adecuado para los pagos en cadena: depósitos tokenizados o stablecoins?
Los depósitos tokenizados y las stablecoins no son necesariamente sustitutos directos. Ambos pueden utilizarse para transferir fondos digitales, pero ofrecen ventajas diferentes en términos de apertura, liquidez y estructura regulatoria.
Los depósitos tokenizados son más adecuados para entornos de gestión de fondos liderados por bancos. Para los usuarios que necesitan mantener una relación de depósito bancario, aceptar la gestión de cuentas bancarias y cumplir requisitos de conformidad institucionales, los depósitos tokenizados pueden proporcionar funcionalidades digitales dentro del sistema bancario existente.
Por ejemplo, una empresa multinacional podría explorar el uso de depósitos tokenizados para gestionar los saldos de fondos de sus diferentes filiales y transferir fondos a través de una red con permisos. Si el sistema bancario admite liquidación automatizada, la empresa podría reducir algunos procesos manuales y limitaciones asociados a los horarios bancarios tradicionales.
Las stablecoins son más adecuadas para escenarios que requieren circulación entre plataformas. Las stablecoins que cumplen las normas técnicas pertinentes pueden transferirse entre billeteras blockchain compatibles, plataformas de trading y protocolos DeFi sin que cada destinatario tenga que mantener una cuenta en el mismo banco.
Sin embargo, la apertura de las stablecoins también implica que los usuarios deben gestionar de forma independiente los riesgos relacionados con la seguridad de las billeteras, los contratos inteligentes, la congestión de red y las plataformas de terceros.
El modelo de SoFi intenta conectar estos dos tipos de necesidades. Los fondos se mantienen como depósitos bancarios mientras esperan a utilizarse y se convierten en stablecoins cuando necesitan entrar en canales de trading cripto o pagos en cadena.
Este modelo no significa necesariamente que los depósitos tokenizados acaben sustituyendo a las stablecoins. Un resultado más probable es la coexistencia a largo plazo de tokens de depósitos bancarios, stablecoins de pago y redes de pago tradicionales, cada uno de los cuales desempeñará funciones distintas en diferentes escenarios.
¿En qué se diferencia el modelo de SoFi de los negocios de depósitos tokenizados de JPMorgan y Citi?
Los depósitos tokenizados no son un concepto nuevo surgido únicamente en 2026. Antes de que SoFi lanzara SOFIE, varios bancos internacionales ya habían explorado el uso de blockchain o tecnología de registro distribuido para gestionar fondos institucionales.
Por ejemplo, JPMorgan ha promovido pagos digitales institucionales y servicios de depósitos tokenizados mediante su infraestructura relacionada con Kinexys, mientras que Citi Token Services ha explorado soluciones de gestión de fondos y liquidez transfronteriza para clientes corporativos e institucionales.
Una característica común de estos negocios es su enfoque en la gestión de fondos institucionales. Los clientes generalmente son grandes empresas, instituciones financieras o participantes profesionales elegibles. Los productos también pueden operar en redes con permisos o estar sujetos a restricciones específicas de acceso.
SoFi Earn se diferencia en que ofrece depósitos tokenizados a usuarios particulares y los combina con las funcionalidades existentes de trading de activos cripto y de la stablecoin SoFiUSD.
| Dimensión de comparación |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Clientes principales |
Usuarios particulares |
Clientes institucionales |
Clientes corporativos e institucionales |
| Función principal |
Depósitos con intereses y conversión a stablecoins |
Pagos y liquidación digitales institucionales |
Gestión de fondos y transferencias de liquidez |
| Uso principal de los fondos |
Trading cripto y transferencias de dólares digitales |
Flujos de fondos institucionales |
Gestión de fondos corporativos y pagos transfronterizos |
| Característica principal |
Conecta depósitos minoristas con stablecoins |
Infraestructura de pagos de nivel institucional |
Integrado con servicios de banca corporativa |
Por tanto, el modelo de SoFi tiene cierto grado de relevancia como innovación financiera minorista. Intenta convertir el concepto de depósitos tokenizados, que antes se centraba principalmente en grandes instituciones, en un producto al que los usuarios comunes pueden acceder mediante una aplicación financiera.
Sin embargo, este cambio no significa que los depósitos tokenizados de SoFi puedan sustituir directamente los servicios de liquidación institucional de JPMorgan o Citi. Las necesidades de los clientes, los volúmenes de transacción, los requisitos de conformidad y las arquitecturas de sistemas de los distintos bancos siguen siendo diferentes.
¿Pueden los depósitos tokenizados resolver el problema de los fondos inactivos en stablecoins?
Las stablecoins se han convertido en importantes activos de liquidación en el mercado cripto, pero mantener stablecoins no genera necesariamente intereses.
Algunos usuarios conservan stablecoins denominadas en dólares en billeteras o cuentas de trading durante períodos prolongados mientras esperan oportunidades de trading. Para estos fondos, la liquidez es la necesidad principal. Sin embargo, si se mantienen durante mucho tiempo sin generar rendimientos, el usuario incurre en un coste de oportunidad.
Al lanzar SOFIE, SoFi citó una investigación que estimaba que aproximadamente $64 mil millones en stablecoins se mantenían en billeteras con uso limitado, saldos olvidados o estado inactivo, lo que representaba aproximadamente el 21,2 % del suministro de stablecoins según la definición estadística pertinente. Sin embargo, los saldos inactivos no significan que todos estos fondos estén dispuestos o puedan convertirse en depósitos bancarios.
La lógica comercial de SOFIE consiste en permitir que los usuarios obtengan intereses sobre depósitos mientras esperan para utilizar sus fondos, en lugar de mantener continuamente stablecoins de pago que no generan intereses.
Por ejemplo, un usuario planea comprar activos cripto en las próximas semanas, pero actualmente no tiene una oportunidad de trading adecuada. Si los fondos cumplen los requisitos para utilizar SOFIE, el usuario puede mantenerlos en un depósito con intereses y convertirlos en SoFiUSD cuando esté listo para operar.
Este enfoque puede reducir el coste de oportunidad durante el período de espera, pero también tiene limitaciones. Los usuarios deben poder acceder a los servicios de SoFi y el proceso de conversión debe cumplir los requisitos de la plataforma. Si los fondos deben utilizarse directamente en otra plataforma de trading o en un protocolo DeFi, es posible que el usuario aún tenga que convertir y transferir primero las stablecoins.
Además, la rentabilidad de los depósitos puede cambiar, y la conversión y las transferencias de stablecoins pueden implicar comisiones u otros costes operativos. Como resultado, que los depósitos tokenizados puedan mejorar realmente la eficiencia del capital dependerá de la frecuencia de trading del usuario, el importe de los fondos y las condiciones específicas del producto.
¿Cómo utiliza SoFi los depósitos tokenizados para crear un ciclo de fondos entre la banca y los activos cripto?
Desde la perspectiva del modelo de negocio, SOFIE no es simplemente un producto de rentabilidad independiente lanzado por SoFi. Es un componente del ecosistema más amplio de servicios financieros digitales de SoFi.
SoFi ya ha establecido servicios de trading de activos cripto para consumidores, la stablecoin SoFiUSD y servicios de gestión de fondos digitales para empresas. La incorporación de SOFIE crea una vía más completa para utilizar fondos entre estos productos.
Los usuarios pueden mantener fondos en un depósito con intereses, convertirlos en stablecoins según sea necesario y utilizarlos después para trading de activos cripto o transferencias en cadena. Esta estructura conecta las cuentas bancarias tradicionales con los servicios de activos digitales y reduce la necesidad de que los usuarios cambien entre diferentes servicios financieros.
Para SoFi, este modelo puede generar valor en tres áreas.
-
Captación de depósitos. Al ofrecer depósitos con intereses conectados con casos de uso de activos digitales, SoFi puede atraer a clientes que desean utilizar tanto servicios bancarios como servicios de activos cripto.
-
Retención de clientes. Si los usuarios pueden completar depósitos, conversiones de stablecoins y trading cripto en la misma plataforma, podrían tener menos necesidad de trasladar fondos a otras plataformas financieras.
-
Sinergia de productos. SoFiUSD ya se utiliza en determinados mecanismos de liquidación para los negocios de tarjetas de SoFi, mientras que SOFIE puede proporcionar adicionalmente la etapa de depósito antes de que los fondos entren en el sistema de pagos digitales correspondiente.
Sin embargo, estos posibles beneficios comerciales son análisis basados en la estructura del producto y no significan que SOFIE ya haya aumentado de forma significativa la base de depósitos o los beneficios de SoFi. Los resultados reales dependerán de la adopción por parte de los usuarios, los saldos medios de los depósitos, la frecuencia de conversión de fondos y las divulgaciones financieras posteriores.
¿Pueden los depósitos tokenizados convertirse en una infraestructura importante para los RWA y las finanzas en cadena?
El potencial a largo plazo de los depósitos tokenizados no se limita al trading de stablecoins. A medida que se desarrollan los bonos del Tesoro tokenizados, los fondos y otros productos RWA, los mercados en cadena necesitarán herramientas de moneda digital que puedan liquidar transacciones relacionadas con estos activos. Las stablecoins son una opción, mientras que los depósitos tokenizados proporcionan otro enfoque basado en el dinero de los bancos comerciales.
Por ejemplo, en una transacción de valores tokenizados, el comprador debe entregar los fondos y el vendedor debe entregar el activo. Si tanto los fondos como los valores pueden procesarse en sistemas digitales compatibles, puede ser posible la liquidación de entrega contra pago, lo que reduce los riesgos causados por una liquidación que se produce en momentos diferentes.
Para la gestión de fondos corporativos, los depósitos tokenizados también pueden facilitar pagos automatizados, transferencias transfronterizas de fondos y condiciones de liquidación activadas por contratos inteligentes.
Sin embargo, la posibilidad de que estas aplicaciones alcancen escala depende de varias condiciones clave.
La primera es la interoperabilidad entre bancos. Si los depósitos tokenizados de cada banco solo pueden utilizarse dentro de su propio sistema, su valor para la circulación interinstitucional será limitado.
La segunda son los mecanismos regulatorios y legales. Se necesitan reglas claras para determinar si los tokens de depósitos bancarios pueden transferirse a través de fronteras, cómo reconocen las distintas jurisdicciones los derechos pertinentes y cómo deben gestionarse las disputas.
Por último, están la seguridad técnica y operativa. Los bancos deben garantizar que los registros de libros mayores digitales sigan siendo coherentes con los registros bancarios centrales, al tiempo que establecen sistemas de gestión de identidades, ciberseguridad, corrección de transacciones y continuidad de negocio.
Por tanto, es más probable que el desarrollo de los depósitos tokenizados implique una modernización gradual de la infraestructura bancaria digital que una sustitución completa a corto plazo de las cuentas bancarias tradicionales por tokens en cadena.
Conclusión
Los depósitos tokenizados son un modelo financiero en el que los depósitos de bancos comerciales se representan y gestionan como tokens digitales. El modelo preserva las características jurídicas básicas de los depósitos bancarios, al tiempo que intenta utilizar la tecnología de registro digital para mejorar la eficiencia de las transferencias de fondos, la liquidación automatizada y los servicios financieros digitales.
SoFi Earn (SOFIE), lanzado por SoFi en octubre de 2026, demuestra una forma en que los depósitos tokenizados pueden ofrecerse a usuarios particulares. Los usuarios pueden mantener depósitos bancarios con intereses en SOFIE y convertirlos en stablecoins SoFiUSD cuando necesitan utilizar activos digitales, conectando así los fondos bancarios tradicionales con escenarios de trading en cadena.
La característica más importante de este modelo es su clara separación entre los depósitos con intereses y las stablecoins de pago. La rentabilidad de SOFIE y el seguro de depósitos disponible para los depósitos elegibles proceden de su naturaleza como depósito bancario, mientras que el valor principal de SoFiUSD reside en los pagos digitales y la circulación en cadena. Los dos activos pueden convertirse entre sí, pero no tienen las mismas protecciones legales.
Desde la perspectiva del sector, los depósitos tokenizados y las stablecoins no tienen necesariamente una relación única de sustitución. Los bancos pueden seguir utilizando depósitos tokenizados para la gestión de cuentas y fondos, mientras utilizan stablecoins para conectarse con redes de activos digitales más amplias.
La exploración de SoFi sugiere que una dirección importante para las finanzas digitales podría no ser convertir todos los fondos en stablecoins, sino crear conexiones más eficientes entre los depósitos bancarios, las stablecoins y las aplicaciones financieras en cadena.
Preguntas frecuentes
¿Qué son los depósitos tokenizados?
Los depósitos tokenizados son representaciones tokenizadas de depósitos bancarios en una blockchain u otro libro mayor digital. Generalmente siguen siendo pasivos por depósitos de un banco comercial, en lugar de stablecoins de pago emitidas de forma independiente.
¿Qué es SoFi Earn (SOFIE)?
SOFIE es un producto de depósito tokenizado con intereses lanzado por SoFi Bank. Cada unidad de SOFIE corresponde a un depósito bancario de $1. Los usuarios pueden obtener intereses según las reglas del producto y convertir SOFIE en SoFiUSD.
¿Es fija la APY del 4,40 % de SOFIE?
No. La tasa del 4,40 % es la APY variable anunciada cuando se lanzó SOFIE. Puede ajustarse en el futuro y no significa que los usuarios puedan fijar la tasa a largo plazo.
¿Está SOFIE cubierto por el seguro de depósitos de la FDIC?
Los depósitos bancarios SOFIE elegibles pueden cumplir los requisitos para el seguro de la FDIC. La cobertura específica está sujeta a requisitos que incluyen el límite de seguro estándar y la categoría de titularidad de la cuenta.
¿Cuál es la diferencia entre SOFIE y SoFiUSD?
SOFIE es una representación tokenizada de un depósito bancario con intereses, mientras que SoFiUSD es una stablecoin vinculada al dólar utilizada para pagos y transferencias en cadena. Ambos pueden convertirse entre sí, pero tienen características legales, estructuras de rentabilidad y coberturas de seguro de depósitos diferentes.
¿Continúa el seguro de depósitos de la FDIC después de convertir SOFIE en SoFiUSD?
El seguro de depósitos de la FDIC no continúa automáticamente. Después de completarse la conversión, los fondos dejan de formar parte del depósito SOFIE original y se convierten en un activo de stablecoin independiente.
¿Los depósitos tokenizados siempre pueden transferirse libremente en una blockchain?
No. Algunos depósitos tokenizados operan únicamente dentro de un banco o en una red con permisos, y su alcance de transferencia y usos permitidos pueden estar restringidos.
¿Cuál es más seguro: los depósitos tokenizados o las stablecoins?
No existe una respuesta sencilla. Los depósitos bancarios elegibles pueden estar protegidos por un seguro de depósitos, mientras que las stablecoins tienen estructuras de emisión y reservas diferentes. Los riesgos de cada uno dependen de la institución emisora, la estructura legal, los sistemas técnicos y el método de uso real.
¿Pueden utilizarse los depósitos tokenizados para la liquidación de RWA?
Pueden servir como una posible herramienta de liquidación. Los bancos y las instituciones financieras pueden explorar el uso de depósitos tokenizados para pagar transacciones relacionadas con valores tokenizados u otros activos RWA, pero se requiere la infraestructura técnica y de conformidad necesaria.
¿Sustituirán los depósitos tokenizados a las stablecoins?
Actualmente no existen pruebas suficientes para concluir que los depósitos tokenizados sustituirán completamente a las stablecoins. Ambos pueden servir a diferentes escenarios, incluidos la gestión de fondos bancarios, la liquidación institucional, los pagos digitales y el trading abierto en cadena.