En 2026, la demanda global de capacidad de computación para IA siguió impulsando la expansión de las empresas relacionadas. A través de grandes contratos con clientes, la construcción de centros de datos y el despliegue de GPU, CoreWeave, IREN y Nebius se convirtieron gradualmente en importantes objetos de investigación en el sector de inversión en infraestructura de IA. Los últimos informes financieros publicados en noviembre mostraron que algunas empresas habían logrado un crecimiento significativo de los ingresos. Sin embargo, al mismo tiempo, la deuda, los gastos de capital y las necesidades de financiación también se expandieron rápidamente. El mercado ha comenzado a centrarse más en una pregunta: ¿pueden estas empresas convertir los pedidos de capacidad de computación a largo plazo en flujo de caja sostenible suficiente para cubrir sus costes de financiación?
Por tanto, la tesis de inversión de Neocloud está cambiando. En las primeras etapas, el mercado se centraba principalmente en la cantidad de GPU, la capacidad de los centros de datos y el tamaño de los contratos con clientes. A medida que las empresas entran en la fase de entrega a gran escala, los costes de financiación, la depreciación de los equipos, el retorno sobre el capital y el flujo de caja libre cobran cada vez más importancia. Comprender los modelos de negocio y las estructuras de financiación de CoreWeave, IREN y Nebius puede ayudar a los inversores a evaluar mejor cómo la creciente demanda de capacidad de computación para IA afecta a la rentabilidad corporativa y por qué el aumento de los pedidos no implica necesariamente que los rendimientos para los accionistas mejoren al mismo ritmo.
Puntos clave:
-
Las empresas Neocloud generan ingresos proporcionando capacidad de computación de GPU, capacidad de centros de datos y servicios de software relacionados a desarrolladores de IA y grandes empresas tecnológicas.
-
CoreWeave, IREN y Nebius se han beneficiado de la demanda de capacidad de computación para IA, pero difieren en el desarrollo de infraestructuras, los métodos de financiación y las etapas de desarrollo empresarial.
-
CoreWeave registró aproximadamente 3661 millones de $ en ingresos en el tercer trimestre de 2026, mientras que los gastos netos por intereses fueron de aproximadamente 846 millones de $ durante el mismo periodo, lo que destaca la coexistencia de un elevado crecimiento y altos costes de financiación.
-
Nebius registró un crecimiento interanual de los ingresos del 571 % en el tercer trimestre de 2026, pero los continuos gastos de capital y las necesidades de flujo de caja siguen siendo métricas importantes que deben supervisarse.
-
La cartera de pedidos, el valor de los contratos y las proyecciones de ingresos anualizados no equivalen a ingresos realizados ni a flujo de caja libre. Los inversores deben prestar atención a las condiciones de entrega y al tiempo necesario para recuperar el capital invertido.
-
El valor a largo plazo de las empresas Neocloud depende de si la utilización de la capacidad de computación, los costes de financiación, la depreciación de los equipos y la demanda de los clientes pueden generar rendimientos económicos sostenibles.
¿Qué es Neocloud y por qué la demanda de computación para IA impulsa su crecimiento?
Neocloud suele referirse a proveedores especializados de servicios en la nube cuya actividad principal es la computación acelerada por GPU. Estas empresas despliegan equipos de computación de alto rendimiento de proveedores como NVIDIA para crear clústeres de computación adecuados para el entrenamiento de grandes modelos de lenguaje, la inferencia y otras cargas de trabajo de IA. Posteriormente, proporcionan estos recursos a los clientes mediante contratos a largo plazo, clústeres dedicados, uso bajo demanda y otros acuerdos. Los ingresos pueden provenir no solo del alquiler de capacidad de GPU, sino también de servicios de valor añadido como almacenamiento, conectividad de red, gestión de clústeres y plataformas de desarrollo de IA.
El auge de Neocloud está relacionado con el rápido crecimiento de la demanda de infraestructura de IA. El entrenamiento de grandes modelos requiere que un gran número de GPU operen de forma colaborativa, mientras que la inferencia de modelos requiere recursos de computación para procesar continuamente las solicitudes de los usuarios. A medida que las aplicaciones de IA pasan del desarrollo de modelos al despliegue comercial, la demanda de capacidad de computación se está ampliando desde el entrenamiento concentrado hacia la inferencia a largo plazo, la optimización de modelos y la ejecución automatizada de tareas. Para las empresas que buscan acceder rápidamente a GPU de alto rendimiento, los proveedores especializados de nube para IA ofrecen una alternativa a las plataformas tradicionales de nube de uso general.
Sin embargo, Neocloud no es un modelo de negocio de internet ligero. Las empresas deben adquirir GPU costosas por adelantado, construir o alquilar centros de datos, garantizar la capacidad eléctrica y configurar redes de alta velocidad, sistemas de refrigeración y equipos operativos. Incluso cuando los clientes han firmado contratos a largo plazo, la infraestructura correspondiente generalmente debe financiarse antes de que los ingresos se materialicen por completo. Por tanto, la cuestión operativa central de Neocloud no es solo si una empresa puede conseguir pedidos, sino también si puede construir instalaciones de computación con un coste de financiación razonable y generar ingresos suficientes durante la vida económica de sus equipos.
Esto otorga a Neocloud características tanto del sector de servicios tecnológicos como del sector de infraestructuras intensivas en capital. Su potencial de crecimiento procede de la expansión de la demanda de IA, mientras que su rentabilidad está limitada por los costes de adquisición de equipos, los costes de financiación y la utilización de los recursos.
¿En qué se diferencian los modelos de negocio de CoreWeave, IREN y Nebius?
CoreWeave, IREN y Nebius están ampliando sus negocios en torno a la creciente demanda de capacidad de computación para IA, pero sus bases de recursos y trayectorias de desarrollo no son idénticas. CoreWeave pone mayor énfasis en una plataforma dedicada de computación en la nube para IA. Utiliza grandes contratos con clientes para respaldar la construcción de clústeres de GPU y proporciona servicios de software para flujos de trabajo de entrenamiento, inferencia y desarrollo de IA. IREN cuenta con experiencia en infraestructura energética y de centros de datos. Su actividad inicial estuvo estrechamente relacionada con la minería de Bitcoin y, en los últimos años, se ha expandido gradualmente hacia la computación en la nube con GPU y la infraestructura de IA. Nebius se centra en crear una plataforma integral de nube para IA, integrando computación con GPU, herramientas de software y servicios para desarrolladores, al tiempo que explora el uso de socios de infraestructura para ampliar la capacidad de computación.
El modelo operativo de CoreWeave está fuertemente impulsado por contratos. Las necesidades de capacidad de computación a largo plazo de grandes clientes pueden mejorar la visibilidad de los ingresos futuros y facilitar el acceso de la empresa a financiación mediante deuda. Sin embargo, este modelo también requiere una inversión sustancial antes de la entrega de los contratos. Si se retrasa la construcción de los centros de datos o aumentan los costes de financiación, la rentabilidad y el flujo de caja pueden verse afectados. En comparación, uno de los recursos importantes de IREN es su capacidad eléctrica y de centros de datos existente y prevista. Para la infraestructura de IA, el acceso a electricidad estable, terrenos y condiciones de conexión a la red es un requisito importante para construir clústeres de GPU de alta densidad. Sin embargo, la transición de la infraestructura energética a los servicios de nube de IA de alto rendimiento también requiere una inversión continua en equipos de computación y capacidades de software.
Nebius pone mayor énfasis en la integridad de su plataforma de nube para IA. Además de construir sus propias instalaciones de computación, la empresa lanzó en 2026 un modelo de asociación de infraestructura que permite a los socios proporcionar financiación y recursos de centros de datos, mientras Nebius aporta la arquitectura técnica, la plataforma de software y los canales de clientes. Este enfoque podría reducir la dependencia de parte de la nueva capacidad del capital propio de la empresa, pero su eficacia real seguirá dependiendo de la escala de los proyectos de asociación, los acuerdos contractuales y los mecanismos de reparto de ingresos.
| Categoría de comparación |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Posicionamiento principal |
Plataforma especializada de computación en la nube para IA |
Infraestructura energética y computación en la nube para IA |
Plataforma integral de nube para IA |
| Principales ventajas de recursos |
Grandes contratos con clientes y clústeres de GPU |
Recursos eléctricos, terrenos y centros de datos |
Plataforma de software en la nube e integración de infraestructura |
| Método de expansión |
Inversión impulsada por grandes contratos de capacidad de computación |
Expansión de centros de datos y capacidad de GPU |
Infraestructura propia y modelo de socios |
| Principales desafíos de financiación |
Elevada deuda y gastos por intereses |
Inversión de capital continua necesaria para ampliar la capacidad de computación |
Crecimiento rápido junto con gastos de construcción a gran escala |
| Métricas clave que supervisar |
Entrega de contratos, gastos por intereses y flujo de caja |
Despliegue de GPU, utilización eléctrica y necesidades de financiación |
Crecimiento de ingresos, gastos de capital y flujo de caja |
Las tres empresas necesitan invertir un capital sustancial por adelantado. Se diferencian en la forma en que obtienen recursos de computación, adquieren clientes y distribuyen la carga de financiación para la construcción de infraestructuras. Por tanto, al comparar empresas Neocloud, los inversores no deberían evaluar la fortaleza relativa de sus modelos de negocio basándose únicamente en la cantidad de GPU o el crecimiento de los ingresos. También deben considerar sus estructuras de financiación y sus etapas operativas reales.
¿Por qué el informe financiero de CoreWeave destaca la importancia de los costes de financiación?
El informe financiero de CoreWeave del tercer trimestre de 2026 mostró ingresos de aproximadamente 3661 millones de $, frente a aproximadamente 1365 millones de $ en el mismo periodo de 2025. Esto demuestra la contribución de la demanda de capacidad de computación para IA al crecimiento del negocio. El EBITDA ajustado fue de aproximadamente 2256 millones de $ durante el mismo periodo, con un margen de EBITDA ajustado de aproximadamente el 62 %, lo que indica un alto nivel de rentabilidad operativa según la metodología de ajuste correspondiente.
Sin embargo, desde la perspectiva de los ingresos netos, CoreWeave sigue enfrentando una presión significativa por los costes de financiación. En el tercer trimestre de 2026, los gastos netos por intereses fueron de aproximadamente 846 millones de $, frente a aproximadamente 310 millones de $ en el mismo periodo del año anterior, mientras que la pérdida neta fue de aproximadamente 709 millones de $. Al mismo tiempo, los ingresos operativos trimestrales fueron de aproximadamente 207 millones de $. Esto significa que, aunque el negocio de servicios de capacidad de computación haya generado ingresos operativos, los elevados gastos de financiación pueden seguir dejando a la empresa con una pérdida neta.
La estructura de financiación de CoreWeave está estrechamente relacionada con su negocio intensivo en capital. La construcción de grandes clústeres de GPU requiere que la empresa compre cantidades sustanciales de equipos en un periodo corto y realice las inversiones correspondientes en centros de datos, energía e infraestructura de red. La empresa puede utilizar contratos con clientes, activos de equipos y acuerdos de flujo de caja futuro para obtener financiación y acelerar la construcción de infraestructuras. Sin embargo, el endeudamiento también genera gastos por intereses, obligaciones de servicio de deuda y riesgo de refinanciación.
En el tercer trimestre de 2026, CoreWeave reveló una cartera de ingresos de aproximadamente 132 500 millones de $. También elevó su previsión de ingresos para el conjunto del año a entre 13 000 y 13 300 millones de $, y esperaba gastos de capital anuales de entre 37 000 y 39 000 millones de $. Estas cifras indican un alto nivel de visibilidad de los ingresos futuros, pero también muestran que la expansión de la empresa requiere una inversión continua de capital sustancial.
Para los inversores, la conclusión más importante del informe financiero de CoreWeave es que el crecimiento del EBITDA ajustado no significa que la empresa ya haya generado suficiente flujo de caja libre. Los gastos por intereses, los gastos de capital y las necesidades de sustitución de equipos pueden seguir afectando a los rendimientos finales para los accionistas. Por tanto, el beneficio operativo debe considerarse junto con la carga de financiación.
¿Cómo utiliza IREN los recursos energéticos y de centros de datos para entrar en el mercado de computación para IA?
La trayectoria de desarrollo empresarial de IREN difiere de la de CoreWeave en determinados aspectos. La empresa se centró inicialmente en construir centros de datos e infraestructura eléctrica para la minería de Bitcoin, y posteriormente redirigió gradualmente parte de sus recursos y nuevas inversiones hacia la computación en la nube para IA. Para los clústeres de GPU con alto consumo eléctrico, la ubicación del centro de datos, el suministro de energía, las condiciones de conexión a la red y la capacidad de refrigeración son factores importantes que afectan a la velocidad de construcción. Por tanto, la infraestructura existente de IREN proporciona una base para entrar en el mercado de computación para IA.
En 2026, IREN siguió ampliando su negocio de computación en la nube para IA y utilizó grandes contratos con clientes para impulsar el despliegue de GPU. En agosto, la empresa anunció que había completado la entrega de Horizon 1 para Microsoft, al tiempo que avanzaba en la construcción de centros de datos adicionales y capacidad de GPU. El 5 de noviembre, la empresa comunicó los resultados del primer trimestre del ejercicio fiscal 2027, finalizado el 30 de septiembre de 2026, lo que permitió al mercado evaluar con mayor detalle el progreso de su transición hacia el negocio de IA.
La tesis de inversión de IREN puede entenderse en tres niveles: recursos energéticos, equipos de computación y contratos con clientes. Los recursos eléctricos y de centros de datos determinan cuántos dispositivos de computación puede desplegar una empresa. La adquisición de GPU y las plataformas de software determinan si estos recursos pueden convertirse en capacidad de computación para IA comercializable. Los contratos con clientes determinan si la capacidad adicional puede generar ingresos recurrentes. Si una empresa puede obtener electricidad a un coste relativamente razonable y mantener una alta utilización de las GPU, puede mejorar el rendimiento económico por unidad de capacidad de computación.
Sin embargo, una ventaja en infraestructura energética no significa que la computación en la nube para IA pueda expandirse con bajo coste. La adquisición de GPU sigue requiriendo una financiación sustancial, y los clústeres de computación de alto rendimiento también implican redes de alta velocidad, refrigeración líquida, mantenimiento de sistemas y desarrollo de plataformas de software. Aunque un centro de datos tenga suficiente capacidad eléctrica, esto no significa que toda la capacidad pueda convertirse inmediatamente en servicios de GPU entregables.
Por tanto, al analizar IREN, los inversores deberían distinguir entre la capacidad eléctrica existente, los centros de datos en construcción, las GPU ya desplegadas y los recursos de computación que han comenzado a generar ingresos. También deberían supervisar la financiación adicional, la posible dilución accionarial y los futuros gastos de capital necesarios para alcanzar los objetivos de expansión de la empresa.
¿Por qué Nebius puede crecer rápidamente y seguir requiriendo una financiación significativa?
El informe financiero de Nebius del tercer trimestre de 2026 mostró ingresos de aproximadamente 981 millones de $, un aumento del 571 % respecto a los aproximadamente 146 millones de $ del mismo periodo del año anterior. El EBITDA ajustado fue de aproximadamente 466 millones de $, mientras que la pérdida neta de las operaciones continuadas fue de aproximadamente 37,5 millones de $. La rápida mejora de los ingresos y las métricas operativas ajustadas indica que su negocio de servicios de nube para IA se está expandiendo, pero el crecimiento de los ingresos por sí solo no permite concluir que la empresa haya entrado en una fase estable de recuperación de caja.
La expansión de Nebius requiere inversiones sustanciales en equipos de computación y centros de datos. En el tercer trimestre de 2026, el gasto de caja de la empresa en la compra de inmovilizado material, activos intangibles y equipos fue de aproximadamente 7300 millones de $, mientras que el flujo de caja neto procedente de actividades operativas de operaciones continuadas fue negativo en aproximadamente 273 millones de $. Estas cifras pertenecen a diferentes categorías de flujo de caja y no deben interpretarse como que todos los gastos de capital fueron pérdidas del periodo actual. Sin embargo, indican que la empresa se encuentra en una etapa de expansión que requiere una financiación significativa.
Para respaldar sus planes de construcción, Nebius anunció en octubre de 2026 que había obtenido una línea de financiación sénior garantizada de 3500 millones de $ de Citi. Esta línea puede mejorar la flexibilidad de financiación de la empresa durante la construcción de infraestructuras, pero la financiación adicional también requiere considerar los costes por intereses, las condiciones de garantía y los futuros acuerdos de servicio de deuda. El importe de financiación en sí mismo no significa que se haya dispuesto de la totalidad del importe. La carga de deuda real debe determinarse en función de los importes utilizados y los pasivos revelados en los informes financieros.
Nebius también ha buscado mejorar la eficiencia de expansión mediante su modelo de asociación de infraestructura. Según el plan anunciado en julio de 2026, los socios pueden ser responsables de la financiación, la propiedad del hardware y la operación de los centros de datos, mientras que Nebius proporciona la arquitectura del sistema, una plataforma de software, capacidades de cadena de suministro y canales de clientes. Este modelo podría reducir la cantidad de capital propio de la empresa necesaria para parte de la capacidad adicional, permitiéndole ampliar la cobertura de servicios sin depender por completo de centros de datos construidos por cuenta propia.
Sin embargo, que el modelo de asociación pueda mejorar el rendimiento global sobre el capital seguirá dependiendo del reparto de beneficios, las responsabilidades operativas y la demanda de los clientes. Para Nebius, la empresa deberá demostrar no solo que los ingresos pueden seguir creciendo, sino también que el ritmo de crecimiento puede superar gradualmente el ritmo al que se expanden la inversión de capital y los costes de financiación.
¿Por qué la cartera de pedidos de Neocloud no equivale a ingresos realizados?
Las empresas Neocloud suelen divulgar grandes contratos con clientes, carteras de ingresos o proyecciones de ingresos anualizados. Estas métricas ayudan a los inversores a evaluar la demanda empresarial futura, pero no pueden equipararse directamente con los ingresos, beneficios o flujo de caja del periodo actual. Especialmente en el sector de infraestructura de IA, los contratos con clientes suelen representar servicios de computación durante varios años futuros. Las empresas deben completar primero la construcción del centro de datos, el despliegue de GPU y la entrega del sistema antes de que los ingresos puedan reconocerse progresivamente conforme a las condiciones de los contratos.
CoreWeave proporciona un ejemplo. La cartera de ingresos divulgada por la empresa, de aproximadamente 132 500 millones de $, representa oportunidades de ingresos futuros en virtud de contratos firmados. Estos importes deben realizarse progresivamente una vez que se cumplan condiciones como la entrega del servicio y la disponibilidad de capacidad. Un mayor valor contractual generalmente indica cierto grado de visibilidad de los ingresos futuros, pero también puede requerir que la empresa asuma mayores gastos de construcción por adelantado. Si los proyectos se retrasan, cambia la demanda de los clientes o surgen problemas en la entrega de equipos, el ritmo de realización de los ingresos puede verse afectado.
La cartera de pedidos también debe analizarse junto con la concentración de clientes. Si la mayor parte de los ingresos futuros de una empresa depende de un pequeño número de grandes empresas tecnológicas, dichos clientes pueden tener una gran capacidad de pago, pero los cambios en sus gastos de capital, las renegociaciones de contratos o los requisitos de servicio pueden seguir teniendo un impacto significativo en la empresa Neocloud. Los contratos a largo plazo pueden reducir cierta incertidumbre de la demanda, pero no pueden eliminar por completo los riesgos de construcción, financiación y operación.
Por tanto, los inversores deberían evaluar por separado la cartera de pedidos, la capacidad de computación desplegada, los ingresos reconocidos y el cobro de efectivo. Solo cuando una empresa pueda convertir de forma constante los contratos en servicios entregados y generar un flujo de caja estable después de deducir los costes operativos y los gastos de financiación, el crecimiento de los pedidos podrá traducirse gradualmente en un valor económico más claro.
¿Cómo afectan los costes de financiación a la rentabilidad de Neocloud?
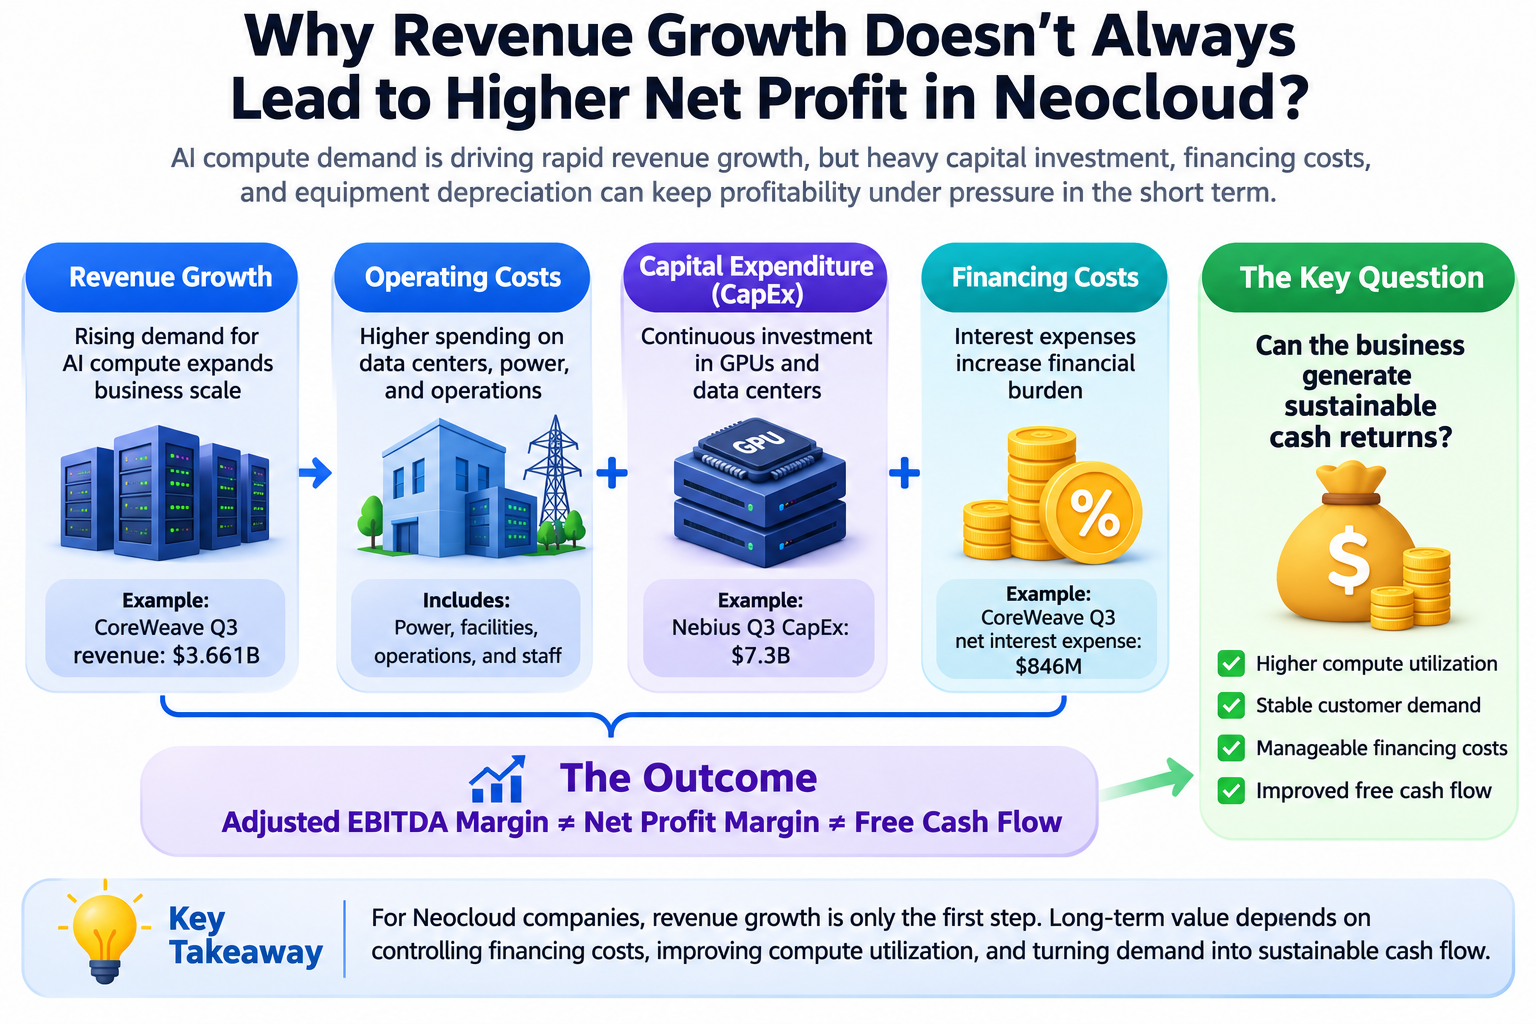
Los costes de financiación son una variable importante para comprender el modelo de negocio de Neocloud. Dado que la construcción de GPU y centros de datos requiere una inversión inicial sustancial, las empresas suelen obtener fondos mediante financiación mediante deuda, bonos convertibles, financiación mediante capital, anticipos de clientes, financiación de proyectos u otros métodos. Los distintos métodos de financiación pueden aliviar determinadas presiones de financiación a corto plazo, pero también generan diferentes tipos de costes, incluidos gastos por intereses, dilución accionarial, restricciones de garantía y futuras obligaciones de servicio de deuda.
El principal efecto de la financiación mediante deuda es aumentar los costes financieros fijos. Incluso cuando disminuye la demanda de capacidad de computación o se retrasa la entrega de un proyecto, una empresa debe seguir pagando intereses y reembolsando el principal conforme a las condiciones acordadas. Cuando los costes de financiación son elevados, los nuevos proyectos de capacidad de computación deben generar suficiente flujo de caja operativo para cubrir los costes de deuda y producir un retorno de la inversión. Los bonos convertibles pueden reducir la presión inicial de los intereses en efectivo en determinadas condiciones, pero pueden provocar dilución accionarial en el futuro o generar requisitos de reembolso al vencimiento si no se convierten.
Los anticipos de clientes son otra fuente importante de financiación. Las grandes empresas tecnológicas pueden pagar una parte de un contrato por adelantado para asegurar capacidad de computación futura, lo que permite a las empresas Neocloud utilizar fondos de clientes para respaldar la construcción. Este acuerdo puede aliviar las necesidades de financiación a corto plazo, pero un anticipo no equivale a un beneficio ya obtenido. La empresa debe seguir cumpliendo sus obligaciones de entrega de servicios en el futuro.
Supongamos que una empresa Neocloud invierte 1000 millones de $ para construir un clúster de GPU, de los cuales 700 millones de $ proceden de financiación mediante deuda con un coste de financiación anual medio del 8 %. Solo la parte de deuda podría generar aproximadamente 56 millones de $ en gastos por intereses anuales. Incluso si el clúster de GPU genera ingresos operativos sustanciales, la empresa debe seguir pagar la energía, la operación y el mantenimiento, las redes, la depreciación de equipos y otros gastos operativos antes de generar beneficios disponibles para los accionistas.
Por tanto, la cuestión clave para Neocloud no es si un mayor importe de financiación es mejor, sino si el nuevo capital puede generar un retorno a largo plazo superior a su coste. Cuanto mayor sea el coste de financiación, mayores serán generalmente las exigencias en cuanto a utilización de la capacidad de computación, desempeño de los clientes y vida útil de los equipos.
¿Por qué la depreciación de las GPU y la sustitución de equipos afectan a la valoración a largo plazo?
Además de los costes de financiación, la depreciación de las GPU es un factor importante que afecta a la rentabilidad a largo plazo de las empresas Neocloud. Los equipos de computación para IA generalmente se deprecian con el tiempo tras ponerse en funcionamiento. Mientras tanto, fabricantes de chips como NVIDIA siguen lanzando nuevas generaciones de productos, que pueden cambiar la eficiencia de computación, el consumo de energía y los precios de alquiler en el mercado de diferentes GPU. Por tanto, incluso si un clúster de GPU existente puede seguir funcionando, su valor comercial puede no permanecer inalterado a largo plazo.
El valor económico de una GPU depende de cuánto estén dispuestos a pagar los clientes por los recursos de computación y de cuánto flujo de caja pueda generar el equipo durante su vida útil. Si una GPU de nueva generación ofrece un mayor rendimiento por unidad de consumo eléctrico, los equipos más antiguos pueden enfrentarse a la presión de menores precios de alquiler o menor utilización. Las empresas deben utilizar la optimización de software, los contratos con clientes y distintos tipos de cargas de trabajo de computación para prolongar al máximo la vida económica de los equipos existentes.
Los gastos de depreciación también deben distinguirse del gasto real de efectivo. Al adquirir GPU, una empresa normalmente paga fondos por adelantado o asume obligaciones de financiación, mientras que la depreciación se reconoce gradualmente como gasto en periodos contables posteriores. Como resultado, el EBITDA ajustado puede mostrar un elevado margen de beneficio, pero esta métrica generalmente excluye la depreciación y determinados costes de financiación, y no puede reflejar por sí sola toda la financiación necesaria para sustituir los equipos.
Para las empresas Neocloud, la valoración a largo plazo debe considerar los precios de compra de las GPU, la vida útil real, los ingresos medios por alquiler, los costes de mantenimiento y los ciclos de sustitución. Si una empresa debe seguir adquiriendo nuevos equipos para mantener su competitividad, puede necesitar invertir capital continuamente aunque los ingresos sigan creciendo, lo que ejercerá presión a largo plazo sobre el flujo de caja libre.
Por tanto, los inversores no deberían fijarse únicamente en el EBITDA ajustado o el crecimiento de los ingresos. También deberían considerar las políticas de depreciación, los gastos de capital y las necesidades de sustitución de equipos al evaluar si una empresa está generando realmente rendimientos sostenibles sobre el capital.
¿Cómo pueden utilizarse los informes financieros para evaluar la rentabilidad real de las empresas Neocloud?
Las empresas Neocloud pueden analizarse en cuatro niveles: realización de ingresos, rentabilidad operativa, carga de financiación y flujo de caja libre. La realización de ingresos implica principalmente evaluar si los contratos con clientes se convierten de forma constante en ingresos reales y si la nueva capacidad de GPU se pone en funcionamiento según lo previsto. La rentabilidad operativa se centra en el desempeño tras reducir los ingresos por los costes de energía, operación y mantenimiento, personal y otros costes operativos, lo que ayuda a determinar si la empresa puede mejorar los márgenes de beneficio por unidad de capacidad de computación.
La carga de financiación debe analizarse junto con el volumen de deuda, los gastos por intereses, los vencimientos de deuda y los tipos de instrumentos de financiación utilizados. Para las empresas en rápida expansión, un aumento de la deuda neta no indica necesariamente un deterioro de las operaciones. Sin embargo, si los gastos por intereses se mantienen por encima del beneficio operativo durante un periodo prolongado, o si la empresa debe utilizar continuamente nueva financiación para reembolsar deuda anterior, el riesgo financiero puede aumentar. Aunque la financiación mediante capital no aumenta directamente los gastos por intereses, puede incrementar el número de acciones en circulación y diluir los beneficios por acción y el flujo de caja libre por acción.
El flujo de caja libre ofrece una indicación adicional de si la empresa aún dispone de fondos discrecionales después de pagar los gastos operativos y los gastos de capital. Para las empresas Neocloud, los gastos de capital suelen tener un claro componente expansivo, por lo que un flujo de caja libre negativo a corto plazo no significa necesariamente que el modelo de negocio haya fracasado. Sin embargo, si una empresa sigue sin poder generar una recuperación de efectivo suficiente después de completar su fase principal de construcción, es necesario reevaluar la economía de sus proyectos y sus necesidades de capital a largo plazo.
Estas métricas deben entenderse en el contexto de la etapa de desarrollo de cada empresa. Una empresa Neocloud en un periodo de construcción rápida puede tener un elevado crecimiento de los ingresos y un déficit sustancial de flujo de caja, mientras que una empresa en fase operativa estable debería mejorar gradualmente su capacidad de recuperar efectivo. Al comparar empresas, los inversores deberían evitar evaluar el valor a largo plazo basándose únicamente en el margen de beneficio o el importe de financiación de un solo trimestre.
¿Cómo deberían valorarse las acciones de Neocloud?
El desafío de valorar las acciones de Neocloud es que estas empresas suelen combinar las características de expansión de ingresos de las empresas tecnológicas de alto crecimiento con la naturaleza intensiva en capital de los negocios de infraestructura. Las valoraciones tradicionales de empresas tecnológicas suelen centrarse en el crecimiento de los ingresos, los márgenes brutos de software y la retención de clientes, mientras que las valoraciones de infraestructura de centros de datos ponen mayor énfasis en el retorno sobre el capital, los costes de financiación y el flujo de caja a largo plazo. Neocloud implica ambos conjuntos de consideraciones. Como resultado, utilizar únicamente una relación precio-ventas o un múltiplo de EBITDA ajustado puede no reflejar plenamente sus riesgos financieros.
Cuando los ingresos crecen rápidamente pero el beneficio neto aún no se ha estabilizado, la relación precio-ventas puede servir como herramienta inicial de comparación. Sin embargo, debe considerarse junto con la calidad de los ingresos y el nivel de inversión de capital. Si dos empresas tienen ingresos similares, pero una soporta costes de deuda y sustitución de equipos significativamente más altos, la misma relación precio-ventas no significa que sus valoraciones sean equivalentes. La relación entre valor empresarial y EBITDA también puede ayudar a evaluar la escala operativa, pero dado que el EBITDA generalmente excluye la depreciación y los gastos por intereses, se debe prestar especial atención a sus limitaciones en un sector intensivo en capital como Neocloud.
El análisis de flujo de caja descontado puede reflejar más directamente el valor económico a largo plazo de Neocloud, pero sus resultados dependen en gran medida de supuestos sobre los futuros precios de alquiler de capacidad de computación, la utilización de GPU, los gastos de capital, la vida útil de los equipos y los costes de financiación. Los inversores pueden elaborar diferentes escenarios, considerando el crecimiento continuo de la demanda de IA, la normalización gradual del crecimiento y una demanda inferior a la esperada, y evaluar después cómo cambia el flujo de caja bajo cada conjunto de supuestos.
Para CoreWeave, las consideraciones clave de valoración pueden incluir la realización de grandes contratos, los costes de deuda y el ritmo de mejora del flujo de caja libre. Para IREN, los inversores deberían centrarse en cómo los recursos eléctricos se convierten en ingresos de GPU y cuánto capital adicional requiere la expansión de la infraestructura. Para Nebius, deberían supervisar si el rápido crecimiento puede continuar y evaluar si el modelo de socios puede reducir la intensidad de capital.
Por tanto, la valoración a largo plazo de las acciones de Neocloud no debería basarse únicamente en la expectativa de que la demanda de capacidad de computación para IA seguirá creciendo. También debe responder a si una empresa puede obtener financiación a un coste razonable, mantener la utilización de los recursos de computación y generar rendimientos de efectivo suficientes durante la vida económica de sus equipos.
¿Cómo puedes operar con acciones relacionadas con CoreWeave, IREN y Nebius en Gate?
Después de comprender los modelos de negocio y la lógica de valoración de las empresas Neocloud, los inversores también pueden utilizar las secciones de negociación de Acciones y TradFi de Gate para supervisar el desempeño de mercado de empresas de infraestructura de IA como CoreWeave (CRWV), IREN (IREN) y Nebius (NBIS). Gate ha lanzado contratos perpetuos liquidados en USDT que hacen referencia a los precios de las acciones de estas tres empresas, proporcionando a los usuarios elegibles una forma de participar en los movimientos de los precios de las acciones relacionadas. Los productos disponibles, los permisos de negociación y las regiones de servicio están sujetos a la visualización real de la plataforma.
Puedes iniciar sesión en Gate, completar la verificación de identidad requerida y acceder a la página de negociación correspondiente de Acciones o TradFi para buscar CRWV, IREN o NBIS y revisar los datos de mercado, las reglas de negociación y los parámetros de riesgo del producto correspondiente. Los productos relacionados con acciones de Gate incluyen negociación de acciones, contratos por diferencia (CFD) y contratos perpetuos. Estos productos difieren en cuanto a horarios de negociación, apalancamiento, comisiones y derechos de propiedad. Los contratos perpetuos sobre acciones no representan la propiedad directa de acciones de una empresa cotizada ni otorgan los correspondientes derechos de accionista. Los usuarios deberían prestar especial atención a los requisitos de margen, las comisiones de financiación y el riesgo de liquidación forzosa.
Para las acciones relacionadas con Neocloud, los inversores pueden utilizar los informes financieros trimestrales, el progreso del despliegue de GPU, los contratos con clientes, los gastos de capital y los costes de financiación como base para el análisis fundamental, teniendo también en cuenta las tendencias de precios y las valoraciones de mercado al evaluar el riesgo. Durante los periodos de rápida expansión de las empresas de computación para IA, los grandes pedidos pueden mejorar las expectativas de ingresos, pero el aumento de la deuda, la depreciación de los equipos y los costes de financiación también pueden ejercer presión sobre los precios de las acciones. Independientemente del producto utilizado, los inversores deberían distinguir entre el valor corporativo a largo plazo y las fluctuaciones del mercado a corto plazo, y confirmar la naturaleza del producto específico, las comisiones de negociación y las reglas de riesgo antes de realizar una orden.
Conclusión
El rápido desarrollo de CoreWeave, IREN y Nebius refleja los cambios que la creciente demanda de capacidad de computación para IA está provocando en el mercado de infraestructura de computación en la nube. El entrenamiento y la inferencia de grandes modelos, así como el despliegue de aplicaciones de IA, requieren una inversión continua en recursos de GPU, lo que crea nuevas oportunidades de crecimiento para los proveedores especializados de servicios en la nube para IA. Sin embargo, Neocloud no es un modelo ligero que pueda expandirse rápidamente basándose únicamente en ingresos de software. Su desarrollo depende en gran medida de la construcción de centros de datos, la adquisición de equipos de computación y la financiación continua.
Los últimos informes financieros de 2026 muestran además que el crecimiento de los ingresos y la rentabilidad final pueden diferir sustancialmente. Los elevados gastos por intereses de CoreWeave, los gastos de capital a gran escala de Nebius y el continuo despliegue de GPU y centros de datos de IREN indican que los costes de financiación se han convertido en una variable importante que afecta al valor a largo plazo de las empresas Neocloud. Los pedidos y los contratos con clientes pueden mejorar la visibilidad de los ingresos futuros, pero el crecimiento solo puede traducirse en rendimientos económicos después de que se haya entregado la infraestructura, los recursos de computación mantengan una alta utilización y se genere gradualmente un flujo de caja estable.
Para los inversores, investigar empresas Neocloud requiere ir más allá de la cantidad de GPU y el tamaño de los pedidos para examinar las estructuras de financiación, la depreciación de los equipos, el retorno sobre el capital y el flujo de caja libre. Las empresas que finalmente demuestren una competitividad sostenible necesitarán no solo captar la demanda de capacidad de computación para IA, sino también demostrar que pueden entregar dicha capacidad con un coste de capital razonable y generar rendimientos superiores a su coste de capital a largo plazo.
Preguntas frecuentes
¿En qué se diferencia Neocloud de la computación en la nube tradicional?
Neocloud generalmente se centra más en la computación acelerada por GPU y las cargas de trabajo de alto rendimiento, como el entrenamiento y la inferencia de modelos de IA. Las plataformas de nube tradicionales ofrecen una gama más amplia de servicios, incluida la computación de uso general, bases de datos, almacenamiento y software empresarial. Ambas difieren en alcance empresarial y asignación de recursos, pero no son mercados completamente separados.
¿Por qué CoreWeave sigue registrando pérdidas a pesar del crecimiento de los ingresos?
CoreWeave logró un crecimiento significativo de los ingresos en el tercer trimestre de 2026, pero también incurrió en gastos sustanciales por intereses y otros costes durante el mismo periodo. Para un proveedor de servicios de nube para IA intensivo en capital, el crecimiento de los ingresos operativos puede no cubrir inmediatamente los costes de financiación. Como resultado, el beneficio neto puede diferir significativamente del EBITDA ajustado.
¿Por qué IREN puede pasar de la minería de Bitcoin a la computación en la nube para IA?
IREN ha acumulado determinados recursos de infraestructura eléctrica y de centros de datos, mientras que los clústeres de GPU para IA también requieren suministros de energía estables y entornos de computación de alta densidad. Sin embargo, la computación en la nube para IA tiene requisitos diferentes en materia de redes, software y configuración de equipos. Por tanto, la transición empresarial sigue requiriendo una inversión continua.
¿El crecimiento de los ingresos de Nebius significa que su modelo de negocio ya ha madurado?
No necesariamente. Los ingresos de Nebius crecieron un 571 % interanual en el tercer trimestre de 2026, pero la empresa seguía teniendo gastos de capital y necesidades de flujo de caja sustanciales durante el mismo periodo. El crecimiento de los ingresos muestra que el negocio se está expandiendo, mientras que la madurez del modelo de negocio también debe evaluarse en función de la rentabilidad sostenida, la recuperación de efectivo y el retorno sobre el capital.
¿Por qué la cartera de pedidos de Neocloud no puede utilizarse directamente para la valoración?
La cartera de pedidos representa ingresos contractuales que pueden reconocerse en el futuro, pero generalmente requiere que se cumplan condiciones como la entrega del servicio y la disponibilidad de capacidad de computación antes de que pueda realizarse progresivamente. El valor del contrato no equivale al efectivo ya recibido y no puede representar directamente el beneficio neto futuro. También deben considerarse los costes de entrega, las necesidades de financiación y las condiciones contractuales.