Un lector que ya sabe distinguir entre un dividendo y una variación de precio no debería considerar que una rentabilidad por dividendo más alta implica que un fondo es más seguro. La rentabilidad por dividendo es el efectivo pagado en un periodo dividido por el precio, por lo que el ratio puede aumentar cuando el precio cae. Un ETF de alta rentabilidad por dividendo mantiene por separado la rentabilidad, el historial de incrementos y la prima de las opciones. La tabla indica la regla. No clasifica los fondos por seguridad.
Puntos clave
- Los ETF de alta rentabilidad por dividendo se dividen en grupos de alta rentabilidad, crecimiento de dividendos y opciones call cubiertas. La rentabilidad histórica no los clasifica.
- Un filtro de alta rentabilidad suele dar más peso a los sectores financiero, energético y de bienes de consumo básico, por lo que las perturbaciones en esos sectores llegan primero al valor liquidativo (NAV).
- Un filtro de crecimiento de dividendos busca un historial cada vez más largo de incrementos, y el efectivo sigue siendo un dividendo de una empresa. El pago de una opción call cubierta también incluye la prima de la opción.
- Una rentabilidad por dividendo más alta no significa que el fondo sea más seguro ni compensa una caída del NAV. Los fondos de crédito y un fondo sectorial de servicios públicos quedan fuera de esta lista.
¿Qué reglas clasifican estos ETF de alta rentabilidad por dividendo?
Dos preguntas permiten clasificar estos fondos: qué acciones conserva la regla y de qué está compuesto el efectivo. La rentabilidad histórica solo indica el tamaño de las distribuciones en relación con el precio. No ordena las tres reglas de mayor a menor, y una lista mixta no es una lista más segura.
El filtro se establece en la metodología del índice o en los documentos del fondo. Las acciones entran, salen y se rebalancean conforme a ese documento, no según el ticker que muestre la rentabilidad más alta en un día determinado. Una lista de las rentabilidades más altas de ese día reduce tres filtros a una sola cifra.
Identifica la familia antes de leer la lista. Un filtro de alta rentabilidad conserva acciones que ya pagaban más. Un filtro de crecimiento de dividendos conserva acciones con un historial suficientemente largo de incrementos. Las opciones call cubiertas venden opciones call sobre las acciones, por lo que el efectivo incluye tanto primas como dividendos. Los tres pueden denominarse fondos de alta rentabilidad por dividendo. Ninguno sustituye a los demás.
¿Qué filtro corresponde a la rentabilidad, el crecimiento o las opciones call cubiertas?
Las tres filas siguientes representan los tres filtros. Cada fila indica el filtro y la composición del efectivo. La tabla no compara qué rentabilidad es más alta ni indica qué fondo es adecuado para un inversor.
| Familia |
Filtro |
Composición del efectivo |
Tickers de ejemplo |
| Alta rentabilidad |
Dividendos históricos por encima de la media o selección ponderada por rentabilidad |
Dividendos de empresas |
VYM, HDV, SPYD |
| Crecimiento de dividendos |
Incrementos consecutivos de dividendos o un largo historial de crecimiento |
Dividendos de empresas |
VIG, DGRO, NOBL |
| Opciones call cubiertas |
Cartera de acciones más opciones call vendidas |
Dividendos más prima de opciones |
JEPI, JEPQ |
La fila de alta rentabilidad utiliza VYM, HDV y SPYD como ejemplos, y el efectivo corresponde a dividendos de empresas. La fila de crecimiento de dividendos utiliza VIG, DGRO y NOBL. El criterio de entrada es el historial de crecimiento, y el efectivo sigue siendo un dividendo de acciones. La fila de opciones call cubiertas utiliza JEPI y JEPQ. Ese efectivo contiene tanto dividendos como primas de opciones call, y las opciones vendidas ceden parte del potencial alcista.
La tabla no incluye ninguna clasificación de seguridad, comisiones ni precios. Los tickers de una misma fila solo indican que siguen el mismo tipo de filtro. Las posiciones, las ponderaciones sectoriales y el mes en que llega el efectivo siguen dependiendo de los documentos de cada fondo. Compartir una fila no significa que el resto de las condiciones sean iguales.
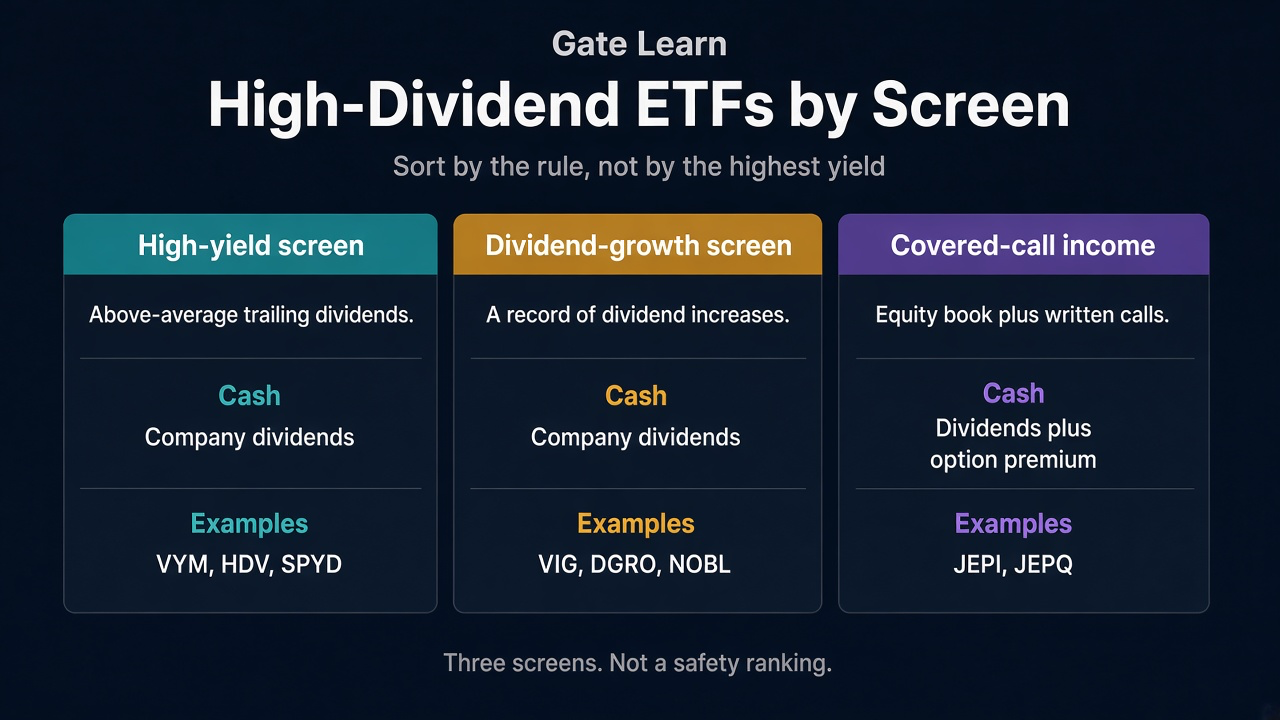
Figura 1. ETF de alta rentabilidad por dividendo divididos según filtros de rentabilidad, crecimiento y opciones call cubiertas.
¿Hacia dónde se inclina un filtro de alta rentabilidad?
Un filtro de alta rentabilidad da más peso a las industrias que ya han pagado más. Los sectores financiero, energético y de bienes de consumo básico suelen tener una mayor ponderación. Los movimientos de los tipos de interés, los precios del petróleo y los cambios en la demanda defensiva se reflejan primero en el NAV a través de esas industrias.
El Vanguard High Dividend Yield ETF (VYM) sigue el FTSE High Dividend Yield Index y mantiene sus componentes de forma pasiva. El índice selecciona acciones ordinarias con dividendos superiores a la media durante los 12 meses anteriores y excluye los fondos de inversión inmobiliaria. HDV y SPYD pertenecen a la misma familia de alta rentabilidad. El filtro analiza dividendos que ya son altos o pondera por rentabilidad, en lugar de buscar un historial cada vez más largo de incrementos.
El rebalanceo vuelve a aumentar el peso de esos sectores con mayores pagos. Una concentración más elevada cambia qué perturbación llega primero al NAV. No hace que el fondo sea más seguro. Cuando el precio cae y el dividendo en efectivo cambia poco, la rentabilidad histórica aumenta porque el denominador se ha reducido.
¿Qué exige un filtro de crecimiento de dividendos?
Un filtro de crecimiento de dividendos busca dividendos que sigan aumentando o un historial de crecimiento suficientemente largo para cumplir los requisitos, en lugar de la rentabilidad histórica más alta. VIG, DGRO y NOBL son los ejemplos. El efectivo que recibe el inversor sigue correspondiendo a los dividendos de las posiciones. La fuente coincide con la del grupo de alta rentabilidad. La regla de entrada no.
El historial de crecimiento distingue entre "el dividendo ha aumentado" y "el dividendo ya era alto". Una empresa puede aumentar su dividendo durante un periodo prolongado y seguir mostrando una rentabilidad anunciada inferior a la de una acción que seleccionaría un filtro de alta rentabilidad. Las dos reglas plantean preguntas distintas.
El Schwab US Dividend Equity ETF (SCHD) analiza conjuntamente la calidad y los dividendos, por lo que no aparece en la fila de tickers de crecimiento anterior. SCHD sigue el Dow Jones U.S. Dividend 100 Index, que analiza la calidad del dividendo y si este puede mantenerse, y selecciona en función de ratios financieros frente a sus homólogos. Esa regla no es una clasificación basada únicamente en la rentabilidad histórica ni coincide con la lista de incrementos consecutivos utilizada para VIG, DGRO y NOBL.
¿Qué incluye una distribución de opciones call cubiertas?
Una distribución de opciones call cubiertas contiene tanto dividendos de las posiciones como primas de las opciones call vendidas. JEPI vende opciones call del S&P 500 fuera del dinero junto con las acciones, y JEPQ pertenece al mismo grupo. La prima es un ingreso procedente de opciones. El dividendo que declara el consejo de administración de una empresa no incluye esa prima.
Las acciones siguen estando expuestas a la variación de precio, y el riesgo sectorial permanece en esas acciones. Las opciones vendidas intercambian la prima por parte del potencial alcista. JEPI busca generar ingresos que puedan pagarse cada mes. El mes solo indica cuándo llega el efectivo. No convierte la prima en un dividendo de una empresa.
Incluir ese efectivo combinado en el mismo ratio que el de un fondo que solo repercute dividendos de acciones trata dos fuentes como un único pago. La prima es efectivo. Cuando el efectivo de un periodo es inferior a la caída del NAV, la caída permanece en el NAV.
¿Por qué los fondos de crédito y un fondo sectorial de servicios públicos quedan fuera de esta lista?
Los fondos de crédito y un fondo sectorial de servicios públicos no pertenecen a esta lista. Un ETF de renta variable con alta rentabilidad por dividendo mantiene acciones seleccionadas mediante una regla de dividendos. Un fondo de crédito mantiene bonos, y el efectivo procede del cupón. Un fondo sectorial de servicios públicos mantiene acciones de una lista de industrias. La pertenencia viene determinada por la clasificación sectorial, no por un filtro de dividendos.
El interés de un bono corporativo de alta rentabilidad es el cupón de ese crédito, y la exposición corresponde a bonos corporativos de alta rentabilidad (HYG). El interés de un bono corporativo con grado de inversión también es un cupón, y la exposición corresponde a bonos corporativos con grado de inversión (LQD). Un cupón procede de un contrato de bonos, no de la regla de dividendos de una acción.
Acciones del sector de servicios públicos (XLU) admite posiciones por pertenecer a la industria de servicios públicos, no mediante un filtro de dividendos. Un dividendo elevado de una de esas empresas no convierte XLU en un ETF de renta variable con alta rentabilidad por dividendo. XLU solo indica que las empresas pertenecen al sector de servicios públicos.
Resumen
Empieza por la regla. Un filtro de alta rentabilidad, un filtro de crecimiento de dividendos y los ingresos de opciones call cubiertas seleccionan acciones distintas, y el efectivo se genera de forma diferente. Una rentabilidad más alta solo representa las distribuciones divididas por el precio. No significa que el fondo sea más seguro ni compensa una caída del NAV.
Los fondos de crédito y un fondo sectorial de servicios públicos quedan fuera de ese filtro de renta variable basado en dividendos. Los tickers de ejemplo indican el filtro. La regla que aplica realmente un fondo sigue figurando en la metodología del índice o en los documentos del fondo. Compartir una fila no significa que el resto de las condiciones sean iguales.
Preguntas frecuentes
¿Una rentabilidad por dividendo más alta siempre es mejor para un ETF de alta rentabilidad por dividendo?
No. Un ETF de alta rentabilidad por dividendo se clasifica según una regla publicada, y una rentabilidad histórica alta es solo una de las tres posibilidades. Cuando el precio cae y el dividendo en efectivo cambia poco, la rentabilidad aumenta porque el denominador se ha reducido. El crecimiento de dividendos analiza el historial de crecimiento, y los ingresos de opciones call cubiertas también incluyen primas, por lo que un ratio más alto no hace que el fondo sea más seguro.
¿SCHD y VYM siguen la misma regla?
No. El índice que sigue VYM selecciona acciones ordinarias con dividendos superiores a la media durante los 12 meses anteriores y excluye los fondos de inversión inmobiliaria. SCHD analiza la calidad del dividendo y si este puede mantenerse, y selecciona en función de ratios financieros frente a sus homólogos, en lugar de clasificarlos únicamente por la rentabilidad histórica. Ambos son fondos de renta variable y ambos pueden repercutir dividendos de empresas. La regla de entrada sigue siendo diferente.
¿Una distribución de JEPI es igual que un dividendo de una empresa?
No. JEPI vende opciones call junto con las acciones, por lo que la distribución contiene tanto dividendos de acciones como primas de opciones. La prima es efectivo a cambio del potencial alcista que se cede mediante esas opciones, no el dividendo que declara un consejo de administración. JEPQ pertenece al mismo grupo, y ese efectivo también es diferente del de un fondo de alta rentabilidad que solo repercute dividendos de acciones.
¿Una rentabilidad por dividendo más alta puede compensar una caída del valor liquidativo?
No. La rentabilidad equivale a las distribuciones divididas por el precio, y el efectivo y el precio se registran por separado. Cuando el precio cae y el dividendo en efectivo se mantiene aproximadamente igual, el ratio aumenta porque el denominador se ha reducido. Cuando el efectivo de un periodo es inferior a la caída del NAV, la caída permanece y la prima no compensa ese descenso del precio.
¿Por qué estos tickers de ejemplo no tienen un enlace de trading de Gate?
Solo se añade un enlace cuando el ticker de la URL corresponde a ese mismo fondo. VYM, HDV, SPYD, VIG, DGRO, NOBL, JEPI, JEPQ y SCHD aparecen aquí para mostrar el filtro, no para abrir una página de trading. Los enlaces de la sección de crédito y servicios públicos apuntan a bonos o a acciones sectoriales.