Deutsche Bank es uno de los principales bancos comerciales globales de Alemania, con operaciones que abarcan banca corporativa, banca de inversión, banca privada y gestión de activos. El 16 de septiembre de 2026, Deutsche Bank anunció planes para lanzar una solución de custodia de activos digitales antes de finalizar el año, ofreciendo servicios de salvaguarda de activos cripto a clientes institucionales y corporativos en Europa. El 16 de octubre, el banco informó además de que esperaba lanzar sus servicios iniciales en las próximas semanas y que planeaba expandirse a los principales centros financieros de Asia en 2027. El negocio aún debe completar los procedimientos regulatorios aplicables y los preparativos técnicos.
A medida que Bitcoin, Ethereum, las stablecoins y la tokenización de activos del mundo real (RWA) se incorporan cada vez más a la inversión institucional y a la gestión de tesorería corporativa, la custodia de activos digitales está evolucionando de la simple protección de claves privadas a una infraestructura importante que conecta las finanzas tradicionales con las redes blockchain. Para bancos, fondos y empresas multinacionales, la capacidad de mantener activos digitales de forma segura, cumplir los requisitos de aprobación interna e integrarlos en los sistemas financieros y de gestión de riesgos existentes suele ser más importante que simplemente acceder a transacciones on-chain.
La entrada de Deutsche Bank en el mercado de custodia de criptoactivos no solo indica que los grandes bancos comerciales están empezando a participar directamente en la construcción de infraestructura de activos digitales, sino que también refleja la expansión on-chain de los servicios financieros institucionales. Comprender esta estrategia requiere analizar las diferencias entre la custodia institucional y las billeteras estándar, cómo gestionan los bancos las claves privadas y la seguridad de los activos, el papel del marco regulatorio MiCA de Europa y cómo la custodia de criptoactivos puede conectar aún más las stablecoins, los depósitos tokenizados y los mercados de RWA.
Puntos clave:
-
Deutsche Bank planea lanzar servicios de custodia de activos digitales en 2026, inicialmente para clientes institucionales y corporativos en Europa. La fecha concreta de lanzamiento depende de los procedimientos regulatorios y de la preparación técnica.
-
Los activos compatibles inicialmente incluyen Bitcoin, Ether y determinadas stablecoins. Los servicios se centran en la salvaguarda de claves privadas, la segregación de activos, las aprobaciones de transferencias y la gestión de seguridad de nivel institucional, en lugar de ofrecer negociación de criptomonedas directamente a usuarios minoristas.
-
La entrada de los bancos en el mercado de custodia de criptoactivos refleja la creciente demanda institucional de infraestructura de activos digitales conforme a la normativa, ya que las instituciones financieras tradicionales también buscan integrar servicios blockchain en sus operaciones existentes.
-
Deutsche Bank planea expandirse gradualmente a servicios relacionados con stablecoins, depósitos tokenizados y soporte para la emisión de valores digitales, posicionando la custodia como infraestructura que conecta pagos, gestión de tesorería y RWA.
-
La custodia bancaria no implica que los activos estén libres de riesgos. La gestión de claves privadas, los contratos inteligentes, los fallos operativos, el crédito de contraparte y los cambios regulatorios siguen siendo factores clave que las instituciones deben evaluar.
¿Por qué Deutsche Bank entra en el mercado de custodia de criptoactivos en 2026?
La entrada de Deutsche Bank en el mercado de custodia de criptoactivos no es un giro repentino hacia los servicios de criptomonedas, sino el resultado del desarrollo gradual de su estrategia de activos digitales.
Ya en 2023, Deutsche Bank se asoció con el proveedor suizo de infraestructura de activos digitales Taurus para explorar servicios de custodia y tokenización de criptoactivos. En 2025, otros informes de mercado revelaron los planes del banco de lanzar servicios de custodia de criptoactivos en 2026, y también se informó de la participación del negocio tecnológico de Bitpanda en el desarrollo.
En 2026, el plan empezó a avanzar hacia su implementación real. En septiembre, Deutsche Bank anunció formalmente su solución de custodia de activos digitales. En octubre, la dirección aclaró además su objetivo de lanzamiento a corto plazo para el mercado alemán y sus planes de expansión en Asia.
Esta cronología muestra que el enfoque de Deutsche Bank está pasando de la exploración tecnológica a los servicios comerciales para clientes institucionales.
El principal impulsor de este cambio es la creciente demanda institucional de activos digitales. Más gestores de activos, empresas e intermediarios financieros están obteniendo exposición a Bitcoin, Ether, stablecoins y valores tokenizados, pero es posible que no cuenten con las capacidades necesarias para gestionar claves privadas, implementar infraestructura de billeteras y mantener sistemas de seguridad on-chain por sí mismos.
Al mismo tiempo, la custodia de activos digitales se ajusta estrechamente a las capacidades existentes de los bancos tradicionales. Los bancos llevan tiempo ofreciendo servicios de custodia de valores, liquidación de activos, gestión de cuentas y control de riesgos. La custodia de activos digitales puede añadir soporte para activos blockchain a estas operaciones consolidadas.
Para Deutsche Bank, entrar en este mercado podría generar nuevos ingresos procedentes de la custodia y los servicios relacionados, además de ayudar a mantener relaciones comerciales a largo plazo con clientes institucionales.
El banco también ha incorporado los servicios de activos digitales a su estrategia de crecimiento de banca corporativa, con planes de ampliar su oferta de servicios mediante infraestructura financiera digital. Por tanto, la custodia de criptoactivos no es un producto nuevo aislado, sino parte de la expansión de sus servicios financieros corporativos hacia los activos digitales.
¿Qué es la custodia de criptoactivos y por qué las instituciones no pueden depender únicamente de billeteras estándar?
La custodia de criptoactivos se refiere a los proveedores de servicios profesionales que protegen y gestionan las claves privadas, los permisos de las billeteras y los procesos de ejecución de transacciones relacionados con los activos digitales, para ayudar a los clientes a mantener y transferir activos de forma segura.
En las redes blockchain, los activos generalmente se registran en direcciones on-chain, mientras que las claves privadas autorizan las transacciones correspondientes. Los usuarios individuales pueden gestionar sus propias claves privadas mediante billeteras de hardware o software, pero este enfoque a menudo no puede satisfacer los complejos requisitos de gestión interna de las grandes instituciones financieras.
Por ejemplo, una empresa de gestión de activos puede necesitar gestionar varias carteras simultáneamente y asignar solicitudes de transacción, revisiones de riesgo y aprobaciones finales a distintos departamentos. Si un solo empleado controla la billetera que gestiona todos los activos, esto puede generar una concentración de autoridad y riesgo operativo.
La función principal de los servicios de custodia institucional es integrar la gestión de claves privadas, la autorización de transacciones, los registros de activos y las aprobaciones internas en un marco de control unificado.
| Dimensión de comparación |
Billetera personal de autocustodia |
Custodia institucional de activos digitales |
| Gestión de claves privadas |
El usuario es responsable |
Gestionada por el custodio y los sistemas de seguridad relacionados |
| Aprobación de transacciones |
Generalmente autorizada por el titular de la billetera |
Admite múltiples aprobadores y permisos escalonados |
| Gestión de activos |
Principalmente para cuentas individuales |
Admite la gestión de empresas, fondos y múltiples cuentas |
| Mecanismos de seguridad |
Billeteras de hardware, frases semilla y herramientas similares |
HSM, almacenamiento en caliente y en frío, controles de acceso y auditorías |
| Gestión del cumplimiento |
El usuario es responsable de las obligaciones pertinentes |
Puede integrar verificación de identidad, supervisión de transacciones y procesos de cumplimiento |
| Riesgos principales |
Pérdida de claves privadas, phishing y seguridad de los dispositivos |
Riesgo del custodio, fallos del sistema y riesgos de gestión operativa |
La ventaja de la custodia institucional no es que elimine el riesgo de las claves privadas, sino que reduce la probabilidad de un único punto de fallo mediante tecnología, procesos y segregación de funciones.
No obstante, utilizar un custodio profesional también implica que los clientes deben evaluar las capacidades operativas del proveedor, los mecanismos de segregación de activos, la arquitectura técnica y las responsabilidades legales. Los servicios de custodia no garantizan por sí mismos el valor de mercado de los activos digitales.
¿Cómo protege el servicio de custodia de activos digitales de Deutsche Bank las claves privadas y los activos?
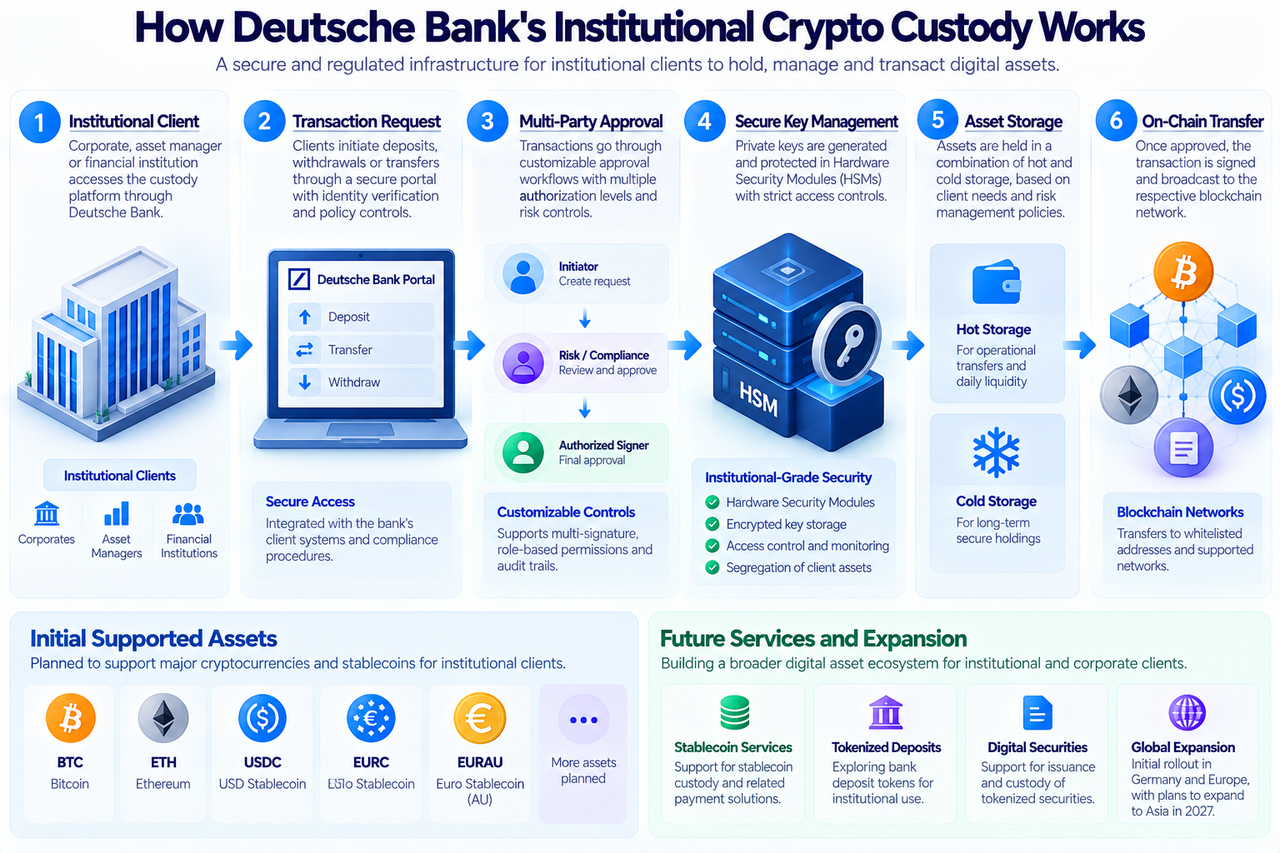
La solución de custodia de Deutsche Bank utiliza una arquitectura de seguridad de nivel institucional que combina protección de claves privadas, gestión de billeteras y aprobaciones de transacciones.
Los módulos de seguridad de hardware (HSM) son un componente importante. Un HSM es un dispositivo seguro diseñado específicamente para generar, almacenar y utilizar claves criptográficas. Puede restringir las operaciones críticas con claves a un entorno protegido, reduciendo el riesgo de que las claves privadas queden expuestas en sistemas informáticos de uso general.
Deutsche Bank también planea ofrecer opciones de almacenamiento en caliente y en frío. El almacenamiento en caliente generalmente mantiene cierta conectividad de red para facilitar las transferencias habituales, mientras que el almacenamiento en frío prioriza el aislamiento y la custodia segura a largo plazo, lo que lo hace adecuado para activos negociados con menor frecuencia.
Las instituciones deben combinar estos enfoques según el uso de los activos y la frecuencia de las transferencias de fondos, en lugar de elegir simplemente uno u otro.
Para las aprobaciones de transacciones, Deutsche Bank admite flujos de trabajo personalizables de autorización de transferencias de clientes, incluida la autenticación multifactor y las aprobaciones multinivel. Las instituciones pueden asignar distintos permisos a diferente personal según sus requisitos de gestión, evitando que un único operador controle de forma independiente transferencias de activos de gran valor.
La plataforma también destaca la segregación de activos de los clientes y proporciona acceso a través de la plataforma financiera corporativa Autobahn de Deutsche Bank, lo que permite a los clientes institucionales gestionar activos digitales en un entorno bancario conocido.
Los activos previstos para el soporte inicial incluyen Bitcoin (BTC), Ether (ETH), USDC, EURC y EURAU. La disponibilidad real sigue dependiendo del lanzamiento del producto, la elegibilidad de los clientes y los requisitos regulatorios aplicables.
Es importante señalar que los HSM, el almacenamiento en frío y las aprobaciones múltiples son medidas de control de riesgos. No pueden eliminar por completo las vulnerabilidades del sistema, los errores operativos internos ni los ataques externos. Las instituciones aún deben evaluar la recuperación ante desastres, las auditorías y la asignación de responsabilidades del proveedor.
¿Qué papel desempeñan las asociaciones de Deutsche Bank con Bitpanda y Taurus?
Aunque los grandes bancos comerciales cuentan con capacidades consolidadas de gestión de cuentas y cumplimiento, la infraestructura blockchain requiere tecnologías especializadas como la gestión de claves privadas, la ejecución de transacciones on-chain, el soporte para múltiples redes y la emisión de activos digitales.
Por ello, los bancos tradicionales que entran en el mercado de custodia de criptoactivos suelen optar por colaborar con proveedores consolidados de tecnología de activos digitales, en lugar de desarrollar desde cero todos los sistemas subyacentes.
Taurus es un proveedor suizo de infraestructura de activos digitales cuyo negocio incluye la custodia de activos digitales, la emisión de activos tokenizados y tecnología financiera relacionada. Deutsche Bank se asoció con Taurus en 2023 y también ha participado en su financiación.
Bitpanda proporciona infraestructura de activos digitales a instituciones financieras a través de su negocio tecnológico relacionado. Los informes de mercado de 2025 identificaron a Bitpanda y Taurus como socios tecnológicos implicados en el proyecto de custodia de Deutsche Bank.
Este modelo de asociación permite a los bancos combinar sus relaciones con clientes, procesos de cumplimiento y capacidades de gestión de riesgos con la infraestructura blockchain de empresas tecnológicas especializadas.
Sin embargo, externalizar tecnología no significa que un banco pueda transferir todos los riesgos a sus socios. Los clientes institucionales aún necesitan claridad sobre quién es responsable de la gestión de claves privadas, las operaciones del sistema, el manejo de transacciones anómalas y la recuperación de activos.
Deutsche Bank indicó anteriormente que proveedores externos de tecnología e infraestructura suministrarían determinados componentes técnicos específicos para su plataforma de custodia. La asignación real de responsabilidades deberá determinarse mediante acuerdos de servicio formales y mecanismos operativos tras el lanzamiento.
¿Por qué es importante el marco regulatorio MiCA para los servicios de custodia de criptoactivos de los bancos europeos?
MiCA (Reglamento de Mercados de Criptoactivos) es el marco regulatorio de la Unión Europea para los mercados de criptoactivos, que abarca determinadas actividades de emisión de criptoactivos, proveedores de servicios y actividades empresariales relacionadas.
Antes de la entrada en vigor de MiCA, los mecanismos regulatorios para los servicios de activos digitales diferían entre los países europeos. Para las instituciones financieras que planifican operaciones transfronterizas, estas diferencias podían aumentar los costes de cumplimiento y la incertidumbre empresarial.
MiCA establece reglas más coherentes para los servicios de criptoactivos que cumplen las condiciones aplicables, incluida la protección de los activos de clientes, la gobernanza organizativa, la divulgación de información y las obligaciones de los proveedores de servicios.
Para Deutsche Bank, el marco regulatorio es importante no solo para obtener la autorización necesaria para operar, sino también para integrar la custodia de activos digitales con los sistemas de cumplimiento y control de riesgos existentes del banco.
Por ejemplo, los clientes institucionales generalmente necesitan confirmar si los activos custodiados están separados de los activos propios del proveedor, cómo se gestionan los fallos operativos y si las transferencias transfronterizas cumplen los requisitos regulatorios pertinentes.
Un marco regulatorio claro ayuda a establecer procesos más estandarizados para abordar estas cuestiones.
Sin embargo, MiCA no significa que todos los activos digitales o servicios estén sujetos exactamente a la misma regulación. Los valores tokenizados pueden estar sujetos a otras normativas de mercados financieros, y los bancos también deben cumplir los requisitos prudenciales y de prevención del blanqueo de capitales aplicables.
Por tanto, el negocio de custodia de Deutsche Bank aún debe completar los procedimientos regulatorios pertinentes. A fecha de 21 de octubre de 2026, el banco había anunciado un plan de lanzamiento a corto plazo, que no debe describirse como un servicio plenamente disponible.
¿Por qué Deutsche Bank planea ampliar la custodia a stablecoins y depósitos tokenizados?
La custodia de criptoactivos aborda cómo pueden las instituciones mantener activos digitales de forma segura. Sin embargo, para los bancos comerciales, el valor potencial de los servicios de activos digitales va más allá de proteger Bitcoin y Ether.
Las stablecoins y los depósitos tokenizados pueden conectar aún más los pagos corporativos, la gestión de tesorería y la liquidación de activos financieros.
Las stablecoins suelen ser emitidas por emisores especializados y estar respaldadas por efectivo, bonos gubernamentales a corto plazo u otros activos de reserva admisibles. Ya se utilizan ampliamente para pagos on-chain, negociación de criptoactivos y transferencias de fondos.
Los depósitos tokenizados son representaciones digitales de depósitos bancarios comerciales y, por lo general, mantienen el derecho de depósito frente al banco emisor. Su base de valor, permisos de acceso y mecanismos de reembolso difieren de los de las stablecoins habituales.
| Dimensión de comparación |
Stablecoins |
Depósitos bancarios tokenizados |
| Emisor |
Emisor de stablecoins |
Banco comercial |
| Respaldo de valor |
Activos de reserva gestionados por el emisor |
Pasivos por depósitos bancarios y el sistema bancario asociado |
| Usos principales |
Negociación on-chain, pagos y transferencias de fondos |
Pagos corporativos, liquidación institucional y gestión de tesorería |
| Acceso |
Generalmente disponible para una base de usuarios más amplia |
Generalmente sujeto a restricciones de elegibilidad de clientes bancarios |
| Riesgos principales |
Riesgos de reservas, reembolso y emisor |
Riesgos de crédito bancario, operativos y de mecanismos legales |
Además de sus servicios iniciales de custodia, Deutsche Bank planea desarrollar gradualmente servicios de conversión de fondos relacionados con stablecoins, depósitos tokenizados y soporte para la emisión de valores digitales.
Para los clientes corporativos, estos servicios ofrecen cierto grado de continuidad entre las distintas actividades empresariales. Por ejemplo, una empresa podría primero mantener activos digitales a través de la plataforma de custodia del banco, utilizar después stablecoins para pagos conforme a los mecanismos aplicables o participar en liquidaciones institucionales mediante depósitos tokenizados.
No obstante, estas actividades siguen en fase de planificación o desarrollo gradual. Los servicios previstos de depósitos tokenizados y emisión de valores digitales no deben considerarse ya lanzados oficialmente.
¿Cómo puede la custodia de criptoactivos convertirse en infraestructura para los mercados de RWA y valores digitales?
La tokenización de activos del mundo real (RWA) se refiere a representar y gestionar bonos, participaciones de fondos, derechos relacionados con acciones y otros activos tradicionales mediante tecnología blockchain.
Para los mercados financieros institucionales, la tokenización de activos requiere más que implementar contratos inteligentes. También exige abordar la custodia de activos, la gestión de identidad de los inversores, la liquidación de transacciones y la verificación de derechos legales.
La custodia de activos digitales puede proporcionar apoyo fundamental para estas funciones.
Por ejemplo, después de que un gestor de activos emita un bono tokenizado, los inversores necesitan una forma de mantener los tokens que cumpla sus requisitos de gestión interna. Los custodios pueden proporcionar servicios de gestión de billeteras, aprobaciones de transferencias y registro de activos, ayudando a los inversores tradicionales a acceder a los mercados de valores on-chain.
En casos de uso más avanzados, los valores digitales también pueden combinarse con stablecoins o depósitos tokenizados para coordinar más estrechamente la entrega de activos y el pago.
Este mecanismo se denomina habitualmente entrega contra pago (DvP). Utiliza mecanismos de transacción para reducir el riesgo de que una parte entregue los activos mientras la otra no completa el pago.
Sin embargo, la capacidad técnica de ejecutar transferencias de activos y fondos simultáneamente no garantiza automáticamente la firmeza jurídica de la liquidación. Estos productos aún deben cumplir la normativa de valores, las reglas de custodia y los mecanismos de contraparte.
La entrada de Deutsche Bank en la custodia de activos digitales le brinda la oportunidad de expandirse desde la custodia tradicional de valores hacia servicios para activos financieros tokenizados. Sin embargo, la escala real del negocio seguirá dependiendo de la demanda del mercado y de los posteriores lanzamientos de productos.
¿Qué riesgos y desafíos afronta Deutsche Bank al entrar en el mercado de custodia de criptoactivos?
La participación de los bancos en la custodia de activos digitales puede hacer que estos servicios sean más accesibles para los clientes institucionales, pero no significa que el mercado de activos digitales haya eliminado sus principales riesgos.
En primer lugar, están los riesgos relacionados con las claves privadas y la ciberseguridad. Incluso con HSM, almacenamiento en caliente y en frío, y aprobaciones múltiples, las plataformas de custodia pueden seguir enfrentando ciberataques, vulnerabilidades de software y errores operativos internos.
En segundo lugar, está el riesgo tecnológico de terceros. Cuando los bancos dependen de proveedores de infraestructura externos, deben garantizar que estos proveedores tengan capacidades operativas estables y establecer mecanismos claros para las auditorías de seguridad y la respuesta ante fallos.
En tercer lugar, están los riesgos legales y regulatorios. Distintos activos digitales pueden estar sujetos a diferentes marcos jurídicos. En particular, las reglas para emitir, proteger y transferir stablecoins, criptoactivos y valores tokenizados no son exactamente las mismas.
En cuarto lugar, está el riesgo de demanda del mercado. Aunque el interés institucional por los activos digitales está creciendo, no todas las empresas necesitan mantener criptomonedas directamente. Que la custodia pueda generar ingresos sostenibles sigue dependiendo del número de clientes, los saldos de activos y la actividad real de transacciones.
Por último, existe riesgo operativo transfronterizo. Deutsche Bank planea expandirse a Asia tras lanzar servicios en Alemania, pero los requisitos regulatorios, la elegibilidad de los clientes y la infraestructura de mercado varían entre jurisdicciones. Replicar el negocio puede requerir inversión adicional en cumplimiento y tecnología.
Por tanto, evaluar la madurez del negocio de custodia de activos digitales de un banco requiere más que contar los tokens que admite. También requiere examinar su historial de seguridad, la adopción real por parte de los clientes, los activos bajo custodia y la estabilidad de los servicios relacionados.
¿Qué significa la entrada de Deutsche Bank en la custodia de criptoactivos para Bitcoin, Ethereum y la industria?
La entrada de Deutsche Bank en la custodia de criptoactivos refleja principalmente los esfuerzos de las instituciones financieras tradicionales por desarrollar capacidades para atender directamente a clientes de activos digitales.
Para Bitcoin y Ethereum, disponer de más servicios de custodia de nivel institucional puede reducir algunas de las barreras operativas que afrontan los inversores tradicionales al obtener exposición a estos activos. Las instituciones pueden recibir apoyo de infraestructura mediante proveedores de servicios financieros conocidos sin tener que crear por completo sus propios sistemas de gestión de billeteras y claves privadas.
Sin embargo, lanzar servicios de custodia no significa que el banco vaya a comprar directamente grandes cantidades de BTC o ETH, ni que el capital institucional vaya a fluir necesariamente hacia el mercado de criptomonedas.
Las implicaciones pueden ser más amplias para las stablecoins y los RWA. Los bancos pueden conectar la custodia de activos digitales, las transferencias de fondos, los depósitos tokenizados y los servicios de valores digitales para proporcionar una infraestructura más completa a las instituciones que participan en actividades financieras on-chain.
Al mismo tiempo, la competencia entre bancos tradicionales y custodios nativos de criptomonedas puede intensificarse. Los bancos cuentan con relaciones consolidadas con los clientes y experiencia en cumplimiento, mientras que las empresas nativas de criptomonedas han acumulado experiencia en tecnología on-chain, iteración de productos y soporte para múltiples redes.
Estos dos tipos de instituciones pueden competir y colaborar en el futuro.
Desde la perspectiva del sector, el cambio estratégico de Deutsche Bank indica que los servicios de activos digitales están evolucionando gradualmente desde negocios independientes del mercado de criptomonedas hacia una forma de infraestructura financiera que las instituciones financieras tradicionales pueden integrar.
Conclusión
Deutsche Bank planea lanzar servicios institucionales de custodia de activos digitales en 2026, inicialmente compatibles con Bitcoin, Ether y determinadas stablecoins, con planes de expandirse gradualmente a servicios relacionados con pagos, depósitos tokenizados y valores digitales.
La lógica central de esta estrategia es la creciente demanda institucional de infraestructura de activos digitales conforme a la normativa, junto con el deseo de los bancos tradicionales de integrar los activos digitales en los sistemas existentes de gestión de cuentas, liquidación de fondos y control de riesgos.
En comparación con las billeteras de criptomonedas estándar, la custodia bancaria pone mayor énfasis en la seguridad de las claves privadas, los múltiples aprobadores, la segregación de activos, la gestión del cumplimiento y los procesos operativos de nivel institucional. Estas capacidades pueden reducir la complejidad para las instituciones que desarrollan su propia infraestructura de activos digitales, pero no pueden eliminar por completo los riesgos técnicos, operativos y de crédito.
A largo plazo, la importancia de la custodia de activos digitales puede extenderse más allá de la propia salvaguarda de criptomonedas. A medida que se desarrollen los mercados de stablecoins, depósitos tokenizados y RWA, los servicios de custodia podrían convertirse en un vínculo importante entre los bancos tradicionales y las finanzas on-chain.
La entrada de Deutsche Bank en la custodia de criptoactivos no significa que las criptomonedas estén sustituyendo a la banca tradicional. Más bien, los bancos están empezando a incorporar activos blockchain a sus propios servicios financieros. Los avances clave que se deben seguir incluyen el progreso de su lanzamiento oficial, la adopción por parte de clientes institucionales y si los servicios de stablecoins y activos tokenizados pueden alcanzar una escala empresarial significativa.
Preguntas frecuentes
¿Por qué Deutsche Bank entra en el mercado de custodia de criptoactivos?
Los motivos principales incluyen la creciente demanda institucional de activos digitales, el desarrollo gradual del marco regulatorio europeo y el deseo del banco de combinar la custodia de activos digitales con los servicios existentes de finanzas corporativas, gestión de tesorería y valores.
¿Se ha lanzado el servicio de custodia de criptoactivos de Deutsche Bank?
A fecha de 21 de octubre de 2026, Deutsche Bank planeaba lanzar sus servicios iniciales en las próximas semanas, pero el lanzamiento oficial seguía dependiendo de los procedimientos regulatorios aplicables y de la preparación técnica.
¿Qué criptoactivos admitirá inicialmente Deutsche Bank?
El alcance anunciado incluye Bitcoin, Ether y determinadas stablecoins, como USDC, EURC y EURAU. La disponibilidad real de los activos y el alcance de los servicios dependerán de los mecanismos oficiales de lanzamiento.
¿En qué se diferencia la custodia bancaria de criptoactivos de la custodia estándar de los exchanges?
La custodia bancaria suele centrarse más en la gestión institucional de cuentas, los requisitos de cumplimiento, la segregación de activos y las aprobaciones internas. La custodia de los exchanges suele integrarse con la ejecución de operaciones, la liquidez y los servicios de cuentas de usuario. El nivel real de seguridad sigue dependiendo de los mecanismos operativos y jurídicos de cada proveedor.
¿Utilizar custodia bancaria significa que los criptoactivos son completamente seguros?
No. La custodia bancaria puede reducir algunos riesgos mediante infraestructura de seguridad profesional y procesos de gestión, pero pueden persistir riesgos relacionados con las claves privadas, los sistemas, las operaciones, el mercado y el marco jurídico.
¿Emitirá Deutsche Bank su propia stablecoin?
Deutsche Bank planea ampliar los servicios relacionados con stablecoins y las operaciones de depósitos tokenizados, pero esto no significa que haya confirmado planes para emitir su propia stablecoin disponible públicamente. Las estructuras específicas de los productos y los mecanismos de lanzamiento todavía requieren confirmación adicional.
¿La entrada de Deutsche Bank en la custodia de criptoactivos impulsará al alza los precios de BTC y ETH?
No necesariamente. Los servicios institucionales de custodia pueden mejorar la infraestructura del mercado, pero los precios de BTC y ETH siguen dependiendo de factores como las condiciones macroeconómicas, la oferta y demanda del mercado, los flujos de capital y las expectativas de los inversores.
¿Cuál es la relación entre la custodia de criptoactivos y los RWA?
Los productos RWA requieren infraestructura segura para mantener, transferir y liquidar tokens. La custodia institucional puede ayudar a las instituciones financieras tradicionales a gestionar valores tokenizados y otros activos on-chain, lo que la convierte en una parte importante del desarrollo del mercado de RWA.