Introducción
“¿Qué regulación necesita el sector cripto?” parece una cuestión sencilla, pero en realidad su respuesta es notablemente compleja.
Esto se debe a que el sector cripto nunca ha constituido un solo tipo de negocio.
Las exchanges centralizadas facilitan el emparejamiento de operaciones, la custodia de activos y la provisión de liquidez de mercado. Los protocolos DeFi recurren a contratos inteligentes para operaciones, préstamos y otras funciones financieras. Las stablecoins funcionan ante todo como moneda digital y herramienta para pagos y liquidación. Aunque los tres casos operan en el entorno blockchain, sus fuentes de valor, exposición al riesgo y la naturaleza de su relación con los usuarios son completamente diferentes.
Intentar aplicar el mismo marco normativo a todas estas actividades genera dos problemas: o se establecen normas tan amplias que nunca controlan riesgos concretos de manera efectiva, o se depende excesivamente de modelos financieros tradicionales, lo que aumenta los costes para nuevos modelos de negocio sin resolver los retos reales.
En 2026, la estructura de mercado y los debates legislativos en EE. UU. han tratado de forma reiterada cuestiones relativas a la SEC, la CFTC, las stablecoins, DeFi e intermediarios de mercado, precisamente porque los activos digitales ya no encajan en una única definición. Desde un principio, la CLARITY Act ha buscado un marco más claro para commodities digitales, contratos de inversión, plataformas de trading y protecciones para el usuario. Por su parte, la SEC y la CFTC han empezado a delimitar el alcance regulatorio de los diferentes activos digitales aplicando interpretaciones y normas específicas.
Por eso, más que preguntarse si el sector cripto debe regularse de forma estricta o laxa, conviene plantear una cuestión que aporte más valor a largo plazo:
¿Qué riesgos deben afrontar realmente los distintos negocios de Web3?
Esta pregunta se acerca más al núcleo de los problemas que la regulación debe solucionar, y ayuda a la industria a comprender mejor la posible estructura de mercado futura.
Puntos clave
- Las exchanges centralizadas, DeFi y las stablecoins cumplen funciones económicas diferenciadas y no pueden regularse bajo una misma lógica.
- Los riesgos clave de las exchanges centralizadas se centran en la custodia, la integridad del mercado, los activos de clientes y los conflictos de interés.
- Los aspectos más complejos de DeFi exigen definir límites de responsabilidad, riesgos de código, estructuras de gobernanza y control protocolario.
- Las stablecoins presentan riesgos relacionados principalmente con los activos de reserva, la capacidad de redención, el emisor, y los riesgos en pagos y liquidaciones.
- La “regulación funcional” resulta más apropiada para el mercado Web3 que las clasificaciones exclusivamente basadas en nombres de Token.
- La estratificación normativa no implica que cada negocio requiera normas completamente distintas, sino que las reglas estén alineadas con los riesgos reales.
- A medida que Web3 evolucione, trading, pagos, custodia, emisión e infraestructura de protocolos pueden especializar sus funciones.
Exchanges centralizadas: la capa más próxima a la infraestructura tradicional de los mercados financieros
Las exchanges centralizadas son el tipo más sencillo de comprender de los tres.
El usuario deposita activos en una plataforma que proporciona emparejamiento de operaciones, gestión de órdenes, custodia, retiros y otros servicios. En términos económicos, estas funciones tienen equivalencias con mercados de negociación, brókeres y servicios de custodia de las finanzas tradicionales.
Sin embargo, el rasgo distintivo del sector cripto es que estas funciones suelen concentrarse en una sola plataforma.
Una única plataforma puede proporcionar servicios de trading, custodia, préstamos, conversión de stablecoins, derivados y más. Esta integración vertical mejora la experiencia del usuario, pero hace más compleja la gestión de conflictos de interés y la separación de riesgos.
Si una plataforma resguarda los activos de los usuarios y a la vez participa en market making o lanza productos financieros propios, los organismos supervisores se centrarán en cuestiones como: ¿Hay segregación de los activos de los clientes? ¿Las normas de trading son justas? ¿La plataforma cuenta con mecanismos suficientes de gestión del riesgo? ¿Puede el personal acceder a información confidencial de órdenes? ¿Cómo se gestionan los activos de clientes en caso de quiebra?
Todas estas preguntas están relacionadas con la integridad del mercado y la protección de activos de los clientes en las finanzas tradicionales.
La CLARITY Act incorpora obligaciones de protección del cliente para las entidades que deben registrarse ante SEC o CFTC, y su marco más amplio busca delimitar la responsabilidad exclusiva en los mercados de activos digitales.
Por tanto, en el caso de las plataformas centralizadas, la cuestión regulatoria clave suele no ser si blockchain es nueva, sino: ¿Qué responsabilidades adquiere la plataforma como intermediario?
DeFi: cuando el trading y los préstamos los ejecuta el código
DeFi cambia las reglas al delegar funciones clave del intermediario financiero a contratos inteligentes.
El usuario puede no necesitar una cuenta tradicional ni confiar activos a una plataforma centralizada, sino interactuar directamente con contratos inteligentes a través de una billetera. El emparejamiento, los préstamos, la colateralización y la liquidación pueden ejecutarse de forma automática por software.
Esto incrementa notablemente la composabilidad del sistema financiero.
Un Token puede ser activo de trading, colateral y fuente de liquidez a la vez. Un protocolo puede aprovechar la liquidez de otro.
Sin embargo, los riesgos también han cambiado.
Uno de los riesgos mayores de las plataformas centralizadas es el fallo humano o institucional. DeFi añade el riesgo de que fallen el código y los sistemas.
Vulnerabilidades en contratos inteligentes, fallos en oráculos, ataques de gobernanza, errores de permisos y fallos de diseño pueden generar pérdidas significativas sin intermediarios tradicionales.
Aún más compleja es la cuestión de la responsabilidad.
Si un protocolo parte de código open-source publicado por un grupo de desarrolladores y actualizado a través de gobernanza DAO, ¿quién lo mantiene bajo control real?
Si una compañía opera un frontend y el usuario accede al protocolo mediante ese frontend, ¿asume igual responsabilidad que el protocolo?
Si no existe una empresa en el sentido clásico, ¿cómo se garantiza la gestión continua del riesgo?
Estas dudas explican por qué DeFi no puede copiar la estructura regulatoria de las plataformas centralizadas de valores.
DeFi no implica “ausencia de lógica regulatoria”
Muchos creen erróneamente que DeFi solo puede ser descentralizado o centralizado.
La realidad es más matizada.
Algunos apartados de un protocolo pueden ser muy automatizados, pero en otros existen claros puntos de control. La actualización, gestión de oráculos, frontend, emisión de activos, incentivos de liquidez o gestión de reservas pueden depender de actores con responsabilidad real.
Así, la cuestión clave en la regulación de DeFi no es: “¿El protocolo es descentralizado?”
Sino: ¿Quién puede modificar el comportamiento real del sistema?
La nota conjunta de SEC y CFTC de marzo de 2026 empieza a cubrir normativamente actividades como staking, airdrops, wrapping y activos no considerados valores, marcando una transición de las etiquetas de activos hacia las actividades y transacciones concretas.
Este enfoque es crucial para DeFi.
Si las normas evolucionan para centrarse en el control real, la exposición del cliente, el riesgo de activos y la función de mercado, la descentralización no equivaldrá a exención automática. Sin embargo, esto tampoco supone tratar todo DeFi como institución financiera tradicional.
El análisis siempre debe girar en torno a función y riesgo.
Stablecoins: infraestructura de pagos, no simple Token
Las stablecoins se rigen por distinta lógica.
Las exchanges centralizadas abordan la negociación de activos; DeFi, la aplicación de reglas financieras mediante código; las stablecoins, la transferencia y liquidación estable de valor digital.
Así, sus riesgos principales son distintos.
Primero, el riesgo de reserva: si una stablecoin asegura paridad 1:1 con el dólar, el mercado debe conocer qué activos la respaldan.
Segundo, el riesgo de redención: la posibilidad de redimir stablecoins por activos equivalentes es esencial en su estructura crediticia.
Tercero, el riesgo del emisor: las stablecoins no son dólares digitales creados ex nihilo, sino que requieren entidad emisora, gestión de reservas, custodia y estructura jurídica.
Cuarto, el riesgo sistémico: al integrarse en sistemas de pagos y negociación, pueden relacionarse estrechamente con depósitos bancarios, instituciones de pago y mercados de capital.
El avance regulatorio de stablecoins seguirá el trayecto:
Reserva → Redención → Emisor → Pago
No es igual a la normativa de valores, centrada en divulgación y conducta de mercado de negociación.
Por qué “una sola norma” no sirve para todos los modelos de negocio
Poniendo en perspectiva los tres modelos, vemos que sus estructuras de riesgo no son comparables.
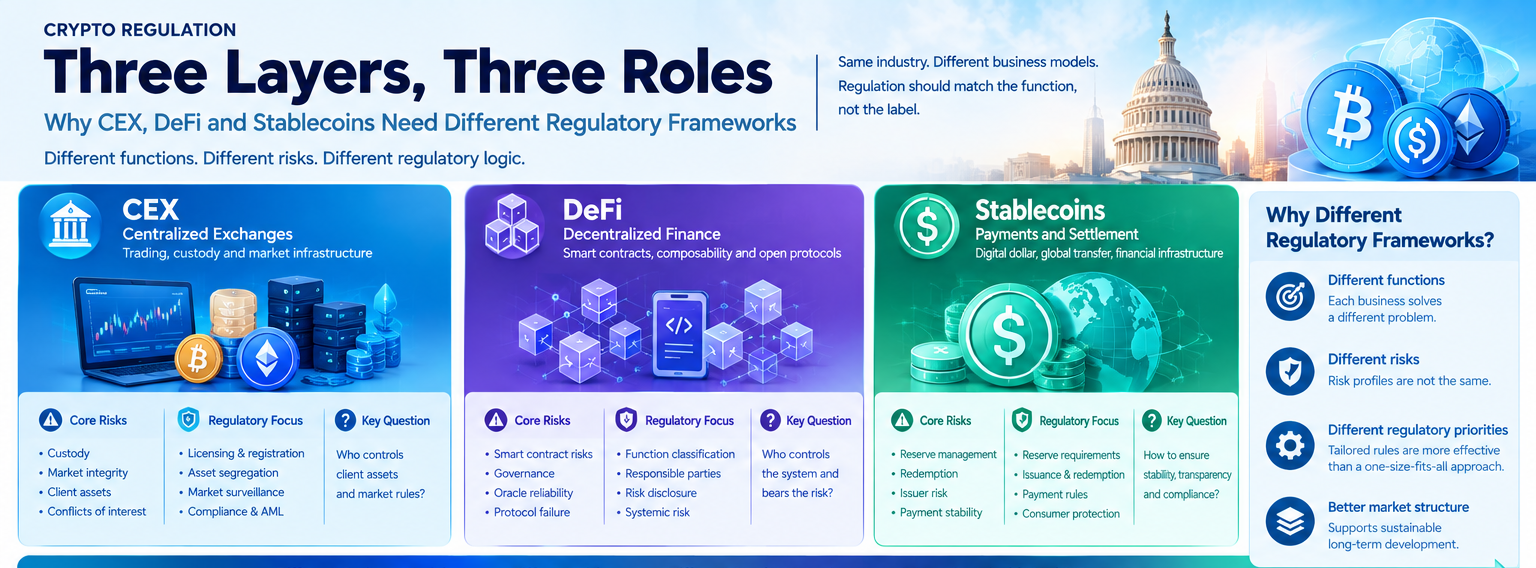
El riesgo clave en las exchanges centralizadas es el riesgo de intermediario.
En DeFi, lo esencial es el riesgo derivado del código, la gobernanza y las fronteras de responsabilidad.
En las stablecoins, dominan riesgos en reservas, redención y pagos/liquidaciones.
Aplicar idénticas normas cubriría algunos riesgos, pero dejaría otros como puntos ciegos regulatorios.
Por ejemplo, exigir a DeFi replicar completamente el marco de registro, capital y operación de plataformas tradicionales no soluciona los problemas de contratos inteligentes. Tratar a una plataforma centralizada solo como software por utilizar blockchain no resuelve la custodia de activos del usuario.
Por lo tanto, la clasificación funcional es más eficaz:
Clasifica por función, no solo por si es “cripto”.
Este principio orienta la línea adoptada por la SEC en sus interpretaciones sobre activos digitales de 2026: distinguir entre commodities digitales, stablecoins y valores digitales, y clarificar la naturaleza jurídica de las diferentes operaciones.
La clave de la estructura de mercado es “definir la responsabilidad”
Regulatoriamente, la mayor dificultad radica no en clasificar Tokens, sino en localizar los puntos de responsabilidad en la cadena de valor.
¿Quién controla los activos de usuarios?
¿Quién crea las reglas de negociación?
¿Quién emite los productos?
¿Quién gestiona las reservas?
¿Quién actualiza los contratos inteligentes?
¿Quién opera el frontend?
¿Quién puede compensar o remediar pérdidas?
Responder a estas preguntas permite estructurar el marco regulatorio.
Por esta razón, la regulación Web3 tenderá a centrarse en la cadena de responsabilidad y no solo en el nombre del activo.
En exchanges centralizadas la responsabilidad se identifica fácilmente, ya que la plataforma es el intermediario principal.
En stablecoins recae en el emisor, el custodio y el mecanismo de redención.
En DeFi, la responsabilidad está más distribuida y la supervisión requiere identificar los ámbitos de control, gobernanza e influencia efectiva.
Cómo podría el sector especializarse ante normas más claras
A medida que se aclaren las normas, la especialización será una consecuencia probable.
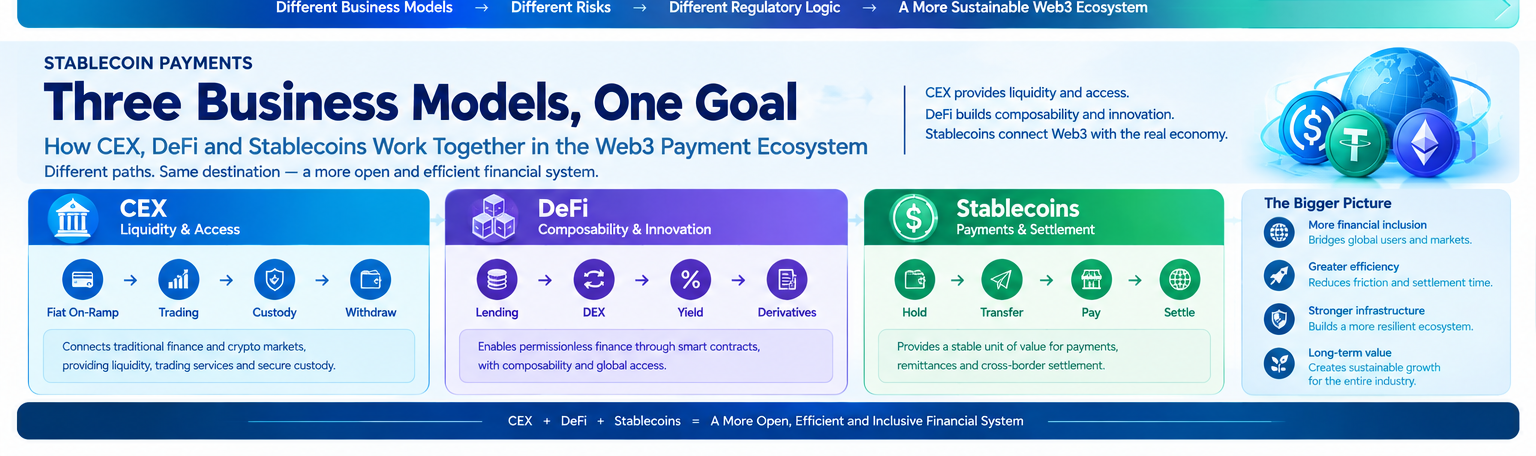
Antes, las plataformas cripto cubrían simultáneamente:
Trading + Custodia + Pagos + Préstamos + Emisión + Stablecoins.
En el futuro, cada función tenderá a gestionarse por separado.
Las plataformas de trading priorizarán la liquidez y el trading; las instituciones de custodia velarán por la seguridad de los activos; los emisores de stablecoins se concentrarán en pagos y liquidación; las plataformas de tokenización en emitir activos del mundo real; y los protocolos DeFi en aplicaciones financieras on-chain.
Esto no implica que Web3 imitará al sector financiero tradicional.
Al contrario, el valor diferencial de blockchain es que estos módulos sigan conectados gracias a protocolos abiertos.
La especialización en las finanzas tradicionales se asocia a sistemas cerrados; en Web3, la especialización puede apoyarse en una capa abierta y unificada de liquidación.
Así, el cambio en la estructura de mercado de Web3 debe redistribuir responsabilidades sobre la red abierta, no desmontar la red abierta original.
Para proyectos, la futura competencia priorizará la “estructura de compliance” sobre la narrativa
Si la regulación futura evoluciona hacia criterios funcionales y de responsabilidad, los equipos deberán reformular sus planteamientos.
Hasta ahora, un proyecto Web3 solía diseñar primero Token, luego comunidad, luego producto y trading.
En el futuro, el orden será:
Función de negocio → Derechos del usuario → Estructura del activo → Situación regulatoria → Diseño del Token
El equipo debe definir el problema que resuelve, después la estructura de producto, y ya después decidir la existencia del Token.
Esto reducirá el margen para proyectos sostenidos solo por narrativa, pero dará mayor claridad a la infraestructura institucional de Web3.
Por ejemplo, una plataforma de tokenización de activos reales debe resolver primero la cuestión de los activos subyacentes, la custodia y la elegibilidad del inversor, antes de definir la emisión de Tokens. Una plataforma de pagos con stablecoin debe abordar reservas, redención y compliance, antes de plantear la experiencia on-chain.
Esto supone un cambio evidente frente a la lógica “publicar un Token y buscarle aplicación luego” del Web3 inicial.
Cómo deberían entender los usuarios la regulación futura de cripto
El usuario común no tiene por qué dominar cada apartado regulatorio.
Es más importante que identifique el tipo de servicio que está usando.
En una exchange centralizada, debe fijarse en la custodia, retiros, separación de activos, reglas de trading y solvencia del proveedor.
En DeFi, debe entender contratos inteligentes, permisos, oráculos, gobernanza y mecanismos de liquidación.
En stablecoins, debe comprobar quién es el emisor, cuáles son los activos de reserva, el sistema de redención y los usos en pagos.
En definitiva:
Según el negocio, el usuario debe revisar su propio checklist de riesgos.
La estratificación normativa le permite hacer justo eso.
Esto ayuda a los reguladores a identificar responsables y a los usuarios a comprender realmente los riesgos que afrontan.
El mercado solía ver la regulación como una dicotomía:
Apoyar o prohibir Web3.
Pero a la vez que el sector crece en complejidad, esa dicotomía deja de ser útil.
En el largo plazo, cada modelo de negocio requerirá una clasificación propia de riesgos, responsabilidades y normas de mercado.
Las exchanges centralizadas deben resolver problemas de intermediario y activos de usuario.
DeFi debe centrarse en contratos inteligentes, gobernanza e identificar responsabilidades.
Las stablecoins cubrirán reservas, redención y estabilidad de pagos.
Los activos tokenizados conectarán derecho legal, custodia y activos on-chain.
Todos convivirán en el mismo ecosistema Web3, pero no deben tratarse como el mismo producto financiero.
El avance en la regulación estadounidense de cripto en 2026 está destacando precisamente esto: lo necesario es una estructura de mercado adaptable, con estratos según función de negocio, riesgos y responsables. La SEC y la CFTC ya han adoptado esta hoja de ruta mediante clasificaciones de activos digitales e interpretaciones normativas concretas, mientras el Congreso continúa debatiendo legislación.
Así, para Web3, la regulación no terminará con la descentralización. Supondrá que el sector entre en una etapa de infraestructura más definida: responsabilidades para cada rol, normas diferenciadas según riesgo, y la blockchain manteniéndose como capa tecnológica y de liquidación abierta.
Preguntas frecuentes
¿Cuál es la mayor diferencia entre exchanges centralizadas y DeFi?
Las plataformas centralizadas dependen de empresas bien identificadas para servicios de trading y custodia, mientras que DeFi recurre a contratos inteligentes para operaciones y funciones financieras. Las primeras destacan por el riesgo de intermediario, custodia y activos de usuario; las segundas, por el riesgo de código, gobernanza y límites de responsabilidad.
¿Por qué no se puede regular las stablecoins como Tokens comunes?
Las stablecoins cumplen funciones clave en pagos, liquidación y transmisión de valor. De ahí que cobre mayor relevancia la gestión de reservas, el emisor y los mecanismos de redención, y que el foco regulatorio difiera del impreso en los activos digitales de inversión.
¿DeFi requiere regulación incluso siendo descentralizado?
La aplicabilidad de una normativa depende de la estructura real de negocio y de responsabilidad. La descentralización por sí sola no responde quién controla el sistema, opera el frontend, gestiona los permisos o asume el riesgo de mercado.
¿Por qué Web3 necesita regulación por capas?
Porque cada modelo de negocio conlleva riesgos diferenciados. Clasificar plataformas de trading, DeFi, stablecoins y activos tokenizados según función y cadena de responsabilidad facilita adaptar la regulación al riesgo real.
¿Qué implica una regulación cripto cada vez más clara para Web3?
La especialización y la estandarización de la infraestructura. Trading, custodia, pagos, emisión de activos y DeFi delimitarán cadenas de responsabilidad más claras, manteniendo conexiones a través de blockchain.