En noviembre de 2026, Anthropic completó su esperada oferta pública inicial (IPO), convirtiéndose en un caso de estudio importante para comprender cómo se traducen las valoraciones de las empresas de IA en los mercados públicos. La empresa había alcanzado previamente una valoración de aproximadamente 965 000 millones de dólares en una ronda de financiación privada. Finalmente, el precio de la IPO se fijó en 83 $ por acción, lo que correspondía a una valoración aproximada de 1,5 billones de dólares. El 19 de noviembre, las acciones de Anthropic abrieron a 111,50 $ y posteriormente bajaron hasta cerrar en 97,17 $. La evolución del precio de las acciones durante su primer día de cotización mostró que incluso las grandes empresas de IA respaldadas por inversores institucionales están sujetas a una reevaluación continua de sus expectativas de crecimiento y riesgos en los mercados públicos.
La transición de la financiación privada a los mercados públicos implica más que la posibilidad de negociar libremente las acciones. También conlleva diferencias entre los derechos asociados a las acciones preferentes y ordinarias, el número de acciones emitidas, los acuerdos de bloqueo, el coste del capital y las expectativas de convertir el crecimiento en beneficios. Este artículo examina estos mecanismos del mercado de capitales, analiza por qué las empresas de IA pueden experimentar una reevaluación de su valoración después de salir a bolsa y explica cómo pueden distinguir los inversores el valor a largo plazo de una empresa de su precio de mercado a corto plazo.
Puntos clave
- Las valoraciones de la financiación privada suelen derivarse del precio de transacción de una ronda de financiación concreta y no significan necesariamente que todas las acciones de la empresa pudieran venderse al mismo precio.
- Las acciones preferentes privadas pueden incluir condiciones especiales, como preferencias de liquidación y protecciones contra la dilución. Sus derechos económicos pueden diferir de los de las acciones ordinarias negociadas en los mercados públicos.
- Los precios de las IPO los determinan conjuntamente la empresa, los bancos suscriptores y los inversores institucionales, mientras que los precios de mercado posteriores a la cotización se forman mediante compras y ventas continuas.
- La valoración de una empresa de IA después de la IPO puede verse afectada por el crecimiento de los ingresos, el margen bruto, las inversiones de capital relacionadas con la computación, el flujo de caja y el entorno de tipos de interés.
- Una oferta pública relativamente pequeña durante las primeras etapas de cotización puede amplificar la volatilidad del precio. El vencimiento del periodo de bloqueo puede cambiar la oferta de acciones, pero no necesariamente provoca una caída del precio.
- La reevaluación de una valoración no significa necesariamente que las operaciones de la empresa se hayan deteriorado. También puede producirse cuando el mercado público asigna a la empresa una valoración más alta. La cuestión clave es si el precio está alineado con las expectativas de beneficios futuros.
¿Por qué pueden recibir las empresas de IA valoraciones privadas tan elevadas?
En los últimos años, las empresas de IA han experimentado un rápido crecimiento de la financiación y de sus niveles de valoración. Esto refleja tanto las expectativas sobre la comercialización de la tecnología de inteligencia artificial como las perspectivas de los inversores sobre la futura estructura del sector. En el caso de las empresas que desarrollan modelos fundacionales, los inversores no solo se centran en los ingresos actuales, sino también en las capacidades de los modelos, los clientes empresariales, los ecosistemas de desarrolladores y los posibles efectos de plataforma.
En comparación con las empresas públicas maduras, las empresas de IA en fases de alto crecimiento suelen invertir cantidades importantes en el entrenamiento de modelos, la infraestructura de inferencia y el desarrollo de productos. Los beneficios a corto plazo pueden ser reducidos o la empresa puede seguir registrando pérdidas, pero los inversores del mercado privado pueden asignarle una valoración elevada basándose en el tamaño potencial del mercado y en sus ventajas competitivas a largo plazo.
La estructura de inversores de los mercados privados también es un factor importante. Las grandes empresas tecnológicas, los fondos de capital riesgo y los fondos soberanos pueden tener objetivos de inversión diferentes. Algunos inversores estratégicos pueden centrarse no solo en la rentabilidad financiera, sino también en las alianzas de computación en la nube, los ecosistemas tecnológicos o las relaciones comerciales a largo plazo. Estos factores pueden influir en las negociaciones de financiación, pero no significan que todas las inversiones privadas tengan el mismo valor estratégico.
Además, las operaciones de financiación privada se producen con poca frecuencia. Después de que una empresa completa una ronda de financiación, su valoración puede seguir citándose durante un periodo prolongado, mientras que el precio de las acciones de una empresa pública cambia cada día. Por ello, la estabilidad de una valoración del mercado privado puede reflejar en ocasiones una menor frecuencia de fijación de precios, y no la ausencia de cambios en el valor de la empresa.
¿Por qué una valoración de financiación privada no equivale al valor real de negociación de todas las acciones?
La financiación privada suele completarse mediante la emisión de acciones en una ronda de financiación concreta. La valoración posterior a la inversión que suele citar el mercado se deriva a menudo del precio por acción de una nueva ronda de financiación y del número de acciones totalmente diluido correspondiente.
Por ejemplo, supongamos que una empresa de IA emite acciones a nuevos inversores a 100 $ por acción y, basándose en ese precio, alcanza una valoración posterior a la inversión de 100 000 millones de dólares. Esto no significa que haya suficientes compradores en el mercado dispuestos a adquirir todas las acciones de la empresa al mismo precio. La operación real puede afectar únicamente a una parte muy pequeña del capital de la empresa.
Más importante aún, los inversores de distintas rondas de financiación pueden recibir derechos diferentes. Las acciones preferentes privadas pueden incluir preferencias de liquidación, disposiciones contra la dilución, acuerdos de reembolso u otros mecanismos de protección. Los accionistas ordinarios, por lo general, no reciben automáticamente estos derechos. Por tanto, el precio de las acciones preferentes en una ronda de financiación no puede considerarse plenamente equivalente al precio de las acciones ordinarias.
Supongamos que un inversor posee acciones con una preferencia de liquidación específica. Si la empresa se vende a un precio inferior, el inversor puede recibir una distribución antes que los accionistas ordinarios. Este derecho tiene un valor económico, pero su valor concreto depende de la estructura de capital de la empresa y de las condiciones contractuales.
Por ello, para determinar si una valoración privada constituye una referencia significativa es necesario comprender el tamaño de la financiación, las clases de acciones, los derechos preferentes y el método de cálculo del número de acciones. Para los inversores, una valoración de financiación es un indicador de las expectativas del mercado, no un precio uniforme que todos los accionistas puedan obtener.
¿Por qué cambia una IPO la forma en que se determina la valoración de una empresa de IA?
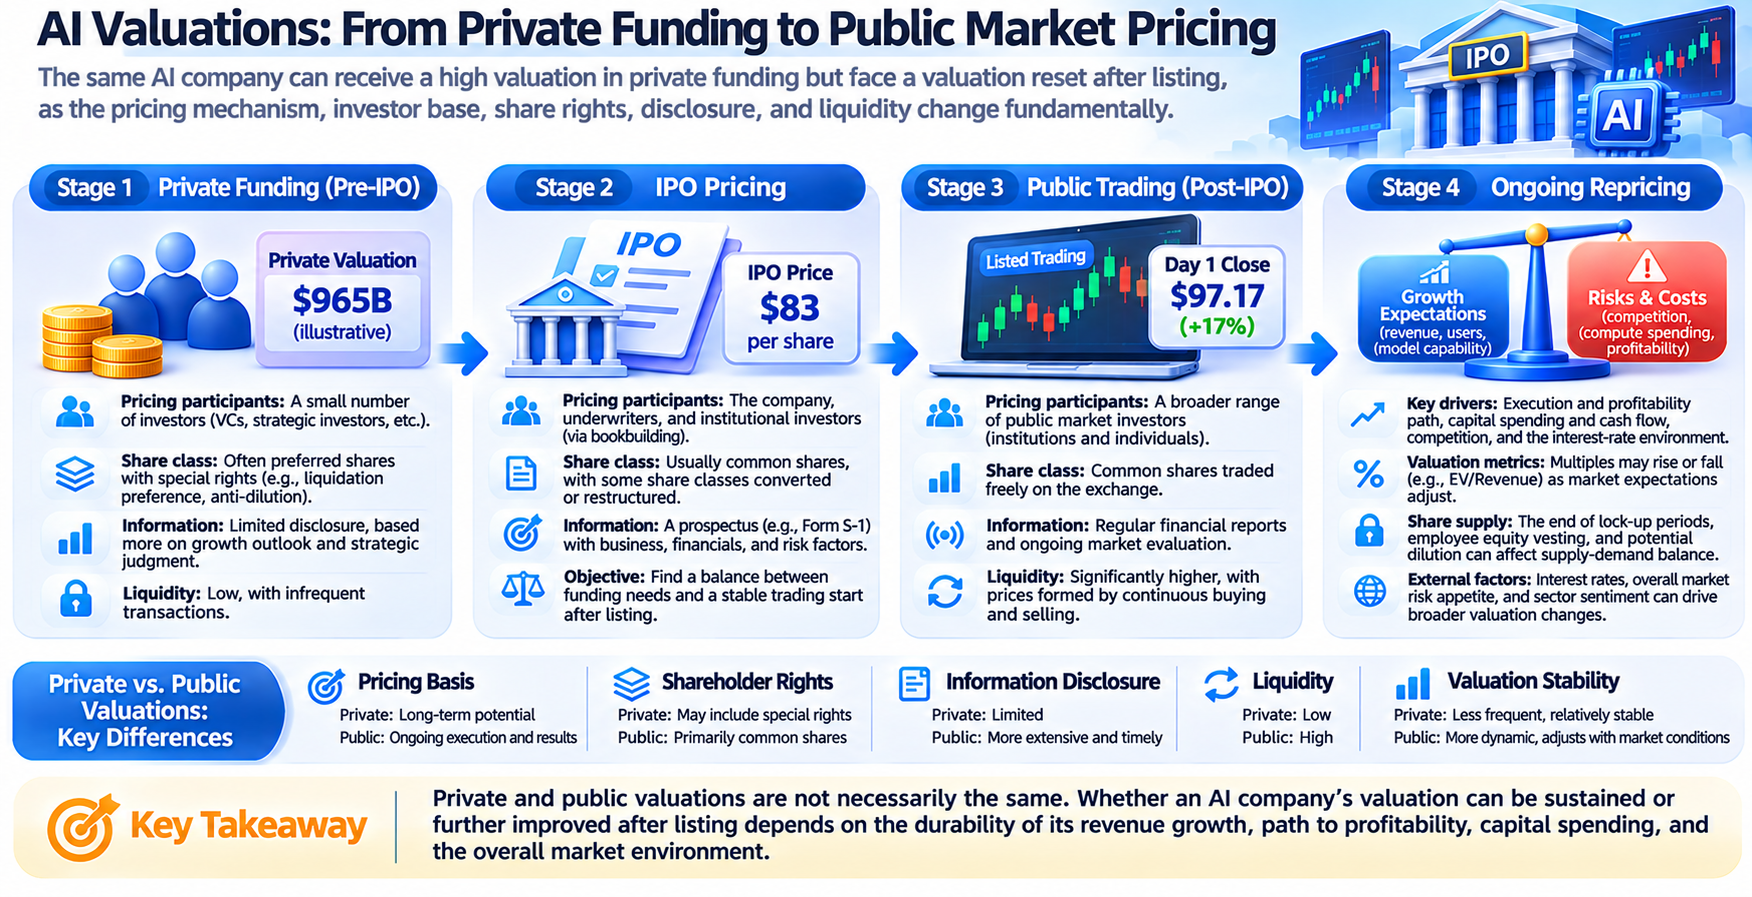
Una IPO traslada a una empresa de un entorno de financiación basado principalmente en negociaciones privadas a un mercado público de valores con una participación más amplia de inversores. Durante el proceso de la oferta, la empresa y los bancos suscriptores determinan el precio de oferta teniendo en cuenta los resultados financieros, las valoraciones de empresas comparables, las condiciones del mercado y la demanda de los inversores institucionales.
Este proceso suele incluir la solicitud de indicaciones de interés y la elaboración de un libro de órdenes. Los inversores institucionales pueden indicar el número de acciones que desean comprar y el precio que están dispuestos a pagar. A continuación, los bancos suscriptores evalúan la demanda del mercado y negocian el precio final con el emisor. El precio de oferta debe satisfacer las necesidades de financiación de la empresa y, al mismo tiempo, tener en cuenta la sostenibilidad de la negociación después de la cotización.
Una vez que las acciones empiezan a negociarse públicamente, el mecanismo de fijación de precios cambia aún más. El precio de mercado ya no lo determina una única negociación de financiación. En su lugar, recibe una influencia continua de la actividad de compra y venta de los inversores. Distintos inversores pueden llegar a conclusiones diferentes sobre el crecimiento del sector de la IA, la rentabilidad de la empresa y los riesgos de valoración. Estas expectativas se reflejan continuamente en el precio de las acciones mediante la negociación.
La IPO de Anthropic en 2026 demostró esta transición. El intervalo de precios de oferta anunciado inicialmente era de 70–78 $ por acción. El precio de oferta final se elevó a 83 $, y posteriormente las acciones cotizaron por encima del precio de oferta durante su primer día. Esto demuestra que el precio de oferta y el precio del mercado público no son el mismo concepto.
Sin embargo, una subida durante el primer día no significa que el mercado haya completado su evaluación de la valoración a largo plazo. Los precios de negociación durante las primeras etapas de una IPO pueden verse afectados por la oferta de acciones, el sentimiento del mercado y las necesidades de financiación a corto plazo. La capacidad de la empresa para mantener su valoración a largo plazo deberá validarse mediante informes financieros y resultados operativos posteriores.
¿Cómo afecta la conversión de acciones preferentes en acciones ordinarias a la valoración pública de una empresa?
Durante la financiación privada, una empresa puede tener varias series de acciones preferentes. Los inversores que participan en distintos momentos pueden tener diferentes derechos de liquidación, conversión u otros derechos económicos. Antes y después de una IPO, estas acciones generalmente deben convertirse o reorganizarse de acuerdo con los estatutos de la empresa y los acuerdos relacionados.
En muchas empresas, una IPO cualificada puede activar la conversión de las acciones preferentes en acciones ordinarias. Después de la conversión, algunos de los derechos especiales originales pueden finalizar y las acciones de los inversores pasan a formar parte de un sistema de fijación de precios más unificado en el mercado público. Sin embargo, el coeficiente de conversión efectivo y los derechos que se mantengan deben determinarse según el folleto específico.
Este proceso puede cambiar la estructura de los derechos económicos entre los distintos accionistas y exige que los inversores vuelvan a evaluar el número de acciones totalmente diluido. Además de las acciones ordinarias emitidas, los inversores deben tener en cuenta las opciones sobre acciones de empleados, las unidades de acciones restringidas, los valores convertibles y otras acciones potenciales.
Los documentos de la oferta de Anthropic revelaron acuerdos de capital y gobierno corporativo relativamente complejos, incluidas distintas clases de acciones ordinarias, una colocación privada simultánea y cuestiones relacionadas con la liquidación de la participación accionarial de los empleados. Estos acuerdos muestran que, al evaluar la valoración pública de una gran empresa de IA, los inversores no pueden limitarse a multiplicar el precio de las acciones por un número de acciones no verificado.
Para los inversores del mercado público, comprender el interés económico que representa cada acción, el número de acciones totalmente diluido y los derechos de gobierno corporativo es un requisito importante para comparar las valoraciones de distintas empresas de IA.
¿Por qué pueden experimentar las empresas de IA una compresión de múltiplos después de salir a bolsa?
La compresión de múltiplos de valoración se refiere a una situación en la que los ingresos o beneficios de una empresa siguen creciendo, pero los inversores están dispuestos a pagar menos por cada unidad de ingresos o beneficios. Por ejemplo, si los ingresos de una empresa crecen un 40 %, pero el mercado le asigna un múltiplo de ingresos significativamente inferior, su capitalización bursátil total aún puede disminuir.
En el caso de las empresas de IA, los múltiplos de valoración suelen verse afectados por las expectativas de crecimiento, los márgenes de beneficio, el panorama competitivo y el coste del capital. Durante la fase de financiación privada, los inversores pueden conceder más importancia a la futura cuota de mercado y a las ventajas tecnológicas a largo plazo. Después de entrar en los mercados públicos, el crecimiento trimestral de los ingresos, la retención de clientes, la estructura de costes y el flujo de caja pueden someterse a un escrutinio más intenso.
Supongamos que una empresa de IA tiene unos ingresos anuales de 10 000 millones de dólares cuando sale a bolsa y que el mercado le asigna un múltiplo de ingresos de 30x, lo que corresponde a un valor empresarial aproximado de 300 000 millones de dólares. Al año siguiente, los ingresos aumentan hasta 15 000 millones de dólares, pero el mercado ajusta el múltiplo de ingresos a 15x. En ese caso, el valor empresarial de la compañía podría descender hasta 225 000 millones de dólares.
Este ejemplo muestra que, incluso con un crecimiento de los ingresos del 50 %, la valoración de una empresa podría disminuir un 25 %. La cuestión clave no es que el negocio haya dejado de crecer, sino que la percepción del mercado sobre las tasas de crecimiento futuras, la rentabilidad o el riesgo haya cambiado.
Las empresas de IA deben prestar especial atención a la inversión relacionada con la computación. Si el rápido crecimiento de los ingresos depende de aumentos continuos en las compras de GPU, los gastos de computación en la nube y los costes de investigación y desarrollo, los inversores deben evaluar qué parte de los ingresos adicionales puede convertirse finalmente en beneficios y flujo de caja libre. El crecimiento de los ingresos por sí solo no puede justificar ningún nivel de valoración concreto.
¿Por qué afectan los tipos de interés y el apetito por el riesgo del mercado al precio de las IPO de empresas de IA?
Las valoraciones de las empresas de IA de alto crecimiento suelen incluir una parte sustancial basada en las expectativas de beneficios futuros. Cuando los inversores esperan que una empresa genere un flujo de caja libre significativo varios años después, los cambios en los tipos de interés y las primas de riesgo pueden afectar al valor actual de esos flujos de caja futuros.
En igualdad de condiciones, cuanto mayor sea la rentabilidad exigida por el mercado, menor será, por lo general, el valor actual esperado de los flujos de caja lejanos. Por tanto, cuando aumentan los tipos de interés sin riesgo o los inversores exigen una mayor compensación por el riesgo, las empresas de crecimiento que todavía no han establecido una rentabilidad estable pueden afrontar una mayor presión sobre su valoración.
Los mercados públicos también presentan fuertes vínculos entre distintas clases de activos. Los inversores institucionales deben asignar capital entre acciones tecnológicas, bonos, efectivo y otros activos. Cuando aumenta la volatilidad del mercado, los cambios en la asignación de capital pueden afectar al precio de las acciones de una empresa aunque sus datos operativos no hayan cambiado significativamente.
Esto difiere del mercado privado. Los fondos de capital privado y de capital riesgo suelen operar con ciclos de inversión más largos y se ven afectados por las condiciones de los fondos, los acuerdos de salida y las restricciones de liquidez. Los inversores del mercado público pueden ajustar sus posiciones con mayor frecuencia, por lo que los precios de las acciones pueden reflejar más rápidamente los cambios en el entorno macroeconómico.
Durante la cotización de Anthropic en noviembre de 2026, las acciones tecnológicas estadounidenses experimentaron una volatilidad generalizada, mientras que el mercado también se centró en la magnitud de la inversión en IA, las expectativas sobre los tipos de interés y la rentabilidad empresarial. Esto demuestra que la valoración pública de una empresa de IA concreta no puede analizarse de forma independiente del entorno financiero general.
¿Por qué puede una oferta pública pequeña amplificar la volatilidad del precio de las acciones durante las primeras etapas de cotización?
El número total de acciones de una empresa no es igual al número de acciones que pueden negociarse libremente. Después de una IPO, algunas acciones en manos de fundadores, empleados e inversores iniciales pueden estar sujetas a acuerdos de bloqueo o restricciones de reventa de valores. Por ello, la oferta pública puede ser relativamente pequeña durante las primeras etapas de cotización.
Cuando la demanda es fuerte, pero el número de acciones negociables es limitado, la presión compradora puede impulsar rápidamente el precio de las acciones. Sin embargo, este aumento no significa necesariamente que todas las acciones puedan venderse al precio de mercado actual. La capitalización bursátil total comunicada es una valoración global derivada del precio de la transacción marginal, no el valor en efectivo que se obtendría si se vendieran realmente todas las acciones de la empresa.
Por el contrario, si la demanda se debilita durante las primeras etapas de cotización, una oferta pública más pequeña también puede amplificar la volatilidad del precio. En el caso de las empresas de IA con valoraciones elevadas, los cambios en las expectativas del mercado pueden provocar ajustes significativos a corto plazo.
Por tanto, al analizar una acción objeto de una IPO, los inversores deben tener en cuenta el tamaño de la oferta, el porcentaje de participación pública, el volumen medio diario de negociación y la estructura de la propiedad institucional. La subida del primer día por sí sola no puede utilizarse para evaluar la demanda de los inversores a largo plazo, ni puede equipararse directamente un precio de negociación a corto plazo con un valor intrínseco estable.
En una IPO grande de una empresa de IA, el tamaño de la oferta puede ser considerable. Sin embargo, si la valoración total de la empresa es aún mayor, el porcentaje de acciones negociables libremente durante las primeras etapas puede seguir siendo limitado. La liquidez real debe evaluarse utilizando los datos del folleto final y las comunicaciones de la bolsa.
¿Por qué puede el vencimiento del periodo de bloqueo convertirse en un momento de reevaluación de la valoración?
El periodo de bloqueo de una IPO suele impedir que determinados accionistas existentes vendan sus acciones inmediatamente después de la cotización. La duración concreta y las excepciones se determinan en los acuerdos correspondientes. En el mercado, es habitual un periodo de 180 días, pero no todas las IPO utilizan el mismo acuerdo.
Una vez finalizado el periodo de bloqueo, algunas acciones anteriormente restringidas pueden pasar gradualmente a estar disponibles para la venta. Esto significa que aumenta la oferta potencial de acciones y que el mercado debe absorber las acciones que los inversores iniciales, los empleados u otros accionistas decidan vender.
Sin embargo, el vencimiento del periodo de bloqueo no significa que esos accionistas vayan a vender necesariamente. Las decisiones de venta reales se ven afectadas por los objetivos de inversión de los accionistas, las consideraciones fiscales, los planes de negociación, las restricciones sobre operaciones con información privilegiada y las expectativas sobre los resultados de la empresa. Algunos inversores a largo plazo pueden seguir manteniendo sus acciones, mientras que algunos empleados pueden vender una parte de sus participaciones para diversificar sus activos.
En el caso de las empresas de IA, la remuneración de los empleados mediante acciones puede ser considerable, por lo que los acuerdos de bloqueo y consolidación de derechos son factores importantes. Si un gran número de acciones potenciales pasa a estar disponible para la negociación aproximadamente al mismo tiempo, el mercado puede volverse más sensible a los cambios en la oferta.
Los inversores deben evaluar el impacto basándose en el número concreto de acciones que pasarán a poder venderse, las condiciones de negociación y el volumen medio diario de negociación, en lugar de considerar automáticamente negativo el final de un periodo de bloqueo. La cuestión clave es la relación entre la oferta potencial adicional y la demanda real del mercado.
¿Cómo pueden distinguir los inversores una caída de la valoración de una empresa de IA de un deterioro de sus fundamentales?
La caída del precio de las acciones de una empresa de IA después de su IPO puede tener distintas causas. En ocasiones, se debe a problemas operativos, como una ralentización del crecimiento de los ingresos, la pérdida de clientes o el aumento de los costes. En otros casos, refleja cambios en los tipos de interés del mercado, el apetito por el riesgo o los múltiplos de valoración. Estas situaciones requieren enfoques analíticos diferentes.
- Los inversores pueden evaluar si las métricas operativas de la empresa son coherentes con las expectativas anteriores. El crecimiento de los ingresos, el margen bruto, la retención de clientes empresariales, los costes de computación y el flujo de caja operativo pueden ayudar a determinar si el modelo de negocio está mejorando. Si la empresa sigue creciendo desde el punto de vista operativo mientras disminuye su múltiplo de valoración, el cambio puede reflejar principalmente una modificación de los criterios de valoración del mercado.
- Los inversores deben distinguir los beneficios contables del flujo de caja. Algunas empresas de IA pueden incurrir en gastos o inversiones de capital importantes debido a la remuneración mediante acciones, la investigación y el desarrollo y la compra de equipos. Los inversores deben centrarse en la tasa de consumo de efectivo, las necesidades de financiación y la posible dilución futura del capital, en lugar de basarse en una única métrica de beneficios para evaluar el valor de la empresa.
- Los inversores deben analizar los cambios de valoración de empresas comparables. Si varias empresas de IA o computación en la nube experimentan una compresión de múltiplos al mismo tiempo, esto puede reflejar un cambio en las primas de riesgo del sector. Si solo una empresa se desvía significativamente, los inversores deben examinar más a fondo sus riesgos operativos específicos.
- Los inversores también deben evaluar si la empresa puede seguir desarrollando ventajas competitivas. Las capacidades de los modelos de IA, los precios de los productos, las relaciones con clientes empresariales y el ritmo de iteración tecnológica afectan a las expectativas de beneficios a largo plazo. Sin embargo, estas ventajas deben hacerse evidentes gradualmente en datos operativos verificables.
Por tanto, una caída de la valoración no demuestra que una empresa haya fracasado ni indica automáticamente que las acciones estén infravaloradas. Solo teniendo en cuenta el flujo de caja futuro, el coste del capital y el panorama competitivo pueden los inversores determinar si un cambio de precio tiene una base razonable.
¿Cómo deben crear los inversores un marco de valoración para una IPO de una empresa de IA?
En el caso de una empresa de IA que pasa del mercado privado al mercado público, los inversores pueden crear un marco analítico que abarque la estructura de capital, los resultados operativos, la valoración y las condiciones de negociación del mercado.
- Confirmar la base de valoración. Los inversores deben distinguir entre la valoración de la ronda de financiación, la valoración de la IPO, la capitalización bursátil total después de la cotización y el valor empresarial. También deben revisar el número de acciones totalmente diluido, el efectivo, la deuda y la posible remuneración mediante acciones. Estas distintas medidas de valoración no pueden compararse directamente.
- Analizar la calidad del crecimiento financiero. Además de los ingresos, los inversores deben tener en cuenta el crecimiento de los ingresos, el margen bruto, la concentración de clientes, los costes de computación y el flujo de caja operativo. En el caso de las empresas que aún no han alcanzado una rentabilidad estable, los múltiplos de ingresos pueden utilizarse para una comparación inicial, pero deben evaluarse junto con los márgenes de beneficio futuros y la sostenibilidad del crecimiento.
- Evaluar la estructura de negociación del mercado público. El tamaño de la oferta, la oferta pública, el periodo de bloqueo, la propiedad institucional y los posibles planes de ofertas adicionales pueden afectar a la oferta y la demanda de las acciones después de la cotización. En el caso de empresas con valoraciones elevadas y gran atención del mercado, los precios a corto plazo pueden no moverse en sincronía con los cambios en los fundamentales.
- Desarrollar distintos escenarios operativos. Los inversores pueden evaluar por separado la valoración en escenarios en los que el crecimiento de los ingresos se mantiene elevado, se ralentiza gradualmente o afronta una competencia más intensa, teniendo también en cuenta las inversiones de capital y los costes de financiación. El análisis de escenarios no predice que vaya a producirse necesariamente un precio de acción concreto. En su lugar, identifica las hipótesis de crecimiento implícitas en el precio actual.
- Seguir comprobando si la empresa está cumpliendo las expectativas operativas establecidas en el momento de la IPO. En el caso de las empresas de IA, el progreso tecnológico y el crecimiento de usuarios pueden impulsar la expansión de los ingresos, pero las valoraciones a largo plazo deben estar alineadas en última instancia con una rentabilidad sostenible.
Conclusión
La transición de una valoración privada a un precio de mercado público implica más que un cambio en los canales de financiación. También supone un cambio en el mecanismo mediante el que se forma la valoración de una empresa de IA. Los precios de la financiación privada pueden verse influidos por la estructura de los inversores, las condiciones especiales de las acciones y las expectativas de crecimiento a largo plazo, mientras que los precios de las acciones después de la cotización deben someterse continuamente al escrutinio de la liquidez del mercado, la información financiera y el apetito por el riesgo.
La IPO de Anthropic en 2026 ofrece un caso de estudio real de este proceso. Su valoración en la IPO fue considerablemente superior a la valoración de su financiación privada anterior, pero la volatilidad de los precios en la negociación pública también mostró que la fijación del precio de la oferta y la fijación del precio de mercado no son el mismo proceso. La capacidad de mantener la valoración en el futuro seguirá dependiendo de los resultados operativos de la empresa y de la evaluación que haga el mercado de las rentabilidades a largo plazo.
Para los inversores, la clave no es simplemente comparar la valoración de la IPO con la valoración privada anterior. En su lugar, deben comprender los derechos asociados a las distintas clases de acciones, el número de acciones totalmente diluido, el coste del capital y las expectativas de flujo de caja. Solo combinando la estructura de capital, la calidad operativa y los mecanismos de negociación del mercado público pueden los inversores evaluar con mayor precisión los cambios en la valoración de una empresa de IA después de su salida a bolsa.
Preguntas frecuentes
¿Por qué puede ser la valoración de la IPO de una empresa de IA superior a su valoración privada anterior?
Esto puede deberse al crecimiento de los ingresos, una mayor demanda del mercado, cambios en las condiciones de financiación o un mayor optimismo de los inversores sobre las perspectivas a largo plazo de la empresa. Sin embargo, las valoraciones de los mercados privado y público pueden basarse en criterios diferentes, por lo que los inversores deben confirmar el número de acciones y los derechos relacionados al realizar comparaciones.
¿Una valoración de financiación privada equivale al valor de mercado de todas las acciones de la empresa?
No necesariamente. Una valoración privada suele derivarse del precio de transacción de una ronda de financiación concreta. Las acciones correspondientes pueden tener derechos especiales y el número real de acciones negociadas puede ser limitado.
¿La subida de una empresa de IA durante su primer día significa que su valoración es razonable?
No puede extraerse una conclusión definitiva basándose únicamente en este dato. El precio del primer día puede verse afectado por el precio de oferta, la oferta pública y el sentimiento del mercado. La valoración a largo plazo aún necesita el respaldo de los datos operativos y el flujo de caja.
¿Por qué puede caer el precio de las acciones de una empresa de IA aunque sus ingresos estén creciendo?
Si el mercado reduce el múltiplo de ingresos, aumenta la prima de riesgo o rebaja sus expectativas sobre los beneficios futuros, la capitalización bursátil de la empresa puede disminuir aunque sus ingresos crezcan.
¿El final de un periodo de bloqueo de una IPO provoca necesariamente una caída del precio de las acciones?
No necesariamente. El vencimiento de un periodo de bloqueo aumenta el número de acciones que potencialmente pueden venderse. El impacto real sobre el precio depende de la disposición de los accionistas a vender, la demanda del mercado y la liquidez de negociación.
¿Cuáles son las métricas más importantes para analizar la valoración de una IPO de una empresa de IA?
Los inversores deben tener en cuenta la capitalización bursátil totalmente diluida, el valor empresarial, el crecimiento de los ingresos, el margen bruto, el consumo de efectivo, las inversiones de capital, la remuneración mediante acciones, la oferta pública y los acuerdos de bloqueo. No deben basarse en un único múltiplo de valoración.