El 10 de noviembre de 2026, Wells Fargo mejoró su perspectiva de inversión sobre el sector de infraestructura de IA de EE. UU., de negativa a neutral, después de que una corrección significativa en las acciones de semiconductores mejorara las valoraciones y los perfiles de riesgo-rentabilidad. Sin embargo, la firma también señaló que los gastos de capital en IA podrían contribuir mucho menos al crecimiento de las ganancias corporativas para 2028, cuando un menor crecimiento del gasto y el aumento de los gastos de depreciación podrían ejercer presión sobre las ganancias por acción.
Esto significa que construir más centros de datos de IA no se traduce necesariamente en mayores beneficios futuros para las empresas relacionadas. Para los inversores, las preguntas más importantes son: ¿cuándo se traducirá en ingresos el dinero invertido hoy? ¿Cómo afectará a los beneficios la depreciación de equipos como las GPU? Si la demanda de IA sigue creciendo, pero a un ritmo menor del que espera el mercado, ¿cómo se ajustarán las valoraciones de las acciones tecnológicas? Este artículo examina estas cuestiones.
Puntos clave:
-
Los gastos de capital en IA siguen siendo elevados. Las grandes empresas tecnológicas continúan invirtiendo en GPU, servidores, centros de datos e infraestructura eléctrica, lo que impulsa la demanda en toda la cadena de suministro.
-
2028 es una posible ventana de seguimiento de riesgos, no un punto de inflexión confirmado para la industria. Al mercado le preocupa la desaceleración del crecimiento de los gastos de capital junto con el aumento continuado de los gastos de depreciación derivados de inversiones anteriores.
-
Existe un desfase temporal entre los gastos de capital y el reconocimiento de beneficios. Las empresas experimentan salidas de efectivo al adquirir equipos, mientras que los costes relacionados suelen reconocerse gradualmente en la cuenta de resultados durante la vida útil de los activos.
-
El ritmo de actualización de las GPU puede afectar a la rentabilidad de las inversiones. Las mejoras de rendimiento de los chips de nueva generación pueden acortar la vida útil económica de los equipos antiguos.
-
El crecimiento de los ingresos procedentes de los centros de datos de IA no implica necesariamente una mejora del flujo de caja libre. Las actualizaciones de equipos, los costes de financiación y los gastos operativos pueden seguir consumiendo capital.
-
Los riesgos difieren entre las empresas de la cadena de suministro. Los proveedores de chips, las plataformas de computación en la nube y los operadores de centros de datos afrontan presiones sustancialmente diferentes sobre las ganancias y el flujo de caja.
¿Por qué sigue creciendo la inversión en centros de datos de IA?
El factor directo del crecimiento de la inversión en centros de datos de IA es la demanda continua de recursos informáticos para el entrenamiento de modelos de IA, la inferencia y las aplicaciones empresariales.
En comparación con los centros de datos tradicionales, los centros de datos de IA suelen requerir más GPU de alto rendimiento, aceleradores, redes de alta velocidad y sistemas de refrigeración especializados. El entrenamiento de modelos de gran tamaño depende de importantes recursos de computación paralela. A medida que se desarrollan los agentes de IA, la automatización empresarial y las aplicaciones multimodales, las cargas de trabajo de inferencia también pueden seguir expandiéndose.
En 2026, la inversión en infraestructura de IA sigue siendo considerable. Los datos publicados por IDC el 6 de noviembre mostraron que el gasto global en infraestructura de IA alcanzó los 121 400 millones de $ en el segundo trimestre de 2026, un aumento aproximado del 53 % interanual, y elevó su previsión para todo el año a 521 000 millones de $. Esta cifra cubre principalmente infraestructuras como servidores y almacenamiento de IA, y no es plenamente comparable con los gastos de capital más amplios que incluyen terrenos, edificios, energía y otros proyectos de construcción.
Mientras tanto, JPMorgan espera que los gastos de capital globales relacionados con la IA alcancen aproximadamente los 900 000 millones de $ en 2026. Aunque las cifras difieren según el alcance de la medición, todas reflejan el papel de la IA como un importante impulsor de la inversión global en infraestructura tecnológica.
Sin embargo, una mayor escala de inversión no significa que toda la nueva capacidad informática pueda generar ingresos de inmediato. Los centros de datos pueden atravesar un largo proceso desde la planificación y las aprobaciones hasta la construcción y la operación. Incluso después de adquirir las GPU, deben estar disponibles la energía, las redes, los sistemas de refrigeración y las cargas de trabajo de los clientes antes de que pueda crearse capacidad informática utilizable. Por lo tanto, el crecimiento de los gastos de capital en IA refleja las expectativas de inversión de las empresas para la demanda futura, en lugar de beneficios ya obtenidos.
¿Por qué 2028 podría convertirse en un punto de inflexión para la presión sobre las ganancias de IA?
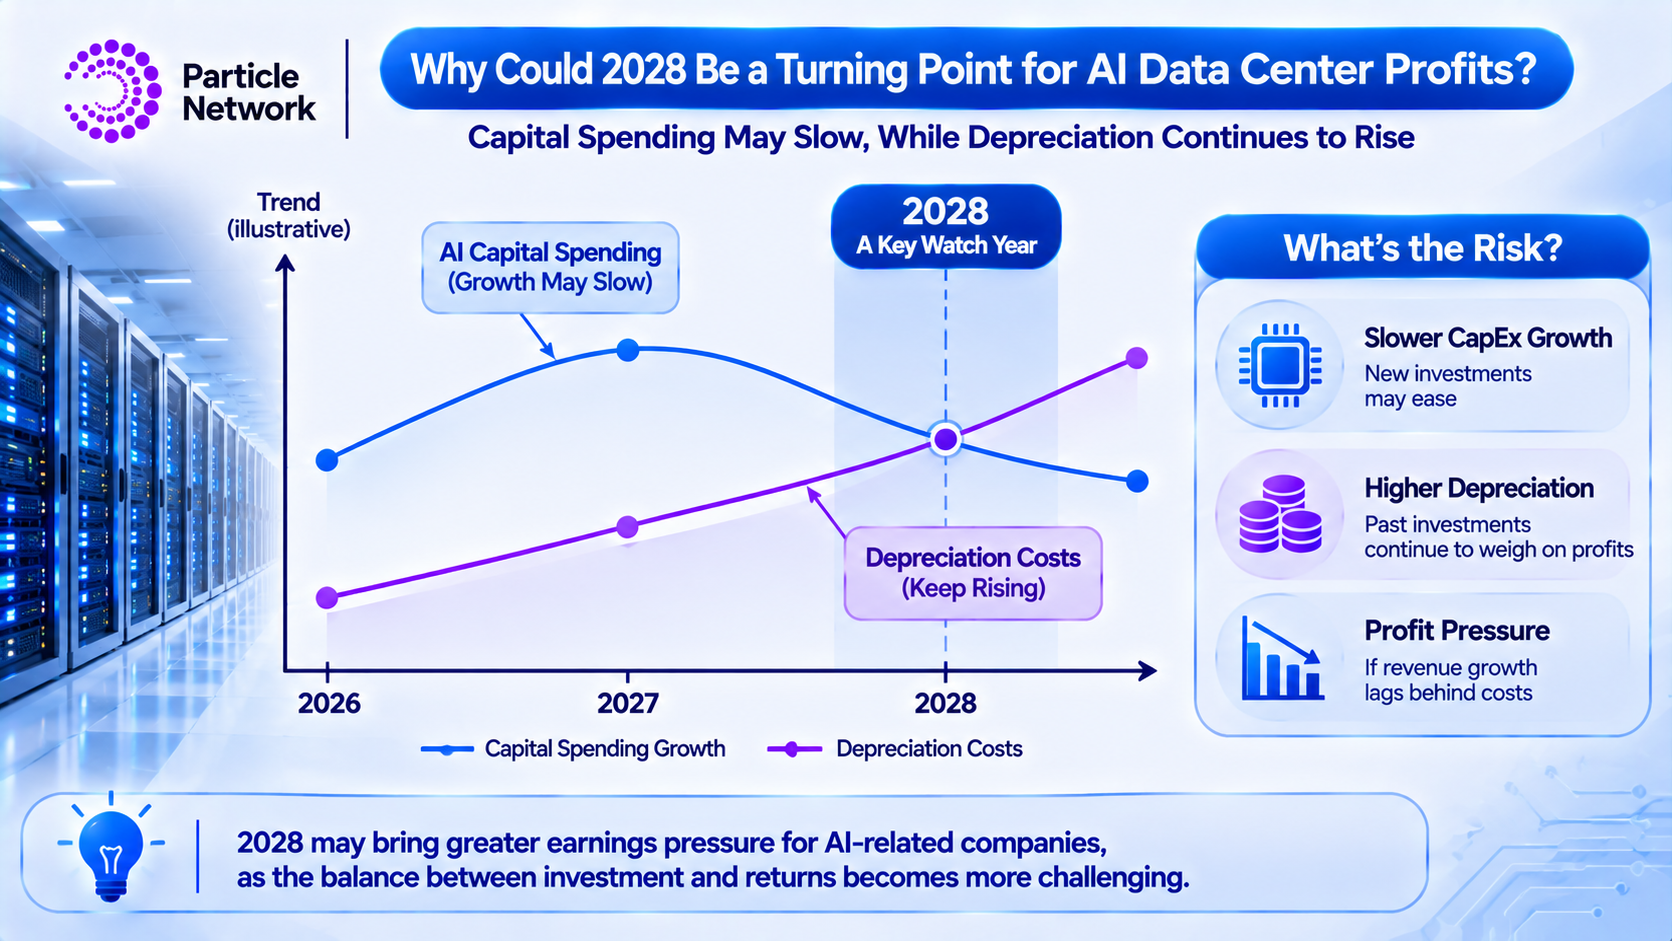
La atención sobre 2028 se debe principalmente a posibles cambios en la relación entre el crecimiento de los gastos de capital en IA, la generación de ingresos y la depreciación de equipos.
Durante la rápida expansión de la infraestructura de IA, los gastos de capital de las grandes empresas tecnológicas pueden aumentar directamente los pedidos de chips, servidores, equipos de red y proveedores de servicios de centros de datos. Estos gastos de adquisición se convierten en ingresos para las empresas proveedoras y respaldan el crecimiento de las ganancias en toda la cadena de suministro relacionada.
Sin embargo, los gastos de capital no pueden mantener indefinidamente la misma elevada tasa de crecimiento. Después de que las empresas completen su primera ronda de construcción de infraestructura a gran escala, la inversión adicional puede desplazarse gradualmente hacia actualizaciones de equipos, optimización de capacidad y expansiones más específicas. Incluso si la inversión total sigue siendo elevada, el crecimiento anual puede desacelerarse considerablemente.
En su análisis de noviembre de 2026, Wells Fargo señaló que los gastos de capital relacionados con la IA contribuyeron aproximadamente con 8 puntos porcentuales al crecimiento de las ganancias del S&P 500 durante el último año. Se espera que esta contribución continúe en 2027, pero podría debilitarse significativamente en 2028 a medida que aumenten los costes de depreciación.
El núcleo de esta visión no es una previsión de que la construcción de centros de datos de IA se detenga en 2028. Más bien, refleja la preocupación de que dos fuerzas puedan cambiar al mismo tiempo: por un lado, los nuevos gastos de capital pueden aportar una contribución marginal menor al crecimiento de los ingresos de la cadena de suministro; por otro, los equipos adquiridos anteriormente pueden comenzar a generar gastos de depreciación sostenidos y más elevados.
Si los ingresos adicionales de los servicios de IA no pueden cubrir oportunamente los costes de depreciación, operación y financiación, el crecimiento de los beneficios puede verse limitado.
No obstante, esto sigue siendo una previsión basada en escenarios, no un resultado seguro. Si la comercialización de la IA se acelera, mejora la utilización de la capacidad informática o disminuyen los costes informáticos por unidad, los ingresos adicionales aún podrían compensar estas presiones de costes. Por lo tanto, es más adecuado entender 2028 como una importante ventana de seguimiento para que el mercado evalúe la rentabilidad de las inversiones en IA, en lugar de una fecha confirmada de declive de la industria.
¿Por qué los gastos de capital de los centros de datos de IA se convierten en presión de depreciación?
Los gastos de capital (CapEx) se refieren al gasto de las empresas para adquirir o construir activos a largo plazo, como GPU, servidores, edificios de centros de datos y equipos eléctricos.
A diferencia de los gastos operativos cotidianos, los desembolsos que cumplen los requisitos para capitalizarse generalmente no se reconocen íntegramente en la cuenta de resultados durante el periodo de compra. En su lugar, primero se reconocen como activos y después se deprecian gradualmente a lo largo de su vida útil estimada. Por ejemplo, si una empresa adquiere equipos de servidores por valor de 10 000 millones de $ y utiliza el método de depreciación lineal durante cinco años, sin valor residual, puede reconocer aproximadamente 2 000 millones de $ en gastos de depreciación cada año.
Esto significa que las compras de equipos generan grandes salidas de efectivo por adelantado, mientras que su impacto en la cuenta de resultados puede prolongarse durante años. Este desfase temporal es especialmente importante para los centros de datos de IA.
Si las empresas realizan compras de equipos a gran escala tanto en 2026 como en 2027, los gastos de depreciación de múltiples lotes de inversión pueden afectar simultáneamente a la cuenta de resultados en 2028. Incluso si el crecimiento de los nuevos gastos de capital se ralentiza ese año, los costes de depreciación de las inversiones anteriores no desaparecerán inmediatamente.
Además, los chips de IA se actualizan con rapidez. A medida que las GPU de nueva generación ofrecen un mayor rendimiento informático y eficiencia energética, el valor económico de los equipos más antiguos puede disminuir, lo que exige a las empresas reevaluar las vidas útiles estimadas y los riesgos de deterioro.
Sin embargo, las vidas útiles varían significativamente entre los diferentes tipos de activos. Los edificios de centros de datos, los sistemas eléctricos y las instalaciones de refrigeración generalmente tienen vidas útiles más largas, mientras que los equipos informáticos, como las GPU y los servidores, presentan ciclos de actualización relativamente más cortos. Por lo tanto, la inversión total en un centro de datos no puede evaluarse basándose en el ciclo de actualización de las GPU. La clave de la presión de depreciación no es solo cuánto se invirtió, sino también qué activos se adquirieron, durante cuánto tiempo se prevé utilizarlos y si los equipos relacionados pueden generar ingresos suficientes durante su ciclo de vida.
¿Por qué una mayor demanda de IA no conduce necesariamente a mayores beneficios?
El aumento de la demanda de IA puede incrementar el uso de la capacidad informática, pero la rentabilidad final de una empresa también depende de los precios de los servicios, los costes operativos y la utilización de los activos. Para las grandes empresas de computación en la nube, los ingresos de IA proceden principalmente del alquiler de capacidad informática, los servicios de plataformas en la nube y los productos de software relacionados. Si la demanda de los clientes sigue creciendo, las empresas pueden aumentar sus ingresos mejorando la utilización de los servidores y ampliando la escala de los servicios.
Sin embargo, si grandes volúmenes de nueva capacidad de centros de datos comienzan a operar aproximadamente al mismo tiempo, el mercado puede enfrentarse a una competencia de precios más intensa. Incluso si el uso de recursos informáticos continúa creciendo, los ingresos por unidad de capacidad informática pueden disminuir.
Al mismo tiempo, se mantienen los costes de adquisición de GPU, energía, refrigeración, redes y mantenimiento. Algunas empresas también pueden necesitar pagar intereses de financiación o adquirir recursos informáticos adicionales a socios. Como resultado, los negocios de IA pueden experimentar crecimiento de ingresos junto con una disminución de los márgenes de beneficio.
Las mejoras en la eficiencia de los modelos de IA también pueden cambiar la estructura de la demanda informática. Los nuevos modelos pueden reducir el coste informático de tareas individuales mediante métodos de inferencia más eficientes. Esto puede ampliar el abanico de aplicaciones de IA, pero también puede afectar al poder de fijación de precios de algunos servicios informáticos.
Si el crecimiento de la demanda impulsado por costes más bajos es suficientemente rápido, las empresas aún pueden lograr mayores beneficios. Si la competencia de mercado hace que los precios disminuyan más rápido de lo que mejoran los costes, la rentabilidad puede verse sometida a presión. Por lo tanto, evaluar la rentabilidad de las inversiones en centros de datos de IA requiere observar la utilización real de los recursos informáticos, los ingresos por servicios, los márgenes operativos y la demanda de los clientes, en lugar de limitarse al número de GPU desplegadas.
¿Por qué el flujo de caja libre podría ser más importante que el crecimiento de los ingresos?
El flujo de caja libre (FCF) se utiliza habitualmente para medir los fondos restantes después de que una empresa genere efectivo a partir de actividades operativas y deduzca los gastos de capital. Para las empresas de centros de datos de IA con una elevada inversión de capital, el flujo de caja libre puede indicar si necesitan seguir dependiendo de financiación externa para respaldar su expansión.
Por ejemplo, una empresa de computación en la nube puede experimentar un crecimiento continuado de su flujo de caja operativo. Sin embargo, si el gasto en GPU y construcción de centros de datos crece más rápido, su flujo de caja libre puede seguir disminuyendo o incluso volverse negativo.
Esto no significa necesariamente que la empresa haya fracasado operativamente. Las empresas en una fase de rápida expansión pueden aumentar deliberadamente la inversión para buscar una mayor cuota de mercado futura. Sin embargo, si los elevados gastos de capital no pueden traducirse en ingresos y retornos de efectivo suficientes durante un periodo prolongado, la empresa puede afrontar una mayor presión de financiación.
En un informe de octubre de 2026, JPMorgan señaló que los métodos de financiación para la inversión en infraestructura de IA están cambiando. Algunas grandes empresas tecnológicas utilizan cada vez más financiación mediante deuda y capital para respaldar la construcción, en lugar de depender únicamente de su propio flujo de caja libre.
Este cambio no afecta por igual a todas las empresas. Las grandes empresas tecnológicas con negocios consolidados de nube, ingresos publicitarios y reservas de efectivo considerables generalmente tienen mayor capacidad de financiación. En cambio, los operadores de centros de datos que dependen en gran medida de un único cliente, deuda externa o financiación continua mediante capital pueden ser más sensibles a los tipos de interés y a las condiciones del mercado de capitales.
Para los inversores, el crecimiento de los ingresos es solo el primer nivel de análisis. Más importante aún, deben determinar si los ingresos adicionales pueden generar flujo de caja operativo y si los gastos de capital futuros deberán seguir aumentando continuamente.
6. ¿Qué riesgos diferentes afrontan los proveedores de chips, las empresas de computación en la nube y los operadores de centros de datos?
La cadena de suministro de centros de datos de IA abarca múltiples segmentos, pero los cambios en los gastos de capital no afectan a todas las empresas de la misma manera.
| Tipo de empresa |
Empresas representativas |
Principales fuentes de ingresos |
Riesgos clave |
| Proveedores de chips de IA |
NVIDIA, AMD |
Ventas de GPU, aceleradores y productos relacionados |
Menor crecimiento de las adquisiciones de los clientes, competencia y cambios en el margen bruto |
| Plataformas de computación en la nube |
Microsoft, Amazon, Alphabet |
Servicios de computación en la nube e IA |
Gastos de capital, depreciación, precios de servicios y rentabilidad de las inversiones |
| Proveedores de centros de datos y servicios informáticos |
CoreWeave, IREN y otros |
Alquiler de capacidad informática, centros de datos y servicios relacionados |
Costes de financiación, actualizaciones de equipos y concentración de clientes |
| Proveedores de energía e infraestructura |
Empresas de equipos eléctricos, refrigeración y redes |
Suministro de equipos y servicios de ingeniería |
Retrasos en proyectos, ciclos de pedidos y cambios en la demanda de construcción |
Para empresas de chips como NVIDIA y AMD, los gastos de capital de los principales clientes afectan directamente a la demanda de compras de productos. Si las empresas de computación en la nube ralentizan el crecimiento de las nuevas adquisiciones de GPU, el crecimiento de los ingresos de los proveedores de chips puede desacelerarse.
Sin embargo, los proveedores de chips generalmente no asumen los costes de depreciación de todos los equipos de centros de datos de sus clientes. Por lo tanto, sus riesgos se reflejan principalmente en los pedidos, los precios de los productos, la competencia y el inventario. Para las plataformas de computación en la nube como Microsoft, Amazon y Alphabet, la inversión en IA respalda por un lado el desarrollo del negocio de nube y, por otro, genera gastos de capital y gastos de depreciación continuados.
Estas empresas deben demostrar que la inversión adicional puede generar retornos suficientes mejorando la utilización de la capacidad informática, ampliando los ingresos de los servicios de IA y aumentando la eficiencia operativa. Para proveedores de servicios informáticos como CoreWeave, la estructura de riesgos puede ser más compleja. Las empresas necesitan construir o arrendar primero la infraestructura y después recuperar sus inversiones mediante contratos a largo plazo con clientes. Si se retrasan las entregas de equipos, cambia la demanda de los clientes o aumentan los costes de financiación, el flujo de caja puede verse afectado.
Por lo tanto, el crecimiento de los gastos de capital en IA no constituye un beneficio compartido para todas las empresas. Es una fuente de ingresos para los proveedores aguas arriba, al mismo tiempo que representa un coste de inversión para los compradores aguas abajo.
¿Por qué la energía, la financiación y los ciclos de construcción podrían afectar a las ganancias en 2028?
El ritmo de construcción de los centros de datos de IA depende no solo del suministro de GPU, sino también de la energía, los terrenos, las aprobaciones y las condiciones de financiación. Los grandes centros de datos de IA requieren un suministro eléctrico estable e instalaciones de refrigeración de alta densidad. Incluso si las empresas han asegurado GPU, es posible que no puedan iniciar sus operaciones a tiempo si las conexiones a la red, la construcción de subestaciones o los sistemas de refrigeración aún no están terminados.
Este desfase temporal puede retrasar la generación de ingresos. Por ejemplo, un centro de datos podría haber estado previsto para comenzar a operar en 2027, pero retrasarse hasta 2028 debido al aplazamiento de las conexiones eléctricas. Si ya se han incurrido en algunos gastos de equipos y construcción, la empresa puede afrontar un periodo más largo con capital inmovilizado, mayores gastos de financiación y un plazo de recuperación de la inversión más tardío.
JPMorgan señaló que el suministro eléctrico, la escasez de equipos, los permisos de construcción y la oposición pública a la expansión de los centros de datos son limitaciones importantes para la construcción de infraestructura de IA. Algunos proyectos pueden tener ciclos de construcción de 18 a 30 meses.
Al mismo tiempo, los costes de financiación pueden afectar a la economía de los proyectos. Si las empresas utilizan deuda para respaldar la construcción de centros de datos, unos tipos de interés más altos pueden aumentar los gastos por intereses. Para los operadores que necesitan actualizar continuamente sus GPU, las futuras adquisiciones de equipos también pueden crear nuevas necesidades de financiación.
Sin embargo, los retrasos en la construcción también pueden reducir los gastos de capital reales durante un periodo determinado y no necesariamente aumentan la depreciación de forma inmediata. El impacto específico depende de si los activos han alcanzado las condiciones previstas para su uso, del tratamiento contable de los costes relacionados y de los acuerdos contractuales y de financiación. Por lo tanto, los riesgos sobre las ganancias en 2028 pueden surgir no solo de la depreciación, sino también de desajustes entre los calendarios de puesta en marcha de los proyectos, los costes de financiación y la generación de ingresos de los clientes.
¿Una inversión más lenta en centros de datos de IA significa que las acciones tecnológicas caerán inevitablemente?
Un crecimiento más lento de los gastos de capital en IA no significa necesariamente que las acciones tecnológicas vayan a caer. Para los proveedores de chips y equipos, una menor adquisición de nuevos equipos por parte de los clientes puede afectar al crecimiento futuro de los pedidos. Sin embargo, para las grandes empresas de computación en la nube, un crecimiento más lento de los gastos de capital también puede mejorar el flujo de caja libre.
Por ejemplo, si una empresa ha completado la construcción de centros de datos a gran escala y puede atender a más clientes utilizando los recursos informáticos existentes mientras reduce las compras de nuevos equipos, su flujo de caja y su rentabilidad sobre el capital pueden mejorar.
Por lo tanto, unos gastos de capital más lentos pueden tener dos efectos diferentes al mismo tiempo: los proveedores aguas arriba pueden enfrentarse a presión sobre el crecimiento de los pedidos, mientras que los compradores aguas abajo pueden tener oportunidades para mejorar su flujo de caja. La forma en que el mercado finalmente valore estos resultados depende del crecimiento de los ingresos, los cambios en los costes y las expectativas de valoración previas.
En noviembre de 2026, Wells Fargo mejoró su perspectiva sobre las acciones de semiconductores relacionadas con la IA después de una caída significativa, lo que refleja que algunas preocupaciones sobre un crecimiento futuro más lento ya pueden estar incorporadas en las valoraciones. Sin embargo, la firma advirtió que la posible presión sobre las ganancias en 2028 podría no estar todavía plenamente descontada.
Esto muestra que el riesgo de ganancias corporativas y el riesgo de inversión en acciones no son exactamente lo mismo. Incluso si el crecimiento de las ganancias de una empresa se ralentiza en el futuro, su valoración puede seguir siendo atractiva si el precio de sus acciones ya ha disminuido significativamente. Por el contrario, incluso si una empresa continúa creciendo, puede enfrentarse a una compresión de valoración si el precio de sus acciones refleja expectativas de ganancias excesivamente elevadas. Por lo tanto, los inversores deben evaluar tanto el potencial de ganancias futuras de una empresa como su precio de mercado actual, en lugar de juzgar el rendimiento de las acciones basándose únicamente en los cambios en los gastos de capital.
¿Cómo pueden los inversores evaluar si los centros de datos de IA se acercan a un punto de inflexión en las ganancias?
Evaluar si el ciclo de inversión en centros de datos de IA está cambiando requiere una revisión integral de los gastos de capital, los ingresos, el flujo de caja y la eficiencia en la utilización de activos.
-
Los inversores pueden seguir las previsiones de gastos de capital de las grandes empresas tecnológicas. Si las empresas continúan aumentando los presupuestos de inversión mientras las previsiones de ingresos y ganancias del negocio de nube no mejoran al mismo ritmo, el mercado puede preocuparse más por la rentabilidad de las inversiones.
-
Los inversores deben supervisar la relación entre los gastos de depreciación y el beneficio operativo. Si la depreciación sigue aumentando mientras los ingresos adicionales de los servicios de IA no pueden cubrir los costes relacionados, los márgenes de beneficio pueden verse sometidos a presión.
-
Los inversores pueden observar los cambios en el flujo de caja libre. Para las empresas que continúan expandiéndose, una disminución a corto plazo del flujo de caja libre no es necesariamente una señal negativa. Sin embargo, si el flujo de caja operativo no puede cubrir las inversiones necesarias a largo plazo, la dependencia de financiación puede aumentar.
-
Los inversores deben supervisar la utilización de los centros de datos y los contratos con clientes. La capacidad de los equipos informáticos para mantener una alta utilización después de entrar en funcionamiento, la continuidad del pago de tarifas por parte de los clientes y la capacidad de las condiciones contractuales para cubrir el plazo de recuperación de la inversión en equipos pueden afectar a los retornos a largo plazo.
-
Los inversores pueden evaluar las expectativas del mercado junto con las valoraciones de las acciones. Si las previsiones de ganancias futuras de una empresa se revisan a la baja mientras el precio de sus acciones sigue reflejando elevadas expectativas de crecimiento, puede existir riesgo de un ajuste adicional.
Estos indicadores deben analizarse en el contexto de la posición de una empresa en la cadena de suministro. Para los proveedores de chips, son más importantes los pedidos y los planes de adquisición de los clientes. Para las empresas de computación en la nube, son más críticos los ingresos de IA y el flujo de caja libre. Para las empresas de alquiler de capacidad informática, el cumplimiento de contratos, la utilización de equipos y la capacidad de financiación pueden afectar directamente a la estabilidad operativa.
¿Cómo puedes seguir la cadena de suministro de centros de datos de IA mediante Gate Stock Trading?
El ciclo de inversión en centros de datos de IA abarca múltiples industrias, incluida la fabricación de chips, la computación en la nube, el alquiler de capacidad informática y la infraestructura. Los inversores que deseen seguir los mercados relacionados pueden utilizar las opciones pertinentes disponibles a través de Gate Stock Trading para consultar los instrumentos de acciones estadounidenses que la plataforma admite realmente y analizar los cambios del mercado junto con los informes financieros, las valoraciones y la información del sector.
Por ejemplo, los inversores pueden supervisar el crecimiento de los ingresos y los pedidos de clientes de empresas de chips como NVIDIA y AMD; observar los gastos de capital y el rendimiento del negocio de nube de Microsoft, Amazon y Alphabet; y revisar los costes de financiación, los contratos con clientes y las condiciones de flujo de caja de proveedores de servicios informáticos como CoreWeave.
Aunque las diferentes empresas están vinculadas a la construcción de centros de datos de IA, sus modelos de beneficio y fuentes de riesgo difieren. Los inversores no deben asumir que el precio de las acciones de una empresa se moverá en línea con toda la industria simplemente porque forme parte de la cadena de suministro de IA.
En las operaciones reales, los inversores también deben confirmar los instrumentos de negociación admitidos por la plataforma, los horarios de negociación, las reglas de comisiones y la naturaleza de los derechos sobre los activos. Las acciones pueden experimentar brechas de precio significativas y cambios de liquidez, especialmente durante la publicación de resultados y los periodos de mayor volatilidad del mercado.
Gate Stock Trading ofrece a los usuarios una forma de seguir y participar en los mercados relacionados, pero no puede sustituir el criterio de inversión independiente. Los inversores deben seguir tomando decisiones basadas en los fundamentos de las empresas, los niveles de valoración y su propia tolerancia al riesgo. Las reglas específicas de los productos están sujetas a la visualización real de la plataforma.
Resumen
La inversión continuada en centros de datos de IA refleja la demanda a largo plazo de recursos informáticos en la industria de la inteligencia artificial. Sin embargo, no existe una relación directa necesaria entre la expansión de los gastos de capital y la mejora de la rentabilidad corporativa.
La razón por la que 2028 se ha convertido en un posible punto de inflexión para la atención del mercado es que los gastos de depreciación derivados de las inversiones anteriores a gran escala pueden seguir aumentando, mientras que la contribución de los nuevos gastos de capital al crecimiento de las ganancias de la cadena de suministro puede debilitarse gradualmente. Si los ingresos de servicios de IA y la utilización de la capacidad informática no mejoran al mismo tiempo, algunas empresas pueden afrontar una disminución de los márgenes de beneficio y presión sobre el flujo de caja libre.
Sin embargo, 2028 no es un punto de declive confirmado para la industria de IA. Para las empresas con demanda estable de clientes, alta utilización de equipos y flujo de caja suficiente, un crecimiento más lento de los gastos de capital también puede indicar que los retornos de las inversiones están comenzando a mejorar.
Para los inversores, la cuestión clave no es cuántos centros de datos de IA más se construirán, sino si estos activos pueden generar ingresos, beneficios y flujo de caja suficientes a lo largo de sus vidas útiles. Las perspectivas de desarrollo a largo plazo de la tecnología de IA y los retornos de inversión de las acciones relacionadas todavía deben evaluarse por separado.
Preguntas frecuentes
¿Por qué 2028 podría convertirse en un punto de inflexión para la presión sobre las ganancias de los centros de datos de IA?
Los gastos de depreciación derivados de inversiones anteriores a gran escala pueden seguir aumentando, mientras que la contribución del crecimiento de los gastos de capital a las ganancias de la cadena de suministro puede debilitarse. Sin embargo, este es solo un posible escenario de riesgo, no una previsión segura.
¿Construir más centros de datos de IA siempre genera mayores beneficios corporativos?
No necesariamente. Los beneficios también dependen de la demanda de los clientes, la utilización de la capacidad informática, los precios de los servicios, los costes operativos y la depreciación de los equipos.
¿Por qué la depreciación de las GPU afecta a los beneficios de las empresas tecnológicas?
Los costes de adquisición de equipos como las GPU generalmente se reconocen gradualmente en la cuenta de resultados durante sus vidas útiles previstas. Si los gastos de depreciación aumentan más rápido que los ingresos relacionados, los beneficios corporativos pueden reducirse.
¿El crecimiento más lento de los gastos de capital en IA es negativo para NVIDIA?
Puede afectar a la demanda de nuevas compras de GPU, pero el impacto específico depende de los pedidos de los clientes, los ciclos de actualización de productos, la cuota de mercado y las expectativas de ganancias. Un crecimiento más lento de los gastos de capital no significa necesariamente que los volúmenes de adquisición vayan a disminuir.
¿Por qué las empresas de centros de datos de IA deben centrarse en el flujo de caja libre?
La construcción de centros de datos y las actualizaciones de equipos requieren un capital considerable. Incluso si una empresa aumenta sus ingresos, unos gastos de capital que sigan superando el flujo de caja operativo pueden aumentar la necesidad de financiación externa.
¿Las acciones tecnológicas de IA caerán inevitablemente en 2028?
No necesariamente. Los precios de las acciones dependen de las ganancias corporativas, las valoraciones y las expectativas del mercado. Si los riesgos relacionados ya están reflejados en los precios de las acciones, o si la comercialización de la IA avanza más allá de lo esperado, el rendimiento del mercado puede ser diferente.