A medida que la demanda de IA generativa y computación en la nube sigue creciendo, empresas tecnológicas como Microsoft, Alphabet, Amazon y Meta continúan ampliando sus inversiones en infraestructura, lo que impulsa un rápido desarrollo en las cadenas de suministro de chips, servidores y computación en la nube para IA. Sin embargo, al entrar en la segunda mitad de 2026, el mercado ha empezado a centrarse más en una pregunta: ahora que la inversión en IA ha alcanzado un nivel relativamente elevado, ¿puede el gasto de capital seguir creciendo al mismo ritmo y pueden estas inversiones generar ingresos y flujo de caja suficientes?
Esta preocupación no significa que la inversión en IA se haya contraído de forma generalizada. En julio de 2026, las previsiones de gasto de capital anual para Microsoft, Alphabet, Amazon, Meta y Oracle seguían revisándose al alza, y la estimación combinada alcanzaba aproximadamente $730 mil millones. Al mismo tiempo, la presión que las inversiones masivas ejercen sobre el flujo de caja libre es cada vez más evidente. Incluso con un crecimiento de ingresos relativamente sólido, algunas empresas deben asumir el aumento de los costes de equipamiento, construcción y financiación.
En el caso de empresas de computación para IA como CoreWeave e IREN, los inversores deben distinguir entre la escala del gasto de capital, la entrega real de capacidad de computación y la calidad de los beneficios a largo plazo. Este artículo explica cómo evaluar los riesgos potenciales de las acciones de infraestructura de IA mediante el análisis del gasto de capital, la depreciación, el flujo de caja y las métricas de valoración.
Puntos clave:
-
Un crecimiento más lento del gasto de capital en IA no significa que la inversión total esté disminuyendo ni implica necesariamente que la demanda de capacidad de computación para IA se esté reduciendo.
-
El crecimiento del gasto de capital puede impulsar los ingresos futuros, pero los nuevos equipos deben pasar por las fases de construcción, despliegue y entrega al cliente antes de poder generar rendimientos reales.
-
La depreciación de las GPU, los costes de financiación y los ciclos de sustitución de equipos afectan a la rentabilidad a largo plazo de las empresas de computación en la nube para IA.
-
Para empresas intensivas en capital como CoreWeave e IREN, observar únicamente el crecimiento de los ingresos o el valor de los contratos no basta para determinar si sus valoraciones son razonables.
-
Los inversores deben realizar un análisis integral basado en el flujo de caja libre, el rendimiento sobre el capital invertido, la utilización de la capacidad de computación, la concentración de clientes y la estructura de deuda.
1. ¿Qué significa un crecimiento más lento del gasto de capital en IA?
El gasto de capital (CapEx) es el dinero que una empresa invierte para adquirir, construir o mejorar activos a largo plazo. En el sector de la infraestructura de IA, estos activos incluyen principalmente GPU, servidores, edificios de centros de datos, instalaciones de suministro y distribución eléctrica, equipos de red y sistemas de refrigeración.
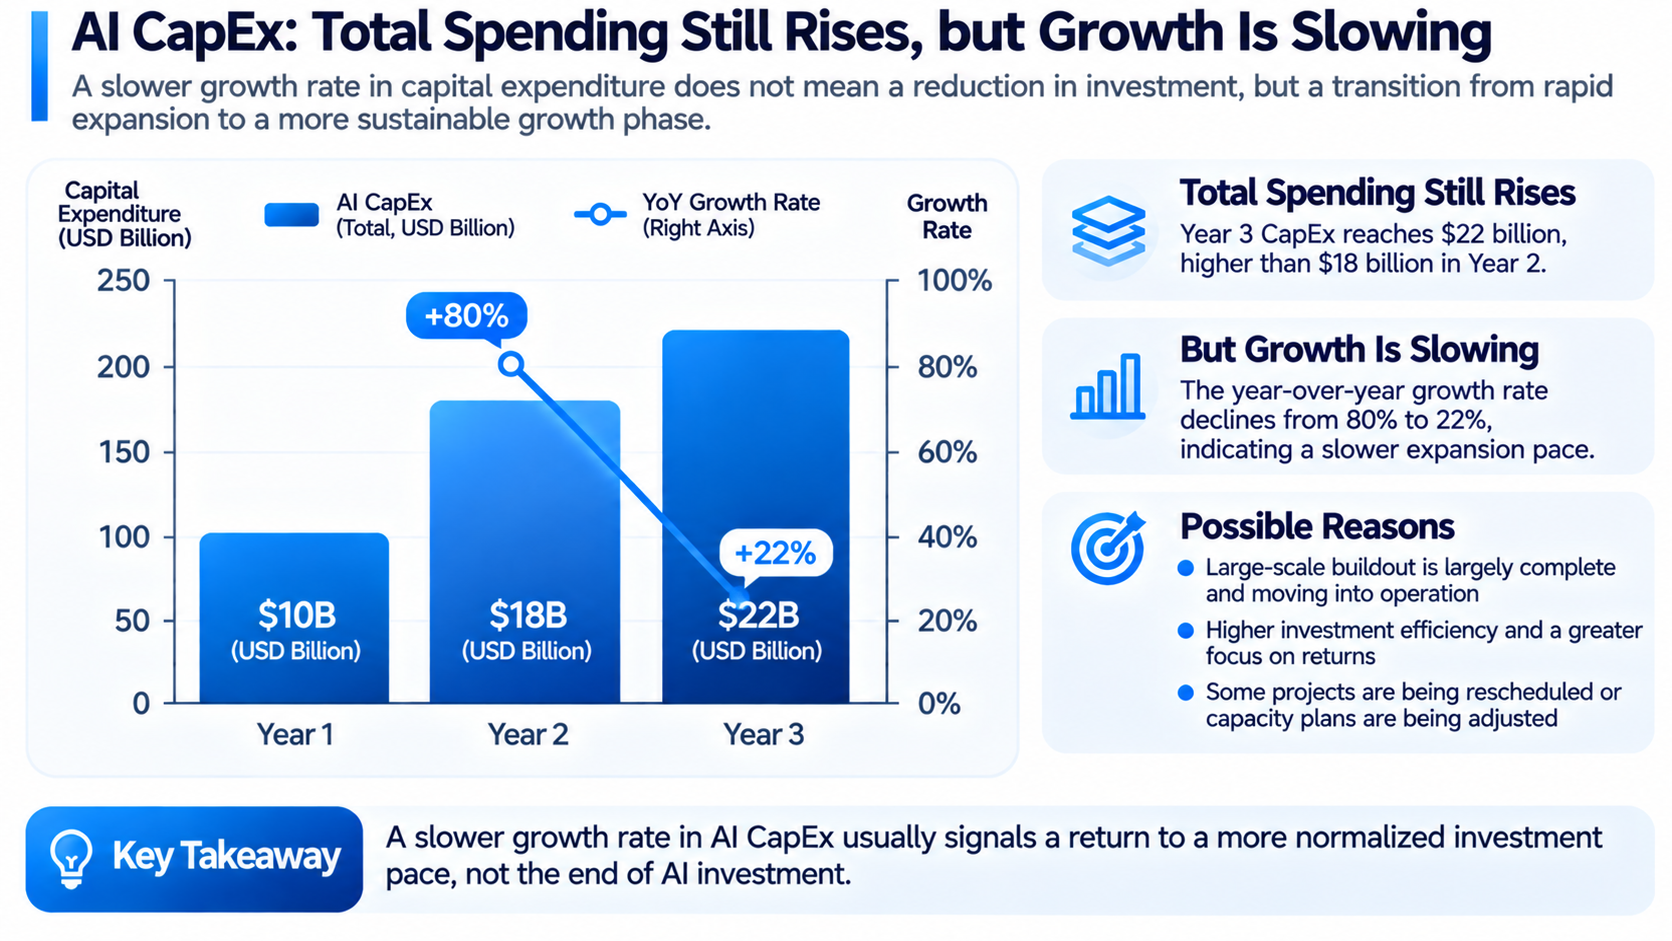
Al evaluar las tendencias de inversión en IA, es importante distinguir entre el gasto de capital total y la tasa de crecimiento del gasto de capital. Supongamos que una empresa invierte $10 mil millones el primer año, $18 mil millones el segundo y $22 mil millones el tercero. Aunque la inversión alcanza un nuevo máximo en el tercer año, la tasa de crecimiento anual ya ha disminuido del 80 % a aproximadamente el 22 %. Esto significa que la inversión sigue aumentando, pero a un ritmo más lento.
Por lo tanto, un crecimiento más lento del CapEx en IA no debe interpretarse directamente como una reducción de la inversión en IA. Para las empresas que ya han completado parte de la construcción de su infraestructura, un crecimiento más lento de la inversión puede significar simplemente que la construcción a gran escala de las primeras etapas está pasando gradualmente a la fase operativa. Por otro lado, si una empresa reduce las nuevas inversiones debido a una demanda insuficiente de los clientes, al aumento de los costes de financiación o a rendimientos de proyectos inferiores a lo esperado, esto puede reflejar una presión operativa más profunda.
El gasto de capital también es claramente cíclico. Una empresa puede concentrar la construcción de centros de datos en un año y centrarse principalmente en el despliegue de equipos y la optimización operativa en los años siguientes. Por tanto, los cambios en el gasto de capital durante un único trimestre pueden no reflejar con precisión la demanda a largo plazo en el sector de la IA.
Los inversores deben centrarse más en si una empresa ha reducido sus previsiones de inversión para todo el año, retrasado proyectos planificados o reducido sus compromisos futuros de compra de equipos, en lugar de emitir un juicio basándose únicamente en el crecimiento interanual de un trimestre concreto.
2. ¿Por qué el crecimiento del gasto de capital en IA puede presionar las valoraciones de las acciones tecnológicas?
Durante las primeras etapas de la inversión en infraestructura de IA, el mercado suele centrarse más en si una empresa puede obtener GPU, construir centros de datos y asegurar contratos con clientes. Una vez que el sector entra en un periodo de expansión a gran escala, los inversores pueden orientar su atención hacia los rendimientos del capital.
La razón es que el gasto de capital no equivale al beneficio del periodo actual. Cuando una empresa compra GPU y construye centros de datos, primero debe desembolsar cantidades importantes de dinero. Estos activos suelen reconocerse gradualmente como gastos mediante depreciación a lo largo de varios periodos contables futuros. Solo cuando los equipos recién adquiridos entran en funcionamiento, atraen pedidos de clientes y generan ingresos suficientes, la inversión inicial puede producir un rendimiento económico.
El desempeño financiero de las empresas tecnológicas en 2026 ya refleja esta tensión. Por ejemplo, Meta logró aproximadamente un 28 % de crecimiento de ingresos en el segundo trimestre, pero su flujo de caja libre disminuyó aproximadamente un 91 % interanual, hasta los $784 millones. Durante el mismo periodo, Meta ajustó su previsión de gasto de capital para todo el año a entre $130 mil millones y $145 mil millones.
Esto muestra que el crecimiento de los ingresos y el desempeño del flujo de caja pueden divergir significativamente durante periodos de alta inversión. En las valoraciones bursátiles, los precios de mercado suelen incorporar expectativas de crecimiento futuro de los beneficios. Si una empresa sigue aumentando el gasto de capital, pero el crecimiento de los nuevos ingresos, los márgenes de beneficio y el flujo de caja queda por debajo de las expectativas, los inversores pueden reducir sus previsiones de beneficios futuros y, a su vez, el múltiplo de valoración que están dispuestos a pagar.
Por el contrario, si una empresa puede demostrar que sus inversiones en IA están aumentando los ingresos, la retención de clientes y los márgenes de beneficio a largo plazo, el mercado puede seguir asignándole una valoración relativamente alta incluso si el flujo de caja libre está bajo presión a corto plazo.
Por tanto, el factor clave que afecta a los precios de las acciones tecnológicas no es simplemente si el gasto de capital está aumentando, sino si han cambiado las expectativas de los inversores sobre los rendimientos de ese gasto de capital.
3. ¿Cómo puede utilizarse el flujo de caja libre para evaluar la presión de inversión en las empresas de computación para IA?
El flujo de caja libre (FCF) se utiliza habitualmente para medir cuánto efectivo puede retener una empresa después de mantener sus operaciones y realizar las inversiones de capital necesarias. Para las empresas de IA intensivas en capital, el flujo de caja libre ayuda a los inversores a evaluar si el crecimiento del negocio requiere una dependencia continua de financiación externa.
Una empresa puede tener elevados ingresos operativos y beneficios contables, pero si debe comprar continuamente GPU, construir centros de datos y actualizar instalaciones de red, su efectivo disponible real puede seguir siendo limitado.
Por ejemplo, supongamos que una empresa de computación en la nube para IA genera $5 mil millones de flujo de caja operativo en un año y gasta $7 mil millones en compras de equipos y construcción de centros de datos. Sin considerar otros ajustes, su flujo de caja libre sería aproximadamente de menos $2 mil millones. Esto no significa necesariamente que la empresa opere sin éxito, porque los nuevos equipos pueden generar ingresos en el futuro. Sin embargo, sí significa que la expansión actual todavía debe respaldarse con reservas de efectivo, deuda o financiación mediante capital.
Al analizar el flujo de caja libre, los inversores también deben distinguir entre inversión de crecimiento e inversión de mantenimiento. La inversión de crecimiento se utiliza para ampliar la capacidad de servicio futura, por ejemplo, mediante la construcción de nuevos clústeres de GPU. La inversión de mantenimiento se utiliza para sustituir equipos obsoletos y mantener el funcionamiento normal de las operaciones existentes.
Esta distinción es especialmente importante para las empresas con un uso intensivo de GPU. Si una empresa debe sustituir el hardware con frecuencia para seguir siendo competitiva, algunas inversiones que parecen destinadas a la expansión pueden ser en realidad gastos operativos necesarios a largo plazo.
Además, las empresas pueden obtener activos de computación mediante arrendamientos financieros, arrendamientos operativos o financiación de equipos. Los distintos acuerdos de financiación pueden presentarse de forma diferente en las cifras de gasto de capital y en los estados de flujo de caja. Por tanto, la carga real de inversión de una empresa no puede evaluarse basándose únicamente en una métrica financiera.
Los inversores pueden combinar el flujo de caja operativo, el gasto de capital en efectivo, los pasivos por arrendamiento y los compromisos futuros de compra de equipos para analizar las necesidades de financiación en diferentes escenarios de crecimiento.
4. ¿Por qué la depreciación de las GPU afecta a las valoraciones de las empresas de computación en la nube para IA?
Las GPU son activos operativos importantes para las empresas de computación en la nube para IA. Sin embargo, a diferencia de los terrenos o determinadas instalaciones de edificios, las GPU están expuestas a rápidas actualizaciones tecnológicas y mejoras de rendimiento. Los chips de nueva generación pueden mejorar la eficiencia de computación, el consumo de energía y el coste de computación por unidad, lo que podría cambiar la competitividad comercial de los equipos de generaciones anteriores.
Tras adquirir GPU, una empresa normalmente no reconoce todo el coste como gasto en su cuenta de resultados de una sola vez. En su lugar, deprecia el coste durante la vida útil estimada del equipo. Suponiendo que las demás condiciones permanezcan sin cambios, un periodo de depreciación más largo generalmente da lugar a un menor gasto anual por depreciación, mientras que un periodo de depreciación más corto genera un gasto anual por depreciación más elevado.
Por ejemplo, supongamos que un grupo de servidores con GPU cuesta $60 millones y no tiene valor residual. Con una depreciación lineal durante seis años, el gasto anual por depreciación sería de $10 millones. Si la vida útil económica real fuera de solo cuatro años, el gasto anual por depreciación con un calendario de cuatro años sería de $15 millones.
Esta diferencia afecta al beneficio contable, pero no modifica el coste de compra que la empresa ya ha pagado. Por tanto, al analizar la depreciación de las GPU, los inversores deben considerar tanto la vida útil contable como la vida útil económica real.
Es importante señalar que la vida útil económica de un activo no equivale necesariamente al ciclo de producto de los productos de nueva generación. Las GPU de generaciones anteriores pueden seguir utilizándose para inferencia, computación empresarial o cargas de trabajo sensibles al coste. Su valor real depende del rendimiento, el consumo de energía, la demanda de los clientes y los precios de alquiler.
En su presentación de resultados del cuarto trimestre fiscal de 2026, Microsoft reveló que el gasto de capital trimestral ascendió a $41 mil millones, de los cuales aproximadamente dos tercios se destinaron a activos de vida más corta, principalmente CPU y GPU. La empresa también ajustó las vidas útiles estimadas de activos a largo plazo, como los edificios de centros de datos, pero este no es el mismo concepto que el periodo de depreciación de las GPU.
En el caso de empresas de computación en la nube para IA como CoreWeave, los inversores deben vigilar de cerca las políticas de depreciación de los activos de GPU, los planes de sustitución de equipos y si los equipos de modelos más antiguos pueden seguir generando suficientes ingresos por alquiler.
Si la vida útil económica real es significativamente más corta que el periodo de depreciación utilizado en los estados financieros, la empresa puede enfrentarse a un mayor riesgo de deterioro de activos en el futuro. Si el equipo puede mantener una alta utilización durante un periodo prolongado, puede generar más flujo de caja durante su vida útil.
5. ¿Cómo pueden determinar los inversores si la utilización de la capacidad de computación para IA es suficiente para respaldar los ingresos?
La utilización de la capacidad de computación es un indicador importante de la eficiencia de la inversión en infraestructura de IA. Para las empresas de computación en la nube para IA, comprar GPU es solo el primer paso para crear capacidad de servicio. Los equipos también deben instalarse, conectarse a la red, probarse y entregarse a los clientes antes de poder empezar a generar ingresos.
Incluso si una empresa posee una gran cantidad de GPU, una baja utilización real puede impedir que cubra la depreciación de los equipos, la electricidad, la operación y el mantenimiento, y los costes de financiación. Por ejemplo, supongamos que un clúster de GPU puede proporcionar teóricamente 100 000 horas de servicios de computación al mes, con una tarifa media de $3 por hora. Si toda la capacidad de computación pudiera venderse en condiciones ideales, los ingresos mensuales alcanzarían $300 000. Si la utilización facturable real es de solo el 50 % y los precios se mantienen sin cambios, los ingresos mensuales caerían a $150 000.
Esto significa que la rentabilidad se ve afectada simultáneamente por la capacidad de computación, la utilización real y los ingresos por unidad de capacidad de computación. Incluso si aumenta el número de GPU, los nuevos equipos pueden reducir el rendimiento global del capital si la demanda de los clientes crece más lentamente de lo previsto.
Sin embargo, la utilización de la capacidad de computación no debe entenderse simplemente como GPU funcionando a plena carga en todo momento. Algunas empresas utilizan contratos de reserva de capacidad a largo plazo. Incluso si los clientes no utilizan plenamente los recursos reservados, los proveedores de servicios pueden seguir cobrando tarifas conforme a los contratos. Otras empresas cobran por hora o según el uso, por lo que sus ingresos están más estrechamente vinculados a la utilización real. Por tanto, los inversores deben considerar el modelo de negocio de la empresa y supervisar el número de GPU desplegadas, la capacidad facturable, la cobertura contractual, los ingresos por unidad de capacidad de computación y el progreso de entrega a los clientes.
Si la capacidad de computación de una empresa está creciendo rápidamente, pero el crecimiento de sus ingresos es significativamente más lento, los inversores deben determinar si los nuevos equipos aún no han entrado en funcionamiento, si los contratos con clientes aún no han comenzado a generar ingresos facturables o si la demanda real del mercado es insuficiente.
6. ¿En qué se diferencian los riesgos de valoración de CoreWeave e IREN?
CoreWeave (CRWV) e IREN (IREN) participan en el mercado de infraestructura de computación para IA, pero sus bases de negocio y vías de expansión son diferentes. Por tanto, no se pueden aplicar directamente los mismos supuestos de valoración a ambas empresas.
CoreWeave proporciona principalmente servicios de computación en la nube para cargas de trabajo de IA. Su modelo de negocio depende del despliegue de clústeres de GPU, la demanda de capacidad de computación de los clientes y los contratos de servicios a largo plazo. Los inversores deben centrarse en si la empresa puede convertir los pedidos contratados en ingresos reales y en si la construcción de nueva capacidad de computación requiere que asuma costes de financiación elevados.
Para CoreWeave, la cartera de ingresos contratados puede ayudar a indicar la visibilidad de los ingresos futuros, pero no puede tratarse directamente como flujo de caja realizado. La ejecución de los contratos suele depender del despliegue de los equipos, la disponibilidad del servicio y la aceptación por parte del cliente. Los ingresos relacionados también pueden reconocerse a lo largo de varios periodos contables futuros.
IREN, en cambio, cuenta con una trayectoria empresarial que incluye la expansión desde la minería de Bitcoin hacia la computación en la nube para IA. Su experiencia existente en el desarrollo de centros de datos y sus recursos energéticos pueden proporcionar una base para su negocio de IA, pero la infraestructura de minería y las instalaciones de nube de IA de alto rendimiento no son idénticas.
El análisis de valoración de IREN debe distinguir entre su negocio de minería de Bitcoin y su negocio de computación en la nube para IA. Los inversores deben prestar especial atención al coste de desplegar nuevas GPU, al progreso de las actualizaciones de los centros de datos y a si los ingresos de la nube de IA pueden generar beneficios y flujo de caja sostenibles.
| Dimensión de evaluación |
CoreWeave (CRWV) |
IREN (IREN) |
| Enfoque principal |
Escala y capacidades de entrega de computación en la nube para IA |
Expansión de la nube de IA y transición del modelo de negocio |
| Riesgos de ingresos |
Ejecución de contratos con clientes y entrega de capacidad de computación |
Crecimiento del negocio de IA y volatilidad del negocio de minería |
| Riesgos de gasto de capital |
Adquisición de GPU y expansión de centros de datos |
Despliegue de GPU y mejoras de infraestructura |
| Riesgos financieros |
Deuda, arrendamientos y costes de financiación |
Financiación de la expansión, rendimiento del capital y flujo de caja |
| Consideraciones clave de valoración |
Tasa de conversión de contratos, margen de beneficio y flujo de caja |
Participación de los ingresos de IA, progreso del despliegue y eficiencia del capital |
Ambas empresas pueden beneficiarse de la creciente demanda de capacidad de computación para IA, pero las altas expectativas de crecimiento empresarial no significan necesariamente que sus riesgos de valoración bursátil sean bajos.
Por ejemplo, si el mercado ya ha valorado una empresa basándose en un escenario de alto crecimiento para los próximos años, sus acciones aún pueden enfrentarse a una corrección incluso si los ingresos reales siguen creciendo, siempre que la tasa de crecimiento quede por debajo de las expectativas del mercado.
Por tanto, al comparar empresas de computación para IA, los inversores deben considerar el desempeño operativo junto con las expectativas del mercado, en lugar de determinar cuál es más atractiva basándose únicamente en el crecimiento de los ingresos.
7. ¿Qué métricas de valoración deben supervisar los inversores en las acciones de computación para IA?
El análisis tradicional de acciones suele utilizar la relación precio-beneficio (P/E) para evaluar las valoraciones de las empresas. Sin embargo, para las empresas de computación en la nube para IA que aún se encuentran en un periodo de elevada inversión de capital y tienen beneficios volátiles, una única relación P/E puede no reflejar plenamente sus condiciones operativas.
Los inversores pueden combinar las siguientes cinco métricas en su análisis.
| Métrica de valoración |
Uso principal |
Consideraciones clave |
| Relación precio-ventas (P/S) |
Mide la relación entre la capitalización de mercado y los ingresos |
El crecimiento de los ingresos no equivale al crecimiento de los beneficios |
| Valor de empresa respecto al EBITDA (EV/EBITDA) |
Compara el valor de empresa con la rentabilidad operativa |
El EBITDA no refleja plenamente las cargas de gasto de capital y depreciación |
| Rendimiento del flujo de caja libre |
Evalúa la valoración en relación con la generación de efectivo |
El FCF puede mantenerse negativo durante un periodo prolongado de expansión |
| Rendimiento sobre el capital invertido (ROIC) |
Evalúa la eficiencia del capital invertido |
Los proyectos recién construidos pueden no haber empezado a generar rendimientos |
| Relación entre deuda neta y EBITDA |
Evalúa la carga de deuda y la capacidad de reembolso |
También deben considerarse los intereses, los arrendamientos y los calendarios de vencimiento de la deuda |
EV/EBITDA requiere especial cautela cuando se utiliza para empresas de infraestructura de IA. Dado que el EBITDA excluye la depreciación y la amortización, una empresa que compra grandes cantidades de GPU puede tener un EBITDA elevado y, al mismo tiempo, afrontar importantes gastos de sustitución de equipos.
Por ejemplo, dos empresas de computación en la nube para IA pueden tener cada una un EBITDA de $1 mil millones, pero una puede necesitar invertir solo $200 millones anuales para mantener sus equipos existentes, mientras que la otra necesita invertir $800 millones. Si todas las demás condiciones son iguales, las dos empresas pueden tener capacidades de generación de efectivo a largo plazo significativamente diferentes.
Además, el valor de empresa (EV) generalmente tiene en cuenta factores como la deuda y el efectivo. En el caso de empresas que dependen en gran medida de arrendamientos financieros y financiación externa para expandirse, las comparaciones basadas únicamente en la capitalización bursátil pueden subestimar su carga total de capital.
Por tanto, un enfoque más razonable consiste en analizar primero el crecimiento de los ingresos y los márgenes de beneficio, examinar después el flujo de caja libre, la estructura de deuda y el gasto de capital futuro, y finalmente determinar si la valoración actual ya refleja estos riesgos.
8. ¿Cómo pueden determinar los inversores si un crecimiento más lento del gasto de capital en IA provocará un ajuste de valoración?
Un crecimiento más lento del gasto de capital en IA no causa necesariamente una caída de las acciones de computación para IA. Los factores clave son la razón de la desaceleración y las expectativas de crecimiento que el mercado ya había incorporado en el precio de la empresa.
Si el crecimiento del gasto de capital se ralentiza principalmente porque se ha completado la construcción anterior y la empresa empieza a aumentar la utilización de los equipos, a ampliar los ingresos de los clientes y a mejorar el flujo de caja libre, un crecimiento más lento de la inversión puede indicar que el modelo de negocio está madurando gradualmente.
Por el contrario, si una empresa retrasa inversiones debido a una demanda insuficiente de los clientes, una mayor presión de financiación o un deterioro de la rentabilidad económica de los proyectos, el mercado puede reevaluar su potencial de crecimiento a largo plazo.
Los inversores pueden evaluar la situación en tres pasos.
-
Observar si el gasto de capital está alineado con el crecimiento de los ingresos. Si el gasto de capital de una empresa sigue aumentando mientras el crecimiento de los nuevos ingresos se ralentiza significativamente, los inversores deben analizar si las nuevas instalaciones aún no han entrado en funcionamiento y cuándo las inversiones relacionadas podrían empezar a generar rendimientos.
-
Observar los cambios en los márgenes de beneficio y el flujo de caja. Si los ingresos siguen creciendo, pero el margen bruto, el flujo de caja operativo y el flujo de caja libre continúan deteriorándose, la expansión del negocio puede ir acompañada de una presión de costes creciente. Sin embargo, los inversores también deben distinguir entre la inversión temporal en construcción y una disminución de la rentabilidad a largo plazo.
-
Observar si la valoración depende excesivamente de supuestos de alto crecimiento. Si la valoración actual de una empresa se basa en expectativas de alto crecimiento sostenido durante los próximos años, incluso una reducción moderada de las expectativas de crecimiento puede provocar una contracción del múltiplo de valoración, aunque las condiciones operativas no se hayan deteriorado de forma significativa.
Por ejemplo, supongamos que una empresa esperaba originalmente que los ingresos crecieran un 60 % anual durante los próximos tres años, pero posteriormente revisa su previsión al 35 %. Una tasa de crecimiento del 35 % sigue siendo relativamente alta, pero si el mercado ya había valorado las acciones basándose en una trayectoria de crecimiento del 60 %, las acciones aún podrían experimentar una volatilidad significativa.
Por tanto, los inversores deben distinguir entre el deterioro de los fundamentales y los ajustes de las expectativas del mercado. Una caída del precio de las acciones no significa necesariamente que la demanda del sector de IA haya desaparecido. Puede significar simplemente que los inversores empiezan a exigir pruebas más claras de rentabilidad y flujo de caja.
9. ¿Cómo pueden los inversores individuales crear un marco de evaluación de riesgos para las acciones de computación para IA?
Los inversores individuales que desean exponerse a la infraestructura de IA pueden crear un marco de evaluación de riesgos en torno a cuatro áreas: crecimiento del negocio, inversión de capital, flujo de caja y valoración.
-
Identifica las principales fuentes de ingresos de la empresa. Los fabricantes de chips, los proveedores de servicios de computación en la nube, los operadores de centros de datos y las empresas de infraestructura eléctrica pueden formar parte de la cadena de suministro de IA, pero sus modelos de beneficios y estructuras de riesgo son diferentes.
-
Analiza los planes de gasto de capital de la empresa para los próximos uno o dos años y evalúa si los activos que ya están operativos pueden generar ingresos suficientes. Para los grandes proyectos de centros de datos, los inversores deben prestar especial atención a las conexiones eléctricas, los permisos de construcción, el despliegue de GPU y el progreso de entrega a los clientes.
-
Evalúa las fuentes de financiación de la empresa. Las grandes empresas tecnológicas con flujo de caja operativo estable suelen tener una mayor capacidad para absorber inversiones que las empresas en crecimiento que dependen en gran medida de financiación externa. Sin embargo, incluso para las grandes empresas tecnológicas, un gasto de capital excesivo puede afectar a las recompras de acciones, los dividendos y otros planes de asignación de capital.
-
Realiza un análisis de escenarios basado en la valoración actual de las acciones. Los inversores pueden considerar diferentes escenarios, entre ellos un alto crecimiento sostenido de los ingresos, una normalización gradual del crecimiento y retrasos en la entrega de proyectos, y evaluar cómo podrían cambiar la rentabilidad, las necesidades de financiación y la valoración de la empresa.
El propósito de este marco no es predecir con precisión el próximo ajuste del precio de las acciones. Su objetivo es evaluar si el precio de mercado actual exige a la empresa un crecimiento futuro excesivamente optimista y si la empresa tiene capacidad para cumplir esas expectativas.
Resumen
Un crecimiento más lento del gasto de capital en IA no significa que el ciclo de inversión en infraestructura de IA haya terminado. Para las empresas de centros de datos y computación en la nube que aún están expandiéndose, una disminución de la tasa de crecimiento del gasto de capital puede ser una señal normal de que el ciclo de inversión ha entrado en una nueva etapa. También puede indicar cambios en la demanda, los costes o el entorno de financiación.
A medida que se expande la inversión en infraestructura de IA, los criterios de evaluación del mercado están pasando gradualmente de centrarse en el número de GPU, la capacidad de los centros de datos y el valor de los contratos hacia los ingresos reales, la utilización de los equipos, el flujo de caja libre y los rendimientos del capital.
Para empresas de computación para IA como CoreWeave e IREN, el potencial de alto crecimiento de los ingresos debe evaluarse junto con la depreciación de las GPU, los costes de financiación y los riesgos de entrega de proyectos. Para proveedores upstream como NVIDIA, los inversores deben supervisar si los cambios en los planes de gasto de capital de los clientes afectan al ritmo de adquisición de equipos.
A largo plazo, el valor de inversión de las acciones de computación para IA depende no solo de cuánto capital puede invertir una empresa, sino también de si ese capital puede generar de forma constante rendimientos económicos superiores al coste de capital.
Preguntas frecuentes
¿Qué significa CapEx de IA?
El CapEx de IA se refiere al gasto de capital en inteligencia artificial. Incluye principalmente inversiones a largo plazo en centros de datos de IA, adquisición de GPU y ampliación de la infraestructura de servidores y redes.
¿Un crecimiento más lento del gasto de capital en IA significa que la burbuja de IA ha estallado?
No necesariamente. Un crecimiento más lento del gasto de capital puede deberse a una base de inversión más elevada, a que los proyectos han entrado en la fase operativa o a una mejora de la eficiencia de inversión. También puede reflejar presión de demanda y financiación. Los inversores deben evaluar la situación basándose en datos operativos específicos.
¿Por qué las empresas de computación en la nube para IA pueden aumentar rápidamente sus ingresos y aun así registrar pérdidas?
La adquisición de GPU, la construcción de centros de datos, la depreciación de equipos y los costes de financiación pueden ser elevados. Aunque los ingresos crezcan rápidamente, una empresa puede seguir registrando pérdidas contables o flujo de caja libre negativo debido a la escala de sus inversiones anteriores.
¿Deben CoreWeave e IREN utilizar el mismo método de valoración?
No por completo. Las dos empresas difieren en estructura empresarial, base de activos y fuentes de ingresos. Sus riesgos relacionados con la entrega de contratos, el gasto de capital, el flujo de caja y la transición empresarial deben analizarse por separado.
¿Es EV/EBITDA adecuado para evaluar acciones de computación para IA?
Puede utilizarse como referencia, pero no debe emplearse de forma aislada. Dado que el EBITDA no refleja plenamente la depreciación de las GPU ni los gastos de sustitución de equipos, los inversores también deben supervisar el gasto de capital, el flujo de caja libre y las cargas de deuda.
¿Cuáles son las señales habituales de que una acción de computación para IA está sobrevalorada?
Los riesgos habituales incluyen una valoración que depende en gran medida de un alto crecimiento futuro, un gasto de capital que se mantiene por encima de la capacidad de generación de efectivo, una elevada concentración de clientes, una utilización insuficiente de los equipos y necesidades de financiación mediante deuda o capital que aumentan continuamente. Estas señales deben evaluarse de forma integral en el contexto de la etapa de desarrollo de la empresa.