广场
关注
热门
资讯
通知
我的主页

Blackrock

vip
用户暂无简介
最高等级 VIP-14.9 年
618
关注
26
粉丝
94
点赞
mrsatoshik
Durov已经在考虑与Plug达成交易。我认为Plug的下一步将是说服Durov买入一些$UTYA。
BTC-0.65%
SOXS+1.46%
CryptoZeno
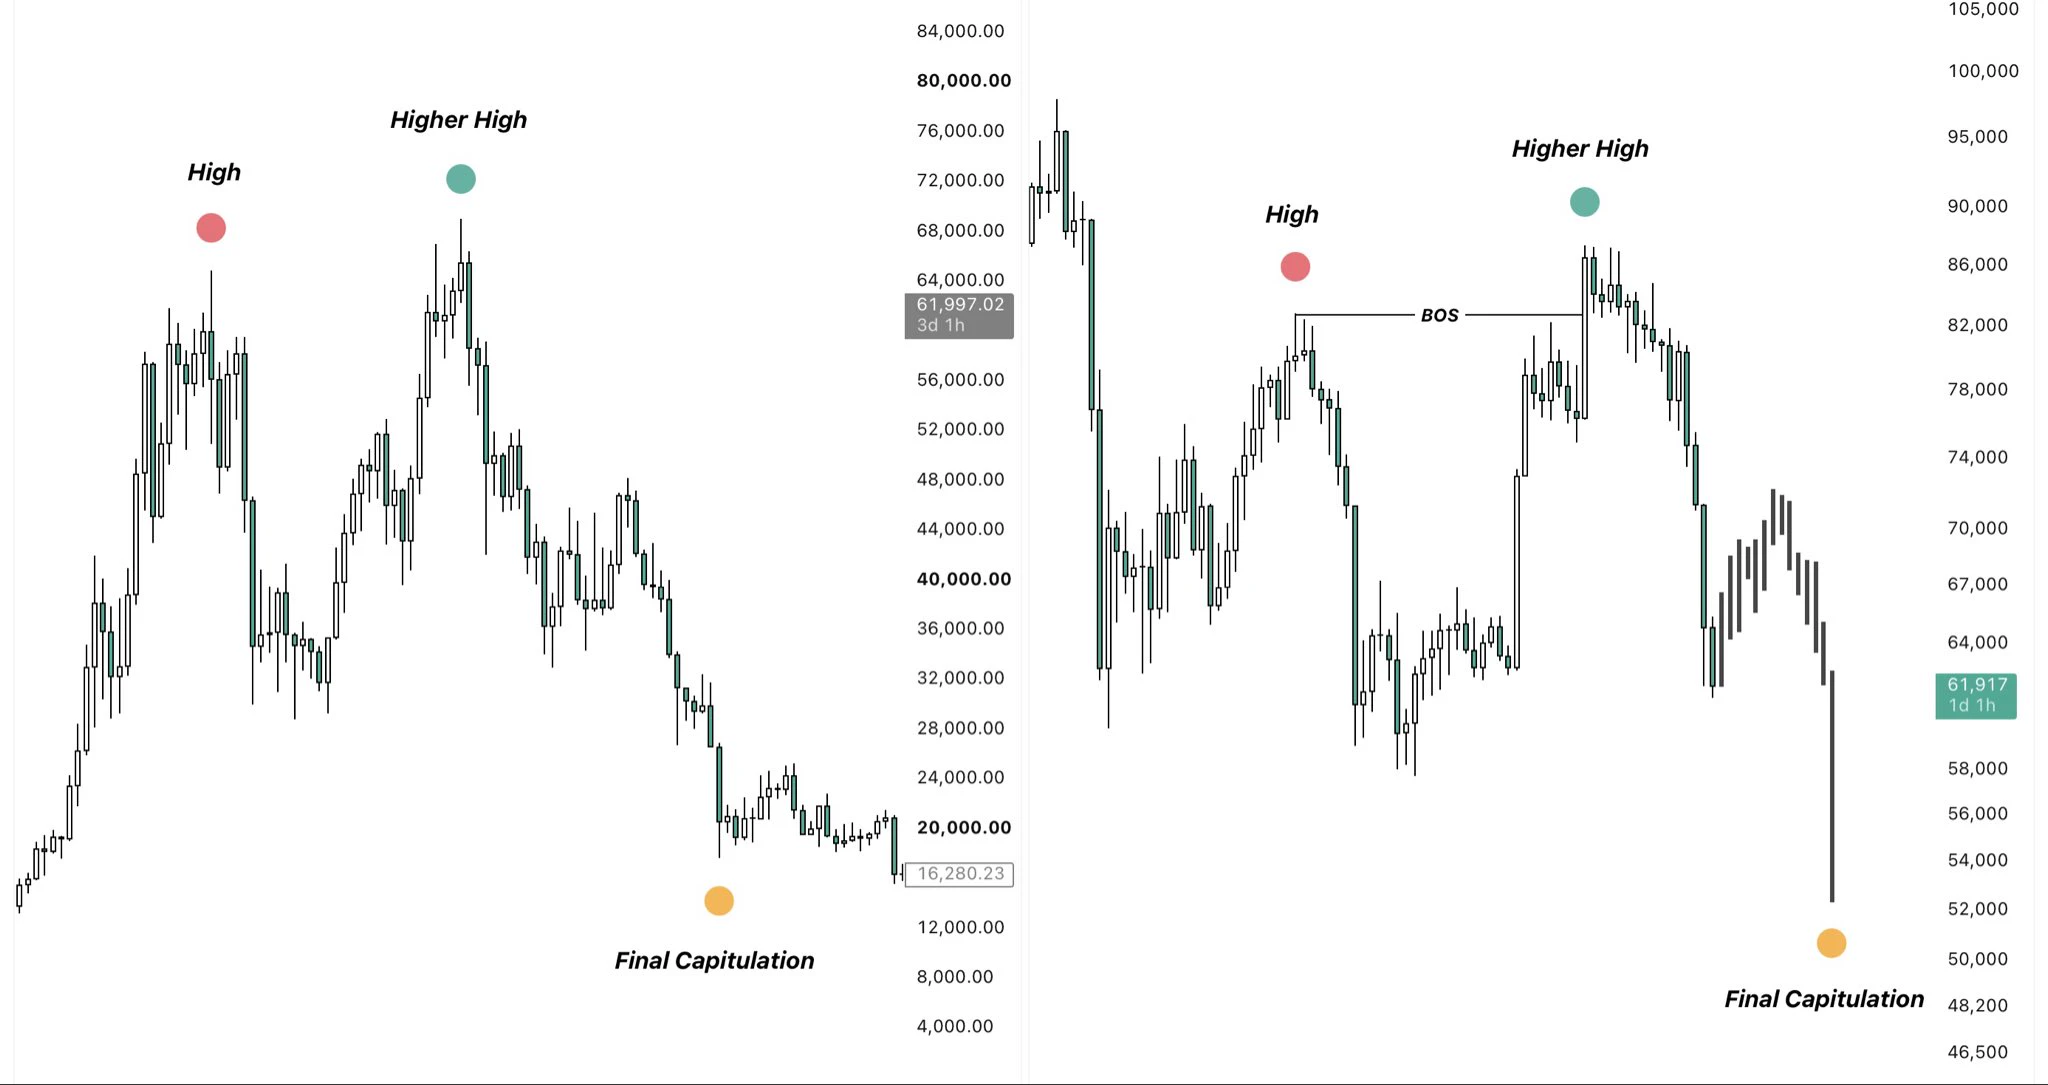
$BTC 遗憾的是,这两个分形看起来实在太相似了。
更宏观的周期背景有所不同,所以我不会把它们视为一对一的比较,但单从价格走势来看,这种相似性仍然难以忽视。
回到 2021 年,BTC 正从牛市转入熊市,而我们目前可能正处于熊市的最后阶段。
然而,直到现在,我们看到的走势几乎完全按照两个分形中相同的顺序展开。
首先,价格突破前高并创出更高的高点,随后却急剧反转,将整个突破行情悉数回撤。
回到 2021 年,这波抛售最终跌破前低,并以最后一次投降式抛售告终,之后 BTC 才最终触底。
如果当前走势继续与那个分形如出一辙,那么类似的跌破前低行情仍可能在前方等着我们。
周期背景或许不同,但考虑到我们仍未看到任何真正的强势迹象,而且卖方显然仍占据主导地位,我认为不应忽视这种情形。
repost-content-media
ANT-8.68%
加密货币
比特币将在11月达到什么价格?
↑ 60,000
72%1.39x
↓ 55,000
60%1.66x
$104.18万 24H+43 更多
Unoshi
#USNOVJoblessClaimsBeatExpectations
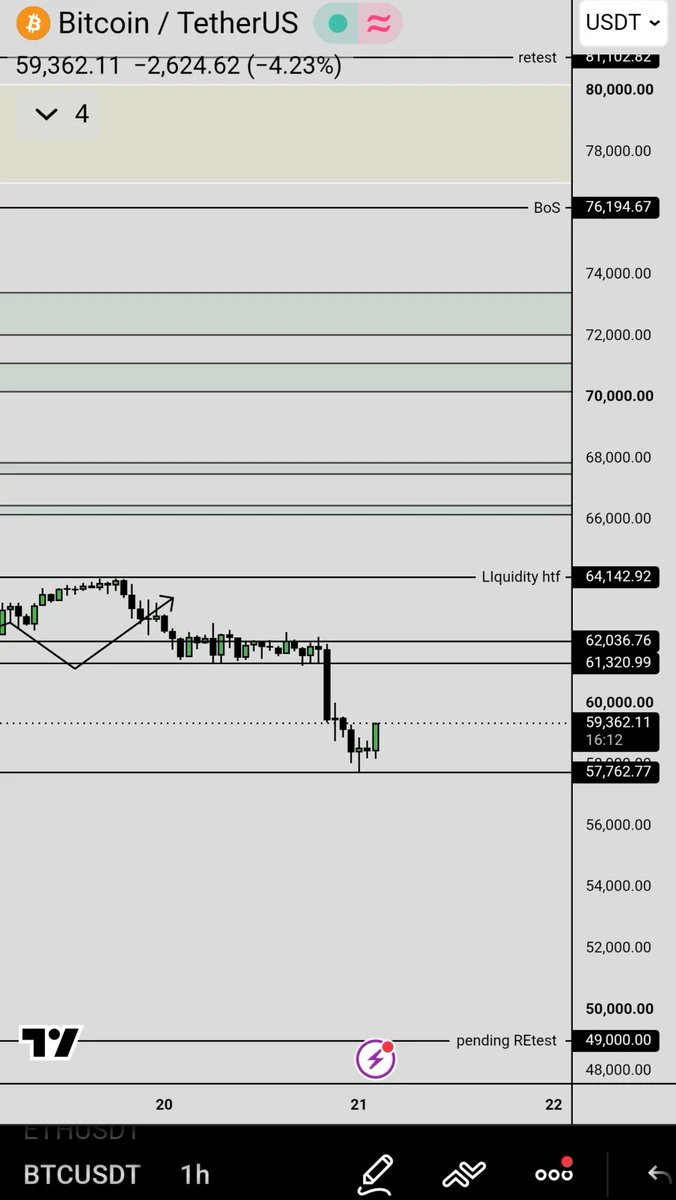
昨天三巨头(中国、美国、俄罗斯)聚到了一起,结束后整个市场都崩盘了,尤其是加密货币市场大幅下跌,比特币跌了超过 2500,目前价格仍略高于 $61k
repost-content-media
本周,我选择观望而非交易。这是因为市场定价的已不再是方向,而是压力。在最近一个交易时段,纳斯达克下跌 2.25%,至 23,879 点,而 S&P 下跌 2.03%。这场危机并非由单一新闻引发;利率、AI 相关因素和流动性都在同时收紧。

本周我关注的重点是金属。

对我来说,黄金是首要指标。目前金价徘徊在 3,550 美元附近——11 月下跌 9%,跌至 14 个月低点。白银交易价格接近 42 美元,11 月下跌了 22%。铜价在每磅 5.52–5.66 美元区间,本月下跌 13%。

为什么它们都一起下跌?有三个原因。美元接近 19 个月高点,市场对美联储 12 月加息的概率定价超过 94%,10 年期美国国债收益率约为 5.07%。因此,持有金属等无息资产的成本已经变高。此外,还有追加保证金的情况:随着股票下跌,投资者抛售流动性好且盈利的资产来筹集现金——黄金就是其中一种资产。

我认为这并非金属行情的终结,而是一波被迫抛售。

我在铜方面做了什么?

我已经开始小规模布局铜——不是大仓位,只是试探性交易。铜与 AI、能源和工业相关的叙事紧密相连;尽管跌幅很大,但其基本面故事依然成立。对我来说,铜是实际需求的指标,而非恐惧的指标。因此,我正逐步布局,并不急于行动。

我对黄金和白银采取什么策略?黄金仍然是首要指标。我认为,只有黄金反弹,风险偏好才会回归。

至于白银,我已经设
BTC-0.65%
ETH-1.23%
GT-2.41%
XAU+0.38%
XAG+0.47%
$REQ #REQ
为日线图上的突破做准备。
未来几天或将迎来决定性突破,符合我们预计上涨 80% 的预测 ✍️
REQ-1.87%
cooperating
live-cover
0次观看
已结束,无回放
y
ybaser
#SpaceX筹备400亿美元AI芯片融资
在我看来,AI 算力可能成为 SpaceX 最重要的增长引擎之一;然而,这项 400 亿美元的融资安排也带来了重大财务风险。
有三个关键因素值得考虑:
1. AI 算力创造了新的收入机会
SpaceX 不再只依赖火箭发射和 Starlink。该公司的 AI 基础设施可为 Grok、企业 AI 服务和云计算客户提供支持。
这为传统航空航天业务之外的经常性收入创造了机会。SpaceX 表示,这笔资金将用于收购 Nvidia 下一代 Vera Rubin GPU。
2. 债务结构值得关注
这项 400 亿美元的安排并非直接购买芯片,而是通过由 Apollo 管理的实体以“租赁”模式进行。
虽然这种结构可能减轻对资产负债表的即时影响,但并不能免除 SpaceX 的经济义务;该公司仍须支付大笔租赁款项。
3. 执行情况将决定结果
最大的问题是,SpaceX 能否成功将高成本算力基础设施转变为可持续现金流来源。
尤其应密切关注以下三个方面:
* AI 相关收入和客户需求的增长。
* GPU 利用率和基础设施的盈利能力。
* 债务偿付成本和长期财务承诺。
人工智能(AI)算力已成为 SpaceX 营收增长的主要驱动力,目前占该公司季度收入的一半以上。然而,资本支出的速度正在信贷市场引发巨大摩擦。这种扩张究竟会带来裨益还是负担,取决于 SpaceX 能否在芯片折旧造成影响之前,迅速将高昂的前期硬件租赁成本转化为持续的营业利润。
AI 算力作为核心增长引擎
* 收入势头迅猛:SpaceX 的 AI 部门更名为 SpaceXSI(意指“超级智能”),其收入增长已迅速超过公司的火箭和 Starlink 业务。第三季度,AI 驱动的收入同比增长九倍,达到 75.6 亿美元。
* 相较于“下一代云” 企业的资产负债表优势:独立的 AI 云初创公司在没有外部注资的情况下,很难获得成本可承受的债务融资;而 SpaceX 可以依靠 Starlink 和商业发射业务可预测且利润率高的现金流。即便规模较小的竞争对手面临全行业整合和淘汰,这种稳定性仍使 SpaceX 能够大规模融资。
* 垂直整合协同效应:SpaceX 正将对 Nvidia Vera Rubin GPU 的巨额投资(计划于 2027 年上半年交付),与位于德克萨斯州和亚利桑那州的专用超级计算中心、内部芯片开发计划,以及利用 Starship 火箭作为轨道数据中心的长期愿景结合起来。
为何债务负担值得关注?
* 表外融资与信贷信号:SpaceX 并未直接在自身资产负债表上借款,而是通过由 Atlas SP 管理、并由 Apollo 支持的特殊目的实体收购 Nvidia 芯片,再由该实体在五年期内将硬件租赁给 SpaceX。虽然这种做法使 SpaceX 得以维持投资级信用评级,但信贷市场仍将其视为更高风险:随着公司总债务负担接近 390 亿美元,其五年期信用违约互换(CDS)成本已升至约 265 个基点。
* 租赁条款僵化与硬件折旧:据报道,五年期主租赁协议限制提前终止,无论 AI 硬件迭代多快,SpaceX 都必须支付 400 亿美元本金。如果下一代硅芯片在两到三年内使当前 GPU 的竞争力下降,或者 AI 算力的租赁费率下滑,SpaceX 可能仍须为价值已经折旧的资产支付高额租赁费。
* 资本支出承诺不断增加:400 亿美元芯片融资之外,还有超过 740 亿美元的陆上超级计算园区计划支出;这类项目可能受到许可、电力和冷却方面瓶颈的影响,即使芯片已经到位,收入创造也可能因此延迟。
SpaceX 已展现出为 AI 算力创造大量即时需求的能力,相较于只专注 AI 基础设施的竞争对手,这为其提供了结构性优势。然而,从发射服务和电信领域的垄断者转型为资本密集型超大规模云服务商,从根本上改变了公司的风险状况:它不再拥有漫长研发周期带来的余裕,并且必须让价值数百亿美元的租赁硅芯片保持近乎持续的利用率,才能履行固定义务。
总之:
SpaceX:有机会在人工智能、云计算和航空航天领域的交汇处打造稳健的业务。然而,在算力上投入数十亿美元,并不自动意味着未来能获得数十亿美元的利润。
真正的考验在于,人工智能带来的收入能否比相关基础设施成本和财务义务增长得更快。
对投资者而言,关键问题是:SpaceX 是在打造下一个主要利润引擎,还是在争夺人工智能领域主导地位的竞赛中承担了过度的财务风险?
$SPCX ‌
$NVDA ‌
repost-content-media
b
IsHfaq Khan
#Btc $Eth 这里已严重超卖,反弹即将到来
repost-content-media
$BTC / $NVDA
2025 失败了。
$BTC 会在本轮周期中跑赢$NVDA 吗,就像自 2013 年以来每个周期都如此? $BTC
BTC-0.65%
NVIDIA $NVDA 据 The Information 报道,正以 129 亿美元收购 Hugging Face。
• 通过收购全球最大的开源 AI 平台,NVIDIA 获得了由 300 多万个 AI 模型和开发者组成的庞大网络,进一步巩固了其在 AI 生态系统中的主导地位。
• 该公司的创始人去年拒绝了 Nvidia 提出的 5 亿美元投资(当时对该公司的估值为 70 亿美元),以维护其独立性。
• Hugging Face 的年收入约为 1.5 亿美元。Nvidia 提出的 129 亿美元报价约为该公司当前销售额的 80 倍。
• Hugging Face 在 2023 年的融资轮中估值为 45 亿美元,Google $GOOG 、Amazon $AMZN 和 Salesforce 等巨头参与了该轮融资。
#Nvidia #Stock #GateStockInsightsChallenge
NVDA-13.84%
GOOG-2.42%
#GateStockInsightsChallenge
🔥 $MRVL 财报前瞻:AI 芯片涨势能否延续?
$MRVL 正迎来一个重要的财报催化剂,而市场预期已经处于高位。
该股一直是表现最强劲的 AI 基础设施标的之一,如今市场希望看到增长故事正在转化为实际收入、利润率和未来指引的证据。
时机尤其值得关注,因为 Marvell 最近扩大了与 Google 围绕定制芯片的合作。该协议涵盖 AI 推理加速器、网络、存储、内存接口控制器以及与 Google TPU 生态相关的其他组件。Google 还获得了最多 5897 万股 Marvell 股票的认股权证,行权价为 $206.58,其中大部分认股权证与未来定制产品采购挂钩。
这改变了叙事。
这不再只是一家受益于 AI 周期的半导体公司。
Marvell 正在更深入地布局定制 AI 基础设施堆栈。
而这正是这份财报如此重要的原因。
看涨理由
最大的看涨论据是需求。
AI 基础设施支出正在扩大到 GPU 之外。超大规模云服务商正越来越多地投资于定制芯片、网络、内存和连接技术,以提升性能并减少对单一架构的依赖。
Marvell 直接受益于这一趋势。
Google 合作可能带来可观的长期定制产品收入,商业协议将持续至 2033 财年。
Marvell 此前也强调过定制芯片和光电领域的强劲 AI 需求,表明其敞口并不局限于某一个客户或产
MRVL-11.63%
加载更多