广场
关注
热门
资讯
我的主页

Syeda

vip
最高 VIP 等级 5
行情分析师
精准分析市场,将转折点转化为利润,始终领先一步
9
关注
1.7k
粉丝
8.1k
点赞
🚀 国庆日新星启航 | 观看直播赚积分,互动赢好礼!
加入 Gate 社交活动,完成观看直播、点赞、评论和分享等互动任务,累积积分。
🎁 达到积分门槛,解锁 USDT 现金奖励
🍀 达到 100 积分,即有机会成为幸运获奖者,赢取 Gate 限量版周边礼盒
🏆 新老创作者均可参与创作者排行榜——发布内容并进行直播,提升排名,赢取 GT 奖励!
⏰ 活动时间:9 月 28 日 14:00—10 月 19 日 23:59
立即加入 👉 https://www.gate.com/campaigns/6434
‍#Gate #GT #GateLive
Gate Live 华语
🚀 国庆新星启航|看直播攒积分,互动赢好礼!
参与 Gate 社交活动,完成观看直播、点赞、评论、分享等互动任务,即可累计积分。
🎁 积分达标可解锁 USDT 现金奖励
🍀 积分达到 100 分,还有机会成为锦鲤,赢取 Gate 限定周边礼盒
🏆 新老创作者均可参与创作者排行榜,发帖开播冲榜,赢取 GT 奖励!
⏰ 活动时间:9 月 28 日 14:00—10 月 19 日 23:59
立即参与👉 https://www.gate.com/campaigns/6434
‍#Gate #GT #GateLive
repost-content-media
GT-1.29%
#GTBurnsNearly2MTokensInQ3
GateToken 的 Q3 是一份声明。它不是一条闪现后消失的头条新闻,而是一个悄然重塑该资产长期叙事的结构性里程碑。在 7 月、8 月和 9 月期间,Gate 永久地将超过 200 万枚 GT 代币移出流通。这些代币没有转移到另一个钱包,没有被锁定,也没有为某个未来计划预留。它们被永久销毁——在链上完成销毁,永久从供应方程中移除,并以永远无法逆转的方式退出市场。
要理解这为何重要,你必须了解销毁实际会带来什么影响。代币的价格最终是供需之间的对话。当流通供应量减少,而需求保持不变或增长时,同样规模的买盘压力如今会分摊到更少的代币上。这就是稀缺性的教科书式定义,而稀缺性是任何市场中最强大的力量之一。它并不承诺价格一定会上涨,但它确实从根本上收紧了该资产的经济模型——而这种收紧正是长期持有者所关注的。
而让 GT 与众不同的是:这从来都不是一次性的噱头。Gate 运行着一个程序化的季度回购与销毁机制,其资金直接来自平台季度交易利润中相当可观的部分。这意味着销毁不是一场任意的营销活动,而是与真实的业务表现、真实的交易活动和真实的收入挂钩。随着交易所发展,回购压力也会随之增长。这是一个大多数代币根本不具备的自我强化循环。这正是一个声称自己具有通缩属性的代币,与一个实际上具有通缩属性的代币之间的区别。
累计情况更加惊人。通过这种自律的
HighAmbition
#GTBurnsNearly2MTokensInQ3
GateToken 的第三季度是一份声明。它不是一条转瞬即逝的头条新闻,而是一个悄然重塑该资产长期叙事的结构性里程碑。在 7 月、8 月和 9 月期间,Gate 永久销毁了超过 200 万枚 GT 代币,使其退出流通。这些代币没有转移到其他钱包,没有被锁定,也没有为某个未来计划预留。它们被永久销毁——在链上完成销毁,永久从供应公式中移除,并以一种永远无法逆转的方式退出市场。
要理解这为何重要,你必须先明白销毁实际上会带来什么影响。代币价格最终是供需之间的博弈。当流通供应减少,而需求保持不变或增长时,同等规模的买入压力就会分摊到更少的代币上。这就是稀缺性的教科书式定义,而稀缺性是任何市场中最强大的力量之一。这并不意味着价格一定会上涨,但它确实从根本上收紧了该资产的经济属性——而这种收紧正是长期持有者关注的重点。
而让 GT 与众不同的地方在于:这从来不是一次性的噱头。Gate 运行着一个程序化的季度回购与销毁机制,其资金直接来自平台季度交易利润中相当可观的份额。这意味着销毁并非任意安排的营销活动,而是与真实的业务表现、真实的交易活动和真实的收入挂钩。随着交易所发展壮大,回购压力也会随之增加。这是一个大多数代币根本不具备的自我强化循环。这正是“声称自己具有通缩属性的代币”和“实际上具有通缩属性的代币”之间的区别。
累计情况更加引人注目。通过这种严格执行、季度接续季度的机制,Gate 目前已经销毁了 GT 初始供应量的超过 63%。让我们暂且认真想想这一点。最初供应计划中的代币,每十枚就有六枚以上如今已永久消失,存放在一个永远无法动用这些代币的销毁地址中。GT 的最大供应量上限为 3 亿枚,而流通供应量则通过持续且可验证的销毁不断下降。很少有主流交易所代币能够展现出如此激进且持续的通缩记录。
现在让我们把视线拉回当下。GT 的交易价格正好在 11.13 美元左右,在经历了积极的一周、上涨约 2.5% 后,仍处于良好位置。24 小时走势平稳且略微上涨,而对于通缩型资产而言,这种表现往往比剧烈拉升更有意义——因为它表明的是稳步积累,而不是投机性飙升。相对强弱指数徘徊在 52 附近,正处于健康的中性区域。这意味着 GT 既没有过热,也没有超卖;它仍有发挥空间,同时不存在通常会引发剧烈修正的那种泡沫。
衍生品市场也呈现出类似的平静强势。未平仓合约金额约为 150 万美元,主动买入与卖出比率偏向买方。简单来说,这意味着当前积极交易 GT 的人,买入意愿略高于卖出意愿。结合不断收缩的供应,这种买入倾向正是关注订单流和仓位配置的交易者所关注的市场结构。交易量并没有以混乱的方式暴增,而是在有条不紊、可持续地增长,这正是资产希望吸引的关注。
这正是整个叙事真正引人入胜的地方。GT 不只是一个会被销毁的代币。它还通过整个 Gate 生态系统中的真实效用来证明自身价值,而这种效用正在以前所未有的速度扩展。持有者可以享受交易手续费折扣,降低主动交易的成本。更高等级的持有者可以解锁 VIP 福利,让平台使用体验更具回报。GT 可以被质押以赚取奖励,将简单的持有转变为具有产出能力的资产。对于有耐心的人来说,HODLing GT 并非被动赌博,而是参与一个正在积极提升其代币稀缺性的成长型平台。
其技术基础还要更加深厚。GT 是 GateChain 以及 Gate Layer 生态系统中的 Gas 代币,这意味着它不只是一种忠诚度积分,而是驱动交易和基础设施运行的燃料。随着 Gate 大力进军 AI 和 Web3 基础设施领域,GT 的角色也正在拓展到新的领域。Gate Layer 上的 AI 代理和去中心化应用越来越多地被设计为使用 GT 作为原生 Gas,这增加了一个全新的需求来源,而大多数交易所代币只能对此望尘莫及。
Gate 的旗舰产品正在进一步巩固这一势头。Gate Perp DEX 将去中心化永续交易纳入生态,其交易体验中内置了 GT 的效用。新产品持续推出,不断深化 GT 被使用、赚取和持有的方式。每一项整合都会扩大 GT 的效用范围,而效用的每一次提升,都会让不断收缩的供应变得更加重要。供应下降,效用上升——这就是整个论点的两句简要概括。
最终形成的是一个叙事异常清晰的代币。大多数资产都迫使你在引人入胜的故事和坚实的基本面之间做出选择。而 GT 两者兼具。在基本面方面,你拥有明确的供应上限、经过验证的季度销毁机制、已经销毁的超过 63% 的供应量,以及由真实交易利润提供资金的回购机制。在叙事方面,你拥有一个正在拓展至 AI、Web3 基础设施、去中心化衍生品的生态系统,以及一个远超简单忠诚度计划的 Gas 代币角色。
这些都不能保证未来的价格表现,任何这样告诉你的人都不诚实。市场是不可预测的,即使是最强劲的基本面,也可能被短期情绪压倒。但你可以清晰且可验证地观察到机制的方向。供应正朝一个方向移动:下降。效用正朝另一个方向移动:上升。当这两条曲线在一个拥有真实流动性和真实用户的资产上交汇时,市场往往会开始关注,而这正是我们正在见证的 GT 走势。
对于已经身处 Gate 生态系统中的人来说,现在正是认识到自己持有什么的时刻。GT 不只是一个投机性代码。它是一个平台的核心代币,而这个平台正按部就班、季度接续季度地让自身资产变得更加稀缺且更具效用。第三季度销毁并不是故事的终点,而是一个多年通缩计划的最新篇章,而这一计划没有任何放缓的迹象。如果说有什么变化,那就是随着平台收入增长和产品覆盖范围扩大,这一节奏正在加快。
因此,当人们问 Gate 正在为 GT 做什么时,诚实的答案是:远比大多数人意识到的更多。它用自身利润回购代币。它将这些代币永久销毁。它正在为持有者扩大质押、手续费优惠和 VIP 奖励。它正在构建 Gas 代币基础设施,使 GT 成为不断发展的区块链和 AI 生态系统不可或缺的一部分。它正在推出能够深化真实需求的产品。而且,它始终如一、透明地在链上完成这一切,任何人都可以进行验证。
这种组合——真实的稀缺性、真实的效用和真实的执行力——在这个市场中十分罕见。这就是 GT 值得得到更多关注的原因。这就是第三季度销毁值得讨论、值得理解和值得记住的原因。因为在一个充斥着承诺一切却什么也交付不了的代币的市场中,GT 正悄然做着相反的事情:一个季度接一个季度地交付成果,让基本面自行说话。
这不是财务建议。请始终自行研究,了解自己的风险承受能力,永远不要投资超过自己能够承受损失的金额。但如果你正在寻找一种代币,其供应叙事、效用叙事和执行叙事都指向同一个方向,那么 GateToken 就是你能找到的最清晰的例子之一,而第三季度销毁只是最新的证明。
#NvidiaHitsRecordHigh
NVIDIA 刚刚创造历史——AI 看涨理由正变得更强
Nvidia 再次提醒市场,它为何仍是人工智能革命当之无愧的领导者。2026 年 10 月 2 日星期五,Nvidia 突破了此前的上限,创下 237.87 美元的盘中新历史高点,标志着其自 5 月中旬以来首次刷新纪录。随后该股在午后经历了一些获利回吐,但最终仍以 233.95 美元收盘,日内上涨 3.09 美元,涨幅为 1.34%。更重要的是,约 1.09 亿股易手,成交额约为 257 亿美元。对我而言,这不仅仅是又一次创纪录;这充分证明,机构需求依然强劲,足以吸收历史高位附近的获利回吐。
当我们观察 Nvidia 更广泛的价格结构时,这一走势的规模就显得更加惊人。该股 52 周区间目前从 2026 年 3 月 30 日低点的约 164.27 美元延伸至最新纪录高点 237.87 美元,这意味着该股从低点到峰值上涨了约 44.8%。按收盘价计算,涨幅仍约为 42.4%。
$NVDA ‌与年初 186.49 美元的收盘价相比,Nvidia 在创纪录高点时已上涨约 27.6%。Nvidia 的市值约为 5.7 万亿美元,处于公共市场历史上罕见的规模,但该股仍持续吸引新资本,因为投资者正在为 AI 基础设施需求所创造的非凡盈利能力定价。
Nvidia 故事中最强劲的部分在于,这轮上涨
HighAmbition
#NvidiaHitsRecordHigh
NVIDIA 刚刚创造历史——AI 牛市论点正变得更加强劲
Nvidia 再次提醒市场,为什么它仍然是人工智能革命无可争议的领导者。2026 年 10 月 2 日星期五,Nvidia 突破了此前的上限,创下 237.87 美元的盘中新历史高点,标志着其自 5 月中旬以来首次创下新纪录。随后该股在午后经历了一些获利回吐,但仍以 233.95 美元收盘,当日上涨 3.09 美元或 1.34%。更重要的是,约 1.09 亿股易手,交易额约为 257 亿美元。对我而言,这不仅仅是又一个创纪录价格;这是一个重要确认,表明机构需求依然强劲,足以吸收历史高位附近的获利回吐。
当我们观察 Nvidia 更广泛的价格结构时,这一走势的规模更加令人印象深刻。目前该股 52 周区间从 2026 年 3 月 30 日低点的约 164.27 美元延伸至最新纪录高点 237.87 美元,这意味着该股从低点到峰值上涨了约 44.8%。按收盘价计算,涨幅仍约为 42.4%。
$NVDA ‌与年初 186.49 美元的收盘水平相比,Nvidia 在创纪录峰值时已上涨约 27.6%。Nvidia 的市值约为 5.7 万亿美元,处于公共市场历史上极少见的规模,但该股仍持续吸引新资金,因为投资者正在为 AI 基础设施需求所创造的非凡盈利能力定价。
Nvidia 故事最强劲的部分在于,这轮上涨并非仅由炒作推动。其底层业务数据依然异常强劲。在最新公布的季度,即 2027 财年第二季度,Nvidia 营收约为 962.2 亿美元,同比增长惊人的 106%,环比增长 18%。数据中心营收约为 890 亿美元,较一年前同期增长 117%,表明 AI 基础设施仍是公司扩张的主要引擎。毛利率维持在约 75%,净利润飙升 126% 至约 597 亿美元,摊薄后每股收益达到 2.46 美元。
管理层对当前季度约 1080 亿美元营收的指引(上下浮动 2%),为市场相信盈利引擎仍具有相当动能提供了另一个理由。
这正是 Nvidia 对我而言格外有趣的地方:公司不仅受益于当前的 AI 需求;还在将自身定位于未来数年 AI 基础设施支出的核心位置。
管理层一再表示,需求依然极其强劲,供应而非客户意愿仍是一个重要限制因素。超大规模云服务商和科技公司正在继续建设庞大的 AI 数据中心容量,同时加速计算、网络和下一代 GPU 的需求也在持续扩大。如果这一支出周期在 2027 财年和 2028 财年保持完整,Nvidia 的盈利轨迹可能会显著强于传统半导体周期历来所带来的表现。
另一个重要催化剂于 9 月 28 日出现,当时 Nvidia 宣布将现有股票回购授权额度增加 1500 亿美元,使截至 2028 财年的剩余回购能力达到约 2350 亿美元。按当前估值计算,这代表着一项有意义的资本回报承诺,并可能为股票带来额外的长期需求。公司还将季度股息从每股 0.01 美元提高至 0.25 美元,尽管与传统收益型股票相比,股息率仍相对 modest。对我而言,更重要的信息是资本实力:Nvidia 正从运营中产生足够现金,能够同时为大规模 AI 扩张提供资金、维持强劲盈利能力,并向股东返还大量资本。
华尔街情绪正在强化这一看涨格局。Morgan Stanley 将 Nvidia 评为半导体行业首选,同时维持增持评级和 300 美元目标价。在更广泛的分析师群体中,目标价已大幅上调,共识预期约为 325-328 美元。多个主要目标价集中在 300-335 美元,包括 Morgan Stanley 和 TheStreet 的 300 美元、Wells Fargo 和 Citigroup 的 315 美元、J.P. Morgan 的 320 美元、RBC 的 330 美元以及 Benchmark 的 335 美元。此外,还有更加激进的情景,部分预测大幅超过 400 美元。这些目标价不应被视为保证,但分析师修订的方向很重要,因为这表明市场对 Nvidia 未来盈利能力的预期仍在上升。
成交量确认是这次突破中另一个值得关注的部分。在创纪录交易日,Nvidia 的成交量约为 1.09 亿股,而近期平均水平接近 8000 万股,使成交量约为正常水平的 1.4 倍。
这一点很重要,因为伴随高于平均水平成交额的新历史高点,通常比低成交量突破更具意义。这表明该走势背后有真实参与,而不是由暂时的流动性真空造成的。与此同时,该股并未收于盘中绝对高点,这告诉我们 237-240 美元区域附近已经出现获利回吐。这并不会使看涨结构失效;相反,它为交易者提供了一个明确的观察区域。
从技术角度来看,237.87 美元现在是即时阻力位,因为它代表最新的历史高点。持续突破 240 美元将在心理层面强化突破,而 250 美元将成为下一个重要整数目标位。下行方面,第一个重要支撑区约在 228-230 美元。如果该区域在正常获利回吐期间守住,看涨结构仍然健康。再往下,218-220 美元将成为下一个重要需求区,随后是约 210 美元。对我而言,最重要的确认并不只是盘中突破纪录;而是能否在此前约 235.74 美元的纪录收盘区域上方建立持续的日收盘价。
这一点很重要,因为市场经常会在历史高点附近形成假突破。如果 Nvidia 继续在 235-238 美元上方以强劲成交量收盘,市场可能开始将此前的纪录视为支撑而非阻力。在这种情况下,240 美元将成为第一个心理检查位,随后是 250 美元,而持续突破最终可能打开通往 275-300 美元区域的道路。要向 300 美元迈进,需要持续的盈利增长、强劲的 AI 支出和有利的市场环境,但当前的基本面格局正使这一目标变得越来越相关,而不再只是纯粹的投机。
如果 Nvidia 在预计 11 月公布的 2027 财年第三季度业绩附近再次实现重大盈利超预期,看涨论点将变得更加强劲。如果营收再次超过预期,数据中心增长保持在 100% 以上或接近这一水平,毛利率保持韧性,且管理层维持强劲的前瞻指引,市场可能会更积极地为 300-335 美元的分析师目标价区间定价。在这种情况下,目前的 237-240 美元区域最终可能成为发射区,而不是天花板。
但交易者也应了解失效信号。如果 Nvidia 在 237-240 美元附近反复受阻,在卖出成交量扩大的情况下跌破 228 美元,随后又跌破 218-220 美元,突破动能将会减弱。向 210 美元进一步下跌将表明,市场要求更强的基本面催化剂,才愿意赋予该股更高估值。最大的风险仍包括高企的预期、半导体周期波动、潜在供应限制、地缘政治和与中国相关的出口限制,以及超大规模云服务商的 AI 资本支出最终放缓的可能性。这些风险不会摧毁长期论点,但可能造成短期剧烈修正。
估值问题同样重要。Nvidia 约 20 多倍的远期市盈率,与公司非凡的盈利增长相比未必极端,但如果增长预期开始下降,估值将变得更加敏感。营收保持三位数增长的公司,比增长放缓至传统半导体水平的公司更容易支撑较高的估值倍数。因此,市场实际上是在要求 Nvidia 继续交出非凡的数据。只要盈利增长继续跑赢估值扩张,看涨结构就能保持完整。
因此,我的交易观点很简单:只要股价守住 228-230 美元区域,并继续守护 235 美元附近的突破,Nvidia 在结构上仍然看涨。日线明确收于 240 美元上方将强化动能,并使 250 美元进入视野。突破 250 美元后,下一个主要心理区域将是 275 美元,随后是 300 美元区域。交易者应避免仅仅因为 Nvidia 创下历史新高就追逐垂直上涨的 K 线;相反,回调至已确认支撑位附近可能提供更加自律的风险回报设置。关键是要综合观察价格、成交量以及 237-240 美元附近的反应,而不是仅依赖价格。
更大的图景更加引人注目。Nvidia 正处于 AI 计算需求、超大规模云服务商资本支出、加速计算、数据中心扩张和日益复杂的 AI 基础设施的交汇点。约 962.2 亿美元的营收、接近 890 亿美元的数据中心营收、三位数增长、约 75% 的毛利率、约 597 亿美元的季度净利润以及接近 2350 亿美元的剩余回购授权,说明了投资者为何继续赋予 Nvidia 在科技行业中的溢价地位。
对我而言,因此这次新历史高点不仅仅是一条 headline。它是一个市场信号。Nvidia 已重新进入价格发现阶段,同时基本面引擎仍在扩张,交易量确认了市场参与度,分析师正在提高目标价,AI 基础设施支出仍然庞大。关键问题不再是 Nvidia 能否收复此前高点——它已经做到了。下一个问题是,公司能否将这次突破转化为持续上涨,迈向 250 美元、275 美元,并最终进入 300 美元区域。
目前,结构表明多头掌控局面,但确认必须来自后续走势。突破 237.87-240 美元上方后,动能可能加速。在 228-230 美元附近,买方需要守住突破位。跌破 218-220 美元后,短期结构将明显转弱。在这些水平发生变化之前,Nvidia 仍是美国股票市场最重要的动能故事之一,也是持续 AI 投资周期最明确的受益者之一。
#GT三季度销毁近200万枚
我的看法是:虽然 GT 的长期前景是积极的(具有建设性),但仅凭代币销毁过程本身,还不足以支撑看涨估值。
Gate 确认第三季度销毁了 1,987,321 GT,使累计销毁量达到 1.9193 亿 GT(约占初始 3 亿枚供应量的 63.98%)。
有趣之处在于供需动态:
* 供应:初始供应量中近三分之二已被移出流通。持续进行的销毁操作正在创造真正的稀缺性。
* 需求:若要让 GT 维持更高估值,Gate 需要继续在交易量、用户群体、链上产品和 GT 用例方面实现增长。Gate 表示,计划在推进销毁计划的同时扩大 GT 的使用场景。
* 影响递减:随着剩余供应量缩减,每个季度的销毁量占总流通供应量的比例也会变小。如果需求没有同步增长,稀缺性的影响可能会减弱。
* 交易所代币风险:GT 的价值仍高度依赖 Gate 生态系统的健康状况、竞争力和监管地位。这可能是最大的长期风险。
* 关键指标:与其只关注销毁的代币数量,我会跟踪 GT 在 Gate 生态系统中的实用性和活跃度相对于销毁速度的表现。
因此,我不会仅基于“销毁 = 价格上涨”的论点来评估 GT,而是从“生态系统增长 + 通缩”的角度进行评估。如果 Gate 持续增长,同时销毁操作维持在较高水平,供应量的缩减可能会在长期内强化由需求驱动的价格上涨。然而,如果生态系统增长停滞,即使供应量减
HighAmbition
#GT三季度销毁近200万枚
我的看法是:尽管 GT 的长期前景是积极的(建设性),但仅凭代币销毁机制本身还不足以支撑看涨估值。
Gate 确认 Q3 销毁了 1,987,321 GT,使累计销毁量达到 1.9193 亿 GT(约占初始 3 亿枚供应量的 63.98%)。
有趣之处在于供需动态:
* 供应:初始供应量的近三分之二已经从流通中移除。持续进行的销毁操作正在创造真正的稀缺性。
* 需求:若要让 GT 维持更高估值,Gate 需要在交易量、用户基础、链上产品和 GT 的实用性方面持续增长。Gate 已表示,计划在推进销毁计划的同时扩大 GT 的应用场景。
* 影响递减:随着剩余供应量缩减,每个季度的销毁量占总流通供应量的比例都会变小。如果需求没有同步增长,稀缺性的影响可能会减弱。
* 交易所代币风险:GT 的价值仍高度依赖 Gate 生态系统的健康状况、竞争力和监管地位。这可能是长期最大的风险。
* 关键指标:与其只关注销毁的代币数量,我会追踪 GT 在 Gate 生态系统中的实用性和活跃度相对于销毁速度的表现。
因此,我不会仅仅基于“销毁 = 价格上涨”的论点来评估 GT,而是会从“生态系统增长 + 通缩”的角度进行评估。如果 Gate 持续增长,同时销毁操作保持较大规模,供应量的减少可能会在长期内强化由需求驱动的价格上涨。然而,如果生态系统增长停滞,即使供应量减少 64%,也可能无法创造持久价值。
总而言之:从结构上看,它具有看涨倾向;然而,应用场景的发展才是主要驱动力(催化剂),而销毁机制则是放大这一效应的因素。
$GT ‌
GT-1.29%
#GateMemeCarnival #DOGE
Dogecoin 的 $0.095 阈值正受到关注,可能迎来突破。
$0.095 水平已成为 Dogecoin 可能突破的关键点位。
四小时图上的价格压缩加剧,$DOGE 的波动区间收窄。
目前正在关注收盘价能否高于 $0.095,这一情形可能推动价格升至 $0.106。
此前 8 月和 9 月的尝试均未能维持在 $0.10 上方。
Dogecoin 四小时图上的压缩价格结构可能预示着即将出现行情变动。
随着价格在下降三角形形态内波动,$0.095 水平凸显为关键的短期阈值。
下降三角形是一种以水平底部和更低高点为特征的技术形态。虽然这一形态可能表明卖压随时间推移而加剧,但由此产生的突破不一定向下。当 Dogecoin 价格接近三角形顶点时,其波动区间会收窄,增加方向大幅转变的可能性。
我正在密切关注 $0.095 水平。我预计,四小时收盘价高于这一点位可能确认向上突破,并有望产生推动价格升至 $0.106 所需的动能。
高于 $0.10 的水平尚未站稳。
$0.10 区域最近已成为 Dogecoin 的重要阻力位。8 月中旬的一轮上涨在这一水平受阻,随后价格回落。同样,尽管 $0.106 水平在 9 月 21 日受到测试,但这次上涨未能持续,随后卖压重新出现。
价格先从 8 月 22 日 $0.10 的峰值回落,并在 $0.095
HighAmbition
#GateMemeCarnival #DOGE
Dogecoin 的 0.095 美元关口正受到关注,可能迎来突破。
0.095 美元水平已成为 Dogecoin 可能突破的关键点位。
四小时图上的价格压缩加剧,$DOGE 的波动区间不断收窄。
目前正在关注收盘价能否高于 0.095 美元,这一情景可能推动价格升至 0.106 美元。
8 月和 9 月此前多次尝试均未能维持在 0.10 美元上方。
Dogecoin 四小时图上的压缩价格结构可能预示着即将出现变动。
随着价格在下降三角形形态内波动,0.095 美元水平成为关键的短期阈值。
下降三角形是一种以水平底部和逐步降低的高点为特征的技术形态。虽然这种形态可能表明卖压随时间推移而增强,但最终的突破不一定向下。随着 Dogecoin 价格接近三角形顶点,其波动区间收窄,方向发生剧烈转变的可能性增加。
我正在密切关注 0.095 美元水平。我预计,四小时收盘价高于这一关口可能确认向上突破,并有可能产生推动价格升至 0.106 美元所需的动能。
0.10 美元上方的水平尚未企稳。
0.10 美元区域近期已成为 Dogecoin 的重要阻力位。8 月中旬的一轮上涨在该水平受阻,随后价格回落。同样,尽管 0.106 美元水平于 9 月 21 日受到测试,但这次上涨未能持续,随后卖压重新出现。
价格先从 8 月 22 日的 0.10 美元高点回落,并在 0.095 美元形成更低高点,随后又从 0.106 美元下跌,并在 0.098 美元形成另一个更低高点,这一事实表明市场中存在逐步形成的阻力区。因此,0.095 美元和 0.098 美元水平对于价格重新收复 0.10 美元关口至关重要。
我判断,四小时收盘价高于 0.095 美元可能确认 Dogecoin 向上突破,并触发向 0.106 美元移动。
短期内关注复苏迹象
Dogecoin 在经历一周的卖压后正尝试复苏。过去 24 小时内,价格上涨 0.93%,达到 0.094 美元。这一趋势表明,价格正在关键阈值下方谨慎复苏。
尽管技术指标尚未发出明确方向信号,但价格正在收窄的区间内运行,这表明短期内波动性可能上升。
‍$DOGE
DOGE+1.32%
#OneGate见证计划 每周代币解锁概览:ENA、HYPE、AERO、OP;谁在制造压力,谁只是在走过场?
代币解锁并不是什么新鲜事,但当解锁数量足够大、占比足够高时,它们可能直接成为市场的短期定价锚点。本周有四个相对值得关注的解锁:Ethena(ENA)、Hyperliquid(HYPE)、Aerodrome(AERO)和 Optimism(OP)。
Ethena(ENA)
将于 10 月 5 日解锁,属于 DeFi 领域。其流通市值约为 24 亿美元,本次解锁价值 4058 万美元,对应 1.7 亿枚代币,占当前流通供应量的 1.7%。这是本周占比最高的解锁。1.7% 并不算极端,但在当前市场情绪谨慎的环境下,足以引发短期抛售压力预期。
尤其是作为合成美元协议的核心代币,ENA 的持币结构中机构和早期投资者占比较高。如果他们在解锁后选择套现,其价格敏感度将显著高于完全由散户驱动的项目。
Hyperliquid(HYPE)
同样于 10 月 5 日解锁。其流通市值高达 201 亿美元,本次解锁价值约 3.4 亿美元,涉及 375 万枚代币,仅占流通供应量的 0.4%。金额看起来很大,但占比极低。对于一个市值已经超过 200 亿美元的头部 DEX 而言,0.4% 的解锁更像是正常的供应释放,而非颠覆性事件。
当前市场对 HYPE 的定价逻辑更多基于交易量、手续费收入和回购预期。一
HighAmbition
#OneGate见证计划 每周代币解锁概览:ENA、HYPE、AERO、OP;谁在制造压力,谁只是在走过场?
代币解锁并不是什么新鲜事,但当解锁数量足够大、占比足够高时,它们可能直接成为市场短期定价的锚点。本周有四个相对值得关注的解锁:Ethena (ENA)、Hyperliquid (HYPE)、Aerodrome (AERO) 和 Optimism (OP)。
Ethena (ENA)
将于10月5日解锁,属于 DeFi 领域。其流通市值约为24亿美元,本次解锁价值4058万美元,对应1.7亿枚代币,占当前流通供应量的1.7%。这是本周占比最高的解锁。1.7%并不算极端,但在当前市场情绪谨慎的环境下,足以引发短期卖压预期。
尤其是,作为合成美元协议的核心代币,ENA的持有者结构中机构和早期投资者的占比较高。如果他们在解锁后选择套现,其价格敏感度将显著高于纯粹由散户驱动的项目。
Hyperliquid (HYPE)
同样在10月5日解锁。其流通市值高达201亿美元,本次解锁价值约3.4亿美元,涉及375万枚代币,仅占流通供应量的0.4%。数量看起来很大,但占比极低。对于一个市值已经超过200亿美元的头部 DEX 而言,0.4%的解锁更像是正常的供应释放,而不是一场颠覆性事件。
市场目前对 HYPE 的定价逻辑更多基于交易量、手续费收入和回购预期。一次占比很小的解锁不太可能改变其中期趋势。
Aerodrome (AERO)
将于10月7日解锁。其流通市值为8.5亿美元,本次解锁价值353万美元,涉及410万枚代币,占比0.4%。无论从数量还是占比来看,这都属于影响较低的类别。
其在 Base 生态 DEX 中的领先地位依然稳固,流动性和交易量数据支撑着其基本面。本次解锁很可能会被市场迅速吸收。Optimism (OP)
将于10月11日解锁。其流通市值为30亿美元,本次解锁价值仅为59万美元,涉及445万枚代币,占比0.2%。几乎可以忽略不计。Layer 2 领域整体仍处于叙事与落地并行推进的阶段,因此预计 OP 的解锁对其价格的影响将非常有限。
真正需要谨慎的只有 ENA
将四次解锁放在一起看,差异非常明显:HYPE 数量最大但占比最低,因此影响有限。ENA 占比最高,数量也相当可观,其短期压力最值得关注。AERO 和 OP 基本上只是在走过场。
代币解锁对价格的影响从来都不是简单的“解锁意味着下跌”。
关键要看三个变量:解锁比例是否足够高(通常只有超过1%后才真正值得进行实质性讨论);代币由谁获得(团队、投资者还是社区);以及当时市场的风险偏好。当前整体市场正处于比特币冲高回落后的消化阶段,风险资产对供应冲击变得更加敏感。
ENA的1.7%解锁正好处于这一窗口期。如果解锁后出现集中抛压,短期波动可能被放大;反过来,如果买方强力吸收供应,市场可能会将其解读为“利空消息已经被充分定价”。
HYPE则完全不同。0.4%的解锁对它而言更像是例行操作。真正决定其走向的仍然是交易数据、收入创造能力和回购速度。只要这些基本面没有明显恶化,一次占比很小的解锁不太可能成为趋势反转点。
如何应对本周的交易节奏
对于短线交易者而言,ENA 是本周唯一需要密切关注的解锁事件。关注解锁前后的交易量变化、大额转账,以及是否出现明显的卖单堆积。如果解锁后价格快速下跌但交易量没有增加,通常意味着卖压已提前被定价;如果下跌伴随着成交量增加,则需要更加谨慎。
对于中长期持有者而言,HYPE、AERO 和 OP 的解锁影响都可以视为次要因素。真正决定它们走向的仍然是各自领域的竞争格局和协议收入,而不是一次性释放价值几百万至数千万美元的代币。
代币解锁本身只是一种供应端扰动。它不会创造价值,也不会凭空消除价值;它只是将此前锁定的代币提前投放到市场上。最终,市场会用真金白银告诉你这些代币是被吸收了,还是遭到了抛售。本周最重要的不是“是否有解锁”,而是“解锁后谁在买入”。
ENA+1.97%
HYPE-1.50%
AERO-0.66%
OP+17.03%
#OneGate见证计划 #SOL现货ETF单日净流出924万美元 机构“慢钱”正在降温,而链上“热钱”仍然活跃——120 美元是分界线
10/5,SOL 现货 ETF 净流出 924.5 万美元(BSOL 流出 710 万美元,FSOL 流出 210 万美元,无一出现流入),但这只是“冰山一角”——真正的信号在周度数据中:上周净流入仅为 243 万美元,较前一周的 1.882 亿美元骤降约 99%。与此同时,XRP ETF 也同步降温(周度流入下降 94% 以上),而 BTC ETF 仍在吸引资金——这不只是 SOL 的问题,而是“山寨币 ETF 全面退潮、资金回归主流”的结构性转变。
但另一方面:SOL 的价格保持在 120 美元上方,而 DEX 交易量和代币化股票交易仍然强劲。
ETF 流出表明“新的机构资金”已经停止流入,而链上活动显示“生态系统中的旧资金”仍然存在——SOL 的定价权正在从“ETF 叙事”转向“链上使用”,120 美元构成了分界线。
单日流出 924 万美元真的算不上什么
累计净流入为 15.99 亿美元,单日流出 924 万美元仅占 0.6%——这不是“机构出逃”,而是“增量流入放缓”。真正值得关注的是两个结构性信号:
信号一:周度流入暴跌 99%(1.88 亿美元→243 万美元)。连续 14 周净流入的纪录仍然保持不变,但“新资金”实际上已经停止
HighAmbition
#OneGate见证计划 #SOL现货ETF单日净流出924万美元 机构“慢钱”正在降温,而链上“热钱”仍然活跃——$120 是分界线
10/5,SOL 现货 ETF 净流出 924.5 万美元(BSOL 流出 710 万美元,FSOL 流出 210 万美元,无一笔录得流入),但这只是“冰山一角”——真正的信号在周数据中:上周净流入仅为 243 万美元,较前一周的 1.882 亿美元暴跌约 99%。与此同时,XRP ETF 也同步降温(周流入下降 94%+),而 BTC ETF 仍在吸引资金——这并不只是 SOL 的问题,而是“山寨币 ETF 全线撤退、资金回归主流”的结构性转变。
但另一方面:SOL 的价格保持在 $120 上方,而 DEX 交易量和代币化股票交易仍然强劲。
ETF 流出表明“新增机构资金”已经停止,而链上活动显示“生态老资金”仍然存在——SOL 的定价权正从“ETF 叙事”转向“链上使用”,$120 标志着这条分界线。
单日流出 924 万美元其实根本算不上什么
累计净流入达到 15.99 亿美元,单日流出 924 万美元仅占 0.6%——这不是“机构出逃”,而是“新增流入放缓”。真正值得关注的是两个结构性信号:
信号一:周流入暴跌 99%(1.88 亿美元→243 万美元)。连续 14 周净流入的记录仍然保持不变,但“新资金”实际上已经停止——机构已经从“积极配置”转为“按兵不动”。
信号二:山寨币 ETF 全线降温,而 BTC 独自吸引资金。SOL 和 XRP ETF 同时停滞,而 BTC ETF 上周仍吸收了 2.41 亿美元——资金正在“回归主流”(风险规避轮动),“机构端”的山寨币季暂时归于沉寂。这与非农就业报告发布后的逻辑相同:利空消息已经被定价,但资金只敢买入 BTC。
但链上活动正在展现“另一面”
ETF 资金和链上活动来自两个不同的群体:
ETF 机构(慢钱):关注宏观环境、合规和流动性——它们正在场外观望
链上参与者(热钱):交易 meme、使用 DEX、交易代币化股票——它们仍然存在
尽管 ETF 流入暴跌 99%,SOL 的价格仍保持在 $120 上方,这得益于 DEX 交易量和代币化股票交易的韧性。
这其实是一件好事:SOL 的定价正从“机构情绪”转向“真实使用”,使其基础更加稳固——但代价是,在缺少 ETF 带来的“增量资本”后,其上涨斜率将会放缓。
对价格前景的影响:三个判断
短期:$120 是多空争夺的中心。ETF 流出(看跌)对比链上活动(看涨)——守住 $120 意味着强势震荡偏向,目标指向 $132(连续四日上涨后的前高区域);跌破 $120 则意味着回调至 $110-115。方向很可能取决于外部变量(BTC 选择方向/宏观环境),因为 SOL 目前缺乏独立突破的能力。
中期:SOL 的“估值锚点”已经改变。过去六个月,SOL 的上涨依赖于“ETF 预期+机构叙事”。如今叙事正在降温,SOL 必须依靠真实基本面(DEX 交易量、代币化股票和生态活动)来支撑估值——这是一段“祛魅期”:泡沫部分将被挤出,而使用驱动的部分将保留下来。
结构性判断:山寨币季被推迟了,而不是取消了。山寨币 ETF 全线降温+BTC 吸引资金,意味着资本正在“收窄圈子”——只有当 BTC 稳定在 8.7-9 万美元且风险偏好真正回归后,山寨币 ETF 才会再次出现资金流入。
SOL ETF 流出的 924 万美元是“结果”,而不是“原因”——原因是山寨币 ETF 全面撤退以及机构资金回归 BTC;但 SOL 的链上活动证明生态仍在运转。短期内,$120 将决定胜者;中期来看,SOL 能否成功从“机构叙事”转向“基于使用的定价”,仍有待观察。 $SOL ‌
SOL-0.37%
BTC+0.66%
XRP+0.87%
#Bitmine再增持持仓突破601万ETH 5%的目标已近在咫尺,但买入正在悄然放缓!
Bitmine (BMNRUS) 目前持有 6,016,414 ETH(约 164 亿美元),占 ETH 总供应量的 4.9%——已完成其自设 5%ETH 持仓目标的 99%。
更激进的是其运营模式:自 2025 年 6 月启动以来,已连续 66 周每周不间断买入 ETH;与此同时,其持仓中的 84%(约 507 万枚 ETH,价值 138 亿美元)已经质押,预计年化质押收益将达到 3.63 亿美元。
这就是“ETH 策略”——囤积代币的同时赚取收益,将“机构积累 ETH”的叙事推向极致;但必须关注两个转折点:① 买入速度已连续三周放缓(27,562→17,362→15,112 ETH)。达到 5%的目标后,它还会继续买入吗?② ETH 占该公司 174 亿美元总资产的 94%——这是高度集中的单点敞口。ETH 既是它的优势,也是它的弱点。

一、这一模式为何如此“激进”:它不只是“囤积”,而是“囤积 + 赚取收益”
Strategy:囤积 BTC,而 BTC 不产生收益——纯粹是“信念 + 未实现收益”
Bitmine:囤积 ETH,其中 84%被质押以赚取 2.63%的年化收益(预计每年 3.63 亿美元)——它在囤积代币的同时“印钞”

三层影响:
需求侧:每周固定买入 4000 万
HighAmbition
#Bitmine再增持持仓突破601万ETH 5%的目标近在咫尺,但买入步伐正在悄然放缓!
Bitmine (BMNRUS) 目前持有 6,016,414 ETH(约 164 亿美元),占 ETH 总供应量的 4.9%,已完成其自行设定的持有 5%ETH 目标的 99%。
更激进的是其运营模式:自 2025 年 6 月启动以来,已连续 66 周每周买入 ETH,从未中断;其持仓中已有 84%(约 507 万枚 ETH,价值 138 亿美元)完成质押,预计年化质押收益将达到 3.63 亿美元。
这就是“ETH 策略”——囤积代币并赚取收益,将“机构积累 ETH”的叙事推向极致;但必须关注两个转折点:① 买入速度已连续三周放缓(27,562→17,362→15,112 ETH)。达到 5%目标后,它还会继续买入吗?② ETH 占该公司 174 亿美元总资产的 94%——这是高度集中的单点敞口。ETH 既是它的优势,也是它的弱点。

I. 这一模式为何如此“激进”:它不只是“囤积”,而是“囤积 + 赚取收益”
Strategy:囤积 BTC,而 BTC 不产生收益——纯粹是“信念 + 未实现收益”
Bitmine:囤积 ETH,其中 84% 被质押,以赚取 2.63%的年化收益(预计每年达到 3.63 亿美元)——它在囤积代币的同时还在“印钞”

三层影响:
需求端:每周固定买入 4000 万美元以上——比散户投资者的定投更加有纪律
供给端:84%被质押意味着价值约 138 亿美元的 ETH 被“锁定”在流通市场之外——有效流动性趋紧,形成真正的供给收缩
信号端:董事长 Tom Lee 的原话——“机构对加密货币的配置仍然不足,预计将在 2026 年最后几个月增加敞口”——他正在通过路演宣传“机构入场”的故事

II. 但这两个“转折点”比积累本身更重要
转折点一:买入速度正在放缓:过去三周分别为 27,562→17,362→15,112 ETH,最近一次买入是 8 月中旬以来最小的单周买入量——冲刺 5%目标的速度正在放缓。
核心问题是:达到 5%目标后会发生什么?
看看 Strategy 的剧本——“囤币叙事”的边际效应正在减弱:买入是利好,但买入完成后,“利好已经被计入价格”
转折点二:94%的单点集中度:在 Bitmine 174 亿美元的总资产中,ETH 占 164 亿美元(94%)——这不是“配置”,而是“全押”。如果 ETH 上涨,资产负债表会改善,买入也会继续;如果 ETH 下跌,资产会缩水,公司可能被迫停止买入——“囤币领头羊”本身反而会放大 ETH 的波动

III. 对 ETH 和市场的影响
短期看涨:每周固定买入 + 质押锁定 = ETH 的“有效流通供应量”持续减少;“上市公司囤积 ETH”的叙事正在成形,可能会有跟随者加入;从 4.9%迈向 5%的最后一步本身就值得关注。
中期需要关注:
达到 5%目标是叙事的终点,还是新的起点?——这是检验 ETH“机构积累行情”的试金石
质押集中度:单一实体锁定 507 万枚 ETH,既是“锁定看涨因素”,也是“网络风险”
与 BTC 积累浪潮相比:上市公司合计仅持有 127 万枚 BTC(占流通供应量的 6.4%);仅 Bitmine 一家就持有 ETH 的 4.9%——单点集中度远高于 BTC 一侧

Bitmine 将“囤币”提升到了新高度——将囤积、质押和收益生成结合起来;连续 66 周不间断的行动证明了真正的信念,而 164 亿美元被锁定在质押中则代表真正的供给收缩。但“5%目标”既是终点,也是一次考验:放缓的买入速度和 94%的集中度是一把双刃剑——它目前是 ETH 的“看涨引擎”,但也可能成为未来的“卖压悬顶”。

对于 ETH:中期逻辑得到提振(机构积累 + 质押锁定),但不要把“Bitmine 将继续买入”视为永动机——达到 5%后它将如何推进,比它已经买入多少更重要
对于 BMNR 股票:它目前是“带有 2.63 倍杠杆的 ETH”(94%配置)——你可以买入它来押注 ETH,但要明白其波动性远高于 ETH
对于市场叙事:“企业囤币”正从 BTC 扩散至 ETH——这是牛市后期的典型特征(资产稀缺 + 机构寻求锚定物);叙事越火热,就越要记住估值

Bitmine 的 66 周行动证明,“信念”可以量化——但 Strategy 囤积 BTC,Bitmine 囤积 ETH,而 Lion Group 囤积 HYPE——当“囤积”成为一种集体行为时,“囤积”本身就不再是超额收益的来源,而是接力赛中的最后一棒。机构比散户投资者更明白“什么时候该把故事讲给别人听”。 #OneGate见证计划 $ETH ‌
BMNR-0.06%
ETH+0.06%
BTC+0.33%
HYPE-1.50%
#SolanaSpotETFsSee$9.24MNetOutflow
Solana 现货 ETF 刚刚录得约 924 万美元的净流出,表面上看,这似乎是今年加密领域最强机构叙事之一出现的第一道裂缝。净流出意味着投资者在单个交易日从这些基金中撤出的资金多于投入的资金,因此被赎回的 SOL 敞口多于新建的敞口。但在任何人恐慌抛售之前,让我把这个数字放回它应在的位置,因为背景信息在这里至关重要。
首先,924 万美元的构成说明这并不是广泛蔓延的恐惧。最大的一笔单独赎回来自 Bitwise Solana Staking ETF,该基金单独流出接近 900 万美元,而 Fidelity Solana Fund ETF 当天实际上吸收了约 277 万美元。当一个基金在卖出、另一个基金同时买入时,这叫轮换和再平衡,而不是投降式抛售。流出集中在单一产品,而不是分散在整个产品组合中,这一区别会彻底改变解读。
其次,也是大多数人忽略的部分,这个下跌日紧接在这些基金成立以来最强劲的一周之后。在前一周,美国七只 Solana 现货基金合计录得创纪录的 1.88 亿美元净流入,其中单日流入达到 8670 万美元。因此,该产品组合从有史以来表现最佳的一周,直接进入数周以来的首次单日流出。相对于约 16.1 亿美元的累计流入,924 万美元的赎回只是四舍五入误差,约占管理资产的 0.6%,而管理资产仍接近 1
HighAmbition
#SolanaSpotETFsSee$9.24MNetOutflow
Solana 现货 ETF 刚刚录得约 924 万美元的净流出,表面上看,这似乎是今年加密领域最强劲的机构叙事之一首次出现裂痕。净流出意味着投资者在单个交易日从这些基金中撤出的资金多于投入的资金,因此被赎回的 SOL 敞口多于新建的敞口。但在任何人恐慌抛售之前,让我把这个数字放回它应有的位置,因为背景在这里至关重要。
首先,924 万美元的构成表明,这并不是普遍性的恐慌。最大的一笔赎回来自 Bitwise Solana Staking ETF,该基金单独流失了接近 900 万美元;与此同时,Fidelity Solana Fund ETF 当天实际上吸收了约 277 万美元。当一只基金在卖出、另一只基金同时在买入时,这叫轮动和再平衡,而不是投降式抛售。资金流出集中在一款产品上,而不是蔓延至整个产品组合,这一区别会彻底改变解读。
其次,也是大多数人忽略的一点,这个下跌日紧接在这些基金推出以来最强劲的一周之后。在前一周,七只美国 Solana 现货基金合计录得创纪录的 1.88 亿美元净流入,其中单日流入达到 8670 万美元。因此,该产品组合从有史以来表现最好的一周,直接进入了数周以来首次出现的单日资金流出。相对于约 16.1 亿美元的累计流入,924 万美元的赎回几乎只是四舍五入误差,约占管理资产的 0.6%,而管理资产仍接近 19 亿美元。净资产确实从创纪录的 19.6 亿美元回落至约 19 亿美元,但这 5500 万美元的降幅几乎全部来自价格折旧,而不是资金真正离开基金。这才是关键细节,因为累计流入只有在资金真正流入或流出时才会变动,而目前仍然稳稳保持正值。
那么,资金流出为何发生?它究竟能对 Solana 施加多大的实际卖压?原因有三个,而且没有一个是 Solana 出问题了。第一个原因是季度末。那个交易日是第三季度的最后一个交易日,而季度末再平衡是整个加密 ETF 领域反复出现、几乎机械式的模式。在同一天,比特币基金流出 1.487 亿美元,以太坊基金流出 5960 万美元。Solana 并不是被单独针对,而是被卷入了同一轮轮动。第二个原因是普通的获利了结。Solana 过去 30 天仍上涨约 15%,在创纪录的资金流入周之后,一些短线资金会选择落袋为安。第三个原因是产品层面的重新配置,即一只基金减仓的同时,另一只基金增持。
至于实际卖压,从结构上看非常有限。现货 ETF 资金流仅占 Solana 约 750 亿美元市值的一小部分,而单日 924 万美元的赎回只是沧海一粟。真正的压力如果出现,将来自衍生品市场,这也是我最密切关注盘面的地方。Solana 的未平仓合约规模约为 73 亿美元,多空比接近 2,意味着多头仓位数量约是空头的两倍。这是一个警示信号,而不是绿灯,因为拥挤的多头仓位可能成为任一方向挤压行情的燃料。资金费率为正但幅度温和,因此多头只需支付很小的溢价,这说明市场情绪建设性较强,但远未达到狂热程度。主动买卖比略低于 1,因此当前卖方主动性仅略高于买方。这里没有任何迹象强烈表明正在派发。
那么,Solana 当前的价格究竟处于什么位置?它目前正好在 120 美元附近交易,过去 24 小时在接近 122 美元的高点和 118.95 美元的低点之间波动。当天跌幅约为 1%,而过去 7 天基本持平,仅上涨不到 0.5%。换句话说,这一资金流出头条并没有转化为任何有意义的价格损伤。该代币 30 天内仍上涨约 15%,真正重要的是这一趋势,而不是基金资金流单日出现下跌。
从技术面看,这是健康的盘整,而不是破位。日线图上的趋势强度读数高于 45,表明趋势强劲且已经确立;日线抛物线止损点位于价格下方较远处的约 113 美元,继续维持更大级别结构的看涨态势。4 小时图仍显示均线呈多头排列。短线小时级指标只是在局部回调后降温,RSI 接近 41,威廉百分比区间已深陷超卖区域。这正是回调后希望看到的情况,因为这意味着局部卖压正在被消化,而不是进一步加速。
我关注的价位很清晰。下方第一支撑位是 118.50 美元,正好位于 100 周期移动平均线附近;再往下是 106 美元,这是前期阻力位,如今应当转为支撑。上方的第一个真正考验是 127 美元。这两条线将决定下一步走势。
Solana 从这里还能走多远?我会用百分比给你一个诚实的答案,而不是灌输希望主义。如果 118 美元守住,且本周 ETF 资金流重新转为流入,那么阻力最小的路径是重新测试 127 美元,约比当前高 5.5%;若有效突破该位置,则会打开 132 至 135 美元的空间,在此基础上再上涨 5% 至 7%。这一基本情景意味着 Solana 将较当前水平上涨约 10% 至 12%。更激进的情景是,如果大盘恢复风险偏好,且创纪录的资金流入周重新出现,价格可能迈向 145 至 150 美元,涨幅为 20% 至 25%;但这需要宏观背景配合,并不是我的基本判断。看跌情景是有效跌破 118 美元,从而打开通往 106 美元的空间,较当前约下跌 12%。我不会因为 924 万美元的资金流出,就去做空一轮上涨 15% 的趋势;做空一侧的风险回报比很差。
我的交易计划纪律严明且简单。在周度总流量真正转为负值之前,我会把这次 ETF 资金流出视为噪音。截至 10 月 2 日的一周仍录得 240 万美元的正净流入,虽然薄如刀锋,但仍然为正,因此这一连涨在技术上得以延续。真正重要的信号是接下来几天的资金流。如果我们连续几天重新出现资金流入,那么这次流出就是一次性事件,我会考虑在 118 美元附近逢低买入。如果资金流出持续整整一周,且价格跌破 118 美元,我会暂时观望,让 106 美元来找我。衍生品市场拥挤的多头仓位是我关注的最重要因素,因为跌破 118 美元可能触发多头挤压,使价格下跌速度快于单靠基金资金流所能解释的程度。
更大的背景让我确信,这只是一条头条新闻,而不是趋势反转。虽然 ETF 产品组合暂停了一天,但其下方的机构积累仍在火热进行。DeFi Development 等 Solana 财库公司刚刚增持了超过 26,000 SOL,使其持仓超过 256 万 SOL,价值超过 3.02 亿美元,较 8 月更新时上涨约 11%。Solana 基金会刚刚推出了为机构打造的交割对付款结算标准,JPMorgan 参与了设计,而这类基础设施对长期价格的影响,比 ETF 单日下跌重要得多。该网络还在推出 Alpenglow 共识升级,旨在将交易最终确认时间从约 12.8 秒缩短至约 150 毫秒,这将为机构和支付领域的采用带来质的提升。
我的判断是这样的。924 万美元的资金流出是一个数据点,而不是趋势反转。在创纪录的 1.88 亿美元周流入之后出现一个下跌日,是典型的季度末行为,不足以支持一些头条新闻试图兜售的看跌恐慌。真正的战场在 118 美元,只要该价位守住,Solana 阻力最小的路径仍然向上。我关注的上行第一目标是 127 美元,下方的生死线是 106 美元。
#BitmineAddsMoreETH,HoldingsTop6.01M
BITMINE 目前持有 600 万 ETH——ETH 准备好迎接下一轮大行情了吗?
Bitmine Immersion Technologies 已跨越有史以来最重要的以太坊金库里程碑之一:持有超过 600 万 ETH。
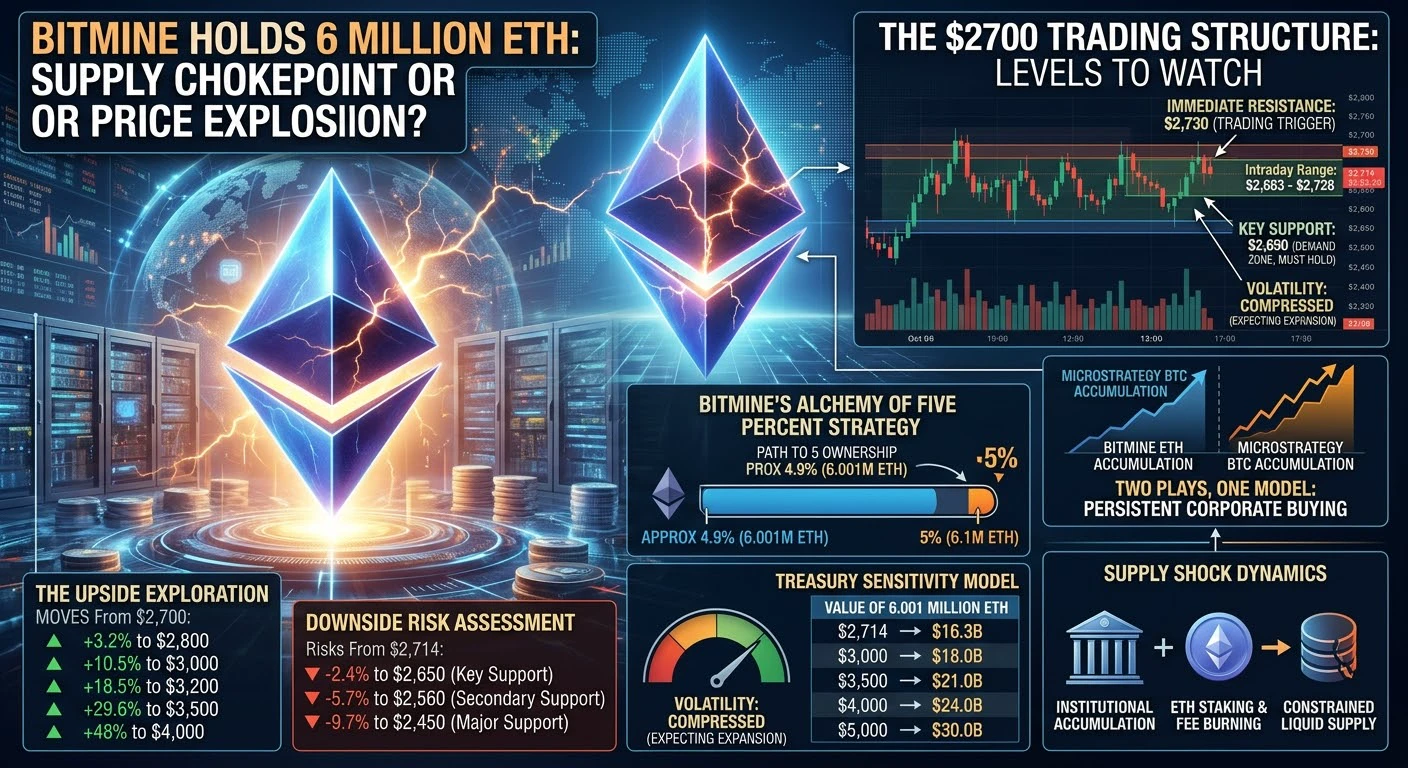
该公司目前持有约 600.1 万 ETH,使 Bitmine 成为全球最激进的机构以太坊累积者之一。按 ETH 价格约 2,700 美元计算,这笔金库资产的市值约为 162 亿美元。
但真正的故事并不只是这 160 亿美元。
真正的故事在于,当一家上市公司持续从流动市场中移除数百万 ETH,而以太坊本身仍然是加密领域最重要的结算网络之一时,会发生什么。
Bitmine 目前持有接近以太坊总供应量的 4.9%。其长期目标甚至更加激进:Alchemy of Five Percent 策略,目标是持有约 5% 的全部 ETH。
这意味着 Bitmine 目前距离一个曾经看起来几乎不可能实现的目标已经非常接近。
而这正是数字开始变得有趣的地方。
如果 ETH 价值 2,700 美元,那么每增加 100,000 ETH,就代表约 2.7 亿美元的敞口。
如果 ETH 达到 3,000 美元,同样的 100,000 ETH 将变成 3 亿美元。
在 3,500 美元时,将变成 3.5 亿美元。
在
HighAmbition
#BitmineAddsMoreETH,HoldingsTop6.01M
BITMINE 目前持有 600 万 ETH——ETH 准备迎来下一轮大行情了吗?
Bitmine Immersion Technologies 已达成有史以来最重要的以太坊金库里程碑之一:持有超过 600 万 ETH。
该公司目前持有约 600.1 万 ETH,使 Bitmine 成为全球最激进的机构以太坊累积者之一。按 ETH 约 2,700 美元的价格计算,这笔金库资产的市值约为 162 亿美元。
但真正的故事并不只是 160 亿美元这个数字。
真正的故事在于,当一家上市公司持续从流动市场中移除数百万 ETH,而以太坊本身仍是加密领域最重要的结算网络之一时,会发生什么。
Bitmine 目前持有接近以太坊总供应量的 4.9%。其长期目标更加激进:五个百分点炼金术策略,目标是持有约 5% 的全部 ETH。
这意味着 Bitmine 现在距离一个曾经看起来几乎不可能实现的目标已经非常接近。
而这正是数字开始变得有趣的地方。
如果 ETH 价值 2,700 美元,每增加 100,000 ETH 就代表约 2.7 亿美元的敞口。
如果 ETH 达到 3,000 美元,同样的 100,000 ETH 就变成 3 亿美元。
在 3,500 美元时,就变成 3.5 亿美元。
在 4,000 美元时,就变成 4 亿美元。
所以,当 Bitmine 再增加 100,000 ETH 时,它并不只是向钱包中增加代币。在不同的市场估值下,它是在将自身对 ETH 的敞口增加数亿美元。
这就是这一策略的规模。
而且还有另一个重要因素。
Bitmine 并不是简单地买入 ETH 然后等待。
其策略还包括通过机构级验证者基础设施进行质押。这就创造了在保持对以太坊长期价格升值敞口的同时赚取质押收益的可能性。
这为金库模式提供了两个潜在引擎:
ETH 价格升值 + 质押收入。
这也是 Bitmine 策略越来越多地被拿来与 Strategy 的比特币累积模式进行比较的原因之一。
Strategy 向市场展示了持续的企业累积能够为比特币带来什么。
现在 Bitmine 正在以太坊上尝试类似的事情。
但以太坊的投资逻辑有所不同。
比特币主要是一种稀缺的数字货币资产。
以太坊既是一种资产,也是一层区块链基础设施。
ETH 广泛用于去中心化金融、稳定币、代币化现实世界资产、智能合约以及不断发展的机构结算生态系统。
这意味着 Bitmine 并不只是在押注某种加密货币的价格。
它实际上是在押注以太坊的经济网络将随着时间推移变得更有价值。
现在让我们看看价格。
ETH 目前的交易价格约为 2,714 美元。
近期日内高点约为 2,728 美元,而日内低点约为 2,683 美元。
这使以太坊正好处于一个重要阻力区下方。
第一场争夺在 2,730 美元。
如果日线强势收于 2,730 美元上方,这将是一个重要的看涨信号,因为这将确认买方终于开始吸收 2,700–2,730 美元区域附近的供应。
从 2,730 美元开始,下一个目标是 2,800 美元。
从 2,714 美元上涨至 2,800 美元将代表约 +3.2%。
如果 ETH 突破 2,800 美元,并且动能加速向 3,000 美元迈进,这将代表相对于当前价格约 +10.5%。
这就是图表可能变得更加有趣的地方。
从 2,730 美元突破至 3,000 美元将约为 +10.5%。
从 2,700 美元上涨至 3,200 美元将约为 +18.5%。
从 2,700 美元上涨至 3,500 美元将约为 +29.6%。
如果以太坊最终达到 4,000 美元,那么相对于约 2,700 美元的上涨幅度将接近 +48%。
这些并不是保证能够达到的目标。只有当动能、流动性、比特币和机构需求全部朝同一方向发展时,这些情景价位才会变得越来越现实。
2,650 美元水平同样重要。
以太坊一直在守住 2,650 美元区域,使其成为最重要的短期需求区之一。
从 2,714 美元下跌至 2,650 美元约为 -2.4%。
如果 ETH 守住 2,650 美元并且买方入场,这将使当前的看涨结构得以延续。
但如果 2,650 美元在沉重的卖压下被果断跌破,我将关注的下一个区域约为 2,560 美元。
这相对于 2,714 美元约为 -5.7%。
在 2,560 美元下方,2,450 美元区域变得重要。
从 2,714 美元下跌至 2,450 美元约为 -9.7%。
这就是为什么我不会简单地说“Bitmine 在买入,因此 ETH 必须上涨”。
市场不是这样运行的。
Bitmine 可以创造长期需求,但短期价格仍取决于流动性、比特币、衍生品仓位、宏观经济状况和整体风险偏好。
技术形态正变得有趣。
以太坊近期一直在约 2,650 美元至 2,775 美元之间相对狭窄的区间内交易。
10 月 2 日的交易时段高点约为 2,765–2,775 美元,低点接近 2,652 美元,这显示出该区域已经变得多么重要。
近期日内波动也相对受控,ETH 在最近几个交易时段分别录得约 +0.7%、+1.5%,随后为 -0.6% 以及另一次温和下跌。
这告诉我,波动率已经收缩。
而收缩的波动率不会永远保持收缩状态。
最终,市场通常会选择一个方向。
问题在于,下一轮扩张会发生在 2,730 美元上方,还是 2,650 美元下方。
对我而言,2,730 美元是触发点。
高于 2,730 美元:看涨动能增强。
高于 2,800 美元:3,000 美元成为主要心理目标。
高于 3,000 美元:3,200 美元成为下一个主要扩张区。
高于 3,200 美元:如果比特币和流动性保持支持,3,500 美元将成为可能。
高于 3,500 美元:4,000 美元成为更大的心理目标。
下行方面:
低于 2,650 美元:需要谨慎。
低于 2,560 美元:看跌压力增加。
低于 2,450 美元:短期看涨结构将需要进行严肃的重新评估。
这正是 Bitmine 变得重要的地方。
设想以太坊达到 3,000 美元。
届时,Bitmine 的 600.1 万 ETH 金库将价值约 180 亿美元。
在 3,500 美元时,这笔金库资产将价值约 210 亿美元。
在 4,000 美元时,约为 240 亿美元。
在 5,000 美元时,约为 300 亿美元。
ETH 每变动 100 美元,600.1 万 ETH 的理论市值就会改变约 6 亿美元。
想想这一点。
ETH 上涨 500 美元,将使 Bitmine 当前持仓的价值改变约 30 亿美元。
上涨 1,000 美元,将使其改变约 60 亿美元。
这就是为什么这笔金库资产正在成为一个如此重要的市场故事。
Bitmine 实际上已经形成了对以太坊价格的巨大敏感性。
如果该公司继续每周买入,其敏感性还会进一步扩大。
供应故事同样重要。
以太坊的总供应量约为 1.22 亿 ETH。
如果 Bitmine 控制约 600 万 ETH,这就接近总供应量的 4.9%。
如果达到 5% 的目标,它将控制大约每二十枚 ETH 中的一枚。
这是非同寻常的集中度。
但等式还有另一面。
以太坊还有 ETH 被锁定在质押中,而其费用销毁机制可以在网络活动强劲期间将 ETH 从流通中移除。
因此,实际可作为流动供应的 ETH 数量,可能比单纯查看总供应量重要得多。
如果机构买方继续累积,而流动供应仍受到限制,市场可能会对需求相对较小的变化越来越敏感。
这正是 Bitmine 故事中最值得关注的部分。
市场正在观察一场实时供应实验。
一家大型上市公司正在系统性地收购 ETH。
与此同时,其他机构正通过受监管的投资产品和传统金融渠道获得敞口。
如果这两种趋势继续共同发展,以太坊的市场结构可能会越来越受到机构驱动。
我的交易观点
只要价格保持在 2,650 美元上方,我仍看涨 ETH。
在日线确认收于 2,730 美元上方后,我会明显更加看涨。
第一个上行目标将是 2,800 美元,随后是 3,000 美元。
持续突破 3,000 美元可能会将市场推入更强劲的动能阶段,使 3,200 美元和 3,500 美元成为现实的延伸区域。
4,000 美元是更大的长期心理目标,但只有当机构需求、流动性和更广泛的加密趋势仍然强劲支持时,我才会考虑这一情景。
另一方面,我不会忽视破位。
失守 2,650 美元将削弱即时形态。
跌破 2,560 美元将增加向 2,450 美元下行的风险。
如果比特币进入重大调整,即使 Bitmine 继续买入,ETH 也可能下跌。
这就是为什么我更重视结构而不是炒作。
Bitmine 的 600 万 ETH 并不是保证。
它是一个信号。
这是一个表明机构对以太坊的信念正在大幅增强的信号。
该公司实际上是在说,它希望拥有整个以太坊供应量约 5% 的 ETH。
而现在,它已经完成了通往这一目标约 98% 的进程。
因此,下一个里程碑可能比 600 万 ETH 里程碑本身更加重要。
5%。
一家企业。
整个 ETH 供应量的约二十分之一。
如果 Bitmine 在以太坊交易价格高于 3,000 美元时达到这一目标,其金库资产价值将约为 180 亿美元。
在 4,000 美元时,约为 240 亿美元。
在 5,000 美元时,约为 300 亿美元。
这些数字说明了为什么这个故事值得关注。
对于以太坊交易者而言,我正在关注 2,730 美元。
对于 ETH 多头而言,2,800 美元是下一个确认区域。
对于动量交易者而言,3,000 美元是主要的心理突破位。
对于长期投资者而言,3,500 美元和 4,000 美元是更大的上行区域。
对于风险管理而言,2,650 美元、2,560 美元和 2,450 美元是我不会忽视的价位。
形态很简单:
高于 2,730 美元,动能可能扩张。
高于 2,800 美元,3,000 美元进入视野。
高于 3,000 美元,市场可能开始瞄准 3,200–3,500 美元。
低于 2,650 美元,谨慎情绪增加。
低于 2,560 美元,看涨结构走弱。
而低于 2,450 美元,我将彻底重新评估趋势。
Bitmine 已经完成了自己的行动。
600 万 ETH。
接近以太坊总供应量的 4.9%。
5% 的目标。
按当前价格计算,约 160 亿美元的 ETH 敞口。
在 3,000 美元时,可能达到 180 亿美元。
在 3,500 美元时,约为 210 亿美元。
在 4,000 美元时,约为 240 亿美元。
在 5,000 美元时,约为 300 亿美元。
这已经不再只是一个企业金库故事。
它正在成为以太坊市场结构的一部分。
现在唯一的问题是,ETH 能否将这一机构需求转化为下一轮重大价格扩张。
对我而言,第一个答案将在 2,730 美元出现。
带量突破这一价位,下一场争夺将在 2,800 美元展开。
突破 2,800 美元后,3,000 美元将成为所有人关注的数字。
以太坊的故事正在变得更加宏大。
而 Bitmine 正在确保市场无法忽视它。
数据说明:上述 ETH 市场数据基于 2026 年 10 月 6 日的市场读数;Bitmine 的 600 万+ ETH 里程碑是在其最新一次购买后报道的。 #OneGateWitnessProgram #ShareWeekly
repost-content-media
#CFTCProposesNew���CryptoAssetMarket”Category
CFTC 刚刚为美国加密市场开启新篇章
当前最大的加密故事可能不是新代币、ETF 或价格突破。
它可能是监管。
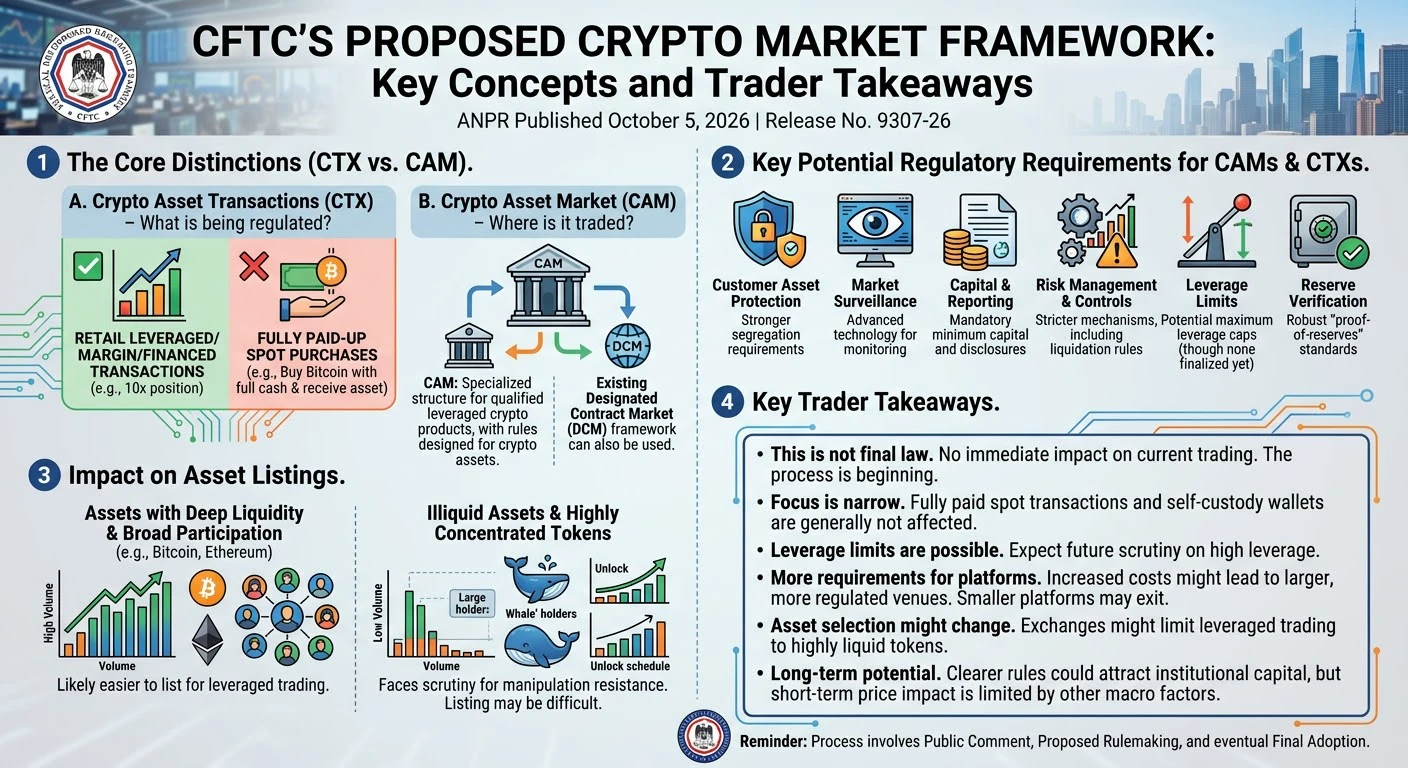
2026 年 10 月 5 日,美国商品期货交易委员会提出了一套专门围绕加密市场构建的框架,其中包括两个重要概念:Regulation CTX 和 Regulation CAM,以及拟议的“Crypto Asset Market”类别。
我认为,这一点很重要,因为 CFTC 并不是泛泛地讨论加密监管。它正试图界定,加密交易市场的某个特定部分如何在更明确的联邦框架下运行。
核心理念:CRYPTO ASSET MARKET
拟议的 Crypto Asset Market 类别旨在涵盖涉及零售客户以及杠杆、保证金或融资敞口的某些加密交易活动。
其目标是为符合条件的平台创建更明确的联邦路径,而不是让市场参与者在不同监管要求之间应对不确定性。
有一点很重要,那就是这一路径将是可选的。
该提案不会自动强迫每家加密交易所都纳入这一框架。符合条件的平台可以选择是否寻求拟议的联邦注册路径。
这使得采用情况成为最大的问题之一。
如果主要平台参与其中,该框架可能对美国加密行业产生更大影响。
REGULATION CTX:交易层面
Regulation CTX,即 Crypto Asset Transa
HighAmbition
#CFTCProposesNew���CryptoAssetMarket”Category
CFTC 刚刚为美国加密市场开启了新篇章
当前最大的加密故事可能不是新代币、ETF 或价格突破。
可能是监管。
2026 年 10 月 5 日,美国商品期货交易委员会提出了一个专门围绕加密市场构建的框架,其中包括两个重要概念:CTX 监管和 CAM 监管,以及拟议的“加密资产市场”类别。
在我看来,这一点很重要,因为 CFTC 并不是泛泛而谈加密监管。它正试图界定加密交易市场的一个特定部分如何在更加明确的联邦框架下运行。
核心理念:加密资产市场
拟议的加密资产市场类别旨在涵盖涉及零售客户以及杠杆、保证金或融资敞口的某些加密交易活动。
其目标是为符合条件的平台创建更加明确的联邦路径,而不是让市场参与者在不同监管要求之间摸索不确定性。
一个重要方面是,这一路径将是可选的。
该提案并不会自动迫使每家加密交易所都纳入这一框架。符合条件的平台可以选择是否寻求拟议的联邦注册路径。
这使得采纳情况成为最大的问题之一。
如果主要平台参与其中,该框架对美国加密行业的意义可能会大得多。
CTX 监管:交易层面
CTX 监管,即加密资产交易,重点关注涉及融资、保证金或杠杆加密资产的零售商品交易。
这很重要,因为杠杆交易产生的风险与普通现货买入完全不同。
一名交易者买入 1,000 美元的现货比特币时,直接获得对该资产的敞口。
使用杠杆的交易者则可以控制规模大得多的头寸,从而带来额外的清算、交易对手和市场风险问题。
因此,CFTC 正试图围绕这些交易建立更加明确的规则。
其中一个尤其重要的要素是拟议的交付处理方式。
该框架将加密资产在 28 天内交付至客户自己的非托管钱包视为实际交付。
对于加密用户而言,这一点意义重大,因为它认可数字资产可以直接转入由客户控制的钱包这一独特能力。
对于监管机构而言,这为数字资产环境中的交付建立了更加明确的定义。
CAM 监管:市场结构层面
CAM 监管,即加密资产市场监管,针对的是交易平台本身。
根据该提案,符合条件的加密市场可以在 CFTC 指定合约市场框架内获得可选的联邦注册路径。
但这一路径也伴随着相应责任。
拟议框架涵盖储备证明、反洗钱控制、市场监控、反操纵措施,以及通过注册期货经纪商开展客户交易中介等领域。
这使 CAM 远不止是一项简单的许可提案。
它试图确立一个受监管的加密交易场所实际上应当是什么样子。
储备证明可能带来重大变化
对我而言,储备证明是该提案中最重要的部分之一。
加密市场已经展示了当用户无法充分了解平台财务状况时可能发生什么。
更强的储备验证框架可以提高透明度,让用户、机构和监管机构更好地了解客户资产情况。
它无法消除所有风险。
但它可以减少围绕平台是否拥有足够资产来履行义务的不确定性。
这对机构参与可能尤其重要。
为什么 FCM 中介很重要
拟议中注册期货经纪商所扮演的角色,可能会在客户与交易市场之间增加一层受监管的基础设施。
这可能会提高合规和运营成本,但也可能让传统金融机构更容易理解和接触加密市场。
对于机构资本而言,可预测的基础设施非常重要。
监管本身不会将资本带入市场。
明确的规则、托管、报告、监控和风险控制,能够构建基础设施,让资本更有信心地参与其中。
杠杆问题仍未确定
另一个重大问题是杠杆。
CFTC 并没有通过该提案直接设定一个固定的杠杆上限。
相反,它正在征求关于应适用哪些限制的意见。
这造成了一个艰难的平衡。
过度杠杆可能增加零售亏损、清算和系统性风险。
但极其严格的杠杆限制可能会将成熟交易者推向境外平台。
因此,最终方案可能影响流动性、竞争、交易量,以及美国客户选择交易的地点。
这是我在提案推进过程中将持续关注的最重要领域之一。
该提案没有解决什么问题
这与它解决的问题同样重要。
该提案并未为每一笔加密交易建立统一的联邦框架。
其主要重点是涉及融资、保证金或杠杆的某些零售交易。
不具备这些特征的普通加密现货交易不会自动被纳入这一新类别。
因此,更广泛的美国加密市场结构争论仍未结束。
国会仍然很重要,因为在没有必要国会授权的情况下,CFTC 不能简单地要求每种加密资产都在受 CFTC 监管的平台上交易。
所以这是一个重大步骤,但还不是最终规则手册。
最大的潜在益处
最大的潜在益处是监管清晰度。
多年来,不确定性一直是美国加密行业面临的最大挑战之一。
交易所需要在建设基础设施之前了解规则。
机构需要在部署资本之前获得可预测的合规要求。
交易者需要确信平台按照有意义的标准运营。
更加明确的联邦框架可以减少其中一部分不确定性。
它还可能让美国市场对目前将监管复杂性视为重大障碍的公司和机构更具吸引力。
但监管也有成本
这个故事还有另一面。
储备证明系统需要成本。
市场监控需要技术支持。
反洗钱合规需要人员和监测。
FCM 的参与可能增加额外的运营复杂性。
大型平台可能比小型公司更容易承担这些成本。
这意味着,更强的监管可能在改善市场质量的同时,也增加行业整合,并让小型平台更难参与竞争。
我的市场观点
我认为,这一公告是长期结构性催化剂,而不是即时价格催化剂。
市场并没有因此大幅上涨,因为这仍然只是一项提案。
该框架可能发生变化。
公众意见可能影响最终方向。
平台仍然需要决定是否参与。
国会仍然发挥着作用。
实施仍在未来。
这意味着我不会仅凭标题进行交易。
我会关注该提案是否开始转化为实际的市场采纳。
如果主要交易所开始转向该框架,机构兴趣增加,且最终规则仍然可行,那么其长期影响可能远大于今天的市场反应所显示的程度。
BTC 目前约为 85,334 美元,86,000–86,716 美元是关键突破区域。
ETH 约为 2,697 美元,2,734 美元是重要阻力位。
SOL 约为 119.79 美元,122 美元是近期突破水平。
这些水平对短线交易很重要,但相较于监管发展本身仍处于次要位置。
我的最终看法
CFTC 公告最重要的地方在于,它将讨论从“加密货币应如何受到监管?”转向了一个更加实际的问题:
“一个受监管的加密市场实际上应该是什么样子?”
CTX 关注交易层面。
CAM 关注市场结构和平台层面。
储备证明关注透明度。
市场监控关注市场完整性。
反洗钱控制关注合规。
FCM 的参与增加了另一层受监管的基础设施。
而可选的联邦路径可能为符合条件的平台提供一条更加明确的进入美国监管体系的道路。
关于杠杆、实施、现货市场、合规成本和国会授权,仍然存在重大问题。
但这一方向很重要。
如果这一框架最终变得可行并得到广泛采纳,它可能帮助构建一个更加透明、对机构更加友好且结构更加清晰的美国加密市场。
对我而言,这才是真正的故事。
这不仅仅是关于今天的比特币 K 线。
它关乎谁将在什么规则下、以何种透明度,建设下一代美国加密市场基础设施。
CFTC 还没有完成规则手册。
但它已经开始书写新的篇章。
#OneGateWitnessProgram #ShareWeekly
repost-content-media
市场更新
live-replay-cover
701次观看10-06 11:41
01:05:13
市场更新
live-replay-cover
105次观看10-05 12:08
00:10:34
#CorePCEandGDPFinalReading
核心PCE与最终GDP读数:硬数据究竟改变了什么
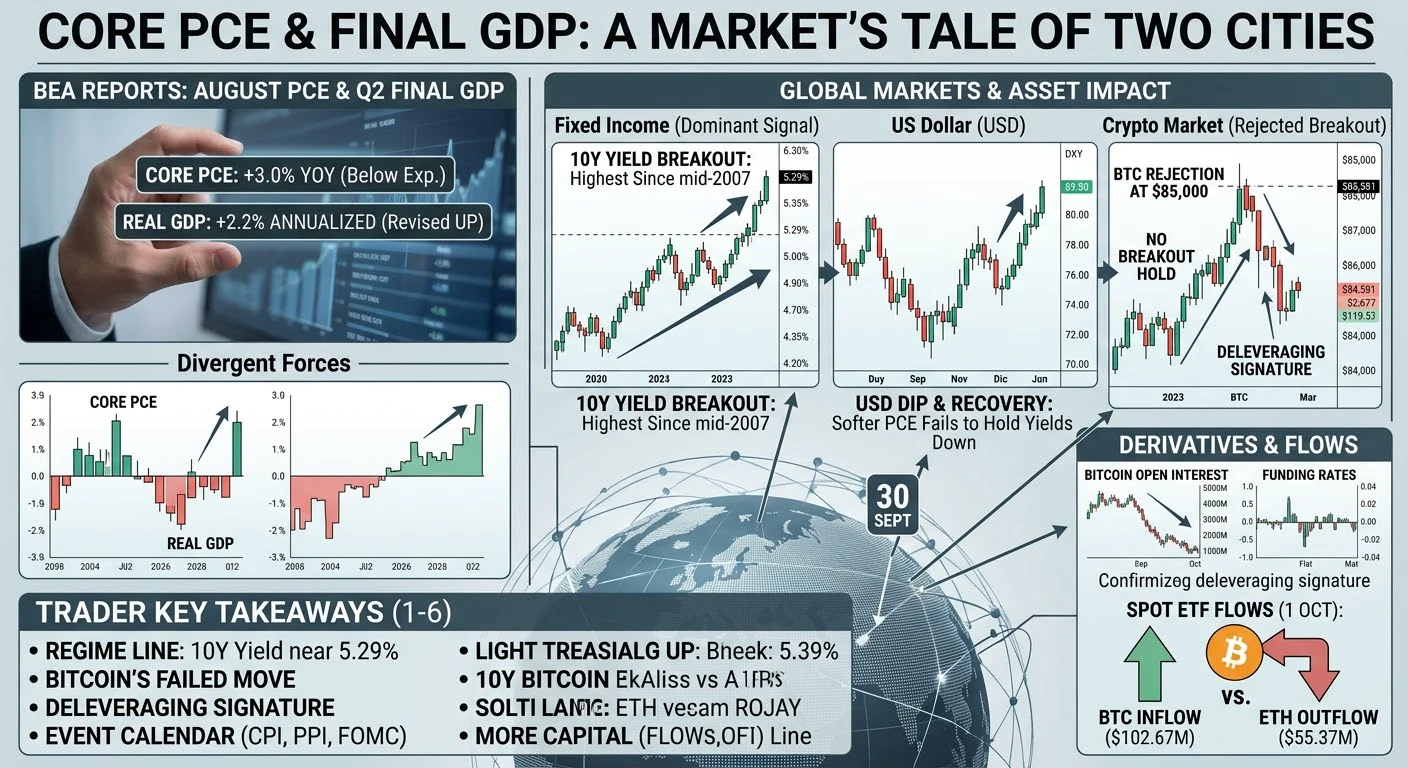
9月30日,两项最重要的美国数据在同一小时公布,且方向截然相反。经济分析局公布了第二季度GDP的第三次也是最终估值,同时发布了包含PCE价格指数的8月个人收入与支出报告。其中一个数字显示,经济运行得比所有人预想的都要更热。另一个则显示,通胀压力正在悄然降温。对于加密货币交易者而言,有趣之处在于两者之间的差距,以及市场如何对此作出反应。
通胀数据表现疲软。8月总体PCE价格指数同比上涨3.4%,低于接近3.7%的预期,环比上涨0.4%。剔除食品和能源的核心指标是美联储偏好的通胀衡量指标,该指标同比上涨3.0%,环比上涨0.2%,同样低于预期。对于一个已经计入通胀顽固不降预期的市场而言,这是一次明显低于预期的结果。修正数据更加引人注目。第二季度PCE价格指数从5.3%下调至5.0%,核心指标下调0.3个百分点至3.3%,更广泛的国内生产总购买价格指数为5.6%。2026年的每一个月,核心PCE都高于3%,因此这是从高基数回落的通胀降温,而不是回归目标水平。
增长数据表现强劲。第二季度实际GDP年化增速从初值1.5%上调至2.2%,而市场预期维持不变。按现价计算的GDP增长8.5%。私人国内购买者实际最终销售额为4.6%,这是衡量潜在国内需求最清晰的指标。消费者支出上调至3.8%。实
HighAmbition
#CorePCEandGDPFinalReading
核心 PCE 与最终 GDP 读数:硬数据究竟改变了什么
9 月 30 日,两项最重要的美国经济数据在同一小时公布,而且它们指向相反的方向。美国经济分析局公布了第二季度 GDP 的第三次也是最终估算值,同时发布了包含 PCE 价格指数的 8 月个人收入与支出报告。其中一个数字表明,经济运行得比任何人此前想象的都更为火热;另一个则表明,通胀压力正在悄然降温。对加密货币交易者而言,真正有意思的是两者之间的差距,以及市场如何对此作出反应。
通胀方面的数据偏软。8 月整体 PCE 价格指数同比上涨 3.4%,低于约 3.7% 的预期,环比上涨 0.4%。剔除食品和能源的核心指标是美联储偏好的通胀衡量指标,同比上涨 3.0%,环比上涨 0.2%,同样低于预期。对于一个已经计入顽固通胀的市场而言,这是一次幅度明显的下行意外。修正幅度更加引人注目。第二季度 PCE 价格指数从 5.3% 下调至 5.0%,核心 PCE 下调 0.3 个百分点至 3.3%,更广泛的国内生产总值购买价格指数则为 5.6%。2026 年每个月的核心 PCE 都高于 3%,因此这属于在高基数上的去通胀,而不是回归目标水平。
增长方面的数据偏热。第二季度实际 GDP 年化增速从第二次估算的 1.5% 上调至 2.2%,而市场预期维持不变。按现价计算的 GDP 上涨 8.5%。作为衡量潜在国内需求最清晰的指标,面向私人国内购买者的实际最终销售增速为 4.6%。消费者支出上调至 3.8%。实际国内总收入上涨 2.6%,而 GDP 与 GDI 的平均值——最可靠的单一增长指标——达到 2.4%。GDP 价格指数为 6.1%。从地区来看,44 个州及哥伦比亚特区实现增长,其中纽约州为 4.0%,西弗吉尼亚州表现最弱,为负 2.3%。因此,数据结果显示,增长上修 0.7 个百分点,季度通胀下修 0.3 个百分点,名义上构成了软着陆组合。
这里的政策背景十分重要:美联储在 9 月会议上加息 25 个基点,多数官员预计 2026 年底前至少还会加息一次。较低的核心 PCE 读数降低了进行第二次加息的紧迫性,一名理事还公开表示没有必要急于行动。这就是为什么对于固定供应资产的持有者而言,通胀低于预期比增长超出预期更加重要。
债券和汇市的解读并不像表面数据所暗示的那样。收益率最初因 PCE 数据偏软而下跌,随后大幅反转。截至收盘,2 年期收益率为 4.8953%,5 年期为 5.0913%,10 年期为 5.2912%,当日大约上涨 3.6 个基点;30 年期收益率上涨约 8 个基点至 5.647%。10 年期收益率处于 2007 年年中以来的最高水平,这是此次数据发布中最重要的跨资产事实。美元因通胀数据公布而跌至 101.02,随后回升至约 101.30,并以走强收盘。黄金未能守住涨势,收于每盎司 4,158.47 美元,下跌 0.56%;白银报 60.41 美元,下跌 1.70%。股市开盘时受到宽慰情绪提振,随后回落,道琼斯指数在 9 月收于 6 月低点。
加密货币呈现出相同的走势。数据公布后,比特币一度突破 85,000 美元,但未能守住突破位,回落至 84,000 美元下方。BTC 报 84,581 美元,24 小时下跌 1.58%,但 7 天仍上涨 0.72%;24 小时波动区间为 83,883 至 87,236 美元。85,000 美元处的上攻失败,是图表围绕的关键水平。ETH 报 2,677 美元,下跌 1.52%;SOL 报 119.57 美元,下跌 1.93%。从全市场来看,加密货币总市值约为 1.699 万亿美元,24 小时成交量约为 3266 亿美元,活跃币种有 4,145 个。BTC 主导率为 59.05%,ETH 主导率为 11.35%,山寨币季节指数为 55,恐惧与贪婪指数为 67。简单来说,流动性尚可,但资金仍停留在主流资产中,并未沿风险曲线向下轮动。
衍生品揭示了更有意思的情况。比特币未平仓量约为 543.1 亿美元,24 小时下降 3.22%,资金费率为 0.0016,多空比为 1.32,主动买卖比为 0.9904,意味着市场主动性略微偏向卖方。BTC 期权未平仓量为 26.6 亿美元。以太坊未平仓量为 338.9 亿美元,下降 1.72%,资金费率为 0.0031,主动买卖比为 0.9873,期权未平仓量为 10.5 亿美元。在突破失败的情况下,未平仓量下降是去杠杆信号,而不是积累信号。资金流向存在分化。比特币现货 ETF 在 10 月 1 日净流入 1.0267 亿美元,此前在 9 月 30 日净流出 1.4869 亿美元;ETF 总资产接近 1093.4 亿美元,成交额为 19.7 亿美元。以太坊 ETF 净流出 5537 万美元,资产约为 177.1 亿美元,成交额为 5.3959 亿美元。
两天后公布的 9 月就业报告则朝相反方向发展。就业人数仅增加 29,000 人,而市场预期约为 84,000 人;失业率升至 4.2%;工资环比仅上涨 0.1%,同比上涨 3.0%;前两个月的就业人数合计下修 60,000 人。疲软的劳动力数据削弱了进一步收紧政策的理由。当前宏观组合显示,需求强劲、价格降温、劳动力市场走软,这对风险资产而言是更加友好的组合。
逐项来看,以下是受到影响的内容。美元在通胀低于预期后短暂走弱,随后因收益率走势而走强。美国国债收益率沿整个期限曲线上升,长端压力成为主导信号。尽管通胀走软,黄金和白银仍然下跌,因为实际收益率上升。股市最初受到宽慰情绪提振,随后回落。PCE 数据公布后,利率预期转向 10 月维持不变,疲软的就业数据进一步削弱了收紧政策的理由。加密货币主流资产出现突破遭拒和缓慢下跌。山寨币没有发生轮动,主导地位仍在比特币手中。衍生品显示未平仓量下降、资金费率小幅为正,卖方略微更加激进。ETF 资金流方面,BTC 为正,ETH 为负。稳定币余额没有激增,因此没有新一波抵押品进入系统。长期收益率上升会传导至抵押贷款利率、信用利差和新兴市场货币,而这些渠道最终会通过同一个流动性池触及加密货币市场。
对于研究这一局面的交易者而言,有六件事值得关注。第一,10 年期收益率接近 5.29%,30 年期高于 5.6%,这是市场环境的分界线;当长期收益率在通胀数据偏软的情况下仍然上升时,债券市场定价的是期限溢价和供给,而不是政策利率,在这种环境下风险资产会承压。第二,比特币未能突破 85,000 美元,以及接近 83,900 美元的 24 小时低点,界定了眼下的区间;本周早些时候标记的下方水平为 82,700 美元,而能够修复动能的水平是 85,000 美元。第三,未平仓量下降而资金费率持平,是去杠杆信号,通常意味着只要价格守住,就会减少被迫抛售,但也意味着快速逼空的燃料减少。第四,ETF 资金流的分化比总量更加重要,因为 BTC 吸收净申购而 ETH 持续流出,显示出机构当前的偏好所在。第五,事件日程密集:10 月 13 日公布 CPI,10 月 14 日公布 PPI,10 月 27 日至 28 日公布 FOMC 决议,10 月 29 日公布第三季度 GDP 初值。因此,围绕这些日期进行仓位管理是风险决策,而不是方向性决策。第六,要在脑中将两组数据分开:通胀走软具有支撑作用,但增长强劲且长期收益率上升则并非如此;9 月 30 日,第二种力量占了上风,这就是为什么尽管通胀数据看起来友好,加密货币仍然走弱。
#ShareWeekly
repost-content-media
  • 3
#AnthropicDiscloses$84.5BComputeDealWithSpaceX
🚀 ANTHROPIC × SPACEX:845 亿美元的 AI 计算交易,以及交易者为何应关注
AI 基础设施竞赛正在加速,Anthropic 新披露的与 SpaceX/xAI 相关、基于 NVIDIA 的计算容量协议,到 2029 年可能涉及最高 845 亿美元的支出。
但交易者需要理解一个关键点:845 亿美元是多年期承诺的最大潜在金额,并不是一次性支付 845 亿美元现金,也不是有保证的即时收入。据报道,这些协议大多可以提前 90 天通知取消。
在评估 SPCX 的估值、未来收入和现金流潜力时,这一区别至关重要。
1. 为什么这笔交易很重要
Anthropic 凭借 Claude、Claude Code 和企业级 AI 产品,已成为领先的 AI 公司之一。其快速增长正在创造对计算容量的巨大需求。
据报道,Anthropic 在 2025 年创造了近 46 亿美元收入,约为前一年的 12 倍,而计算和基础设施支出达到约 73.3 亿美元。
这表明,AI 的下一阶段不仅关乎软件。
AI 增长需要:
AI 模型 → GPU → 数据中心 → 网络 → 电力 → 冷却 → 计算容量
控制这些基础设施层的公司可能会对投资者变得越来越重要。
2. 845 亿美元的规模
新披露的到 2029
HighAmbition
#AnthropicDiscloses$84.5BComputeDealWithSpaceX
🚀 ANTHROPIC × SPACEX:845 亿美元的 AI 算力交易,以及交易员为何应关注
AI 基础设施竞赛正在加速,Anthropic 新近披露的与 SpaceX/xAI 关联、基于 NVIDIA 的计算容量协议,到 2029 年的支出规模可能高达 845 亿美元。
但交易员需要理解一个关键点:845 亿美元是多年期潜在承诺的最高金额,并不是预先支付的 845 亿美元现金,也不是有保证的即时收入。据报道,这些协议大多可在提前 90 天通知后取消。
在评估 SPCX 的估值、未来收入和现金流潜力时,这一区别非常重要。
1. 为什么这笔交易很重要
Anthropic 凭借 Claude、Claude Code 和企业 AI 产品,已经成为领先的 AI 公司之一。其快速增长正在创造对计算容量的巨大需求。
据报道,Anthropic 在 2025 年创造了近 46 亿美元的收入,约为上一年的 12 倍,而计算和基础设施支出达到约 73.3 亿美元。
这表明,AI 的下一阶段不仅关乎软件。
AI 增长需要:
AI 模型 → GPU → 数据中心 → 网络 → 电力 → 冷却 → 计算容量
控制这些基础设施层的公司可能会对投资者变得越来越重要。
2. 845 亿美元的规模
新披露的到 2029 年最高达 845 亿美元的金额,明显高于此前披露的约 $45B 安排。
此前报道显示,随着容量逐步扩展至全面部署,每月付款可能达到约 12.5 亿美元。
然而,标题中的金额不应被视为有保证的收入。
重要变量包括:
• Anthropic 实际使用多少容量
• 基础设施上线的速度
• 定价和合同经济效益
• 取消权利
• 利用率
• 资本支出
• 营业利润率
• 实际现金生成
对于 SPCX 投资者而言,合同质量比标题金额更重要。
3. Space X 正在扩展 AI 叙事
SpaceX 的 Colossus 基础设施让公司有机会在航空航天和卫星业务之外,实现大规模计算的变现。
此前对 Anthropic 安排的描述是,其将在 Colossus 1 提供对超过 300 MW 新容量和超过 220,000 个 NVIDIA GPU 的访问权限。
这创造了一个重大的结构性机会。
如果 SpaceX 能够继续扩展 AI 基础设施并获得大型客户,投资者可能会越来越重视其计算业务以及传统业务。
但扩张同样需要巨额资本。
更多 GPU、电力基础设施、网络和设施能够提高潜在收入,同时也会增加投资需求。
4. SPCX 市场表现
10 月 2 日收盘价提供了一个重要的交易快照:
SPCX:158.96 美元
日变化:+7.35%
盘中高点:约 159.84 美元
盘中低点:约 149.34 美元
成交量:约 1.1942 亿股
市值:约 2.10 万亿美元
市值与约 132 亿股流通股 × 158.96 美元 ≈ 2.10 万亿美元相符。
SPCX 在 10 月 1 日收于约 148.07 美元,下跌 1.85%,随后在 10 月 2 日强劲反弹。
从 9 月 25 日接近 148.67 美元的收盘价到 10 月 2 日的 158.96 美元,该股上涨约 6.9%。
目前的关键技术区域在 159–160 美元附近。
如果在强劲成交量支持下持续突破近期 159.84 美元的高点,将表明买方愿意守住更高价格。
相反,在 160 美元附近遭遇拒绝,可能会触发获利回吐,向 150–148 美元区域回落。
这些是需要关注的市场水平,并非有保证的目标位。
5. NVIDIA:硬件连接
NVIDIA 仍然是 AI 计算链中最重要的公司之一,因为协议中讨论的 SpaceX 基础设施使用了基于 NVIDIA 的计算硬件。
NVDA 10 月 2 日收盘价:约 233.95 美元
日变化:+1.34%
盘中高点:约 237.88 美元
成交量:约 1.342 亿股
市值:约 5.59 万亿美元
更广泛的影响很直接:
如果 AI 公司继续获得大规模计算容量,GPU、网络设备和配套数据中心基础设施的需求可能保持强劲。
因此,Anthropic–SpaceX 关系直接连接到更广泛的半导体和数据中心投资周期。
6. $518B 更大的图景
最重要的数字实际上可能大于 845 亿美元。
Anthropic 已披露,预计合作伙伴之间的基础设施承诺至少达到 $518B 。
据报道,相关数字约为:
• Google:111.1 亿美元
• Amazon:$110B
• Microsoft:314 亿美元
• SpaceX/xAI 关联容量:最高 845 亿美元
其他承诺涉及 Broadcom 和 AMD 等公司。
这展现了 AI 基础设施竞赛的规模。
竞争不再只是关于谁能构建最好的 AI 模型。
竞争越来越在于谁能获得足够的算力、电力和基础设施,以经济高效地扩展这些模型。
7. 交易员应关注什么
对于 SPCX,重点关注:
• 159–160 美元阻力区
• 约 159.84 美元的近期高点
• 150–148 美元附近的支撑区域
• 突破时的成交量确认
• 数据中心容量扩张
• 客户利用率
• 合同期限和取消条款
• 资本支出与现金生成的对比
• 收入增长与估值的对比
对于 NVDA,关注不断扩大的 AI 基础设施是否继续转化为持续的 GPU 和网络需求。
对于 Anthropic,关注收入增长、计算支出、客户集中度、基础设施承诺以及实现可持续盈利的路径。
8. 流动性比标题金额更重要
845 亿美元的标题金额可能会立即吸引注意力,但专业交易员应关注市场实际上如何为这一信息定价。
SPCX 在 10 月 2 日的成交量约为 1.1942 亿股,收盘价为 158.96 美元。按照成交量 × 收盘价这一简单估算,这意味着约 $19B 的股票成交额。
高成交量确认了强劲的参与度,但并不自动意味着看涨走势会延续。
更好的问题是:
价格上涨是因为买方正在吸筹吗?成交量是否确认了这一走势?
这比简单地假设大型 AI 合同意味着股价必然上涨更有用。
9. 更广泛的市场影响
这笔交易可能强化多个 AI 相关主题:
半导体:计算需求增加可能支持加速器需求。
数据中心:更多 AI 工作负载需要服务器、冷却和网络。
能源:大规模 AI 设施需要大量电力和电力基础设施。
网络:大规模 GPU 集群需要高速互连。
云基础设施:AI 公司越来越多地获得专用计算容量。
科技估值:强劲的 AI 需求可以支撑基础设施公司,但较高估值也会在增长预期减弱时增加下行风险。
对于比特币和加密货币,影响是间接的。强劲的科技风险偏好可以支持更广泛的市场情绪,但 Anthropic–SpaceX 协议并不是 BTC 的直接基本面催化剂。
10. 最终交易观点
Anthropic × SpaceX 关系之所以重要,是因为它展示了 AI 基础设施需求正在以多快的速度扩张。
Anthropic 带来了 AI 需求和快速增长的模型使用量。
SpaceX 带来了大规模基础设施和计算容量。
NVIDIA 提供了驱动这些计算的关键硬件层。
但交易员应将标题金额与已实现的财务价值区分开来。
845 亿美元是多年期潜在承诺的最高金额,并非即时的有保证收入。
对于 SPCX,眼下的市场问题是,该股能否在健康成交量的支持下,将 159–160 美元附近的动能延续下去。
对于 NVDA,关键问题是 AI 基础设施支出能否继续带来持久的硬件需求。
而对于 Anthropic,长期考验是收入能否快于计算和基础设施的巨额成本增长
价格 + 成交量 + 合同质量 + 容量 + 收入 + 现金流 + 估值
这一组合比单独的 845 亿美元标题金额提供了更强的分析框架。$NVDA ‌
$SPCX ‌
repost-content-media
  • 1
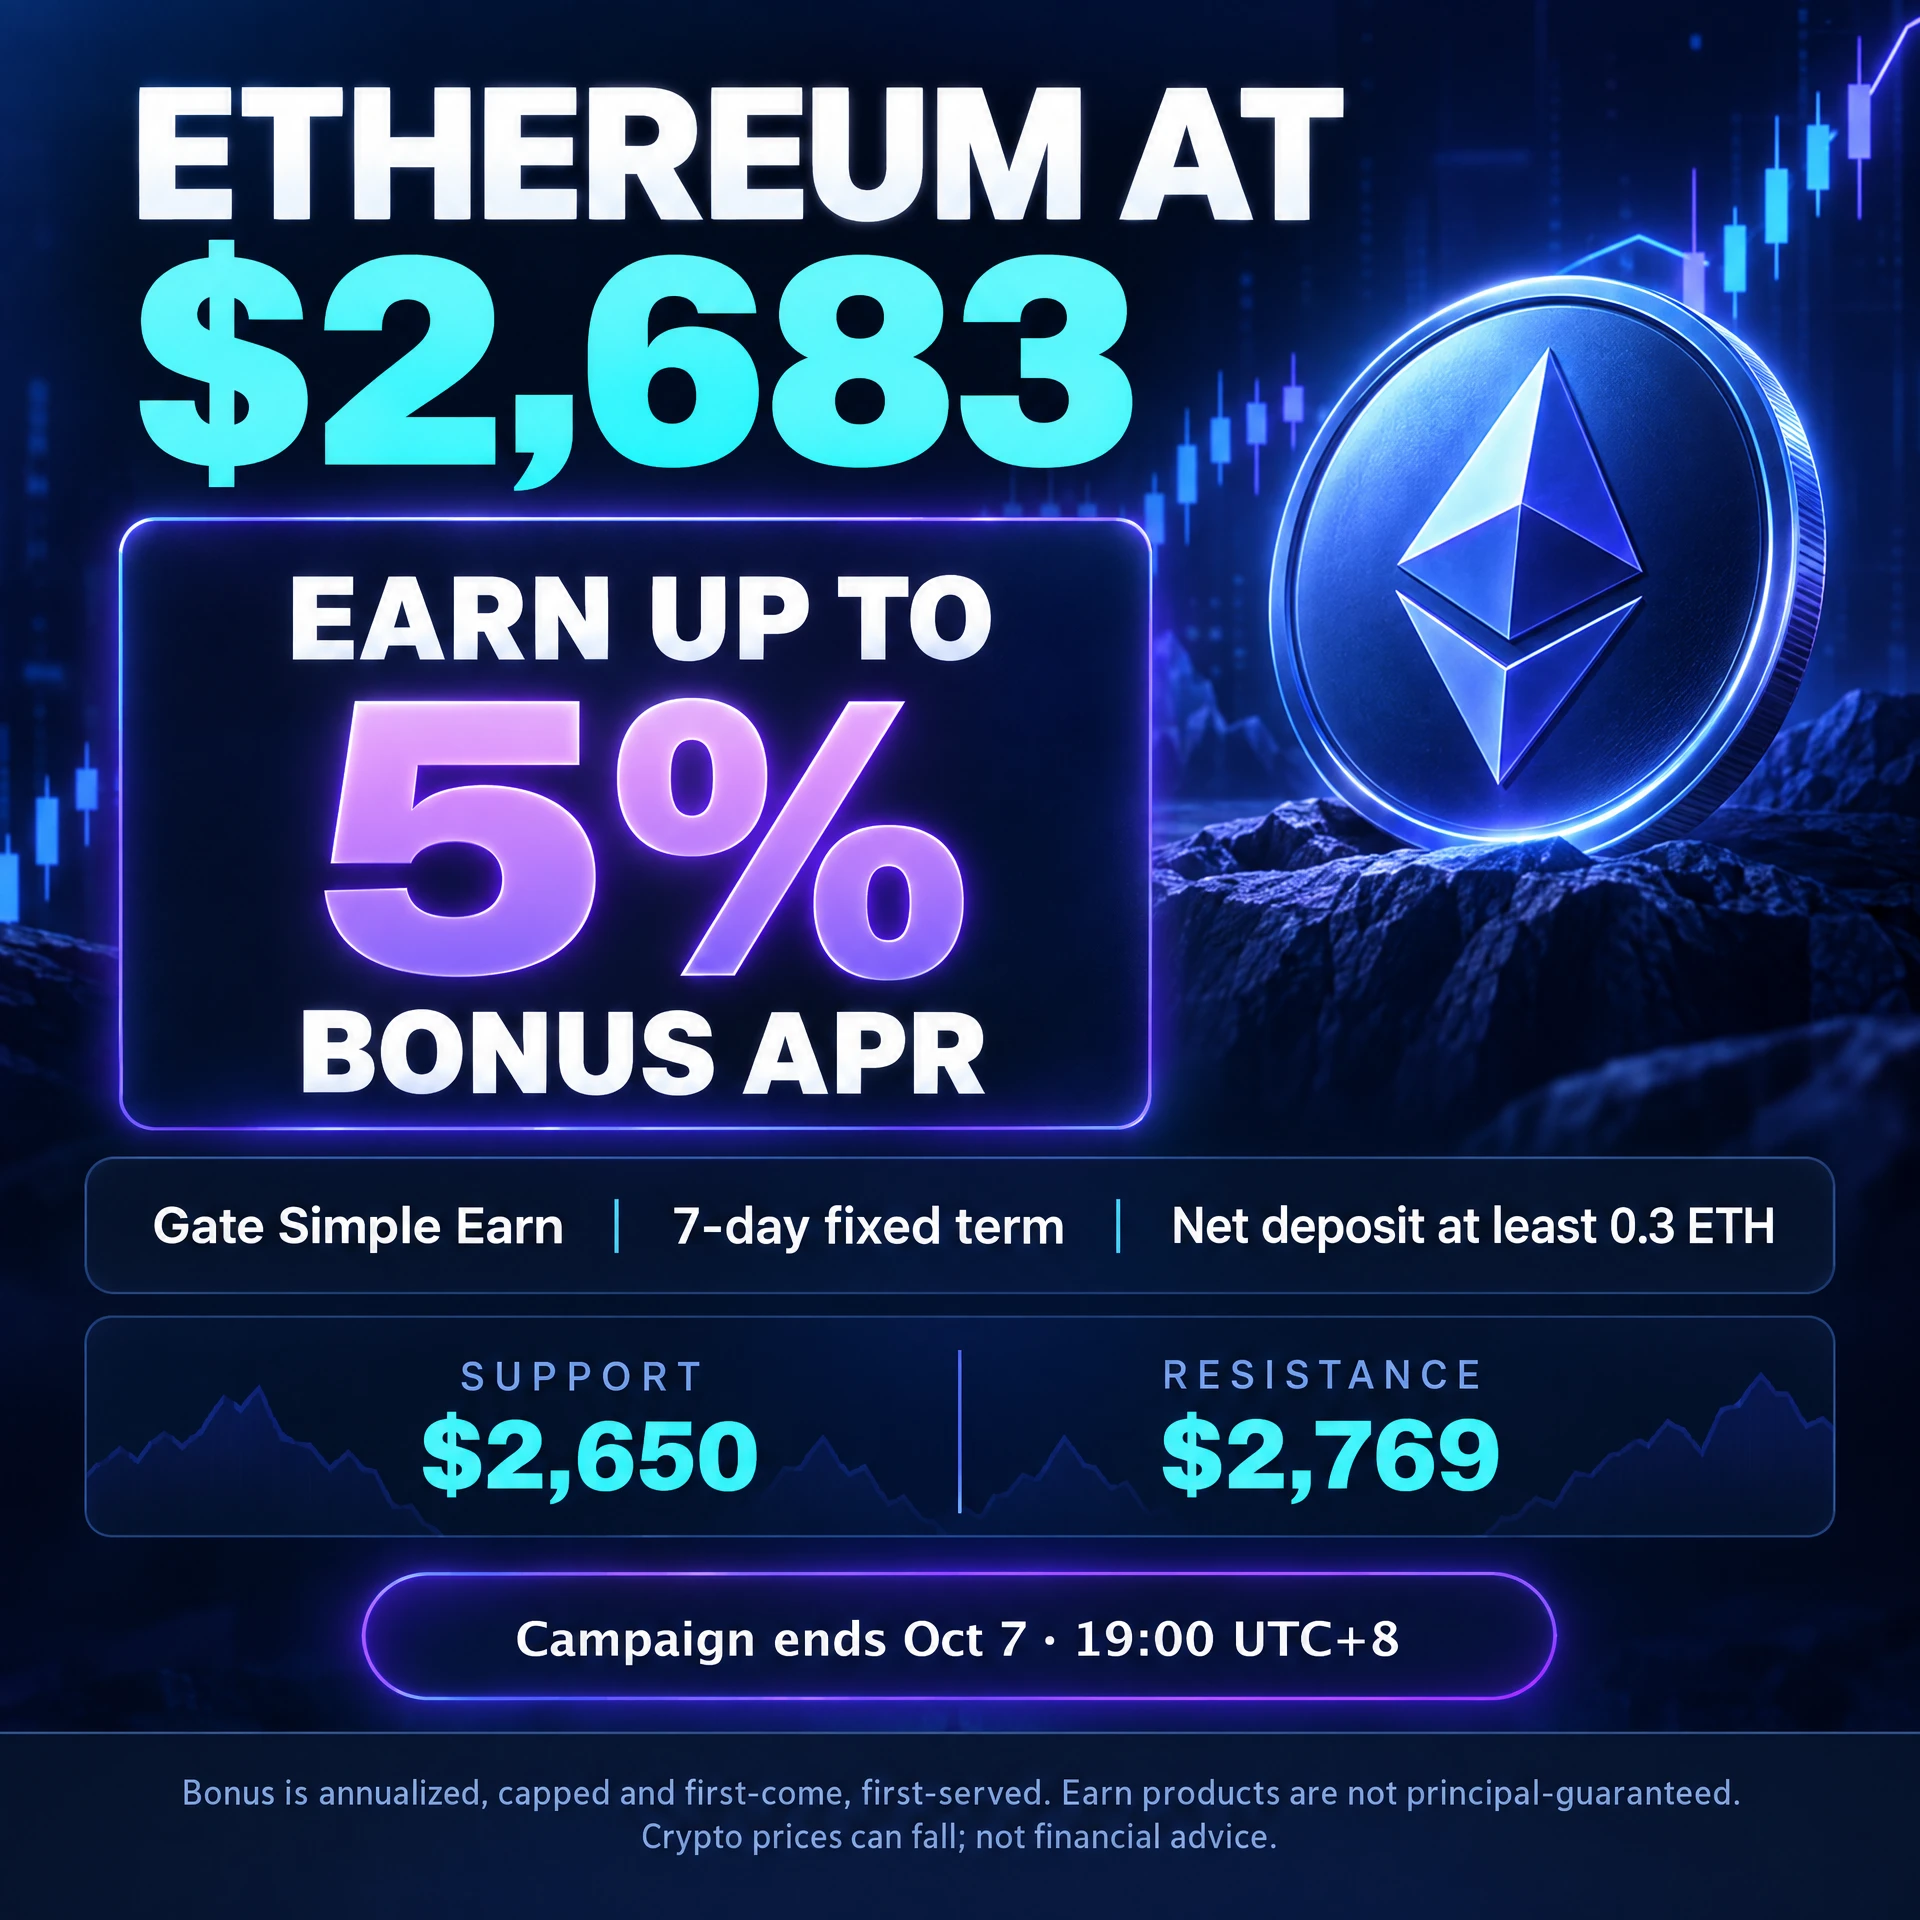
#ETHEarningsUpTo5%BonusAPR
Ethereum 价格为 $2,683——ETH 保持关键区间期间赚取最高 5% 奖励年利率
Ethereum 当前交易价正好在 $2,683 附近,过去 24 小时下跌约 2.63%,过去 7 天则基本持平,约为下跌 0.35%;横盘价格与正在进行的收益活动相结合,正是这一窗口值得关注的原因。Gate 目前正在开展 ETH 赚取活动,用户净存入至少 0.3 ETH 并订阅 7 天定期 Simple Earn 产品后,可在基础收益之上额外获得 5% 奖励年利率,奖励将从 100,000 USDT 奖池中以先到先得的方式发放。活动截至 October 7 19:00 UTC+8,因此只剩几天时间。简单来说,市场在判断下一步走势期间,你可以仅通过持有 ETH 一周来获得少量额外收益。
让我把这些数字放到具体背景中。ETH 过去 24 小时的区间在 $2,650 至 $2,769 之间,幅度约为 4.5%,市值约为 325.76 亿美元。过去 24 小时 ETH 下跌约 2.63%,但从周线来看基本持平,下跌 0.35%,这说明当前是震荡、区间波动的市场,而不是朝任一方向发展的强趋势。$2,650 的低点和 $2,769 的高点是市场当前争夺的两个价位,也为我们分析下方各个价位提供了清晰框架。
本周的主导催化剂是于 October
HighAmbition
#ETHEarningsUpTo5%BonusAPR
以太坊报 2,683 美元——ETH 处于关键区间时可赚取最高 5% 的额外年化收益率
以太坊目前正好在 2,683 美元附近交易,过去 24 小时下跌约 2.63%,过去 7 天则基本持平,约为负 0.35%;价格横盘与实时收益活动的结合,正是这一窗口值得关注的原因。Gate 目前正在开展 ETH 赚币活动,用户净存入至少 0.3 ETH 并认购 7 天定期 Simple Earn 产品后,可在基础收益之上额外获得 5% 的年化收益率奖励;奖励将从 100,000 USDT 奖励池中以先到先得的方式发放,形式为 USDT。活动持续至 10 月 7 日 UTC+8 时间 19:00,因此只剩下几天时间。简单来说,在市场判断下一步走势的同时,你只需持有 ETH 一周,就能获得一小笔额外收益。
先将这些数字放在背景中来看。ETH 过去 24 小时的区间在 2,650 美元至 2,769 美元之间,波动幅度约为 4.5%,市值约为 3,257.6 亿美元。过去 24 小时 ETH 下跌约 2.63%,但从周线来看基本持平,变动为负 0.35%,这表明当前是一个震荡区间市场,而不是朝任一方向发展的强趋势市场。2,650 美元的低点和 2,769 美元的高点,是市场当前争夺的两个价位,也为我们分析下方价位提供了清晰框架。
本周的主要催化剂是 10 月 2 日公布的美国 9 月就业报告,而报告结果偏弱。非农就业人数仅增加 29,000 人,远低于经济学家预期的约 84,000 至 90,000 人;失业率从 4.1% 小幅升至 4.2%,此前两个月的就业人数合计下修 60,000 人。工资增速也放缓至约 3.1%。这对以太坊很重要,因为该数据促使市场大幅下调了美联储在 10 月 27 日至 28 日 FOMC 会议上再次加息的可能性。劳动力市场降温支持美联储暂停加息,而暂停加息通常有利于 ETH 等风险资产。另一方面,宏观背景仍然具有通胀性,地缘政治紧张局势导致能源价格飙升,这正是美联储在 9 月将目标利率区间上调至 3.75% 至 4.00% 的原因。因此,市场目前正在较弱的就业形势与顽固的通胀之间进行权衡,这种拉锯正是 ETH 持续处于区间震荡的原因。
在机构方面,ETH 现货 ETF 于 10 月 1 日录得约 5,537 万美元的净流出,这表明部分传统投资者在就业报告公布前削减了敞口,ETF 总资产约为 177.1 亿美元。在衍生品市场,多空比接近 1.68,呈现温和的看涨倾向;未平仓合约总额约为 339.8 亿美元,24 小时内下降约 1.2%。资金费率接近中性,约为 0.03%,这意味着多头和空头都没有支付极高的溢价。综合来看,杠杆并未过热,因此市场仍有向任一方向挤压的空间,且不存在拥挤而脆弱的仓位结构。
从技术面来看,ETH 处于中性区域。RSI 接近 45,既未超卖也未超买,短期移动平均线正在走平,这是市场等待催化剂的典型特征。需要守住的第一支撑位是 2,650 美元,其下方是约 2,637 美元的布林带下轨,更深层的结构性价位在 2,528 美元附近。上方的第一阻力位是 2,690 美元至 2,702 美元之间的区域,多条关键移动平均线在此汇聚;随后是约 2,734 美元的布林带上轨,以及近期约 2,769 美元的波段高点。按百分比计算,从当前 2,683 美元的水平上涨至 2,700 美元约为正 0.62%,至 2,734 美元为正 1.88%,至 2,769 美元为正 3.2%;而跌破至 2,637 美元为负 1.72%,下跌至 2,528 美元为负 5.77%。这些就是市场实际定价的距离,也让风险与回报变得非常具体。
展望未来 7 天,日程安排十分密集。CPI 报告将于 10 月 13 日公布,PPI 报告将于 10 月 14 日公布,随后 FOMC 将于 10 月 27 日至 28 日公布决定。由于就业数据非常疲弱,市场基准情景已转向美联储在下一次会议上维持利率不变;如果通胀未重新加速得到确认,可能会为 ETH 提供顺风。我的基本情景是,在 CPI 数据公布前,ETH 将大致在 2,637 美元至 2,769 美元之间维持区间波动;日线决定性收盘重新站上 2,700 美元,将是买家最早重新入场的信号。如果 CPI 高于预期,应预期价格快速回测 2,637 美元,并可能触及 2,528 美元。如果通胀降温,2,769 美元将成为第一个上行目标,价格重新向 2,800 美元区域靠近的空间也将打开。
我的思路是将收益与市场结构结合起来,而不是追涨。5% 的额外年化收益率仅适用于 7 天定期认购,因此自然的操作是净存入至少 0.3 ETH,认购 7 天期限,并在宏观日程明朗的同时让 USDT 奖励累积。坦率地说,按 0.3 ETH 约 2,683 美元的价格计算,5% 的年化额外收益在 7 天内约相当于本金的 0.096%,也就是约 0.77 美元;因此,我将这项奖励视为小幅增强,真正的驱动因素仍是基础收益和价格方向。在交易方面,与其在 2,700 美元附近追涨,我更愿意在 2,650 美元至 2,637 美元附近逐步积累,并将止损设在 2,528 美元下方,因为支撑位附近的风险回报明显更好。在这样的一周里,仓位规模比入场点更重要,因此带有明确止损的小仓位胜过没有止损的大仓位;如果确认跌破 2,528 美元,我不会继续摊低成本。
我想直接说明其中的风险,因为这些风险确实存在。这一结构中的任何因素都无法保证结果。5% 的额外年化收益率只是年化估算,奖励池上限为 100,000 USDT,并按照先到先得的方式发放,实际奖励取决于在你之前参与的用户数量。赚币产品不保证本金,收益率为估算值且可能发生变化,而 ETH 本身一天内的跌幅可能超过任何奖励所能带来的收益。一周锁定期对应的 5% 年化奖励,相对于 ETH 在一次宏观数据公布后可能出现的单日波动而言微乎其微,因此应将奖励视为适度的额外收益,而不是持有 ETH 的理由。
repost-content-media
ETH+0.06%
  • 2
#MicronReportQ4Earnings
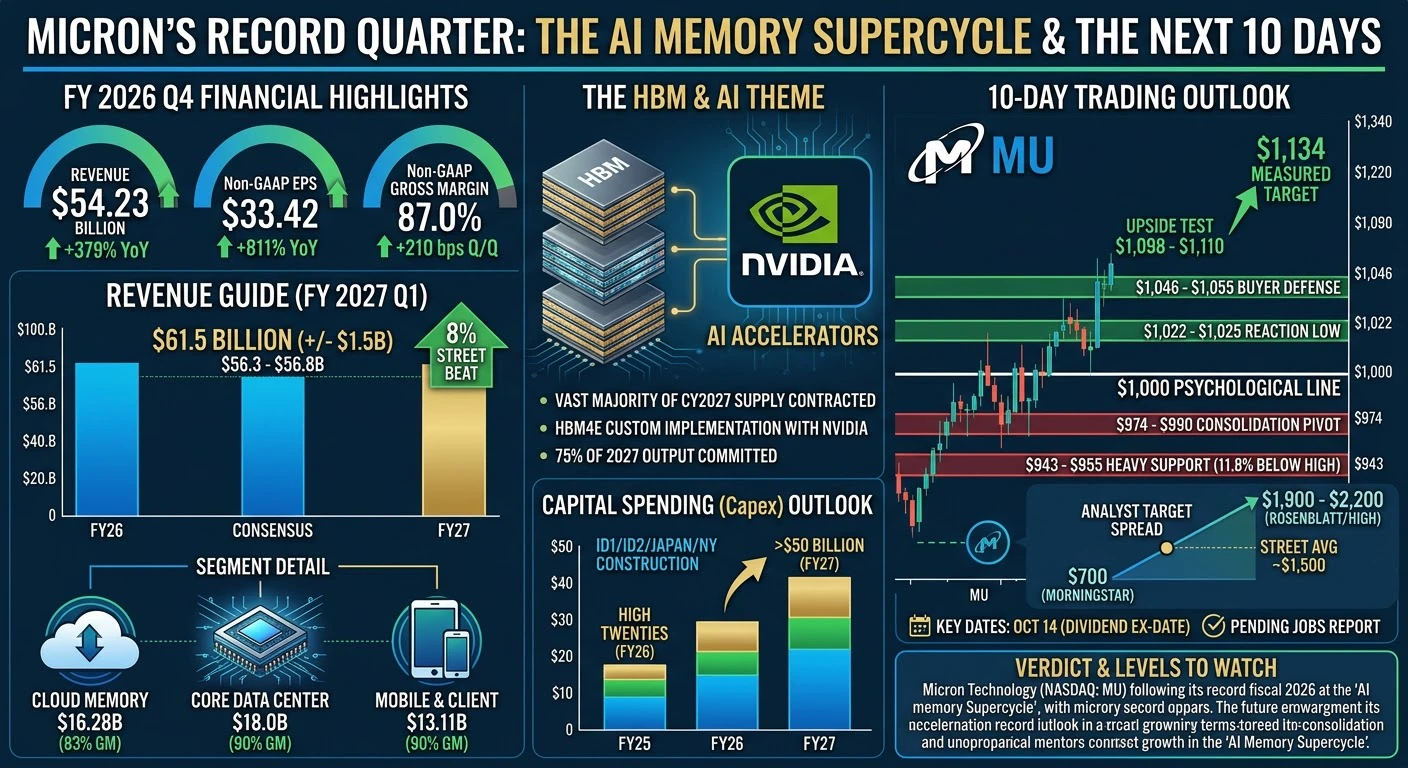
Micron Technology (NASDAQ: MU) 于 9 月 30 日结束财年 2026 年,并创下历史最大季度,而市场为期两天的反应更多反映了仓位配置,而非业绩数字。营收达到 542.3 亿美元,同比增长 379%,环比增长约 31%,连续第六个季度创纪录。Non-GAAP 每股收益为 33.42 美元,高于市场预期的约 31.3 至 31.6 美元,超预期约 6%;Non-GAAP 毛利率达到 87.0%,较 84.9% 环比提升 210 个基点。GAAP 净利润为 377 亿美元,Non-GAAP 营业利润为 446.4 亿美元,占营收的 82.3%。我的判断是:市场定价的并不是周期顶部,而是市场正在逐渐接受这样一个事实:存储器已经成为战略性的 AI 投入品,而不再是每两年就重新估值一次的大宗商品。
相比业绩数据,指引更重要,而指引是此次发布中最引人注目的部分。对于财年 2027 年第一季度,Micron 指引营收为 615 亿美元,上下浮动 15 亿美元,而市场共识更接近 563 亿至 568 亿美元,较华尔街预期高出约 8%;Non-GAAP 每股收益为 38.15 美元,而市场预期约为 36.02 美元,毛利率约为 86.25%。这意味着下一季度营收将环比增长约 13%,管理层表示预计财年 2027 年每个季
HighAmbition
#MicronReportQ4Earnings
Micron Technology(NASDAQ: MU)于 9 月 30 日结束了 2026 财年,并创下历史最大季度,而市场为期两天的反应,与其说反映了业绩数字,不如说更多反映了仓位布局。营收达到 542.3 亿美元,同比增长 379%,环比增长约 31%,连续第六个季度创纪录。Non-GAAP 每股收益为 33.42 美元,高于市场预期的约 31.3 至 31.6 美元,超预期约 6%;Non-GAAP 毛利率达到 87.0%,较 84.9% 环比提升 210 个基点。GAAP 净利润为 377 亿美元,Non-GAAP 营业利润为 446.4 亿美元,占营收的 82.3%。我的判断是:市场定价的并不是一个周期性顶部,而是正在逐步接受这样一个事实:内存已经从每两年就被重新估值一次的商品,变成了战略性 AI 投入。
业绩公布本身的重要性不如业绩指引,而指引是此次发布中最引人注目的部分。对于 2027 财年第一季度,Micron 指引营收为 615 亿美元,上下浮动 15 亿美元,而市场共识更接近 563 至 568 亿美元,约高于市场预期 8%;Non-GAAP 每股收益为 38.15 美元,高于预期的约 36.02 美元,毛利率约为 86.25%。这意味着下一季度营收将环比增长约 13%,管理层还表示预计 2027 财年的每个季度都会实现环比增长。当一家规模如此庞大的公司给出 13% 的环比增长指引,同时仍表示 2027 年和 2028 年的供需紧张程度将远高于 2026 年时,你看到的就不是一个正常周期。
细分业务数据显示了资金来源。云端内存营收达到 162.8 亿美元,毛利率为 83%;核心数据中心营收达到 180 亿美元,毛利率为 90%;移动和客户端业务贡献了 131.1 亿美元,毛利率为 90%。仅数据中心 SSD 的营收就接近 100 亿美元,超过上年同期的十倍,也超过 NAND 总营收的三分之二。2026 财年全年营收为 1331.9 亿美元,同比增长 256%;DRAM 年营收超过 1000 亿美元,毛利率为 81.1%,每股收益为 75.52 美元,同比增长 811%。云端和数据中心如今合计占业务规模接近三分之二。业务组合的转变就是全部故事:AI 基础设施建设并不需要消费电子复苏,也能让 Micron 的晶圆厂保持满负荷运转。
然后是 HBM,这才是 Micron 的 AI 芯片和半导体主题真正所在。该季度 HBM 营收增速快于公司整体营收,管理层表示,2027 日历年 HBM 位供应量的绝大多数已经签订合约,价格显著高于上年同期。公司已签署 26 份战略客户协议,覆盖 2030 年前约 35% 的营收;2027 年产量已有超过 75% 被承诺采购,剩余履约义务约为 1500 亿美元。Micron 还正与 Nvidia 合作,为下一代 GPU 和 NVLink Fusion 平台打造业内首个定制 HBM4E 实施方案。作为唯一一家总部位于美国的主要 HBM 制造商,Micron 直接处于 Nvidia(NASDAQ: NVDA)和 AMD 出货的每一颗加速器的供应链路径上;其 1-gamma DRAM 和 G9 NAND 节点如今已成为最大的生产节点,下一代节点将在 2027 日历年下半年进入量产。
问题在于,也是股价在业绩发布后立即出现波动的原因,在于资本支出。Micron 计划将 2027 财年资本支出提高到超过 500 亿美元,高于此前计划,几乎是 2026 财年 200 多亿美元水平的两倍,其中 2027 财年第一季度约为 115 亿美元,仅上半年就约为 250 亿美元。大部分增量将用于建设洁净室空间,相关产能将在 2028 日历年末及以后到位:ID1 目标于 2027 年中投产,ID2 目标于 2028 年末投产,日本 DRAM 扩建项目目标于 2028 年末投产,纽约首座晶圆厂则计划于 2030 日历年投产。员工薪酬大幅上调也预计会使利润率低于此前分析师的预测。我将其视为锁定超级周期所必须付出的真实成本,而不是危险信号,但这正是历史上终结内存周期的机制,因此需要重视的数字是 2028 年到位的产能。
现在来看交易格局,因为未来十天的走势将在这里决定。Micron 于 9 月 29 日收于 1,065.08 美元,资本支出消息公布后下跌 1.72% 至 1,046.79 美元,随后买方重新入场,推动股价接近 1,090 美元。近期交易区间为 1,022.90 至 1,098.90 美元,盘中最高触及 1,107.86 美元,前收盘价为 1,097.39 美元。流动性很高:成交量约在 2650 万至 4570 万股之间,而日均成交量约为 2800 万至 3400 万股,50 日均量则接近 4650 万股。市值约为 1.21 万亿美元至 1.24 万亿美元,过去 12 个月的贝塔值约为 3.31;年初至今股价上涨约 270% 至 277%,过去 12 个月上涨 485% 至 550%,过去 6 个月上涨 193%,过去一个月上涨 12.4%,而 52 周区间约为 160 至 1,255 美元。估值为多头提供了大量论据:市盈率约为 14.3 至 14.8 倍,远期市盈率接近 6.2 倍,基于过去 12 个月每股收益约 74 至 75.50 美元。
我按顺序关注以下关键价位。下行方面,第一道支撑区间是 1,046 至 1,055 美元,这是业绩发布后的枢轴区域,也是买方守住的位置。跌破之后是 1,022 至 1,025 美元,即反应低点,随后是心理关口 1,000 美元。若出现更深度的下跌,股价将触及 974 至 990 美元这一经过充分测试的区间,这是业绩公布前的盘整区域,也对应经典枢轴区,之后则是 943 至 955 美元的强支撑位,约比近期高点低 11.8%,在当前结构中属于最强技术支撑。如果该位置失守,下一个测算支撑区在 873 美元附近,约低 19.3%;股价若走到那里,就意味着市场选择相信供过于求论,而不是超级周期论。上行方面,第一道测试位是 1,098 至 1,110 美元;若放量突破,将打开通往约 1,134 美元的测算目标位,随后是 1,200 美元,以及对 52 周高点 1,255 美元的重新测试。
分析师目标价区间异常宽广,而这种分歧本身就是交易机会。业绩公布后,Goldman Sachs 将目标价上调至 1,250 美元,Wells Fargo 上调至 1,220 美元,Mizuho 上调至 1,400 美元,Rosenblatt 则从 1,500 美元大幅上调至 1,900 美元;Morningstar 却将其公允价值下调至 700 美元。约 49 位分析师的市场平均目标价约为 1,496 至 1,520 美元,最高目标价为 2,000 至 2,200 美元,最低目标价在 361 至 852 美元区间,约 95% 的评级为买入。从 700 美元到 2,200 美元的差距并不是分析师粗心大意,而是他们确实不确定短缺会持续多久。多头的计算很简单:如果明年每股收益将达到 150 至 160 美元,即使按 10 倍市盈率计算,股价也将超过 1,500 美元;而接近 6 倍的远期市盈率,是该股在短缺期间最便宜的估值。空头的计算同样简单:超过 500 亿美元的资本支出将为 2028 年供应埋下种子,而这正是 Morningstar 的 700 美元公允价值以及 Michael Burry 据报道以约为当前股价一半的执行价建立的看跌期权仓位所押注的方向。
因此,这就是我对未来十天的判断。基准情形,也是我认为概率最高的情形,是在 1,030 至 1,130 美元区间内消化,因为市场需要吸收 540 亿美元的季度营收、615 亿美元的业绩指引以及资本支出冲击,而市场在完成这一过程时很少会形成清晰的单边趋势。多头情形是放量收复 1,110 美元,这将为 1,150 至 1,200 美元打开空间,前提是 Nvidia 和更广泛的芯片板块保持强势;需要注意的是,Micron 的业绩提振了整个板块,VanEck Semiconductor ETF 接近 608 美元,今年上涨约 69%。空头情形是失守 1,022 美元,从而打开通往 974 美元、随后 943 美元的空间;在认真对待这一走势之前,我希望看到成交量高于平均水平,因为缩量下跌只是噪音。窗口期内有两个日期值得关注:每季度 0.15 美元的股息将于 10 月 14 日除息,这会带来机械式下调;此外,待发布的就业报告已被视为影响全市场的波动因素,而 10 年期和 30 年期美国国债收益率正处于 2002 年以来的最高水平。
我依赖的信号按权重排序如下。第一,任何快速下跌时 1,022 至 1,046 美元能否守住,因为这将告诉你机构是在吸筹而不是派发,而该股历史上的模式一直是超预期、下跌,然后逐步走高。第二,股价突破 1,110 美元时成交量是否放大,因为高贝塔内存股的突破如果没有成交量配合,往往会失败。第三,接近 6 倍的远期市盈率,这是当前最有力的估值论据,但只有在每股收益持续复合增长时才有效,因此 HBM4 认证进展和任何 2027 年定价消息,都是需要跟踪的基本面触发因素。第四,管理层自身对资本支出的评论,因为如果资本支出再次上调却没有需求同步增长,这是唯一会让我对 2028 年展望从建设性转为谨慎的因素。
我的结论是:Micron 是同时表达两大主题的最纯粹、贝塔值最高的标的:AI 基础设施需求,以及关键半导体供应的本土化。一份创纪录的季度业绩、一份高于市场共识 8% 的业绩指引,以及明年超过 75% 的产量已经售出,值得市场给予超过两天的反应。2026 财年营收 1331.9 亿美元,同比增长 256%,每股收益 75.52 美元,同比增长 811%,这些并不是一家处于周期末端的公司会交出的数字。但在贝塔值为 3.31、过去 12 个月上涨超过 485%,并且存在真实的 2028 年供应争议的情况下,仓位规模和止损设置比信念更重要。让价位而不是观点决定你的入场:下行关注 1,046 至 1,055 美元和 1,022 至 1,025 美元,上行关注 1,110 美元和 1,134 美元;市场平均目标价 1,496 至 1,520 美元是中期磁吸位,而 943 至 955 美元则是会真正破坏多头逻辑的防线。$MU
repost-content-media
  • 2
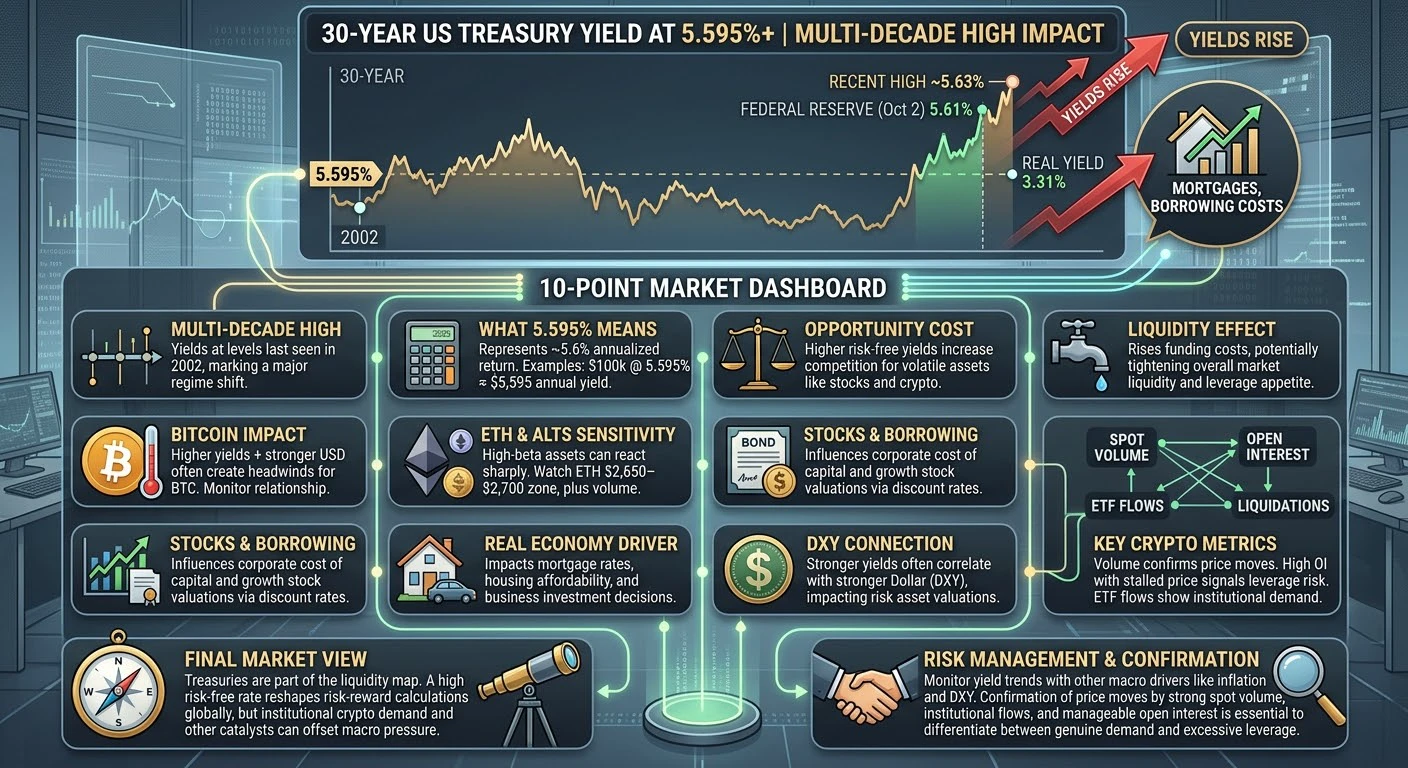
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
美国30年期国债收益率达到5.595%以上——这对股票、加密货币和全球流动性意味着什么
美国30年期国债收益率已进入重要的长期区间
“美国30年期国债收益率升至5.595%,创2002年以来新高”这一标题之所以重要,是因为这并不只是债券市场的一次小幅波动。30年期国债收益率已进入数十年高位区间。近期市场数据显示,30年期收益率在此前约为5.595%的水平后升至约5.63%,而美联储10月2日的官方数据显示,30年期恒定期限收益率为5.61%。美国30年期国债是全球金融市场中最重要的长期基准之一。
当这一收益率上升时,美国长期政府债务所要求的回报率也会上升。这可能影响抵押贷款利率、企业借贷成本、股票估值、信贷市场、货币和金融状况。对交易者而言,关键信息是,5.595%不只是一个数字:它代表着相较于超低收益率时代高得多的长期回报基准。
5.595%的收益率究竟意味着什么?
5.595%的国债收益率意味着,市场正在将美国长期政府债务的年化收益率定价在约5.6%。简单计算来看,100,000美元按5.595%计算,对应的年收益约为5,595美元;100 万美元对应约55,950美元;1000 万美元对应约559,500美元,未计税费、再投资、价格变化以及具体证券结构。
这些例子解释了为什
HighAmbition
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
美国30年期国债收益率达到5.595%以上——这对股票、加密货币和全球流动性意味着什么
美国30年期国债收益率已进入重要的长期区间
“美国30年期国债收益率达到5.595%,为2002年以来最高”这一标题之所以重要,是因为这不仅仅是债券市场的小幅波动。30年期国债收益率已进入数十年高位区间。近期市场数据显示,30年期收益率在此前约5.595%的水平后升至约5.63%,而美联储10月2日的官方数据显示,30年期恒定到期收益率为5.61%。美国30年期国债是全球金融市场中最重要的长期基准之一。
当这一收益率上升时,长期美国政府债务所要求的回报率也会上升。这可能影响抵押贷款利率、企业借贷成本、股票估值、信贷市场、货币和金融环境。对交易者而言,关键信息是,5.595%不仅仅是一个数字:它代表的长期回报基准远高于超低收益率时代。
5.595%的收益率究竟意味着什么?
5.595%的国债收益率意味着,市场对长期美国政府债务的定价对应约5.6%的年化收益率。简单计算,100,000美元按5.595%计算对应约5,595美元的年收益;100万美元对应约55,950美元;1000万美元对应约559,500美元,尚未计入税费、再投资、价格变化以及具体证券结构。
这些例子解释了为什么机构会关注国债收益率。不过,5.595%并不是有保障的交易利润:国债价格和收益率走势相反,实际回报取决于证券和买入价格。
为什么投资者会对收益率更加感兴趣?
当主要主权债券市场提供高得多的收益率时,固定收益资产可能变得更具竞争力,与风险资产形成竞争。这并不意味着每位投资者都会自动卖出加密货币或股票转投国债。但当长期政府债券收益率大幅上升时,持有波动性资产的机会成本也会发生变化。
如果长期收益率从3%升至约5.6%,增幅约为2.6个百分点,相对于3%的起始收益率约增长87%。这是回报环境的一次重大变化。
对加密货币交易者而言,重要问题在于,更高的国债收益率是否会让投资者在增加BTC、ETH和高贝塔山寨币敞口前要求更高的风险溢价。如果流动性同时减弱,估值可能会对负面宏观消息更加敏感。
高国债收益率会如何影响比特币?
比特币受到全球流动性、实际收益率、美元环境、机构资金流、杠杆和风险偏好的影响。对交易者而言,逻辑很简单:收益率上升加美元走强可能对BTC形成阻力,而收益率下降加美元走弱可能更具支持作用。
这种关系并非一一对应。如果现货需求、ETF资金流、流动性或加密货币特定催化剂较强,比特币可能在国债收益率上升时上涨。同样,如果其他风险占据主导,即使收益率下降,BTC也可能下跌。
当收益率持续高企时,加密货币流动性会发生什么?
流动性是传导机制的核心。当融资成本上升时,企业、基金和投资者面临更高的资本成本。更高的收益率也可能使固定收益配置更具吸引力,从而降低追逐高波动资产的紧迫性。
对加密货币而言,其影响可能表现为杠杆偏好下降、融资成本上升、配置更加保守、对投机性山寨币的兴趣减弱,以及对美国经济数据和美联储沟通的反应增强。
衍生品可能放大这些走势。如果BTC失守支撑位,而未平仓合约仍处于高位,杠杆可能引发更多强制平仓。因此,应通过现货成交量、ETF资金流、未平仓合约、资金费率和清算来研究流动性。
以太坊和山寨币呢?
以太坊和高贝塔山寨币可能对风险偏好的变化更加敏感。ETH近期在2,650美元–2,700美元附近交易,因此交易者应观察价格强势是否由真实现货需求和成交量支撑。
山寨币的反应可能更加剧烈,因为许多山寨币的流动性低于BTC和ETH。当资金轮动至BTC、现金或传统固定收益资产时,小市值代币可能出现更大的百分比波动。
这为什么会影响股票和企业借贷?
国债收益率会影响整个金融体系的资本成本。如果30年期收益率维持在5.6%左右,发行长期债务的公司可能需要提供更高的收益率来吸引买家。因此,再融资现有债务可能变得更加昂贵。
成长型公司的估值也可能较为敏感,因为更高的贴现率会降低未来现金流的现值。收益率上升并不会自动导致股票下跌,因为盈利、生产率和投资者需求可以抵消估值压力。
关键区别在于,收益率上升是暂时性的,还是正在形成持续的高利率制度。
抵押贷款、房地产和实体经济
影响并不止于华尔街和加密货币。长期国债收益率会影响整个经济中的借贷成本,包括抵押贷款和企业信贷。
更高的长期利率可能降低住房可负担性,因为对于相同的借款金额,买家需要承担更高的月供。当融资成本变得更加昂贵时,企业也可能重新考虑债务融资扩张、收购和投资。
消费者可能通过住房、汽车和其他大额购买感受到影响。因此,交易者应将BTC和ETH与DXY、信用利差、股票、大宗商品和石油一同观察。
为什么“2002年以来最高”很重要?
这一历史参照很重要,因为它将当前收益率置于具体背景中。近期报告显示,30年期国债收益率达到约5.63%,而10年期收益率达到约5.34%,均处于数十年高位区间。美联储10月2日数据显示,30年期名义恒定到期收益率为5.61%,30年期通胀保值收益率为3.31%。
这一实际收益率尤其重要。名义收益率高企,同时实际收益率超过3%,意味着即使考虑预期通胀,投资者仍要求获得可观补偿。
对交易者而言,5.6%是一个重要的监测区间。持续向6%靠近将成为另一个重要的心理关口,而持续回落至5%出头区域则将表明长期收益率压力缓解。
加密货币交易者接下来应关注什么?
关注30年期国债:5.6%区域是重要的长期宏观区间。持续升至约5.63%以上将使市场继续关注金融环境收紧。持续下降则会减轻部分长期压力。
关注10年期国债:据路透社报道,10年期收益率近期达到约5.34%,为2002年以来最高水平。这一基准对全球估值
和借贷环境至关重要。
关注DXY:美元走强叠加国债收益率上升,可能为风险资产创造更艰难的环境。美元走弱并伴随收益率下降,则可能改善金融环境。
关注BTC:BTC近期在8.3 万美元–$87K 区域交易。$87K 区域是重要的心理区间,而低于$80K 美元的区域仍对监测下行压力十分重要。
关注ETH:应结合成交量和流动性评估处于2650美元–2700美元附近的ETH。没有强劲参与度的突破,可能不如由现货需求扩张支撑的走势可信。
关注成交量和未平仓合约:没有强劲现货成交量的价格走势需要谨慎对待。如果未平仓合约快速上升而价格停滞,杠杆风险可能增加。如果未平仓合约在下跌期间下降,可能只是部分杠杆正在离开市场。
关注ETF资金流:机构对BTC的需求可以抵消高收益率带来的部分压力。强劲流入可以改善流动性环境,而疲软或负面的资金流可能使宏观压力变得更加重要。
关注清算:大规模清算事件可能加剧波动。高收益率叠加过度杠杆,可能导致双向盘中波动更加剧烈。
最终市场观点:
不应将5.595%的标题视为孤立的国债数据。它代表了长期回报环境的一次重大转变。
30年期国债收益率在5.6%左右,意味着与低收益率时期相比,投资者可以要求持有长期美国政府债务获得大幅更高的补偿。对加密货币而言,关键传导机制包括流动性、机会成本、实际收益率和美元。
如果收益率维持在5.6%–5.7%左右,美元走强且金融环境收紧,BTC和高贝塔山寨币可能面临更大波动。如果收益率回落、美元走弱、ETF资金流保持正值且现货买盘扩大,加密货币可能更有效地吸收宏观压力。
最新市场数据也表明,交易者不应只使用一个指标。美国就业数据最初推动收益率下行,但长期收益率随后反弹至数十年高位附近。30年期收益率达到约5.63%,而10年期收益率接近5.34%。劳动力数据走软与长期收益率持续承压之间的这种背离非常重要。
因此,应监测以下仪表盘:
30年期国债:约5.6% 近期30年期高点:约5.63% 10年期国债:约5.34% 30年期实际收益率:约3.31% BTC:约8.3 万美元–$87K 区域 ETH:约2650美元–2700美元 关键宏观输入:DXY、石油、通胀预期、美联储预期 加密货币输入:ETF资金流、现货成交量、未平仓合约、资金费率和清算
核心经验很简单:国债收益率是流动性图谱的一部分。30年期收益率达到数十年高位,可能提高政府债务可获得的回报、增加借贷成本,并改变各市场的风险回报计算。但它不会自动决定BTC、ETH或股票的下一步走势。
交易者应将收益率方向与价格走势、百分比变化、流动性、成交量、未平仓合约和机构资金流进行比较。当这些指标指向同一方向时,宏观信号会更具意义;当它们相互冲突时,波动和双向价格走势可能增加。
repost-content-media
  • 2
#OpenAIAnnualRecurringRevenueNears$70B
🚀 OPENAI 距离年化收入 700 亿美元仅一步之遥——AI 市场的重要里程碑
OpenAI 正在接近惊人的 700 亿美元年化收入规模,这表明人工智能正以多快的速度从一种技术趋势转变为一个庞大的商业产业。
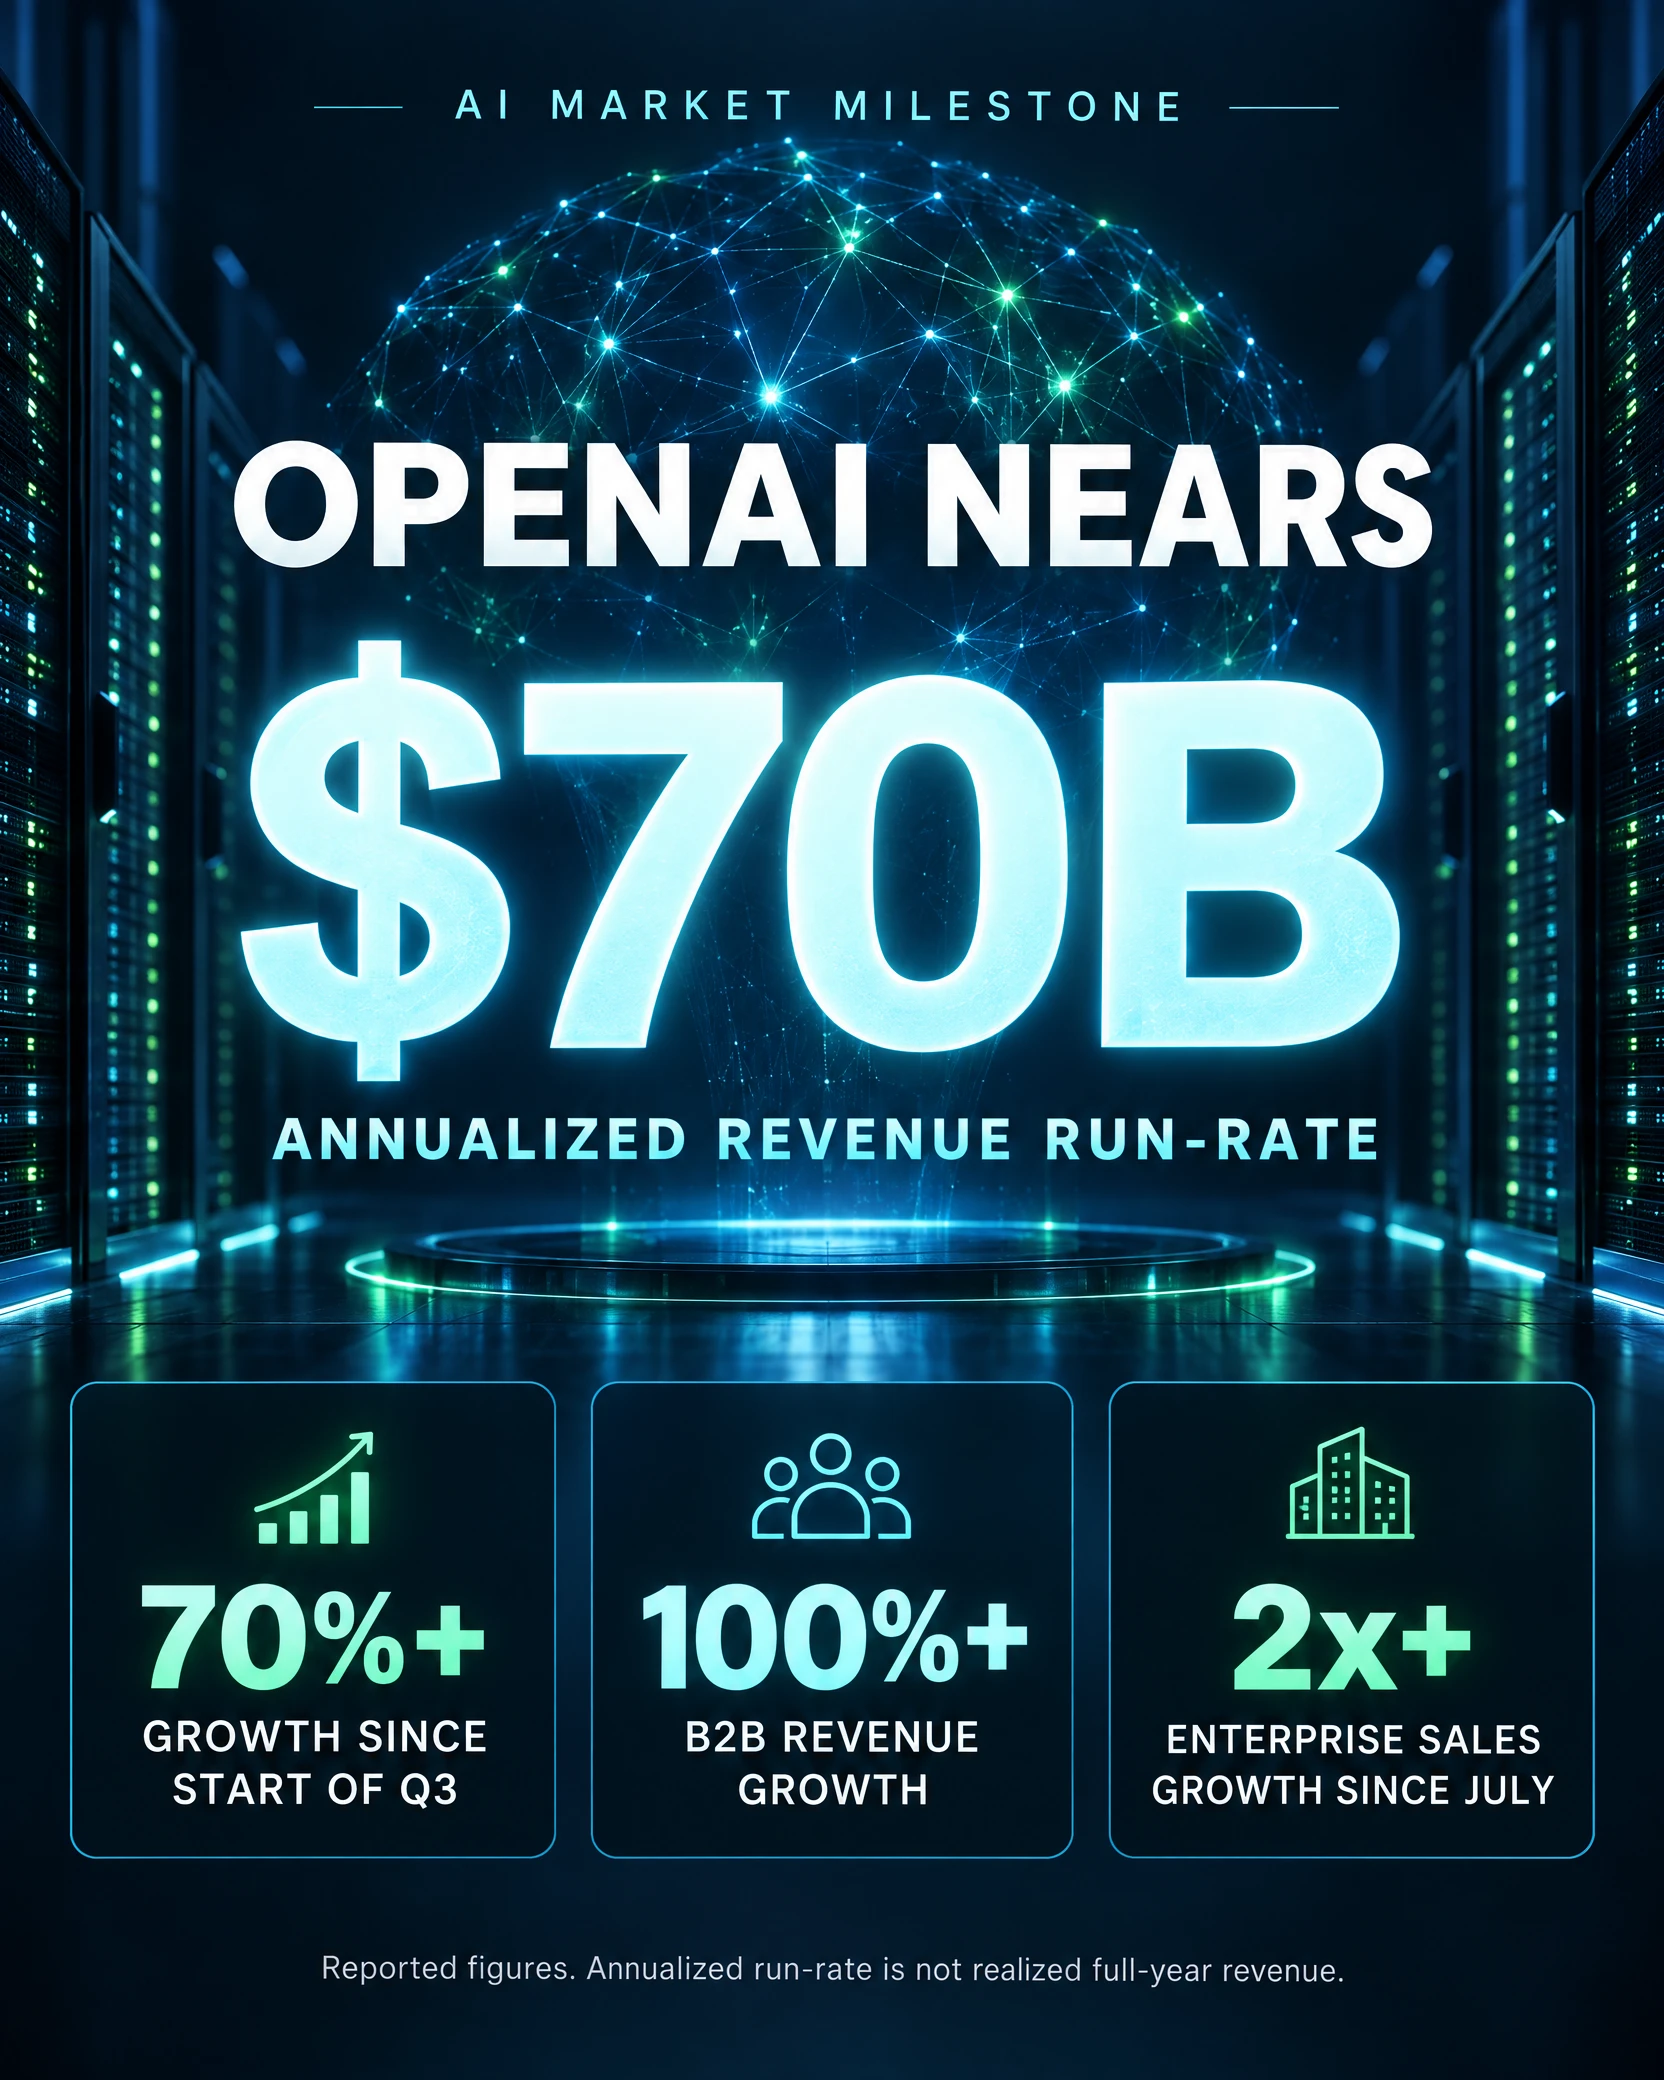
最新报告称,自第三季度初以来,OpenAI 的年化收入规模增长了超过 70%,达到近 700 亿美元,而企业对企业收入同期增长了超过 100%。自 7 月以来,企业销售额也增长了一倍以上。
对于交易员和投资者而言,这不仅仅是一条$70B 头条新闻。它提供了更广阔的视角,展示了 AI 需求、企业采用、云基础设施、半导体、软件以及流入 AI 生态系统的资本。
以下是理解这一发展的 10 个重要要点。
🔥 1. 700 亿美元是巨大的商业规模
OpenAI 正接近$70B 年化收入水平,这体现了 AI 产品实现货币化的非凡速度。
关键数字并不只是 700 亿美元。更重要的是增长率。
据报道,OpenAI 的年化收入规模自第三季度初以来增长了 70% 以上。简单举例来说,$40B 年化收入规模增长 70% 后将达到约 680 亿美元。
这有助于解释市场为何关注这一接近$70B 的数字。
然而,交易员应记住,年化收入规模并不等同于$70B 已经确认的全年收入。它代表当前收入速度按年度计算后的数值。
在
HighAmbition
#OpenAIAnnualRecurringRevenueNears$70B
🚀 OPENAI 年收入运行率接近 700 亿美元——AI 市场的重大里程碑
OpenAI 正接近令人瞩目的 700 亿美元年化收入运行率,显示出人工智能正以多快的速度从一种技术趋势发展为庞大的商业产业。
最新报告称,自第三季度初以来,OpenAI 的年化收入运行率增长超过 70%,达到近 700 亿美元,而企业对企业收入同期增长超过 100%。自 7 月以来,企业销售额也增长了一倍以上。
对于交易者和投资者而言,这不仅仅是一条$70B 头条新闻。它更全面地展现了 AI 需求、企业采用、云基础设施、半导体、软件以及流入 AI 生态系统的资本。
以下是理解这一发展的 10 个重要要点。
🔥 1. 700 亿美元是巨大的商业规模
OpenAI 正接近$70B 年化收入速度,这展现了 AI 产品实现商业化的非凡速度。
关键数字并不仅仅是 700 亿美元。更重要的是增长率。
据报道,自第三季度初以来,OpenAI 的年化收入运行率增长了 70% 以上。举例来说,$40B 年化收入速度增长 70% 后,将达到约 680 亿美元。
这有助于解释市场为何关注这一接近$70B 的数字。
不过,交易者应记住,年化收入运行率并不等同于$70B 已确认的全年收入。它代表的是当前收入速度按年度计算后的数值。
在分析该公司时,这一区别极其重要。
📈 2. 收入增长超过 70% 改变了 AI 市场讨论
据报道,自第三季度初以来,年化收入增长超过 70%,这是一个重大的增长信号。
更有意思的是以下因素的结合:
• 接近$70B 的年化收入
• 自第三季度初以来增长超过 70%
• 企业对企业收入增长超过 100%
• 自 7 月以来企业销售额增长超过 2 倍
这些数据表明,OpenAI 正在拓展多个收入渠道,而不是仅依赖一种客户类型。
对于投资者而言,这使收入质量变得极其重要。
如果企业采用继续扩大,AI 支出可能成为企业经常性预算的一部分,而不再只是短期试验。
然而,如果增长大幅放缓,投资者可能会更加关注利润率、基础设施支出和现金需求。
🏢 3. 企业 AI 正成为主要收入引擎
这个故事最有力的部分之一是企业采用。
报告显示,在相关期间,OpenAI 的企业对企业收入增长超过 100%,而自 7 月以来企业销售额增长了一倍以上。
这很重要,因为企业可以将 AI 融入:
• 软件开发
• 客户服务
• 数据分析
• 研究
• 办公效率
• 自动化
• 编程
• 内部知识系统
• AI 代理
• 业务决策工作流
一旦 AI 嵌入日常业务运营,经常性使用就能创造更大的商业机会。
这也是 OpenAI 的增长值得认真关注的原因之一。
💰 4. 这对 OPENAI 意味着什么?
更高的经常性收入为 OpenAI 提供了更大的商业基础,使其能够拓展产品、基础设施和研究。
AI 模型需要巨大的计算资源,而收入增长可以支持对以下领域的持续投资:
• GPU
• 数据中心
• 云基础设施
• AI 研究
• 模型训练
• 开发者 API
• 企业产品
• AI 代理
• 消费者服务
OpenAI 最近的产品拓展也表明,该公司正超越简单的聊天机器人模式。
9 月 29 日,OpenAI 宣布推出名为 dots 的新型自主 AI 代理,旨在跨应用运行并支持企业工作流。路透社报道称,OpenAI 表示,每周有超过 3500 万用户使用 Codex 和 ChatGPT Work,而 ChatGPT 消费者用户已达到 12 亿。
消费者规模 + 企业采用 + AI 代理的结合,可能成为公司未来收入模式的重要组成部分。
🌐 5. AI 需求也与股市相关
OpenAI 本身是一家私营公司,因此交易者无法直接在公开交易所购买 OpenAI 股票代码。
但该公司的巨大计算需求使其与上市 AI 基础设施公司产生联系。
最新的 10 月 2 日收盘数据提供了有用的市场背景:
NVIDIA (NVDA):233.95 美元,上涨 1.34%
Oracle (ORCL):142.30 美元,上涨 3.06%
Microsoft (MSFT):517.53 美元,上涨 0.92%
Broadcom (AVGO):355.14 美元,上涨 3.35%
Alphabet Class C (GOOG):340.35 美元,上涨 1.62%
相比之下,标普 500 指数在 10 月 2 日上涨约 0.73%。
这些公司与 OpenAI 相互独立,但它们的价格走势有助于交易者监测更广泛的 AI 和科技板块情绪。
📊 6. NVIDIA 和 ORACLE 值得特别关注
NVIDIA 仍是 AI 基础设施需求最重要的公开市场指标之一。
10 月 2 日,NVDA 收于 233.95 美元,上涨 1.34%,据报道接近 5 月份约 235.74 美元的历史高点。
这意味着该股仅比这一报告中的高点低约 0.76%。
从技术角度看,这一点很重要,因为交易者可以观察价格能否在成交量强劲且半导体板块持续参与的情况下创出新高。
Oracle 是另一个重要名称,因为它与 OpenAI 的计算基础设施有关。
10 月 2 日,ORCL 收于 142.30 美元,上涨 3.06%。路透社此前报道称,在 OpenAI 收入报告发布后,Oracle 股价大幅上涨,凸显出市场对 OpenAI 相关基础设施需求的敏感性。
因此,AI 交易者应同时关注 AI 软件需求和基础设施支出。
⚡ 7. OPENAI 的增长可以惠及整个 AI 生态系统
不断增长的 AI 收入基础可以在技术生态系统的多个层面创造需求。
可以这样理解 AI 产业链:
AI 模型 → 云计算 → GPU → 网络 → 数据中心 → 电力 → 存储 → 软件 → 企业应用。
如果 AI 使用量增长超过 70%,基础设施需求可能会大幅扩大。
因此,投资者不应只关注 AI 模型公司。
他们还应监测:
GPU 需求
云收入
数据中心投资
网络设备
能源消耗
企业软件
AI 应用采用
资本支出
云积压订单
营业利润率
这种更广泛的方法可以更完整地展现 AI 周期。
💡 8. 投资者接下来应关注什么?
$70B 数字令人印象深刻,但下一阶段将取决于可持续性。
投资者应追踪:
收入增长率 %
企业收入增长率 %
消费者订阅增长率 %
API 使用量增长率 %
每位客户收入
客户留存率
毛利率
计算成本
资本支出
现金生成
基础设施承诺
AI 代理采用
最重要的问题并不只是:
“OpenAI 能达到 700 亿美元吗?”
市场的问题是:
“OpenAI 能否在改善收入经济效益的同时继续快速增长?”
这一差异可能会对投资者如何评估一家 AI 公司产生重大影响。
📈 9. 交易策略——如何利用这一消息
对于交易者而言,我会将 OpenAI$70B 头条新闻视为板块级基本面催化剂,而不是自动买入信号。
一个实用框架:
看涨确认形态
关注:
价格 ↑
成交量 ↑
AI 板块参与度 ↑
突破阻力位
强劲收盘价
半导体走强
云/软件走强
如果其中多个信号同时出现,市场正展现出更强的确认信号。
回调形态
如果某只 AI 股票因 OpenAI 消息大幅上涨后回调,交易者可以关注之前的突破位。
如果旧阻力位转变为支撑位,且反弹期间成交量回归,这可能提供更有结构性的技术形态。
风险控制形态
不要将 100% 的交易资本投入单条头条新闻。
一个简单例子:
初始仓位:20–30%
确认后配置:10–20%
剩余资本:储备
确切的仓位规模应取决于账户规模、波动性和个人风险承受能力。
最重要的是:
消息 → 价格走势 → 成交量 → 确认 → 风险管理
而不是:
消息 → 立即满仓
目标是将消息作为信息,并让市场确认方向。
🔥 10. AI 市场最终展望
OpenAI 正接近 700 亿美元的年化收入运行率,这是近期最清晰的信号之一,表明 AI 商业化正在以多快的速度扩张。
报告中的数据非常有力:
💰 接近$70B 的年化收入
📈 自第三季度初以来增长超过 70%
🏢 企业对企业收入增长超过 100%
🚀 自 7 月以来企业销售额增长超过 2 倍
📊 NVDA:233.95 美元,+1.34%
☁️ ORCL:142.30 美元,+3.06%
💻 MSFT:517.53 美元,+0.92%
⚡ AVGO:355.14 美元,+3.35%
🔎 GOOG:340.35 美元,+1.62%
📊 标普 500 指数:10 月 2 日上涨 0.73%
最令人印象深刻的并不仅仅是$70B 数字的规模。
更重要的是快速的收入扩张、企业采用、消费者需求、AI 代理开发以及巨大的基础设施需求之间的结合。
OpenAI 正展示 AI 如何从软件产品发展为大型经常性商业生态系统。
对于用户而言,这可能意味着对更优模型、更快服务、AI 代理、企业工具和开发者产品的更多投资。
对于投资者而言,这创造了更大的 AI 数据集供其监测。
对于交易者而言,关键在于确认。
关注:
收入增长 + 企业需求 + AI 基础设施 + 成交量 + 价格走势 + 利润率 + 现金流。
如果收入继续快速增长,同时 AI 服务的经济效益得到改善,AI 的商业重要性可能会继续提升。
但请记住一个关键点:
$70B 年化收入是运行率,而不是$70B 已实现的年度收入。
因此,最明智的市场分析并不基于一条头条新闻。
它基于对完整图景的追踪:
收入 → 增长 → 用户 → 企业 → 计算 → 基础设施 → 利润率 → 现金流 → 市场价格 → 成交量。
OpenAI 接近$70B 的里程碑展现了 AI 经济已经取得多大进展——而下一阶段将是证明这种非凡增长能否在巨大规模下保持可持续。
repost-content-media
  • 2
#BrentTops$106USTalksStall
#XBR
布伦特原油(XBR)市场分析——美伊对峙、价格水平与交易计划
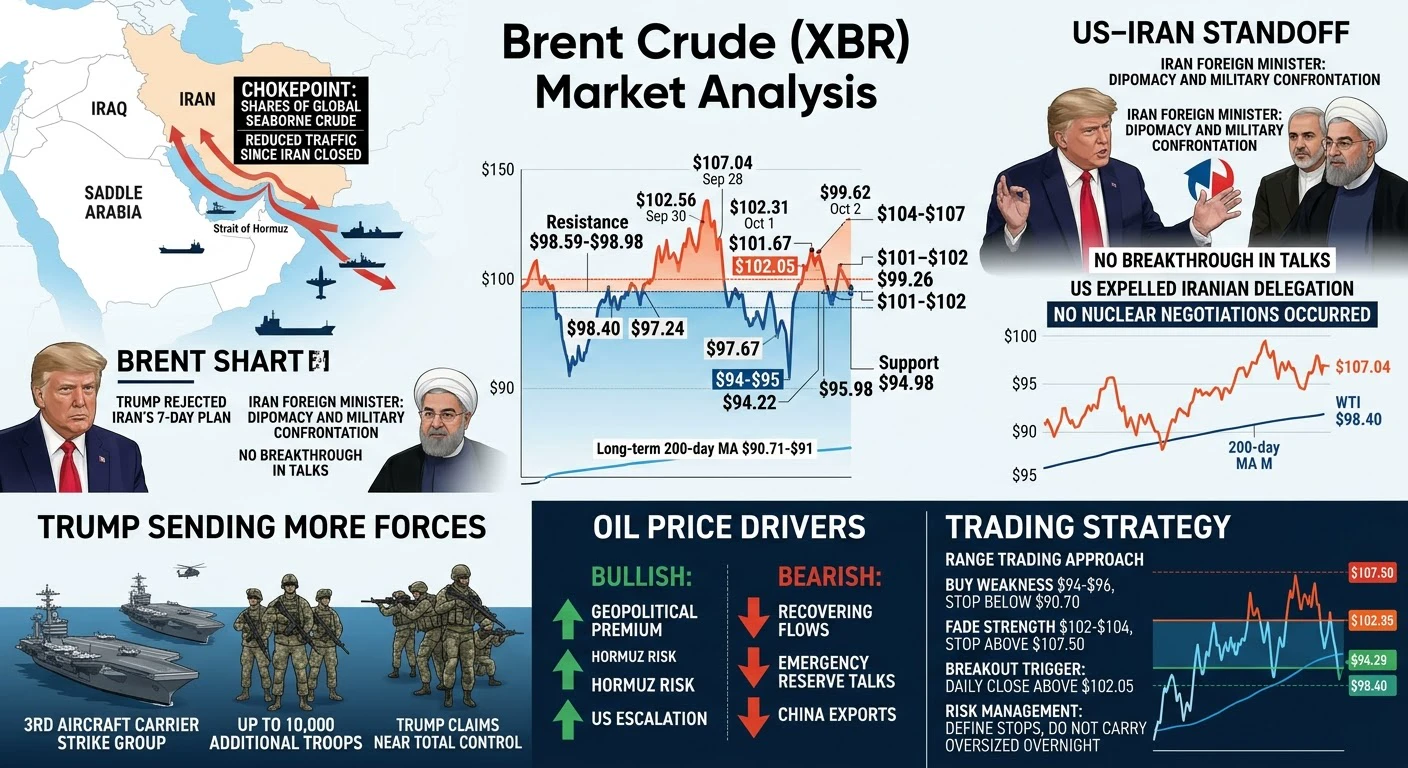
布伦特原油正处于 2026 年对头条新闻最敏感的市场环境之一。全球基准价格近期飙升至 106 美元上方,并一度触及每桶约 107 美元,随后回落至 100 美元心理关口附近。
关键问题已不再只是传统的供需关系。由于美伊对抗、霍尔木兹海峡风险、军事部署以及外交谈判的不确定性,市场正承载着显著的地缘政治溢价。
1. 美伊谈判仍是主要催化剂
布伦特原油面临的最大变量仍然是美伊谈判的走向。近期报告显示,谈判仍陷于停滞,而华盛顿与德黑兰继续维持着截然不同的立场。
特朗普拒绝了伊朗提出的、与重新开放霍尔木兹海峡有关的七天计划,但仍为进一步讨论留下了空间。伊朗外交部长表示,德黑兰已准备好开展外交,同时也准备在必要时进行对抗。
对于石油交易员而言,这造成了一个困难的环境,因为每一条外交新闻都可能消除地缘政治溢价,而每一条升级新闻又可能立即将其重新推高。
2. 霍尔木兹海峡是关键风险
霍尔木兹海峡仍是当前形势下最重要的供应瓶颈。持续性中断可能影响全球海运能源流量中的很大一部分,并造成规模大得多的供应冲击。
然而,交易员应区分潜在的供应中断与实际的实物短缺。一些海湾地区原油仍在运输,近期流量恢复也帮助布伦特原油从高点回落。
这就是布伦特原油极度波动、而非持续走高的原因。
3
HighAmbition
#BrentTops$106USTalksStall
#XBR
布伦特原油(XBR)市场分析——美国–伊朗对峙、价格水平与交易计划
布伦特原油正处于 2026 年对头条新闻最敏感的市场环境之一。全球基准价格近期突破 106 美元,短暂触及每桶约 107 美元,随后回落至 100 美元这一心理关口附近。
关键问题已不再只是传统的供需关系。由于美国–伊朗对抗、霍尔木兹海峡风险、军事部署以及外交谈判的不确定性,市场正计入显著的地缘政治溢价。
1. 美国–伊朗谈判仍是主要催化剂
对布伦特原油而言,最大的变量仍然是美国–伊朗谈判的走向。近期报告显示,谈判仍陷入停滞,而华盛顿与德黑兰继续维持着截然不同的立场。
特朗普拒绝了伊朗提出的、与重新开放霍尔木兹海峡有关的七天计划,同时为进一步讨论留下了空间。伊朗外长表示,德黑兰已准备好进行外交斡旋,但如有必要也准备对抗。
对于原油交易者而言,这造成了困难的环境,因为每一条外交新闻都可能消除地缘政治溢价,而每一条升级新闻都可能立即将其重新推高。
2. 霍尔木兹海峡是关键风险
在当前局势下,霍尔木兹海峡仍是最重要的供应瓶颈。一旦出现持续中断,可能影响全球海运能源流动的很大一部分,并造成规模更大的供应冲击。
不过,交易者应区分潜在的供应中断与实际的实物短缺。一些海湾地区原油仍在运输,近期流量的恢复也帮助布伦特原油从高点回落。
这正是布伦特原油极度波动、而非持续上涨的原因。
3. 美国军事部署增加了另一重风险溢价
报告显示,美国正在加强其在中东的军事存在,包括部署第三个航母打击群以及可能增派多达 10,000 名士兵。
这并不自动意味着原油供应将会下降。市场实际上是在为军事升级、事故或更广泛的地区冲突可能扰乱能源基础设施或航运进行定价。
这一点极其重要。交易者不应将军事部署本身视为原油即将出现实物短缺的证据。
4. 布伦特原油价格表现显示出极端波动
近期数据比头条新闻更能说明市场情况。
9 月 28 日,布伦特原油上涨约 2.6%,至约 107.04 美元。
截至 9 月 30 日,布伦特原油约为 102.56 美元,当日上涨约 2.37%。在这一水平上,布伦特原油较一个月前约 91.94 美元的水平上涨约 11.55%,较一年前约 66.69 美元的水平上涨超过 53%。
10 月 1 日,布伦特原油收于约 102.31 美元,单个交易日上涨约 4.28 美元。WTI 也上涨约 2.45 美元,至约 92.87 美元。
随后,10 月 2 日出现大幅反转。布伦特原油下跌约 2.63%,至约 99.62 美元;WTI 则下跌约 3.87%,至约 89.28 美元。
这使布伦特原油–WTI 价差达到约 10.34 美元。
这一价格行为准确体现了交易者所面对的情况:地缘政治因素推动价格强劲上冲,随后在供应流动担忧缓解时出现同样激烈的反转。
5. 100 美元关口是核心枢轴
布伦特原油目前在 100 美元这一心理关口附近交易,使该水平极其重要。
高于 100 美元时,地缘政治风险仍被大量反映在价格中。低于 100 美元时,市场可能开始更加积极地关注流量恢复、需求状况以及外交取得进展的可能性。
近期更大的交易区间约为 94–107 美元。
在布伦特原油明确突破这一范围之前,交易者应预期市场继续双向波动,而不应假设每次上涨都会演变成新的趋势。
6. 关键阻力位
第一个阻力区域约为 98.59–98.98 美元,短期移动平均线正聚集于此。
在此上方,99.26 美元是另一个重要水平。
主要阻力区约为 101–102 美元,其中 101.67 美元和 102.05 美元是重要的突破阈值。
若日线决定性收于 102.05 美元上方,可能打开通往以下水平的空间:
104 美元
105 美元
106 美元
107 美元以上
近期 106–107 美元区域仍是主要上行参考,因为最近的地缘政治上涨正是在该区域加速。
7. 关键支撑位
即时支撑位约为 98.40 美元。
下一个支撑区域约为:
97.24 美元
97.67 美元
更重要的中期争夺区域是 94–96 美元,包括约 94.22 美元和 95.98 美元。
更深度的回调可能将布伦特原油带向 90.70–91.00 美元区域,即 200 日移动平均线附近。
这一带尤其重要,因为若价格持续跌破该区域,将表明市场正在失去相当一部分地缘政治溢价。
8. 看涨情景
若出现以下情况,看涨情景将进一步增强:
• 霍尔木兹海峡中断加剧
• 美国–伊朗紧张局势升级
• 能源基础设施或航运面临中断
• 谈判彻底破裂
• 实物原油流动恶化
• 布伦特原油突破并收于 102.05 美元上方
确认突破 102.05 美元上方后,可能使市场重新关注 104–107 美元。
如果霍尔木兹海峡出现真正持续的中断,市场可能会计入大幅扩大的风险溢价。一些较长期预测曾讨论过 120–130 美元以上的情景,但这些应被视为高风险尾部情景,而不是正常的基准目标。
9. 看跌情景
若出现以下情况,下行情景将进一步增强:
• 美国–伊朗谈判实质性重启
• 达成停火或外交协议
• 霍尔木兹海峡流量持续恢复
• 紧急燃料措施降低即时供应担忧
• 实物供应保持稳定
• 地缘政治风险溢价开始消退
在这种环境下,布伦特原油可能重新跌破 100 美元,使市场关注 98 美元,随后是 95–94 美元。
地缘政治溢价进一步大幅下降,最终可能使 91 美元区域暴露出来。
重要的一点是,布伦特原油并不需要实物供应大幅增加就可能急剧下跌。仅地缘政治风险下降,就可能在同比上涨超过 50%之后触发激烈的获利回吐。
10. 交易框架
这是一个高波动市场,因此交易者应关注价位,而不是情绪。
一种可能的区间框架是观察 94–96 美元支撑区是否出现企稳迹象,以及 101–104 美元区域是否出现阻力迹象。
如果布伦特原油确立在 102.05 美元上方的决定性日线收盘,突破策略将变得更加重要;而跌破 94–95 美元这一主要支撑区域,则会削弱看涨结构。
核心原则是确认。不要假设触及某一价位就一定意味着市场将反转。
11. 风险管理比预测更重要
布伦特原油已经展现出市场状况变化的迅速程度。
单个交易日上涨约 4%,次日又下跌超过 2.5%,就足以严重损害规模过大的杠杆仓位。
因此,交易者应考虑:
• 较小的仓位规模
• 明确定义的失效位
• 重大新闻期间降低杠杆
• 避免持有规模过大的隔夜敞口
• 持续监控地缘政治公告
• 确认突破,而不是追逐突然上涨
一条来自华盛顿或德黑兰的新闻,就可能在几分钟内推动原油变动数美元。
12. 交易者接下来应关注什么
最重要的指标并不复杂。
关注 100 美元枢轴。
关注 102.05 美元是否出现潜在上行突破。
关注 94–95 美元主要支撑。
关注 90.70–91 美元区域的更深层结构性支撑。
与此同时,监测霍尔木兹海峡交通、美国–伊朗谈判、军事部署、紧急燃料措施、实物原油流动以及布伦特原油–WTI 价差。
在这里,结合价格走势与基本面新闻,比单独依赖技术指标更有用。
最终市场观点
布伦特原油仍被困在高波动的地缘政治环境中,约 94–107 美元定义了近期更大的交易区间,而 100 美元充当核心枢轴。
看涨一方受到美国–伊朗外交停滞、军事升级风险以及霍尔木兹海峡周边可能出现中断的支持。
看跌一方受到流量恢复、紧急燃料措施以及外交进展可能迅速消除部分地缘政治溢价的支持。
最重要的技术水平是上行方向的 102.05 美元。确认突破后,可能重新关注 104–107 美元。下行方向上,94–95 美元是主要支撑区域,而 91 美元代表更深层的结构性水平。
$XBRUSD ‌
repost-content-media
  • 2