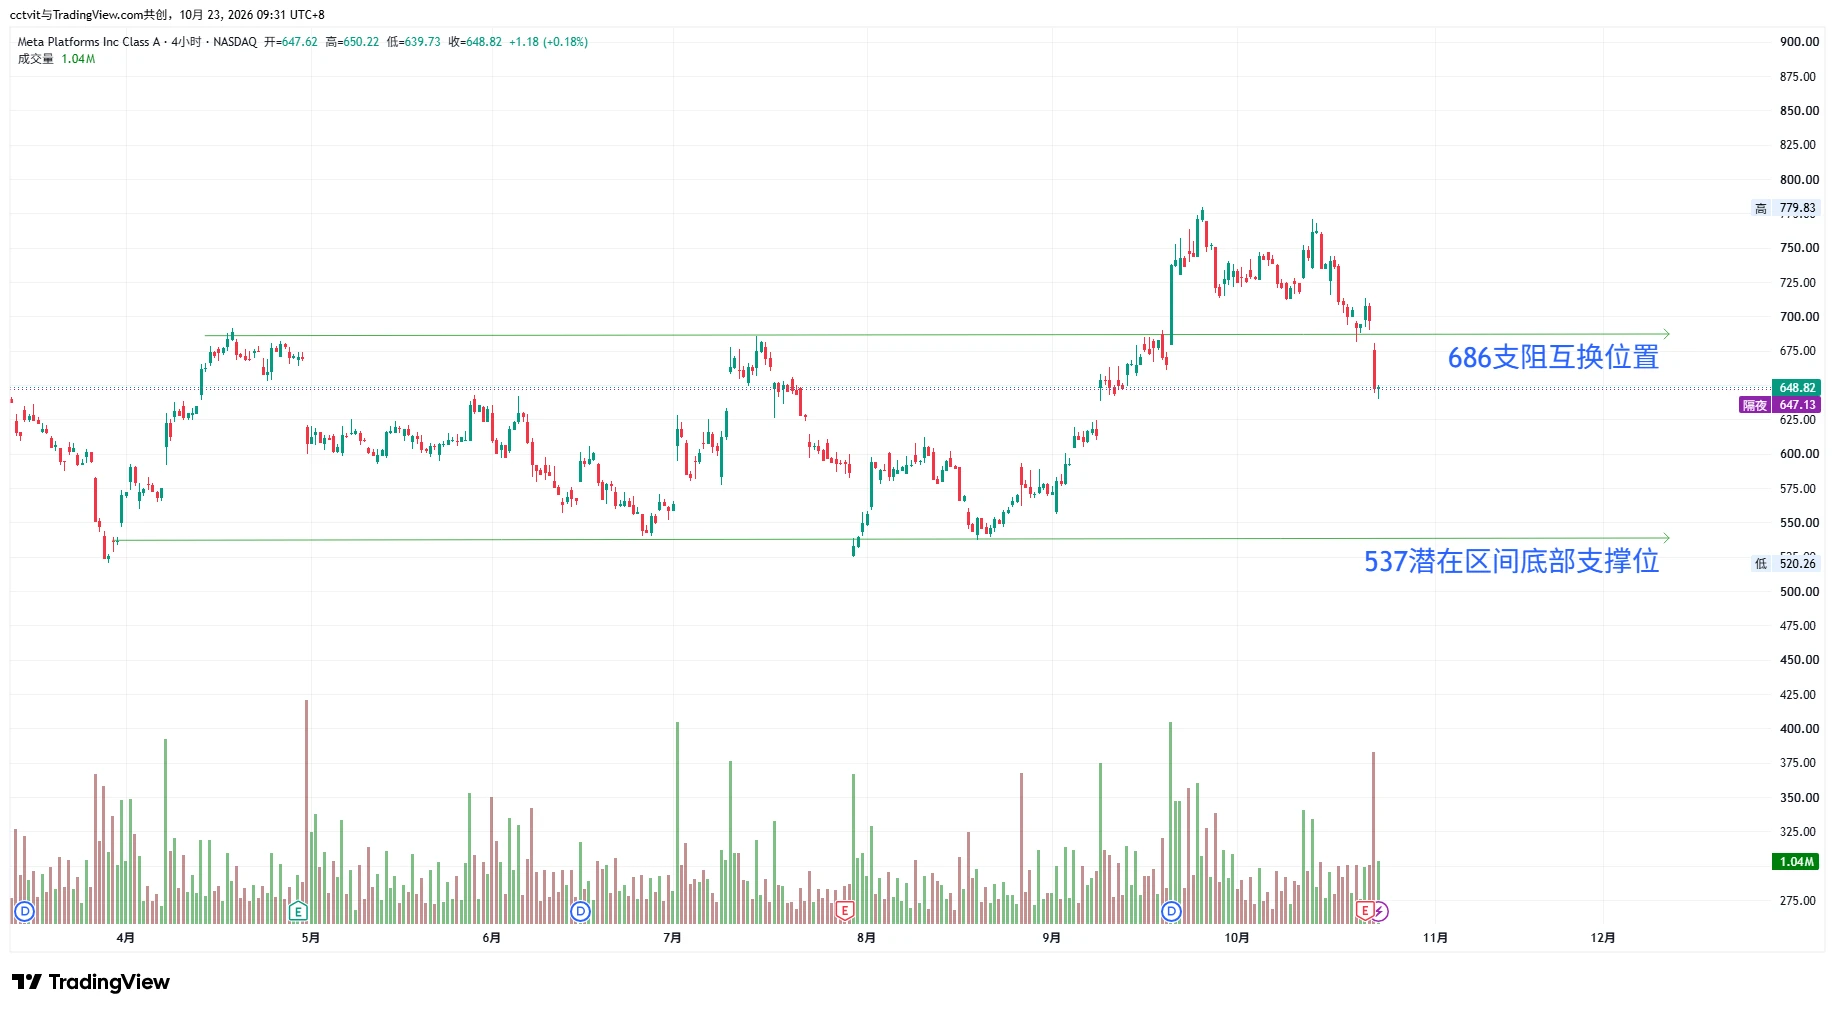
#Meta财报超预期 #作手分析 🔥 META营收增长26%却大跌!686失守,537是下一道重要观察位?
交易关注:
$META $GOOGL $NVDA 昨晚 Meta 的 Q3 财报夜,市场给出了一个耐人寻味的反应:
营收同比增长26%,业绩整体表现强劲,股价却在财报后大幅下跌。截至10月22日收盘,META 报 648.82 美元。
问题来了:业绩这么好,为什么市场反而不买账?
我的判断是:Meta 的广告业务依然强劲,但市场正在重新评估 AI 的投入成本、现金流压力和未来回报。
📊 一、基本面认知:Meta 既是吸金机器,也在疯狂投入 AI
先看数据。
Q3 营收 646.01 亿美元,同比增长 26%;广告展示量同比增长 10%,平均广告价格同比增长 14%。
这说明 Meta 的核心广告业务依然有增长动力,不能因为股价大跌就认定公司基本面已经崩坏。
但另一面同样值得警惕。
第三季度总成本和费用同比增长 68%,营业利润同比下降 37%,营业利润率从去年同期的 40% 降至 20%。
其中,98.9 亿美元的法律费用对当季报告利润造成了显著影响。若剔除这笔费用,营业利润将从 129.88 亿美元调整至 228.78 亿美元。
所以,不能简单把利润下降全部归因于核心业务恶化。
法律费用可能具有一次性特征,但 AI 资本开支却是市场需要持续评估的长期问题。
Met