#GoldNears3500 跨资产抛售中的黄金避险作用
黄金与股票同步下跌——本周跌幅约 9.4%,并于 11 月 20 日触及 $3,502.49(较 2026 年 1 月接近 $5,405 的历史峰值下跌逾 35%)——并不意味着黄金的避险地位已永久失效,但确实凸显了黄金实际能够对冲哪些风险。
通胀与加息环境和增长冲击:黄金可以对冲货币贬值、系统性银行压力,以及促使央行降息的增长驱动型衰退。当通胀意外走高——受到顽固的消费价格和能源供应冲击推动——并迫使美联储进一步收紧政策时,情况就会逆转。实际收益率上升会提高持有无收益资产的机会成本,而美元飙升则会直接给以美元计价的黄金带来压力。
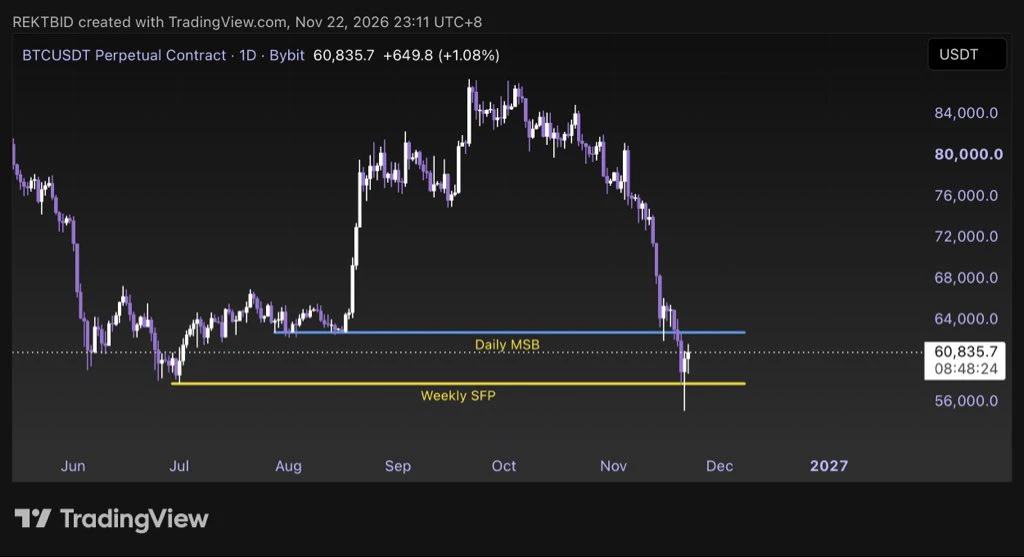
流动性与保证金平仓:在市场大幅普跌、股票、加密货币和大宗商品同步遭到抛售时,机构投资者往往会卖出流动性较好且已有盈利的资产,或持仓高度集中的资产,以筹集现金并满足追加保证金要求。由于黄金仍保有 2025 年至 2026 年初上涨行情带来的可观多年涨幅,在市场急剧去风险时,它便成为容易变现的流动性来源。
地缘政治风险重定价:外交取得进展或局势缓和,降低了即时尾部风险溢价(例如中东能源运输咽喉要道周边的紧张局势有所缓和)时,年初支撑金价的地缘政治买盘便会消退。
简而言之,黄金在多年期视角下仍是结构性的价值储存手段,但在政策立场鹰派、美元走强且流动性紧缩的环境中,现金和短期美国国库券会取代黄