Square
Мои подписки
Трендовые
Новости
Профиль

fatimanoor

vip
Возраст 0.2год
Максимальный уровень 0
Аналитик криптовалютного рынка делится инсайтами о Bitcoin, альткоинах, DeFi и Web3. Живая техническая аналитика, обновления рынка, психология трейдинга и образовательный контент. Присоединяйтесь к трансляции и торгуйте умнее.
23
Мои подписки
353
Подписчики
1.4k
Понравилось
чёткие ценовые уровни + неопределённость + анализ в реальном времени, вы потрясающие
Crypto_Buzz_with_Alex
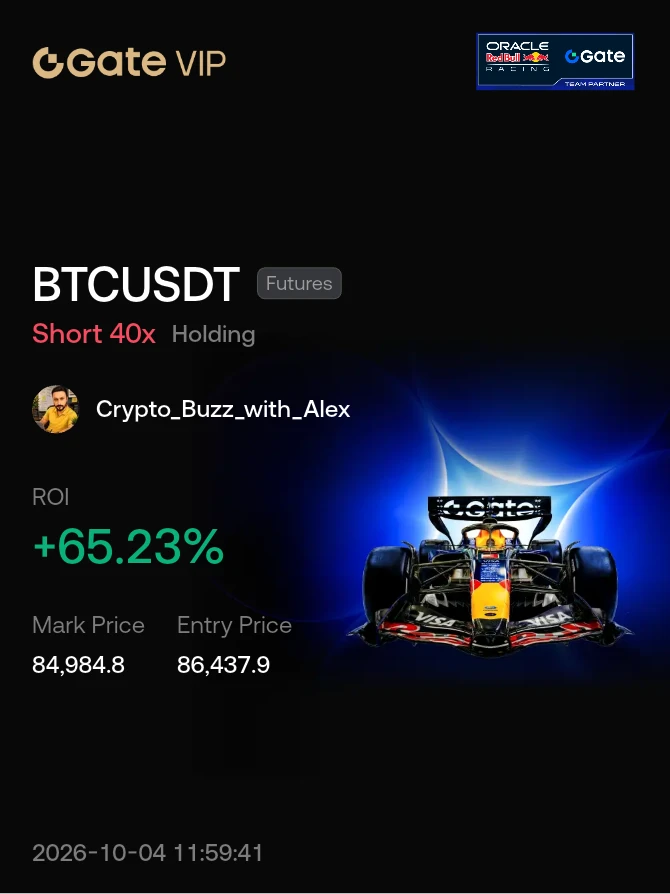
#Share Доходность моей позиции
Шорт BTC от 86 460 работает: вот где я перевернусь и почему уровень 81 139 для меня важен
Два дня назад я поделился шортом с зоной входа от 86 450 до 88 890, стопом на 93 000 и шестью целями, а сам вошёл по 86 460. Он всё ещё открыт. Сегодня утром BTC был около 84 940, когда я составлял график. TP1 на 85 585 и TP2 на 84 721 выполнены, а минимум на данный момент составляет около 83 900. Цена примерно на 1,7% в мою пользу. Мой нереализованный ROI показывает 66,94%, потому что в этой сделке я использую плечо 40x, тогда как в опубликованном мною сигнале было 10x. При 10x это же движение составляет около 17%. Я сразу обозначаю это, потому что плечо важнее процента, и прошу не копировать мои 40x.
Почему я изначально открыл шорт: движение к 87 000 не выглядело для меня свежим спросом. До публикации данных по занятости открытый интерес вырос примерно на 27 000 BTC, а финансирование подскочило примерно с 3% до 10% годовых; при этом около 91% ликвидаций за предыдущий день пришлось на шорты. Это шорт-сквиз, а такие движения обычно затухают. BTC достиг 87 250 на выходе данных и в течение дня вернулся к отметке около 84 000. Траектория ставок также не изменилась настолько, чтобы оправдать дальнейшую погоню за ростом: вероятность повышения ставки в декабре по-прежнему заложена примерно на уровне 86%.
Теперь о графике — это 5-минутный таймфрейм, который я разметил вчера. Максимум на 87 383,6 — уровень, на котором держится вся структура. Чуть ниже я отметил блок отторжения примерно от 86 900 до 87 200, над которым скопились стопы. Ниже находится блок брейкера в районе от 85 650 до 86 000. После пробоя вниз цена сформировала смену характера в районе 83 150, и с тех пор BTC консолидируется в узком диапазоне. Важно то, что находится ниже: стопы под минимумом 82 468 и под восходящей линией тренда, а затем зона спроса от примерно 80 800 до 81 139.
Голубая линия на моём графике — ожидаемый мною путь. Ещё один последний рывок вверх к 85 300–85 400, который соберёт стопы над небольшим диапазоном, а затем пролив через 82 468 в эту зону спроса. Я не буду наращивать шорт выше, а движение выше 86 000 заставит меня перестать доверять этому сценарию. Моя TP3 на 82 992 расположена чуть выше минимума 82 468, а TP4 на 81 263 — всего примерно в 124 пунктах от зоны спроса. Это сделано намеренно: я планирую перевернуться из шорта в лонг прямо там, где завершится первая сделка.
Управление шортом отсюда простое. После TP2 моё правило — перенести стоп на вход, на 86 460, чтобы сделка не могла превратиться в убыточную, и закрыть большую часть оставшейся позиции к TP4. TP5 на 78 670 и TP6 на 76 076 остаются небольшой остаточной позицией и имеют значение только в случае неудачи лонга. 5-минутное закрытие ниже 80 521,7 отменяет идею лонга и превращает остаточную позицию в основную сделку.
План по лонгу: вход на 81 139,1, стоп на 80 521,7 и цель на 86 146,9 — основании зоны предложения, где находится блок брейкера. Это риск 0,76% против потенциальной прибыли 6,17%, то есть примерно 8,1 к 1. Однако я не ловлю падающий нож. Я хочу увидеть, как цена соберёт ликвидность в зоне, а затем на 5-минутном графике закроется выше 81 139,1 либо сформирует смену характера внутри диапазона. Это немного снижает потенциальную прибыль, но значительно повышает вероятность успеха.
Теперь о том, что большинство пропускает, — о риске. При 40x каждое движение на 1% против меня отнимает 40% моей маржи, а ликвидация находится всего примерно на 2,5% выше входа — ориентировочно в районе 88 200–88 600 в зависимости от комиссий. Это значительно ниже опубликованного мною стопа на 93 000, поэтому при используемом мною плече реальным стопом является ликвидация, а максимум 87 383,6 находился примерно в 1 000 пунктах от неё. Именно поэтому перенос стопа на вход так важен. Если вы следуете сигналу, используйте 10x или ниже и рассчитывайте размер позиции исходя из расстояния до стопа, а не из кнопки выбора плеча. Стоп на 93 000 находится на 7,56% выше 86 460, поэтому риск в размере 1% от вашего счёта означает позицию примерно на 13,2% от счёта, что при 10x составляет лишь 1,3% счёта в качестве маржи. Для лонга риск в 1% при стопе 0,76% означает позицию примерно в 1,3 раза больше вашего счёта, что вовсе не является сделкой с высоким плечом.
Что докажет мою неправоту: уверенное часовое закрытие выше 87 383,6. Американские спотовые ETF привлекли около 6,34 миллиарда долларов в Q3, включая 2,65 миллиарда долларов в сентябре, поэтому под рынком есть реальный спрос, а рынки ETF закрыты до понедельника. Октябрь также исторически был сильным месяцем для BTC. Я учитываю всё это, и если структура сломается, то предпочту принять стоп, а не спорить с графиком.
Как вы думаете, куда BTC сначала направится на этой неделе: ещё один рывок к 85 400 или сразу к сбору ликвидности на 82 468?
Не является финансовой рекомендацией. Всегда проводите собственное исследование перед принятием торгового или инвестиционного решения. Торговля с плечом может привести к потерям, превышающим ваши ожидания.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
чёткие ценовые уровни + неопределённость + анализ в реальном времени, вы потрясающие
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Заголовок на 84,5 миллиарда долларов, рынок деривативов на 2,9 миллиона долларов: о чём на самом деле говорит бессрочный контракт перед IPO
Начнём с несоответствия масштабов. Сообщаемое соглашение SpaceX на вычислительные мощности оценивается вплоть до 84,5 миллиарда долларов до 2029 года, а проспект указывает как минимум $518B расходов на инфраструктуру ИИ в течение следующего десятилетия. Открытый интерес по бессрочному контракту перед IPO, через который трейдеры выражают мнение обо всём этом, составляет 1,41 тыс. контрактов — примерно 2,9 миллиона долларов при цене 2 088,90, а оборот за 24 часа — всего 938 тыс. долларов. Ставка финансирования — 0,0000%. Это крошечный и плоский индикатор настроений: никто не платит премию за длинную или короткую позицию.
Теперь математика контракта. Более ранний показатель в размере примерно $45B означал около 1,25 миллиарда долларов в месяц до мая 2029 года, то есть в течение 36 месяцев. Если распределить 84,5 миллиарда долларов на тот же период, получится примерно 2,35 миллиарда долларов в месяц — примерно на 88% больше. Поскольку большинство соглашений может быть расторгнуто с уведомлением за 90 дней, краткосрочный отзывной объём по такому темпу составляет порядка 7 миллиардов долларов. Это моя приблизительная оценка, а не цифра из поданного документа, и формулировка «вплоть до» означает, что фактическое использование может быть ниже. Сравните это с примерно $161B обязательств по аренде оборудования, которые в другой части документа указаны как не подлежащие отмене. Сделка SpaceX выглядит гибкой частью, а жёсткая часть более чем в 20 раз крупнее. Я воспринимаю 84,5 миллиарда долларов скорее как опцион на мощности, чем как твёрдое обязательство.
Физическое отражение этих расходов уже видно в памяти. 30 сентября Micron заявила, что большая часть поставок HBM на 2027 год законтрактована по значительно более высоким ценам, и спрогнозировала выручку в следующем квартале на уровне 61,5 миллиарда долларов против ожидаемых примерно 56,6 миллиарда долларов. Аренда вычислительных мощностей имеет смысл только при наличии GPU и памяти, а производители памяти сообщают, что в значительной степени уже забронированы. SPCX выросла на 2,59%, до 149,24 доллара, как арендодатель, что является наиболее чистой оценкой заголовка через рынок акций.
По бессрочному контракту цена составляет 2 088,90, диапазон за 24 часа — от 2 069,01 до 2 127,51, что означает колебание примерно на 2,8%, при этом цена находится всего на 0,9% выше минимума. В течение дня цена пробила часовое сопротивление на 2 101,58, но затем откатилась, повторив тот же паттерн резкого всплеска и угасания, что и при отметке 2 139 30 сентября. Маркерная цена 2 086,90 находится почти точно на уровне поддержки 2 086,19.
Мой прогноз нейтрален в диапазоне от 2 069,01 до 2 127,51, и я торгую пробой. Часовое закрытие выше 2 127,51 открывает цели на 2 139 и затем 2 193, со стопом ниже 2 086,19. Если уровень 2 069,01 не устоит, следующей станет отметка минимума 27 сентября около 2 029. При дневном обороте всего $938K я бы открывал небольшие позиции, поскольку проскальзывание в настолько тонком стакане может оказаться больше расстояния до стопа.
Является ли условие о выходе за 90 дней признаком уверенности в спросе или хеджированием на случай разворота цикла ИИ?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать торговое или инвестиционное решение.
@Gate_Square
  • 2
чёткие ценовые уровни + неопределённость + анализ в реальном времени, вы великолепны
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
Бонус за ETH против стейкинга, ETF и простого хранения: с чем на самом деле конкурирует 7-дневная блокировка
При цене ETH около 2 710 бонусная APR в размере 3% за семь дней составляет примерно 1,56 доллара, а полный заявленный бонус в 5% — около 2,59 доллара. Сравним это с пятничной сессией: ETH открылся около 2 705 и достиг 2 746 — диапазон в 41 доллар, примерно в 16 раз больше максимальной недельной доходности. Поэтому блокировка по-прежнему в основном является решением о цене. Более интересный вопрос — чем ещё могли бы заниматься ваши ETH.
Нативный стейкинг приносит примерно 3–4% годовых, без защиты от падения цены и с очередью на выход. Ещё один вариант — спотовые ETF на ETH в США, и с 5 января Grayscale ETHE распределяет доход от стейкинга среди держателей паёв. Важнее доходности здесь потоки: за неделю с 21 по 25 сентября ETF привлекли около $690M , сформировав серию из семи сессий с притоком примерно $850M , которая завершилась 29 сентября оттоком в размере 2,8 миллиона долларов. Потоки влияют на ETH сильнее, чем любая ставка доходности, а фиксированный срок в одну неделю находится на участке спектра с низкими обязательствами и низким вознаграждением.
Теперь о календаре на период блокировки. Подписка, начинающаяся сегодня, действует примерно до 10 октября. Она охватывает форк Glamsterdam в тестовой сети Sepolia 6 октября — это только тестовая сеть, и дата запуска в основной сети не подтверждена, — а также открытие фондового рынка в понедельник после пятничного роста S&P на 0,7%. При этом она не охватывает решение ФРС 28 октября или публикацию отчёта PCE 29 октября. Иными словами, это относительно спокойная неделя с точки зрения событий, что подходит для короткой блокировки, а реальный риск связан с выходом из диапазона, а не с запланированным шоком.
Цифры на графике: ETH примерно на 45% ниже исторического максимума в 4 946. Первое сопротивление находится на 2 720, зона предложения простирается от 2 750 до 2 800, а уровень 2 807 — это отметка, пробоя которой ждут аналитики, примерно на 4% выше текущей цены. Снизу 2 550 — медвежий триггер, а 2 500 — более крупный уровень поддержки. Citi повысила 12-месячный целевой уровень до 3 028.
Деталь об incentive. Для 3 ETH стоимостью около 8 130 долларов бонус в размере 10 USDT за пробную фьючерсную торговлю стоит больше, чем сама недельная процентная доходность: около 4,67 доллара при ставке 3% и 7,77 доллара при 5%. Если использовать его по назначению, этот бонус важнее APR.
Мой настрой остаётся конструктивным, пока ETH удерживает почасовой уровень 2 676,07. Я бы хотел покупать в диапазоне 2 690–2 695, а дневное закрытие ниже 2 635 завершит текущий диапазон, при этом 2 550 будет означать смену тренда. Дневное закрытие выше 2 807 открывает путь к 2 900, а затем к 3 000. Я бы блокировал только те ETH, которые готов не трогать на этой неделе, поскольку неликвидная позиция — это цена пробоя, которым я не могу торговать.
Вы бы предпочли заблокировать ETH на неделю, чтобы получить бонус, или оставить их ликвидными на случай пробоя ETH выше 2 807?
Не является финансовой рекомендацией. Всегда проводите собственное исследование перед принятием любого торгового или инвестиционного решения.
$ETH
repost-content-media
  • 3
ясные ценовые уровни + неопределённость + анализ в реальном времени — вы великолепны
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Опционы закладывали движение на 8–10%, Micron после закрытия торгов изменился менее чем на 1%: вопрос, который никто не задал, — это капзатраты
Предварительное обсуждение отчётности сосредоточилось на двух вещах: прогрессе HBM4 и прогнозе на 2027 год. На оба вопроса были даны ответы, а акция почти не отреагировала. Рынок опционов закладывал движение на 8–10%. После публикации отчёта MU снизилась на 0,78%, до 1 056,75, после закрытия торгов, а на следующей сессии выросла примерно на 3%. Движение, составившее треть нижней границы заложенного диапазона, говорит мне о том, что ответы уже были учтены в цене. На что рынок действительно отреагировал, так это на третий пункт.
Что касается HBM4, руководство заявило, что наращивание производства идёт по плану, а выручка от HBM в квартале росла быстрее общей выручки компании. Подавляющая часть поставок HBM в битах на календарный 2027 год уже законтрактована по значительно более высоким ценам, а совместно с NVIDIA разрабатывается кастомный продукт HBM4E. Не менее важно и то, чего не было сказано: не представлены обновлённая оценка размера рынка HBM и конкретная целевая доля, а прозвучала лишь расплывчатая ссылка на долю компании в более широком рынке DRAM. Таким образом, история продукта выглядит сильной, но инвесторам по-прежнему не хватает цифр для её моделирования.
В 2027 году Micron ожидает ещё один рекордный год с последовательным ростом выручки в каждом квартале. Более 75% запланированных поставок в 2027 финансовом году уже законтрактовано, переговоры о распределении поставок на 2028 год начались, а дефицит предложения, как ожидается, сохранится до конца календарного 2028 года. Прогноз выручки на первый квартал составляет 61,5 миллиарда долларов против ожидаемых примерно 56,6 миллиарда долларов, а руководство назвало первый квартал нижней точкой по валовой марже в этом году.
Пункт, о котором никто не спросил, — это расходы. Капзатраты в первом квартале составят 11,5 миллиарда долларов и около $25B в первой половине года, причём во второй половине они будут выше. Один из аналитиков обозначил капзатраты в 2027 финансовом году выше 50 миллиардов долларов, что сопоставимо с примерно $27B в 2026 финансовом году, то есть почти вдвое больше. Операционные расходы также растут примерно на 2,5 миллиарда долларов против обозначенного ранее увеличения на $1B . Именно этот момент подтолкнул акцию вниз во время звонка, и он стал новым аргументом медведей: первые пластины с предприятия в Айдахо ожидаются только в середине 2027 года, поэтому предложение, создаваемое за счёт этих расходов, появится уже после того, как рынок заложил дефицит на всём цикле. Размер превышения прогнозов по EPS также сократился примерно с 39% два квартала назад до примерно 7%.
На часовом графике в пятницу MU находится на уровне 1 098,01, тестируя сопротивление 1 101,30 и располагаясь примерно на 2,7% выше кластера средних на уровне 1 069; поддержка находится на 1 042,16. Одна из целевых цен уже была повышена с 1 100 до 1 200.
Мой настрой остаётся бычьим, пока MU держится выше 1 069. Уровень, который покажет мне, что опасения по поводу капзатрат берут верх, — дневное закрытие ниже 1 042,16. Уверенный пробой выше 1 101,30 открывает цели 1 125, а затем 1 200. До этого я считаю любое движение на истории HBM уже учтённым в цене и слежу за расходами как за ключевой переменной.
Если компания даёт прогноз значительно выше консенсуса, а акция всё равно никуда не движется, вы воспринимаете это как формирование сильной базы или как доказательство того, что весь позитив уже заложен в цену?
DYOR, NFA
@Gate_Square
ясные ценовые уровни + неопределённость + анализ в реальном времени — вы потрясающи
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
Доходность 30-летних облигаций отражает не ожидания по ФРС, а дюрацию: анализ предложения на фоне распродажи Treasuries
Начнём с кривой, потому что она противоречит простой версии происходящего. Разрыв между доходностью 10-летних и 2-летних облигаций вырос с 32 базисных пунктов 28 сентября до 45 в пятницу. Если бы эта распродажа была вызвана исключительно ФРС, лидировал бы короткий конец кривой, а сама кривая уплощалась бы. Вместо этого распродаётся длинный конец, что и выглядит как восстановление срочной премии. Даже пятница соответствовала этой модели: данные по занятости оказались значительно хуже ожиданий, доходность 10-летних облигаций опускалась к 5,18%, а затем закрылась на уровне 5,28%, прибавив за день 4 базисных пункта.
Масштаб движения стоит обозначить прямо. 22 сентября доходность 10-летних облигаций составляла 4,96%, а теперь — 5,28%, то есть за девять сессий она выросла на 32 базисных пункта, включая рост на 15 базисных пунктов только 23 сентября. В четверг доходность 30-летних облигаций закрылась на уровне 5,61% после внутридневного пика около 5,69%, прибавив примерно 34 базисных пункта за месяц и 75 базисных пунктов с начала года.
Так кто же поставляет дюрацию? Государственный долг превышает 40 триллионов долларов, а дефицит приближается к 2 триллионам долларов. Вдобавок выпуск облигаций гиперскейлерами вырос примерно с $44B в 2024 году до $160B в 2025 году и в этом году, по прогнозам, составит около $400B . По оценкам Уолл-стрит, объём бумаг инвестиционного класса, связанных с ИИ, приближается к 300 миллиардам долларов, что эквивалентно примерно $360B 10-летних облигаций. Спреды у эмитентов, связанных с ИИ, находятся около 115 базисных пунктов против примерно 78 у более широкого рынка бумаг инвестиционного класса, поэтому покупатели требуют дополнительной компенсации. BofA оценивает, что предложение корпоративных и ипотечных бумаг добавило около 0,3 процентного пункта к доходности 10-летних облигаций в этом году. Именно поэтому доходности продолжали расти даже после слабого отчёта по PCE и мягких комментариев Уильямса и Джефферсона: предложение — это не то, что ФРС может сдержать словами.
Справедливости ради, это не неупорядоченный рынок. Согласно модели ФРБ Нью-Йорка, срочная премия 10-летних облигаций на конец августа находилась около 0,75%, что, по оценке одного аналитического дома, всё ещё примерно вдвое ниже её долгосрочного среднего значения; механизм аукционов работает стабильно, а Казначейство расширило поддержку обратных выкупов как минимум до 4 миллиардов долларов за одну операцию. Риск заключается не в обвале, а в медленном сползании, при котором каждая крупная корпоративная сделка конкурирует с Казначейством за одних и тех же покупателей на длинном конце кривой.
Для TLT, который в пятницу на часовом графике находился на уровне 77,53, картина проста. Я сохраняю медвежий взгляд, пока фонд торгуется ниже 77,96, и изменю его только после закрытия выше 78,61. Пробой ниже 77,16 вновь откроет путь к минимуму 76,2. Эквивалент доходности, за которым я слежу, — повторное приближение доходности 30-летних облигаций к пику 5,69%, а дальнейшее расширение кривой более чем на 50 базисных пунктов подтвердило бы версию с предложением. Риск заголовков в выходные реален, поскольку рынок облигаций закрыт до понедельника.
Вы воспринимаете эту распродажу как вердикт в отношении ФРС или как следствие огромного объёма долгосрочного государственного и корпоративного долга, который необходимо поглотить?
Это не финансовая рекомендация. Всегда проводите собственное исследование, прежде чем принимать какие-либо торговые или инвестиционные решения.
@Gate_Square
чёткие ценовые уровни + неопределённость + анализ в реальном времени, вы потрясающие
Crypto_Buzz_with_Alex
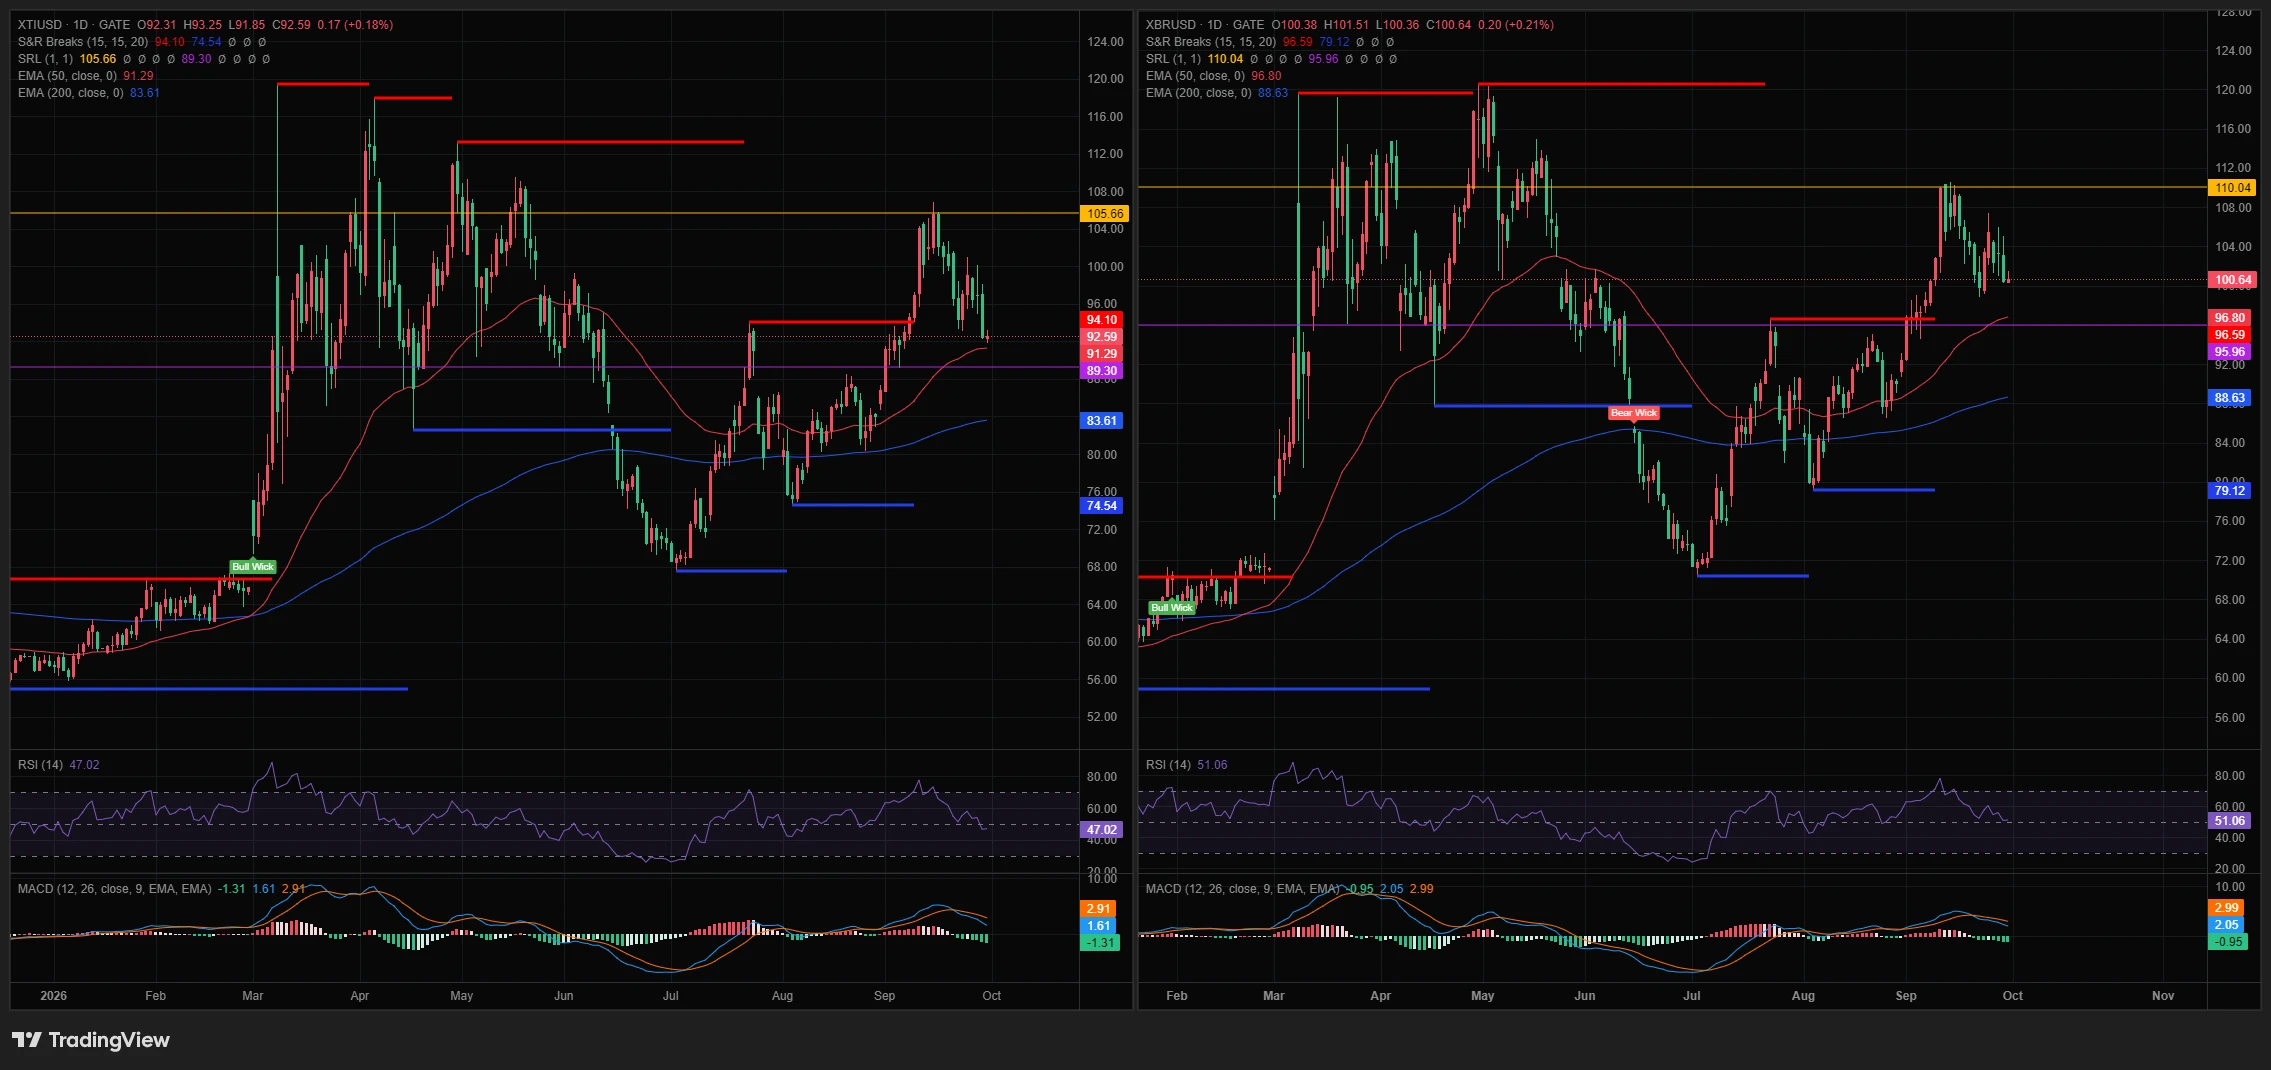
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Защитный клапан нефти покрывает около 17 дней: высвобождение резервов покупает время до 3 ноября, а не поставки
Главным событием стало то, что Brent в начале недели превысил $106 на фоне остановки переговоров между США и Ираном, но пятничные события важнее. Фьючерсы на нефть упали примерно на 3% — примерно до $100 для Brent и около $91 для WTI — после того, как европейские правительства согласились на просьбу Вашингтона высвободить дизельное топливо из своих резервов. Франция также предложила высвободить 50 миллионов баррелей дизельного топлива и 50 миллионов баррелей сырой нефти из резервов стран — членов МЭА, а США предоставляют взаймы до 40 миллионов баррелей из собственного стратегического резерва. При этом Brent всё ещё завершал неделю с падением примерно на 3%.
Теперь поместим эти баррели в контекст. До войны через Ормузский пролив проходила примерно пятая часть мировых поставок нефти — около 20 миллионов баррелей в день. Полный пакет в 100 миллионов баррелей покрывает около пяти дней этого потока. Экспорт из стран Персидского залива восстановился до 12,8 миллиона баррелей в день в сентябре, что всё ещё примерно на 6 миллионов баррелей ниже февральского уровня. На фоне этого дефицита 100 миллионов баррелей — это примерно 17 дней покрытия, а дизельную часть планируется высвободить примерно за 20 дней. До промежуточных выборов 3 ноября остаётся 31 день. Высвобождение резервов — это мост, и он короче календарного срока.
Эскалация также остаётся реальной. Трамп отверг семидневное предложение Ирана по Ормузскому проливу как неприемлемое, Рубио, как сообщается, приказал иранской делегации покинуть Нью-Йорк, третий авианосец и до 10 000 дополнительных военнослужащих направляются в регион, а Трамп заявил, что возобновление ударов после промежуточных выборов возможно. С другой стороны, Китай приостановил экспорт нефтепродуктов на октябрь, что сохраняет напряжённость на рынке нефтепродуктов, даже несмотря на восстановление потоков сырой нефти.
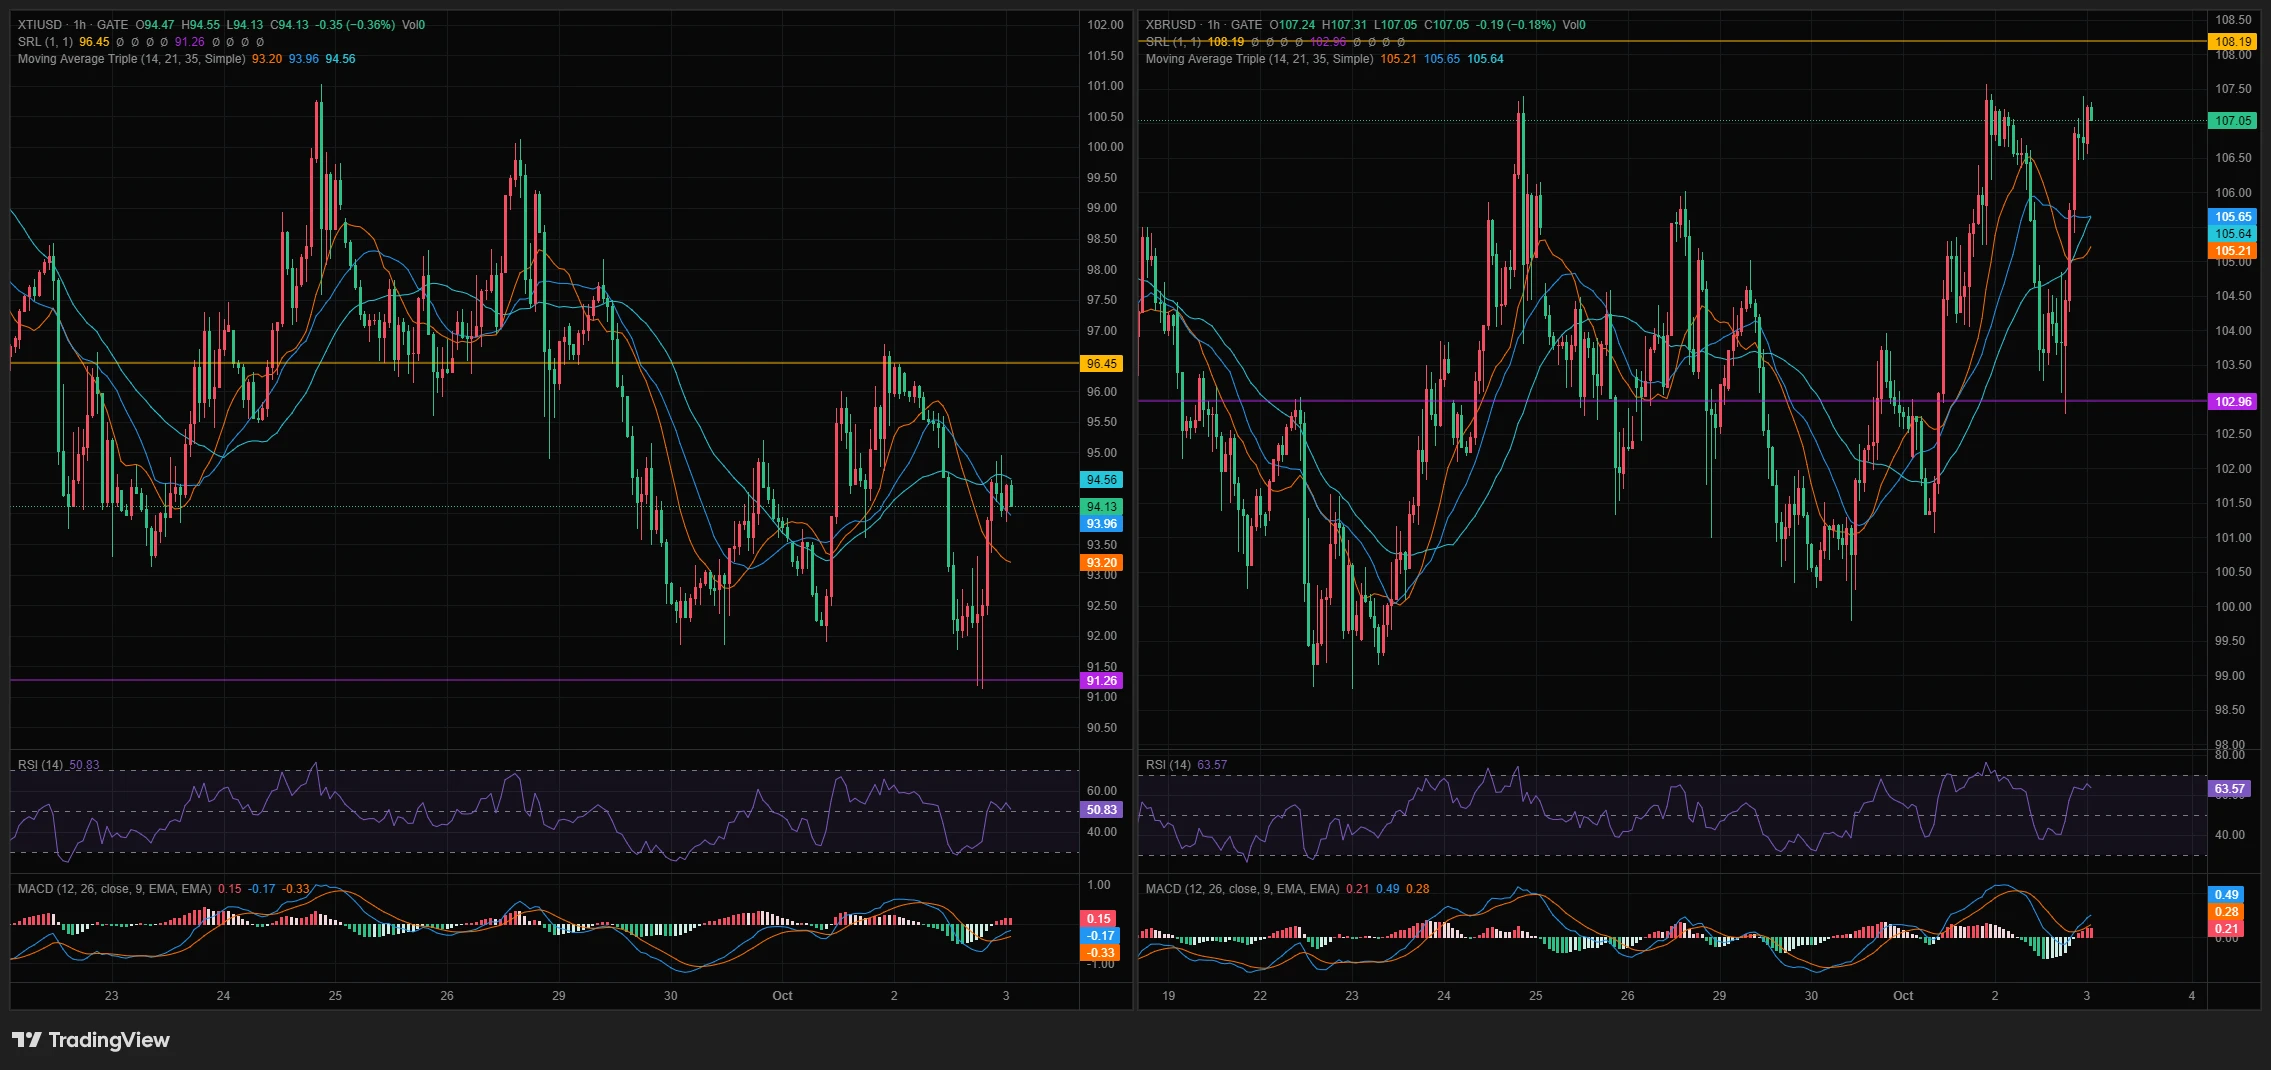
Что касается котировок Gate, в пятницу Brent снизился до уровня поддержки 102.96, а затем восстановился до 107.05, вернувшись выше своих 14-, 21- и 35-часовых средних на уровнях 105.21, 105.65 и 105.64. RSI составляет 63.57, сопротивление находится на 108.19. WTI коснулся поддержки 91.26, находится на уровне 94.13 и всё ещё ниже своей 35-часовой средней на 94.56; сопротивление расположено на 96.45, а RSI составляет 50.83. Brent опережает, а WTI отстаёт, что соответствует рынку, где напряжённость сосредоточена в морских поставках. Золото также не торгуется как защитный актив на случай войны и движется к второму недельному снижению.
Мой прогноз по Brent остаётся бычьим, пока часовые закрытия удерживаются выше 105.65. Я хочу покупать откаты к диапазону 105.20–105.65, с отменой сценария при закрытии ниже 102.96. Первая цель — 108.19, а уверенный пробой открывает путь к 110.00. По WTI я сохраняю нейтральный настрой между 91.26 и 96.45, пока цена не вернётся выше 94.56. Помните, что рынки закрыты на выходные, поэтому любые новости из региона сначала отражаются в этих CFD.
Если резервы способны покрыть лишь около 17 дней дефицита, будете ли вы торговать откаты как временное облегчение или считаете, что соглашение по Ормузскому проливу будет достигнуто до того, как время истечёт?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какое-либо торговое или инвестиционное решение.
repost-content-media
понятные уровни цен + неопределённость + анализ в реальном времени, вы потрясающи
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
$70B Run Rate OpenAI приносит около 2,2 миллиарда долларов годовой выручки в неделю: что должен доказать мультипликатор 12x
Начнём с того, что подразумевает заголовок. Темп выручки около 70 миллиардов долларов, выросший примерно на 70% с начала третьего квартала, означает, что 1 июля он составлял около 41 миллиарда долларов. Это примерно 29 миллиардов долларов годовой выручки, добавленных примерно за тринадцать недель, или около 2,2 миллиарда долларов каждую неделю. Если показатель рассчитан путём экстраполяции данных за последний месяц, как сообщалось, то выручка за этот месяц составляет около 5,8 миллиарда долларов. Это горячий месяц, экстраполированный на год, а не уже зафиксированная годовая выручка.
Теперь арифметика оценки. Мартовский раунд финансирования оценил компанию в 852 миллиарда долларов, что примерно в 12,2 раза превышает новый темп выручки. Сообщавшиеся предварительные переговоры вокруг оценки в 1,2 триллиона долларов означали бы примерно 17-кратный мультипликатор. При текущем темпе прироста выручки, а не темпе роста, удвоение до 140 миллиардов долларов займёт около семи месяцев, а отметка в 85 миллиардов долларов будет достигнута примерно к середине ноября. Иными словами, мультипликатор быстро снижается, если еженедельный прирост сохраняется, и остаётся высоким, если он замедляется. Важный пробел заключается в том, что Axios не смог выяснить ничего о расходах, поэтому это мультипликатор выручки, а не прибыли.
Структура выручки важна не меньше общей суммы. Выручка от корпоративных клиентов выросла более чем на 100% с июля, а выручка от потребителей, добавленная в третьем квартале, уже превышает всё, что было добавлено за весь 2025 год. Но компания также снижала цены на модели, а это означает, что объём должен расти быстрее, чем падает цена, лишь для того, чтобы темп выручки продолжал увеличиваться. Растущий темп выручки в условиях снижения цен говорит об ускорении использования, а также о сокращении выручки на единицу вычислительных ресурсов.
Публичный рынок уже выбрал себе прокси-актив. Акции Oracle выросли на 5,3% после публикации отчёта, достигнув внутридневного максимума около 8,2%, а один аналитик оценивает долю OpenAI примерно в половину портфеля заказов Oracle на вычислительные мощности. Это не только сигнал роста, но и сигнал концентрации. Тем временем OpenAI больше не ожидает IPO в этом году, тогда как конкурирующая лаборатория может выйти на биржу этой осенью, поэтому первый проверенный аудитом взгляд на валовую маржу этой группы может появиться у другой компании. Согласно сообщениям, проспект конкурента указывает как минимум на 518 миллиардов долларов инфраструктурных расходов за десятилетие — напоминание о том, что выручка и расходы в этой отрасли растут одновременно.
Мой взгляд: я позитивно оцениваю спрос и пока не определился насчёт мультипликатора. Я стал бы более позитивным, если бы темп выручки превысил 85 миллиардов долларов при сохранении темпа середины ноября, а отчётность показала улучшение валовой маржи. Я стал бы осторожнее, если бы Oracle вернула свои 5,3% в течение недели, пока продолжали бы появляться новые заголовки о темпе выручки, поскольку это означало бы, что рынок дисконтирует сторону расходов, или если бы прирост выручки замедлился ниже примерно 1,5 миллиарда долларов в неделю.
Оцениваете ли вы AI-лабораторию по мультипликатору темпа выручки или ждёте маржу, прежде чем платить какой-либо мультипликатор?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какое-либо торговое или инвестиционное решение.
@Gate_Square
«Спасибо за краткое резюме. Буду следить за реакцией рынка.»
Crypto_Buzz_with_Alex
Моя заметка по итогам Q3: одно решение, которое оказалось верным, одно, которое я всё ещё пересматриваю, и за чем я слежу перед Q4
Последний день квартала всегда заставляет меня пересматривать свои заметки и честно отвечать себе, что сработало, а что нет. Вот моя заметка по итогам Q3.
Решение, которому я больше всего рад
Сохранять терпение во время болтанки в середине квартала, вместо того чтобы форсировать сделки. В этом квартале было несколько периодов, когда цена несколько дней находилась в узких диапазонах, и каждый инстинкт подсказывал: «Нужно что-то делать». Сделки, в которых я держал себя в руках и ждал, пока уровень действительно подтвердится, вместо того чтобы заранее угадывать пробой, завершились наиболее чисто. А сделки, в которых я входил, потому что мне наскучило наблюдать за диапазоном, стоили мне больше, чем когда-либо стоил рынок.
Конкретный пример, который особенно запомнился, — отношение к возвращённым уровням как к уровням, которым ещё нужно доказать свою значимость, а не как к поводам для немедленного празднования. Возвращение уровня после его потери имеет значение только после того, как уровень действительно удержался при повторном тестировании. В начале года я обжёгся, купив на самом возвращении уровня вместо того, чтобы дождаться повторного тестирования, а в этом квартале наконец стал последовательно применять этот урок. Это действительно изменило ситуацию.
То, что стоит честно пересмотреть
Я воодушевлялся движением на фоне нарратива, не проверив, способны ли лежащие за ним фундаментальные факторы действительно поддержать цену. В Q3 было несколько моментов, когда история вокруг токена или сектора быстро развивалась, и один только нарратив увлекал меня до того, как я успевал провести базовую проверку показателей использования, структуры предложения или понять, кто именно покупает. Оглядываясь назад, я вижу, что срабатывали сделки, в которых я отделял «это отличная история» от «это отличная точка входа», а неудачными были те, где я позволял истории думать за меня.
Не буду делать вид, что полностью исправил эту проблему. Чаще всего я ловлю себя именно на этом, и именно с этой привычкой хочу активно бороться, вступая в Q4.
За чем я буду следить в Q4
Несколько направлений, наметившихся в этом квартале, похоже, ещё не завершены. Накопление BTC корпоративными казначействами оказалось более неравномерным, чем позволяют предположить заголовки с общими показателями: основную работу выполняют несколько крупных покупателей, а новые участники пытаются укрепить свою репутацию. Хочу продолжать отслеживать, станет ли это явление более широким или останется сосредоточенным в руках нескольких компаний, не делая заранее вывод ни в одну сторону.
Я также слежу за тем, как продолжают расти объёмы ончейн-торговли токенизированными реальными активами, особенно акциями. Этот тренд развивался в течение Q3 и не похож на мимолётную моду — скорее, это инфраструктура, которой действительно пользуются. Стоит внимательно следить за тем, где сосредоточится этот объём в следующем квартале и смогут ли новые участники действительно побороться за него, вместо того чтобы предполагать, что нынешние лидеры навсегда сохранят свои позиции.
Что касается макроэкономики, я хочу каждый раз при резком откате продолжать отделять «вымывание кредитного плеча» от «настоящего изменения тренда». Этот квартал напомнил мне, что данные о ликвидациях многое говорят о том, кто пострадал, но не обязательно указывают, куда цена направится дальше. Я хочу лучше, а не хуже, разбираться в этом различии, вступая в Q4.
Мой честный вывод
Q3 научил меня терпению больше, чем прогнозированию. Лучшие решения были не теми, в которых я рано предсказывал движение, а теми, в которых ждал подтверждения и не позволял хорошей истории заменить настоящую проверку. Вступая в Q4, я хочу придерживаться этой дисциплины более последовательно, чем делал это в этом квартале.
Обсуждение
Какая у вас заметка по итогам Q3? Это решение, которым вы гордитесь, сделка, которую вы всё ещё пересматриваете, или что-то, что вы в любом случае берёте с собой в Q4? Поделитесь своим итогом ниже — мне действительно интересно узнать, какие выводы другие участники сделали из этого квартала.
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать любое торговое или инвестиционное решение.
@Gate_Square@Gate 广场
repost-content-media
  • 3
«Спасибо за краткое резюме. Буду следить за реакцией рынка.»
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
Я — свидетель номер 2 157: мой взгляд на переход Gate к концепции «держать всё»
Gate только что запустила Программу свидетелей One Gate, и я оказался свидетелем номер 2 157. Прежде чем перейти к тому, что на самом деле предлагает это мероприятие, я хочу поговорить об идее, которая за ним стоит, потому что «держать всё, одна платформа» — это более масштабное заявление, чем может показаться на первый взгляд.
Что на самом деле представляет собой программа
Мероприятие проходит с 30 сентября, 12:00, до 15 октября, 12:00 (UTC+8) и строится вокруг трёх тем: свободно держать активы, платить на ходу и торговать в любое время. Продвигаемая ключевая идея заключается в том, что один аккаунт должен позволять работать с совершенно разными видами активов — криптовалютами, денежными эквивалентами и токенизированным доступом к таким активам, как акции, — без необходимости воспринимать их как отдельные системы.
Для участия не требуется пополнять счёт или торговать. Вы входите в аккаунт, выбираете тему для публикации, размещаете содержательную публикацию и получаете номер свидетеля вместе с наградой, привязанной к этому номеру. Некоторые особые номера — 1, 11, 111, 1 111, 11 111 и 111 111 — открывают доступ к более крупным призам: GT, билетам на гонки F1 и товарам с автографами пилотов.
Почему «держать всё» — самая интересная часть
Меня привлекает не механика розыгрыша, а сама подача. Многие платформы в этой сфере всё ещё рассматривают разные типы активов как отдельные продукты с отдельными процессами. Предлагаемая здесь идея заключается в том, что вам не нужно так думать: ваш портфель — это просто ваш портфель, будь то BTC, баланс в стейблкоинах или токенизированная позиция в акциях.
Я не думаю, что эта идея уже доказана лишь потому, что об этом говорит рекламная кампания. Настоящая проверка — действительно ли переход между этими типами активов ощущается бесшовным в повседневной жизни, а не просто технически возможен в рамках одного аккаунта. Именно это я хотел бы оценивать со временем, а не по рекламному баннеру при запуске.
Мой честный взгляд как участника
Номер свидетеля 2 157 означает, что я не оказался среди первых однозначных тестировщиков, но я присоединился достаточно рано, чтобы это всё ещё ощущалось как настоящий снимок принятия в первые часы. Гораздо интереснее самого номера для меня то, что он представляет: приблизительный публичный счётчик того, сколько людей в первый день решили взаимодействовать с этой концепцией. Если в течение кампании число продолжит быстро расти, это кое-что скажет о том, насколько привлекательна идея «всё в одном месте». Если оно быстро стабилизируется, это тоже о чём-то скажет.
Как принять участие, если вы об этом думаете
Пополнение счёта или торговля не требуются. Войдите в аккаунт, выберите тему, соответствующую направлениям «держать, платить, торговать», напишите содержательную публикацию и разместите её в период проведения мероприятия. Награда за стандартные номера свидетелей меньше и скорее является признанием участия, тогда как особые номера дают более крупные призы, хотя, очевидно, они встречаются гораздо реже и зависят от времени участия.
За чем я на самом деле следил бы вместо призов
Для меня розыгрыши — приятное дополнение, но не суть. В ближайшие недели я бы следил за тем, проявятся ли слова «держать всё, платить на ходу, торговать в любое время» в реальном поведении продукта: в более быстром перемещении между типами активов, меньшем количестве отдельных шагов и меньших препятствиях при переходе от хранения к тратам и торговле, — а не останутся слоганом, прикреплённым к двухнедельной кампании. Ребрендинг или громкое название программы значат очень мало, если базовый пользовательский опыт на самом деле не меняется.
Мой вывод
Мне нравится, что это мероприятие построено вокруг реального использования, а не чистой спекуляции: предлагается поделиться своим опытом, а не просто внести средства. Но я предпочёл бы оценивать «One Gate, Everything Money» по тому, как она работает через три месяца, а не по показателям запуска на этой неделе. О крупных изменениях платформ в этой индустрии объявляют постоянно, но редко бывает так, что они действительно упрощают работу, а не добавляют ещё один уровень сложности.
Обсуждение
Если вы присоединились в качестве свидетеля, какой номер вам достался и каково ваше честное первое впечатление от идеи «держать всё»? Как вы думаете, действительно ли объединение всего в одном аккаунте упрощает работу или просто переносит сложность в другое место?
Это не финансовая рекомендация. Всегда проводите собственное исследование, прежде чем принимать какое-либо торговое или инвестиционное решение.
@Gate_Square
repost-content-media
  • 4
«Спасибо за краткое резюме. Буду следить за реакцией рынка.»
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
День публикации базового PCE: почему я слежу за противоположными реакциями XAUT и BTC больше, чем за самим показателем
Сегодня последний день третьего квартала, и он завершается важным катализатором: базовый PCE за август и окончательная оценка ВВП за второй квартал выйдут в 12:30 UTC. Рынок закладывает базовый PCE на уровне +0,3% месяц к месяцу и +3,3% год к году, а общий PCE — на уровне +3,7% год к году. Всё это значительно выше целевого показателя ФРС в 2%, и ситуация сохраняется уже довольно долго. Вопрос на самом деле не в том, повышена ли инфляция — это очевидно, — а в том, подтолкнёт ли эта публикация нарратив «более высоких ставок на более долгий срок» ещё дальше или даст рынку возможность и дальше придерживаться голубиного сценария.
Почему я слежу не только за общим показателем
Показатель, совпадающий с консенсусом — 0,3% и 3,3%, — вероятно, будет воспринят как незначимое событие, поскольку он ничего не меняет в уже заложенных в цены ожиданиях. Настоящий риск реакции связан с сюрпризом в любую сторону. Более горячий показатель, скажем 0,4% или выше месяц к месяцу, ослабит недавние ожидания снижения ставок и, вероятно, окажет давление на рисковые активы, поддержав доллар. Более слабый показатель, ближе к 0,2%, даст противоположный эффект, усилив идею о том, что дезинфляция продолжается, несмотря на то что инфляция остаётся выше целевого уровня.
Учитывая, насколько этот показатель всё ещё выше цели, я считаю, что функция реакции рынка сейчас асимметрична. Горячий сюрприз, вероятно, ударит сильнее, чем холодный поможет, поскольку сценарий «более высоких ставок на более долгий срок» уже частично заложен в цены, тогда как действительно дезинфляционный сюрприз станет скорее свежим, неучтённым обновлением ожиданий.
Что говорят золото и BTC как две стороны этой сделки
Если посмотреть на график XAUT, золото действительно резко развернулось перед публикацией. Цена выросла примерно с 4 080 долларов до максимума около 4 680 долларов, затем резко развернулась, пробила обе контрольные линии — 4 390 и 4 435 долларов — и теперь находится на уровне 4 183 долларов, при RSI 36,07, приближаясь к зоне перепроданности, а MACD глубоко отрицателен и составляет -49,4. Это значительное снижение перед публикацией данных, которая обычно поддерживает золото при ускорении инфляции.
Что мне интересно, так это то, что распродажа золота перед публикацией данных, указывающих на высокую инфляцию, предполагает: рынок уже может склоняться к ожиданию показателя на уровне прогноза или ниже него либо позиции стали чрезмерными после огромного роста золота, и сейчас происходит фиксация прибыли независимо от данных. В любом случае реакция золота после 12:30 UTC многое мне скажет: если оно стабилизируется и отскочит на горячем показателе, это будет означать, что спрос на защиту от инфляции вновь проявился. Если оно продолжит падение даже на горячем показателе, это укажет, что снижение золота обладает собственной инерцией, не связанной с макроэкономическими данными.
BTC тем временем сейчас выглядит самым сильным графиком в группе. Он уверенно вырос с отметки около 60 000 долларов до недавнего максимума в 88 482 доллара, а сейчас находится на уровне 83 151 доллара, удерживаясь значительно выше своей 50-дневной скользящей средней на уровне 77 286 долларов и выше линии поддержки на отметке 74 127 долларов. RSI на уровне 58,98 выглядит здоровым и не указывает на перегретость, а MACD остаётся положительным, хотя гистограмма остыла по сравнению с сентябрьским пиком. Умеренное снижение BTC от максимумов при сохранении значительно более высокого уровня, чем трендовая поддержка, — это совершенно иная картина по сравнению с более резким пробоем вниз у золота.
ETH рассказывает похожую историю: сильный рост примерно с 1 600 до 2 831 доллара, а теперь консолидация около 2 666 долларов, выше 50-дневной скользящей средней на уровне 2 436 долларов, при RSI 60,22, который всё ещё находится на бычьей стороне нейтральной зоны.
Что говорит мне эта дивергенция
То, что основные криптоактивы хорошо держатся, пока золото снижается перед этой публикацией, является конкретным сигналом: это указывает на переток капитала из традиционного инструмента защиты от инфляции в рисковые активы. Такое обычно происходит, когда рынок больше сосредоточен на условиях ликвидности и ожиданиях снижения ставок, чем на самой инфляции как доминирующей теме. Если это верная интерпретация, горячая публикация PCE, ослабляющая ожидания снижения ставок, станет сценарием, который навредит BTC и ETH сильнее, чем многие могут ожидать, именно потому, что в последнее время они торговались скорее как рисковые активы, чем как инструменты защиты от инфляции.
Если посмотреть на график US500 со стороны фондового рынка, индекс находится на уровне 7 688 долларов, консолидируясь чуть ниже недавнего максимума в 7 810 долларов после сильного роста с апрельского минимума около 6 300 долларов. RSI на уровне 51,95 находится прямо в нейтральной зоне, а цена удерживается выше 50-дневной EMA на уровне 7 633 долларов и 200-дневной EMA на уровне 7 273 долларов. Это выглядит как здоровый восходящий тренд рынка, который берёт паузу прямо перед важным катализатором в виде публикации данных, а не как рынок, уже обеспокоенный результатом.
Мой торговый план перед публикацией
Я не занимаю агрессивные позиции перед бинарным событием с публикацией данных, поскольку соотношение риска и доходности при попытке угадать один показатель мне не кажется привлекательным. Вместо этого я заранее определяю план реакции для каждого актива.
Для BTC я хотел бы увидеть, что зона 77 286–78 000 долларов удержится при любом откате после публикации, если показатель окажется горячим. Пробой ниже 74 127 долларов на горячем показателе станет уровнем, который действительно изменит мою оценку с «здоровой консолидации» на «что-то более серьёзное».
Что касается золота, учитывая, насколько перепроданным оно уже выглядит при RSI 36, я бы скорее следил за отскоком на горячем показателе как за более интересной торговой возможностью: покупка силы на фоне поддерживающего катализатора после настолько значительного отката, а не погоня за дальнейшим снижением. Холодный показатель, на фоне которого золото продолжит падать, укажет мне, что снижение ещё не завершено.
По US500 я бы следил за тем, удержит ли он уровень 7 633 доллара, 50-дневную EMA, при любой реакции на горячий показатель. Уверенное удержание этого уровня на фоне сильного начала четвёртого квартала сохранит общий восходящий тренд.
За чем я слежу в самих цифрах
За тем, окажется ли базовый PCE на уровне консенсуса 0,3% месяц к месяцу, выше или ниже него. За тем, будет ли окончательная оценка ВВП за второй квартал существенно пересмотрена по сравнению с предыдущими значениями, поскольку реальный пересмотр важнее подтверждения уже известного показателя. И за тем, насколько быстро реакции золота и BTC начнут расходиться или сходиться в часы после публикации, поскольку это покажет, является ли наблюдаемая сейчас на графиках ротация устойчивой тенденцией или лишь недавним шумом.
Моё честное мнение перед публикацией
Я не думаю, что сама по себе эта публикация изменит дискуссию о более высоких ставках на более долгий срок, если только сюрприз не окажется действительно значительным в любом направлении. Гораздо больше меня интересует использование этой публикации как стресс-теста для уже наблюдаемой дивергенции между снижением золота и относительной силой криптовалют. Если эта дивергенция сохранится на фоне горячего сюрприза, она сообщит мне кое-что устойчивое о том, где капитал хочет находиться прямо сейчас. Если же этого не произойдёт и на горячем показателе всё начнёт распродаваться одновременно, это тоже будет полезной информацией: значит, рынок на самом деле ещё не отделил свой аппетит к риску от данных по инфляции так, как сейчас предполагают графики.
Обсуждение
Как вы думаете, горячая публикация базового PCE сейчас сильнее навредит BTC и ETH, чем поможет золоту, учитывая, как каждый из этих активов торговался перед публикацией? И занимаете ли вы позиции до выхода данных или ждёте показатель, чтобы затем отреагировать?
Не является финансовой рекомендацией. Всегда проводите собственное исследование перед принятием любого торгового или инвестиционного решения.
repost-content-media
  • 2
«Спасибо за краткое резюме. Буду следить за реакцией рынка».
Crypto_Buzz_with_Alex
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
Ралли оборудования для ИИ теперь уже не только о чипах, а обо всём, что их окружает
Сегодня оборудование для ИИ показало сильную динамику по всему сектору: Lumentum выросла более чем на 5%, Corning и Marvell — более чем на 4%, ARM и Coherent — более чем на 3%, SK Hynix — более чем на 2%, Micron и Broadcom — более чем на 1%. Меня здесь интересует не масштаб какого-либо отдельного движения, а состав участников ралли. Это не обычный день в стиле «производители чипов растут». Лидируют компании из сфер оптики, стекла и подключения, и это говорит о более конкретной истории, чем просто «акции ИИ растут».
Почему, на мой взгляд, это важнее обычного зелёного дня
Marvell, ARM и Micron — это компании, которые большинство людей связывает с оборудованием для ИИ, процессорами и памятью. Но лидерство Lumentum с ростом более чем на 5%, при том что Corning и Coherent также находятся среди лидеров, указывает на нечто более конкретное: рынок переоценивает физическую инфраструктуру, которая перемещает данные между чипами и дата-центрами, — оптические трансиверы, специализированное стекло и фотонику, а не только чипы, выполняющие вычисления.
Это различие важно, поскольку оно предполагает, что ралли основано не только на отчётности одной компании или одном заголовке. Похоже, рынок переоценивает целый уровень развития ИИ, который не получает почти столько же внимания, сколько GPU: физическую инфраструктуру подключения и межсоединений, которая должна масштабироваться одновременно со спросом на вычислительные мощности.
Что на самом деле показывают графики передо мной
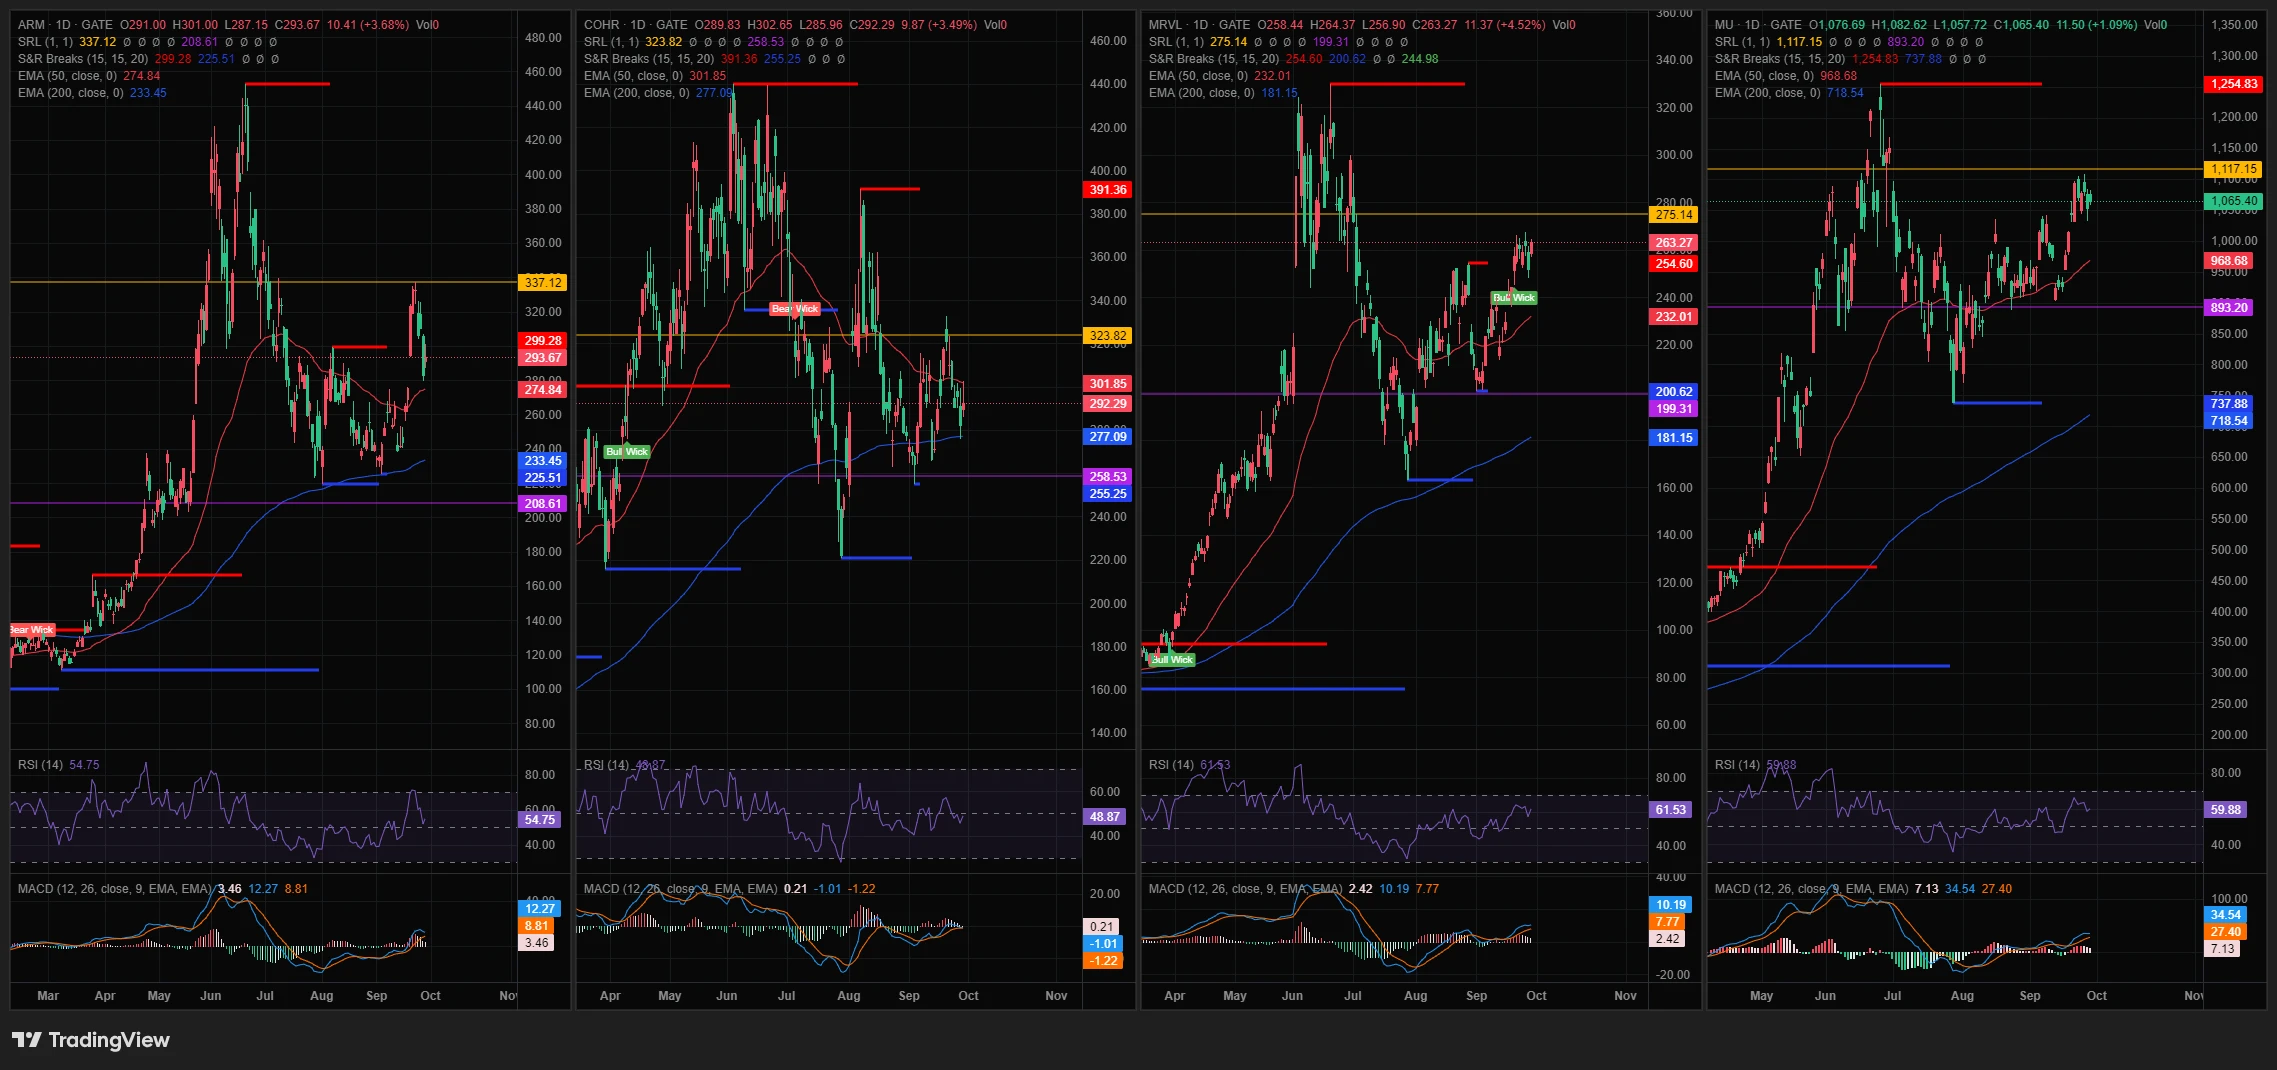
Если посмотреть на ARM, MRVL и MU вместе, картина представляет собой набор акций, которые уже выросли, но находятся в неодинаковом техническом положении.
ARM находится на уровне $293,67, прибавляя сегодня 3,68%, но всё ещё торгуется значительно ниже прежнего максимума в районе $440–$460 и в течение последнего месяца консолидируется в диапазоне $260–$300 после резкой коррекции. RSI на уровне 54,75 выглядит здоровым, но ничем не примечательным, а MACD лишь умеренно положителен. Похоже, эта акция восстанавливается после существенного отката, а не обновляет максимумы.
MRVL — совсем другая история. Она находится на уровне $263,27, прибавляя 4,52%, и с июньских минимумов около $160 формирует чёткий восходящий тренд, последовательно повышая минимумы в августе и сентябре. RSI на уровне 61,53 указывает на реальную силу без признаков чрезмерного роста, и акция сейчас снова приближается к недавнему максимуму около $275. Это самый сильный график в группе: компания находится в настоящем тренде, а не просто отскакивает от минимума.
MU находится на уровне $1 065,40, прибавляя 1,09%, чуть ниже недавнего максимума около $1 117 после длительного стабильного подъёма примерно с $500 в мае. RSI на уровне 59,88 и продолжающий расти MACD предполагают, что у этого восходящего тренда есть пространство для продолжения, а в отличие от ARM, MU никогда не переживала резкого пробоя — весь путь наверх был более плавным.
Эта дивергенция — ARM восстанавливается после коррекции, MRVL находится в сильном чётком тренде, а MU стабильно растёт — говорит мне о том, что сегодняшнее ралли поднимает компании с очень разных технических исходных позиций. Это даже более здоровый признак, чем если бы всё двигалось синхронно из одной и той же точки: он указывает на реальный общеотраслевой спрос, а не на то, что одна акция тянет за собой коррелированные бумаги.
Это ротация в оптику и инфраструктуру дата-центров или просто широкий спрос на всё, связанное с ИИ
Я бы скорее назвал это настоящей ротацией, а не просто широким спросом на всё, что связано с ИИ, именно из-за того, кто возглавляет движение. Если бы это были исключительно покупки на основе настроений, можно было бы ожидать, что крупнейшие и наиболее отслеживаемые компании будут лидировать с наибольшим отрывом. Вместо этого крупнейшим процентным движением стала компания из сфер фотоники и оптики, что указывает на целевое распределение капитала в пользу физического уровня инфраструктуры ИИ, а не на повсеместную переоценку всего, к чему прикреплена приставка «ИИ».
При этом один сильный день ещё не подтверждает ротацию продолжительностью в несколько недель. Для меня её подтверждением стало бы продолжение опережающей динамики компаний из сфер оптики и межсоединений по сравнению с ведущими производителями чипов в течение ближайшей недели или двух, а не возврат лидерства к той акции, у которой появится следующий отчётный катализатор.
Мой вывод и за чем я действительно буду следить
Из трёх графиков передо мной MRVL сейчас выглядит наиболее конструктивно с технической точки зрения: это чёткий восходящий тренд, которому ещё есть куда расти, прежде чем акция станет перекупленной. Похоже, ARM всё ещё доказывает, есть ли у её восстановления после коррекции реальные перспективы, учитывая, насколько далеко она остаётся от прежних максимумов. MU выглядит стабильно, но уже достаточно близка к недавнему максимуму, поэтому я хотел бы увидеть уверенное преодоление этого уровня, а не остановку возле него.
Что касается темы оптики и межсоединений, которая особенно выделилась в сегодняшнем списке лидеров, я хотел бы увидеть, сохранится ли это опережение в течение следующих нескольких сессий. Лидерство акции с меньшей капитализацией в течение одного дня легко может оказаться результатом единичного катализатора или короткого сжатия, а не началом настоящей ротации капитала.
За чем я буду следить дальше
Сможет ли MRVL преодолеть и удержаться выше недавнего максимума $275 на повышенном объёме, что подтвердило бы: самый сильный график в группе пробивает уровень, а не просто снова тестирует сопротивление. Сможет ли ARM закрепиться выше $300 — уровня, с которым акция неоднократно испытывала трудности после коррекции. И продолжат ли компании из сфер оптики и фотоники лидировать по отношению к производителям чипов в последующих сессиях — именно это будет настоящим сигналом того, что перед нами ротация, а не просто широкий день роста.
Риски
Один сильный день не подтверждает тренд, а несколько из этих акций, особенно MRVL и MU, уже заметно выросли после длительных подъёмов, что повышает требования к продолжению движения. Если окажется, что это реакция на один конкретный катализатор, а не более широкая история развития инфраструктуры, лидерство оптических компаний может исчезнуть так же быстро, как появилось.
Обсуждение
Считаете ли вы сегодняшнее движение настоящей ротацией в пользу физического уровня инфраструктуры ИИ — оптики, стекла и межсоединений — или просто широким днём роста на фоне позитивных настроений вокруг ИИ, когда эти компании случайно выросли сильнее всего? И какой график из ARM, MRVL и MU сейчас, на ваш взгляд, выглядит более привлекательным?
Это не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какие-либо торговые или инвестиционные решения.
repost-content-media
  • 2
"Спасибо за краткое резюме. Буду следить за реакцией рынка."
Crypto_Buzz_with_Alex
#ТриLaunchпулаРаботаютОдновременно,РаздаютМиллионыВЭйрдропахLaunchпулаРаботаютОдновременно,РаздаютМиллионыВЭйрдропах
‍$XAUT $FOLD $LAPTOP
Третий день пулов FOLD, LAPTOP и XAUT: исправление и то, за чем я теперь действительно слежу
Начну с исправления, потому что правильность важнее скорости публикации. Вчера я назвал токен LAPTOP в этом Launchpool «ноутбуком Хантера Байдена» — мемкоином, запущенным на Base в начале сентября. Это было ошибкой. Этот конкретный токен рухнул более чем на 99% в течение нескольких часов после запуска и сейчас торгуется по крошечной доле цента при почти полностью исчезнувшей ликвидности — совсем не в диапазоне от 0,07 до 0,08 доллара, в котором торговался LAPTOP из Launchpool. Это два разных токена, которые случайно используют один тикер, и мне не следовало связывать их без предварительной проверки. Вывод сделан, теперь перейдём к тому, что действительно важно.
На каком уровне APR находится сегодня
Текущие показатели APR не изменились по сравнению с последними несколькими днями: 590,76% для FOLD, 263,05% для LAPTOP и пул XAUT, распределяющий 34 XAUT. Поскольку они пересчитываются с учётом объёма капитала, размещённого в данный момент, тот факт, что показатели остаются примерно стабильными, говорит о стабилизации участия, а не о продолжающемся резком росте — это уже другая фаза по сравнению с первоначальным наплывом сразу после открытия пула.
Что, на мой взгляд, сейчас важнее всего в рамках события
Когда Launchpool только запускается, обычно интересно узнать: «Насколько высоким будет APR и как быстро он начнёт снижаться?» Через несколько дней, когда показатели сохраняются на стабильном уровне, более полезным становится другой вопрос: «Останусь ли я в этом пуле или падение собственной цены токена награды съест часть прибыли?» Меняется то, чему действительно стоит уделять внимание, и именно через эту призму я бы смотрел на вторую половину события.
Для тех, кто уже разместил средства, актуальное решение теперь не столько связано с первоначальным APR, поскольку он зафиксирован в зависимости от времени вашего входа. Вопрос в том, планируете ли вы удерживать накапливаемые токены награды, продавать их по мере начисления или дождаться окончания события и решить позже. Это решение стоит принимать осознанно, а не по умолчанию, поскольку FOLD, LAPTOP и XAUT — три совершенно разных типа активов: токен инфраструктуры смарт-контрактов, токен небольшого проекта и актив, обеспеченный золотом, соответственно.
Как я бы рассуждал о каждом из них на этом этапе
В случае пула XAUT, поскольку выплаты производятся токеном, обеспеченным золотом, главной переменной фактически остаётся динамика цены самого золота, а не специфический для проекта риск. Если золото продолжит находиться под давлением, как это было в последнее время, стоимость заработанного вами будет снижаться, даже если количество токенов останется прежним. Если цена золота стабилизируется или отскочит, верно обратное. Я бы рассматривал этот пул прежде всего как ставку на краткосрочное направление движения золота.
В случае FOLD сам токен несёт больший специфический для проекта риск, поскольку его стоимость зависит от распространения базового протокола, а не от более широкого макроактива вроде золота. APR здесь самый высокий из трёх, но отчасти это компенсация за дополнительную неопределённость.
Что касается LAPTOP, без подтверждённой и проверенной информации о личности конкретного проекта, стоящего за токеном этого Launchpool, я не собираюсь спекулировать о его фундаментальных показателях, как ошибочно сделал вчера. Я могу сказать лишь, что его APR находится посередине среди трёх пулов, и тем, кто размещает здесь средства, следует изучить фактические сведения о проекте непосредственно через страницу Launchpool, а не полагаться на предположения — в том числе мои.
Моё честное мнение на третий день
К третьему дню новизна идеи «трёх пулов, работающих одновременно и предлагающих высокие показатели APR» уже прошла, и остаётся более практичный вопрос: готовы ли вы удерживать токен, который зарабатываете, столько, сколько планируете его держать. Именно это всегда было главным вопросом для событий в стиле Launchpool, а первоначальный APR лишь привлекает внимание.
За чем я буду следить до конца события
Сохранятся ли три показателя APR примерно стабильными или начнут меняться по мере притока или оттока капитала из каждого пула. Как будет вести себя золото с учётом сегодняшней публикации данных PCE, поскольку это напрямую влияет на реальную стоимость пула XAUT независимо от количества токенов. А также отреагирует ли FOLD на изменения общерыночных настроений, поскольку именно этот пул несёт наибольшую из трёх долю специфического для проекта риска.
Обсуждение
Для тех, кто разместил средства в этих пулах: изменился ли ваш план в отношении токенов награды со дня запуска? Планируете ли вы удерживать их, продавать по мере получения или решить позже? И спасибо всем, кто заметил вчерашнюю ошибку — всегда стоит перепроверять личность токена перед тем, как писать о нём.
Это не финансовая рекомендация. Всегда проводите собственное исследование, прежде чем принимать торговые или инвестиционные решения.
repost-content-media
«Спасибо за краткое резюме. Буду следить за реакцией рынка».
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Счёт Anthropic от SpaceX почти удвоился до 84,5 миллиарда долларов, а настоящая история — в том, откуда на самом деле берутся эти вычислительные мощности
Конфиденциальная заявка Anthropic на IPO раскрыла соглашение о вычислительных мощностях со SpaceX на сумму до 84,5 миллиарда долларов до 2029 года — почти вдвое больше примерно 45 миллиардов долларов, о которых сообщалось в мае. Акции SpaceX отреагировали позитивно, прибавив 2,59% до 149,24 доллара. Но меня больше заголовочной цифры интересует деталь, которую легко упустить, если читать только краткое изложение: на самом деле это соглашение реализуется через xAI, дочернюю компанию SpaceX, с использованием инфраструктуры её дата-центров Colossus, а не через отдельное направление SpaceX по предоставлению вычислительных мощностей, связанное с ракетным бизнесом.
Что на самом деле предусмотрено соглашением
Первоначальные условия, раскрытые в собственной документации SpaceX для IPO, предусматривали выплаты в размере 1,25 миллиарда долларов в месяц до мая 2029 года за доступ примерно к 325 000 графических процессоров Nvidia на объекте Colossus. За весь срок это составляет почти 45 миллиардов долларов, при этом предусмотрена возможность отмены за 90 дней. Новую сумму до 84,5 миллиарда долларов раскрыла уже сама Anthropic в своей заявке, и она описывается как охватывающая в основном соглашение того же типа, при этом для большинства положений также предусмотрен 90-дневный срок расторжения.
Почти двукратный рост с 45 до 84,5 миллиарда долларов может означать несколько вещей: расширение доступа к вычислительным мощностям, дополнительные обязательства по объёмам или просто то, что Anthropic указала полный потенциальный потолок контракта, а не базовый сценарий. Поскольку у меня нет конкретной разбивки изменений между двумя раскрытиями, я не буду гадать, какой вариант верен, но сама разница заслуживает внимания как признак того, насколько быстро растут обязательства по вычислительным мощностям даже в рамках одних и тех же отношений.
Почему пункт о расторжении за 90 дней важнее заголовочной цифры
Все сосредоточены на цифре 84,5 миллиарда долларов, но я постоянно возвращаюсь к детали: большую часть соглашения можно отменить, уведомив другую сторону за 90 дней. Для сделки такого размера это существенное условие гибкости. Это говорит мне о том, что ни одна из сторон не фиксирует гарантированную выручку или гарантированные поставки на десятилетие — они предусматривают возможность выхода на случай изменения прогнозов спроса, доступности графических процессоров или цен. Для рынка, привыкшего воспринимать такие сделки на вычислительные мощности в огромных масштабах как фиксированные и гарантированные обязательства, этот 90-дневный период напоминает, что фактическая обязательная определённость здесь гораздо короче, чем предполагает заголовочная цифра.
Более широкая картина: 518 миллиардов долларов среди шести партнёров
Соглашение со SpaceX — лишь часть гораздо более масштабной картины. Anthropic сообщила, что рассчитывает потратить не менее 518 миллиардов долларов за следующее десятилетие среди шести инфраструктурных партнёров, в число которых, как сообщается, входят Google, Amazon и Microsoft наряду со SpaceX. Компания также заявила, что её дальнейший рост может быть ограничен главным образом доступностью вычислительных мощностей, а не спросом на её модели. Это примечательное признание: Anthropic говорит, что узкое место её роста — не желание клиентов пользоваться Claude, а наличие достаточного объёма инфраструктуры на базе Nvidia для их обслуживания.
Я отдельно подробнее рассмотрел показатели Anthropic для IPO — рост выручки, обусловленный бухгалтерскими особенностями показатель чистого убытка и фактическое операционное сжигание денежных средств. Это раскрытие информации о SpaceX укладывается в ту же картину: компания крайне быстро наращивает выручку, одновременно принимая на себя инфраструктурные расходы в масштабах, которые превосходят почти всё в корпоративной истории, за исключением нескольких гипермасштабируемых компаний.
Что это означает для SpaceX и гонки вычислительных мощностей
После включения xAI в свою структуру ранее в этом году SpaceX активнее занялась лизингом вычислительных мощностей для ИИ, и это раскрытие информации подтверждает, что наземные вычисления для ИИ могут стать одним из её наиболее быстрорастущих направлений наряду с космическими операциями. Это заметно меняет представление о SpaceX как о компании: она становится не столько исключительно оператором запусков и спутниковым бизнесом, сколько диверсифицированной инфраструктурной компанией, для которой лизинг вычислительных мощностей для ИИ является полноценным двигателем роста. Первоначальная реакция рынка в размере 2,59% и новый рейтинг Buy как минимум от одного аналитика в тот же день указывают на то, что эта идея набирает популярность.
В более широком контексте гонки вычислительных мощностей для ИИ это не создаёт новую тенденцию, а подтверждает уже существующую. Каждая крупная лаборатория ИИ сейчас заключает многолетние инфраструктурные соглашения на миллиарды долларов, и тот факт, что даже уже раскрытая сделка может почти вдвое увеличиться в масштабе за несколько месяцев, показывает, насколько быстро эти компании повышают свои оценки потребности в вычислительных мощностях. Это либо признак крайне уверенного прогнозирования спроса, либо свидетельство того, что никто не хочет столкнуться с нехваткой доступа к графическим процессорам, если кривая роста продолжит повышаться.
Моё мнение
Я не считаю сам по себе рост с 45 до 84,5 миллиарда долларов тревожным: расширение инфраструктурных обязательств по мере масштабирования компании — нормальное явление, а гибкие условия расторжения за 90 дней указывают на то, что обе стороны управляют реальной неопределённостью, а не ставят всё на фиксированную долгосрочную сумму. Более показательным для меня является собственное признание Anthropic в том, что ограничителем её роста служит доступность вычислительных мощностей, а не спрос. Это заявление больше говорит о том, где сейчас находится реальное узкое место в этой отрасли, чем любая отдельная сумма в долларах.
Что касается SpaceX, это подтверждает, что лизинг вычислительных мощностей для ИИ через инфраструктуру xAI становится полноценным масштабируемым источником выручки, а не просто побочным проектом. Сохранится ли это направление, зависит от того, начнут ли Anthropic и другие клиенты действительно использовать весь объём обязательств, а не только заявленные в этих раскрытиях предельные значения.
За чем я буду следить дальше
Будут ли другие лаборатории ИИ раскрывать аналогичным образом расширенные обязательства по вычислительным мощностям по мере продвижения их собственных процессов IPO или привлечения финансирования — это подтвердило бы, что речь идёт о масштабировании всей отрасли, а не об истории, связанной только с Anthropic. Как будут развиваться котировки SpaceX и аналитическое освещение компании по мере появления подробностей о фактическом использовании этих вычислительных мощностей. И раскроет ли проспект Anthropic для IPO, когда он станет публичным, а не конфиденциальным, больше деталей о распределении суммы в 518 миллиардов долларов между шестью инфраструктурными партнёрами.
Обсуждение
Сигнализирует ли почти двукратный рост этой сделки по вычислительным мощностям до 84,5 миллиарда долларов о действительно более высоком, чем ожидалось, спросе, или речь скорее идёт о фиксации мощностей на фоне приближающегося дефицита графических процессоров? И считаете ли вы выход SpaceX в сферу лизинга вычислительных мощностей для ИИ через xAI устойчивым направлением роста или ставкой, которая сильно зависит от сохранения обязательств нескольких крупных лабораторий ИИ?
Это не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какие-либо торговые или инвестиционные решения.
repost-content-media
"Спасибо за краткое резюме. Буду следить за реакцией рынка."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
Бонусный APR для ETH приходится на последний день 3-го квартала — прямо перед сегодняшней публикацией данных по инфляции
Бонусная программа Gate ETH Simple Earn всё ещё действует на прежних условиях: чистое пополнение продукта с фиксированным сроком на 7 дней минимум на 0,3 ETH даёт бонусный APR в размере 3%, а чистое пополнение минимум на 3 ETH также открывает доступ к пробному фьючерсному бонусу в размере 10 USDT для первых 1 000 участников. Сегодня стоит взглянуть на это ещё раз не из-за условий кампании, а из-за времени её проведения. Сегодня последний день 3-го квартала, и он совпадает с публикацией базового PCE за август — одного из наиболее значимых макроэкономических показателей квартала.
Почему именно сегодняшний день меняет мой подход к этому
Сейчас ETH торгуется примерно по 2 666 долларов, достаточно уверенно удерживаясь после роста с отметок в районе 1 600 долларов в начале года. Но сегодняшние данные по PCE — настоящий катализатор: рынок следит за тем, укрепит ли инфляция нарратив о сохранении высоких ставок на более долгий срок или даст основания для противоположной трактовки. Показатель выше ожиданий может оказать давление на ETH в часы после публикации, тогда как результат ниже ожиданий способен поддержать дальнейший рост.
Этот фон важен для моего подхода именно к 7-дневному обязательству с фиксированным сроком. Блокировка ETH на 7 дней в день с таким макроэкономическим катализатором означает, что вы проходите через сегодняшнюю реакцию рынка и последующую неделю без возможности отреагировать, если данные резко сдвинут рынок в любую сторону.
Механика бонуса, без изменений по сравнению с прежними условиями
Основная структура осталась прежней: чистое пополнение на 0,3 ETH даёт базовый бонусный APR в размере 3% сверх стандартной ставки, действующей в этот день, а чистое пополнение на 3 ETH — дополнительный пробный фьючерсный бонус в размере 10 USDT, который ограничен первыми 1 000 пользователями. Размер бонусного пула и период кампании до 7 октября также не изменились, поэтому дополнительной срочности по сравнению с последними несколькими днями нет.
Как бы я на самом деле оценивал это сегодня
Если вы уже владеете ETH и в любом случае планировали переждать текущую фазу отката и консолидации независимо от сегодняшних данных, то заблокировать часть средств на 7-дневный срок всё ещё имеет смысл, поскольку решение удерживать актив уже было принято независимо от сегодняшнего макроэкономического события. Бонус просто добавляет немного доходности к позиции, которую вы всё равно планировали сохранять.
Я был бы осторожнее, если вы сомневаетесь, нужна ли вам возможность отреагировать на сегодняшнее значение базового PCE. Если базовый PCE окажется существенно выше ожиданий и подтолкнёт ETH к недавним зонам поддержки, то при блокировке на 7-дневный срок вам придётся переждать это движение, а не получить возможность скорректировать позицию. Это реальный компромисс, который стоит честно оценить перед принятием решения.
Моё честное мнение о выборе времени
Я не думаю, что сама кампания сегодня изменилась так, чтобы стать более или менее привлекательной по сравнению с несколькими днями ранее: условия идентичны. Изменилось окружение, в котором вы принимаете обязательство. Блокировка средств в спокойный день — совсем другое решение, чем блокировка за несколько часов до публикации данных, которые могут существенно сдвинуть рынок. Я бы предпочёл сначала посмотреть, как ETH отреагирует на публикацию данных по PCE, а затем решить, подходит ли мне по-прежнему 7-дневный срок, вместо того чтобы принимать решение прямо перед лицом неопределённости.
За чем я слежу сегодня
За реакцией ETH на публикацию базового PCE в 12:30 UTC, поскольку эта реакция сейчас расскажет мне о краткосрочном направлении больше всего остального. За тем, удержит ли ETH недавнюю зону консолидации или совершит существенное движение в любую сторону. А также за тем, усилит ли позиционирование накануне закрытия 3-го квартала на крипторынках общую волатильность поверх реакции на данные, поскольку потоки на конец квартала могут усиливать движения, которые в иных условиях были бы более ограниченными.
Обсуждение
Учитывая сегодняшнюю публикацию данных по PCE, вы бы предпочли прямо сейчас заблокировать ETH на этот 7-дневный срок или подождали бы реакции рынка на данные перед принятием решения? И как в целом вы удерживаете ETH перед сегодняшней публикацией — сохраняете текущую позицию, ждёте в стороне или корректируете её в зависимости от того, что покажут данные?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какие-либо торговые или инвестиционные решения.
repost-content-media
"Спасибо за краткое резюме. Буду следить за реакцией рынка."
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Micron отчитывается сегодня вечером, при этом в цену заложено движение на 8–10%: как я оцениваю бинарный риск
Micron представит результаты за 4-й финансовый квартал 2026 года сегодня после закрытия торгов, и ситуация стала более определённой с тех пор, как я рассматривал её пару дней назад. Теперь консенсус-прогноз предполагает выручку примерно в 51 миллиард долларов и EPS около 31,5 доллара, а цены опционов указывают на движение котировок на 8–10% после публикации отчёта. Это действительно большое ожидаемое колебание для акции, уже выросшей за последний год на несколько сотен процентов, и оно меняет мой подход к открытию позиций перед этим конкретным событием.
Почему ожидаемое движение важнее самого прогноза
Ожидаемое движение на 8–10% говорит о том, что рынок опционов считает этот отчёт событием с реальным бинарным риском, а не обычным подтверждением уже известной истории роста. Для контекста: это гораздо большее подразумеваемое колебание, чем можно было бы увидеть у зрелой, медленно растущей компании, отчитывающейся в соответствии с ожиданиями. Это отражает как необходимость значительного числа позитивных факторов для оправдания текущей оценки Micron, так и возросшую чувствительность акции к любому отклонению от нарратива об ИИ-памяти, который обеспечил этот рост.
Мне особенно заметно, что такое крупное ожидаемое движение резко работает в обе стороны. Уверенное превышение прогнозов с существенным расширением маржи и убедительным прогнозом на 2027 финансовый год легко может подтолкнуть акцию к верхней границе этого диапазона. Но если результаты лишь совпадут с ожиданиями, без настоящего позитивного сюрприза, акция всё равно может упасть к нижней границе этого движения — просто потому, что для акции с настолько агрессивной оценкой «в соответствии с ожиданиями» уже недостаточно.
На что именно я буду смотреть в сегодняшних результатах
Соответствие или превышение выручки и EPS примерно на уровнях 51 миллиарда долларов и 31,5 доллара по консенсус-прогнозу на данном этапе — лишь обязательное условие. Показатель, который действительно покажет мне, насколько убедительно реализуется история с ростом цен на память, — это валовая маржа, которую, насколько я помню, в рамках этого сценария в прошлый раз прогнозировали на уровне 86%, по сравнению с диапазоном в середине 84%. Если маржа окажется на этом уровне или выше одновременно с сильной выручкой, это будет наиболее явным сигналом того, что ценовая сила действительно доходит до чистой прибыли, а не поглощается растущими затратами.
Помимо текущего квартала, прогноз на 2027 финансовый год, возможно, важнее самих показателей 4-го квартала. Темпы наращивания HBM4 и то, как руководство опишет ситуацию со спросом и предложением в следующем году, определят, будет ли рынок считать, что цикл всё ещё набирает силу, или уже близок к пику. Учитывая, насколько рост Micron был обусловлен перспективным спросом на ИИ-память, а не прошлыми результатами, тональность этого прогноза может оказаться важнее того, превысит ли компания прогноз по 4-му кварталу на несколько центов.
Как я бы подошёл к открытию позиций с учётом размера ожидаемого движения
При ожидаемом колебании на 8–10% я бы не хотел занимать позицию с сильной направленной ставкой перед публикацией отчёта, если только не обладал бы действительно высокой уверенностью, поскольку рынок опционов уже сообщает, что движение такого размера ожидается в любом случае. Это не тот рынок, где умеренный направленный уклон обеспечивает хорошее соотношение риска и доходности: размер потенциального колебания работает против вас, если вы ошиблись, и лишь умеренно вознаграждает вас, если вы правы, учитывая, насколько многое уже заложено в цену.
Если бы я уже владел позицией, открытой до этого роста, мой подход заключался бы в том, чтобы заранее определить, какой результат заставил бы меня сократить позицию, а какой — нарастить, вместо того чтобы эмоционально реагировать на ночной гэп в 8% в любую сторону. Например, превышение прогнозов при слабой марже могло бы быть именно тем превышением, на котором я захотел бы продавать, если бы оно указывало на то, что история с ценовой силой не настолько убедительна, как предполагают заголовочные показатели.
Если бы у меня уже не было позиции, я бы скорее подождал реакции рынка, чем пытался угадать результат. Движение на 8–10%, сопровождающееся реальным расширением маржи и уверенной формулировкой прогноза на 2027 финансовый год, — это совершенно иная ситуация для входа, чем движение аналогичного размера, вызванное тем, что результаты «соответствуют ожиданиям» и распродаются из-за чрезмерного опережения ожиданиями фактических показателей.
Более широкий контекст, к которому я постоянно возвращаюсь
Акции Micron выросли примерно на 700% за последние двенадцать месяцев, а такое движение означает, что планка для «хороших новостей» значительно поднялась. Квартал, который год назад считался бы выдающимся, теперь может быть воспринят лишь как подтверждение того, что уже заложено в цену. В этом и заключается основное противоречие сегодняшнего вечера: базовый бизнес действительно, по всей видимости, получает выгоду от реального дисбаланса спроса и предложения на рынке памяти, но оценка акции уже предполагает, что значительная часть этой выгоды беспрепятственно сохранится и в следующем году.
На что я буду смотреть после публикации отчёта
Достигнет ли валовая маржа фактически целевого уровня примерно в 86% или превысит его, поскольку это наиболее точная проверка реальной ценовой силы. Как руководство сформулирует прогнозы по выручке и марже на 2027 финансовый год, особенно в части обязательств клиентов по HBM4. Окажется ли фактическое движение акции ближе к верхней или нижней границе подразумеваемого диапазона в 8–10% и что именно в показателях вызвало такую реакцию. А также то, как отреагируют сопоставимые компании в секторе памяти, поскольку сильный или слабый отчёт Micron обычно распространяется на весь сектор.
Мой честный взгляд перед сегодняшним вечером
Я думаю, эта ситуация отражает рынок, который действительно разделился во мнениях относительно того, насколько больше пространства для роста осталось у этого цикла. Настолько большое подразумеваемое движение не говорит о непонимании бизнеса — траектория роста достаточно ясна; оно говорит о том, что рынок пока не пришёл к единому мнению относительно того, где находится потолок и какая часть этого роста уже отражена в цене. Я предпочёл бы увидеть фактическую реакцию, а не пытаться опередить публикацию отчёта с настолько высоким встроенным бинарным риском.
Обсуждение
При подразумеваемом движении на 8–10% вы открываете позиции до публикации отчёта или ждёте фактических результатов и прогноза по марже, прежде чем принимать решение? И как вы думаете, что окажется важнее для динамики акции завтра — валовая маржа или прогноз на 2027 финансовый год?
Это не финансовая рекомендация. Всегда проводите собственное исследование, прежде чем принимать решение о торговле или инвестициях.
repost-content-media
«Спасибо за краткое резюме. Буду следить за реакцией рынка».
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
Годовой темп выручки OpenAI за один квартал подскочил на 70%, и график уже отражает гонку с Anthropic
Годовой темп выручки OpenAI приближается к 70 миллиардам долларов, увеличившись более чем на 70% с начала третьего квартала, при этом продажи корпоративным клиентам более чем удвоились с июля, а выручка от B2B выросла более чем на 100% за тот же период. В потребительском сегменте OpenAI только за третий квартал добавила больше новой выручки, чем за весь 2025 год. Это действительно резкое ускорение, и оно происходит в очень конкретный момент: как раз тогда, когда OpenAI и Anthropic готовятся к IPO.
Почему сравнение с Anthropic здесь важно
Всего несколько недель назад годовой темп выручки самой Anthropic, по сообщениям, достиг примерно 65 миллиардов долларов, что вывело её впереди OpenAI по этому конкретному показателю и укрепило нарратив о том, что Claude опередил конкурента по распространению среди корпоративных клиентов. Аудированные показатели Anthropic за 2025 год показали двенадцатикратный рост выручки — до 4,59 миллиарда долларов за полный год. Теперь OpenAI быстро сокращает этот разрыв, причём основной вклад внес всплеск B2B в этом квартале. В этом и заключается настоящая история: не просто «выручка OpenAI выросла», а «разрыв между двумя крупнейшими ИИ-лабораториями по показателю, который инвесторы будут использовать для оценки их IPO, резко сократился».
Показатель, который упускает большинство заголовков
Axios прямо указал на это: издание не смогло определить детали расходов OpenAI, а это важнейший контекст, которого не хватает в этой истории о выручке. Для сравнения: в 2025 году чистый убыток OpenAI составил 38,5 миллиарда долларов при выручке 13,07 миллиарда долларов за тот же год. Таким образом, за несколько месяцев годовой темп выручки вырос примерно с 13 миллиардов до почти 70 миллиардов долларов, что представляет собой экстраординарное ускорение, однако у нас нет актуального понимания того, росли ли расходы пропорционально выручке, быстрее или медленнее. Учитывая, насколько капиталоёмкой является инфраструктура передового ИИ, а также раскрытый Anthropic план потратить не менее 518 миллиардов долларов на вычислительные мощности в течение следующего десятилетия, я бы предположил, что расходы OpenAI тоже быстро растут, но предположение — не то же самое, что знание, и именно в этом сейчас заключается настоящий пробел в этой истории.
Что график уже говорит нам
На Gate OPENAIUSDT торгуется по 1 616,64 доллара после достижения сегодня максимума в 1 689,36 доллара — это резкий рост с отметки 50-дневной MA в 1 379,40 доллара. RSI находится на уровне 64,86, оставаясь сильным и приближаясь к зоне перекупленности, но без экстремальных значений, а MACD уверенно положителен и составляет 71,29 на сигнальной линии — это одно из самых широких положительных значений на данном графике с весны.
Структура здесь примечательна: с июня по август цена двигалась вбок и даже снижалась, несколько раз тестируя область 1 100–1 200 долларов, а затем в сентябре резко пробила диапазон и сегодня ускорила рост, явно отреагировав на этот материал Axios. Это практически идеальный пример ситуации, когда «график реагирует на фундаментальный катализатор»: месяцы консолидации, а затем решительный пробой ровно в тот момент, когда история с базовой выручкой стала значительно более позитивной.
Оправдана ли реакция оценки или рынок забежал вперёд
Я думаю, что аргументы есть в пользу обеих точек зрения. Бычий сценарий прост: компания, более чем удвоившая объём продаж корпоративным клиентам за один квартал, при этом получившая за один квартал потребительскую выручку, превышающую показатель за весь предыдущий год, демонстрирует действительно редкий рост — даже для этой отрасли. Если такой темп хотя бы отдалённо устойчив, повышение рыночной оценки имеет смысл.
Осторожность здесь нужна по той же причине, что и в отношении практически любой компании этого сектора: рост выручки без понимания динамики расходов говорит о наличии спроса, но не показывает, работает ли бизнес-модель в масштабах. Учитывая, что собственные показатели OpenAI за 2025 год продемонстрировали убыток почти в 39 миллиардов долларов при гораздо меньшей выручке, перед IPO инвесторам потребуется получить ответ не на вопрос «насколько быстро растёт выручка», а на вопрос «насколько сейчас сократился разрыв между выручкой и общими расходами по сравнению с прошлым годом». Именно этот показатель Axios явно не смог получить.
Что это означает для более широкой гонки ИИ-IPO
То, что OpenAI и Anthropic приурочили раскрытие наиболее впечатляющих показателей выручки примерно ко времени подготовки к IPO, не случайность — именно в этот момент компания, как и следовало ожидать, хочет представить инвесторам свою лучшую историю роста. Это не критика, а просто полезный контекст: к показателям годового темпа выручки, раскрытым перед IPO, следует относиться с такой же тщательностью, как и к любому другому раскрытию информации перед листингом, поскольку их избирательно обнародуют в момент, когда они окажут максимальное влияние на обсуждение оценки.
Моё мнение
Я действительно впечатлён темпом роста: более чем двукратное увеличение продаж корпоративным клиентам за один квартал — это реальный сигнал от бизнеса, а не просто нарратив. Но я бы воздержался от вывода, что это подтверждает обоснованность оценки OpenAI, пока сторона расходов не будет раскрыта с такой же ясностью, как и сторона выручки. График уже принял своё решение, резко пробив диапазон на этой новости, но графики быстро закладывают в цену истории и могут столь же быстро развернуться, если в итоговой заявке на IPO выяснится, что расходы опережали выручку с ещё большим отрывом, чем ожидалось.
За чем я буду следить дальше
Раскроет ли собственная заявка OpenAI на IPO, когда бы она ни стала публичной, показатели расходов, которые подтвердят или опровергнут эту историю ускорения выручки. Сохранится ли такой темп роста корпоративных продаж в четвёртом квартале или третий квартал окажется разовым периодом наверстывания. Как будут выглядеть предстоящие раскрытия самой Anthropic, поскольку теперь рынок явно сопоставляет эти две компании. И удержится ли OPENAIUSDT выше 1 600 долларов после этого пробоя или отступит, если перекупленность по RSI разрешится откатом.
Обсуждение
Меняет ли скачок годового темпа выручки на 70% квартал к кварталу ваше представление об оценке OpenAI, или вы хотите сначала увидеть сторону расходов, прежде чем делать какие-либо выводы? И чья траектория выручки, OpenAI или Anthropic, кажется вам более устойчивой накануне их соответствующих IPO?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать решение о торговле или инвестициях.
repost-content-media
«Спасибо за краткое резюме. Буду следить за реакцией рынка».
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
Доходность 30-летних облигаций только что достигла максимума за 24 года, и самое пугающее здесь не число, а причина происходящего
Вчера доходность 30-летних казначейских облигаций достигла 5,612%, а сегодня немного снизилась примерно до 5,553%, но всё ещё остаётся на самом высоком уровне для этого выпуска с 2002 года. На самом деле меня больше беспокоит не сам уровень, а причины, стоящие за ним. Это в первую очередь не история о том, как ФРС борется с инфляцией повышением ставок. Это история о том, кто покупает государственный долг США, а кто перестал это делать.
Что на самом деле движет этим движением
Здесь сходится сразу несколько факторов. Государственный долг США только что превысил 40 триллионов долларов. Объём выпуска корпоративных облигаций инвестиционного уровня вырос примерно на 30% год к году, до 1,5 триллиона долларов, а значит, правительство сейчас не единственный крупный заёмщик, конкурирующий за покупателей. Кроме того, иностранные центральные банки, исторически являвшиеся одними из крупнейших покупателей долгосрочных казначейских облигаций, по сообщениям, начали отступать. Когда рекордный объём государственных заимствований, рекордный объём корпоративных заимствований и сокращающийся пул традиционных покупателей происходят одновременно, результат именно такой, какой можно было ожидать: доходность должна расти, чтобы привлечь необходимый спрос.
Один из представителей ФРС выразил это в формулировке, которая показалась мне полезной: «конкуренция между коммерческим и государственным кредитом», частично обусловленная инвестициями, связанными с ИИ. Компании активно занимают средства для финансирования развития инфраструктуры ИИ в тот же момент, когда правительству необходимо финансировать собственный дефицит, и обе стороны обращаются к одному и тому же пулу капитала.
Почему инфляционный фактор не объясняет всю историю
Повышенные цены на энергоносители, связанные с напряжённостью на Ближнем Востоке, усиливают инфляционные ожидания, и именно это отдельно называлось одной из причин сегодняшнего движения. Но если бы это была исключительно инфляционная история, можно было бы ожидать, что действия самой ФРС будут главным фактором. Однако сейчас рынки оценивают вероятность ещё одного повышения ставки на октябрьском заседании в 45%, а не снижения, что говорит о том, что сама ФРС, возможно, по-прежнему реагирует на это инфляционное давление, а не самостоятельно провоцирует распродажу на длинном конце кривой.
Это важное различие. Всплеск доходности, вызванный главным образом ожиданиями повышения ставок, ФРС может устранить напрямую. Всплеск доходности, вызванный структурным дисбалансом спроса и предложения — слишком большим объёмом выпуска долга при слишком малом числе покупателей, — гораздо сложнее исправить одной лишь денежно-кредитной политикой. Судя по тому, что я вижу, здесь, скорее, второй вариант, а инфляция и цены на нефть лишь подливают масла в огонь, не являясь единственной причиной.
Что это сделало с облигациями с большой дюрацией
Убытки держателей самих облигаций по любым историческим меркам оказались огромными. По сообщениям, индекс 30-летних казначейских облигаций снизился примерно на 60% с 2020 года, что описывается как стирание прироста за два предыдущих десятилетия; для этого класса активов падение оказалось сильнее снижения на 35% во время финансового кризиса 2008 года. TLT, ETF долгосрочных казначейских облигаций, снизился примерно на 44% с 2020 года и продолжает терять позиции в этом году. Такова практическая реальность, стоящая за заголовком о доходности: любой, кто держал долгосрочный государственный долг в течение этого периода, понёс убытки масштаба настоящего медвежьего рынка, а не просто столкнулся с временными трудностями.
Мой взгляд именно на сделку с TLT
Я думаю, что сейчас на TLT можно смотреть двумя совершенно разными способами, и ни один из них не кажется мне очевидно неправильным.
Медвежий сценарий прост: если структурные факторы — большой объём государственных заимствований, большой объём корпоративных заимствований и снижение спроса со стороны иностранных центральных банков — не изменятся, доходность может продолжить постепенно расти, а значит, TLT продолжит падать. Риск дюрации работает в обе стороны, и сейчас он уже несколько лет подряд сильно бьёт по держателям долгосрочных облигаций.
Контраргумент заключается в том, что такая высокая доходность по облигации, которая уже настолько упала, начинает выглядеть действительно привлекательно для покупателей, ориентированных на доход, которых не интересовали уровни в 3% или 4%. Доходность выше 5,5% по самому надёжному долгосрочному активу в мире — это реальная величина, и исторически такие уровни в конечном итоге возвращали покупателей на рынок, даже если точно определить время этого перелома невозможно.
Я не делаю здесь направленный прогноз, потому что это именно тот тип движения, обусловленного макроэкономикой, при котором я предпочитаю понять механизм, а не угадывать дно. Скажу лишь, что любой, кто сейчас рассматривает TLT, должен чётко понимать, является ли дисбаланс спроса и предложения структурным и продолжающимся, или же он приближается к точке, в которой сама доходность начнёт решать проблему, привлекая покупателей.
За чем я буду следить дальше
Появятся ли признаки стабилизации спроса иностранных центральных банков на казначейские облигации или его снижение продолжится. Как исход октябрьского заседания ФРС — повышение ставки, сохранение ставки или неожиданный поворот — повлияет именно на длинный конец кривой, поскольку решение по ставке, нацеленное на короткий конец, автоматически не устраняет проблему предложения долгосрочных облигаций. Продолжит ли объём выпуска корпоративных облигаций расти такими темпами, поскольку он напрямую конкурирует с казначейскими облигациями за одну и ту же базу покупателей. И станет ли сегодняшнее небольшое снижение доходности с 5,612% до 5,553% началом консолидации или лишь паузой перед следующим этапом роста.
Мой общий взгляд
Я не думаю, что это простая история в духе «доходность растёт, акции падают», и не думаю, что она быстро разрешится. Структурный дисбаланс между предложением долга и спросом покупателей не устраняется одной публикацией показателя или одним решением ФРС. Я бы внимательно следил за тем, стабилизируется ли доходность на текущих уровнях, что указывало бы на то, что рынок нашёл цену, при которой покупатели снова входят в рынок, или же рост продолжится в действительно неизведанную территорию для всех, кто не торговал в начале 2000-х.
Обсуждение
Считаете ли вы это временным инфляционным всплеском, который ослабнет после того, как проявятся последствия цен на энергоносители и следующего решения ФРС, или структурным сдвигом, связанным с тем, сколько долга правительство и корпорации одновременно пытаются продать? И для тех, кто следит именно за TLT: выглядит ли доходность выше 5,5% уже привлекательной или, по-вашему, долгосрочные облигации ещё могут упасть, прежде чем ситуация стабилизируется?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какое-либо торговое или инвестиционное решение.
repost-content-media
«Спасибо за краткое резюме. Посмотрим, как отреагирует рынок».
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Геополитическая премия Brent вернулась, а графики показывают, что нефть ещё не до конца учла сценарий «возобновление войны после промежуточных выборов»
Сейчас нефть Brent торгуется в диапазоне 105–107 долларов на большинстве источников котировок, хотя собственный график XBRUSDT на Gate показывает значение ближе к 100,64 доллара, напоминая о том, что разные площадки и инструменты могут немного отставать от более широкого бенчмарка или опережать его. В любом случае направление одно: в нефти вновь присутствует реальная геополитическая премия за риск, и причина конкретна. Посредничество Катара между США и Ираном не привело к прорыву, а сообщения указывают на то, что президент Трамп сказал помощникам, что ожидает возобновления ударов США после ноябрьских промежуточных выборов.
Что на самом деле произошло в дипломатии
Катар проводит непрямые переговоры между Вашингтоном и Тегераном, но об урегулировании не объявляли, а последние оценки сводятся к тому, что переговоры «неудивительно, продвинулись незначительно». Как сообщается, Трамп отверг условное предложение Ирана вновь открыть Ормузский пролив и дал понять, что дальнейшие военные действия США, вероятно, начнутся после завершения промежуточных выборов. В то же время он публично заявлял, что более широкий конфликт завершится «очень скоро», не приводя подробностей, тогда как КСИР Ирана публично призывал американских избирателей отвергнуть его политику накануне промежуточных выборов. Это действительно набор противоречивых сигналов: публичный оптимизм по поводу завершения конфликта сочетается с частными ожиданиями возобновления ударов, а рынки обычно закладывают в цены более конкретный и определённый сценарий — сейчас это «возобновление ударов после промежуточных выборов».
Почему эта конкретная деталь важна для ценообразования нефти
Промежуточные выборы создают определённые временные рамки. Если рынок считает, что военные действия действительно приостановлены до окончания выборов и, вероятно, возобновятся после них, то это не безграничный риск, а риск с приблизительной датой окончания периода спокойствия. На самом деле это более удобный для торговли вид геополитической премии, чем полная неопределённость, поскольку он даёт нефтяным рынкам конкретное окно для наблюдения, а не бесконечное ожидание.
Что показывают два графика вместе
Если посмотреть на XTIUSD (WTI), цена составляет 92,59 доллара, значительно ниже максимума 2026 года в районе 116–120 долларов, и примерно с июля консолидируется в диапазоне 88–96 долларов, при нейтральном RSI на уровне 47,02 и лишь умеренно отрицательном MACD. График WTI показывает рынок, который резко вырос в начале года на фоне первоначальной эскалации конфликта, затем значительно охладился и несколько месяцев переваривал это движение в широком диапазоне, не формируя чёткого тренда ни в одном направлении.
XBRUSDT (Brent на Gate) демонстрирует аналогичную структурную картину в другом масштабе: цена составляет 100,64 доллара, опустившись с максимумов около 120 долларов в начале года, и с середины года консолидируется в диапазоне 95–110 долларов, при RSI на уровне 51,06 — прямо в нейтральной зоне — и лишь едва положительном MACD. Оба графика показывают, что нефть резко выросла на первоначальном военном шоке, затем сильно откатилась и уже несколько месяцев торгуется в диапазоне, не поддерживая чёткий тренд.
Мне интересно то, что сегодняшние новости — застопорившиеся переговоры и ожидания возобновления ударов после промежуточных выборов — относятся именно к тому типу заголовков, который ранее подталкивал нефть к максимумам. Но оба графика показывают, что цена по-прежнему находится в пределах многомесячных диапазонов, не выходя к новым максимумам. Это говорит мне о том, что рынок ещё не решил, является ли этот заголовок настоящей эскалацией или это очередной эпизод по схеме «переговоры застопорились, напряжённость сохраняется», которая неоднократно проявлялась в этом году, но не приводила к новому шоку предложения.
Бычий сценарий для нефти
Если военные действия действительно возобновятся после промежуточных выборов, как ожидается согласно сообщениям, и если эти действия затронут судоходные маршруты, движение танкеров или энергетическую инфраструктуру, как это происходило на предыдущих этапах конфликта, WTI и Brent могут выйти из текущих диапазонов консолидации и направиться к повторному тестированию максимумов этого года. Brent выше 110–115 долларов или возвращение WTI к отметке выше 100 долларов подтвердит, что рынок вновь закладывает в цены реальное нарушение поставок, а не просто риск, связанный с заголовками.
Медвежий сценарий для нефти
Если промежуточные выборы пройдут без возобновления ударов или если посредничество Катара в итоге приведёт хотя бы к частичной деэскалации, эта геополитическая премия может быстро исчезнуть. Поскольку оба графика находятся в середине диапазона, а не на экстремальных уровнях, сценарий деэскалации, вероятно, приведёт к постепенному движению нефти к нижней границе недавнего диапазона: WTI — к 85–88 долларам, Brent — к 95–96 долларам, а не к обвалу, поскольку ни один из рынков, похоже, сейчас не закладывает в цены агрессивную эскалацию в ближайшей перспективе.
Что это означает для волатильности золота
Имеет смысл следить за волатильностью золота одновременно с нефтью, учитывая, как эти два актива торговались вместе. Рост цен на энергоносители напрямую влияет на инфляционные ожидания, что является одной из причин недавнего давления на доходности облигаций, поднявшего их до максимумов за несколько десятилетий. Этот же инфляционный канал обычно поддерживает золото как инструмент хеджирования. Однако собственный график золота в последние несколько сессий действительно резко снижается, что указывает на перевес других факторов — вероятно, тех же динамик долга и доходностей, которые влияют на казначейские облигации, — над аргументом в пользу золота как защиты от инфляции. Если нефть продолжит расти на фоне возобновления конфликта, стоит понаблюдать, отреагирует ли золото так, как предполагает классическая связь с хеджированием инфляции, или продолжит расходиться с ней, как в последнее время.
Мой вывод
Я не думаю, что сегодняшние новости уже заложены в цены как новая эскалация: оба нефтяных бенчмарка уверенно находятся в диапазонах, которые удерживали несколько месяцев, и не движутся к новым максимумам. Это даёт мне два варианта интерпретации: либо рынок несколько притупил реакцию на заголовки о том, что «переговоры застопорились, напряжённость сохраняется», после месяцев повторения этого сценария, либо он специально ждёт завершения промежуточных выборов, прежде чем более агрессивно переоценивать риск, поскольку именно этот конкретный срок сейчас обсуждается.
За чем я буду следить дальше
Выйдут ли WTI или Brent действительно из своих текущих многомесячных диапазонов на фоне этих новостей или продолжат переваривать их внутри существующего диапазона. Любая дополнительная ясность относительно того, какие именно цели подразумеваются под «возобновлением ударов после промежуточных выборов», поскольку нарушение работы инфраструктуры или судоходства повлияет на рынки совсем иначе, чем более ограниченные действия. А также продолжится ли недавнее снижение золота даже по мере усиления инфляционных ожиданий, вызванных ростом нефти, что покажет, какая макроэкономическая сила сейчас доминирует.
Обсуждение
Как вы считаете, нефть недооценивает риск возобновления конфликта после промежуточных выборов или рынок уже перестал реагировать на этот сценарий застопорившихся переговоров и отложенных действий после нескольких месяцев его повторения? И следите ли вы за WTI и Brent в ожидании выхода из текущих диапазонов или ожидаете дальнейшей боковой волатильности до появления действительно конкретных событий?
Не является финансовой рекомендацией. Всегда проводите собственное исследование, прежде чем принимать какое-либо торговое или инвестиционное решение.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
Акции — новый путь для токенизированных акций John Wu Без рубрики | Оставить комментарий SEC одобряет ограниченную торговлю токенизированными акциями в блокчейне 7 сентября 2023 года, автор admin Два сингапурских криптоальткоина за 24 часа обрушились более чем на 30% SEC: сингапурская фирма потерпела юридическое поражение из-за названий Облигации Evergrande: вне блокчейна! 4BNNFTs: новый тренд в криптоиндустрии Чтобы приблизить вас к рынку труда SEC одобряет ограниченную торговлю токенизированными акциями в блокчейне — новый путь для токенизи
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Акции — токенизированные акции стали на шаг ближе к полному регуляторному признанию Комиссия по ценным бумагам и биржам США (SEC) сегодня объявила, что предоставила временное условное инновационное исключение, позволяющее определённым площадкам токенизированных ценных бумаг (TSV) обеспечить ограниченную ончейн-торговлю токенизированными акциями NMS посредством разрешённых автоматизированных маркетмейкеров и пулов ликвидности. Распоряжение было издано 17 сентября 2026 года, а послабление действует в течение пяти лет. Исключение: 5 лет Торгова
  • 1