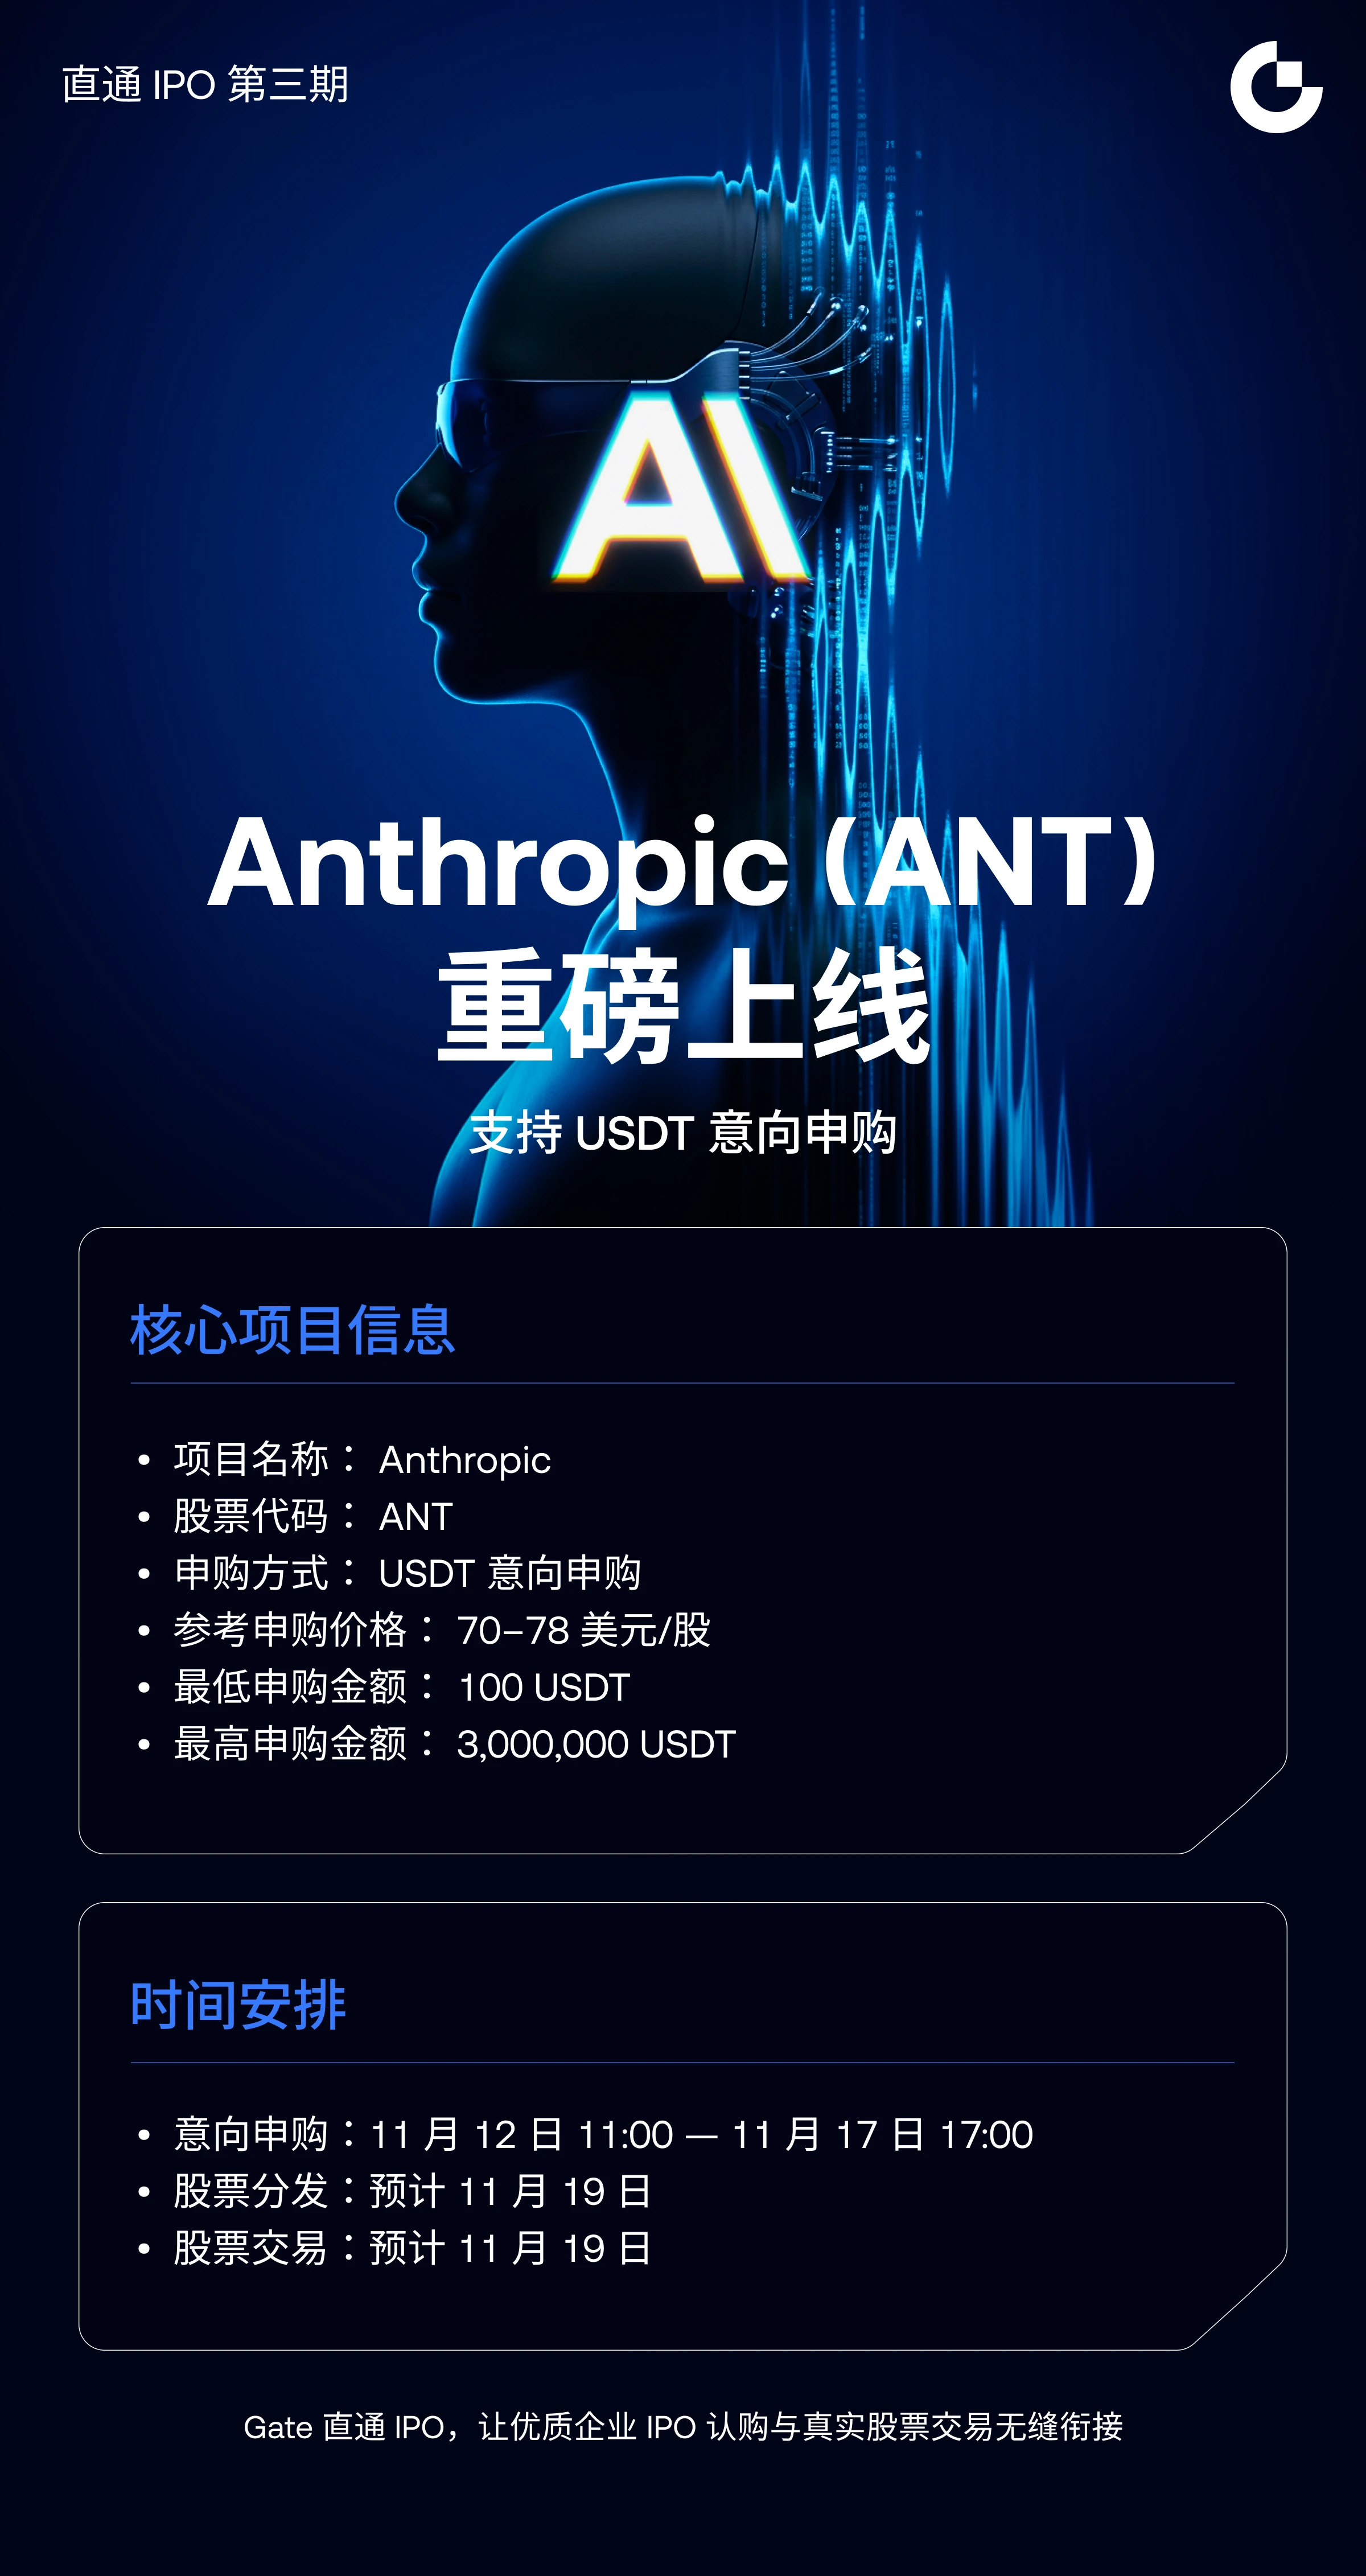
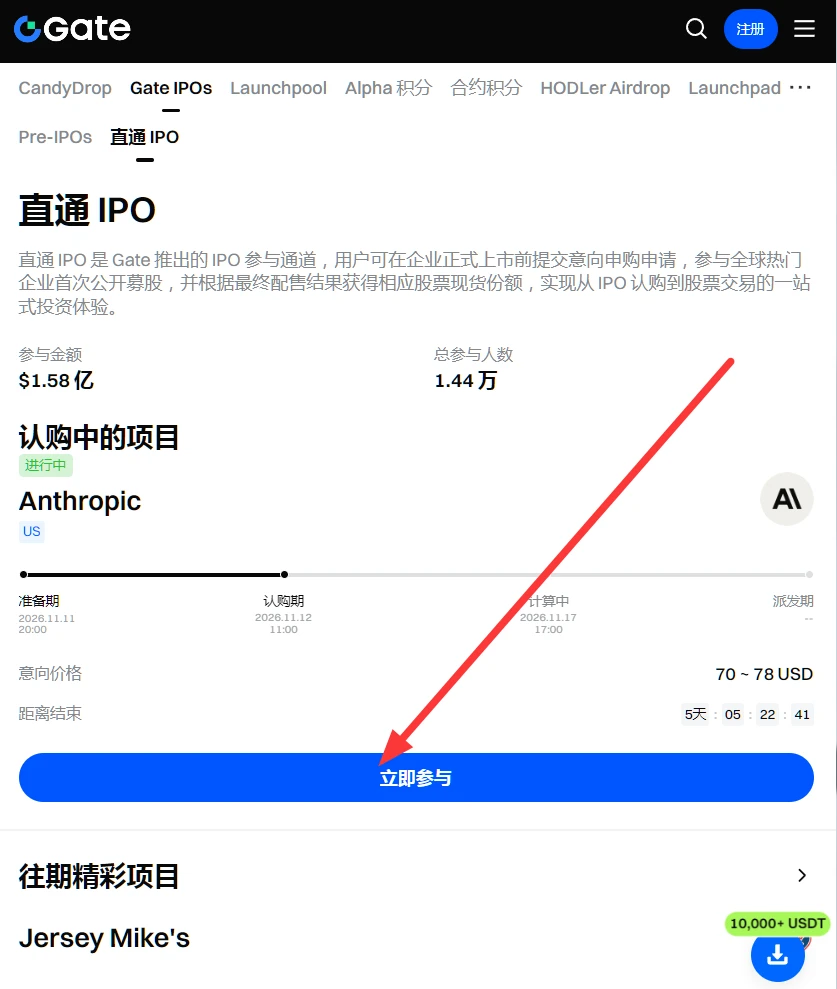

#Gate直通IPO第三期Anthropic Оправдана ли оценка Anthropic в $1,4 трлн
Оценку в $1,4 трлн нельзя назвать абсурдной, но она едва ли оправдана. Она основана на быстром росте выручки, а не на прибыли такого масштаба.
Почему оценка имеет основания
· Выручка быстро растёт: на конец октября годовая выручка составляла около $81 млрд, а в третьем квартале выросла примерно на 47% по сравнению с предыдущим кварталом.
· Мультипликатор выручки невысокий: оценка в $1,4 трлн — примерно 17 годовых выручек, тогда как у SpaceX — около 60.
· Высокий спрос со стороны институциональных инвесторов: IPO было переподписано примерно в шесть раз, причём основными покупателями стали крупные институциональные инвесторы.
· Оценка выше, чем в мае, во время частного раунда: тогда оценка после привлечения инвестиций составляла около $965 млрд. В расчёте на полностью разводнённую долю это означает рост примерно на 46% за полгода.
Что может не оправдать оценку
· Темпы роста заметно замедлились: во втором квартале рост по сравнению с предыдущим кварталом составлял около 144%, а в третьем снизился примерно до 47%[5].
· Расходы на вычислительные мощности жёстко зафиксированы: обязательства по закупке и аренде составляют около $895,4 млрд, и за большую их часть «придётся платить независимо от использования».
· Выручка может быстро сократиться: 80% выручки зависит от объёма использования, и клиенты могут снизить потребление, тогда как расходы на вычислительные мощности уже зафиксированы.
· Компания пока не вышла на стабильную прибыль: операционный убыток в третьем квартале составил $567 млн, а чистый убыток за год — около $23,3 млрд.
· У акционеров нет права голоса: публичные акционеры никогда не получат большинства голосов, поэтому к оценке следует применять дисконт за корпоративное управление.
Что думает рынок
· Morningstar считает компанию недооценённой и оценивает её справедливую стоимость примерно в $1,7 трлн, однако разумный диапазон, по её мнению, простирается от $500 млрд до $3 трлн.
· HSBC считает более комфортной оценку около $1 трлн.
· Huxiu, применив дисконт за прибыльность, распределение доходов и права голоса, оценивает компанию в $1,11–1,48 трлн.
Таким образом, оценка в $1,4 трлн оправдана, только если выручка продолжит быстро расти, постепенно снижая относительную нагрузку расходов на вычислительные мощности. Если темпы роста заметно замедлятся, оценку легко могут снизить.
Оценку в $1,4 трлн нельзя назвать абсурдной, но она едва ли оправдана. Она основана на быстром росте выручки, а не на прибыли такого масштаба.
Почему оценка имеет основания
· Выручка быстро растёт: на конец октября годовая выручка составляла около $81 млрд, а в третьем квартале выросла примерно на 47% по сравнению с предыдущим кварталом.
· Мультипликатор выручки невысокий: оценка в $1,4 трлн — примерно 17 годовых выручек, тогда как у SpaceX — около 60.
· Высокий спрос со стороны институциональных инвесторов: IPO было переподписано примерно в шесть раз, причём основными покупателями стали крупные институциональные инвесторы.
· Оценка выше, чем в мае, во время частного раунда: тогда оценка после привлечения инвестиций составляла около $965 млрд. В расчёте на полностью разводнённую долю это означает рост примерно на 46% за полгода.
Что может не оправдать оценку
· Темпы роста заметно замедлились: во втором квартале рост по сравнению с предыдущим кварталом составлял около 144%, а в третьем снизился примерно до 47%[5].
· Расходы на вычислительные мощности жёстко зафиксированы: обязательства по закупке и аренде составляют около $895,4 млрд, и за большую их часть «придётся платить независимо от использования».
· Выручка может быстро сократиться: 80% выручки зависит от объёма использования, и клиенты могут снизить потребление, тогда как расходы на вычислительные мощности уже зафиксированы.
· Компания пока не вышла на стабильную прибыль: операционный убыток в третьем квартале составил $567 млн, а чистый убыток за год — около $23,3 млрд.
· У акционеров нет права голоса: публичные акционеры никогда не получат большинства голосов, поэтому к оценке следует применять дисконт за корпоративное управление.
Что думает рынок
· Morningstar считает компанию недооценённой и оценивает её справедливую стоимость примерно в $1,7 трлн, однако разумный диапазон, по её мнению, простирается от $500 млрд до $3 трлн.
· HSBC считает более комфортной оценку около $1 трлн.
· Huxiu, применив дисконт за прибыльность, распределение доходов и права голоса, оценивает компанию в $1,11–1,48 трлн.
Таким образом, оценка в $1,4 трлн оправдана, только если выручка продолжит быстро расти, постепенно снижая относительную нагрузку расходов на вычислительные мощности. Если темпы роста заметно замедлятся, оценку легко могут снизить.