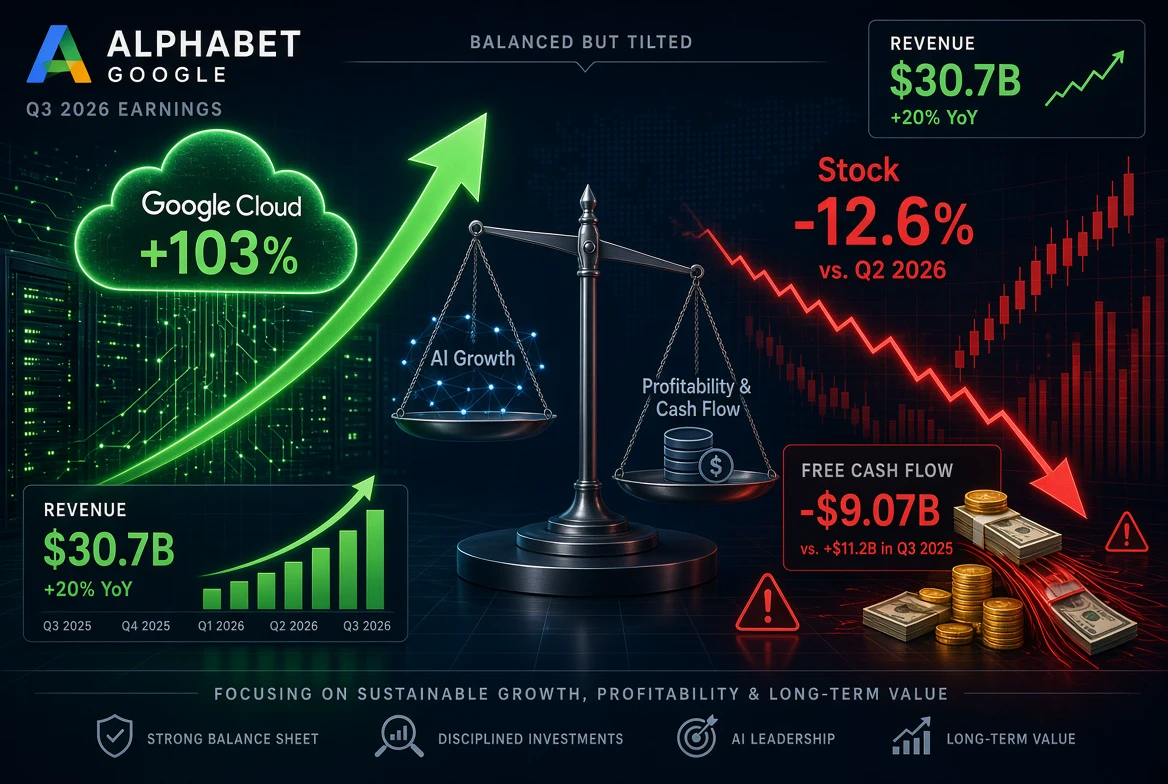
#GoogleCloudSurges103%ButStockFalls #ShareWeekly Выручка Google Cloud в третьем квартале 2026 года выросла на 103 процента год к году, до 30,7 миллиарда долларов, что стало одним из самых высоких темпов роста среди крупнейших облачных провайдеров. Общая выручка Alphabet увеличилась на 25 процентов, до 127,6 миллиарда долларов. Операционная прибыль Cloud выросла более чем втрое, а маржа сегмента расширилась до 36,2 процента.
Продажи систем TPU и спрос со стороны корпоративных клиентов на ИИ стали очевидными драйверами роста. На бумаге это впечатляющие показатели роста.
Однако реакция рынка оказалась резко противоположной. Акции Alphabet упали примерно на 10 процентов на внебиржевых торгах, а на следующей сессии закрылись со снижением примерно на 12,6 процента, что привело к потере сотен миллиардов долларов рыночной стоимости. Чистая прибыль упала на 25 процентов, до 26,17 миллиарда долларов. Разводнённая прибыль на акцию составила 2,12 доллара — значительно ниже ожиданий. Свободный денежный поток резко ушёл в минус — до минус 9,07 миллиарда долларов после того, как капитальные затраты достигли 51,4 миллиарда долларов. Операционного денежного потока в размере 42,3 миллиарда долларов не хватило, чтобы покрыть столь значительные расходы.
Это противоречие лежит в основе нынешней дискуссии: что сейчас важнее для инвесторов — рост, обеспечиваемый ИИ, или прибыльность и денежный поток?
Аргументы в пользу роста очевидны. Выручка Google Cloud выросла более чем вдвое, объём невыполненных обязательств достиг 561 миллиарда долларов, а руководство ожидает признать более 55 процентов этой суммы выручкой в течение следующих 24 месяцев. Теперь 18 продуктовых направлений каждое приносят более 1 миллиарда долларов годовой выручки. Инфраструктура и решения на основе ИИ явно находят отклик у корпоративных клиентов. Во время многолетнего технологического сдвига компании, которые первыми завоёвывают долю рынка, часто наращивают стоимость бизнеса в течение многих лет.
Инвесторы, ориентированные исключительно на рост, утверждают, что временное сжигание денежных средств — необходимая цена за создание доминирующего положения на рынке, объём которого может достигать сотен миллиардов долларов в год.
В данный момент для большинства инвесторов больший вес имеют аргументы в пользу прибыльности и денежного потока.
В условиях высоких процентных ставок и повышенной реальной доходности рынок стал менее терпим к долгосрочным историям роста, которые пока не обеспечивают стабильный свободный денежный поток. Alphabet потратила на основные средства больше, чем получила от операционной деятельности. Свободный денежный поток изменился с положительных 24,5 миллиарда долларов годом ранее на отток в размере 9,07 миллиарда долларов. Доходы от поисковой рекламы, по-прежнему крупнейшего источника прибыли, выросли лишь на 12 процентов — заметное замедление. Поисковые запросы в режиме ИИ пока монетизируются хуже, чем традиционный поиск, что усиливает давление на основной бизнес, который исторически финансировал все остальные направления.
Инвесторы также сравнивают Alphabet с конкурентами. Microsoft, отчитавшаяся примерно в то же время, показала положительный свободный денежный поток, превысивший ожидания, и её акции выросли. Это сравнение показало, что одного лишь роста уже недостаточно, когда капиталоёмкость настолько высока. Прогноз капитальных затрат на весь год по-прежнему остаётся высоким и составляет 195–205 миллиардов долларов, а руководство указало, что в 2027 году расходы будут ещё значительно выше. Такая динамика вызывает вопросы о том, как долго продлится отток денежных средств и когда отдача от этих инвестиций станет заметна в свободном денежном потоке.
История даёт полезную перспективу. Технологические компании, успешно прошедшие через этап масштабных инвестиций, в итоге обеспечивали и рост, и генерацию денежных средств. У тех, кто не смог превратить рост в улучшение экономики на единицу продукции и конверсии денежных средств, оценки в течение длительного времени снижались. Alphabet по-прежнему получает значительную операционную прибыль, а маржа Cloud растёт. Вопрос заключается в сроках и предсказуемости. Рынки, как правило, вознаграждают компании, которые демонстрируют чёткий путь от масштабных инвестиций к перелому в денежном потоке в разумные сроки.
Пока что реакция акций говорит сама за себя. Рост Cloud на 103 процента не смог компенсировать падение чистой прибыли на 25 процентов и дефицит свободного денежного потока в размере 9 миллиардов долларов. Инвесторы отдают приоритет показателям прибыльности и конверсии денежных средств, а не ускорению роста выручки. Рост остаётся необходимым, однако мультипликатор оценки, применяемый к нему, снижается, когда сроки монетизации растягиваются, а капиталоёмкость остаётся высокой.
В ближайшие несколько кварталов ситуация прояснится. Наблюдатели будут следить за тем, продолжит ли расти маржа Cloud, стабилизируется ли монетизация поиска или улучшится по мере развития функций ИИ и начнёт ли восстанавливаться свободный денежный поток, несмотря на то что абсолютный уровень капитальных затрат остаётся высоким. Если Alphabet сможет продемонстрировать улучшение конверсии денежных средств при сохранении высоких темпов роста Cloud, рынок, вероятно, повысит оценку акций.
До тех пор прибыльность и денежный поток будут влиять на рынок сильнее, чем одни лишь заголовки о росте.
Этот отчёт о доходах иллюстрирует более широкий сдвиг в предпочтениях инвесторов во всём технологическом секторе. В мире высоких процентных ставок капитал распределяется избирательнее. Компании, сочетающие быстрый рост с убедительным планом по генерации денежных средств, получают вознаграждение. Компании, демонстрирующие только рост, сталкиваются с более пристальным вниманием и более низкими мультипликаторами до тех пор, пока ситуация с денежным потоком не улучшится.
#GateSquareHalloween