#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Диапазон $70–78: это высокая оценка или цена уже учитывает будущее?
Для Anthropic вопрос уже не в том, выйдет ли компания на биржу. Вопрос в том, по какой цене начнутся торги.
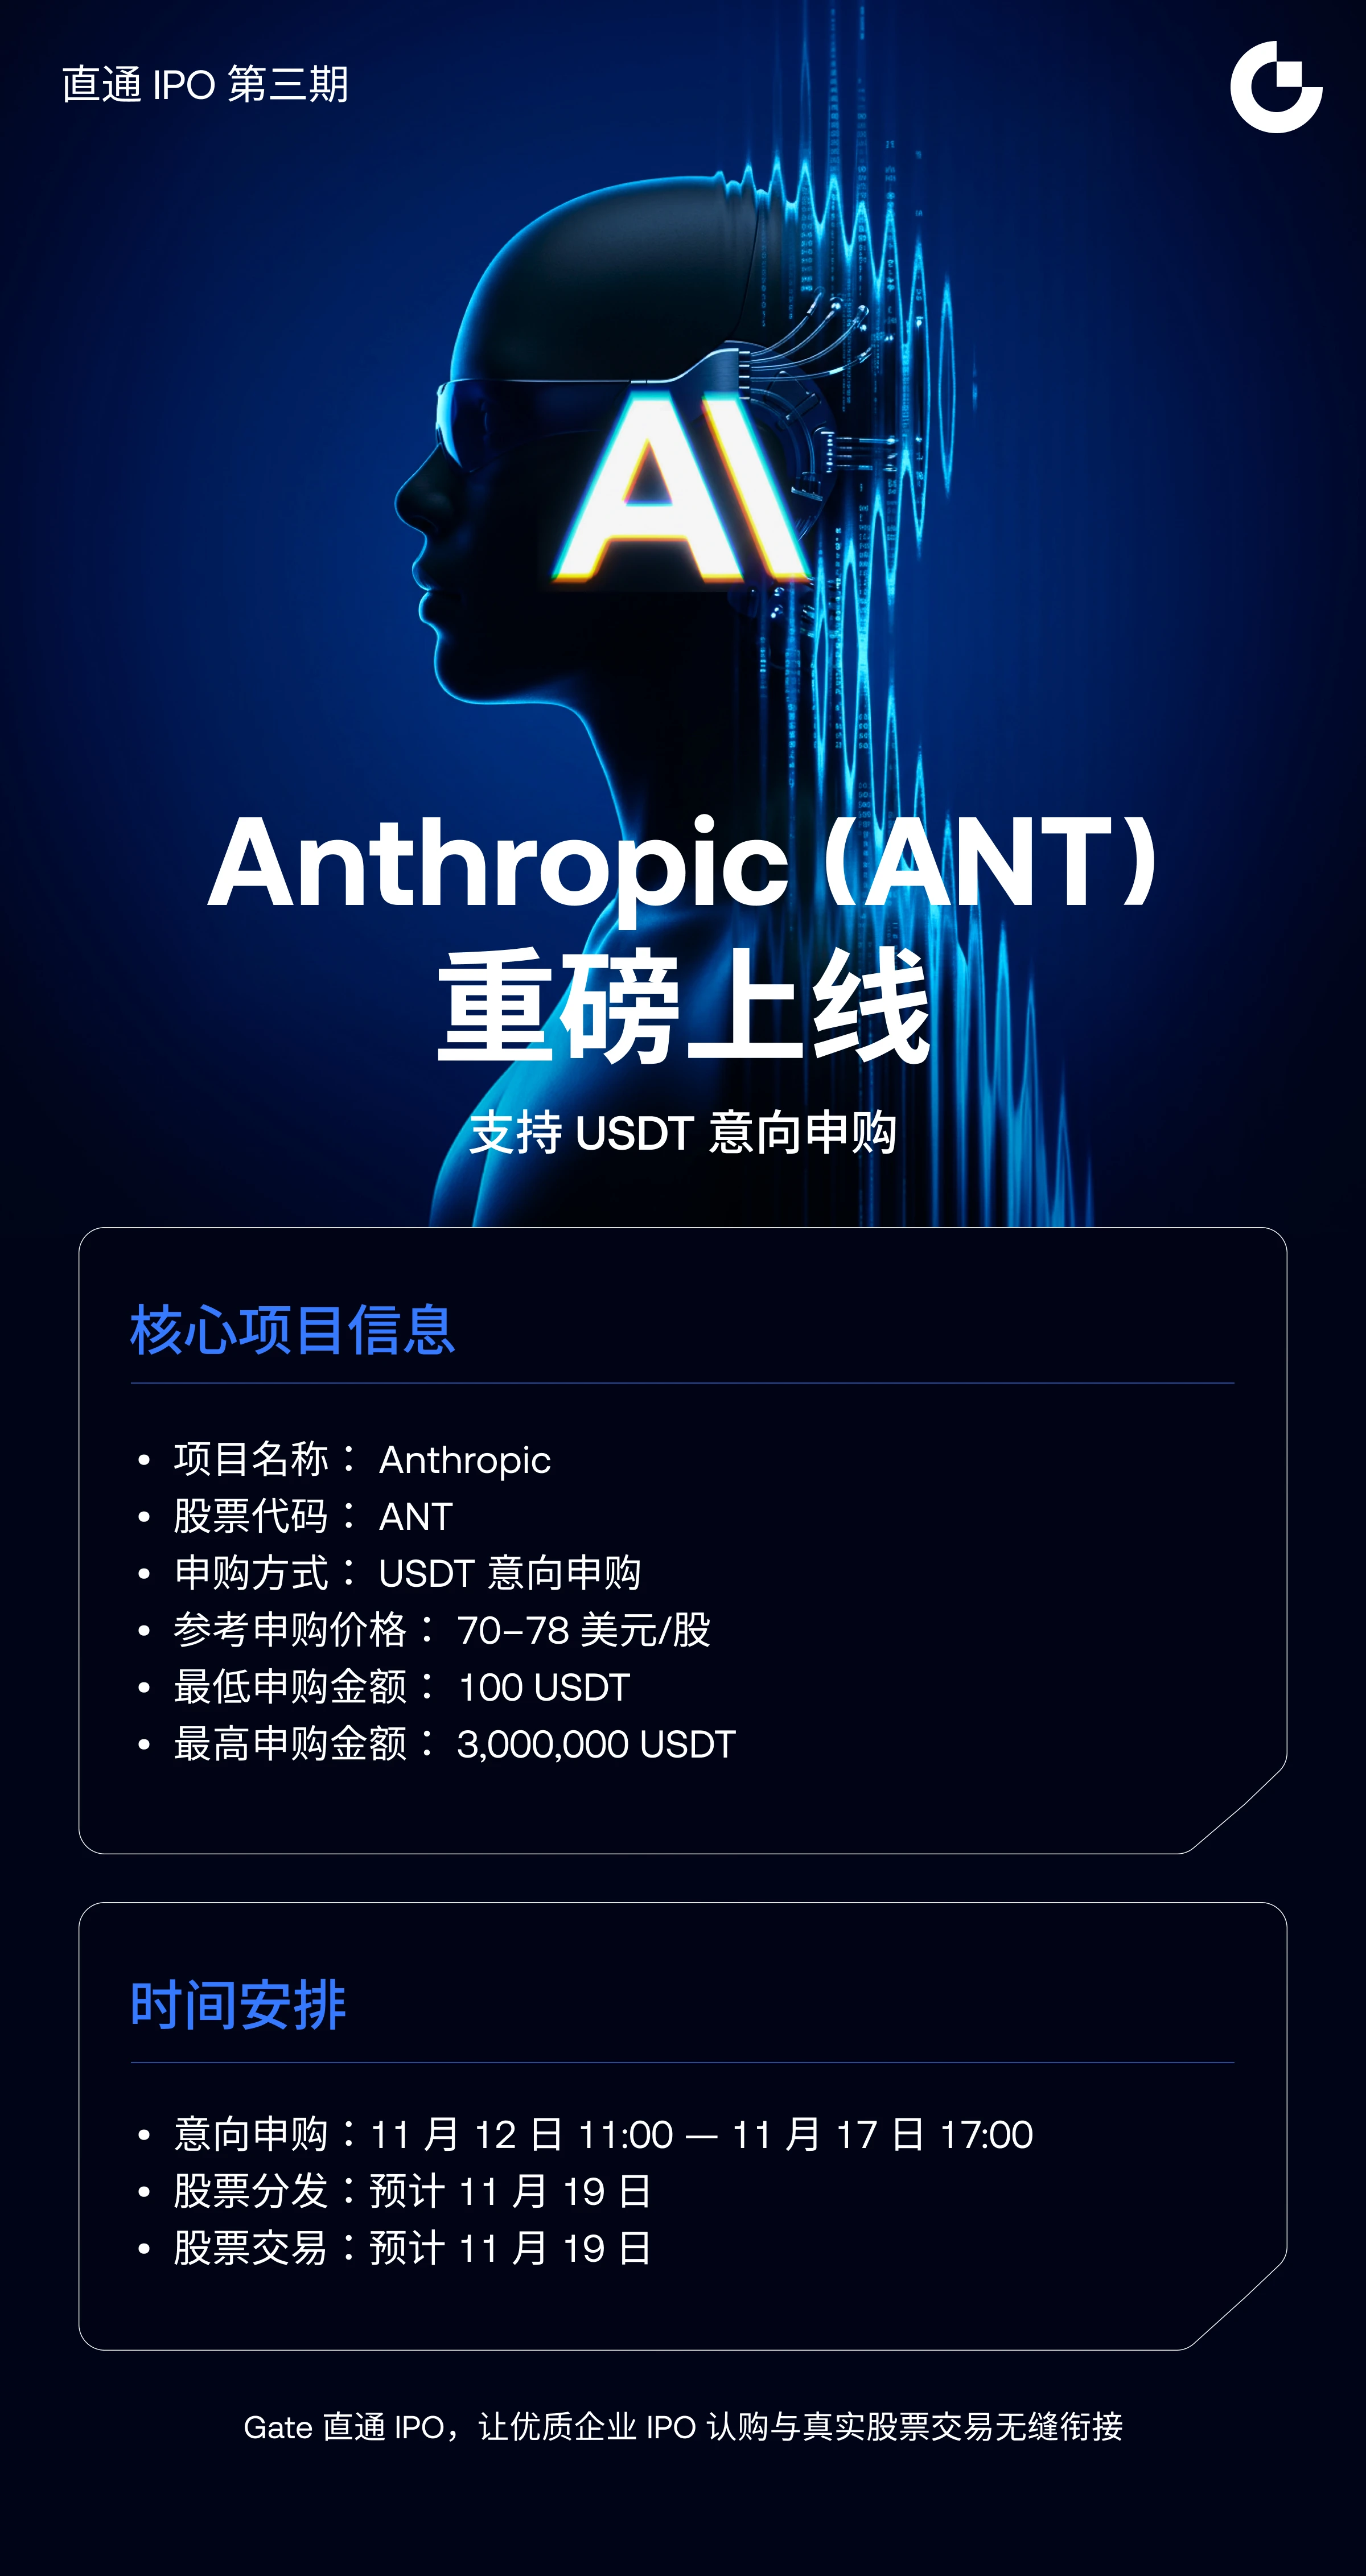
Ориентировочный диапазон известен: $70–78 за акцию. При верхней границе размещение оценивается примерно в $64,4 млрд. Еще накануне вечером в предварительных документах фигурировала оценка в $69,3 млрд. До начала роуд-шоу исчезло около $5 млрд.
Оценка компании рассказывает ту же историю. Две недели назад рынок говорил о $2 трлн. Теперь она близка к $1,4 трлн. Это снижение примерно на 30%. И это ниже оценки SpaceX примерно в $1,77 трлн на момент IPO.
Так высокая ли это цена? Однозначно ответить нельзя. Ведь по этой цене покупают не сегодняшний бизнес, а 2028 год.
Что говорят цифры?
Упростим картину. Из 825 млн акций около 801 млн — новые акции компании. При средней цене $74 эта часть принесет компании около $59,3 млрд. Остальные 23,648 млн акций — старые. Все они принадлежат 7 основателям. Общая сумма — около $1,75 млрд, примерно по $250 млн каждому.
Добавим частное размещение. $26 млрд по цене IPO предоставят семь крупных технологических компаний. Google и Nvidia вложат по $10 млрд. AMD, Broadcom, Micron, Microsoft и TSMC разделят оставшиеся $6 млрд. IPO вместе с частным размещением принесут почти $100 млрд.
Это второе по величине размещение в истории. Рекорда не будет. SpaceX провела размещение на $75 млрд, или примерно на $85,7 млрд с учетом опциона на дополнительный выпуск акций. Даже с этим опционом объем размещения Anthropic останется около $74 млрд.
Итак, масштаб велик, но рекордным он не станет. Настоящий спор идет не о масштабе, а об оценке.
Почему оценка кажется высокой?
Аргументы в пользу высокой оценки весомые. Компания прогнозирует выручку в $190–200 млрд к 2028 году. Годовой темп выручки на конец октября составляет около $81 млрд. Значит, чтобы сегодняшняя цена оправдалась, выручка должна более чем удвоиться за два года.
Кроме того, рост замедляется. Во втором квартале он составлял 144% к предыдущему кварталу, а в третьем — уже 47%. Во втором квартале операционная прибыль составила $974 млн — впервые в истории компании. В третьем квартале компания перешла к убытку в $567 млн. Расходы на вычислительные мощности выросли с 48% выручки до 58%. Компании пришлось закупать примерно на $5 млрд краткосрочных вычислительных мощностей по высоким ценам. Снижение цен и скидки сократили выручку третьего квартала примерно на $600 млн.
Кроме того, компания заключила сделки на вычислительные мощности почти на $900 млрд. Это долгосрочные соглашения о закупке и аренде с Google, Amazon, Broadcom и другими. Даже если выручка остановится, платить по ним все равно придется. У компании около $132 млрд денежных средств и краткосрочных вложений. Этот разрыв показывает, почему IPO проводится именно сейчас.
Риск зависимости от узкого круга клиентов усугубляет ситуацию. За первые девять месяцев пять крупнейших покупателей обеспечили примерно четверть выручки. Более 80% выручки третьего квартала пришлось на модели, выпущенные за предыдущие шесть месяцев. Значит, компании нужно постоянно опережать всех конкурентов. Один разрыв между поколениями моделей может быстро стоить ей клиентов.
С этой точки зрения даже $1,4 трлн — высокая оценка. Ведь цена предполагает безоблачное будущее.
Почему оценка может казаться низкой?
Аргументы в пользу низкой оценки тоже весомые.
Выручка реальна: $386 млн в 2024 году, $4,585 млрд в 2025 году и около $17 млрд только за третий квартал. Годовой темп выручки на конец октября составляет около $81 млрд. Один и тот же покупатель год спустя тратит примерно в 9 раз больше. Чистое удержание выручки составляет около 900%. Денежный поток от операционной деятельности в первом полугодии составил около $3,9 млрд.
Это не разовый скачок. Расходы покупателей превращаются в повторяющуюся закономерность. Покупатель не использует продукт один раз и не уходит — он начинает тратить больше.
Продукт тоже подкрепляет этот тезис. Fable 5.2 вышла за день до роуд-шоу. Она работает до 30% быстрее предыдущего поколения. Новый быстрый режим еще в 2,5 раза быстрее. Цена составляет $8 за миллион входных токенов и $40 за миллион выходных токенов — примерно на 20% дешевле, чем у предыдущего поколения. В индексе интеллекта Artificial Analysis модель набрала 65 баллов и заняла первое место, опередив Google Gemini 4 Carbon с результатом 60. В FrontierCode 2.0 она набрала 49,1% против прежних 32,4%, опередив OpenAI GPT-6 Astra.
Кроме того, идет гонка за первенство. Среди крупных компаний, разрабатывающих модели, Anthropic первой выходит на биржу. По всему миру много капитала, ожидающего появления публичной компании, специализирующейся на ИИ. Совокупная оценка трех компаний превышает $4 трлн, но объем капитала на рынке ограничен. Кто выходит на биржу первым, тот первым и привлекает эти деньги.
С этой точки зрения $1,4 трлн выглядят скидкой относительно $2 трлн. Ведь компания лидирует по выручке, продукту и срокам выхода на рынок.
Что говорит о ситуации продажа акций основателями?
Больше всего в этом споре обсуждают продажу акций основателями.
Сама по себе продажа — не преступление. Основатели вправе продать часть дела, которое строили годами. Но время создает вопросы на рынке. Когда оценка снижается, продажи акций на $250 млн каждым из основателей ослабляют посыл «мы верим в компанию».
Мой вывод такой: считать продажу единственным тревожным сигналом неправильно. Но и игнорировать ее нельзя. Эта продажа показывает, что у цены есть пространство для торга. Рынок воспринимает продажи основателей как сигнал о потолке оценки.
В отчетности есть и тревожный момент. За первые девять месяцев от 5% до 7% выручки — около $1,7–2,3 млрд — поступило от покупателей, которые, как выяснилось позднее, нарушали условия использования или коммерческие условия. Большая часть пришлась на пользователей за пределами США, аккаунты которых закрыли. Закрытие аккаунтов без возврата средств давно стало обычной практикой. То, что такие доходы отражаются как стабильная статья выручки, вызывает вопросы к доверию.
Бумажный убыток тоже нужно правильно понимать. За девять месяцев чистый бумажный убыток достиг $104 млрд. Реальный операционный убыток составил всего около $1,26 млрд. Остальное связано с бухгалтерской переоценкой на фоне роста оценки компании. На ранних этапах финансирования использовалась схема «плати сейчас, получи акции позже». По мере роста оценки дорожали и эти будущие акции, и прирост их стоимости нужно было отразить как убыток. Это не денежный отток, а бухгалтерский эффект, не связанный с расходованием денежных средств. Но он затрудняет понимание отчетности.
План: действовать поэтапно, а не вкладывать все сразу
Моя позиция ясна: не вкладывать все сразу. Действовать поэтапно.
Это IPO может резко пойти как вверх, так и вниз. Спрос высок. Заявки заполнили весь диапазон сразу, а крупные покупатели проявили больший интерес, чем к IPO SpaceX. Но настроения на рынке слабые. 5 ноября американские акции за один день упали на 5,5% — сильнейшее падение за 19 месяцев. Акции производителей ИИ-чипов тоже резко снизились.
Риск продаж в первый день торгов тоже есть. Некоторые директора, руководители и сотрудники смогут продать до 10% акций уже с первого дня. Многие получили акции, когда оценка компании была очень низкой, поэтому продажа зафиксирует крупную прибыль. Если многие продадут одновременно, цена упадет.
Поэтому я делю план на три части:
Первая часть: небольшая покупка в рамках IPO. Доля на случай, если эта цена станет минимальной, чтобы не остаться в стороне. Пусть она будет небольшой. Цель — не присоединиться к ажиотажу, а сохранить место за столом.
Вторая часть: покупка после истечения 30-дневной защиты. Чтобы поддержать цену, андеррайтеры получили 30-дневный опцион на дополнительные акции. При необходимости они могут купить по цене размещения еще до 123,75 млн акций. Когда этот срок истечет, положение цены станет настоящей проверкой. У SpaceX была такая же защита, однако в середине июля ее акции упали ниже цены размещения. Вторая часть покупки подождет окончания этого срока.
Третья часть: покупка на снижении. Если цена опустится ниже цены размещения, это будет возможность купить по плану, а не поддавшись панике. Если компания останется близка к цели на 2028 год, третья часть пойдет в дело. Если рост замедлится еще сильнее, третья часть не будет использована вовсе. Ожидание — тоже стратегия.
Одно правило для каждой части: общий риск должен быть достаточно небольшим, чтобы одна сделка не потрясла весь счет. Уровень стоп-лосса нужно определить до покупки. Резкий скачок в первый день — не повод отодвигать стоп-лосс.
Итог: дорого, но не без оснований
Мой ответ: «дорого, но не без оснований».
Дорого, потому что цена уже учитывает значительную часть будущего. Выручка должна более чем удвоиться за два года. Расходы на вычислительные мощности, циркуляция капитала, зависимость от узкого круга покупателей и сделки на $900 млрд делают эту задачу непростой.
Но не без оснований, потому что бизнес реален. Выручка растет, покупатели тратят больше, а качество продукта подтверждается результатами. На OpenAI давление еще сильнее: с 2026 по 2030 год ожидаемый отток денежных средств составит около $278 млрд. 6 ноября OpenAI привлекла $11 млрд при оценке в $1,25 трлн. В сентябре компания заявила, что не выйдет на IPO в 2026 году, сославшись на безопасность ИИ. Советники предложили два пути: снизить оценку и выходить сейчас или подождать. Компания отказалась снижать оценку. Anthropic решила выйти на биржу, даже согласившись на снижение оценки, потому что ее отчетность выглядит готовой к публичному раскрытию.
Поэтому я рассматриваю это IPO дисциплинированно, а не под влиянием ажиотажа. Размер позиции остается умеренным. В краткосрочной перспективе важны настроения, в долгосрочной — результаты. Один лишь скачок цены в первый день не доказывает успеха.
IPO Anthropic может стать событием века. Но это не делает его выгодной сделкой при любой цене. Для хорошей сделки нужны правильная цена, правильный размер позиции и правильный горизонт. Без всех трех даже самая сильная история не защитит покупателя.
#WCTCS9 #ShareWeekly