#BOJHikesTo1.25%31YearHigh
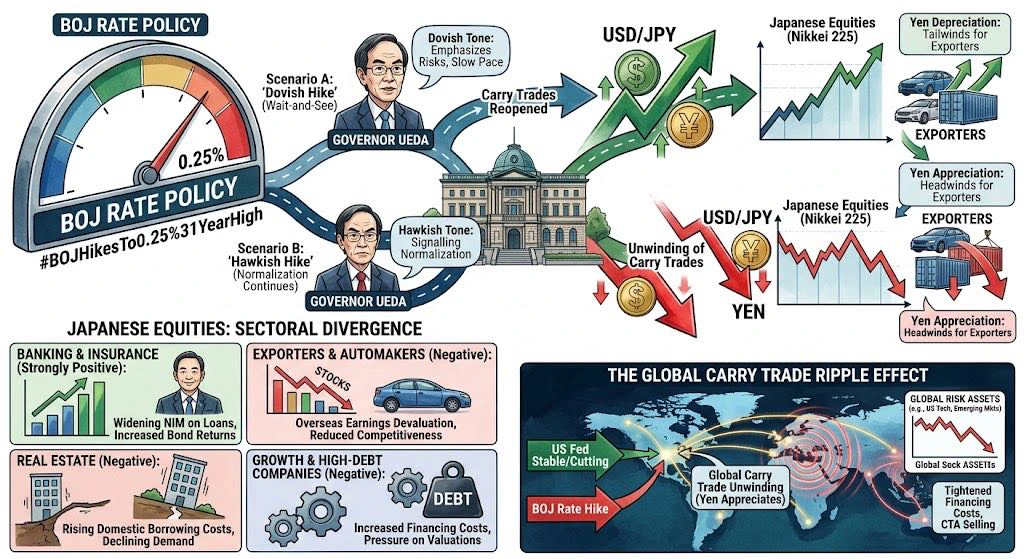
Мой анализ недавнего повышения процентной ставки Банком Японии (BOJ) показывает, что мы наблюдаем фундаментальный сдвиг в динамике рынков. Решение BOJ повысить процентную ставку до 0,25% — уровня, не наблюдавшегося в течение 15 лет, — имеет значительные последствия для различных классов активов. Давайте подробнее рассмотрим взаимодействие пары USD/JPY и японских акций в новых условиях.
Цикл обратной связи: USD/JPY и японские акции
Ваше наблюдение о тесно связанном цикле обратной связи между парой USD/JPY и японскими акциями (Nikkei 225 / TOPIX) имеет ключевое значение. Хотя повышение процентной ставки обычно сигнализирует об укреплении валюты, непосредственная реакция рынка часто определяется различием между самим изменением ставки и дальнейшими сигналами центрального банка.
* USD/JPY как опережающий индикатор: После повышения ставки, которое уже было заложено в цены, внезапная волатильность часто проявляется на валютном рынке. Ключевыми факторами здесь являются тон пресс-конференции и последующие изменения разницы процентных ставок.
* «Голубиная» позиция («продавай на факте»): Если управляющий Уэда займет «голубиную» позицию, подчеркнув риски и сигнализируя о медленном темпе будущих повышений ставок, рынок интерпретирует это как событие по принципу «продажи на факте». Позиции «керри-трейд», предполагающие короткие ставки против иены, которые могли быть закрыты в ожидании более «ястребиной» позиции, могут быть быстро вновь открыты. Это приведет к росту пары USD/JPY.
* «Ястребиная» позиция: И наоборот, «ястребиная» позиция, сигнализирующая о продолжении процесса нормализации, может привести к пробою пары USD/JPY вниз. Такой сценарий вызывает быстрое сворачивание позиций «керри-трейд», оказывая давление на валютную пару.
В «голубином» сценарии обесценивание иены выступает немедленным попутным ветром для крупных японских экспортеров, поддерживая цены их акций. Однако в «ястребином» сценарии быстрое укрепление иены может негативно отразиться на акциях компаний-экспортеров.
Японские акции: расхождение между секторами
Влияние действий BOJ неодинаково для всех секторов японского фондового рынка. Одним из ключевых наблюдаемых факторов является расхождение между секторами.
Банки и страховые компании. Сильно положительное влияние. Расширение чистой процентной маржи (NIM) по кредитам и увеличение доходности облигационных портфелей напрямую поддерживают долгосрочную прибыльность. Этот сектор выигрывает от среды высоких процентных ставок.
Экспортеры и автопроизводители. Отрицательное влияние. Укрепление иены (снижение пары USD/JPY) приводит к потере стоимости зарубежной прибыли при ее конвертации в иены. Это снижает глобальную ценовую конкурентоспособность и может сжимать маржу прибыли.
Недвижимость и компании, ориентированные на рост. Отрицательное влияние. Рост внутренних затрат на заимствования оказывает давление на эти секторы. Компании сферы недвижимости могут столкнуться со снижением спроса и корректировкой оценок, тогда как ориентированные на рост компании с высоким уровнем долга сталкиваются с увеличением стоимости финансирования, что может негативно повлиять на их оценки.
Следовательно, взаимосвязь между иеной и японскими акциями сложна и во многом зависит от конкретного задействованного сектора.
Глобальный волновой эффект керри-трейда
Влияние изменения политики Банка Японии (BOJ) выходит далеко за пределы Японии, затрагивая глобальные рынки через сворачивание позиций «керри-трейд» с иеной.
Когда BOJ повышает процентные ставки, стоимость заимствований в иенах увеличивается. Если это совпадает с периодом, когда Федеральная резервная система США (Fed) снижает ставки или сохраняет их без изменений, разница в доходности краткосрочных долговых инструментов США и Японии сокращается.
Это ужесточение условий финансирования вынуждает макрофонды и систематические алгоритмы CTA закрывать свои позиции «керри-трейд».
Эти позиции предполагают заимствование иен под низкие процентные ставки для инвестирования в такие активы, как американские технологические акции, облигации развивающихся рынков и другие высокодоходные валюты.
Внезапное укрепление иены провоцирует глобальную распродажу этих рискованных активов, создавая волновой эффект на финансовых рынках.
В итоге переход BOJ к нормализации политики, оставаясь внутренним решением, демонстрирует взаимосвязанность современных рынков и имеет глубокие последствия для глобальной финансовой стабильности. По мере того как BOJ продолжает двигаться по пути нормализации политики... Взаимодействие между иеной, японскими акциями и глобальным распределением активов будет и далее оставаться ключевым предметом внимания инвесторов.
Мой анализ недавнего повышения процентной ставки Банком Японии (BOJ) показывает, что мы наблюдаем фундаментальный сдвиг в динамике рынков. Решение BOJ повысить процентную ставку до 0,25% — уровня, не наблюдавшегося в течение 15 лет, — имеет значительные последствия для различных классов активов. Давайте подробнее рассмотрим взаимодействие пары USD/JPY и японских акций в новых условиях.
Цикл обратной связи: USD/JPY и японские акции
Ваше наблюдение о тесно связанном цикле обратной связи между парой USD/JPY и японскими акциями (Nikkei 225 / TOPIX) имеет ключевое значение. Хотя повышение процентной ставки обычно сигнализирует об укреплении валюты, непосредственная реакция рынка часто определяется различием между самим изменением ставки и дальнейшими сигналами центрального банка.
* USD/JPY как опережающий индикатор: После повышения ставки, которое уже было заложено в цены, внезапная волатильность часто проявляется на валютном рынке. Ключевыми факторами здесь являются тон пресс-конференции и последующие изменения разницы процентных ставок.
* «Голубиная» позиция («продавай на факте»): Если управляющий Уэда займет «голубиную» позицию, подчеркнув риски и сигнализируя о медленном темпе будущих повышений ставок, рынок интерпретирует это как событие по принципу «продажи на факте». Позиции «керри-трейд», предполагающие короткие ставки против иены, которые могли быть закрыты в ожидании более «ястребиной» позиции, могут быть быстро вновь открыты. Это приведет к росту пары USD/JPY.
* «Ястребиная» позиция: И наоборот, «ястребиная» позиция, сигнализирующая о продолжении процесса нормализации, может привести к пробою пары USD/JPY вниз. Такой сценарий вызывает быстрое сворачивание позиций «керри-трейд», оказывая давление на валютную пару.
В «голубином» сценарии обесценивание иены выступает немедленным попутным ветром для крупных японских экспортеров, поддерживая цены их акций. Однако в «ястребином» сценарии быстрое укрепление иены может негативно отразиться на акциях компаний-экспортеров.
Японские акции: расхождение между секторами
Влияние действий BOJ неодинаково для всех секторов японского фондового рынка. Одним из ключевых наблюдаемых факторов является расхождение между секторами.
Банки и страховые компании. Сильно положительное влияние. Расширение чистой процентной маржи (NIM) по кредитам и увеличение доходности облигационных портфелей напрямую поддерживают долгосрочную прибыльность. Этот сектор выигрывает от среды высоких процентных ставок.
Экспортеры и автопроизводители. Отрицательное влияние. Укрепление иены (снижение пары USD/JPY) приводит к потере стоимости зарубежной прибыли при ее конвертации в иены. Это снижает глобальную ценовую конкурентоспособность и может сжимать маржу прибыли.
Недвижимость и компании, ориентированные на рост. Отрицательное влияние. Рост внутренних затрат на заимствования оказывает давление на эти секторы. Компании сферы недвижимости могут столкнуться со снижением спроса и корректировкой оценок, тогда как ориентированные на рост компании с высоким уровнем долга сталкиваются с увеличением стоимости финансирования, что может негативно повлиять на их оценки.
Следовательно, взаимосвязь между иеной и японскими акциями сложна и во многом зависит от конкретного задействованного сектора.
Глобальный волновой эффект керри-трейда
Влияние изменения политики Банка Японии (BOJ) выходит далеко за пределы Японии, затрагивая глобальные рынки через сворачивание позиций «керри-трейд» с иеной.
Когда BOJ повышает процентные ставки, стоимость заимствований в иенах увеличивается. Если это совпадает с периодом, когда Федеральная резервная система США (Fed) снижает ставки или сохраняет их без изменений, разница в доходности краткосрочных долговых инструментов США и Японии сокращается.
Это ужесточение условий финансирования вынуждает макрофонды и систематические алгоритмы CTA закрывать свои позиции «керри-трейд».
Эти позиции предполагают заимствование иен под низкие процентные ставки для инвестирования в такие активы, как американские технологические акции, облигации развивающихся рынков и другие высокодоходные валюты.
Внезапное укрепление иены провоцирует глобальную распродажу этих рискованных активов, создавая волновой эффект на финансовых рынках.
В итоге переход BOJ к нормализации политики, оставаясь внутренним решением, демонстрирует взаимосвязанность современных рынков и имеет глубокие последствия для глобальной финансовой стабильности. По мере того как BOJ продолжает двигаться по пути нормализации политики... Взаимодействие между иеной, японскими акциями и глобальным распределением активов будет и далее оставаться ключевым предметом внимания инвесторов.