Square
A seguir
Quente
Notícias
Perfil

fatimanoor

vip
Idade 0.2Ano
Nível máximo 0
Analista de mercado de criptomoedas a partilhar insights sobre Bitcoin, Altcoins, DeFi e Web3. Análise técnica ao vivo, atualizações de mercado, psicologia de trading e conteúdo educativo. Junte-se à transmissão e negocie de forma mais inteligente.
23
A seguir
353
Fãs
1.4k
Gostei
níveis de preço claros + incerteza + análise em tempo real, és incrível
Crypto_Buzz_with_Alex
#Share Retornos da minha posição
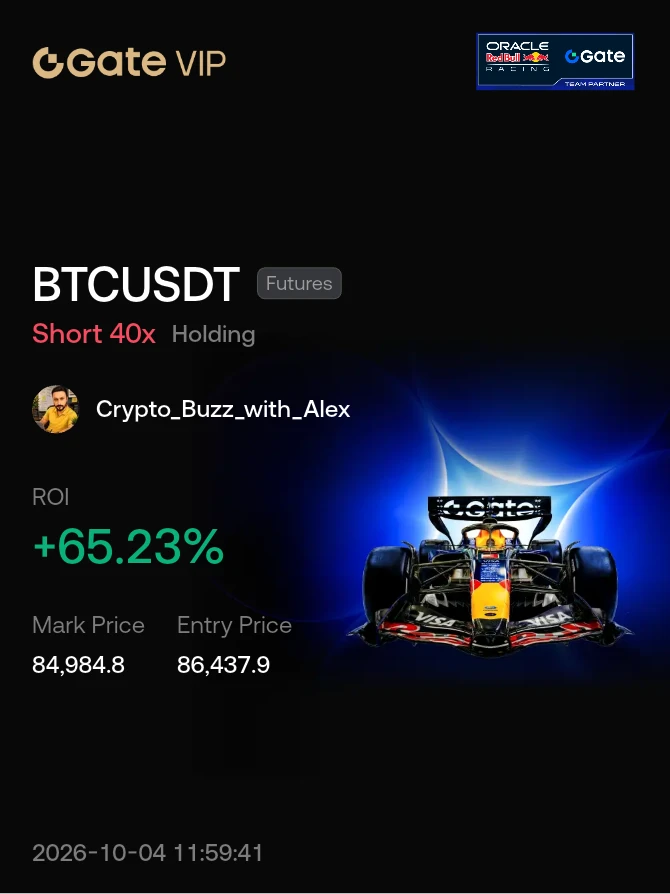
O meu short de BTC a partir de 86,460 está a resultar: eis onde inverto e por que motivo 81,139 é o nível que me interessa
Há dois dias partilhei um short com uma zona de entrada entre 86,450 e 88,890, um stop em 93,000 e seis alvos, e entrei pessoalmente a 86,460. Continua aberto. Esta manhã, o BTC estava perto de 84,940 quando fiz o gráfico. O TP1 em 85,585 e o TP2 em 84,721 já foram atingidos, e o mínimo até agora foi cerca de 83,900. O preço está aproximadamente 1.7% a meu favor. O meu ROI não realizado mostra 66.94% porque estou a usar uma alavancagem de 40x nesta operação, enquanto o sinal que partilhei usava 10x. A 10x, o mesmo movimento representa cerca de 17%. Digo isto desde já porque a alavancagem é mais importante do que a percentagem e, por favor, não copiem os meus 40x.
Por que motivo abri o short: o movimento em direção a 87,000 não me pareceu uma nova procura. Antes da divulgação dos dados salariais, o open interest tinha aumentado cerca de 27,000 BTC e o funding tinha subido de aproximadamente 3% para 10% anualizado, enquanto cerca de 91% das liquidações do dia anterior tinham sido de posições short. Isso é um short squeeze, e os squeezes tendem a perder força. O BTC tocou em 87,250 com a divulgação dos dados e voltou para perto de 84,000 no espaço de um dia. O percurso das taxas também não mudou o suficiente para justificar persegui-lo, com uma subida em dezembro ainda avaliada em cerca de 86%.
Agora, o gráfico, que é uma visão de 5 minutos que desenhei ontem. O máximo em 87,383.6 é o nível em que toda a estrutura assenta. Logo abaixo, marquei um bloco de rejeição aproximadamente entre 86,900 e 87,200, com um conjunto de stops acima dele. Abaixo disso encontra-se um breaker block entre cerca de 85,650 e 86,000. Depois de o preço quebrar em baixa, surgiu uma mudança de caráter perto de 83,150 e, desde então, o BTC tem estado a consolidar num intervalo apertado. O que importa é o que está por baixo: stops abaixo do mínimo em 82,468 e sob a linha de tendência ascendente, seguidos de uma zona de procura entre aproximadamente 80,800 e 81,139.
A linha ciano no meu gráfico representa o percurso que espero. Um último impulso em direção a 85,300 a 85,400, que capturaria os stops acima do pequeno intervalo, seguido de uma queda através de 82,468 até essa zona de procura. Não vou aumentar o short nessa subida, e um movimento acima de 86,000 faria com que deixasse de confiar nesse percurso. O meu TP3 em 82,992 está mesmo acima do mínimo em 82,468, e o TP4 em 81,263 fica apenas a cerca de 124 pontos da zona de procura. Isso é intencional: planeio inverter de short para long exatamente onde a primeira operação termina.
A gestão do short a partir daqui é simples. Depois do TP2, a minha regra é mover o stop para a entrada em 86,460, para que a operação não se transforme numa perda, e realizar a maior parte do que resta até ao TP4. O TP5 em 78,670 e o TP6 em 76,076 ficam como uma pequena posição residual, e só serão relevantes se o long falhar. Um fecho de 5 minutos abaixo de 80,521.7 invalida a ideia do long e transforma a posição residual na operação principal.
O plano do long consiste numa entrada em 81,139.1, stop em 80,521.7 e alvo em 86,146.9, que corresponde à base da zona de oferta onde se encontra o breaker block. Isso representa um risco de 0.76% contra uma recompensa de 6.17%, ou cerca de 8.1 para 1. No entanto, não estou a tentar apanhar uma faca em queda. Quero ver o preço entrar na zona e depois fechar novamente acima de 81,139.1 no gráfico de 5 minutos, ou registar uma mudança de caráter dentro da caixa. Isso reduz um pouco a recompensa, mas aumenta bastante a taxa de sucesso.
Agora, a parte que a maioria das pessoas ignora: o risco. A 40x, cada movimento de 1% contra mim custa 40% da minha margem, e a minha liquidação está apenas cerca de 2.5% acima da entrada, aproximadamente entre 88,200 e 88,600, dependendo das comissões. Isso fica bem abaixo do stop em 93,000 que publiquei, portanto, com a minha alavancagem, o verdadeiro stop é a liquidação, e o máximo em 87,383.6 chegou a ficar a cerca de 1,000 pontos dela. É precisamente por isso que mover o stop para a entrada é tão importante. Se seguirem o sinal, usem 10x ou menos e dimensionem a posição com base na distância até ao stop, não no botão da alavancagem. O stop em 93,000 fica 7.56% acima de 86,460, portanto, arriscar 1% da vossa conta significa uma posição de cerca de 13.2% da conta, o que corresponde a apenas 1.3% da conta como margem a 10x. No long, um risco de 1% com um stop de 0.76% implica uma posição equivalente a cerca de 1.3 vezes a vossa conta, o que não constitui de todo uma operação de elevada alavancagem.
O que provaria que estou errado: um fecho horário claro acima de 87,383.6. Os ETFs spot de BTC dos EUA captaram cerca de $6.34B no Q3, incluindo $2.65B em setembro, pelo que existe uma procura real subjacente, e os mercados de ETFs estão fechados até segunda-feira. Historicamente, outubro também tem sido um mês forte para o BTC. Respeito tudo isso e, se a estrutura quebrar, prefiro aceitar o stop a discutir com o gráfico.
Na vossa opinião, para onde vai primeiro o BTC esta semana: mais um impulso em direção a 85,400 ou diretamente para a captura de liquidez em 82,468?
Isto não é aconselhamento financeiro. Façam sempre a vossa própria pesquisa antes de tomarem qualquer decisão de trading ou investimento. A negociação alavancada pode resultar em perdas superiores às esperadas.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
níveis de preço claros + incerteza + análise em direto, és incrível
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Uma manchete de $84.5B, um mercado de derivados de $2.9M: o que o perp pré-IPO está realmente a dizer
Comecemos pela discrepância de escala. O acordo de computação da SpaceX anunciado vale até $84.5B até 2029, e o prospeto aponta para pelo menos $518B de despesa em infraestrutura de IA ao longo da próxima década. O contrato perpétuo pré-IPO através do qual os traders expressam uma opinião sobre tudo isto tem um interesse aberto de 1.41K contratos, aproximadamente $2.9M a 2,088.90, com um volume negociado em 24 horas de apenas $938K. O financiamento é de 0.0000%. É um indicador de sentimento minúsculo e estável: ninguém está a pagar um prémio para estar longo ou curto.
Agora, a matemática do contrato. O valor anterior de ~$45B equivalia a cerca de $1.25B por mês até maio de 2029, ou seja, 36 meses. Distribuindo $84.5B pelo mesmo período, obtém-se aproximadamente $2.35B por mês, cerca de 88% mais. Como a maioria dos acordos pode ser terminada mediante um aviso prévio de 90 dias, a exposição cancelável a curto prazo a esse ritmo ronda os $7B. Esta é a minha estimativa aproximada, não um valor apresentado num documento, e “até” significa que a utilização real poderá ser inferior. Compare-se isto com os aproximadamente $161B de compromissos de locação de equipamento reportados como não canceláveis noutra parte do documento. O acordo com a SpaceX parece corresponder à parcela flexível, enquanto a parcela rígida é mais de vinte vezes maior. Interpreto os $84.5B mais como uma opção sobre capacidade do que como um passivo firme.
O reflexo físico desta despesa já é visível na memória. A Micron afirmou, em 30 de setembro, que a maior parte do seu fornecimento de HBM para 2027 está contratada a preços significativamente mais elevados, e previu receitas de $61.5B no próximo trimestre, contra cerca de $56.6B esperados. Os contratos de locação de capacidade computacional só fazem sentido se houver GPUs e memória disponíveis, e os fabricantes de memória estão a dizer-nos que estão em grande parte comprometidos. A SPCX subiu 2.59% para $149.24 enquanto locadora, sendo a leitura mais clara da manchete no mercado acionista.
No perp, o preço é 2,088.90, com um intervalo de 24 horas entre 2,069.01 e 2,127.51, uma oscilação de cerca de 2.8%, e encontra-se apenas 0.9% acima do mínimo. Ultrapassou a resistência horária de 2,101.58 durante o dia e voltou a recuar, repetindo o padrão de subida e recuo do valor de 2,139 em 30 de setembro. O preço de marcação, em 2,086.90, está praticamente em cima do suporte de 2,086.19.
A minha tendência é neutra dentro do intervalo entre 2,069.01 e 2,127.51, e negoceio o rompimento. Um fecho horário acima de 2,127.51 aponta para 2,139 e depois 2,193, com um stop abaixo de 2,086.19. Se 2,069.01 falhar, o mínimo de 27 de setembro, próximo de 2,029, é o nível seguinte. Com apenas $938K de volume negociado diário, reduziria o tamanho da posição, porque o slippage num livro com tão pouca liquidez pode ser superior à distância até ao stop.
Será que uma cláusula de saída com um prazo de 90 dias é um sinal de confiança na procura ou uma proteção contra uma inversão do ciclo da IA?
Não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
@Gate_Square
  • 2
níveis de preço claros + incerteza + análise em tempo real, és incrível
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
Bónus de ETH em comparação com staking, ETFs e simplesmente manter: contra o que está realmente a competir um bloqueio de 7 dias
Por ETH a cerca de 2,710, um APR de bónus de 3% durante sete dias vale cerca de $1.56, e os 5% anunciados na totalidade valem cerca de $2.59. Compare isso com a sessão de sexta-feira, quando o ETH abriu perto de 2,705 e atingiu 2,746, uma amplitude de $41, aproximadamente dezasseis vezes o rendimento semanal máximo. Por isso, o bloqueio continua a ser sobretudo uma decisão sobre o preço. A questão mais interessante é saber o que mais poderia estar a fazer o seu ETH.
O staking nativo paga aproximadamente 3% a 4% por ano, sem proteção contra o preço e com uma fila de saída. Os ETFs de ETH à vista dos EUA são outra opção e, desde 5 de janeiro, o ETHE da Grayscale tem distribuído rendimentos de staking aos acionistas. Mais importante do que o rendimento é o fluxo: os ETFs registaram entradas de cerca de $690M na semana de 21 a 25 de setembro, uma sequência de sete sessões de aproximadamente $850M que terminou a 29 de setembro com uma saída de $2.8M. Os fluxos são um fator de maior peso para o ETH do que qualquer taxa de rendimento, e um prazo fixo de uma semana encontra-se na extremidade de baixo compromisso e baixa recompensa desse espectro.
Agora, o calendário dentro do período de bloqueio. Uma subscrição iniciada hoje prolonga-se até cerca de 10 de outubro. Abrange o hard fork Glamsterdam na rede de teste Sepolia a 6 de outubro, que é apenas uma rede de teste, sem data confirmada para a mainnet, e a abertura do mercado de ações na segunda-feira, depois da subida de 0.7% do S&P na sexta-feira. Não abrange a decisão da Fed de 28 de outubro nem o relatório PCE de 29 de outubro. Por outras palavras, é uma semana de eventos relativamente ligeira, o que se adequa a um bloqueio curto, e o verdadeiro risco é uma quebra do intervalo, não um choque programado.
Os números no gráfico: o ETH está cerca de 45% abaixo do seu máximo histórico de 4,946. A primeira resistência é 2,720, a zona de oferta vai de 2,750 a 2,800, e 2,807 é o nível que os analistas querem ver ultrapassado, cerca de 4% acima do preço à vista. Em sentido descendente, 2,550 é o gatilho baixista e 2,500 o suporte mais importante. A Citi elevou o seu objetivo para 12 meses para 3,028.
Um detalhe sobre o incentivo. Para 3 ETH, cerca de $8,130, o bónus de teste de futuros de 10 USDT vale mais do que os próprios juros da semana, que são cerca de $4.67 a 3% e $7.77 a 5%. Se o utilizar como previsto, o incentivo é mais importante do que o APR.
A minha perspetiva é construtiva enquanto o ETH se mantiver acima do suporte horário de 2,676.07. Eu procuraria comprar entre 2,690 e 2,695, sendo que um fecho diário abaixo de 2,635 terminaria o intervalo e 2,550 assinalaria uma mudança de tendência. Um fecho diário acima de 2,807 abre caminho para 2,900 e depois 3,000. Só bloquearia ETH que não me importasse de deixar intocado esta semana, porque uma posição ilíquida é o custo de uma quebra que não posso negociar.
Preferiria bloquear ETH durante uma semana para receber o bónus ou mantê-lo líquido caso o ETH ultrapasse 2,807?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
$ETH
repost-content-media
  • 3
níveis de preço claros + incerteza + análise em direto, és incrível
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Opções precificavam uma subida de 8% a 10%, a Micron caiu menos de 1% após o fecho: A pergunta que ninguém fez foi sobre o capex
O debate antes dos resultados centrou-se em duas coisas: o progresso do HBM4 e as perspetivas para 2027. Ambas foram esclarecidas, e a ação mal reagiu. O mercado de opções tinha precificado um movimento de 8% a 10%. Após o relatório, a MU caiu 0.78% para 1,056.75 após o fecho, e depois subiu cerca de 3% na sessão seguinte. Um movimento equivalente a um terço do limite inferior do que estava precificado diz-me que as respostas já estavam refletidas no preço. Aquilo a que o mercado reagiu foi um terceiro elemento.
Quanto ao HBM4, a administração afirmou que o aumento da produção está a decorrer bem e que as receitas de HBM cresceram mais rapidamente do que as receitas da empresa no trimestre. A grande maioria da oferta de bits HBM prevista para o ano civil de 2027 já está contratada a preços significativamente mais elevados, e está a ser desenvolvido um produto HBM4E personalizado com a NVIDIA. O que não foi divulgado é igualmente importante: não houve uma atualização da dimensão do mercado de HBM nem um objetivo firme de quota, apenas uma referência vaga a uma posição próxima da sua quota mais ampla de DRAM. Assim, a história do produto é forte, mas os investidores continuam sem números para a modelar.
Para 2027, a Micron espera mais um ano recorde, com crescimento sequencial das receitas em todos os trimestres. Mais de 75% dos envios planeados para o exercício fiscal de 2027 já estão comprometidos, as conversações sobre alocações para 2028 já começaram e espera-se que a oferta continue limitada até ao ano civil de 2028. As receitas do primeiro trimestre estão previstas em $61.5B, contra cerca de $56.6B esperados, e a administração considerou o primeiro trimestre como o mínimo da margem bruta deste ano.
A parte sobre a qual ninguém perguntou foi a despesa. O capex é de $11.5B no primeiro trimestre e de cerca de $25B no primeiro semestre, sendo mais elevado no segundo semestre. Um analista apresentou o exercício fiscal de 2027 como superior a $50B, em comparação com cerca de $27B no exercício fiscal de 2026, quase o dobro. As despesas operacionais também estão a aumentar cerca de $2.5B, face a um aumento de $1B assinalado anteriormente. Foi esta a linha que pressionou a ação para baixo durante a chamada, e é o novo argumento baixista: as primeiras wafers do Idaho só estão previstas para meados de 2027, pelo que a oferta resultante desta despesa chegará depois de o ciclo já estar precificado como apertado. A dimensão da superação do EPS também diminuiu de cerca de 39% há dois trimestres para cerca de 7%.
No gráfico horário de sexta-feira, a MU está em 1,098.01, a testar a resistência em 1,101.30 e cerca de 2.7% acima do seu agrupamento de médias em 1,069, com suporte em 1,042.16. Um preço-alvo já subiu para 1,200, face a 1,100.
A minha tendência é bullish enquanto a MU se mantiver acima de 1,069. A linha que me indica que a preocupação com o capex está a prevalecer é um fecho diário abaixo de 1,042.16. Uma quebra clara acima de 1,101.30 aponta para 1,125 e depois 1,200. Até lá, considero qualquer movimento baseado na história do HBM como já refletido no preço e acompanho a despesa como a variável relevante.
Quando uma empresa apresenta previsões muito acima do consenso e a ação continua sem sair do lugar, interpreta isso como a construção de uma base sólida ou como prova de que as boas notícias já estão totalmente refletidas no preço?
DYOR, NFA
@Gate_Square
níveis de preço claros + incerteza + análise em tempo real, és incrível
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
Os 30 Anos Não Estão a Descontar a Fed, Mas Sim a Duração: Uma Leitura da Oferta por Detrás da Venda de Treasuries
Comecemos pela curva, porque esta contradiz a narrativa fácil. O diferencial entre a yield das obrigações a 10 e a 2 anos aumentou de 32 pontos base em 28 de setembro para 45 na sexta-feira. Se esta fosse uma venda impulsionada exclusivamente pela Fed, a extremidade curta estaria a liderar e a curva estaria a achatar. Em vez disso, é a extremidade longa que está a ser vendida, o que corresponde ao aspeto de uma reconstrução do prémio de prazo. Até a sexta-feira se enquadra neste padrão: os dados de criação de emprego ficaram muito aquém das expectativas, a yield a 10 anos caiu para perto de 5,18% e depois fechou nos 5,28%, mais 4 pontos base no dia.
Vale a pena expor claramente a dimensão do movimento. A yield a 10 anos estava nos 4,96% em 22 de setembro e está agora nos 5,28%, uma subida de 32 pontos base em nove sessões, incluindo +15 pontos base apenas em 23 de setembro. A yield a 30 anos fechou na quinta-feira nos 5,61%, depois de um máximo intradiário próximo de 5,69%, subindo cerca de 34 pontos base num mês e 75 pontos base desde o início do ano.
Então, quem está a fornecer a duração? A dívida pública está acima dos $40 biliões, com um défice próximo dos $2 biliões. Além disso, a emissão de obrigações por parte dos hyperscalers passou de cerca de $44B em 2024 para $160B em 2025 e está a caminho de atingir aproximadamente $400B este ano. As estimativas de Wall Street colocam a oferta de dívida com grau de investimento relacionada com a IA perto dos $300 mil milhões, o que equivale a cerca de $360B em obrigações a 10 anos. Os spreads dos emitentes relacionados com a IA situam-se perto dos 115 pontos base, face a cerca de 78 no mercado mais amplo de obrigações com grau de investimento, pelo que os compradores estão a exigir uma compensação adicional. A BofA estima que a oferta de obrigações empresariais e de hipotecas acrescentou aproximadamente 0,3 pontos percentuais à yield a 10 anos este ano. É por isso que as yields continuaram a subir mesmo depois de um valor do PCE abaixo do esperado e de comentários acomodatícios de Williams e Jefferson, porque a oferta não é algo que a Fed possa fazer baixar apenas com palavras.
Justiça seja feita, este não é um mercado desordenado. O modelo da Reserva Federal de Nova Iorque colocou o prémio de prazo a 10 anos perto de 0,75% no final de agosto, o que ainda representa cerca de metade da sua média de longo prazo, segundo uma instituição, a mecânica dos leilões tem sido sólida e o Tesouro ampliou o seu apoio através de recompras para pelo menos $4 mil milhões por operação. O risco não é um crash, mas sim uma erosão lenta, na qual cada grande emissão empresarial compete com o Tesouro pelos mesmos compradores da extremidade longa.
Para o TLT, que se situava nos 77,53 na sessão horária de sexta-feira, a situação é simples. Mantenho-me bearish enquanto negociar abaixo dos 77,96 e só mudo de posição com um fecho acima dos 78,61. Uma quebra abaixo dos 77,16 volta a colocar em jogo o mínimo de 76,2. O equivalente em yield que acompanho é a yield a 30 anos voltar a pressionar o pico de 5,69%, e uma curva que continue a alargar-se para além dos 50 pontos base confirmaria a narrativa da oferta. O risco de manchetes durante o fim de semana é real, porque as obrigações estão fechadas até segunda-feira.
Interpreta esta venda como um veredicto sobre a Fed ou sobre a enorme quantidade de dívida de longo prazo, pública e empresarial, que tem de ser absorvida?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
@Gate_Square
níveis de preço claros + incerteza + análise em tempo real, és incrível
Crypto_Buzz_with_Alex
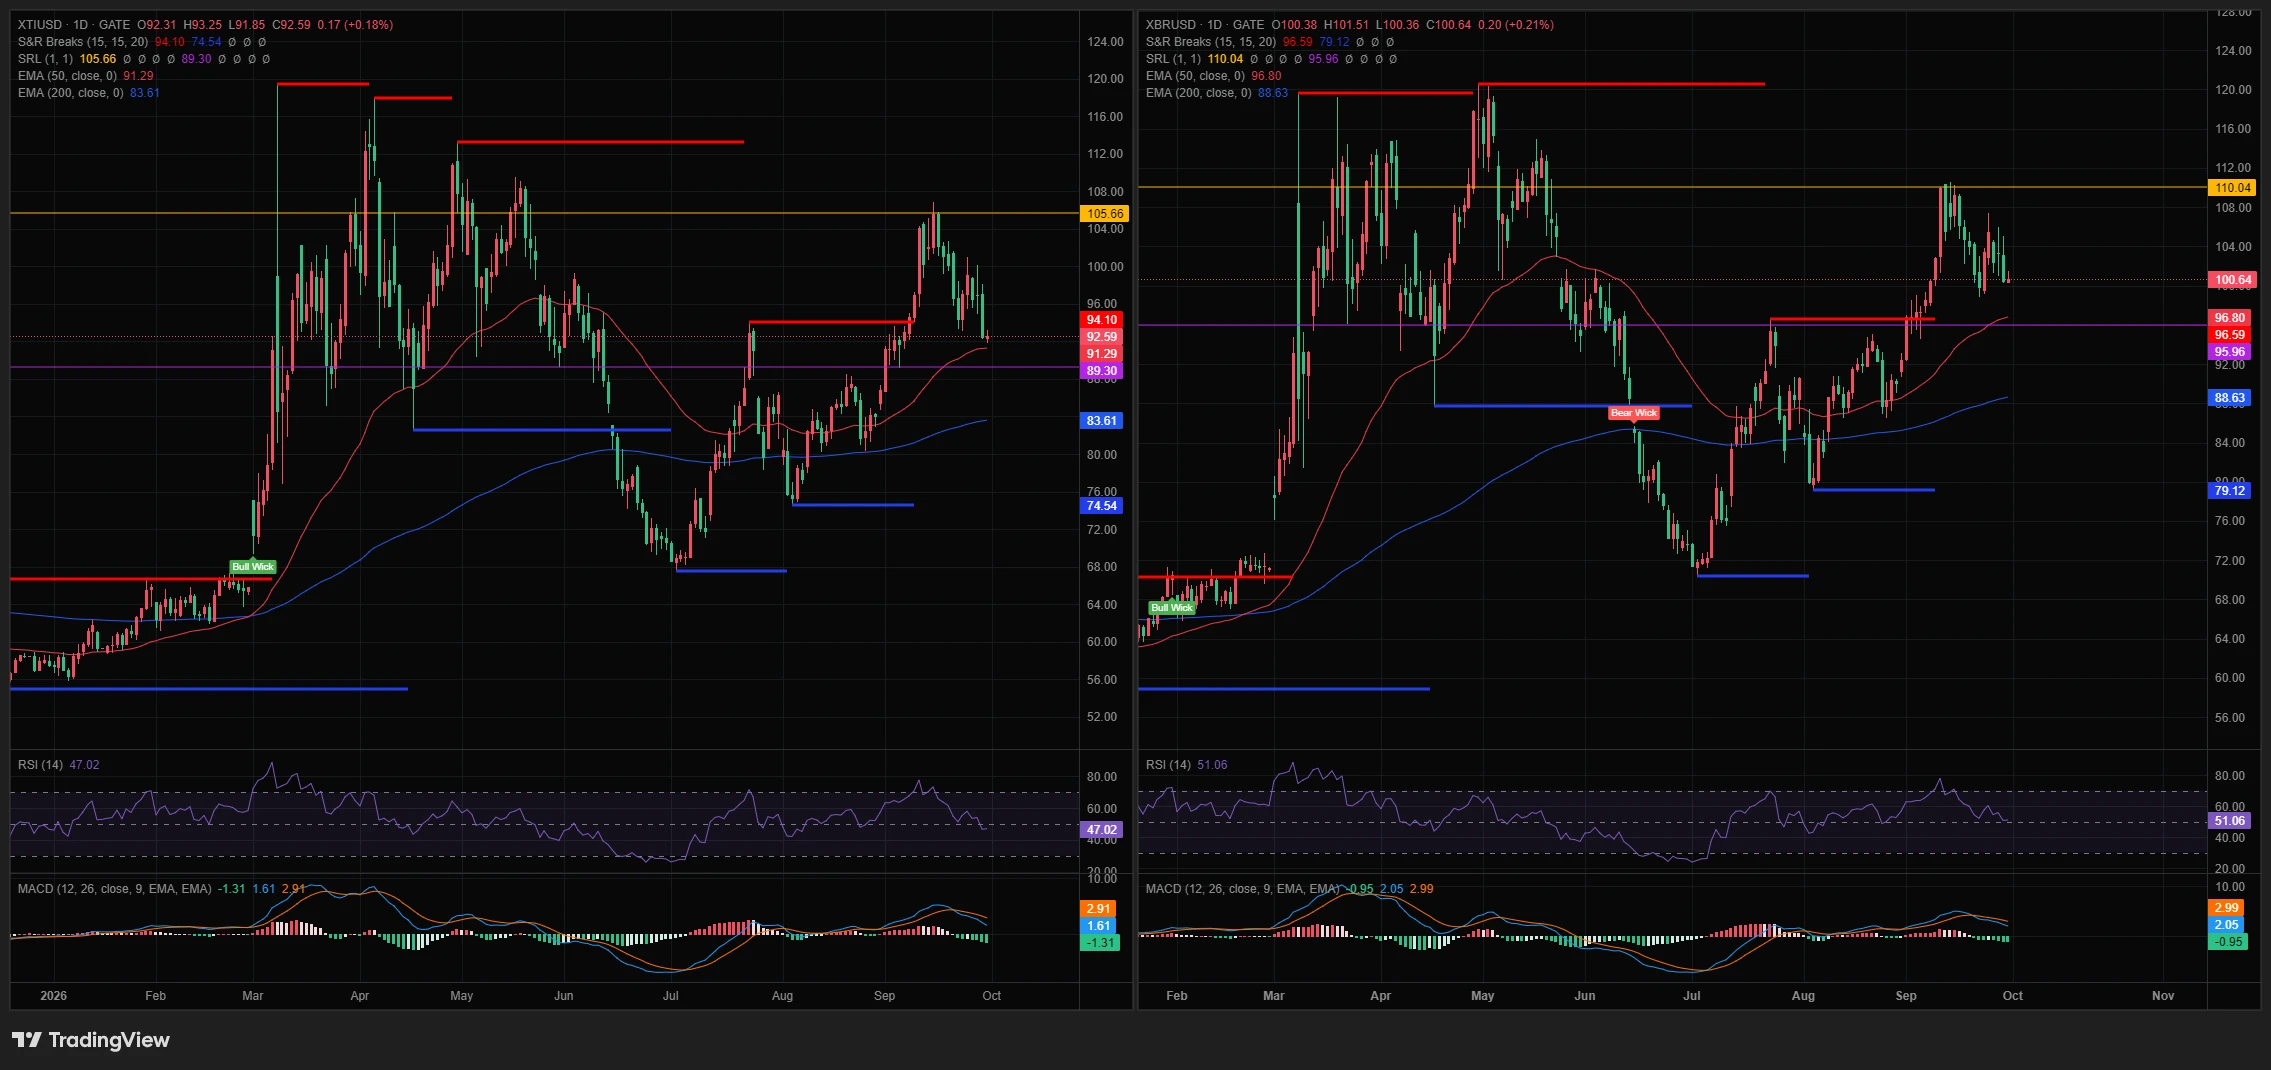
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
A válvula de segurança do petróleo cobre cerca de 17 dias: a libertação das reservas compra tempo até 3 de novembro, não oferta
A manchete é que o Brent ultrapassou os $106 no início da semana, quando as negociações entre os EUA e o Irão estagnaram, mas o que aconteceu na sexta-feira é mais importante. Os futuros do petróleo caíram cerca de 3%, para aproximadamente $100 no Brent e cerca de $91 no WTI, depois de os governos europeus terem concordado com o pedido de Washington para libertar diesel das suas reservas. A França também propôs 50 milhões de barris de diesel, além de 50 milhões de barris de petróleo bruto dos membros da AIE, e os EUA estão a emprestar até 40 milhões de barris das suas próprias reservas de emergência. Ainda assim, o Brent caminhava para uma perda semanal de aproximadamente 3%.
Agora, coloquemos esses barris em contexto. Antes da guerra, cerca de um quinto do abastecimento mundial de petróleo passava pelo estreito de Ormuz, aproximadamente 20 milhões de barris por dia. Um pacote completo de 100 milhões de barris cobre cerca de cinco dias desse fluxo. As exportações do Golfo recuperaram para 12.8 milhões de barris por dia em setembro, o que ainda representa cerca de 6 milhões abaixo dos níveis de fevereiro. Perante esse défice, 100 milhões de barris correspondem a aproximadamente 17 dias de cobertura, e a parcela de diesel deverá ser libertada ao longo de cerca de 20 dias. As eleições intercalares de 3 de novembro estão a 31 dias. A libertação das reservas é uma ponte, e é mais curta do que o calendário.
O lado da escalada também é real. Trump rejeitou como inaceitável a proposta do Irão para um acordo de sete dias sobre Ormuz, segundo relatos Rubio disse à delegação iraniana para sair de Nova Iorque, um terceiro porta-aviões e até mais 10,000 tropas estão a dirigir-se para a região, e Trump afirmou que são possíveis novos ataques depois das eleições intercalares. Do outro lado, a China suspendeu as exportações de produtos refinados para outubro, mantendo o mercado de produtos apertado mesmo com a recuperação dos fluxos de petróleo bruto.
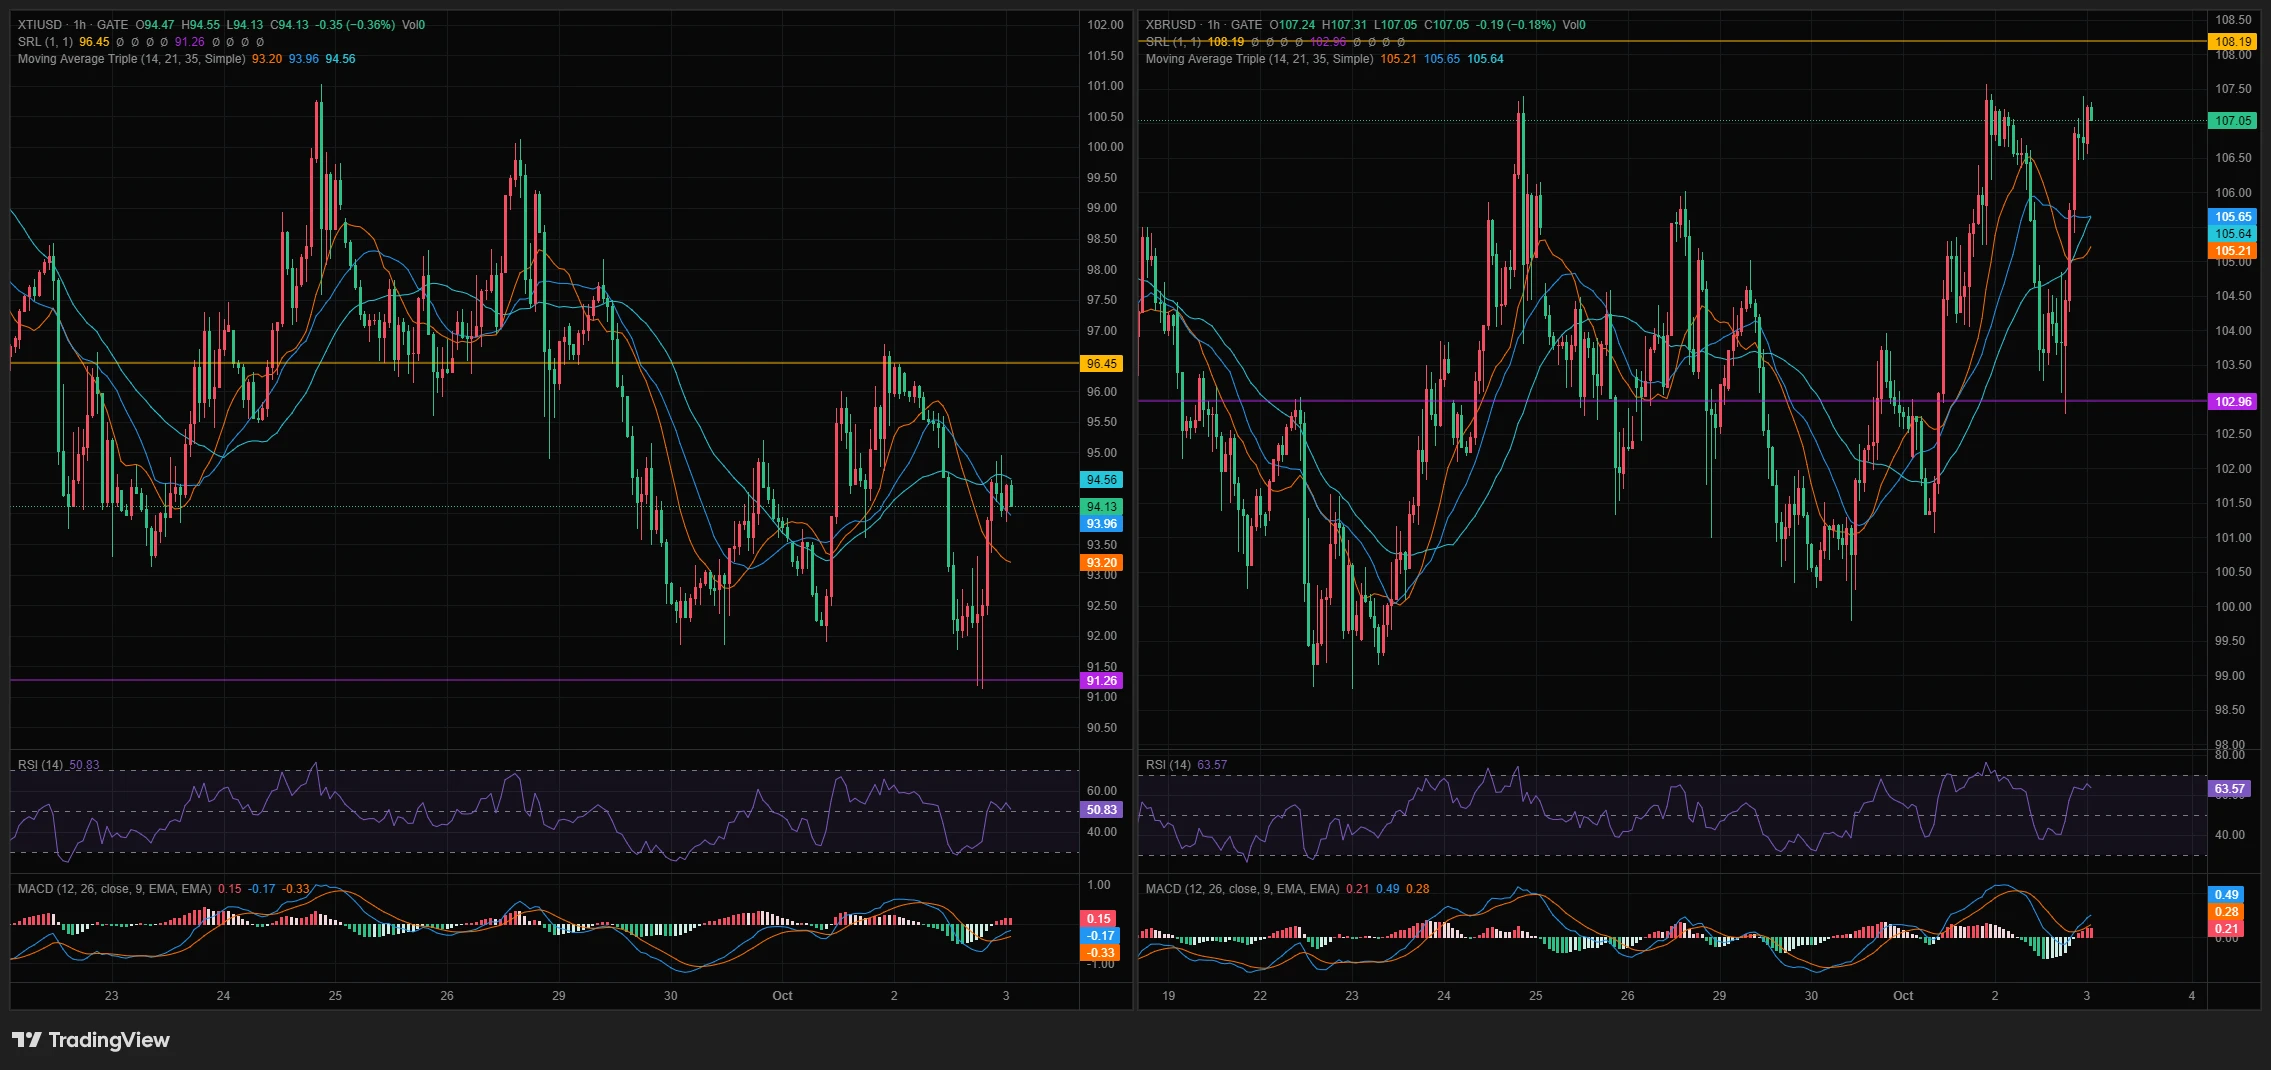
Nas cotações da Gate, o Brent registou uma queda até ao suporte de 102.96 na sexta-feira e recuperou para 107.05, reconquistando as suas médias horárias de 14, 21 e 35 períodos, em 105.21, 105.65 e 105.64. O RSI está em 63.57 e a resistência é 108.19. O WTI tocou no suporte de 91.26, encontra-se em 94.13 e continua abaixo da sua média de 35 períodos, em 94.56, com resistência em 96.45 e RSI em 50.83. O Brent está a liderar e o WTI está atrasado, o que é consistente com um mercado em que a tensão está nos barris transportados por via marítima. O ouro também não está a ser negociado como cobertura contra a guerra, encaminhando-se para a segunda queda semanal.
A minha tendência para o Brent é de alta enquanto os fechos horários se mantiverem acima de 105.65. Quero comprar recuos até 105.20 a 105.65, com invalidação num fecho abaixo de 102.96. O primeiro objetivo é 108.19, e uma quebra clara abre caminho para 110.00. No WTI, mantenho-me neutro entre 91.26 e 96.45 até que recupere 94.56. Lembre-se de que os mercados estão encerrados durante o fim de semana, pelo que qualquer manchete proveniente da região surgirá primeiro nestes CFDs.
Se as reservas só conseguirem cobrir cerca de 17 dias do défice, negoceia as quedas como um alívio temporário ou pensa que será alcançado um acordo sobre Ormuz antes de o tempo se esgotar?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria investigação antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
níveis de preço claros + incerteza + análise em tempo real, és incrível
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
A $70B taxa anualizada da OpenAI está a acrescentar cerca de $2.2B de receitas anualizadas por semana: o que um múltiplo de 12x tem de provar
Comecemos pelo que o título implica. Uma taxa anualizada próxima dos $70 mil milhões, que aumentou cerca de 70% desde o início do terceiro trimestre, significa que a taxa anualizada em 1 de julho rondava os $41 mil milhões. Isso corresponde a cerca de $29 mil milhões de receitas anualizadas acrescentadas em aproximadamente treze semanas, ou cerca de $2.2 mil milhões por semana. Se o valor for calculado anualizando o mês mais recente, conforme reportado, então o mês subjacente representa cerca de $5.8 mil milhões de receitas. Trata-se de um mês excecional extrapolado, não de um ano de receitas já contratado.
Passemos agora à aritmética da avaliação. A ronda de financiamento de março avaliou a empresa em $852 mil milhões, o que corresponde a cerca de 12.2 vezes a nova taxa anualizada. As negociações iniciais reportadas em torno de $1.2 biliões corresponderiam a cerca de 17 vezes. Ao ritmo atual de receitas acrescentadas, e não da taxa de crescimento, duplicar para $140 mil milhões demoraria cerca de sete meses, e os $85 mil milhões seriam atingidos por volta de meados de novembro. Por outras palavras, o múltiplo contrai-se rapidamente se os acréscimos semanais se mantiverem e continua elevado se estes diminuírem. A diferença importante é que a Axios não conseguiu obter informações sobre as despesas, pelo que este é um múltiplo sobre receitas, não sobre lucros.
A composição é tão importante quanto o total. As receitas empresariais cresceram mais de 100% desde julho, e as receitas de consumidores acrescentadas no terceiro trimestre já excedem tudo o que foi acrescentado ao longo de 2025. Mas a empresa também tem reduzido os preços dos modelos, o que significa que o volume tem de crescer mais rapidamente do que os preços diminuem, apenas para manter a taxa anualizada em alta. Uma taxa anualizada crescente num ambiente de redução de preços indica que a utilização está a acelerar, mas também que as receitas por unidade de computação estão a diminuir.
O mercado acionista já escolheu o seu indicador indireto. A Oracle subiu 5.3% após a notícia, com uma máxima intradiária próxima dos 8.2%, e um analista estima que a OpenAI represente cerca de metade da carteira de computação da Oracle. Isto é tanto um sinal de concentração como um sinal de crescimento. Entretanto, a OpenAI já não prevê uma oferta pública inicial este ano, enquanto um laboratório concorrente poderá entrar em bolsa neste outono, pelo que a primeira visão auditada das margens brutas deste grupo poderá vir de outra empresa. O prospeto reportado do concorrente aponta para pelo menos $518 mil milhões de despesas em infraestruturas ao longo de uma década, um lembrete de que as receitas e as despesas nesta indústria crescem em conjunto.
A minha opinião: estou otimista quanto à procura e indeciso quanto ao múltiplo. Ficaria mais otimista se a taxa anualizada ultrapassasse os $85 mil milhões ao ritmo de meados de novembro e um documento apresentado mostrasse uma melhoria da margem bruta. Ficaria cauteloso se a Oracle devolvesse os seus 5.3% no espaço de uma semana enquanto continuam a surgir mais manchetes sobre a taxa anualizada, porque isso significaria que o mercado está a descontar o lado dos custos, ou se o crescimento das receitas acrescentadas abrandasse para menos de cerca de $1.5 mil milhões por semana.
Avalia um laboratório de IA com base no seu múltiplo de taxa anualizada, ou espera pelas margens antes de atribuir qualquer múltiplo?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
@Gate_Square
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
A minha nota de balanço do 3.º trimestre: uma decisão que acertei, outra que ainda estou a analisar e aquilo que vou acompanhar no 4.º trimestre
O último dia do trimestre faz-me sempre voltar às minhas notas e ser realmente honesto comigo próprio sobre o que funcionou e o que não funcionou. Aqui fica o meu balanço do 3.º trimestre.
A decisão de que mais me orgulho
Manter a paciência durante a lateralização a meio do trimestre, em vez de forçar operações. Houve vários períodos este trimestre em que o preço permaneceu dentro de intervalos estreitos durante dias, e todos os instintos diziam «faz alguma coisa». As vezes em que fiquei quieto e esperei que um nível confirmasse de facto, em vez de antecipar um breakout, foram aquelas em que as operações correram melhor. As vezes em que entrei porque estava aborrecido a observar um intervalo custaram-me mais do que o mercado alguma vez me custou.
O exemplo específico que mais me ficou na memória foi tratar os níveis recuperados como algo que precisa de provar o seu valor, e não como algo que devemos celebrar imediatamente. A recuperação de um nível depois de este ter sido perdido só é significativa quando se mantém efetivamente num reteste. No início do ano, fui prejudicado por comprar a própria recuperação em vez de esperar pelo reteste, e este trimestre finalmente apliquei essa lição de forma consistente. Fez uma diferença real.
Aquela que vale a pena analisar honestamente
Entusiasmar-me com um movimento baseado numa narrativa antes de verificar se os fundamentos por detrás dele conseguiam realmente sustentar o preço. O 3.º trimestre teve alguns momentos em que a narrativa de um token ou setor estava a ganhar força rapidamente, e a história, por si só, atraiu-me antes de eu fazer o trabalho de base sobre os números de utilização, a estrutura da oferta ou quem estava efetivamente a comprar. Olhando para trás, as operações que funcionaram foram aquelas em que distingui «esta é uma excelente história» de «esta é uma excelente entrada», e as que não funcionaram foram aquelas em que deixei que a história pensasse por mim.
Não vou fingir que corrigi completamente este problema. É aquilo que mais frequentemente me apanho a fazer e é o hábito contra o qual quero trabalhar ativamente ao entrar no 4.º trimestre.
O que vou continuar a acompanhar no 4.º trimestre
Alguns temas deste trimestre parecem ainda não estar concluídos. A acumulação de BTC por tesourarias empresariais tem sido mais irregular do que os totais das manchetes sugerem, com alguns compradores dominantes a fazerem a maior parte do trabalho e novos participantes a tentarem construir credibilidade. Quero continuar a acompanhar se isto se alarga ou se permanece concentrado num pequeno grupo de nomes, em vez de presumir qualquer uma das possibilidades.
Também estou a acompanhar a forma como os ativos do mundo real tokenizados, em particular as ações, continuam a crescer em volume de negociação on-chain. Essa tendência desenvolveu-se ao longo do 3.º trimestre e não parece ser uma moda passageira; parece ser infraestrutura que está efetivamente a ser utilizada. Vale a pena acompanhar de perto onde esse volume se concentra no próximo trimestre e se novos participantes conseguem competir de forma significativa por ele, em vez de presumir que os líderes atuais continuarão fixos.
E, do lado macroeconómico, quero continuar a distinguir entre uma «limpeza de posições alavancadas» e uma «verdadeira mudança de tendência» sempre que ocorre uma correção acentuada. Este trimestre lembrou-me que os dados de liquidações dizem muito sobre quem foi prejudicado, mas não necessariamente sobre para onde o preço irá a seguir. Quero tornar-me melhor a fazer essa distinção, e não mais permissivo, ao entrar no 4.º trimestre.
A minha conclusão honesta
O 3.º trimestre ensinou-me mais sobre paciência do que sobre previsão. As melhores decisões não foram aquelas em que antecipei um movimento; foram aquelas em que esperei pela confirmação e não deixei que uma boa história substituísse o trabalho de análise. Ao entrar no 4.º trimestre, é essa a disciplina que quero levar comigo de forma mais consistente do que fiz neste trimestre.
Discussão
Qual é a vossa nota de balanço do 3.º trimestre? Foi uma decisão de que se orgulham, uma operação que ainda estão a analisar ou algo que vão levar convosco para o 4.º trimestre, aconteça o que acontecer? Partilhem o vosso próprio balanço abaixo; gostava sinceramente de ver o que outras pessoas estão a retirar deste trimestre.
Isto não constitui aconselhamento financeiro. Façam sempre a vossa própria pesquisa antes de tomarem qualquer decisão de negociação ou investimento.
@Gate_Square@Gate 广场
repost-content-media
  • 3
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
Sou a testemunha número 2 157: a minha perspetiva sobre a mudança da Gate para “ter qualquer ativo”
A Gate acaba de lançar o One Gate Witness Program, e acabei por ser a testemunha número 2 157. Antes de abordar aquilo que o evento realmente oferece, quero falar sobre a ideia por detrás dele, porque “ter qualquer ativo, numa só plataforma” é uma afirmação mais importante do que pode parecer à primeira vista.
O que é realmente o programa
O evento decorre de 30 de setembro, às 12:00, até 15 de outubro, às 12:00 (UTC+8), e assenta em três temas: guardar livremente, pagar em movimento e negociar a qualquer momento. A ideia central promovida é que uma única conta deve conseguir lidar com tipos muito diferentes de ativos — criptomoedas, equivalentes a numerário e exposição tokenizada a ativos como ações — sem ser necessário encará-los como sistemas separados.
A participação não exige depósitos nem negociações. Basta iniciar sessão, escolher um tema de partilha, publicar uma partilha válida e receberá um número de testemunha, juntamente com uma recompensa associada a esse número. Alguns números especiais — 1, 11, 111, 1 111, 11 111 e 111 111 — desbloqueiam prémios maiores: GT, bilhetes para corridas de F1 e artigos autografados pelos pilotos.
Porque é que “ter qualquer ativo” é a parte interessante
O que mais se destaca para mim não é a mecânica dos prémios, mas sim a forma como a ideia é apresentada. Muitas plataformas neste setor continuam a tratar diferentes tipos de ativos como produtos distintos, com processos separados. A proposta aqui é que não deve ser necessário pensar dessa forma: a sua carteira é simplesmente a sua carteira, quer contenha BTC, um saldo de stablecoins ou uma posição em ações tokenizadas.
Não acho que essa ideia esteja totalmente comprovada só porque uma campanha a afirma. O verdadeiro teste é perceber se a passagem entre esses tipos de ativos é realmente simples no dia a dia, e não apenas se estão tecnicamente listados na mesma conta. É essa a parte que gostaria de avaliar ao longo do tempo, e não através de um banner de lançamento.
A minha opinião honesta enquanto participante
Ser a testemunha número 2 157 significa que não sou um dos primeiros participantes de um só dígito, mas entrei suficientemente cedo para que isto ainda pareça uma verdadeira fotografia da adoção nas primeiras horas. O que considero mais interessante do que o número em si é aquilo que ele representa: um contador público aproximado de quantas pessoas estão a escolher interagir com esta ideia no primeiro dia. Se esse número continuar a subir rapidamente ao longo da campanha, isso diz-nos algo sobre a força da proposta de “ter tudo num só lugar”. Se estagnar rapidamente, isso também nos diz alguma coisa.
Como participar, se estiver a considerar fazê-lo
Não é necessário efetuar qualquer depósito ou negociação. Inicie sessão, escolha um tema que se enquadre nas ideias de “guardar, pagar e negociar”, escreva uma partilha genuína e publique-a durante o período do evento. A recompensa para os números de testemunha normais é menor e funciona mais como um reconhecimento da participação, enquanto os números especiais oferecem os prémios maiores — embora, obviamente, sejam muito menos comuns e dependam do momento.
O que eu observaria, em vez dos prémios
Para mim, os prémios são um bom complemento, mas não são o essencial. Nas próximas semanas, observaria se “ter qualquer ativo, pagar em movimento e negociar a qualquer momento” se traduz em comportamentos reais do produto: movimentação mais rápida entre tipos de ativos, menos passos distintos e menos fricção ao passar de guardar para gastar e negociar, em vez de continuar a ser apenas um slogan associado a uma campanha de duas semanas. Uma mudança de marca ou o nome de um grande programa significam muito pouco se a experiência subjacente não mudar realmente.
A minha opinião
Gosto do facto de este evento estar centrado na utilização real e não na especulação pura — partilhar a sua experiência em vez de se limitar a depositar fundos. Mas prefiro avaliar o “One Gate, Everything Money” pelo seu funcionamento daqui a três meses do que pelos números de lançamento desta semana. Neste setor, anunciam-se constantemente grandes mudanças nas plataformas; o que é raro é uma mudança que realmente simplifique as coisas, em vez de acrescentar mais uma camada.
Discussão
Se está a participar como testemunha, em que número ficou e qual é a sua primeira impressão honesta da proposta de “ter qualquer ativo”? Acha que consolidar tudo numa única conta torna realmente as coisas mais simples ou apenas transfere a complexidade para outro lugar?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
@Gate_Square
repost-content-media
  • 4
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
Dia do PCE subjacente: Porque estou a observar mais as reações opostas do XAUT e do BTC do que o próprio número
Hoje é o último dia do T3, e encerra com um catalisador real: o PCE subjacente de agosto e o valor final do PIB do T2 serão divulgados às 12:30 UTC. O mercado está a antecipar um PCE subjacente de +0,3% em termos mensais, +3,3% em termos homólogos, com o PCE global em +3,7% em termos homólogos. Tudo isso está bem acima da meta de 2% da Fed, e já lá permanece há algum tempo. A questão não é realmente saber se a inflação está elevada, porque está claramente, mas sim se este valor reforça ainda mais a narrativa de "taxas elevadas durante mais tempo" ou dá ao mercado margem para continuar a adotar uma postura expansionista.
Porque não estou apenas a observar o número global
Um valor exatamente em linha com o consenso, de 0,3% e 3,3%, seria provavelmente tratado como um não acontecimento, uma vez que não altera nada do que já está descontado. O verdadeiro risco de reação está numa surpresa em qualquer direção. Um valor mais elevado, por exemplo 0,4% ou mais em termos mensais, contrariaria as recentes expectativas de cortes nas taxas e provavelmente pressionaria os ativos de risco, ao mesmo tempo que apoiaria o dólar. Um valor mais baixo, próximo de 0,2%, teria o efeito oposto, reforçando a ideia de que a desinflação continua a avançar apesar de a inflação permanecer acima da meta.
Dado o quão acima da meta esta leitura ainda está, penso que a função de reação do mercado é atualmente assimétrica. Uma surpresa positiva provavelmente terá um impacto maior do que o benefício de uma surpresa negativa, porque o cenário de "taxas elevadas durante mais tempo" já está parcialmente descontado, enquanto uma surpresa verdadeiramente desinflacionista seria uma atualização nova e ainda não descontada.
Ler o ouro e o BTC como os dois lados desta operação
Ao observar o gráfico do XAUT, o ouro sofreu efetivamente uma forte inversão antes desta divulgação. O preço subiu de cerca de $4,080 até um máximo próximo de $4,680, depois inverteu bruscamente, quebrando abaixo das linhas de referência de $4,390 e $4,435, e encontra-se agora em $4,183, com o RSI em 36.07, a aproximar-se de níveis de sobrevenda, e o MACD profundamente negativo em -49.4. Trata-se de uma retração significativa antes de uma divulgação de dados que normalmente apoia o ouro quando a inflação se mantém elevada.
O que considero interessante é que a queda do ouro antes de um cenário de inflação elevada sugere que o mercado pode já estar inclinado a esperar que o valor fique em linha com as previsões ou seja inferior, ou que as posições se tenham tornado excessivas após a enorme subida do ouro e isto seja simplesmente uma realização de lucros, independentemente dos dados. De qualquer forma, a reação do ouro após as 12:30 UTC dir-me-á muito: se estabilizar e recuperar após um valor elevado, isso significa que a procura de proteção contra a inflação está a reafirmar-se. Se continuar a cair mesmo após um valor elevado, isso indica-me que a liquidação do ouro tem o seu próprio impulso, separado dos dados macroeconómicos.
Entretanto, o BTC parece ser atualmente o gráfico mais forte do grupo. Subiu de forma consistente desde a faixa baixa dos $60,000 até $88,482 no máximo recente, encontrando-se atualmente em $83,151, bem acima da sua média móvel de 50 períodos em $77,286 e acima da linha de suporte de $74,127. O RSI em 58.98 é saudável sem estar excessivamente elevado, e o MACD continua positivo, embora o histograma tenha arrefecido desde o seu máximo de setembro. A retração moderada do BTC face aos máximos, mantendo-se ainda bem acima do suporte da tendência, representa uma postura completamente diferente da quebra mais acentuada do ouro.
O ETH apresenta uma história semelhante à do BTC: uma forte subida de cerca de $1,600 para $2,831, consolidando agora perto de $2,666, acima da sua média móvel de 50 períodos em $2,436, com um RSI de 60.22, ainda do lado bullish da neutralidade.
O que esta divergência me indica
A resistência das principais criptomoedas enquanto o ouro quebra antes desta divulgação é um sinal específico. Sugere que o capital tem estado a sair da proteção tradicional contra a inflação e a entrar em ativos de risco, o que normalmente acontece quando o mercado está mais focado nas condições de liquidez e nas expectativas de cortes nas taxas do que na própria inflação enquanto tema dominante. Se essa for a interpretação, um valor do PCE subjacente mais elevado que contrarie os cortes nas taxas seria o cenário que mais prejudicaria o BTC e o ETH do que muitas pessoas poderiam esperar, precisamente porque ultimamente têm sido negociados mais como ativos de risco do que como proteções contra a inflação.
Observando o gráfico do US500 no lado acionista, o índice encontra-se em $7,688, a consolidar ligeiramente abaixo do seu máximo recente de $7,810, após uma forte subida desde o mínimo de abril, próximo de $6,300. O RSI em 51.95 está precisamente em território neutro, e o preço mantém-se acima tanto da EMA de 50 períodos, em $7,633, como da EMA de 200 períodos, em $7,273. Isto parece um mercado numa tendência ascendente saudável a fazer uma pausa imediatamente antes de um catalisador de dados, e não um mercado já preocupado com o resultado.
O meu plano de negociação antes da divulgação
Não estou a assumir posições agressivas antes de um evento de dados binário como este, pois a relação risco-retorno de tentar adivinhar um único valor não é atrativa para mim. O que estou a fazer é definir antecipadamente o meu plano de reação para cada ativo.
No caso do BTC, gostaria de ver a zona entre $77,286 e $78,000 manter-se após qualquer retração na sequência dos dados, se o valor for elevado. Uma quebra abaixo de $74,127 após um valor elevado seria o nível que realmente alteraria a minha leitura de "consolidação saudável" para "algo mais sério".
No caso do ouro, dado o seu aspeto já bastante sobrevendido, com um RSI de 36, procuraria efetivamente uma reação de recuperação após um valor elevado como a configuração de negociação mais interessante: comprar força perante um catalisador favorável depois de uma retração desta magnitude, em vez de perseguir uma descida adicional. Um valor mais baixo que mantivesse o ouro em queda indicaria que a liquidação ainda não terminou.
No caso do US500, observaria se mantém os $7,633, a EMA de 50 períodos, perante qualquer reação a um valor elevado. Uma manutenção clara desse nível no início de um T4 forte manteria intacta a tendência ascendente mais ampla.
O que estou a observar nos números concretos
Se o PCE subjacente fica acima ou abaixo do consenso mensal de 0,3%. Se o valor final do PIB do T2 é revisto de forma significativa face às leituras anteriores, uma vez que uma revisão real é mais importante do que a confirmação de um número já conhecido. E a rapidez com que as reações do ouro e do BTC divergem ou convergem nas horas após a divulgação, pois isso dir-me-á se a rotação que estou a observar atualmente nos gráficos é um tema duradouro ou apenas ruído recente.
A minha opinião honesta antes da divulgação
Não penso que esta divulgação, por si só, reformule o debate sobre taxas elevadas durante mais tempo, a menos que represente uma verdadeira surpresa em qualquer direção. Estou mais focado em utilizar esta divulgação como um teste de resistência à divergência que já observo entre a quebra do ouro e a força relativa das criptomoedas. Se essa divergência resistir a uma surpresa positiva, isso indica-me algo duradouro sobre onde o capital quer estar neste momento. Se não resistir, e tudo cair em conjunto após um valor elevado, isso também será informação útil: significaria que o mercado ainda não desligou efetivamente o seu apetite pelo risco dos dados de inflação, ao contrário do que os gráficos atualmente sugerem.
Discussão
Pensa que um valor elevado do PCE subjacente prejudica mais o BTC e o ETH do que beneficia o ouro neste momento, tendo em conta a forma como cada um tem sido negociado antes desta divulgação? E está a assumir posições antes dos dados, ou prefere esperar para ver o número e reagir?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
  • 2
"Agradeço o resumo rápido. Vou acompanhar a forma como o mercado reage."
Crypto_Buzz_with_Alex
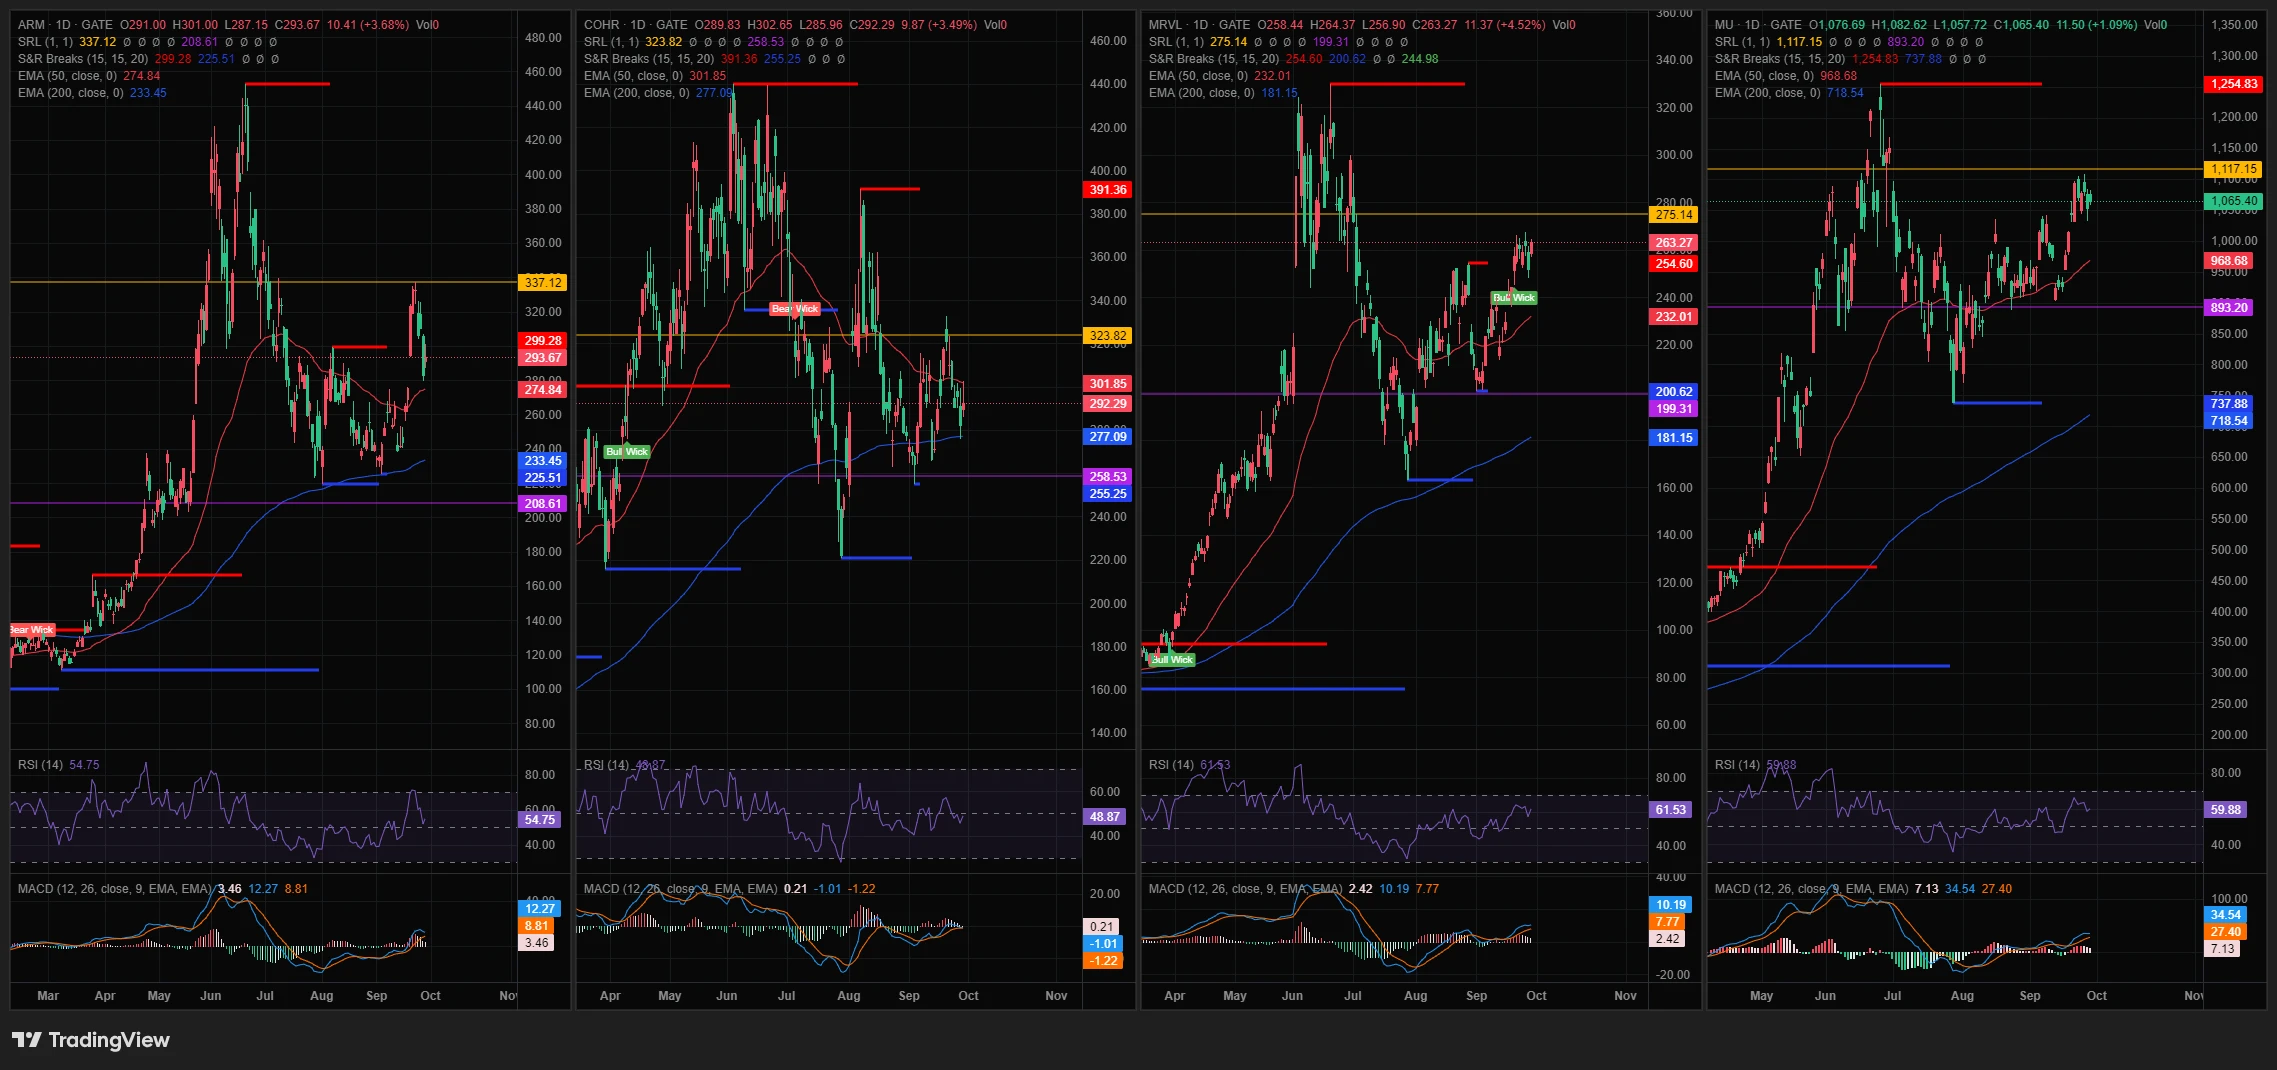
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
A recuperação do hardware de IA já não diz respeito apenas aos chips, mas a tudo o que os rodeia
O hardware de IA teve hoje uma sessão forte em toda a linha: Lumentum subiu mais de 5%, Corning e Marvell mais de 4%, ARM e Coherent mais de 3%, SK Hynix mais de 2%, e Micron e Broadcom mais de 1%. O que realmente me interessa aqui não é a dimensão de qualquer movimento individual, mas a composição das empresas que estão a subir. Não foi um dia de pura “subida dos fabricantes de chips”. As empresas de ótica, vidro e conectividade estão a liderar, e isso conta uma história mais específica do que simplesmente “as ações de IA estão em alta”.
Porque penso que isto é mais importante do que um típico dia positivo
Marvell, ARM e Micron são as empresas que a maioria das pessoas associa ao hardware de IA, aos processadores e à memória. Mas a liderança da Lumentum, com mais de 5% de subida, e com a Corning e a Coherent também perto do topo, aponta para algo mais específico: o mercado está a valorizar a infraestrutura física que movimenta dados entre chips e centros de dados, os transcetores óticos, o vidro especializado e a fotónica, e não apenas os chips responsáveis pelo processamento.
Esta distinção é importante porque sugere que a recuperação não está simplesmente a aproveitar os resultados de uma empresa ou um único título de notícias. Parece que o mercado está a reavaliar toda uma camada da expansão da IA que não recebe tanta atenção como as GPU: a infraestrutura física de conectividade e interligação que tem de crescer em paralelo com a procura de capacidade de processamento.
O que mostram realmente os gráficos que tenho à minha frente
Analisando ARM, MRVL e MU em conjunto, a imagem é a de um grupo de ações valorizado, mas com posições técnicas diferentes.
A ARM está nos $293.67, com uma subida de 3.68% hoje, mas continua a negociar bem abaixo do seu máximo anterior, perto dos $440 a $460, e passou o último mês a consolidar-se no intervalo entre $260 e $300, após uma correção acentuada. Um RSI de 54.75 é saudável, mas pouco impressionante, e o MACD é apenas moderadamente positivo. Isto parece uma empresa a recuperar de uma correção real, e não uma empresa a atingir novos máximos.
A MRVL é uma história completamente diferente. Está nos $263.27, com uma subida de 4.52%, e tem vindo a formar uma tendência ascendente clara desde os mínimos de junho, perto dos $160, com uma série de mínimos sucessivamente mais altos ao longo de agosto e setembro. Um RSI de 61.53 demonstra força real sem estar excessivamente valorizado, e a ação está agora a aproximar-se novamente do seu máximo recente, em torno dos $275. Este é o gráfico com melhor aspeto do grupo, uma empresa numa tendência genuína, e não simplesmente a recuperar de um mínimo.
A MU está nos $1,065.40, com uma subida de 1.09%, posicionada ligeiramente abaixo do seu máximo recente, perto dos $1,117, após uma subida longa e constante desde cerca dos $500 em maio. Um RSI de 59.88 e um MACD ainda ascendente sugerem que esta tendência de subida tem margem para continuar. Ao contrário da ARM, a MU nunca sofreu uma quebra acentuada; tem subido de forma mais gradual durante todo o percurso.
Esta divergência — a ARM a recuperar de uma correção, a MRVL numa tendência forte e clara, e a MU numa subida constante — mostra-me que a recuperação de hoje está a impulsionar empresas que partem de posições técnicas muito diferentes. Na verdade, isto é um sinal mais saudável do que se tudo estivesse a movimentar-se em sincronia a partir da mesma configuração. Sugere uma procura genuína por todo o setor, em vez de uma única ação estar a arrastar consigo empresas correlacionadas.
Trata-se de uma rotação para a ótica e a infraestrutura de centros de dados, ou apenas de uma aposta generalizada na IA?
Eu tenderia a considerar isto uma rotação genuína, e não apenas uma aposta generalizada em “tudo o que é IA”, especificamente devido às empresas que estão a liderar. Se esta fosse uma compra impulsionada apenas pelo sentimento, seria de esperar que as empresas maiores e mais seguidas liderassem com a maior margem. Em vez disso, o maior movimento percentual pertence a uma empresa de fotónica e ótica, o que sugere uma alocação de capital específica para a camada física da infraestrutura de IA, e não uma reavaliação indiscriminada de tudo o que tenha “IA” associado.
Dito isto, um único dia forte não confirma uma rotação de várias semanas. Para mim, o que a confirmaria seria ver as empresas de ótica e interligação continuarem a superar as principais empresas de chips durante a próxima semana ou duas, em vez de a liderança de hoje regressar à empresa que tiver o próximo catalisador relacionado com resultados.
A minha opinião e o que observaria efetivamente
Dos três gráficos que tenho, a MRVL apresenta neste momento a configuração técnica mais construtiva: uma tendência ascendente clara, com margem antes de ficar excessivamente valorizada. A ARM parece ainda estar a provar se a sua recuperação após a correção tem bases sólidas, tendo em conta a distância a que continua dos seus máximos anteriores. A MU parece estável, mas está suficientemente próxima do seu máximo recente para que eu quisesse vê-la ultrapassar esse nível com convicção, em vez de ficar bloqueada nesse ponto.
Especificamente no que diz respeito ao tema da ótica e da interligação, que foi o que mais se destacou na tabela de líderes de hoje, gostaria de ver se esta superação se mantém ao longo das próximas sessões. A liderança de um dia por parte de uma empresa de menor capitalização pode facilmente ser resultado de um único catalisador ou de um short squeeze, e não o início de uma rotação genuína de capital.
O que vou observar a seguir
Se a MRVL consegue ultrapassar e manter-se acima do seu máximo recente de $275 com volume, o que confirmaria que o gráfico mais forte do grupo está a entrar numa fase de quebra em alta, em vez de estar apenas a testar novamente a resistência. Se a ARM consegue consolidar-se acima dos $300, um nível com que tem tido dificuldades repetidamente desde a correção. E se as empresas de ótica e fotónica continuam a liderar face às empresas de chips nas próximas sessões, que é o verdadeiro sinal que me indicaria que estamos perante uma rotação, e não apenas um dia de recuperação generalizada.
Riscos
Um único dia forte não confirma uma tendência, e várias destas empresas, especialmente a MRVL e a MU, já estão valorizadas após subidas prolongadas, o que eleva a fasquia para uma continuação. Se isto se revelar uma reação a um catalisador específico, e não uma história mais ampla relacionada com a infraestrutura, a liderança das empresas de ótica poderá desaparecer tão rapidamente como surgiu.
Discussão
Interpretam o movimento de hoje como uma rotação genuína para a camada física da infraestrutura de IA — ótica, vidro e interligações — ou apenas como um dia de sentimento positivo em torno da IA que, por acaso, impulsionou mais estas empresas? E, entre ARM, MRVL e MU, qual vos parece ter a melhor configuração neste momento?
Isto não constitui aconselhamento financeiro. Façam sempre a vossa própria pesquisa antes de tomarem qualquer decisão de negociação ou investimento.
repost-content-media
  • 2
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#TrêsLaunchpoTrêsLaunchpoolsAtivosSimultaneamente,PartilhamMilhõesEmAirdropsolsAtivosSimultaneamente,PartilhamMilhõesEmAirdrops
‍$XAUT $FOLD $LAPTOP
Terceiro dia dos pools FOLD, LAPTOP e XAUT: uma correção e aquilo que estou realmente a acompanhar agora
Quero começar este texto com uma correção, porque acertar é mais importante do que publicar depressa. Ontem referi o token LAPTOP deste Launchpool como o “computador portátil de Hunter Biden”, uma meme coin lançada na Base no início de setembro. Isso estava errado. Esse token específico caiu mais de 99% poucas horas após o lançamento e está agora a ser negociado por uma pequena fração de um cêntimo, com praticamente nenhuma liquidez, muito longe do intervalo entre 0,07 $ e 0,08 $ em que o LAPTOP do Launchpool tem sido negociado. São dois tokens distintos que, por acaso, partilham o mesmo ticker, e não devia tê-los associado sem verificar primeiro. Lição aprendida; avancemos para o que realmente importa aqui.
Onde estão hoje os APR
Os valores atuais de APR permanecem inalterados face ao que tem sido apresentado nos últimos dias: FOLD a 590,76%, LAPTOP a 263,05% e o pool XAUT a partilhar 34 XAUT. Como estes valores são recalculados com base no capital atualmente em staking, o facto de se terem mantido aproximadamente estáveis sugere que a participação estabilizou, em vez de continuar a aumentar acentuadamente, o que representa uma fase diferente da corrida inicial logo após a abertura de um pool.
O que penso que importa mais nesta fase do evento
Quando um Launchpool é lançado, a pergunta interessante costuma ser “quão elevado é o APR e a que velocidade irá diminuir”. Após alguns dias, com os valores a manterem-se estáveis, a pergunta mais útil passa a ser “é um pool em que continuaria, ou um em que a própria evolução do preço do token de recompensa eliminaria quaisquer ganhos”. Esta é uma mudança naquilo que realmente merece atenção, e é essa a perspetiva que aplicaria ao entrar na segunda metade deste evento.
Para quem já fez staking, a decisão relevante agora já não está realmente relacionada com o APR de entrada, uma vez que este ficou fixado com base no momento em que aderiram. Trata-se de decidir se planeiam manter os tokens de recompensa que estão a acumular, vendê-los à medida que são distribuídos ou esperar até ao final do evento para decidir. É uma decisão que vale a pena tomar deliberadamente, em vez de a deixar acontecer por defeito, porque FOLD, LAPTOP e XAUT são três tipos muito diferentes de ativos para manter: respetivamente, um token de infraestrutura de contratos inteligentes, um token de um projeto mais pequeno e um ativo indexado ao ouro.
Como analisaria cada um nesta fase
No caso do pool XAUT, uma vez que paga numa token indexado ao ouro, a principal variável é realmente a própria evolução do preço do ouro, e não o risco específico do projeto. Se o ouro continuar sob pressão, como tem acontecido recentemente, o valor do que está a ganhar diminui, mesmo que a quantidade de tokens permaneça igual. Se o ouro estabilizar ou recuperar, acontece o oposto. Eu encararia este pool sobretudo como uma aposta na direção do ouro a curto prazo.
No caso do FOLD, o próprio token acarreta mais risco específico do projeto, uma vez que o seu valor depende da adoção do protocolo subjacente, e não de um ativo macroeconómico mais amplo, como o ouro. O APR aqui é o mais elevado dos três, mas isso constitui, em parte, uma compensação por essa incerteza adicional.
No caso do LAPTOP, sem uma identidade confirmada e verificada para o projeto específico por detrás do token deste Launchpool, não vou especular sobre os seus fundamentos como fiz erradamente ontem. O que posso dizer é que o seu APR se encontra no meio dos três pools, e quem fizer staking aqui deve consultar diretamente os detalhes do projeto através da página do Launchpool, em vez de se basear em pressupostos, incluindo os meus.
A minha opinião honesta ao fim de três dias
A novidade de “três pools a funcionar simultaneamente com APR elevados” perdeu força ao terceiro dia, e o que resta é uma pergunta mais prática: sente-se confortável a manter o token que está a ganhar, durante o tempo que planeia mantê-lo? Essa sempre foi a verdadeira questão nos eventos do tipo Launchpool; o APR de entrada é simplesmente aquilo que recebe a atenção inicial.
O que vou acompanhar durante o resto do evento
Se os três valores de APR permanecem aproximadamente estáveis ou começam a oscilar à medida que entra mais ou menos capital em cada pool. O comportamento do ouro face à divulgação dos dados do PCE de hoje, uma vez que isso afeta diretamente o valor real do pool XAUT, independentemente da quantidade de tokens. E se o FOLD apresenta alguma reação no preço a mudanças no sentimento geral do mercado, uma vez que é o pool com maior exposição específica ao projeto dos três.
Discussão
Para quem tem staking nestes pools, o vosso plano para os tokens de recompensa mudou desde o primeiro dia? Planeiam mantê-los, vendê-los à medida que os recebem ou decidir mais tarde? E agradeço a quem detetou a confusão de ontem; vale sempre a pena confirmar novamente a identidade de um token antes de escrever sobre ele.
Isto não constitui aconselhamento financeiro. Façam sempre a vossa própria pesquisa antes de tomarem qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
A fatura da SpaceX para a Anthropic quase duplicou para 84,5 mil milhões de dólares, e a verdadeira questão é de onde vem realmente essa capacidade computacional
O pedido confidencial de admissão à cotação da Anthropic revelou um acordo de capacidade computacional com a SpaceX no valor máximo de 84,5 mil milhões de dólares até 2029, quase o dobro dos cerca de 45 mil milhões de dólares divulgados em maio. As ações da SpaceX reagiram positivamente, subindo 2,59% para 149,24 dólares. O que considero mais interessante do que o valor em destaque é um pormenor fácil de ignorar se se ler apenas o resumo: este acordo é, na realidade, executado através da xAI, uma subsidiária da SpaceX, utilizando a infraestrutura do centro de dados Colossus, e não através de uma atividade separada de capacidade computacional da SpaceX associada aos foguetões.
O que está efetivamente no acordo
Os termos originais divulgados na própria documentação de admissão à cotação da SpaceX eram de 1,25 mil milhões de dólares por mês até maio de 2029, pelo acesso a cerca de 325 000 GPUs da Nvidia nas instalações da Colossus, o que corresponde a quase 45 mil milhões de dólares durante todo o período, com uma cláusula de cancelamento de 90 dias. O novo valor máximo de 84,5 mil milhões de dólares foi divulgado pela própria Anthropic na sua documentação, sendo descrito como abrangendo, na sua maioria, o mesmo tipo de acordo, ainda com um prazo de rescisão de 90 dias para a maioria das disposições.
Esta quase duplicação de 45 mil milhões para 84,5 mil milhões de dólares pode significar algumas coisas: uma ampliação do âmbito do acesso à capacidade computacional, compromissos relativos a capacidade adicional ou simplesmente a Anthropic apresentar o limite máximo potencial do contrato, em vez de um cenário de base. Como não disponho da repartição específica do que mudou entre as duas divulgações, não vou especular sobre qual destas hipóteses se aplica, mas a diferença, por si só, merece atenção como sinal da rapidez com que os compromissos relativos à capacidade computacional estão a aumentar, mesmo dentro da mesma relação.
Porque é que a cláusula de rescisão de 90 dias é mais importante do que o valor em destaque
Toda a gente está concentrada no valor de 84,5 mil milhões de dólares, mas o pormenor a que continuo a voltar é que a maior parte deste acordo pode ser cancelada mediante um aviso prévio de 90 dias por qualquer uma das partes. Trata-se de uma cláusula de flexibilidade significativa para um acordo desta dimensão. Isto indica-me que nenhuma das partes está a garantir uma década de receitas ou de fornecimento, mas que ambas estão a criar uma saída caso as previsões de procura mudem, a disponibilidade de GPUs se altere ou os preços evoluam. Num mercado que se habituou a tratar estes acordos de capacidade computacional de grande dimensão como compromissos fixos e garantidos, essa janela de 90 dias recorda-nos que a certeza efetivamente vinculativa aqui é muito mais curta do que o valor em destaque sugere.
O panorama mais amplo: 518 mil milhões de dólares distribuídos por seis parceiros
Este acordo com a SpaceX é apenas uma parte de algo muito maior. A Anthropic divulgou que prevê gastar pelo menos 518 mil milhões de dólares ao longo da próxima década com seis parceiros de infraestrutura, que, segundo informações divulgadas, incluem a Google, a Amazon e a Microsoft, além da SpaceX. A empresa afirmou também que o crescimento futuro poderá ser limitado sobretudo pela disponibilidade de capacidade computacional, e não pela procura dos seus modelos. Trata-se de uma admissão relevante: está a dizer que o obstáculo ao crescimento da Anthropic não é a falta de clientes que queiram utilizar o Claude, mas sim a existência de infraestrutura suficiente baseada em Nvidia para os servir.
Abordei separadamente, com mais detalhe, os números da admissão à cotação da Anthropic: o crescimento das receitas, o valor das perdas líquidas influenciado pela contabilidade e o consumo efetivo de caixa operacional. Esta divulgação relativa à SpaceX enquadra-se nessa mesma realidade: uma empresa que cresce a um ritmo extremamente rápido do lado das receitas, enquanto assume compromissos de despesa em infraestrutura a uma escala que supera quase tudo na história empresarial, com exceção de um pequeno grupo de hiperescaladores.
O que isto significa para a SpaceX e para a corrida à capacidade computacional
A SpaceX aprofundou a sua atividade de aluguer de capacidade computacional para IA depois de colocar a xAI sob a sua alçada no início deste ano, e esta divulgação reforça a ideia de que a capacidade computacional terrestre para IA poderá tornar-se uma das suas áreas de negócio com crescimento mais rápido, a par das operações espaciais. Trata-se de uma mudança relevante na forma de encarar a SpaceX enquanto empresa: menos exclusivamente como uma empresa de lançamentos e satélites e mais como uma plataforma diversificada de infraestrutura, com o aluguer de capacidade computacional para IA como um verdadeiro motor de crescimento. A reação inicial do mercado, de 2,59%, e uma nova recomendação de Compra por parte de pelo menos um analista no mesmo dia sugerem que esta tese está a ganhar força.
Em termos mais amplos, no que diz respeito à corrida à capacidade computacional para IA, isto confirma a tendência em vez de criar uma nova. Todos os principais laboratórios de IA estão atualmente a garantir acordos de infraestrutura de vários anos e de milhares de milhões de dólares, e o facto de um acordo já divulgado poder quase duplicar de dimensão em poucos meses mostra a rapidez com que estas empresas estão a aumentar as suas previsões de necessidades computacionais. Isto pode ser um sinal de previsões de procura extremamente confiantes ou um sinal de que ninguém quer ficar sem acesso a GPUs caso a curva de crescimento continue.
A minha opinião
Não considero, por si só, alarmante a subida de 45 mil milhões para 84,5 mil milhões de dólares. A expansão dos compromissos de infraestrutura à medida que uma empresa cresce é normal, e os termos flexíveis de rescisão de 90 dias sugerem que ambas as partes estão a gerir uma incerteza real, em vez de apostarem tudo num valor fixo de longo prazo. O que considero mais revelador é a própria admissão da Anthropic de que a disponibilidade de capacidade computacional, e não a procura, é o seu constrangimento ao crescimento. Esta declaração diz mais sobre a localização do verdadeiro estrangulamento nesta indústria neste momento do que qualquer valor monetário individual.
Especificamente no caso da SpaceX, isto reforça a ideia de que o aluguer de capacidade computacional para IA através da infraestrutura da xAI está a tornar-se uma fonte legítima e crescente de receitas, e não apenas um projeto secundário. A sua sustentabilidade dependerá de a Anthropic e outros clientes utilizarem efetivamente a totalidade dos montantes comprometidos, em vez de se limitarem aos valores máximos apresentados nestas divulgações.
O que vou acompanhar a seguir
Se outros laboratórios de IA divulgam compromissos de capacidade computacional igualmente ampliados à medida que avançam os seus próprios processos de admissão à cotação ou de financiamento, o que confirmaria que se trata de um padrão de crescimento à escala da indústria, e não de uma situação específica da Anthropic. A evolução das ações da SpaceX e da cobertura dos analistas à medida que surgirem mais detalhes sobre a utilização efetiva desta capacidade computacional. E se o prospeto de admissão à cotação da Anthropic, quando for público em vez de confidencial, revelar mais detalhes sobre a repartição do valor de 518 mil milhões de dólares pelos seus seis parceiros de infraestrutura.
Discussão
A quase duplicação deste acordo de capacidade computacional para 84,5 mil milhões de dólares indica uma procura verdadeiramente superior à esperada ou está mais relacionada com a garantia de capacidade antes de uma possível restrição da oferta de GPUs? E considera que a entrada da SpaceX no aluguer de capacidade computacional para IA através da xAI é uma atividade de crescimento sustentável ou uma aposta que depende fortemente da manutenção do compromisso de alguns grandes clientes entre os laboratórios de IA?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
APR de bónus de ETH chega no último dia do Q3, mesmo antes da divulgação do indicador de inflação de hoje
O bónus de Simple Earn de ETH da Gate continua ativo, com as mesmas condições de antes: um depósito líquido de pelo menos 0.3 ETH no produto de prazo fixo de 7 dias dá direito a um APR de bónus de 3%, e um depósito líquido de pelo menos 3 ETH também desbloqueia um bónus de teste de futuros de 10 USDT para os primeiros 1,000 participantes. O que torna o dia de hoje digno de uma nova análise não são as condições da campanha, mas sim o momento. Este é o último dia do Q3 e coincide com a divulgação do PCE subjacente de agosto, um dos indicadores macroeconómicos mais relevantes do trimestre.
Porque é que o dia de hoje muda especificamente a forma como eu analisaria isto
O ETH está atualmente nos cerca de $2,666, a manter-se razoavelmente bem depois da subida desde os $1,600 no início do ano. Mas os dados do PCE de hoje são um catalisador real; o mercado está a acompanhar se a inflação reforça a narrativa de taxas elevadas durante mais tempo ou se dá margem para a interpretação oposta. Um resultado acima do esperado poderá pressionar o ETH nas horas seguintes à divulgação, enquanto um número abaixo do esperado poderá apoiar uma subida adicional.
Este contexto é importante para a forma como eu analisaria especificamente o compromisso de prazo fixo de 7 dias. Bloquear ETH num prazo de 7 dias precisamente num dia com um catalisador macroeconómico desta dimensão significa assumir o compromisso durante qualquer reação que ocorra hoje e ao longo da semana seguinte, sem a flexibilidade de reagir caso os dados provoquem um movimento acentuado numa ou noutra direção.
A mecânica do bónus, inalterada face ao período anterior
A estrutura principal mantém-se: um depósito líquido de 0.3 ETH para obter o APR de bónus base de 3%, além da taxa padrão aplicável nesse dia, e um depósito líquido de 3 ETH para obter o teste adicional de futuros de 10 USDT, limitado aos primeiros 1,000 utilizadores. O fundo de bónus e o período da campanha, que decorre até 7 de outubro, também não sofreram alterações, pelo que não existe uma urgência nova além da que já se verificava há alguns dias.
Como eu analisaria realmente isto hoje
Se já detém ETH e planeava manter a posição durante esta fase de recuo e consolidação, independentemente dos dados divulgados hoje, então ainda faz sentido bloquear uma parte num prazo de 7 dias, uma vez que a decisão de manter a posição já tinha sido tomada independentemente do evento macroeconómico de hoje. O bónus acrescenta simplesmente algum retorno adicional a uma posição que já pretendia manter.
Seria mais cauteloso se ainda estivesse indeciso sobre a necessidade de manter flexibilidade para reagir ao resultado do PCE de hoje. Se o PCE subjacente ficar significativamente acima do esperado e fizer o ETH aproximar-se das zonas de suporte recentes, estar bloqueado num prazo de 7 dias significa ter de atravessar esse período sem a possibilidade de ajustar a posição. É uma verdadeira contrapartida sobre a qual vale a pena ser honesto consigo próprio antes de assumir o compromisso.
A minha opinião honesta sobre o momento
Não penso que a campanha tenha mudado de forma a torná-la mais ou menos atrativa hoje do que há alguns dias; as condições são idênticas. O que mudou foi o ambiente em que está a assumir o compromisso. Bloquear fundos num dia tranquilo é uma decisão muito diferente de bloquear fundos poucas horas antes da divulgação de dados que poderão provocar um movimento significativo no mercado. Eu preferiria ver primeiro como o ETH reage à divulgação do PCE e só depois decidir se o prazo de 7 dias ainda se enquadra no meu plano, em vez de assumir o compromisso precisamente num momento de incerteza.
O que estou a acompanhar hoje
A forma como o ETH reage à divulgação do PCE subjacente às 12:30 UTC, uma vez que essa reação me dirá mais sobre a direção a curto prazo do que qualquer outro fator neste momento. Se o ETH mantém a sua zona de consolidação recente ou rompe de forma significativa numa ou noutra direção. E se o posicionamento mais amplo associado ao fecho do Q3 nos mercados de criptomoedas acrescenta volatilidade adicional à reação aos dados, uma vez que os fluxos de final de trimestre podem amplificar movimentos que, de outra forma, seriam mais contidos.
Discussão
Perante a divulgação do PCE de hoje, preferiria bloquear agora ETH neste prazo de 7 dias ou esperar para ver como o mercado reage aos dados antes de assumir o compromisso? E como está a manter ETH de forma geral antes da divulgação de hoje: mantém a posição, aguarda à margem ou ajusta-a com base no que os dados revelarem?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria investigação antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
A Micron apresenta resultados esta noite com uma subida/queda de 8-10% já descontada: como estou a enquadrar o risco binário
A Micron apresenta hoje, após o fecho, os resultados do quarto trimestre fiscal de 2026, e o cenário tornou-se mais claro desde a última vez que o analisei, há alguns dias. O consenso aponta agora para receitas de aproximadamente $51 billion e um EPS de cerca de $31.5, enquanto os preços das opções implicam uma variação de 8% a 10% após a divulgação dos resultados. Trata-se de uma oscilação esperada genuinamente elevada para uma ação que já subiu várias centenas por cento no último ano, o que altera a forma como encararia o posicionamento em torno deste evento específico.
Porque é que a variação implícita importa mais do que a estimativa em si
Uma variação esperada de 8% a 10% indica que o mercado de opções considera que estes resultados envolvem um risco binário real, e não uma confirmação rotineira de uma história de crescimento já conhecida. Para contextualizar, trata-se de uma oscilação implícita muito superior à que se observaria numa empresa madura e de crescimento lento que apresentasse resultados em linha com as expectativas. Isto reflete tanto o nível de desempenho necessário para justificar a atual avaliação da Micron como o facto de a ação se ter tornado mais sensível a qualquer desvio em relação à narrativa de memória para IA que impulsionou esta subida.
O que mais me chama a atenção é que uma variação implícita desta dimensão funciona fortemente nos dois sentidos. Um resultado claramente superior às expectativas, acompanhado por uma forte expansão das margens e por uma orientação confiante para FY2027, poderia facilmente levar a ação para perto do limite superior desse intervalo. Mas resultados que apenas cumpram as expectativas, sem uma verdadeira surpresa positiva, ainda poderiam fazer a ação cair para perto do limite inferior desse movimento, simplesmente porque estar «em linha» já não é suficiente para uma ação valorizada de forma tão agressiva.
O que estou especificamente a acompanhar nos resultados desta noite
A correspondência ou superação das previsões de receitas e EPS de aproximadamente $51 billion e $31.5 é, nesta altura, apenas o requisito de entrada. O número que realmente me indica se a história do aumento dos preços da memória está a concretizar-se de forma consistente é a margem bruta, que na última vez que analisei este cenário estava projetada para cerca de 86%, acima do intervalo de meados dos 84%. Se a margem atingir ou superar esse nível, juntamente com receitas fortes, será o sinal mais claro de que o poder de fixação de preços está genuinamente a chegar aos resultados, em vez de ser absorvido pelo aumento dos custos.
Para além do trimestre atual, a orientação para FY2027 é, discutivelmente, mais importante do que os próprios números do Q4. O progresso da expansão do HBM4 e a forma como a administração enquadrar a situação da oferta e da procura no próximo ano determinarão se o mercado encara este ciclo como ainda em crescimento ou próximo do seu pico. Tendo em conta que grande parte da subida da Micron foi impulsionada pela procura futura de memória para IA, e não pelos resultados passados, o tom dessa orientação poderá ser mais importante do que a eventual superação das previsões do Q4 por alguns cêntimos.
Como encararia o posicionamento tendo em conta a dimensão da variação implícita
Perante uma oscilação esperada de 8% a 10%, não gostaria de assumir uma forte aposta direcional antes da divulgação dos resultados, a menos que tivesse uma convicção genuinamente elevada, porque o mercado de opções já está a indicar que é esperada uma variação desta dimensão em qualquer dos sentidos. Não é um mercado em que uma inclinação direcional moderada ofereça uma boa relação risco-retorno: a dimensão da possível oscilação joga contra si caso esteja errado e recompensa-o apenas moderadamente caso esteja certo, tendo em conta o quanto já está descontado.
Se já tivesse uma posição desde antes desta subida, a minha abordagem seria decidir antecipadamente que resultado me levaria a reduzir a posição em vez de reforçá-la, em vez de reagir emocionalmente a um movimento de 8% durante a noite em qualquer dos sentidos. Um resultado acima das expectativas com margens fracas, por exemplo, poderia ser um resultado que eu aproveitaria para vender, caso sugerisse que a história do poder de fixação de preços não é tão sólida como os números principais indicam.
Se não tivesse já uma posição, tenderia a esperar pela reação em vez de tentar adivinhar o resultado. Uma subida ou descida de 8% a 10% acompanhada por uma verdadeira expansão das margens e por uma linguagem confiante relativamente a FY2027 representa uma oportunidade de entrada muito diferente de um movimento de dimensão semelhante impulsionado apenas por resultados «em linha» que acabam por ser vendidos porque as expectativas tinham avançado demasiado.
O contexto mais amplo ao qual continuo a voltar
A Micron subiu aproximadamente 700% nos últimos doze meses, e um movimento desta dimensão significa que a fasquia para «boas notícias» subiu drasticamente. Um trimestre que teria sido excecional há um ano poderá agora ser apenas encarado como uma confirmação do que já está descontado. Essa é a tensão central desta noite: o negócio subjacente parece genuinamente estar a beneficiar de um desequilíbrio real entre a oferta e a procura de memória, mas a avaliação da ação já pressupõe que grande parte desse benefício continuará a concretizar-se sem problemas no próximo ano.
O que vou acompanhar após a divulgação dos resultados
Se a margem bruta atinge efetivamente ou supera o objetivo de aproximadamente 86%, uma vez que esse é o teste mais claro ao verdadeiro poder de fixação de preços. A forma como a administração enquadra a orientação para as receitas e margens de FY2027, sobretudo no que diz respeito aos compromissos dos clientes relativamente ao HBM4. Se o movimento efetivo da ação se aproxima mais do limite superior ou inferior do intervalo implícito de 8% a 10%, e o que, especificamente, nos números desencadeou essa reação. E como reagem os pares do setor da memória, uma vez que resultados fortes ou fracos da Micron tendem a repercutir-se em todo o setor.
A minha opinião honesta antes desta noite
Penso que este cenário reflete um mercado genuinamente dividido quanto ao espaço adicional de que este ciclo ainda dispõe. Uma variação implícita desta dimensão não é sinal de confusão relativamente ao negócio — a trajetória de crescimento é suficientemente clara —, mas sim de que o mercado ainda não chegou a acordo sobre onde se situa o limite máximo de quanto desse crescimento já está refletido no preço. Prefiro ver a reação efetiva a tentar antecipar resultados com um nível tão elevado de risco binário incorporado.
Discussão
Perante uma variação implícita de 8% a 10%, está a posicionar-se antes da divulgação dos resultados ou a esperar para ver os números efetivos e a orientação das margens antes de decidir? E pensa que a margem bruta ou a orientação para FY2027 acabará por ter maior impacto na forma como a ação será negociada amanhã?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
A taxa de receita anualizada da OpenAI acaba de subir 70% num trimestre, e o gráfico já está a refletir a corrida com a Anthropic
A taxa de receita anualizada da OpenAI está a aproximar-se dos $70 mil milhões, mais de 70% acima do início do Q3, com as vendas empresariais mais do que a duplicarem desde julho e a receita B2B a crescer mais de 100% no mesmo período. Do lado do consumidor, a OpenAI adicionou no Q3, por si só, mais receita nova do que tinha acrescentado ao longo de todo o ano de 2025. Esta é uma aceleração genuinamente acentuada, e está a acontecer num momento muito específico: precisamente quando a OpenAI e a Anthropic se estão a preparar para IPOs.
Porque é que a comparação com a Anthropic é importante neste caso
Há apenas algumas semanas, a própria taxa de receita anualizada da Anthropic tinha alegadamente atingido cerca de $65 mil milhões, colocando-a à frente da OpenAI neste indicador específico e reforçando a narrativa de que o Claude tinha ultrapassado a OpenAI na adoção empresarial. Os números auditados da Anthropic relativos a 2025 mostraram que a receita aumentou doze vezes, para $4.59 mil milhões no total do ano. Agora, a OpenAI está a reduzir rapidamente essa diferença, com o aumento da receita B2B neste trimestre a fazer a maior parte do trabalho. Essa é a verdadeira história aqui: isto não é apenas “a receita da OpenAI aumentou”, é “a diferença entre os dois maiores laboratórios de IA, no indicador que os investidores vão utilizar para avaliar os seus IPOs, diminuiu acentuadamente”.
O número que fica de fora da maioria dos títulos
A própria Axios assinalou isto diretamente: não conseguiu determinar detalhes sobre as despesas da OpenAI, um contexto essencial que falta nesta história sobre a receita. Para referência, a OpenAI registou um prejuízo líquido de $38.5 mil milhões em 2025, com $13.07 mil milhões de receita nesse ano. Assim, a taxa anualizada passou de cerca de $13 mil milhões para quase $70 mil milhões em questão de meses, o que representa uma aceleração extraordinária, mas não temos uma leitura atual sobre se as despesas aumentaram proporcionalmente, mais depressa ou mais devagar do que essa evolução da receita. Dado o grau de intensidade de capital das infraestruturas de IA de fronteira, e tendo em conta o plano divulgado pela Anthropic de gastar pelo menos $518 mil milhões na computação ao longo da próxima década, presumo que as despesas da OpenAI também estejam a aumentar agressivamente, mas presumir não é o mesmo que saber, e essa é a verdadeira lacuna nesta história neste momento.
O que o gráfico já nos está a dizer
Observando o OPENAIUSDT na Gate, o instrumento tokenizado está a ser negociado a $1,616.64, depois de ter tocado hoje um máximo de $1,689.36, uma subida acentuada face à MM de 50 dias, em $1,379.40. O RSI está nos 64.86, firme e a inclinar-se para a sobrecompra sem ser extremo, e o MACD está fortemente positivo, em 71.29 na linha de sinal, uma das leituras positivas mais amplas neste gráfico desde a primavera.
A estrutura aqui é digna de nota: o preço passou de junho a agosto a mover-se lateralmente e até a cair, testando várias vezes a zona entre $1,100 e $1,200, antes de romper acentuadamente em setembro e acelerar ainda mais hoje, claramente como reação do mercado a este relatório da Axios. É difícil encontrar uma configuração mais clara de “gráfico a reagir a um catalisador fundamental”: meses de consolidação, seguidos de um rompimento decisivo precisamente quando a história subjacente da receita se tornou muito mais positiva.
A reação da avaliação está justificada ou está adiantada?
Penso que há um argumento real para ambos os lados. O cenário otimista é simples: uma empresa que mais do que duplica a sua base de vendas empresariais num único trimestre, enquanto a receita de um trimestre do segmento de consumidores supera um ano inteiro anterior, está a apresentar um crescimento verdadeiramente raro, mesmo nesta indústria. Se esse ritmo for minimamente sustentável, a reavaliação em alta do mercado faz sentido.
A cautela é a mesma que se aplica basicamente a todas as empresas deste setor neste momento: o crescimento da receita sem visibilidade sobre o crescimento das despesas diz-nos que existe procura, mas não nos diz se o modelo de negócio funciona realmente à escala. Dado que os próprios números da OpenAI relativos a 2025 mostraram um prejuízo de quase $39 mil milhões sobre uma base de receita muito menor, a verdadeira questão a que os investidores precisarão de obter resposta antes de qualquer IPO não é “a que velocidade está a receita a crescer?”, mas sim “quanto menor é agora a diferença entre a receita e as despesas totais do que era há um ano?”. Esse é o número que a Axios não conseguiu obter explicitamente.
O que isto significa para a corrida mais ampla aos IPOs de IA
O facto de a OpenAI e a Anthropic estarem a calendarizar as suas divulgações de receita mais impressionantes precisamente durante a preparação para os IPOs não é uma coincidência; é exatamente quando seria de esperar que uma empresa quisesse apresentar aos investidores a sua melhor história de crescimento. Isto não é uma crítica, é apenas um contexto útil: os valores da taxa de receita anualizada divulgados antes de um IPO merecem o mesmo escrutínio que qualquer outra divulgação pré-listagem, uma vez que estão a ser apresentados seletivamente no momento em que terão o impacto máximo nas conversas sobre a avaliação.
A minha opinião
Estou genuinamente impressionado com o ritmo de crescimento aqui; mais do que duplicar as vendas empresariais num único trimestre é um sinal empresarial real, não apenas uma narrativa. Mas esperaria para considerar isto uma confirmação de que a avaliação da OpenAI é justificada até que o lado das despesas seja divulgado com a mesma clareza que o lado da receita. O gráfico já tomou a sua decisão, rompendo acentuadamente com base nesta notícia, mas os gráficos incorporam rapidamente as narrativas nos preços e podem inverter o movimento com a mesma rapidez se o eventual documento do IPO revelar que as despesas ultrapassaram a receita por uma margem ainda maior do que o esperado.
O que vou acompanhar a seguir
Se o próprio documento do IPO da OpenAI, quando se tornar público, divulgar valores de despesas que apoiem ou enfraqueçam esta história de aceleração da receita. Se este ritmo de crescimento empresarial se mantém no Q4 ou se o Q3 foi um trimestre pontual de recuperação. Como serão comparadas as próximas divulgações da Anthropic, uma vez que o mercado está agora claramente a avaliar as duas empresas em conjunto. E se o OPENAIUSDT mantém este rompimento acima de $1,600 ou devolve parte do movimento caso a leitura de sobrecompra do RSI se resolva com uma correção.
Discussão
Um aumento de 70% trimestre a trimestre na taxa de receita anualizada muda a forma como avalias a OpenAI ou queres ver o lado das despesas antes de tirares qualquer conclusão? E entre a OpenAI e a Anthropic, qual das trajetórias de receita te parece mais sustentável à entrada nos respetivos IPOs?
Isto não é aconselhamento financeiro. Faz sempre a tua própria pesquisa antes de tomares qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Estarei atento à forma como o mercado reage."
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
O rendimento das obrigações do Tesouro a 30 anos atingiu o nível mais alto em 24 anos, e o mais assustador não é o número, mas a razão pela qual isso está a acontecer
O rendimento das obrigações do Tesouro a 30 anos tocou os 5.612% ontem, antes de recuar ligeiramente para cerca de 5.553% hoje, continuando no nível mais elevado que esta obrigação atingiu desde 2002. O que me preocupa mais do que o próprio nível é a razão por trás dele. Isto não é principalmente uma história sobre a Fed a combater a inflação através de subidas das taxas. É uma história sobre quem está a comprar dívida do governo dos EUA e quem deixou de o fazer.
O que está realmente a impulsionar este movimento
Vários fatores estão a alinhar-se. A dívida pública dos EUA acabou de ultrapassar os $40 trillion. A emissão de obrigações de empresas com grau de investimento aumentou cerca de 30% em termos homólogos, para $1.5 trillion, o que significa que o governo não é o único grande mutuário a competir pelos compradores neste momento. E os bancos centrais estrangeiros, historicamente alguns dos maiores compradores de obrigações do Tesouro com maturidades longas, terão recuado. Quando temos emissão governamental recorde, emissão empresarial recorde e, ao mesmo tempo, um grupo cada vez menor de compradores tradicionais, o resultado é exatamente o que seria de esperar: os rendimentos têm de subir para atrair a procura necessária.
Um responsável da Fed descreveu-o de uma forma que considerei útil: uma "competição entre o crédito comercial e o público", parcialmente impulsionada pelo investimento relacionado com a IA. As empresas estão a contrair empréstimos em grande escala para financiar a expansão das infraestruturas de IA, ao mesmo tempo que o governo precisa de financiar o seu próprio défice, e ambos estão a recorrer ao mesmo conjunto de capitais.
Porque é que a inflação não explica toda a história
Os preços elevados da energia, associados às tensões no Médio Oriente, estão a aumentar as expectativas de inflação, e isso é parte do que foi apontado especificamente como fator do movimento de hoje. Mas, se esta fosse apenas uma história de inflação, seria de esperar que as próprias ações da Fed fossem o fator dominante. Em vez disso, os mercados estão atualmente a atribuir uma probabilidade de 45% a outra subida das taxas na reunião de outubro, e não a um corte, o que indica que a própria Fed poderá ainda estar a responder a esta mesma pressão inflacionista, em vez de estar a provocar, por si só, a venda na extremidade longa da curva.
Esta é uma distinção importante. Uma subida dos rendimentos impulsionada principalmente pelas expectativas de subidas das taxas é algo que a Fed pode abordar diretamente. Uma subida dos rendimentos impulsionada por um desequilíbrio estrutural entre a oferta e a procura, com demasiada emissão de dívida a disputar um número demasiado reduzido de compradores, é muito mais difícil de resolver apenas com política monetária. Com base no que estou a observar, isto parece ser sobretudo do segundo tipo, com a inflação e os preços do petróleo a acrescentarem pressão, em vez de serem a única causa.
O impacto nas obrigações de longa duração
Os danos sofridos pelos detentores efetivos de obrigações foram graves segundo qualquer medida histórica. O índice das obrigações do Tesouro a 30 anos terá descido cerca de 60% desde 2020, o que é descrito como tendo apagado duas décadas de ganhos anteriores, pior do que a queda de 35% registada durante a crise financeira de 2008 para esta classe de ativos. O TLT, o ETF de obrigações do Tesouro de longa duração, caiu cerca de 44% desde 2020 e continua a perder terreno este ano. Essa é a realidade prática por trás de um número de rendimento apresentado nas manchetes: qualquer pessoa que tenha mantido dívida pública de longa duração durante este período sofreu perdas à escala de um verdadeiro mercado baixista, e não apenas de uma fase difícil.
A minha opinião sobre a operação com TLT, especificamente
Penso que existem duas formas muito diferentes de olhar para o TLT neste momento, e não creio que nenhuma delas esteja obviamente errada.
O cenário baixista é direto: se os fatores estruturais aqui presentes, nomeadamente a forte emissão governamental, a forte emissão empresarial e a redução da procura por parte dos bancos centrais estrangeiros, não mudarem, os rendimentos poderão continuar a subir gradualmente, o que significa que o TLT continuará a cair. O risco de duração funciona nos dois sentidos e, neste momento, tem penalizado fortemente os detentores de obrigações de longa duração há vários anos consecutivos.
O cenário contrarian é que um rendimento tão elevado, numa obrigação que já caiu tanto, começa a parecer genuinamente atrativo para os compradores focados em rendimento que não estavam interessados quando este se encontrava nos 3% ou 4%. Um rendimento superior a 5.5% no ativo de longa duração mais seguro do mundo é um número real e, historicamente, níveis como este acabaram por atrair novamente os compradores, mesmo que seja impossível prever com precisão o momento dessa mudança.
Não estou a fazer uma previsão direcional aqui, porque este é exatamente o tipo de movimento impulsionado por fatores macroeconómicos em que prefiro compreender o mecanismo em vez de tentar adivinhar o fundo. O que diria é que qualquer pessoa que esteja a considerar o TLT neste momento precisa de ter uma visão clara sobre se o desequilíbrio entre a oferta e a procura é estrutural e contínuo, ou se está a atingir um ponto em que o próprio rendimento começa a resolver o problema ao atrair compradores.
O que vou acompanhar a seguir
Se a procura por obrigações do Tesouro por parte dos bancos centrais estrangeiros dá sinais de estabilização ou continua a diminuir. De que forma o resultado da reunião de outubro da Fed, uma subida, uma manutenção ou uma mudança inesperada, afeta especificamente a extremidade longa da curva, uma vez que uma decisão sobre as taxas dirigida à extremidade curta não resolve automaticamente um problema de oferta de ativos de longa duração. Se a emissão de obrigações empresariais continua a crescer a este ritmo, uma vez que compete diretamente com as obrigações do Tesouro pela mesma base de compradores. E se a ligeira descida dos rendimentos registada hoje, de 5.612% para 5.553%, representa o início de uma consolidação ou apenas uma pausa antes da próxima subida.
A minha visão geral
Não penso que esta seja uma simples história de "rendimentos em alta, ações em baixa", nem penso que se resolva rapidamente. Um desequilíbrio estrutural entre a oferta de dívida e a procura dos compradores não é corrigido por um único dado económico ou por uma única decisão da Fed. O que acompanharia atentamente é se os rendimentos estabilizam em torno dos níveis atuais, o que sugeriria que o mercado encontrou um preço ao qual os compradores começam a regressar, ou se continuam a subir em direção a território verdadeiramente desconhecido para qualquer pessoa que não tenha negociado no início dos anos 2000.
Discussão
Vê isto como uma subida temporária impulsionada pela inflação, que perde força quando os preços da energia e a próxima decisão da Fed produzirem os seus efeitos, ou como uma mudança estrutural associada à quantidade de dívida que o governo e as empresas estão simultaneamente a tentar vender? E, para quem está a acompanhar especificamente o TLT, um rendimento superior a 5.5% já lhe parece atrativo, ou pensa que as obrigações de longa duração ainda podem cair mais antes de esta situação estabilizar?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
"Agradeço o resumo rápido. Vou acompanhar a reação do mercado."
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
O prémio geopolítico do Brent está de volta, e os gráficos mostram que o petróleo ainda não incorporou totalmente a possibilidade de a "guerra recomeçar após as eleições intercalares"
O petróleo bruto Brent está a ser negociado atualmente entre 105 e 107 dólares na maioria das principais plataformas de referência, embora o gráfico XBRUSDT da própria Gate o mostre mais próximo dos 100,64 dólares, um lembrete de que diferentes plataformas e instrumentos podem acompanhar ou antecipar ligeiramente o índice de referência mais amplo. De qualquer forma, a direção é a mesma: o petróleo voltou a incorporar um verdadeiro prémio de risco geopolítico, e o motivo é específico. A mediação do Qatar entre os EUA e o Irão não produziu um avanço, e as notícias sugerem que o Presidente Trump disse aos seus assessores que espera que os ataques dos EUA sejam retomados após as eleições intercalares de novembro.
O que aconteceu efetivamente a nível diplomático
O Qatar tem conduzido conversações indiretas entre Washington e Teerão, mas não foi anunciado qualquer acordo, e a leitura mais recente é que as conversações "previsivelmente produziram poucos progressos". Segundo as notícias, Trump rejeitou a oferta condicional do Irão para reabrir o Estreito de Ormuz e sinalizou que é provável uma nova ação militar dos EUA assim que as eleições intercalares terminarem. Ao mesmo tempo, afirmou publicamente que o conflito mais amplo terminará "muito em breve", sem fornecer detalhes, enquanto a Guarda Revolucionária Iraniana tem apelado publicamente aos eleitores norte-americanos para rejeitarem as suas políticas antes das eleições intercalares. Trata-se de um conjunto de sinais genuinamente contraditório: otimismo público quanto ao fim do conflito, combinado com expectativas privadas de novos ataques. Os mercados tendem a incorporar no preço o sinal mais concreto e específico, que neste momento é "os ataques serão retomados após as eleições intercalares".
Porque é que esse pormenor específico é importante para o preço do petróleo
As eleições intercalares criam um calendário definido. Se o mercado acreditar que a ação militar está efetivamente suspensa até depois das eleições e que é provável que seja retomada posteriormente, isso não representa um risco indefinido, mas sim um risco com uma data de expiração aproximada para o período de calma. Na realidade, trata-se de um tipo de prémio geopolítico mais fácil de negociar do que a pura incerteza, porque dá aos mercados petrolíferos uma janela específica para acompanhar, em vez de um período de espera indefinido.
Análise conjunta dos dois gráficos
Observando o XTIUSD (WTI), o preço está nos 92,59 dólares, bastante abaixo do máximo de 2026, próximo dos 116 a 120 dólares, e tem vindo a consolidar-se num intervalo aproximadamente entre os 88 e os 96 dólares desde cerca de julho, com um RSI neutro de 47,02 e um MACD apenas ligeiramente negativo. O gráfico do WTI mostra um mercado que disparou no início do ano devido à escalada inicial do conflito, arrefeceu significativamente e passou meses a digerir esse movimento dentro de um intervalo amplo, em vez de seguir uma tendência clara numa ou noutra direção.
O XBRUSDT (Brent, na Gate) conta uma história estrutural semelhante, mas numa escala diferente: o preço está nos 100,64 dólares, abaixo dos máximos próximos dos 120 dólares registados no início do ano, consolidando-se num intervalo entre os 95 e os 110 dólares desde meados do ano, com um RSI de 51,06, precisamente em território neutro, e um MACD apenas ligeiramente positivo. Ambos os gráficos mostram um petróleo que disparou com o choque inicial da guerra, recuou acentuadamente e tem permanecido limitado a um intervalo durante meses, em vez de sustentar uma tendência clara.
O que considero interessante é que as notícias de hoje, as conversações estagnadas e as expectativas de que os ataques sejam retomados após as eleições intercalares, são precisamente o tipo de manchete que levou o petróleo aos máximos anteriores. No entanto, ambos os gráficos mostram que o preço continua bem dentro dos seus intervalos de vários meses, sem romper em direção a novos máximos. Isto indica-me que o mercado ainda não decidiu se esta manchete representa uma verdadeira escalada ou apenas mais um episódio do padrão de "conversações estagnadas, tensão persistente" que se repetiu várias vezes este ano sem provocar um novo choque na oferta.
Cenário de alta para o petróleo
Se a ação militar for efetivamente retomada após as eleições intercalares, como é supostamente esperado, e se essa ação tiver como alvo as rotas marítimas, o tráfego de petroleiros ou as infraestruturas energéticas, à semelhança do que aconteceu nas fases anteriores deste conflito, tanto o WTI como o Brent poderão sair dos atuais intervalos de consolidação e voltar a testar os máximos deste ano. Um Brent acima dos 110 a 115 dólares ou um WTI de volta aos 100 dólares ou mais confirmaria que o mercado está novamente a incorporar uma verdadeira perturbação da oferta, em vez de apenas risco associado às manchetes.
Cenário de baixa para o petróleo
Se as eleições intercalares passarem sem novos ataques, ou se a mediação do Qatar acabar por produzir uma desescalada, ainda que parcial, este prémio geopolítico poderá desaparecer rapidamente. Dado que ambos os gráficos se encontram a meio dos seus intervalos, e não em níveis extremos, um cenário de desescalada provavelmente faria o petróleo regressar gradualmente à parte inferior do seu intervalo recente: o WTI em direção aos 85 a 88 dólares e o Brent em direção aos 95 a 96 dólares, em vez de sofrer uma queda abrupta, uma vez que nenhum dos dois mercados parece estar a incorporar atualmente uma escalada agressiva a curto prazo.
O que isto significa para a volatilidade do ouro
Faz sentido acompanhar a volatilidade do ouro em paralelo com o petróleo, tendo em conta a forma como estes dois ativos têm sido negociados em conjunto. A subida dos preços da energia alimenta diretamente as expectativas de inflação, o que faz parte dos fatores que têm pressionado as yields das obrigações para máximos de várias décadas recentemente. Esse mesmo canal inflacionista tende normalmente a favorecer o ouro enquanto ativo de cobertura. No entanto, o próprio gráfico do ouro tem vindo a deteriorar-se acentuadamente nas últimas sessões, o que sugere que outras forças, provavelmente as mesmas dinâmicas da dívida e das yields que estão a impulsionar os Treasuries, estão atualmente a sobrepor-se ao argumento do ouro como cobertura contra a inflação. Se o petróleo continuar a subir devido a um novo agravamento do conflito, será importante observar se o ouro reage como sugere a relação teórica com a cobertura contra a inflação, ou se mantém a divergência recente.
A minha opinião
Não penso que as notícias de hoje estejam ainda a ser incorporadas como uma nova escalada. Ambos os índices de referência do petróleo encontram-se confortavelmente dentro dos intervalos que mantêm há meses, sem romperem em direção a novos máximos. Isto dá-me duas formas de interpretar a situação: ou o mercado se tornou algo insensível às manchetes sobre "conversações estagnadas, tensão contínua" após meses deste padrão, ou está especificamente à espera que as eleições intercalares terminem antes de reavaliar o risco de forma mais agressiva, uma vez que esse é o calendário concreto que está a ser discutido.
O que vou acompanhar a seguir
Se o WTI ou o Brent romperem efetivamente os atuais intervalos de vários meses na sequência destas notícias, ou se continuarem a absorvê-las dentro do intervalo existente. Qualquer esclarecimento adicional sobre o que seria efetivamente visado pela "retoma dos ataques após as eleições intercalares", uma vez que uma perturbação das infraestruturas ou do transporte marítimo teria efeitos muito diferentes nos mercados de uma ação mais limitada. E se a recente queda do ouro continuar mesmo com o fortalecimento das expectativas de inflação impulsionadas pelo petróleo, o que nos diria algo sobre qual das forças macroeconómicas é atualmente dominante.
Discussão
Acha que o petróleo está a subestimar o risco de um novo conflito após as eleições intercalares, ou o mercado tornou-se insensível a este padrão de conversações estagnadas e ação adiada depois de meses a assistir ao seu desenrolar? E está a acompanhar o WTI e o Brent à procura de uma saída dos seus intervalos atuais, ou espera mais movimentos laterais até surgir um desenvolvimento concreto?
Isto não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Ações – Uma Nova Via para Ações Tokenizadas John Wu Sem categoria | Deixe um comentário SEC aprova negociação restrita on-chain de ações tokenizadas 7 de setembro de 2023, por admin Duas altcoins de criptomoedas singapurenses caem ambas mais de 30% em 24 horas SEC: Empresa singapurense enfrenta derrota legal sobre nomes Obrigações da Evergrande: Fora da blockchain! 4BNNFTs: Uma tendência crescente nas criptomoedas Para o aproximar do mercado de trabalho SEC Aprova Negociação Restrita On-Chain de Ações Tokenizadas – Uma Nova Via para Ações To
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Ações – As Ações Tokenizadas Dão Um Passo Em Direção À Aceitação Regulamentar Total A SEC dos EUA anunciou hoje que concedeu uma Isenção de Inovação temporária e condicional, permitindo que determinados Locais de Negociação de Valores Mobiliários Tokenizados (TSVs) possibilitem a negociação limitada, em blockchain, de ações NMS tokenizadas através de criadores de mercado automatizados permissionados e pools de liquidez. A ordem foi emitida em 17 de setembro de 2026 e a isenção está disponível por um período de cinco anos. Isenção: 5 anos Mod
  • 1